Khi tôi tốt nghiệp và nộp đơn xin việc đầu tiên trong lĩnh vực tư vấn quản lý, tôi đã chọn đúng con đường mà đa số nam sinh viên đầy tham vọng nhưng thiếu quyết đoán thường đi: chọn công ty duy nhất chuyên làm việc với các tổ chức tài chính. Năm 2006, ngân hàng là ngành “hot”. Các ngân hàng cũng thường tọa lạc trong những tòa nhà sang trọng nhất ở các khu phố đẹp nhất Tây Âu, và lúc đó tôi rất muốn được đi đây đó. Điều không ai nói trước là gói phúc lợi này lại đi kèm một điều khoản khác, phức tạp hơn rất nhiều: tôi sẽ bị “kết hôn” vô thời hạn với một trong những ngành lớn nhất nhưng cũng chuyên biệt nhất trên thế giới. Nhu cầu về chuyên gia ngân hàng không bao giờ hết. Khi kinh tế tăng trưởng, ngân hàng sáng tạo và cần vốn. Khi kinh tế suy giảm, ngân hàng phải tái cấu trúc và lại cần vốn. Tôi đã cố gắng thoát khỏi vòng xoáy đó; như mọi mối quan hệ phụ thuộc, việc này khó hơn tưởng tượng.
Nhiều người nghĩ rằng giới ngân hàng hiểu rõ ngành của mình. Giả định hợp lý, nhưng thực tế lại không phải vậy. Nhân viên ngân hàng chia thành các nhóm chuyên ngành và sản phẩm riêng biệt. Một banker viễn thông biết nhiều về ngành viễn thông (cùng các đặc thù tài trợ) hơn là về bản chất ngành ngân hàng. Những người dành cả sự nghiệp phục vụ cho các ngân hàng (banker của banker, nhóm FIG) là một kiểu người đặc biệt—và thường bị ghét bỏ. Họ là “kẻ thất bại của những kẻ thất bại”. Mỗi banker đầu tư đều mơ ước, giữa những lần chỉnh bảng tính lúc nửa đêm, được chuyển sang private equity hoặc startup. Nhưng banker FIG thì không. Số phận của họ đã an bài. Họ sống trong ngành tự khép kín, gần như bị lãng quên bởi phần còn lại. Ngân hàng phục vụ ngân hàng vừa sâu sắc về triết lý, đôi khi rất đẹp, nhưng phần lớn lại vô hình. Cho đến khi DeFi xuất hiện.
DeFi khiến hoạt động cho vay và đi vay trở thành xu hướng, và đột nhiên mọi chuyên gia marketing fintech đều cảm thấy có quyền bàn về những chủ đề mà họ hầu như không nắm rõ. Thế là lĩnh vực ngân hàng chuyên sâu phục vụ ngân hàng lại trỗi dậy. Nếu bạn bước vào DeFi hay crypto với hành trang đầy ý tưởng cải tổ tài chính và hiểu biết bảng cân đối, hãy nhớ rằng ở đâu đó tại Canary Wharf, Wall Street hay Basel, có lẽ một chuyên viên FIG vô danh đã nghĩ đến điều đó từ hai mươi năm trước.
Tôi cũng từng là một “banker của banker” bất hạnh. Và đây là cách tôi trả thù.
Khó có điều gì kích thích trí tưởng tượng của giới chuyên môn như thành phần dự trữ tài chính của $USDT. Tuy nhiên, đa phần bình luận vẫn chỉ xoay quanh việc Tether có thanh khoản hay không, thiếu đi khung phân tích cần thiết để cuộc tranh luận thực sự hữu ích. Khái niệm thanh khoản có ý nghĩa rõ ràng với doanh nghiệp truyền thống—ít nhất phải đảm bảo tài sản tương ứng với nợ phải trả—nhưng khi áp dụng cho tổ chức tài chính, khái niệm này trở nên phức tạp hơn: dòng tiền mặt không còn là trung tâm và thanh khoản nên được hiểu là mối quan hệ giữa mức độ rủi ro mà bảng cân đối đang gánh với nghĩa vụ nợ phải trả cho người gửi tiền và các nhà tài trợ khác. Đối với tổ chức tài chính, thanh khoản là khái niệm thống kê chứ không đơn thuần là số học. Nếu điều này nghe có vẻ khó hiểu thì cũng đừng lo; kế toán ngân hàng và phân tích bảng cân đối luôn là những lĩnh vực đặc thù nhất của tài chính—thật thú vị và cũng buồn cười khi thấy người ta tự nghĩ ra khung phân tích riêng để đánh giá thanh khoản.
Thực chất, để hiểu tổ chức tài chính cần đảo ngược logic doanh nghiệp truyền thống. Thay vì bắt đầu từ báo cáo lãi lỗ, bạn phải xuất phát từ bảng cân đối kế toán—và bỏ qua dòng tiền. Nợ không phải là trở ngại, mà chính là nguyên liệu đầu vào của ngành. Điều quan trọng là cách sắp xếp tài sản và nợ phải trả, liệu có đủ vốn dự phòng cho thời điểm khó khăn, và liệu còn đủ lợi nhuận cho các nhà cung cấp vốn hay không.
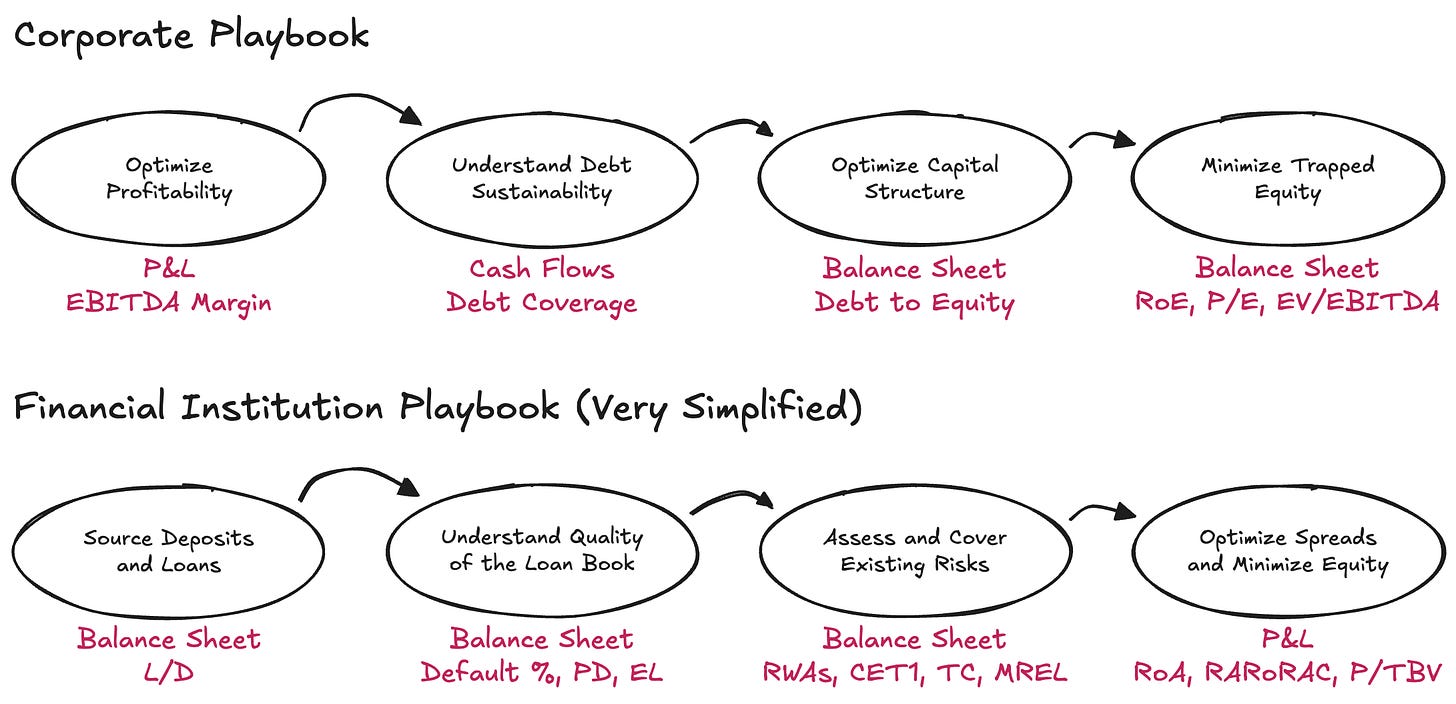
Chủ đề Tether lại được nhắc đến sau một báo cáo gần đây của S&P—một báo cáo mỏng và máy móc đến mức sức hút của nó mới là điều đáng chú ý nhất. Kết thúc quý I năm 2025, Tether đã phát hành khoảng $174,5 tỷ token số, chủ yếu là stablecoin neo giá USD và một phần nhỏ vàng số. Những đồng coin này cho phép người sở hữu đủ điều kiện được quyền đổi 1-1. Để đảm bảo cho quyền đổi đó, Tether International, S.A. de C.V. nắm giữ khoảng $181,2 tỷ tài sản—tức là dự trữ vượt mức khoảng $6,8 tỷ. Liệu con số tài sản ròng này có đủ tốt? Để trả lời (mà không tạo thêm khung phân tích mới), ta cần hỏi câu hỏi cơ bản hơn: nên áp dụng khung nào? Và để chọn đúng khung, phải bắt đầu từ quan sát cốt lõi nhất: thực sự Tether đang kinh doanh gì?
Một ngày của ngân hàngVề bản chất, hoạt động kinh doanh của Tether là phát hành các công cụ tiền gửi số có thể rút theo yêu cầu, lưu thông tự do trên thị trường crypto, đồng thời đầu tư các khoản nợ phải trả đó vào danh mục tài sản đa dạng. Tôi dùng từ “đầu tư nợ phải trả” thay vì “giữ dự trữ” có chủ ý: thay vì chỉ lưu ký các khoản vốn với cùng mức rủi ro và thời hạn, Tether chủ động quyết định phân bổ tài sản và hưởng chênh lệch giữa lợi suất tài sản với chi phí (gần như bằng 0) của nợ phải trả, vận hành theo các nguyên tắc lỏng lẻo về cách sử dụng tài sản.
Ở khía cạnh này, Tether giống ngân hàng hơn là đơn vị chuyển tiền—một ngân hàng chưa được quản lý. Đơn giản nhất, ngân hàng buộc phải duy trì một lượng vốn kinh tế tối thiểu (ở đây tôi dùng vốn và tài sản ròng thay thế cho nhau—các bạn FIG hãy thông cảm) để hấp thụ biến động dự kiến lẫn bất ngờ trong danh mục tài sản, cùng với một số yếu tố khác. Yêu cầu này tồn tại vì lý do: ngân hàng được hưởng đặc quyền độc quyền do nhà nước trao quyền về việc bảo vệ tiền của hộ gia đình và doanh nghiệp, và đặc quyền đó đòi hỏi phải có vùng đệm tương ứng trước các rủi ro tiềm ẩn trên bảng cân đối.
Đối với ngân hàng, cơ quan quản lý đặc biệt quan tâm đến ba vấn đề:
-
Các loại rủi ro ngân hàng phải tính đến- Bản chất của những gì được coi là vốn- Lượng vốn ngân hàng phải nắm giữ
Các loại rủi ro → Cơ quan quản lý quy định rõ các loại rủi ro có thể làm giảm giá trị tài sản của ngân hàng khi tài sản đó được dùng để thanh toán nghĩa vụ nợ:
-
Rủi ro tín dụng: khả năng người vay không thực hiện đầy đủ nghĩa vụ khi đến hạn—loại rủi ro này chiếm 80–90% tài sản có trọng số rủi ro của phần lớn G-SIB- Rủi ro thị trường: rủi ro giá trị tài sản (dù không xảy ra rủi ro tín dụng hay đối tác) biến động bất lợi so với loại tiền của nghĩa vụ nợ. Đây là trường hợp người gửi tiền kỳ vọng nhận USD nhưng tổ chức lại nắm giữ vàng hoặc $BTC. Rủi ro lãi suất cũng thuộc nhóm này. Loại rủi ro này chiếm 2–5% tài sản có trọng số rủi ro- Rủi ro vận hành: rủi ro phát sinh từ hoạt động kinh doanh như gian lận, lỗi hệ thống, tổn thất pháp lý và các sự cố nội bộ khác có thể ảnh hưởng đến bảng cân đối. Loại rủi ro này là phần dư trên RWAs
Các yêu cầu này tạo thành Trụ cột I của khung vốn Basel—vẫn là hệ thống chủ đạo để xác định vốn thận trọng ở các tổ chức được quản lý. Vốn là nguyên liệu đầu vào cần thiết để đảm bảo bảng cân đối có đủ giá trị đáp ứng nhu cầu rút vốn (ở tốc độ thông thường—rủi ro thanh khoản) từ các chủ sở hữu nghĩa vụ nợ.
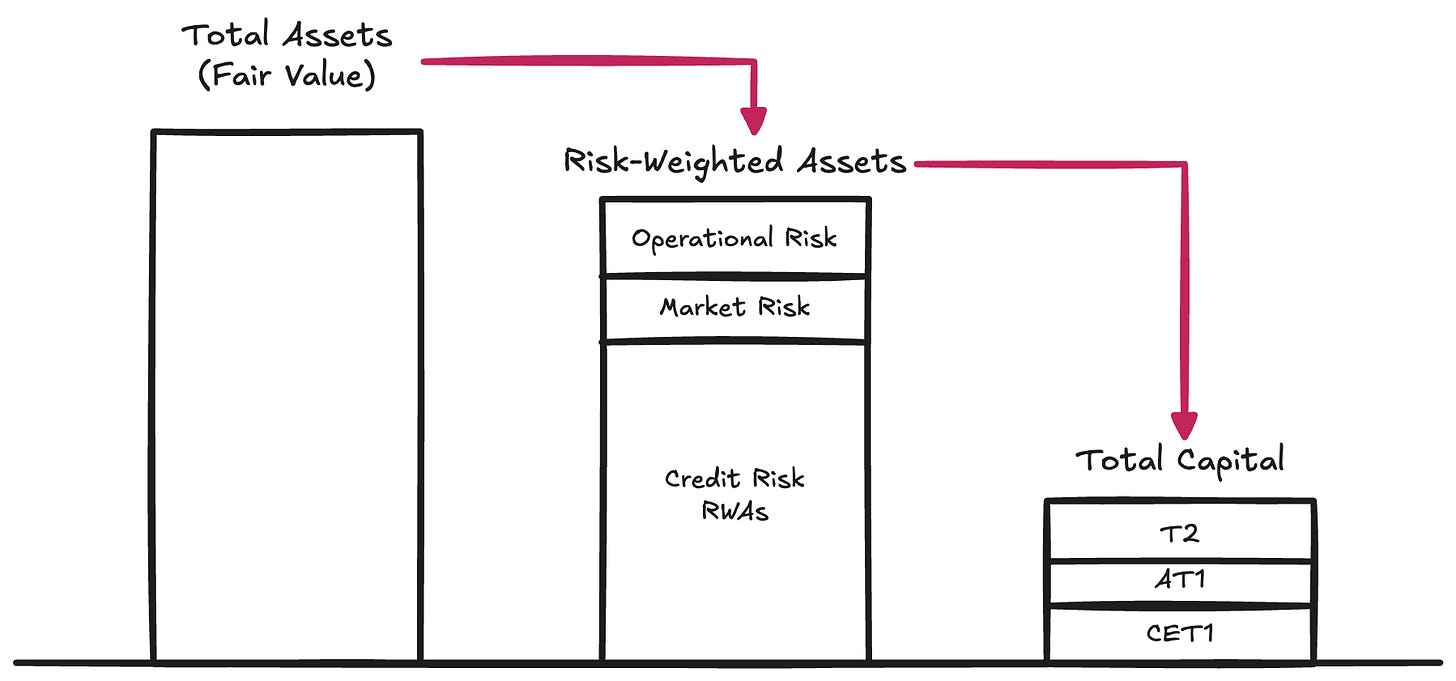
Bản chất vốn → Vốn chủ sở hữu là loại hình đắt đỏ nhất—là hình thức junior nhất, đồng thời là chi phí tài trợ doanh nghiệp cao nhất. Qua nhiều năm, ngân hàng đã sáng tạo ra nhiều cách giảm lượng và chi phí vốn chủ sở hữu cần thiết. Điều này dẫn đến sự xuất hiện của hàng loạt công cụ lai—chứng khoán được thiết kế để về mặt kinh tế giống nợ, nhưng lại đáp ứng các tiêu chí quản lý để được coi là vốn chủ sở hữu. Ví dụ gồm trái phiếu vĩnh viễn thứ cấp không có kỳ hạn và có thể hấp thụ lỗ; trái phiếu chuyển đổi có điều kiện—CoCos, tự động chuyển thành vốn chủ sở hữu khi vốn giảm dưới ngưỡng; và các công cụ Tier 1 bổ sung, có thể bị ghi giảm hoàn toàn trong trường hợp căng thẳng, như đã thấy rõ nhất trong giải quyết Credit Suisse. Vì sự đa dạng này, cơ quan quản lý phân biệt các chất lượng vốn khác nhau. Common Equity Tier 1 đứng đầu: hình thức vốn kinh tế thuần túy nhất, hấp thụ lỗ tốt nhất. Bên dưới là các công cụ kém tinh khiết hơn.
Tuy nhiên, với mục đích phân tích, ta có thể bỏ qua các phân loại nội bộ này và chỉ tập trung vào khái niệm Tổng vốn—vùng đệm tổng thể để hấp thụ lỗ trước khi chủ nợ bị ảnh hưởng.
Lượng vốn → Sau khi ngân hàng đã xác định trọng số rủi ro cho tài sản (và tuân thủ phân loại vốn của cơ quan quản lý), giám sát viên áp dụng các tỷ lệ tối thiểu phải nắm giữ so với tài sản có trọng số rủi ro. Theo Trụ cột I, ngưỡng chuẩn gồm:
-
Common Equity Tier 1 (CET1): 4,5% RWAs- Tier 1: 6,0% RWAs (bao gồm CET1)- Tổng vốn: 8,0% RWAs (bao gồm CET1 và Tier 1)
Basel III bổ sung các vùng đệm đặc biệt:
-
Vùng đệm bảo toàn vốn (CCB): +2,5% CET1- Vùng đệm vốn chống chu kỳ (CCyB): 0–2,5%, tùy điều kiện vĩ mô- Phụ phí G-SIB: 1–3,5% cho các ngân hàng có tầm quan trọng hệ thống
Thực tế, các ngân hàng lớn phải duy trì tỷ lệ CET1 7–12%+ và Tổng vốn 10–15%+ trong điều kiện Trụ cột I thông thường. Nhưng cơ quan quản lý không chỉ dừng ở Trụ cột I. Họ còn áp dụng các chế độ kiểm tra sức chịu đựng và, nếu cần, bổ sung vốn—gọi là Trụ cột II. Do đó, yêu cầu vốn thực tế có thể vượt quá 15%. Bạn muốn biết thêm về thành phần bảng cân đối, quản trị rủi ro và lượng vốn ngân hàng nắm giữ? Hãy xem Trụ cột III của họ—không đùa đâu.
Làm mốc tham chiếu, dữ liệu năm 2024 cho thấy các G-SIB toàn cầu duy trì tỷ lệ CET1 trung bình khoảng 14,5%, và tỷ lệ Tổng vốn khoảng 17,5–18,5% RWAs.
Tether: một ngân hàng chưa được quản lýGiờ ta đã thấy vì sao tranh luận về việc Tether tốt, xấu, có thanh khoản, mất thanh khoản, FUD, gian lận hay bất cứ điều gì đều không đúng trọng tâm. Câu hỏi thực sự đơn giản và mang tính cấu trúc hơn: Tether có đủ Tổng vốn để hấp thụ biến động danh mục tài sản không?
Tether không công bố báo cáo Trụ cột III (tham khảo tại đây của UniCredit); thay vào đó, họ chỉ cung cấp báo cáo dự trữ sơ sài—xem mới nhất tại đây. Thông tin này rất ít so với chuẩn Basel, nhưng vẫn đủ để ước tính sơ bộ tài sản có trọng số rủi ro của Tether.
Bảng cân đối của Tether khá đơn giản:
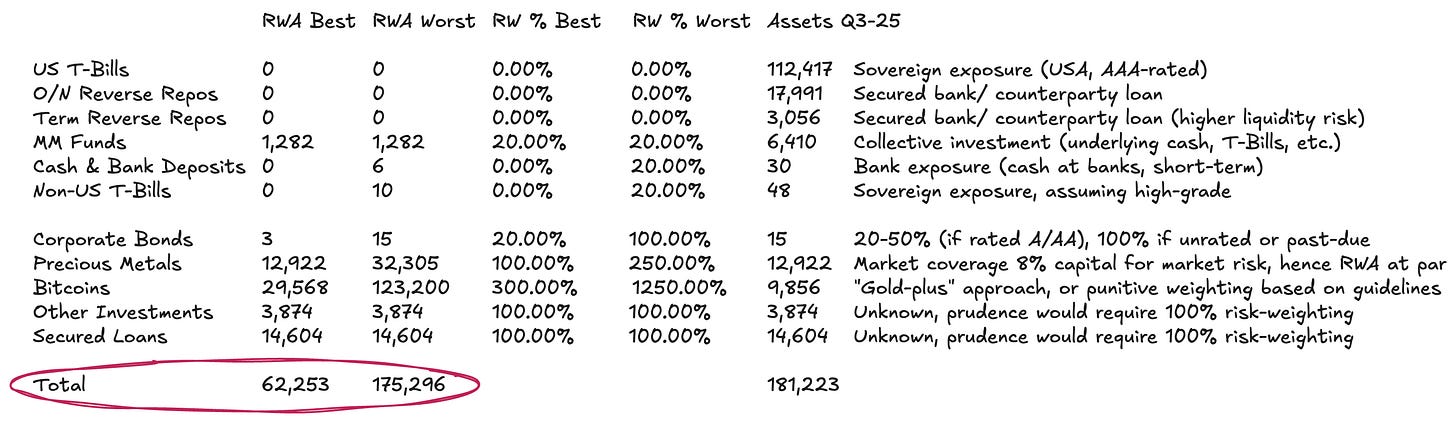
- Khoảng 77% là công cụ thị trường tiền tệ và các tài sản tương đương tiền USD—nhóm này có trọng số rủi ro tối thiểu hoặc bằng 0 theo Chuẩn hóa- Khoảng 13% là hàng hóa vật lý và số hóa- Phần còn lại là các khoản vay và đầu tư khác chưa thể đánh giá rõ từ báo cáo
Phân loại trọng số rủi ro (2) cần phân tích kỹ. Theo hướng dẫn Basel tiêu chuẩn, $BTC bị áp mức trọng số rủi ro phạt 1.250%. Với yêu cầu Tổng vốn 8% trên RWAs—xem trên, nghĩa là cơ quan quản lý đòi hỏi dự trữ đầy đủ cho $BTC—áp dụng tỷ lệ vốn 1-1, giả định không có khả năng hấp thụ lỗ. Chúng tôi đưa điều này vào kịch bản xấu nhất, dù rõ ràng là lỗi thời—đặc biệt với một đơn vị phát hành nợ phải trả lưu chuyển trên thị trường crypto. Chúng tôi cho rằng $BTC nên được xem nhất quán là hàng hóa số. Có khung và thực tiễn rõ ràng cho xử lý hàng hóa vật lý như vàng—Tether nắm giữ lượng lớn vàng: khi được lưu ký trực tiếp (như với phần vàng của Tether và chắc chắn với $BTC) thì không có rủi ro tín dụng hay đối tác. Rủi ro chỉ là rủi ro thị trường, vì nợ phải trả được định giá bằng USD thay vì hàng hóa. Ngân hàng thường giữ vùng đệm vốn 8–20% cho vị thế vàng để giảm biến động giá—tương đương trọng số rủi ro 100–250%. Lý luận này có thể áp dụng cho $BTC, điều chỉnh theo mức biến động rất khác biệt. BTC ghi nhận biến động hàng năm 45–70% sau khi ETF được chấp thuận—so với 12–15% với vàng—do đó một cách đơn giản là nhân trọng số rủi ro lên khoảng 3 lần so với vàng.
Với nhóm (3), danh mục cho vay hoàn toàn không minh bạch. Không có thông tin về bên vay, kỳ hạn hay tài sản đảm bảo, lựa chọn duy nhất hợp lý là áp trọng số rủi ro 100%. Điều này vẫn là ưu ái, trong bối cảnh thiếu thông tin tín dụng.
Kết hợp các giả định trên, với tổng tài sản khoảng $181,2 tỷ, RWAs của Tether dao động từ khoảng $62,3 tỷ đến $175,3 tỷ, tùy cách xử lý danh mục hàng hóa.
Vị thế vốn của TetherGiờ ta có thể bổ sung mảnh ghép cuối cùng và xem xét vốn chủ sở hữu hoặc dự trữ vượt mức của Tether, không phải tuyệt đối mà là so với RWAs. Nói cách khác: Tỷ lệ Tổng vốn—TCR của Tether là bao nhiêu, và so với ngưỡng tối thiểu của cơ quan quản lý cùng thực tiễn thị trường như thế nào? Đây là phần bài toán mang tính quan điểm. Vì vậy, mục tiêu của tôi không phải đưa ra kết luận cuối cùng về việc Tether có đủ vốn để làm yên tâm người nắm giữ $USDT hay không, mà là cung cấp khung để độc giả phân tích vấn đề thành các phần dễ tiếp cận và tự đánh giá khi không có chế độ quản lý thận trọng chính thức.
Giả định dự trữ vượt mức khoảng $6,8 tỷ, Tỷ lệ Tổng vốn của Tether sẽ dao động từ 10,89% đến 3,87%, chủ yếu tùy cách xử lý rủi ro $BTC và mức độ thận trọng với biến động giá. Dự trữ đầy đủ cho $BTC, dù phù hợp với cách tiếp cận nghiêm khắc nhất của Basel, theo tôi là quá mức. Kịch bản hợp lý hơn là giả định vùng đệm vốn đủ chịu đựng biến động giá $BTC 30–50%, hoàn toàn nằm trong lịch sử quan sát.
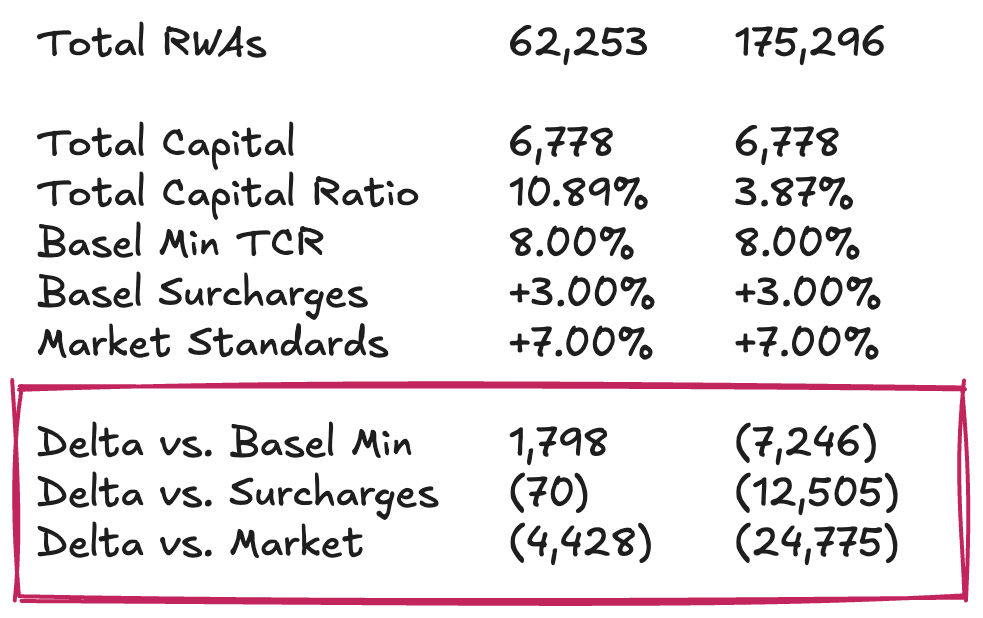
Theo kịch bản cơ sở này, Tether được xem là có mức thế chấp hợp lý so với yêu cầu tối thiểu của khung quản lý. Tuy nhiên, so với chuẩn thị trường (nghĩa là các ngân hàng lớn, vốn hóa tốt) thì bức tranh kém tích cực hơn. Theo chuẩn đó, Tether sẽ cần bổ sung khoảng $4,5 tỷ vốn để duy trì lượng phát hành $USDT hiện tại. Nếu áp cách xử lý khắt khe nhất với $BTC, thiếu hụt vốn sẽ là $12,5–25 tỷ, theo tôi là không phù hợp và không thực tế.
Độc lập hay hợp nhất → Lập luận đối trọng tiêu chuẩn của Tether về thế chấp là, ở cấp độ Tập đoàn, họ có một khoản lợi nhuận giữ lại rất lớn. Và con số này không hề nhỏ: cuối năm 2024, Tether báo lãi ròng hàng năm trên $13 tỷ và vốn chủ sở hữu Tập đoàn vượt $20 tỷ. Gần đây, báo cáo kiểm toán quý III năm 2025 cho thấy lợi nhuận lũy kế trên $10 tỷ. Lập luận phản biện là, không có khoản nào trong số này được coi là vốn quản lý theo nghĩa chặt chẽ cho người nắm giữ $USDT. Các khoản lợi nhuận giữ lại (bên nợ phải trả) và đầu tư sở hữu (bên tài sản) nằm ở cấp Tập đoàn, ngoài phạm vi dự trữ tách biệt, và Tether có quyền nhưng không có nghĩa vụ chuyển xuống cho đơn vị phát hành nếu có sự cố. Việc phân tách nghĩa vụ nợ dường như chính là lý do ban lãnh đạo có quyền chọn tái cấp vốn cho mảng token—nhưng không có cam kết cứng. Xem lợi nhuận giữ lại của Tập đoàn như vốn hấp thụ lỗ hoàn toàn cho $USDT là lạc quan. Đánh giá nghiêm túc cần xem xét bảng cân đối Tập đoàn, bao gồm vị thế trong dự án năng lượng tái tạo, khai thác bitcoin, AI và hạ tầng dữ liệu, viễn thông P2P, giáo dục, đất đai và cổ phần trong các công ty khai thác vàng và bản quyền. Giá trị thực của vùng đệm vốn đó phụ thuộc vào hiệu quả và tính thanh khoản của các tài sản rủi ro này—và vào ý chí của Tether, trong khủng hoảng, bán chúng để bảo vệ người nắm giữ token.
Nếu bạn kỳ vọng một câu trả lời dứt khoát, tôi e rằng bạn sẽ thất vọng. Nhưng đó cũng là cách Dirt Roads vận hành. Hành trình mới là phần thưởng.
Tuyên bố miễn trừ trách nhiệm:
- Bài viết này được đăng lại từ [Dirt Roads]. Mọi bản quyền thuộc về tác giả gốc [[Luca Prosperi](https://substack.com/@ dirtroads)]. Nếu có ý kiến về việc đăng lại, vui lòng liên hệ đội ngũ Gate Learn, họ sẽ xử lý kịp thời.- Tuyên bố miễn trừ trách nhiệm: Quan điểm và ý kiến trong bài viết này hoàn toàn thuộc về tác giả, không cấu thành bất kỳ lời khuyên đầu tư nào.- Bản dịch bài viết sang các ngôn ngữ khác do đội ngũ Gate Learn thực hiện. Trừ khi có thông báo, nghiêm cấm sao chép, phân phối hoặc đạo văn bản dịch.







