Stablecoin là các tài sản kỹ thuật số được thiết kế để duy trì giá trị tương đối ổn định thông qua dự trữ tiền pháp định, tài sản kỹ thuật số thế chấp hoặc các cơ chế khác. Stablecoin được sử dụng rộng rãi trong giao dịch crypto, thanh toán on-chain, thanh toán xuyên biên giới và tài chính phi tập trung. Do stablecoin neo theo USD chiếm phần lớn thị trường, những thay đổi về nguồn cung của các tài sản này cũng đã trở thành một chỉ báo quan trọng để quan sát thanh khoản trên thị trường tài sản kỹ thuật số.
Ngày 1 tháng 11 năm 2026, thị trường stablecoin xuất hiện những dấu hiệu thu hẹp mới. Theo dữ liệu của Sumcap, nguồn cung stablecoin toàn cầu đã giảm xuống khoảng 298,5 tỷ USD, giảm khoảng 3,1 tỷ USD so với ngày 28 tháng 10 và chạm mức thấp nhất kể từ tháng 8. So với mức đỉnh tạm thời khoảng 315,5 tỷ USD vào tháng 5 năm 2026, tổng nguồn cung đã giảm khoảng 17 tỷ USD. Đồng thời, những thay đổi về nguồn cung USDT và USDC, cùng với thị phần ngày càng tăng của các stablecoin khác, cho thấy thị trường stablecoin đang diễn ra những điều chỉnh về cơ cấu.
Tuy nhiên, liệu nguồn cung stablecoin giảm có đồng nghĩa với việc nhà đầu tư đang rời khỏi thị trường crypto? Việc phát hành stablecoin mới có nhất thiết thúc đẩy Bitcoin tăng giá không? Những loại hoạt động luân chuyển vốn nào có thể được phản ánh qua thay đổi số dư stablecoin trên sàn giao dịch? Để hiểu rõ các vấn đề này, trước hết cần phân biệt giữa việc phát hành stablecoin, mua lại, chuyển khoản và dòng vốn trên sàn giao dịch.
Những điểm chính
- Vào đầu tháng 11 năm 2026, nguồn cung stablecoin toàn cầu giảm xuống khoảng 298,5 tỷ USD, thấp hơn khoảng 3,1 tỷ USD so với ngày 28 tháng 10, phản ánh sự thu hẹp gần đây của toàn bộ thị trường stablecoin.
- Phát hành ròng stablecoin là một chỉ báo quan trọng để quan sát những thay đổi về vốn trên thị trường, nhưng nguồn cung giảm không nhất thiết có nghĩa là một lượng vốn tương đương đã trực tiếp rời khỏi thị trường crypto.
- Việc phát hành và mua lại các stablecoin được bảo chứng bằng tiền pháp định như USDT và USDC làm thay đổi số lượng token đang lưu hành. Tuy nhiên, việc chuyển khoản on-chain và hoạt động bridge xuyên chuỗi không nhất thiết làm thay đổi tổng nguồn cung toàn cầu.
- Để đánh giá dòng vốn, nhà đầu tư cần xem xét đồng thời hoạt động phát hành ròng stablecoin, số dư trên sàn giao dịch, phân bổ vốn on-chain, khối lượng giao dịch và giá thị trường, thay vì chỉ dựa vào một chỉ báo duy nhất.
Vì sao nguồn cung stablecoin giảm xuống còn 298,5 tỷ USD?
Nguồn cung stablecoin thường đề cập đến tổng số stablecoin đã được phát hành và được tính là đang lưu hành trên thị trường. Đối với các token neo theo USD có giá tương đối ổn định, giá trị nguồn cung tính theo USD thường gần tương đương với số lượng token đang lưu hành. Vì vậy, thị trường thường sử dụng tổng vốn hóa thị trường stablecoin để đo lường quy mô của thị trường.
Trong năm 2025, thị trường stablecoin mở rộng nhanh chóng, với tổng nguồn cung tăng từ khoảng 203,2 tỷ USD lên 303,7 tỷ USD, tương đương mức tăng gần 49%. Sau khi bước sang năm 2026, xu hướng tăng trưởng này đã thay đổi. Tổng nguồn cung stablecoin đạt mức cao tạm thời khoảng 315,5 tỷ USD vào tháng 5, sau đó giảm dần xuống khoảng 298,5 tỷ USD vào đầu tháng 11.
Thay đổi này đáng được theo dõi, nhưng không thể đơn giản được diễn giải là sự thu hẹp đồng loạt của tất cả stablecoin. Theo các số liệu liên quan, kể từ đầu năm 2026, nguồn cung USDT đã giảm khoảng 5,3 tỷ USD và nguồn cung USDC giảm khoảng 4 tỷ USD, trong khi tổng nguồn cung của các stablecoin khác tăng khoảng 7,2 tỷ USD. Điều này cho thấy một phần nhu cầu có thể đã chuyển từ các stablecoin dẫn đầu truyền thống sang những đơn vị phát hành khác hoặc các loại sản phẩm stablecoin khác.
Ngoài ra, nguồn cung stablecoin có thể chịu ảnh hưởng từ việc phân bổ vốn của tổ chức, nhu cầu mua lại của người dùng, thay đổi trong hoạt động giao dịch, việc chuyển đổi giữa các stablecoin và sự khác biệt về phương pháp thống kê. Các nền tảng dữ liệu khác nhau có thể có phạm vi bao phủ khác nhau đối với nguồn cung lưu hành, tài sản xuyên chuỗi và các loại stablecoin đặc thù. Vì vậy, tổng số liệu của các nền tảng này tại cùng một thời điểm có thể không giống nhau.
Phát hành ròng stablecoin là gì và vì sao có thể phản ánh những thay đổi về vốn?
Phát hành ròng stablecoin là chênh lệch giữa số lượng được phát hành mới và số lượng được mua lại, đốt trong một khoảng thời gian nhất định. Đối với các stablecoin lớn được bảo chứng bằng tiền pháp định như USDT và USDC, khách hàng tổ chức đủ điều kiện thường có thể đổi tiền pháp định lấy stablecoin thông qua các kênh liên quan của đơn vị phát hành, hoặc hoàn trả stablecoin cho đơn vị phát hành để yêu cầu mua lại.
Khi lượng phát hành lớn hơn lượng mua lại, nguồn cung lưu hành sẽ tăng, tạo ra phát hành ròng. Khi lượng mua lại lớn hơn lượng phát hành, nguồn cung lưu hành sẽ giảm, tạo ra mua lại ròng.
Ví dụ, giả sử một stablecoin có 1 tỷ USD được phát hành mới và 700 triệu USD được mua lại trong cùng một ngày. Lượng phát hành ròng sẽ là 300 triệu USD. Nếu lượng phát hành mới chỉ là 400 triệu USD trong khi lượng mua lại đạt 900 triệu USD, phát hành ròng sẽ âm 500 triệu USD, cho thấy đã xảy ra mua lại ròng trong giai đoạn đó.
Phát hành ròng có thể phản ánh hướng mở rộng hoặc thu hẹp của nguồn cung stablecoin. Đối với stablecoin được bảo chứng bằng tiền pháp định, việc phát hành ròng kéo dài có thể cho thấy nhu cầu thị trường đối với stablecoin đang tăng, trong khi việc mua lại ròng kéo dài có thể cho thấy một số người nắm giữ muốn chuyển đổi stablecoin sang tiền pháp định hoặc các tài sản khác.
Tuy nhiên, việc đúc stablecoin on-chain không nhất thiết có nghĩa là token đã đi vào thị trường lưu hành cuối cùng. Một số đơn vị phát hành có thể tạo token tồn kho trước và đưa chúng vào lưu hành dựa trên nhu cầu của khách hàng. Vì vậy, khi theo dõi hoạt động phát hành ròng, tốt nhất nên sử dụng nguồn cung lưu hành được đơn vị phát hành xác nhận cùng dữ liệu mua lại thực tế, thay vì chỉ cộng tất cả các sự kiện đúc token.
Mua lại stablecoin khác gì so với chuyển khoản on-chain thông thường?
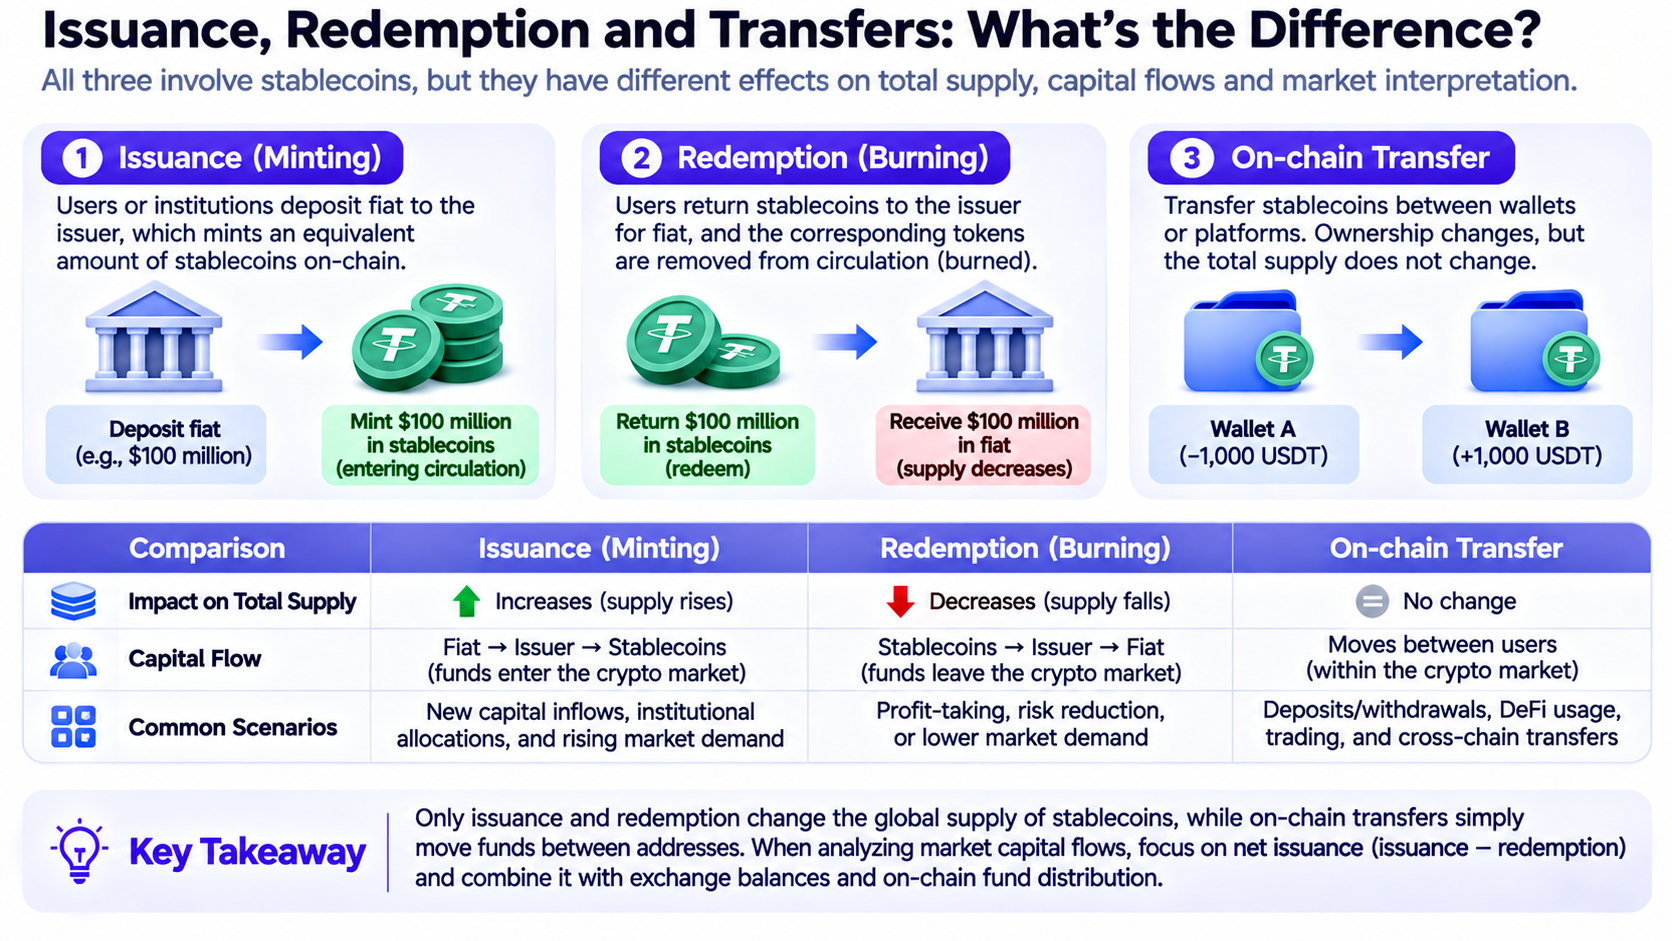
Mua lại stablecoin và chuyển khoản on-chain là hai khái niệm khác nhau. Chuyển khoản on-chain thường chỉ di chuyển stablecoin giữa các địa chỉ khác nhau. Ví dụ, khi người dùng chuyển 10.000 USDT từ ví cá nhân đến một sàn giao dịch hoặc chuyển token từ địa chỉ này sang địa chỉ khác trên mạng Ethereum, người nắm giữ token đã thay đổi, nhưng tổng nguồn cung stablecoin nhìn chung không giảm do giao dịch đó.
Hoạt động mua lại liên quan đến việc stablecoin rời khỏi nguồn cung lưu hành. Đối với những khách hàng đáp ứng các yêu cầu mua lại của đơn vị phát hành, quy trình thường bao gồm gửi stablecoin cho đơn vị phát hành, hoàn tất quy trình kiểm tra liên quan và nhận số tiền pháp định tương ứng. Stablecoin được mua lại có thể bị đốt hoặc bị loại khỏi nguồn cung lưu hành thông qua các phương thức quản lý tồn kho khác.
Sự khác biệt có thể được hiểu qua các ví dụ sau:
| Hoạt động |
Thay đổi về vốn hoặc token |
Nguồn cung toàn cầu |
| Phát hành 100 triệu USD USDC và đưa vào lưu hành |
Bổ sung stablecoin mới |
Tăng |
| Mua lại và đốt 100 triệu USD USDC |
Stablecoin rời khỏi nguồn cung lưu hành |
Giảm |
| Người dùng nạp USDC vào sàn giao dịch |
Chuyển khoản giữa các địa chỉ |
Thường không thay đổi |
| Người dùng chuyển USDT từ Ethereum sang Tron |
Phân bổ lại giữa các mạng |
Thường không thay đổi |
| Người dùng sử dụng USDT để mua BTC |
Thay đổi quyền sở hữu stablecoin |
Thường không thay đổi |
Việc chuyển khoản xuyên chuỗi cần được đặc biệt chú ý đến cơ chế triển khai bên dưới. Một số cơ chế xuyên chuỗi khóa tài sản trên chuỗi ban đầu và phát hành tài sản tương ứng trên chuỗi đích, trong khi các cơ chế khác sử dụng phương thức đốt và đúc nguyên bản. Khi phân tích tổng nguồn cung, cần tránh tính hai lần tài sản bị khóa và tài sản được ánh xạ tương ứng.
Do đó, khi theo dõi những thay đổi về dòng vốn stablecoin, cần phân biệt rõ giữa việc nguồn cung thực tế tăng hoặc giảm và việc các khoản tiền hiện có di chuyển trong nội bộ hệ thống.
Nguồn cung stablecoin giảm có đồng nghĩa với việc vốn đang rời khỏi thị trường crypto không?
Nguồn cung stablecoin giảm thường có nghĩa là lượng stablecoin đang lưu hành đã giảm, nhưng không thể trực tiếp được hiểu là một lượng vốn tương đương đã rời khỏi toàn bộ thị trường crypto.
- Nhà đầu tư có thể đổi stablecoin lấy tiền pháp định và hoàn tất việc mua lại thông qua đơn vị phát hành. Trong trường hợp này, nguồn cung stablecoin giảm có mối liên hệ tương đối trực tiếp với việc tiền pháp định rời khỏi hệ thống stablecoin.
- Vốn có thể chuyển từ stablecoin này sang stablecoin khác. Ví dụ, một tổ chức có thể giảm lượng USDC nắm giữ trong khi tăng phân bổ vào các stablecoin khác. Trong quá trình này, nguồn cung USDC có thể giảm, nhưng nếu các stablecoin khác đồng thời tăng trưởng thì tổng nguồn cung stablecoin neo theo USD có thể không thay đổi đáng kể.
- Nhà đầu tư có thể sử dụng stablecoin để mua BTC, ETH hoặc các tài sản kỹ thuật số khác. Mặc dù những giao dịch này làm thay đổi cơ cấu tài sản của nhà đầu tư, stablecoin nhìn chung được chuyển cho người bán thay vì biến mất do giao dịch.
- Một phần vốn có thể chuyển sang trái phiếu chính phủ được token hóa, quỹ thị trường tiền tệ hoặc các sản phẩm tạo lợi suất on-chain khác. Nếu những sản phẩm này không được tính là stablecoin, thay đổi trong phân bổ vốn có thể làm giảm nguồn cung stablecoin mà không có nghĩa là vốn đã hoàn toàn rời khỏi hệ thống tài chính on-chain.
- Giá trị nguồn cung tính theo USD cũng có thể chịu ảnh hưởng từ việc mất neo, phạm vi bao phủ dữ liệu và thay đổi trong phân loại tài sản.
Do đó, sự thu hẹp nguồn cung stablecoin phản ánh chính xác hơn sự thay đổi trong số dư stablecoin đang tồn tại, thay vì phản ánh toàn bộ lượng vốn ròng chảy ra khỏi thị trường crypto.
Có thể sử dụng phát hành ròng USDT và USDC để đánh giá thanh khoản thị trường như thế nào?
USDT và USDC là những thành phần chính của thị trường stablecoin neo theo USD. Theo dõi những thay đổi về nguồn cung của hai stablecoin này có thể giúp làm rõ nhu cầu stablecoin của các nhóm tham gia thị trường khác nhau.
Tính đến ngày 1 tháng 11 năm 2026, các nền tảng dữ liệu liên quan ghi nhận nguồn cung USDT đang lưu hành khoảng 179,7 tỷ USD và nguồn cung USDC khoảng 71,9 tỷ USD. Hai stablecoin này vẫn chiếm phần lớn thị trường stablecoin neo theo USD.
Tuy nhiên, cơ cấu người dùng, kênh phát hành, phân bổ on-chain và trường hợp sử dụng của hai stablecoin không giống nhau. Vì vậy, cùng một mức phát hành ròng có thể không tương ứng với cùng một loại nhu cầu thị trường.
Ví dụ, tăng trưởng nguồn cung USDT có thể liên quan đến hoạt động phân bổ vốn trên sàn giao dịch, chuyển tiền xuyên biên giới và các trường hợp sử dụng khác. Tăng trưởng nguồn cung USDC có thể đến từ hoạt động thanh toán của tổ chức, ứng dụng DeFi hoặc nhu cầu thanh toán. Không trường hợp nào trong số này có thể được xác nhận chỉ dựa trên dữ liệu phát hành. Cần kiểm tra thêm đích đến thực tế của dòng vốn.
Có thể đặc biệt theo dõi ba khía cạnh sau:
- Khía cạnh thời gian: Phân biệt thay đổi trong một ngày, 7 ngày và 30 ngày để tránh nhầm lẫn một đợt mua lại lớn trong ngắn hạn với xu hướng dài hạn.
- Khía cạnh tài sản: So sánh thay đổi về nguồn cung USDT, USDC và các stablecoin khác để xác định liệu vốn có đang chuyển dịch giữa các sản phẩm hay không.
- Khía cạnh mạng lưới: Theo dõi thay đổi số dư stablecoin trên các mạng như Ethereum, Tron, Solana và Base để xác định liệu phân bổ vốn giữa các hệ sinh thái khác nhau có đang thay đổi hay không.
Ví dụ, nếu tổng nguồn cung USDC giảm trong khi số dư USDC trên một mạng cụ thể tăng, điều này có thể cho thấy mạng đó đã nhận được phân bổ USDC lớn hơn. Hai hiện tượng này không mâu thuẫn, vì thay đổi về nguồn cung toàn cầu và thay đổi về phân bổ giữa các mạng là hai khía cạnh khác nhau.
Số dư stablecoin trên sàn giao dịch có thể cho chúng ta biết điều gì?
Số dư stablecoin trên sàn giao dịch là lượng stablecoin được nắm giữ bởi các địa chỉ liên quan đến sàn giao dịch mà các nền tảng dữ liệu xác định được. Chỉ báo này thường được sử dụng để phân tích lượng stablecoin có sẵn trên các sàn giao dịch, nhưng về bản chất khác với phát hành ròng stablecoin. Phát hành ròng stablecoin đo lường những thay đổi trong tổng nguồn cung token trên thị trường, trong khi số dư trên sàn giao dịch đo lường lượng token do một nhóm địa chỉ cụ thể nắm giữ. Ngay cả khi nguồn cung stablecoin toàn cầu không thay đổi, việc người dùng nạp vào hoặc rút khỏi sàn giao dịch vẫn có thể khiến số dư trên sàn biến động đáng kể.
Ví dụ, nếu số dư stablecoin trên một sàn giao dịch tăng từ 5 tỷ USD lên 6 tỷ USD, điều này có thể cho thấy lượng tiền người dùng nạp vào tăng, hoặc có thể liên quan đến việc chuyển vốn nội bộ, hoạt động lưu ký của tổ chức hoặc hợp nhất địa chỉ. Tương tự, số dư trên sàn giao dịch giảm không thể trực tiếp chứng minh rằng nhà đầu tư đang mua tài sản crypto. Người dùng có thể chỉ đang rút stablecoin về ví tự lưu ký, giao thức DeFi hoặc các nền tảng giao dịch khác.
Để tránh diễn giải sai, có thể phân tích thay đổi số dư trên sàn giao dịch cùng với khối lượng giao dịch giao ngay, độ sâu sổ lệnh, phát hành ròng stablecoin và giá của các tài sản lớn.
| Kết hợp các quan sát |
Có thể cho thấy |
Điểm cần cân nhắc |
| Nguồn cung stablecoin tăng và số dư trên sàn giao dịch tăng |
Stablecoin mới phát hành đang đi vào các nền tảng giao dịch |
Không nhất thiết có nghĩa là nhu cầu mua đã hình thành |
| Nguồn cung không đổi và số dư trên sàn giao dịch tăng |
Stablecoin hiện có đang được chuyển lên sàn giao dịch |
Có thể chỉ phản ánh hoạt động chuyển vốn |
| Nguồn cung giảm và số dư trên sàn giao dịch giảm |
Sự thu hẹp stablecoin và mức giảm số dư trên sàn giao dịch xảy ra đồng thời |
Hai thay đổi này có thể không có quan hệ nhân quả trực tiếp |
| Nguồn cung tăng và số dư trên sàn giao dịch giảm |
Stablecoin có thể đang được phân bổ rộng hơn đến các địa chỉ ngoài sàn giao dịch |
Cần kiểm tra thêm các trường hợp sử dụng trong DeFi, thanh toán và lưu ký |
Cũng cần lưu ý rằng các nền tảng bên thứ ba có thể không xác định được tất cả địa chỉ của sàn giao dịch. Không thể đồng nhất thay đổi số dư với dòng vốn ròng vào hoặc ra đã được xác minh.
Vì sao khối lượng giao dịch on-chain vẫn có thể tăng khi nguồn cung stablecoin giảm?
Nguồn cung stablecoin và khối lượng giao dịch stablecoin đo lường những hiện tượng khác nhau. Nguồn cung phản ánh số lượng stablecoin tồn tại trên thị trường tại một thời điểm nhất định, trong khi khối lượng giao dịch phản ánh lượng vốn được chuyển trong một khoảng thời gian nhất định. Cùng một đơn vị stablecoin có thể được luân chuyển nhiều lần giữa người dùng, sàn giao dịch, nhà cung cấp dịch vụ thanh toán và các ứng dụng on-chain.
Ví dụ, giả sử thị trường có 10 tỷ USD stablecoin. Nếu số stablecoin này được chuyển nhiều lần trong trung bình một tháng, tổng khối lượng giao dịch có thể vượt xa 10 tỷ USD.
Một nghiên cứu do CoinDesk Research công bố ngày 30 tháng 10 năm 2026 cho thấy trong 9 tháng đầu năm 2026, tổng nguồn cung stablecoin thay đổi tương đối ít, trong khi khối lượng chuyển khoản hàng tháng đã điều chỉnh tăng từ khoảng 230 tỷ USD vào tháng 1 lên khoảng 325 tỷ USD vào tháng 9, tương đương mức tăng khoảng 41,4%.
Điều này cho thấy hoạt động sử dụng stablecoin và tăng trưởng nguồn cung có thể diễn biến khác nhau. Ngay cả khi tốc độ phát hành mới chậm lại, stablecoin hiện có vẫn có thể hỗ trợ nhiều hoạt động thanh toán và chuyển vốn hơn. Tuy nhiên, không thể trực tiếp đồng nhất khối lượng chuyển khoản on-chain với khối lượng thanh toán thương mại thực tế. Chuyển vốn giữa các sàn giao dịch, hoạt động xuyên chuỗi, việc thanh lý DeFi và giao dịch tự động đều có thể tạo ra số lượng lớn giao dịch chuyển khoản. Vì vậy, để xác định liệu stablecoin có thực sự ghi nhận nhu cầu thanh toán cao hơn hay không, cần sử dụng dữ liệu đã được phân loại và điều chỉnh.
Có thể xây dựng khung phân tích dòng vốn stablecoin như thế nào?
Đối với nhà đầu tư thông thường, việc phân tích dòng vốn stablecoin không cần đến các mô hình phức tạp. Có thể tiến hành từng bước, bắt đầu từ nguồn cung tổng thể rồi chuyển sang hoạt động giao dịch cụ thể.
- Quan sát thay đổi trong nguồn cung stablecoin toàn cầu. Sử dụng dữ liệu 7 ngày, 30 ngày và theo quý để xác định liệu toàn bộ thị trường đang mở rộng, thu hẹp hay đi ngang.
- Phân tích các stablecoin lớn. Theo dõi thay đổi của những tài sản như USDT, USDC, USDe và USDS để xác định liệu sự thu hẹp tổng thể chỉ tập trung ở một số stablecoin hay thị phần đang được phân bổ lại.
- Phân biệt hoạt động phát hành và mua lại thực tế với hoạt động di chuyển xuyên chuỗi. Kết hợp thông tin công bố của đơn vị phát hành, dữ liệu đúc và đốt on-chain cùng thay đổi số dư giữa các mạng để tránh nhầm lẫn việc luân chuyển vốn hiện có với dòng vốn mới.
- Phân tích phân bổ vốn giữa sàn giao dịch và DeFi. Tập trung vào số dư stablecoin trên sàn giao dịch, các pool thanh khoản trên sàn giao dịch phi tập trung, tiền gửi trong giao thức cho vay và hoạt động thanh toán on-chain.
- Đối chiếu dữ liệu với giá thị trường và hoạt động giao dịch. Nếu nguồn cung stablecoin tiếp tục giảm trong khi khối lượng giao dịch, độ sâu thị trường và giá của các tài sản lớn đều suy yếu, điều này có thể cho thấy điều kiện thanh khoản thị trường đang bị thắt chặt. Tuy nhiên, nếu hoạt động thanh toán on-chain và luân chuyển vốn tiếp tục tăng khi nguồn cung giảm, cũng cần xem xét các cách giải thích khác, chẳng hạn như hiệu quả sử dụng stablecoin được cải thiện hoặc sự thay đổi trong phân bổ tài sản.
Kết luận
Nguồn cung stablecoin toàn cầu đã giảm xuống khoảng 298,5 tỷ USD, cho thấy sau một giai đoạn mở rộng nhanh chóng, thị trường stablecoin năm 2026 đã bước vào giai đoạn tăng trưởng nguồn cung chậm hơn và điều chỉnh về cơ cấu. Việc nguồn cung của các stablecoin lớn như USDT và USDC đồng thời thu hẹp trong khi một số stablecoin khác tăng trưởng cũng cho thấy nhu cầu vốn trong thị trường đang thay đổi.
Phát hành ròng và mua lại stablecoin là những điểm khởi đầu quan trọng để quan sát thay đổi về vốn, nhưng không chỉ báo nào có thể giải thích đầy đủ dòng vốn. Phát hành mới không có nghĩa là nguồn vốn sẽ ngay lập tức được sử dụng để mua BTC, và mua lại ròng cũng không nhất thiết có nghĩa là nhà đầu tư đang rời khỏi thị trường crypto trên diện rộng. Số dư trên sàn giao dịch, phân bổ vốn xuyên chuỗi và khối lượng giao dịch on-chain cũng cần được diễn giải trong bối cảnh cụ thể.
Đối với nhà đầu tư, dữ liệu stablecoin phù hợp hơn với vai trò là chỉ báo bổ trợ để đánh giá điều kiện thanh khoản thị trường, thay vì tín hiệu giao dịch trực tiếp nhằm dự đoán biến động giá. Chỉ khi phân tích thay đổi về nguồn cung cùng với phân bổ vốn, hoạt động giao dịch và giá thị trường, nhà đầu tư mới có thể hiểu chính xác hơn những thay đổi trong thị trường stablecoin.
Câu hỏi thường gặp
Nguồn cung stablecoin giảm có đồng nghĩa với việc Bitcoin chắc chắn sẽ giảm không?
Không nhất thiết. Nguồn cung stablecoin giảm có thể phản ánh việc một số nhà đầu tư mua lại stablecoin hoặc nhu cầu thay đổi, nhưng giá Bitcoin còn chịu ảnh hưởng từ các yếu tố như dòng vốn ETF, thị trường phái sinh, điều kiện kinh tế vĩ mô và kỳ vọng của nhà đầu tư.
Phát hành ròng stablecoin dương có nghĩa là vốn mới đã đi vào thị trường crypto không?
Đối với stablecoin được bảo chứng bằng tiền pháp định, phát hành ròng dương thường có nghĩa là nguồn cung lưu hành đã tăng, nhưng không trực tiếp chứng minh rằng nguồn vốn mới đã được sử dụng để mua tài sản crypto. Stablecoin mới phát hành cũng có thể được sử dụng cho thanh toán, thanh toán bù trừ, dự trữ hoặc các hoạt động tài chính khác.
Vì sao nguồn cung USDT giảm trong khi các stablecoin khác tăng trưởng?
Các stablecoin khác nhau có đơn vị phát hành, trường hợp sử dụng, cơ chế quản lý và nhóm người dùng khác nhau. Vốn có thể chuyển từ stablecoin này sang stablecoin khác. Vì vậy, nguồn cung của một tài sản riêng lẻ giảm không nhất thiết có nghĩa là toàn bộ thị trường stablecoin đang đồng thời thu hẹp.
Việc chuyển stablecoin lên sàn giao dịch có nghĩa là thị trường sắp tăng không?
Không nhất thiết. Stablecoin được nạp vào sàn có thể được sử dụng để mua tài sản, nhưng cũng có thể được dùng cho giao dịch ký quỹ, kinh doanh chênh lệch giá, chuyển vốn hoặc các hoạt động giao dịch khác. Cũng cần xem xét khối lượng giao dịch, sổ lệnh và biến động giá.
Có thể kiểm tra nguồn cung stablecoin và dòng vốn ở đâu?
Có thể sử dụng các nền tảng như DeFiLlama để xem tổng nguồn cung stablecoin, thị phần của các stablecoin khác nhau và phân bổ của chúng trên các blockchain. Những thông tin này cũng có thể được đối chiếu với thông tin công bố của đơn vị phát hành về hoạt động phát hành và mua lại, cùng dữ liệu từ các trình khám phá blockchain.