Tỷ lệ giá trên lợi nhuận (PE) là một trong những chỉ số định giá phổ biến nhất trên thị trường chứng khoán. Chỉ số này đo lường mức giá mà nhà đầu tư sẵn sàng trả cho mỗi đơn vị lợi nhuận của một công ty. Trên thị trường chứng khoán Hoa Kỳ, nhà đầu tư thường sử dụng PE để so sánh mức định giá của các công ty khác nhau và đánh giá liệu giá cổ phiếu có hợp lý hay không. Tuy nhiên, một công ty có PE thấp hơn không nhất thiết có giá trị đầu tư cao hơn, và một công ty có PE cao hơn cũng không nhất thiết có nghĩa là cổ phiếu của công ty đó bị định giá quá cao.
Sự khác biệt này liên quan đến cách thị trường chứng khoán định giá tài sản. Giá cổ phiếu không chỉ phản ánh lợi nhuận mà công ty đã tạo ra, mà còn phản ánh kỳ vọng của thị trường về tăng trưởng lợi nhuận trong tương lai, rủi ro hoạt động và chi phí vốn. Ví dụ, một công ty trưởng thành có thể có lợi nhuận ổn định nhưng được định giá thấp hơn do tiềm năng tăng trưởng bị hạn chế. Một công ty công nghệ khác có thể có PE hiện tại cao nhưng vẫn nhận được mức định giá cao hơn từ thị trường vì nhà đầu tư kỳ vọng lợi nhuận của công ty sẽ tiếp tục tăng.
Do đó, việc hiểu PE đòi hỏi phải phân tích sâu hơn mối quan hệ giữa tăng trưởng lợi nhuận và định giá. Tỷ lệ PEG (tỷ lệ giá/lợi nhuận trên tăng trưởng) được sử dụng rộng rãi trong bối cảnh này. Bài viết này bắt đầu với cách tính PE và PEG, giải thích sự khác biệt giữa các định nghĩa PE khác nhau, xem xét cách kỳ vọng tăng trưởng ảnh hưởng đến định giá cổ phiếu và thảo luận cách nhà đầu tư có thể nhận diện các rủi ro tiềm ẩn đằng sau mức định giá thấp.
Những điểm chính
-
Tỷ lệ giá trên lợi nhuận (PE) đo lường mối quan hệ giữa giá cổ phiếu và lợi nhuận trên mỗi cổ phiếu. PE thấp không nhất thiết có nghĩa là cổ phiếu đang bị định giá thấp. Chỉ số này cũng có thể phản ánh lợi nhuận suy giảm, rủi ro hoạt động hoặc kỳ vọng tăng trưởng thị trường yếu.
-
PE tĩnh, PE quá khứ (TTM PE) và PE dự phóng sử dụng dữ liệu lợi nhuận từ các giai đoạn khác nhau. Chúng phù hợp với các tình huống phân tích khác nhau và không nên được xem là có thể thay thế cho nhau.
-
PEG kết hợp PE với tăng trưởng lợi nhuận dự kiến, đồng thời giúp so sánh các công ty có tốc độ tăng trưởng khác nhau. Tuy nhiên, kết quả phụ thuộc nhiều vào độ chính xác của dự báo tăng trưởng.
-
Định giá cổ phiếu không chỉ phụ thuộc vào lợi nhuận hiện tại mà còn phụ thuộc vào tăng trưởng trong tương lai, chất lượng lợi nhuận, chi phí vốn, chu kỳ ngành và mức độ chấp nhận rủi ro của thị trường.
-
Cổ phiếu có PE thấp có thể là bẫy giá trị, trong khi cổ phiếu có PE cao có thể nhận được mức định giá cao hơn do kỳ vọng tăng trưởng dài hạn.
-
PE và PEG nên được sử dụng cùng với dòng tiền tự do, bảng cân đối kế toán, bối cảnh cạnh tranh và tiềm năng lợi nhuận dài hạn của công ty.
Tỷ lệ giá trên lợi nhuận (PE) là gì? Vì sao định giá cổ phiếu cần tập trung vào lợi nhuận?
Tỷ lệ giá trên lợi nhuận đo lường mối quan hệ giữa giá cổ phiếu và lợi nhuận của một công ty. Chỉ số này thường được tính bằng cách lấy giá mỗi cổ phiếu chia cho lợi nhuận trên mỗi cổ phiếu (EPS). Chỉ số này cũng có thể được tính bằng cách lấy tổng vốn hóa thị trường của công ty chia cho lợi nhuận ròng thuộc về cổ đông phổ thông.
Ví dụ, nếu giá cổ phiếu của một công ty niêm yết là 100 USD và EPS của công ty trong 12 tháng qua là 5 USD, PE quá khứ của công ty là 20x. Điều này có nghĩa là, dựa trên giá cổ phiếu hiện tại, nhà đầu tư thực tế đang trả 20 USD cho mỗi 1 USD lợi nhuận lịch sử hằng năm trên mỗi cổ phiếu của công ty.
Công thức tính PE cơ bản là:
PE = Giá mỗi cổ phiếu ÷ Lợi nhuận trên mỗi cổ phiếu (EPS)
Ưu điểm của PE là dễ tính toán và liên kết giá cổ phiếu với lợi nhuận của công ty. So với việc chỉ so sánh giá cổ phiếu, PE giúp nhà đầu tư hiểu được mức định giá tương đối của các công ty khác nhau. Ví dụ, một cổ phiếu có giá 200 USD không nhất thiết đắt hơn một cổ phiếu có giá 50 USD vì EPS của hai công ty có thể khác biệt đáng kể.
Tuy nhiên, PE không phản ánh trực tiếp chất lượng tài sản, tình hình dòng tiền hoặc tăng trưởng lợi nhuận trong tương lai của công ty. Lợi nhuận của công ty cũng có thể bị ảnh hưởng bởi các khoản lãi một lần, điều chỉnh kế toán và chu kỳ ngành. Vì vậy, PE phù hợp hơn để sử dụng làm điểm khởi đầu cho phân tích định giá cổ phiếu thay vì làm cơ sở duy nhất cho quyết định đầu tư.
Vì sao một cổ phiếu có PE thấp không nhất thiết là rẻ?
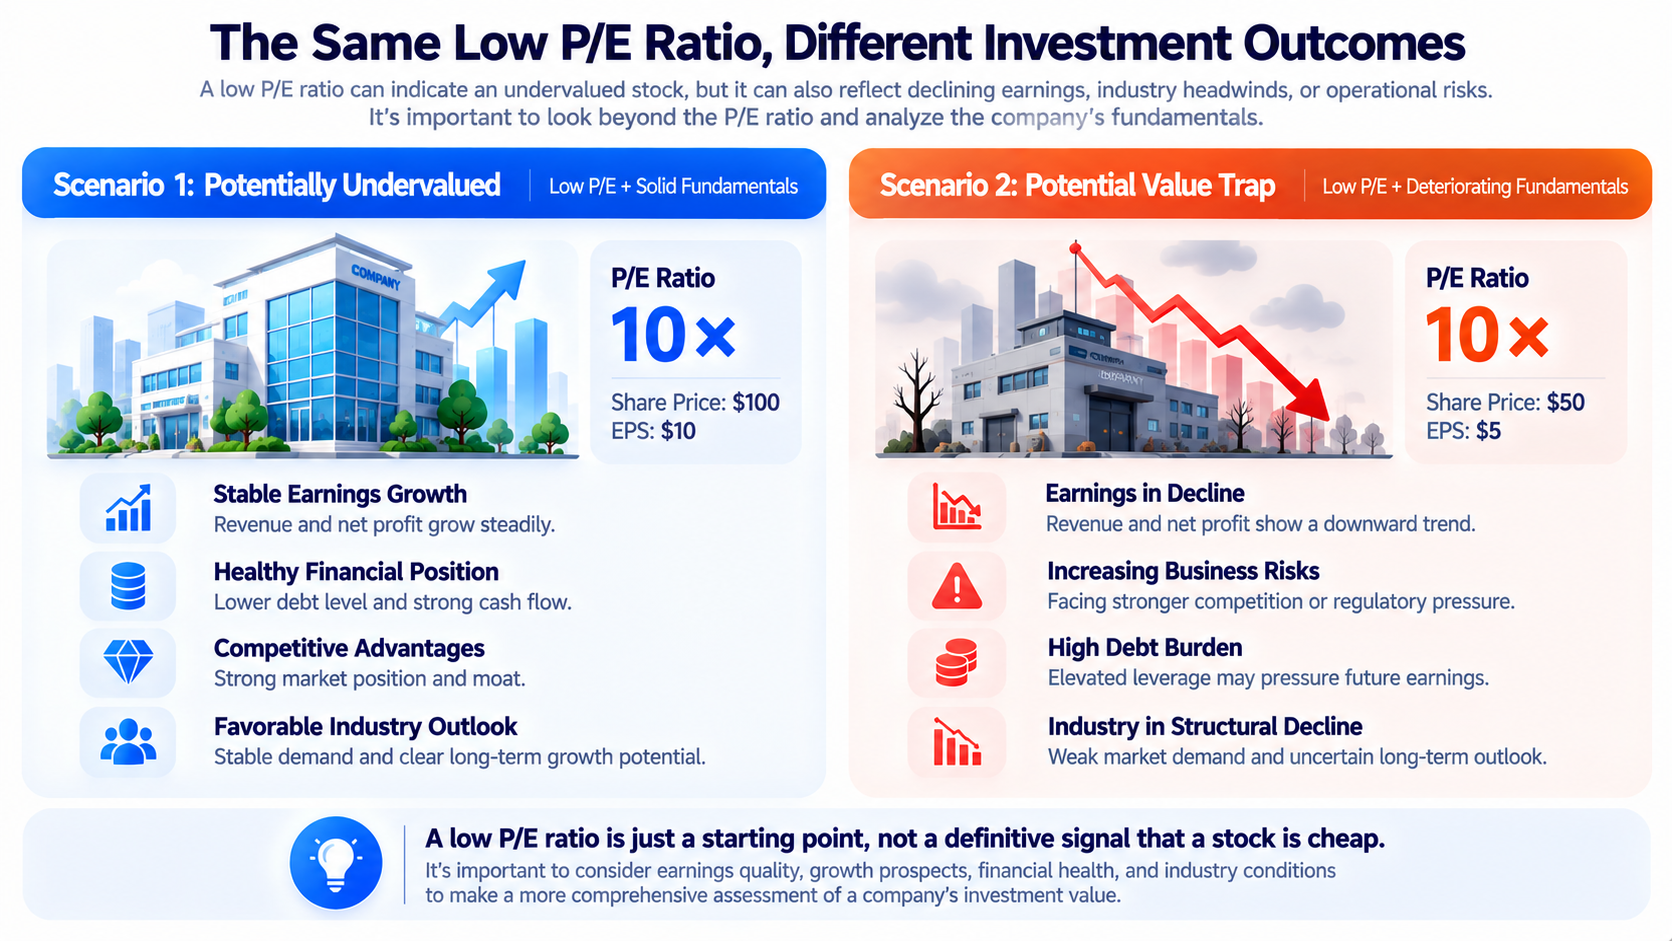
PE thấp thường có nghĩa là giá cổ phiếu thấp so với lợi nhuận hiện tại hoặc lợi nhuận lịch sử của công ty. Tuy nhiên, thị trường có thể đưa ra mức định giá thấp vì nhiều lý do.
-
Lợi nhuận trong tương lai của công ty có thể đối mặt với rủi ro suy giảm. Ví dụ, nếu một công ty hiện có EPS là 10 USD và giá cổ phiếu là 100 USD, PE của công ty là 10x. Nếu EPS giảm xuống 5 USD vào năm sau trong khi giá cổ phiếu không đổi, PE dự phóng sẽ tăng lên 20x. Mức định giá ban đầu có vẻ thấp có thể chỉ phản ánh việc thị trường đã định giá trước rủi ro lợi nhuận suy giảm.
-
Công ty có thể đang ở đỉnh của chu kỳ ngành. Các công ty có tính chu kỳ thường có thể tạo ra lợi nhuận cao hơn khi nhu cầu mạnh, khiến PE có vẻ thấp. Tuy nhiên, lợi nhuận có thể giảm nhanh khi giá sản phẩm giảm, hàng tồn kho tăng hoặc nhu cầu thị trường suy yếu.
-
PE thấp cũng có thể phản ánh các vấn đề như nợ cao, thị phần giảm, sự thay thế về công nghệ hoặc thay đổi trong quy định. Những rủi ro này có thể ảnh hưởng đến sự ổn định của lợi nhuận trong tương lai và khiến nhà đầu tư không muốn áp dụng mức bội số định giá cao hơn.
Do đó, việc xác định liệu một cổ phiếu có PE thấp có rẻ hay không đòi hỏi nhiều hơn là chỉ xem xét mức định giá hiện tại. Nhà đầu tư cũng cần phân tích liệu lợi nhuận của công ty có bền vững hay không và lý do thị trường đã áp dụng mức giá thấp cho công ty.
Sự khác biệt giữa PE tĩnh, PE quá khứ và PE dự phóng là gì?
Trong phân tích cổ phiếu, PE không phải là một chỉ số đơn lẻ. Tùy theo giai đoạn được bao phủ bởi dữ liệu lợi nhuận, PE thường được chia thành PE tĩnh, PE quá khứ và PE dự phóng.
| Loại |
Cơ sở tính toán |
Mục đích sử dụng chính |
Hạn chế |
| PE tĩnh |
EPS của năm tài chính hoàn chỉnh gần nhất |
Đánh giá định giá hằng năm trong quá khứ |
Dữ liệu có thể đã lỗi thời |
| PE quá khứ (TTM) |
EPS của 12 tháng liên tiếp gần nhất |
Phản ánh lợi nhuận thực tế gần đây hơn |
Vẫn dựa trên dữ liệu lịch sử |
| PE dự phóng |
EPS dự báo cho 12 tháng tiếp theo hoặc năm tài chính tiếp theo |
Đo lường kỳ vọng lợi nhuận trong tương lai |
Phụ thuộc vào dự báo của chuyên gia phân tích |
PE tĩnh hữu ích để hiểu mối quan hệ giữa lợi nhuận của công ty và giá cổ phiếu trong năm tài chính hoàn chỉnh gần nhất. Tuy nhiên, nếu điều kiện hoạt động của công ty đã thay đổi đáng kể trong các tháng gần đây, PE tĩnh có thể không phản ánh kịp thời những thay đổi đó.
PE quá khứ sử dụng lợi nhuận thực tế của bốn quý gần nhất. Chỉ số này làm giảm độ trễ do các ngày kết thúc năm tài chính khác nhau gây ra và vì vậy thường được sử dụng trong phân tích cổ phiếu Hoa Kỳ. Tuy nhiên, PE quá khứ vẫn dựa trên lợi nhuận lịch sử và không thể đảm bảo rằng lợi nhuận trong tương lai sẽ duy trì ở cùng mức.
PE dự phóng sử dụng dự báo về lợi nhuận trong tương lai. Nếu thị trường kỳ vọng lợi nhuận của một công ty tăng trưởng đáng kể, PE dự phóng của công ty có thể thấp hơn PE quá khứ. Ví dụ, nếu giá cổ phiếu hiện tại của một công ty là 120 USD, EPS trong 12 tháng qua là 4 USD và EPS dự báo cho 12 tháng tiếp theo là 6 USD, PE quá khứ là 30x và PE dự phóng là 20x.
Lưu ý rằng các nền tảng dữ liệu khác nhau có thể sử dụng các định nghĩa khác nhau khi tính PE dự phóng. Một số nền tảng sử dụng EPS dự báo cho năm tài chính tiếp theo, trong khi các nền tảng khác sử dụng EPS dự báo cho 12 tháng tiếp theo. Vì vậy, nhà đầu tư nên sử dụng các định nghĩa dữ liệu nhất quán khi so sánh định giá cổ phiếu, nếu có thể.
PEG là gì? PEG kết hợp tăng trưởng lợi nhuận vào định giá cổ phiếu như thế nào?
PEG kết hợp PE với tốc độ tăng trưởng lợi nhuận của công ty và chủ yếu được sử dụng để phân tích mức định giá tương đối của các công ty có tốc độ tăng trưởng khác nhau.
PE truyền thống tập trung vào mối quan hệ giữa giá cổ phiếu và lợi nhuận của công ty, trong khi PEG còn xem xét tốc độ tăng trưởng lợi nhuận dự kiến trong tương lai của công ty. Ví dụ, hai công ty đều có PE là 30x, nhưng một công ty được kỳ vọng tăng trưởng lợi nhuận 10% mỗi năm trong khi công ty còn lại được kỳ vọng tăng trưởng 30%. Nếu các điều kiện khác tương tự, kỳ vọng tăng trưởng cao hơn của công ty sau có thể khiến mức định giá hiện tại trở nên dễ hợp lý hóa hơn.
Một công thức PEG phổ biến là:
PEG = PE ÷ Tốc độ tăng trưởng EPS hằng năm dự kiến (được thể hiện dưới dạng giá trị phần trăm)
Ví dụ, nếu một công ty có PE là 30x và tốc độ tăng trưởng EPS hằng năm dự kiến là 20%, PEG của công ty là 1,5. Phép tính sử dụng 20, không phải 0,20. Trong phân tích định giá truyền thống, PEG dưới 1 đôi khi được xem là mức định giá tương đối thấp so với tốc độ tăng trưởng của công ty, trong khi PEG trên 1 có thể cho thấy nhà đầu tư đang trả giá cao hơn cho tăng trưởng. Tuy nhiên, cách diễn giải này không phải là một quy tắc đầu tư có thể áp dụng phổ quát.
Vấn đề chính của PEG là tốc độ tăng trưởng dựa trên dự báo. Các chuyên gia phân tích khác nhau có thể sử dụng kỳ vọng tăng trưởng cho một năm, ba năm hoặc năm năm tiếp theo, dẫn đến các kết quả tính toán khác nhau. Nếu tăng trưởng thực tế của công ty thấp hơn kỳ vọng, PEG ban đầu có vẻ thấp có thể tăng nhanh.
Ngoài ra, PEG thường phù hợp hơn với các công ty có lợi nhuận dương và tăng trưởng tương đối có thể dự đoán. Đối với các công ty đang thua lỗ, các công ty có tính chu kỳ cao với lợi nhuận biến động hoặc các công ty có tốc độ tăng trưởng gần bằng 0, PEG có thể có giá trị diễn giải hạn chế.
PE và PEG được tính như thế nào? Hiểu sự khác biệt về định giá qua một ví dụ
Để hiểu sự khác biệt giữa PE và PEG, giả sử ba công ty niêm yết đang ở các giai đoạn tăng trưởng khác nhau.
| Chỉ số |
Công ty A |
Công ty B |
Công ty C |
| Giá cổ phiếu |
100 USD |
150 USD |
80 USD |
| Lợi nhuận trên mỗi cổ phiếu (EPS) |
10 USD |
5 USD |
4 USD |
| PE |
10x |
30x |
20x |
| Tốc độ tăng trưởng EPS hằng năm dự kiến |
5% |
30% |
10% |
| PEG |
2 |
1 |
2 |
Các số liệu trên chỉ là giả định và chỉ được cung cấp để minh họa cách tính định giá. Các số liệu này không đại diện cho các công ty niêm yết thực tế. Dựa trên PE, Công ty A có PE thấp nhất và có vẻ có mức định giá thấp nhất. Tuy nhiên, khi xem xét kỳ vọng tăng trưởng, tốc độ tăng trưởng lợi nhuận của Công ty A chỉ là 5%, khiến PEG của công ty là 2,0. Công ty B có PE là 30x, nhưng tốc độ tăng trưởng lợi nhuận dự kiến là 30%, dẫn đến PEG là 1,0.
Điều này cho thấy PE cao hơn có thể liên quan đến kỳ vọng tăng trưởng cao hơn, trong khi PE thấp hơn không nhất thiết cho thấy mức định giá hấp dẫn hơn. Nếu tốc độ tăng trưởng lợi nhuận thực tế của Công ty B chỉ là 10%, thay vì 30% như kỳ vọng ban đầu, PEG của công ty sẽ tăng từ 1,0 lên 3,0 với cùng mức PE. Điều này có nghĩa là PEG rất nhạy cảm với kỳ vọng tăng trưởng lợi nhuận.
Do đó, việc so sánh PE và PEG nên dựa trên các dự báo lợi nhuận hợp lý và điều kiện rủi ro tương tự, thay vì chỉ đơn giản lựa chọn cổ phiếu có giá trị thấp nhất.
Vì sao không thể so sánh trực tiếp PE và PEG giữa các ngành khác nhau?
Các ngành khác nhau có mô hình kinh doanh, yêu cầu vốn, độ ổn định lợi nhuận và tiềm năng tăng trưởng khác nhau. Do đó, phạm vi PE và PEG hợp lý có thể khác biệt đáng kể. Ví dụ, các công ty tiện ích thường có nhu cầu hoạt động tương đối ổn định, nhưng tốc độ tăng trưởng có thể chậm hơn. Nhà đầu tư có thể quan tâm nhiều hơn đến sự ổn định của dòng tiền, mức nợ và khả năng chi trả cổ tức của các công ty này.
Các công ty công nghệ có thể đạt được tăng trưởng cao thông qua phần mềm, điện toán đám mây hoặc nền tảng kỹ thuật số. Tuy nhiên, định giá của các công ty này cũng nhạy cảm hơn với những thay đổi trong kỳ vọng về quy mô thị trường trong tương lai, cạnh tranh công nghệ và tăng trưởng. Các ngành có tính chu kỳ thậm chí còn phức tạp hơn. Lợi nhuận của các nhà sản xuất ô tô, nhà sản xuất thép, công ty năng lượng và một số công ty bán dẫn có thể biến động đáng kể theo sự thay đổi của cung và cầu trong ngành. Ở đỉnh chu kỳ, các công ty có thể có lợi nhuận cao và PE thấp. Ở đáy chu kỳ, lợi nhuận có thể giảm và PE lại có thể tăng.
Điều này có nghĩa là PE thấp của một công ty có tính chu kỳ đôi khi có thể xuất hiện khi lợi nhuận đang gần đỉnh, trong khi PE cao hơn có thể xuất hiện khi lợi nhuận đang gần đáy. Đối với các công ty tài chính như ngân hàng, nhà đầu tư cũng cần xem xét các chỉ số như lợi nhuận trên vốn chủ sở hữu (ROE), tỷ lệ giá trên giá trị sổ sách (PB), chất lượng tài sản và mức độ an toàn vốn. Đối với quỹ tín thác đầu tư bất động sản (REIT), các chỉ số như FFO và AFFO thường phù hợp hơn với ngành này.
Do đó, khi so sánh PE và PEG, nhìn chung sẽ hữu ích hơn nếu ưu tiên các công ty có mô hình kinh doanh, chu kỳ ngành và cơ cấu lợi nhuận tương tự, thay vì so sánh trực tiếp giữa các ngành.
Kỳ vọng tăng trưởng ảnh hưởng đến giá cổ phiếu và bội số định giá như thế nào?
Giá cổ phiếu phản ánh kỳ vọng của thị trường về lợi nhuận và dòng tiền trong tương lai của công ty, chứ không chỉ phản ánh kết quả hoạt động đã thực hiện. Khi nhà đầu tư kỳ vọng một công ty tiếp tục tăng doanh thu, cải thiện biên lợi nhuận và tạo ra nhiều dòng tiền tự do hơn, họ có thể sẵn sàng trả giá cao hơn cho lợi nhuận hiện tại của công ty, dẫn đến PE cao hơn.
Ví dụ, một số công ty trong các ngành như trí tuệ nhân tạo, điện toán đám mây và chất bán dẫn có thể nhận được mức định giá cao vì thị trường kỳ vọng nhu cầu trong tương lai sẽ mở rộng. Tuy nhiên, nếu tăng trưởng thực tế không đáp ứng kỳ vọng, giá cổ phiếu có thể giảm ngay cả khi công ty tiếp tục tăng lợi nhuận.
Điều này là do giá cổ phiếu không chỉ bị ảnh hưởng bởi sự thay đổi của lợi nhuận mà còn bởi sự thay đổi của các bội số định giá. Giá cổ phiếu có thể được hiểu là kết quả của hai yếu tố cùng tác động: lợi nhuận trên mỗi cổ phiếu và bội số PE mà thị trường sẵn sàng áp dụng.
Giả sử một công ty có EPS hiện tại là 5 USD và PE là 30x, dẫn đến giá cổ phiếu là 150 USD. Nếu EPS tăng lên 6 USD vào năm sau nhưng thị trường giảm PE từ 30x xuống 20x, giá cổ phiếu tương ứng sẽ là 120 USD. Trong ví dụ này, lợi nhuận của công ty tăng 20%, nhưng giá cổ phiếu giảm 20% vì bội số định giá đã giảm.
Điều này cho thấy đầu tư cổ phiếu đòi hỏi nhà đầu tư không chỉ đánh giá liệu công ty có thể tăng trưởng hay không, mà còn phải đánh giá liệu mức giá hiện tại đã phản ánh kỳ vọng tăng trưởng quá cao hay chưa. Ngoài ra, thay đổi lãi suất có thể ảnh hưởng đến định giá. Khi thị trường yêu cầu tỷ suất sinh lời cao hơn, giá trị hiện tại của lợi nhuận và dòng tiền trong tương lai có thể giảm, gây áp lực lên các bội số định giá của các công ty tăng trưởng.
Do đó, yếu tố then chốt để hiểu kỳ vọng tăng trưởng là phân biệt giữa tăng trưởng hoạt động thực tế của công ty và kỳ vọng tăng trưởng mà thị trường đã phản ánh vào giá cổ phiếu.
Bẫy giá trị là gì? Nhà đầu tư có thể nhận diện các rủi ro tiềm ẩn của cổ phiếu PE thấp như thế nào?
Bẫy giá trị là cổ phiếu có vẻ được định giá thấp nhưng thực chất không bị định giá thấp vì các yếu tố cơ bản của công ty tiếp tục xấu đi hoặc chất lượng lợi nhuận không đầy đủ.
Một lý do khiến cổ phiếu PE thấp có thể trở thành bẫy giá trị là lợi nhuận hiện tại của công ty không bền vững. Ví dụ, một công ty có thể tạo ra khoản lãi một lần từ việc bán tài sản, làm tăng đáng kể lợi nhuận ròng trong kỳ và từ đó làm giảm PE. Tuy nhiên, nếu hoạt động kinh doanh cốt lõi không được cải thiện, lợi nhuận trong tương lai có thể lại giảm.
Một khả năng khác là cơ cấu ngành đã thay đổi. Một công ty có thể từng có thị phần ổn định, nhưng tiềm năng lợi nhuận dài hạn có thể dần suy yếu do sự thay thế công nghệ, thay đổi trong nhu cầu của người tiêu dùng hoặc sự gia nhập của các đối thủ cạnh tranh mới. Ngay cả khi PE hiện tại thấp, chỉ số này vẫn có thể phản ánh đánh giá của thị trường về rủi ro hoạt động trong tương lai.
Các công ty có đòn bẩy cao cũng có thể có mức định giá thấp. Khi chi phí tài chính tăng hoặc dòng tiền từ hoạt động kinh doanh giảm, áp lực trả nợ có thể hạn chế khả năng đầu tư và tạo lợi nhuận cho cổ đông của công ty.
Khi nhận diện bẫy giá trị, nhà đầu tư có thể tập trung vào các câu hỏi sau:
-
Doanh thu và EPS của công ty có duy trì ổn định trong vài năm qua hay phụ thuộc vào các khoản lãi một lần?
-
Dòng tiền từ hoạt động kinh doanh có hỗ trợ lợi nhuận được báo cáo của công ty không?
-
Công ty có đang đối mặt với sự suy giảm kéo dài về thị phần hoặc khả năng sinh lời không?
-
Mức nợ và chi phí lãi vay có ảnh hưởng đến sự ổn định tài chính không?
-
PE thấp hiện tại có chủ yếu là kết quả của lợi nhuận cao bất thường tại đỉnh chu kỳ ngành không?
Lưu ý rằng định giá thấp không nhất thiết cho thấy đó là bẫy giá trị. Một số công ty có thể nhận được mức định giá thấp do tâm lý thị trường ngắn hạn, sự điều chỉnh của ngành hoặc khó khăn hoạt động tạm thời. Điều quan trọng là phải phân biệt áp lực ngắn hạn với sự suy giảm năng lực cạnh tranh dài hạn.
Nhà đầu tư có thể đánh giá cổ phiếu bằng PE, PEG, dòng tiền và chu kỳ ngành như thế nào?
PE và PEG có thể giúp nhà đầu tư hình thành đánh giá định giá ban đầu, nhưng một phân tích toàn diện hơn cần xem xét chất lượng lợi nhuận, dòng tiền, cơ cấu tài chính và môi trường ngành.
-
PE có thể được sử dụng để hiểu bội số định giá mà thị trường áp dụng cho lợi nhuận hiện tại hoặc tương lai, đồng thời so sánh với phạm vi lịch sử của công ty và các công ty cùng ngành. Nếu PE thấp đáng kể, nhà đầu tư nên phân tích thêm các nguyên nhân hoạt động đằng sau điều này.
-
PEG có thể được sử dụng để đưa kỳ vọng tăng trưởng vào so sánh, nhưng nhà đầu tư nên xem xét giai đoạn và tính hợp lý của tốc độ tăng trưởng dự báo. Đối với các công ty có lợi nhuận biến động mạnh, nhà đầu tư cũng nên cân nhắc cách định giá thay đổi trong các kịch bản tăng trưởng khác nhau.
-
Nhà đầu tư có thể xem xét dòng tiền từ hoạt động kinh doanh và dòng tiền tự do. Nếu lợi nhuận ròng của một công ty tiếp tục tăng nhưng dòng tiền từ hoạt động kinh doanh không cải thiện trong dài hạn, chất lượng lợi nhuận của công ty có thể cần được phân tích thêm. Đối với các công ty thâm dụng vốn, nhà đầu tư cũng cần xem xét chi tiêu vốn cần thiết để duy trì hoạt động hiện tại.
-
Nhà đầu tư nên phân tích bảng cân đối kế toán, bao gồm mức nợ, dự trữ tiền mặt, chi phí tài chính và các rủi ro pha loãng vốn chủ sở hữu tiềm ẩn. Những yếu tố này có thể ảnh hưởng đến lợi nhuận trong tương lai và vốn chủ sở hữu của công ty.
Cuối cùng, nhà đầu tư nên xem xét chu kỳ ngành để xác định liệu lợi nhuận hiện tại có mang tính đại diện hay không. Đối với các công ty có tính chu kỳ, việc xem xét lợi nhuận trung bình trong nhiều năm, thay đổi về cung và cầu trong ngành, cũng như mức sử dụng công suất có thể phù hợp hơn việc chỉ dựa vào PE của một quý hoặc một năm.
| Khía cạnh phân tích |
Chỉ số chính |
Câu hỏi cốt lõi |
| Định giá hiện tại |
PE, PE dự phóng |
Thị trường đang trả bao nhiêu cho lợi nhuận? |
| Tăng trưởng lợi nhuận |
PEG, tốc độ tăng trưởng EPS |
Định giá có phù hợp với kỳ vọng tăng trưởng không? |
| Chất lượng lợi nhuận |
Dòng tiền từ hoạt động kinh doanh, biên lợi nhuận |
Lợi nhuận được báo cáo có thể chuyển thành tiền mặt không? |
| Hiệu quả sử dụng vốn |
ROE, ROIC |
Công ty có thể sử dụng hiệu quả vốn đầu tư không? |
| Rủi ro tài chính |
Tỷ lệ nợ, tỷ lệ khả năng thanh toán lãi vay |
Công ty có thể chịu được áp lực tài chính và trả nợ không? |
| Môi trường ngành |
Chu kỳ cung cầu, bối cảnh cạnh tranh |
Lợi nhuận hiện tại có bền vững không? |
Đối với nhà đầu tư, mục tiêu của phân tích định giá không phải là tìm cổ phiếu có PE hoặc PEG thấp nhất. Mục tiêu là hiểu các kỳ vọng về tăng trưởng lợi nhuận và rủi ro được hàm ý trong mức giá hiện tại, đồng thời xác định liệu các kỳ vọng đó có hợp lý hay không.
Tóm tắt
PE là một công cụ định giá cổ phiếu quan trọng, nhưng PE thấp không có nghĩa là một cổ phiếu chắc chắn rẻ. Lợi nhuận trong tương lai suy giảm, thay đổi trong chu kỳ ngành, rủi ro tài chính và tiềm năng tăng trưởng hạn chế đều có thể khiến thị trường áp dụng mức định giá thấp hơn.
PEG bổ sung tăng trưởng lợi nhuận vào phân tích và cung cấp một góc nhìn bổ sung cho PE. Chỉ số này giúp giải thích vì sao các công ty có tốc độ tăng trưởng khác nhau có thể có các bội số định giá khác nhau. Tuy nhiên, PEG phụ thuộc nhiều vào dữ liệu dự báo và không thể tự nó chứng minh rằng một cổ phiếu đang bị định giá thấp hoặc định giá cao.
Trong thực tế, nhà đầu tư cần kết hợp PE, PEG, dòng tiền tự do, bảng cân đối kế toán và môi trường cạnh tranh của ngành để đánh giá liệu lợi nhuận của công ty có bền vững hay không và liệu giá cổ phiếu hiện tại có phản ánh hợp lý tăng trưởng và rủi ro trong tương lai hay không. Việc một cổ phiếu có rẻ hay không cuối cùng phụ thuộc vào mối quan hệ giữa giá của cổ phiếu và giá trị dài hạn của công ty, chứ không đơn giản dựa trên mức bội số định giá.
Câu hỏi thường gặp
PE thấp hơn có luôn là lý do để mua cổ phiếu không?
Không nhất thiết. PE thấp có thể cho thấy một cổ phiếu có mức định giá thấp, nhưng cũng có thể có nghĩa là lợi nhuận của công ty đang suy giảm, triển vọng ngành không thuận lợi hoặc rủi ro hoạt động cao. Nhà đầu tư cần phân tích đồng thời chất lượng lợi nhuận và tăng trưởng trong tương lai.
PE 10x hay 30x rẻ hơn?
Nếu mọi điều kiện khác hoàn toàn giống nhau, PE 10x có nghĩa là nhà đầu tư đang trả ít hơn cho mỗi đơn vị lợi nhuận. Tuy nhiên, trong thực tế, các công ty có thể khác nhau về tốc độ tăng trưởng, rủi ro tài chính và mô hình kinh doanh. Do đó, không thể xác định giá trị đầu tư chỉ dựa trên PE.
PEG dưới 1 có nghĩa là cổ phiếu đang bị định giá thấp không?
Không nhất thiết. PEG dưới 1 chỉ có nghĩa là PE tương đối thấp so với tốc độ tăng trưởng theo một tập hợp giả định tăng trưởng cụ thể. Nếu dự báo tăng trưởng lợi nhuận quá lạc quan, PEG có thể không phản ánh chính xác mức định giá thực tế của cổ phiếu.
Nhà đầu tư nên đánh giá PE và PEG như thế nào đối với các công ty thua lỗ?
Khi lợi nhuận ròng của một công ty là âm, PE truyền thống thường có giá trị giải thích hạn chế và PEG cũng khó được sử dụng hiệu quả. Tùy thuộc vào công ty, nhà đầu tư có thể xem xét các chỉ số như tỷ lệ giá trên doanh thu (PS), dòng tiền, hiệu quả kinh tế trên mỗi đơn vị và tiềm năng lợi nhuận trong tương lai. Tuy nhiên, các chỉ số này cũng có những hạn chế.
Vì sao một số cổ phiếu có PE cao vẫn thu hút sự chú ý của nhà đầu tư?
Thị trường có thể kỳ vọng những công ty này đạt được tăng trưởng lợi nhuận cao, duy trì lợi thế cạnh tranh hoặc tạo ra nhiều dòng tiền tự do hơn trong tương lai. Tuy nhiên, PE cao cũng có nghĩa là giá cổ phiếu có thể đã phản ánh các kỳ vọng cao. Nếu tăng trưởng thực tế không đạt kỳ vọng, cổ phiếu có thể đối mặt với sự điều chỉnh định giá.