Độc giả đã biết PayFi là gì thường đặt ra một câu hỏi sâu hơn: tầng kinh doanh nào tạo ra lợi suất được hiển thị cho các nhà cung cấp thanh khoản, lợi suất đó khác với APR DeFi phụ thuộc nhiều vào phát hành token như thế nào, và câu chuyện dòng tiền sẽ đổ vỡ khi nào. Các bài giải thích hiện có trên Gate Learn đã đề cập đến định nghĩa, các câu chuyện xoay quanh hệ sinh thái Solana và phần giới thiệu dự án. Khoảng trống còn lại là cách phí tài trợ thanh toán trở thành lợi suất có thể phân phối, mà không xem APR của một chiến dịch là bằng chứng cho tính bền vững.
Những điểm chính
-
Trong các cuộc thảo luận về PayFi, lợi suất thực nhấn mạnh phí đến từ hoạt động thanh toán hoặc tài trợ, thay vì lạm phát token quản trị là động lực chính.
-
Một cấu trúc phổ biến là: thanh khoản Stablecoin → tài trợ ngắn hạn cho các tổ chức thanh toán trong các mô-đun tuân thủ → người vay trả phí → phí chảy ngược về phía thanh khoản.
-
Một số giao thức đại diện cho các vị thế bằng chứng nhận tạo lợi suất có tính kết hợp hoặc token chiến lược. Những tài sản này có thể di chuyển qua các thị trường cho vay và hoán đổi, nhưng chứng nhận không phải là một quyền đòi hỏi không có rủi ro.
-
Việc đánh giá cần xem xét khối lượng thanh toán, kỳ hạn, lịch sử tín dụng, giới hạn tuân thủ, cùng với rủi ro hợp đồng thông minh và rủi ro đối tác.
Lợi suất thực trong bối cảnh PayFi có nghĩa là gì?
Trong tiền điện tử, "lợi suất thực" thường được dùng để phân biệt hai nguồn lợi nhuận: ưu đãi đến từ việc phát hành token so với các khoản phí kinh doanh có thể quan sát được, chẳng hạn như phí giao dịch, lãi suất hoặc phí tài trợ. Các câu chuyện về PayFi đặt nhóm thứ hai vào lĩnh vực thanh toán. Vốn được dùng để bù đắp những khoảng thiếu hụt thanh khoản ngắn hạn trong hoạt động thanh toán xuyên biên giới, tài trợ thương mại hoặc nạp vốn trước. Người vay trả phí để được tiếp cận nguồn vốn có thể sử dụng nhanh hơn, và những khoản phí đó trở thành lợi nhuận cho các nhà cung cấp thanh khoản.
Định nghĩa PayFi của CoinMarketCap Academy giới thiệu PayFi, viết tắt của payment finance hoặc payment financing, là một thuật ngữ được Lily Liu phổ biến vào năm 2024 và thường được mô tả như cầu nối giữa DeFi, tài chính truyền thống và tài sản trong thế giới thực. Định nghĩa này nhấn mạnh rằng PayFi hướng tới việc tăng tốc thanh toán toàn cầu bằng Stablecoin và Blockchain, đồng thời cải thiện hiệu quả sử dụng vốn, trong đó Stablecoin hỗ trợ dòng dịch chuyển 24/7 bên ngoài giờ hoạt động của hệ thống ngân hàng truyền thống. Các hệ thống thanh toán truyền thống xử lý giá trị danh nghĩa khổng lồ nhưng vẫn phụ thuộc vào quy trình lỗi thời, nhiều bên trung gian và số dư nhàn rỗi nằm trong các tài khoản nạp vốn trước, qua đó góp phần gây ra độ trễ thanh toán và chi phí cao hơn. Cách tiếp cận này tập trung vào giá trị theo thời gian của tiền (TVM): vốn bị khóa trong quá trình thanh toán chậm hoặc nạp vốn trước không thể được tái sử dụng ở nơi khác tại cùng thời điểm, trong khi PayFi hướng tới thanh toán theo thời gian thực và thanh toán có thể lập trình thông qua hợp đồng thông minh.
Lợi suất thực theo câu chuyện thị trường vẫn có thể bị trộn lẫn với điểm, hệ số nhân hoặc các mức tăng từ chiến dịch. Một phép thử hữu ích là xem các khoản phí có tiếp tục được tích lũy khi hoạt động thanh toán hoặc tài trợ vẫn tiếp diễn hay không, thay vì chỉ xem APR của một chiến dịch có cao hay không. Nếu hoạt động phát hành token dừng lại và tỷ lệ hiển thị sụt giảm, thì sản phẩm đó gần với hoạt động Farm theo ưu đãi hơn là dòng tiền từ tài trợ thanh toán.
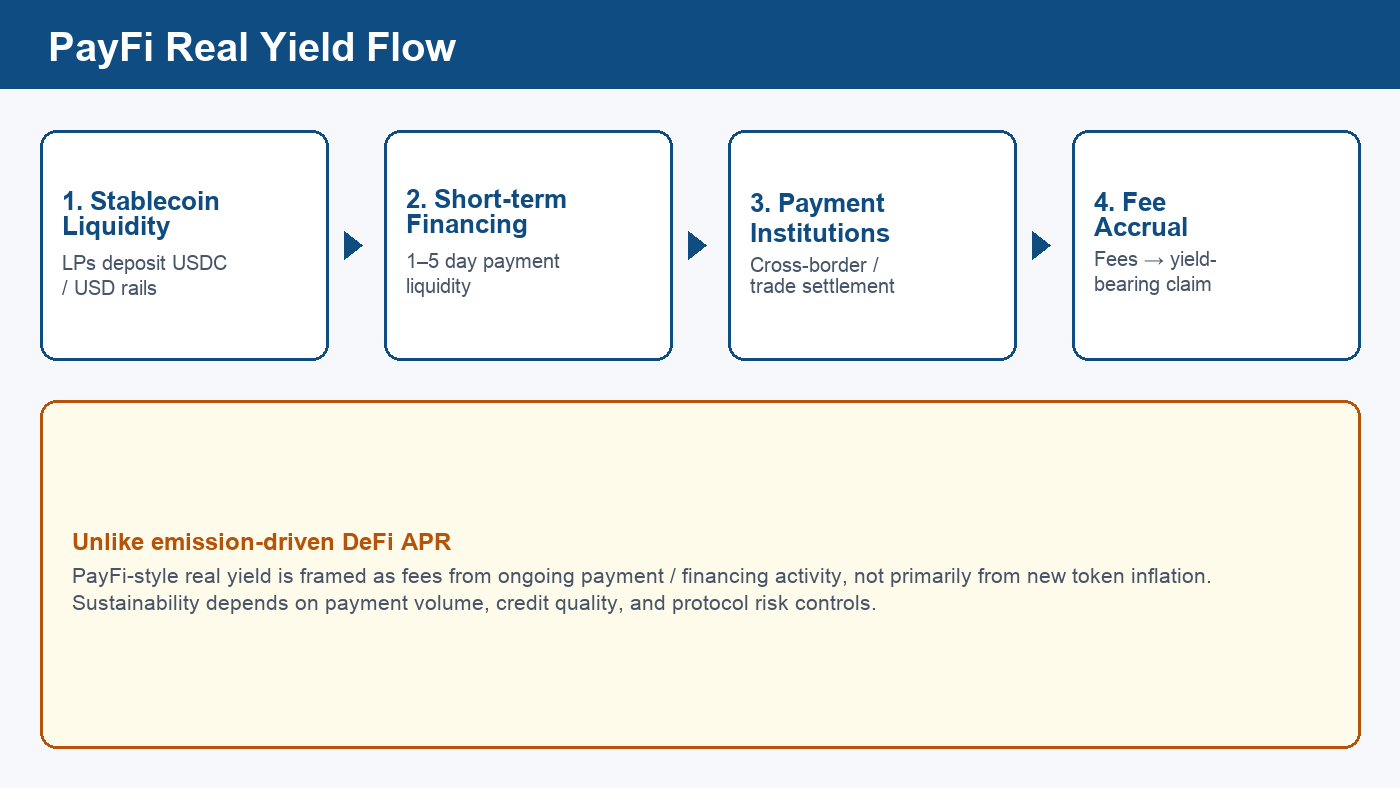
Hình 1. Lộ trình lợi suất thực theo mô hình PayFi được đơn giản hóa: thanh khoản Stablecoin, tài trợ thanh toán ngắn hạn, các khoản rút vốn của tổ chức và việc tích lũy phí.
Tài trợ thanh toán tạo ra phí như thế nào?
Tài trợ thanh toán không liên quan đến việc giao dịch một tài sản tiền điện tử mang tính đầu cơ. Hoạt động này nhắm đến những khoảng thiếu hụt thanh khoản bên trong các tuyến thanh toán của các công ty thanh toán và đơn vị xử lý thanh toán. Thanh toán xuyên biên giới là một ví dụ phổ biến: một tổ chức có thể cần chuẩn bị sẵn tiền tệ địa phương trên các tuyến thanh toán cụ thể trước khi hoàn tất thanh toán, thay vì để vốn nhàn rỗi trong các tài khoản nạp vốn trước. Cách thức truyền thống thường giữ vốn lưu động trong các tài khoản nostro hoặc tài khoản nạp vốn trước. Việc thanh toán kéo dài nhiều ngày (T+N) làm tăng chi phí của nguồn vốn bị khóa đó, vì cùng một lượng USD không thể đồng thời tài trợ cho hàng tồn kho khác, các vị thế phòng ngừa rủi ro hoặc khoản chi trả cho khách hàng. Các thiết kế PayFi thường hướng tới việc cắt giảm các tầng trung gian và ma sát thanh toán so với các tuyến thanh toán đại lý qua nhiều bước, mặc dù mức phí thực tế thay đổi tùy theo tuyến thanh toán, cặp tiền tệ và chi phí tuân thủ.
Các thiết kế theo định hướng PayFi sử dụng thanh khoản Stablecoin trên chuỗi cho những kỳ hạn ngắn hơn, thường được thảo luận theo các khoảng thời gian tính bằng ngày, cho phép các tổ chức thanh toán rút vốn khi cần, hoàn trả sau khi thanh toán hoàn tất và trả phí cho khoảng thời gian sử dụng vốn. Vì các tuyến thanh toán này cho phép lập trình thanh toán, chúng cũng có thể hỗ trợ khoản chi trả theo thời gian thực cho freelancer và người lao động theo nền tảng, hoặc khoản ứng trước lương cho nhân viên cần tiếp cận nguồn tiền sớm hơn. Câu chuyện kinh tế ở đây là khoản thanh toán cho tốc độ và khả năng sử dụng vốn, chứ không phải khoản thanh toán cho một quan điểm giao dịch có đòn bẩy. Các dòng thanh toán lặp lại có thể tạo ra thu nhập phí cùng với hoạt động kinh tế thực, và một khoản phải thu thanh toán hoặc khoản phải thu từ thẻ trong tương lai thậm chí có thể hỗ trợ hạn mức tín dụng gắn với thời điểm thanh toán. Đây cũng là góc nhìn TVM được nhấn mạnh trong bài giải thích về PayFi của CoinGecko Learn.
| Giai đoạn |
Vai trò |
Liên hệ với lợi suất |
| Cung cấp thanh khoản Stablecoin |
Cung cấp số dư tương đương USD có thể sử dụng trên chuỗi |
Nhà cung cấp nhận rủi ro sử dụng vốn và rủi ro giao thức để đổi lấy một phần phí |
| Tài trợ ngắn hạn |
Bù đắp khoảng thiếu hụt trong việc nạp vốn trước và thời gian thanh toán |
Người vay trả phí tài trợ |
| Thực hiện và thanh toán thanh toán |
Hoàn tất việc giao hàng xuyên biên giới hoặc giao hàng cho thương gia |
Tài trợ thanh toán xuyên biên giới liên kết dòng giao dịch đã thực hiện với nhu cầu tài trợ và pool phí |
| Mô-đun rủi ro và tuân thủ |
Điều kiện đủ tư cách, các giới hạn, thông tin công bố |
Ảnh hưởng đến tỷ lệ vỡ nợ và việc các khoản phí có bền vững hay không |
Nếu bất kỳ giai đoạn nào bị gián đoạn, chẳng hạn khối lượng sụt giảm, xảy ra sự kiện tín dụng hoặc hoạt động tuân thủ bị gián đoạn, pool phí sẽ suy yếu. Vì vậy, việc phân tích lợi suất PayFi gần với tín dụng ngắn hạn kết hợp hạ tầng thanh toán hơn là việc chia sẻ phí thuần túy của DEX. So sánh thanh toán giữa TradFi, DeFi và PayFi giúp xác định độ trễ và hoạt động nạp vốn trước nằm ở đâu.
Các nhà cung cấp thanh khoản tham gia như thế nào và chứng nhận lợi suất có vai trò gì?
Các nhà cung cấp thanh khoản thường nạp Stablecoin vào các pool tài trợ thanh toán hoặc mô-đun chiến lược để đổi lấy quyền đòi hỏi đối với dòng phí. Một số mạng lưới token hóa quyền đòi hỏi đó thành chứng nhận tạo lợi suất có thể chuyển nhượng và tái thế chấp, nhờ đó vị thế có thể được sử dụng trong các thị trường DEX hoặc cho vay. Chứng nhận là một công cụ kế toán và kết hợp: chứng nhận giúp quyền đòi hỏi có thể được chuyển giữa các nền tảng, nhưng bản thân chứng nhận không cải thiện chất lượng tín dụng của những người vay cơ sở.
Huma Finance là một ví dụ công khai thường được trích dẫn. Các tài liệu giới thiệu dự án này như một mạng lưới PayFi dành cho tài trợ thanh toán toàn cầu bằng Blockchain và Stablecoin. Các cập nhật dành cho tổ chức cũng mô tả sự tăng trưởng về quy mô tài trợ thanh toán và việc mở rộng các vị thế tạo lợi suất sang các nền tảng cho vay, xem Huma về các tổ chức và PayFi. Chỉ nên xem đây là một ví dụ về cơ chế. Các khoản phí được hỗ trợ bởi dòng thanh toán có thể hoạt động khác với lợi suất tiền điện tử dựa trên hoạt động phát hành token trong các chu kỳ thị trường, nhưng chúng vẫn không được đảm bảo. Tỷ lệ, thời gian khóa, hệ số nhân điểm và khả năng kết hợp thay đổi theo từng phiên bản sản phẩm. Các con số APR trong quá khứ không phải là lợi nhuận được cam kết.
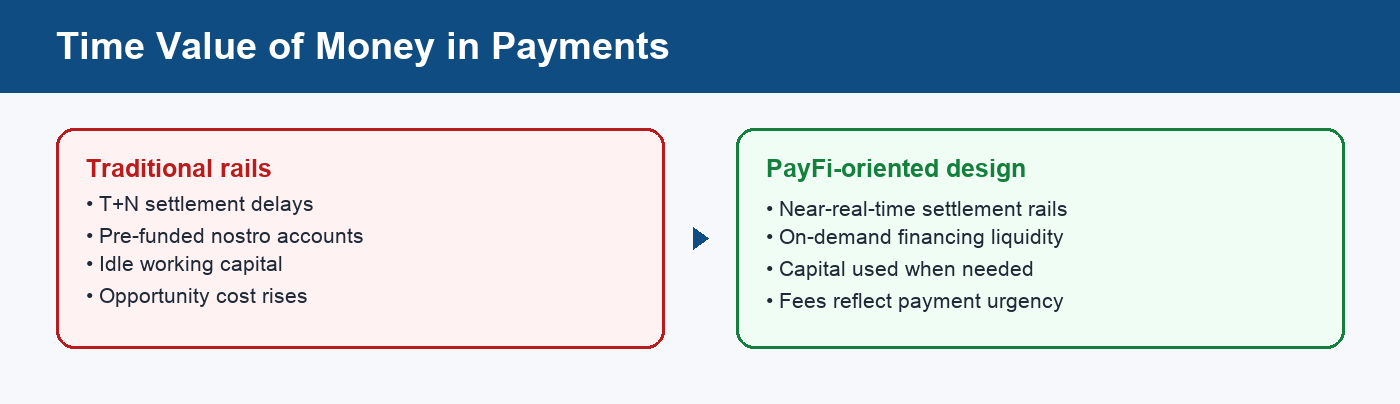
Hình 2. Sơ đồ đối chiếu giữa hoạt động nạp vốn trước nhàn rỗi và tài trợ thanh toán theo nhu cầu dưới góc nhìn TVM.
Việc tái sử dụng chứng nhận lợi suất làm tài sản thế chấp hoặc trong các chiến lược lặp vòng sẽ làm phát sinh thêm rủi ro thanh lý, rủi ro oracle và rủi ro đòn bẩy, bao gồm cả trường hợp chứng nhận được tái sử dụng trong các nền tảng cho vay trên chuỗi hoặc Pool thanh khoản. Khả năng kết hợp sẽ chuyển rủi ro giữa các nền tảng, chứ không xóa bỏ rủi ro tín dụng, Stablecoin hoặc hợp đồng thông minh. Việc đánh giá một chiến lược dạng lặp vòng cần phân biệt APY từ phí tài trợ thanh toán với APY tăng cường phụ thuộc vào khả năng duy trì khả năng thanh toán của nguồn vốn đã vay.
Lợi suất PayFi khác với các sản phẩm kiếm lợi suất Stablecoin phổ biến như thế nào?
Các chiến lược lợi suất Stablecoin thông thường có thể tạo lợi nhuận từ các thị trường cho vay, giao dịch cơ sở, sản phẩm được bảo chứng bằng trái phiếu kho bạc hoặc các chương trình ưu đãi kết hợp. Trong khi đó, tài trợ thanh toán PayFi hẹp hơn nhiều sản phẩm tài chính khác, vì nhu cầu vay được cho là đến từ các tổ chức thanh toán cần thanh khoản ngắn hạn để hoàn tất thanh toán hoặc nạp vốn trước cho các dòng thanh toán trong thế giới thực.
Lợi suất thực đôi khi cũng được thảo luận theo sức mua sau lạm phát, nhưng trong PayFi, thuật ngữ này thường có nghĩa là lợi nhuận dựa trên phí thay vì hoạt động phát hành token.
Sự khác biệt này có ý nghĩa trong các kịch bản căng thẳng. Một thị trường tiền tệ DeFi nói chung có thể hạ nhiệt khi nhu cầu đòn bẩy tiền điện tử giảm. Một pool phí PayFi có thể hạ nhiệt khi các tuyến thanh toán xuyên biên giới chậm lại, giấy phép của đối tác thay đổi hoặc hoạt động thẩm định tín dụng bị thắt chặt, ngay cả khi khối lượng giao dịch tiền điện tử vẫn cao. Ngược lại, những tháng có hoạt động thanh toán sôi động có thể hỗ trợ nhu cầu tài trợ mà không kéo theo mức tăng tương ứng của đòn bẩy đầu cơ. Cấu trúc tương quan là khác nhau, vì vậy các bảng điều khiển rủi ro chỉ theo dõi giá token sẽ bỏ qua những biến số quan trọng của PayFi.
Stablecoin vẫn là đơn vị thanh toán chung trong các thiết kế này. Vì vậy, việc hiểu rõ rủi ro của Stablecoin về tổ chức phát hành, khả năng quy đổi và triển khai trên chuỗi là điều kiện tiên quyết trước khi so sánh bất kỳ bảng APR PayFi nào.
Lợi suất này phụ thuộc vào những điều kiện tiên quyết nào?
Thu nhập phí gắn với các dòng thanh toán thường cần đồng thời nhiều điều kiện tiên quyết:
-
Nhu cầu thanh toán hoặc tài trợ liên tục. Nếu hoạt động thanh toán xuyên biên giới, thanh toán cho thương gia hoặc thanh toán thương mại thu hẹp, pool phí cũng thu hẹp theo.
-
Các tuyến thanh toán bằng Stablecoin có thể sử dụng. Khi thanh khoản dựa trên Stablecoin neo theo USD, chính sách của tổ chức phát hành, khả năng tiếp cận ngân hàng và tình trạng tắc nghẽn mạng lưới đều ảnh hưởng đến vòng quay của các khoản thanh toán toàn cầu có ma sát thấp hơn trong hệ sinh thái PayFi rộng lớn hơn.
-
Kiểm soát tín dụng hiệu quả. Tài trợ ngắn hạn vẫn là hoạt động tín dụng. Một mẫu không có trường hợp vỡ nợ trong một giai đoạn không chứng minh được tính lâu dài.
-
Khả năng tiếp cận tuân thủ bền vững. Nhiều trường hợp sử dụng tài trợ thanh toán yêu cầu các pháp nhân được cấp phép và tuân thủ các yêu cầu KYC/AML. Hạ tầng PayFi phải điều hướng các quy định phức tạp, khác nhau theo từng khu vực pháp lý và tạo ra sự bất định về quy định. Nếu các mô-đun tuân thủ bị đình trệ, khối lượng "thanh toán thực" có thể dừng lại ngay cả khi các hợp đồng thông minh vẫn trực tuyến.
-
Chất lượng của mối liên kết với RWA hoặc khoản phải thu. Khi hoạt động tài trợ gắn với tài sản trong thế giới thực có tính chất như hóa đơn, bao gồm các trường hợp như tài trợ chuỗi cung ứng, quyền sở hữu hợp pháp, quyền thu hồi và cơ chế thực thi ngoài chuỗi vẫn đóng vai trò quan trọng.
Khi các điều kiện tiên quyết này được đáp ứng, các thiết kế PayFi có thể giảm sự phụ thuộc vào số dư vốn bị khóa trong hoạt động nạp vốn trước và đưa nguồn vốn thanh toán nhàn rỗi vào các chu kỳ sử dụng ngắn hơn.
Một danh sách kiểm tra bao quát các điểm này có giá trị thông tin hơn việc chỉ so sánh APR được quảng bá. Tài liệu chỉ tiếp thị APY mà không mô tả nhóm người vay, kỳ hạn và cách xử lý vỡ nợ là chưa đầy đủ để đánh giá PayFi.
Những rủi ro nào quan trọng khi đánh giá lợi suất PayFi?
| Loại rủi ro |
Biểu hiện có thể xảy ra |
Cần kiểm tra |
| Tín dụng / vỡ nợ |
Người vay bỏ lỡ thời hạn hoàn trả |
Công bố về vỡ nợ, mức độ tập trung, khoản dự trữ hoặc bảo hiểm |
| Thanh khoản và không tương thích kỳ hạn |
Nhiều người đồng thời rút vốn hoặc việc tái tục thất bại |
Thời gian khóa, hàng đợi quy đổi, cơ cấu kỳ hạn tài trợ |
| Tuân thủ và cấp phép |
Các tổ chức thanh toán đối tác rời khỏi hệ thống khi các yêu cầu thay đổi |
Người vay có được cấp quyền hay không; việc tuân thủ quy định thay đổi theo khu vực pháp lý và có thể làm gián đoạn hoạt động của các tổ chức tài chính |
| Hợp đồng thông minh và vận hành |
Lỗi, oracle, khóa hoặc hoạt động vận hành gặp sự cố; rủi ro hợp đồng thông minh bao gồm các vụ khai thác hoặc lỗi có thể dẫn đến mất tiền vĩnh viễn |
Kiểm toán, biện pháp kiểm soát, lịch sử sự cố |
| Stablecoin và lưu ký |
Stablecoin mất neo so với tiền pháp định, bị đóng băng, bên lưu ký gặp sự cố |
Sử dụng những Stablecoin nào và mô hình lưu ký nào |
| Bóp méo từ ưu đãi |
Hệ số nhân của chiến dịch che giấu thu nhập phí mỏng |
Tỷ lệ chia sẻ phí so với ưu đãi token/điểm |
Giảm mức độ phơi nhiễm với gian lận thường là một phần trong nội dung giới thiệu thiết kế, nhưng việc chuyển các dòng thanh toán lên chuỗi không loại bỏ rủi ro gian lận, rủi ro vận hành hoặc rủi ro tín dụng.
PayFi không tự động an toàn hơn DeFi. Việc gắn lợi suất với hoạt động thanh toán cũng đưa vào các biến số về đối tác và tuân thủ vốn quen thuộc trong thanh toán và tín dụng truyền thống, cùng với các vấn đề về bảo vệ người tiêu dùng và biến động thị trường khi các vị thế được kết hợp với đòn bẩy hoặc mức độ phơi nhiễm trên thị trường thứ cấp. Những khác biệt về cấu trúc trong độ trễ, hoạt động nạp vốn trước và tín dụng được thể hiện rõ nhất trong so sánh thanh toán giữa TradFi, DeFi và PayFi.
Độc giả nên đọc các tuyên bố về lợi suất PayFi như thế nào mà không xem đó là lời khuyên?
Việc đọc tài liệu giáo dục có thể phân tách ba lớp mà hoạt động tiếp thị thường làm mờ:
-
Lớp cơ chế: Ai trả phí, trả cho khoảng thời gian sử dụng vốn nào, phí đến với LP như thế nào và liệu hợp đồng thông minh có tự động hóa quy trình thanh toán cũng như phân phối phí theo đúng cơ chế được tuyên bố hay không.
-
Lớp đo lường: Tỷ lệ được công bố là thu nhập phí trong quá khứ, phạm vi dự kiến hay mức hiển thị đã được tăng cường bởi ưu đãi.
-
Lớp rủi ro: Những khoản lỗ nào có thể ảnh hưởng đến tiền gốc ngay cả khi mô tả về cơ chế là chính xác.
Việc duy trì sự phân biệt giữa các lớp này giúp giảm khả năng xem PayFi như một sản phẩm tiền mặt được đảm bảo. Cách tiếp cận này cũng giúp bài viết bổ trợ cho các bài định nghĩa: PayFi là gì giới thiệu danh mục, còn trang này tập trung vào nguồn gốc của các tuyên bố về lợi suất và cách chúng thất bại.
Tóm tắt
Các cuộc thảo luận về lợi suất PayFi chuyển trọng tâm lợi nhuận khỏi đường cong phát hành token sang việc hoạt động thanh toán và tài trợ ngắn hạn có tiếp tục tạo ra phí hay không. Thanh khoản Stablecoin, kỳ hạn tài trợ, nhu cầu của tổ chức và các mô-đun tuân thủ cùng xác định quy mô của pool phí. Chứng nhận lợi suất cải thiện khả năng kết hợp nhưng đồng thời làm phát sinh rủi ro thị trường. Hãy xem PayFi như một khung cơ chế, thường được thảo luận như một phần của hệ sinh thái PayFi rộng lớn hơn, chứ không phải một mã giao dịch duy nhất hoặc một nhãn APR duy nhất, để nội dung này bổ trợ cho các bài viết hiện có về định nghĩa và dự án thay vì trùng lặp với chúng.
Câu hỏi thường gặp
Lợi suất thực PayFi khác với phần thưởng Farm DeFi như thế nào?
Lợi suất thực theo mô hình PayFi thường nhấn mạnh các khoản phí từ tài trợ thanh toán và hoạt động sử dụng vốn liên quan, trong khi nhiều APR Farm DeFi dựa nhiều vào việc phát hành token quản trị và có thể chịu ảnh hưởng lớn hơn từ biến động thị trường. Cả hai hình thức đều có thể kết hợp với các chiến dịch, vì vậy phép thử hữu ích là xem thu nhập phí có tiếp tục cùng với hoạt động thanh toán hay không, chứ không chỉ xem APR của chiến dịch. Điều này là do lợi suất được hỗ trợ bởi dòng thanh toán đôi khi được trình bày là có khả năng chống chịu tốt hơn trong thời kỳ suy giảm, dù vẫn mang rủi ro tín dụng và rủi ro giao thức.
Vì sao thanh toán xuyên biên giới xuất hiện thường xuyên trong các bài giải thích về lợi suất PayFi?
Các tuyến thanh toán xuyên biên giới thường kết hợp thời gian thanh toán kéo dài nhiều ngày với việc vốn bị khóa trong hoạt động nạp vốn trước, qua đó làm tăng chi phí thời gian của vốn. Nếu hoạt động tài trợ Stablecoin ngắn hạn trên chuỗi bù đắp khoảng thiếu hụt vốn, người vay sẽ trả phí cho tốc độ và khả năng tiếp cận nguồn vốn, và những khoản phí đó có thể được chia sẻ với các nhà cung cấp thanh khoản. Các bài giải thích trong ngành cũng theo dõi hoạt động thanh toán bằng Stablecoin đang gia tăng trên các tuyến của mạng lưới thẻ và tổ chức, nhưng các số liệu cần được kiểm tra theo những công bố chính thức mới nhất thay vì được xem là một hằng số cố định.
Chứng nhận lợi suất hoặc token chiến lược có đảm bảo an toàn cho tiền gốc không?
Không. Chứng nhận thường đại diện cho quyền đòi hỏi đối với dòng tiền của một pool hoặc chiến lược và vẫn mang rủi ro tín dụng, hợp đồng, Stablecoin và thanh khoản thị trường. Việc tái thế chấp chứng nhận có thể làm phát sinh thêm rủi ro thanh lý và rủi ro đòn bẩy.
Cần kiểm tra điều gì trước tiên khi đánh giá lợi suất của giao thức PayFi?
Hãy ưu tiên kiểm tra xem các khoản phí có đến từ hoạt động thanh toán hoặc tài trợ có thể xác minh hay không, cùng với khối lượng thanh toán, các tuyến thanh toán, hồ sơ tín dụng, quy định về quy đổi và kỳ hạn, cũng như sự phụ thuộc vào tuân thủ và Stablecoin. APR danh nghĩa và hệ số nhân điểm là các tín hiệu thứ yếu, không phải bằng chứng về tính bền vững.
Lợi suất PayFi có luôn cao hơn các sản phẩm kiếm lợi suất Stablecoin thông thường không?
Không nhất thiết. Phí tài trợ có thể cao hơn một số chiến lược Stablecoin có rủi ro thấp hơn, nhưng chúng cũng bao hàm nhiều rủi ro tín dụng, tuân thủ và độ phức tạp giao thức hơn. Lợi suất tương đối là hàm số của cung, cầu, cơ cấu người vay, hạn mức tín dụng và định giá rủi ro, cũng như việc chiến lược có được hỗ trợ bởi nhu cầu tài trợ thanh toán thực tế thay vì chỉ dựa vào ưu đãi hay không, chứ không phải là một lợi thế cố định.