Tác động thực tế vượt xa khuôn khổ thuật ngữ pháp lý. Các nhà cung cấp dịch vụ tài sản tiền điện tử, công ty nước ngoài, tổ chức tài chính trong nước và nhà đầu tư cần xác định rõ dịch vụ tiền điện tử nào Monaco có ý định cho phép, quy trình phê duyệt trước bao gồm những gì và việc nâng cao các yêu cầu tuân thủ sẽ ảnh hưởng như thế nào đến việc cấp phép, độ trễ giao dịch và chi phí hoạt động. Các phần dưới đây liên hệ quá trình hội tụ quy định tại châu Âu của Monaco với áp lực từ FATF, lý giải cấu trúc phê duyệt từng bước và chỉ ra lý do những đổi mới này có ý nghĩa thực tế đối với uy tín, niềm tin của nhà đầu tư và khả năng tiếp cận thị trường vốn quốc tế của Monaco.
Những điểm nổi bật
-
Việc Monaco đồng bộ MiCA thể hiện quá trình hội tụ quy định, không phải là thành viên EU. Công quốc này áp dụng tiêu chuẩn tương tự các quy tắc quản lý tài sản tiền điện tử của thị trường tài chính châu Âu, nhưng vẫn giữ khung pháp lý và cơ chế giám sát riêng biệt.
-
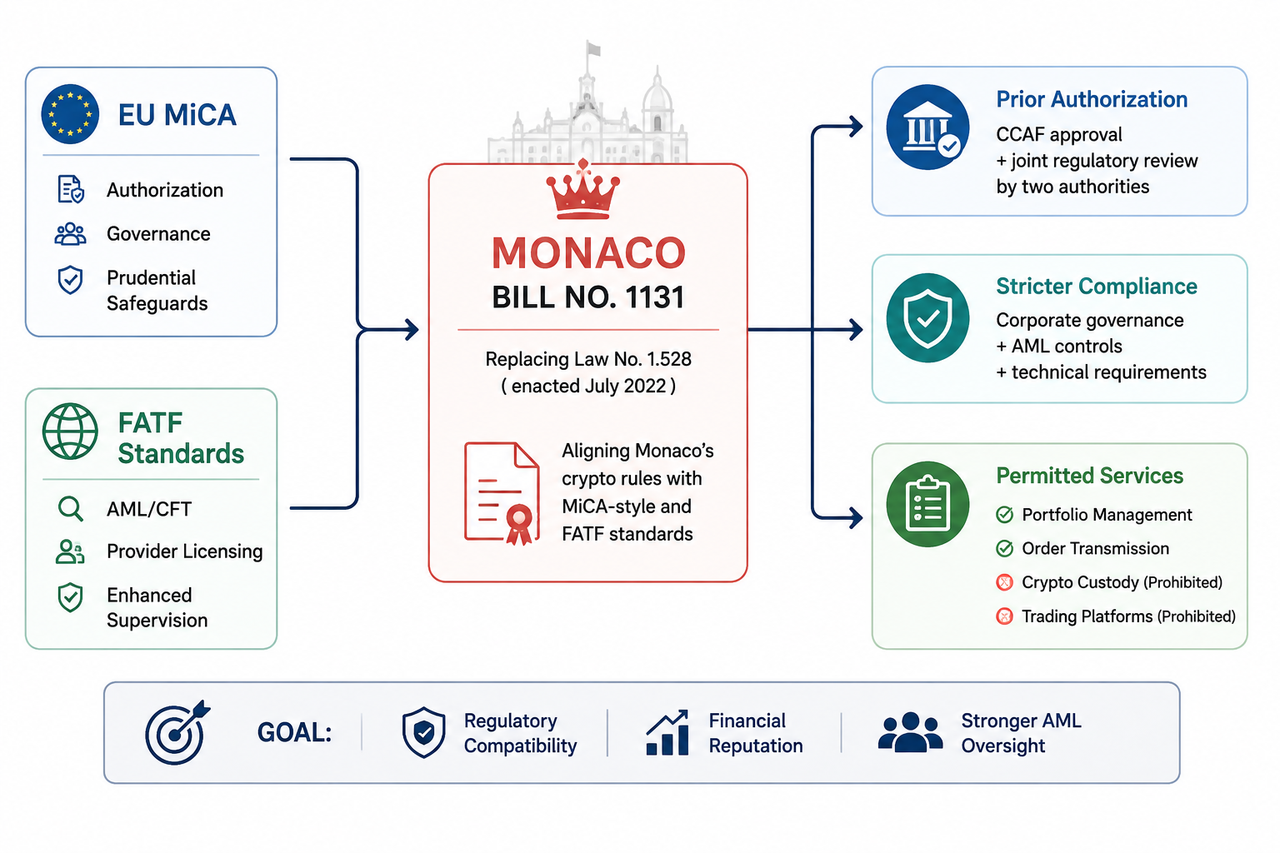
Dự luật số 1131 sẽ thay thế Luật số 1.528, có hiệu lực từ tháng 7 năm 2022, và bổ sung thêm các yêu cầu vận hành nghiêm ngặt, phê duyệt trước cùng tiêu chuẩn quản trị doanh nghiệp chặt chẽ hơn.
-
Áp lực từ FATF là nhân tố chủ đạo. Monaco đã bị đưa vào danh sách xám FATF – nghĩa là vùng lãnh thổ này chịu giám sát tăng cường vì tồn tại thiếu sót về tuân thủ – kể từ mùa hè năm 2024.
-
Nhà cung cấp sẽ bị giám sát tăng cường. Họ phải thành lập doanh nghiệp đăng ký tại Monaco, lấy phê duyệt trước từ Ủy ban kiểm soát hoạt động tài chính (CCAF), đồng thời trải qua quy trình đánh giá phối hợp giữa hai cơ quan quản lý.
-
Phạm vi dịch vụ cho phép sẽ thu hẹp lại. Hoạt động quản lý danh mục đầu tư và truyền lệnh vẫn thuộc khung đề xuất, trong khi sàn giao dịch tiền điện tử và lưu ký sẽ bị cấm rõ ràng.
-
Trọng tâm là kiểm soát AML nghiêm ngặt và nâng vị thế tài chính, nhưng đổi lại có thể là chi phí tăng, quá trình phê duyệt mất thời gian và ít mô hình kinh doanh khả thi hơn cho một số đơn vị cung cấp.
Vì sao Monaco điều chỉnh luật tiền điện tử theo chuẩn MiCA và FATF?
Cải cách quản lý tiền điện tử của Monaco phản ánh xu hướng lớn của quản trị tài chính quốc tế. Tài sản tiền điện tử từng được quản lý rời rạc ở từng quốc gia; giờ đây, các tiêu chuẩn quốc tế ngày càng tích hợp tài sản số vào mạng giám sát vốn đang áp dụng với hoạt động tài chính truyền thống.
Áp lực đầu tiên đến từ châu Âu.
Quy định MiCA của EU xây dựng khuôn khổ chung về phê duyệt, quản trị và tiêu chuẩn nghề nghiệp cho nhà cung cấp dịch vụ tài sản tiền điện tử. Monaco không phải thành viên EU, nhưng kinh tế và tài chính kết nối sâu với thị trường vốn châu Âu. Quy định của các nước láng giềng vì vậy cũng tác động lên cách các ngân hàng, nhà đầu tư, đối tác đánh giá doanh nghiệp Monaco.
Điều này đặc biệt quan trọng với doanh nghiệp đa quốc gia. Nếu quản trị doanh nghiệp, kiểm soát khách hàng hoặc quản lý rủi ro thấp hơn đáng kể so với tiêu chuẩn thị trường châu Âu, nhà cung cấp dễ bị đối tác ngân hàng, tổ chức đặt vấn đề tuân thủ bổ sung.
Monaco không chỉ sao chép quy định của EU về tài sản tiền điện tử. Khung đề xuất lấy MiCA làm chuẩn tham chiếu, đồng thời điều chỉnh phạm vi dịch vụ và yêu cầu cấp phép sát thực tế pháp lý tại Monaco.
Áp lực tiếp theo đến từ Lực lượng đặc nhiệm tài chính (FATF).
FATF đưa Monaco vào diện giám sát tăng cường tháng 6 năm 2024. Nằm trong danh sách xám FATF không đồng nghĩa bị loại khỏi tài chính quốc tế, mà là báo hiệu còn tồn tại hạn chế chiến lược mà Chính phủ cam kết phải khắc phục.
Điều này đặc biệt quan trọng với trung tâm tài chính quốc tế.
Chuẩn FATF tác động gì tới quản lý tiền điện tử của Monaco
FATF từng bước đưa tài sản ảo và nhà cung cấp dịch vụ tài sản ảo vào khung chống rửa tiền toàn cầu. Chuẩn FATF yêu cầu các vùng lãnh thổ phải xác định, đăng ký/cấp phép và giám sát tuân thủ các chuẩn AML/CFT đối với nhà cung cấp dịch vụ liên quan.
Tài sản tiền điện tử đặc thù vì cấu trúc sở hữu và giao dịch xuyên biên giới dễ che giấu nguồn tiền. Một giao dịch có thể chuyển qua nhiều ví hay dịch vụ ở các quốc gia khác nhau mà không nhờ hệ thống ngân hàng truyền thống.
Do đó, trọng tâm của giám sát dịch chuyển từ bản thân tài sản sang các thực thể liên quan.
Với Monaco, điều quan trọng là xác định ai sở hữu, quản lý từng nhà cung cấp, bản chất hoạt động tài chính, phương thức nhận diện khách hàng, cơ chế báo cáo hành vi bất thường và quyền can thiệp khi phát hiện hành vi trái quy định.
Vì vậy, việc áp đặt các yêu cầu vận hành nghiêm ngặt – quản trị doanh nghiệp, kiểm soát nội bộ, rà soát khách hàng, chuẩn kỹ thuật – là yếu tố biến yêu cầu phòng chống rửa tiền thành quy trình thực tiễn.
Danh sách xám FATF hướng tới hỗ trợ các quốc gia/chủ thể khắc phục điểm yếu thay vì loại trừ khỏi hệ thống tài chính toàn cầu. Nhưng các tổ chức tài chính, ngân hàng vẫn tự đánh giá rủi ro riêng; thủ tục thẩm định bổ sung có thể kéo dài giao dịch, tăng chi phí tuân thủ và với nhiều trường hợp, chi phí đội lên cho tổ chức nội địa.
Do đó, ưu tiên cải thiện thực thi trở nên rõ rệt hơn.
Thay đổi quy định tiền điện tử tại Monaco theo Dự luật số 1131
Monaco đã nộp dự luật số 1131 ngày 6 tháng 8 năm 2026 với mục tiêu thay thế hoàn toàn luật số 1.528 (ban hành tháng 7 năm 2022), thay vì sửa chữa cục bộ.
Luật cũ quy định khung tương đối rộng cho hoạt động tài sản số như sàn giao dịch, nền tảng giao dịch và dịch vụ tiền điện tử đa dạng.
Theo khung đề xuất, mô hình pháp lý tiền điện tử tại Monaco sẽ siết lại, tập trung vào phê duyệt, giám sát và quy định rõ hoạt động được phép.
Nhà cung cấp buộc phải thành lập doanh nghiệp tại Monaco, lấy phê duyệt trước từ CCAF. Điều này giúp đảm bảo chỉ đơn vị đáp ứng đủ chuẩn mới hoạt động hợp pháp, thay vì cấp phép theo hình thức hậu kiểm.
Việc cấp phép còn bao gồm đánh giá chung của hai cơ quan quản lý. Điều này nâng cao giám sát về cấu trúc sở hữu, quản trị doanh nghiệp, quy trình, yêu cầu kỹ thuật và kế hoạch kinh doanh của đối tượng xin phép.
Tham khảo quy trình cấp phép tiền điện tử Monaco: việc lập doanh nghiệp chỉ là khởi đầu; đơn vị cung cấp còn phải chứng minh quản trị, kiểm soát nội bộ và mô hình kinh doanh phù hợp với hoạt động đăng ký.
Quyền giám sát của CCAF sẽ mạnh lên nhờ thêm các quyền thực thi nhằm ngăn ngừa gian lận, vi phạm. Tùy vào quyết định cuối cùng của Hội đồng quốc gia và biện pháp thực hiện, các nhà quản lý có thể có thêm công cụ đáp ứng khi xuất hiện hoạt động trái phép hay không tuân thủ.
Monaco sẽ cho phép các dịch vụ tiền điện tử nào?
Một đổi mới then chốt trong Dự luật số 1131 là tái xác định danh mục dịch vụ tiền điện tử được phép.
Theo khung mới, chỉ những hoạt động như quản lý danh mục đầu tư và nhận, truyền lệnh mới nằm trong phạm vi cấp phép – đây là các dịch vụ gần với lĩnh vực đầu tư truyền thống được quản lý chặt hơn là vận hành hạ tầng thị trường tiền điện tử toàn diện.
Ngược lại, việc vận hành sàn giao dịch tiền điện tử và lưu ký sẽ bị cấm rõ ràng.
Đây là bước rẽ lớn so với hướng tiếp cận trước của Monaco cũng như với phạm vi dịch vụ rộng hơn được MiCA của EU công nhận.
Điều này cũng làm rõ bản chất quá trình Monaco hội tụ với MiCA. Monaco chỉ tiếp nhận các triết lý quy chế then chốt – phê duyệt, quản trị, chuẩn nghề nghiệp – mà không nhất thiết phải cho phép mọi danh mục dịch vụ mà MiCA thừa nhận.
Một mô hình khung tiền điện tử châu Âu đạt chuẩn MiCA có thể bao gồm sàn giao dịch, thực hiện lệnh, lưu ký, vận hành nền tảng và dịch vụ chuyển khoản. Nhưng tại Monaco, phạm vi cho phép thực tế sẽ rất giới hạn theo tiêu chuẩn giám sát nội địa.
Tại sao Monaco cấm sàn giao dịch và lưu ký tiền điện tử?
Nền tảng giao dịch và đơn vị lưu ký mang lại rủi ro giám sát rất khác biệt so với dịch vụ quản lý danh mục hoặc truyền lệnh.
Nhà cung cấp lưu ký nắm giữ tiền điện tử khách hàng, trong khi nền tảng giao dịch thiết lập hệ thống cho các lệnh giao dịch gặp nhau và được thực hiện. Cả hai đều đặt ra bài toán về an ninh vận hành, phân tách tài sản, toàn vẹn thị trường, an toàn thông tin và các biện pháp chống rửa tiền.
Giám sát các hoạt động này đòi hỏi nguồn lực và năng lực kỹ thuật cao.
Với lãnh thổ nhỏ, việc chọn chỉ cấp phép giới hạn là giải pháp kiểm soát rủi ro chủ động. Tăng cường giám sát nhằm giúp vòng kiểm soát đơn giản, hiệu quả thay vì để dịch vụ tài sản số tăng trưởng theo mọi hướng.
Đánh đổi này là tất yếu. Quy định khắt khe tăng hiệu quả kiểm soát nhưng giảm sức hút với đơn vị nước ngoài dựa vào nền tảng giao dịch hay lưu ký.
Chuyển đổi từ quy định tiền điện tử hiện hành tại Monaco đặc biệt có ý nghĩa với các nhà cung cấp hiện hữu. Dịch vụ phù hợp với luật số 1.528 trước đây có thể không còn được phép theo khung mới.
Việc Monaco hội tụ MiCA không đồng nghĩa Monaco tham gia MiCA
Quan hệ giữa Monaco và EU dễ gây nhiều hiểu lầm.
Monaco không trở thành thành viên EU, giấy phép tại Monaco không đồng nghĩa với giấy phép chuyển đổi được theo MiCA EU. Khung MiCA của EU dựa trên thẩm quyền cấp phép trong khuôn khổ pháp luật EU, còn Monaco vận hành bộ máy pháp luật, giám sát riêng.
Monaco đang thực hiện quá trình hội tụ về quy chế.
MiCA cung cấp mẫu chuẩn về quản trị doanh nghiệp, bảo đảm an toàn tài chính, chuẩn chuyên môn và phê duyệt. Sử dụng tiêu chuẩn tương đương giúp các đối tác châu Âu tiếp cận lĩnh vực tài chính số Monaco dễ dàng hơn.
Điểm then chốt là khía cạnh xuyên biên giới: càng nhiều nhà cung cấp tiền điện tử vận hành đa thị trường, nhưng được phép hoạt động tại một nơi không tự động kéo theo quyền triển khai mọi dịch vụ ở nơi khác.
Ví dụ, một nhà giao dịch có thể xem thông tin thị trường Bitcoin trên Gate, nhưng quyền thực hiện lệnh, lưu ký hoặc dịch vụ khác phụ thuộc vào giấy phép do pháp nhân sở hữu tại từng quốc gia cấp. Trạng thái pháp lý ngày càng quyết định phạm vi truy cập dịch vụ – không đơn thuần là quyền truy cập thông tin.
Vai trò các cơ quan quản lý tài chính, an ninh của Monaco
Dự luật số 1131 thuộc một tiến trình cải tổ rộng hơn trong hệ thống quản lý rủi ro tài chính và số hóa tại Monaco.
Ủy ban kiểm soát hoạt động tài chính tiếp tục giữ vai trò trung tâm trong thẩm quyền giám sát, cấp phép. Đồng thời, Monaco củng cố các tổ chức chuyên trách về an ninh tài chính, an ninh số như Autorité Monégasque de Sécurité Financière và các đơn vị an ninh số thuộc vùng lãnh thổ.
Không nên đồng nhất chức năng giữa các tổ chức này. Giám sát tài chính, phòng chống rửa tiền, bảo mật thông tin là các hoạt động giải quyết rủi ro riêng biệt, ngay cả khi cùng một nhà cung cấp tiền điện tử chịu sự điều chỉnh của nhiều bộ quy chế khác nhau.
Sự phân biệt này đặc biệt quan trọng trên thực tế. Đơn vị có thể đáp ứng toàn bộ tiêu chuẩn cấp phép tài chính nhưng vẫn cần tuân thủ các tiêu chí về AML, bảo mật, dữ liệu hoặc các chuẩn kỹ thuật khác.
Quy trình đánh giá phối hợp hướng tới phản ánh: quy định tiền điện tử hiện đại đòi hỏi sự hội tụ chuyên môn, chứ không còn giao toàn bộ quyền kiểm soát cho một cơ quan đơn lẻ.
Vì sao tiếng tăm tài chính Monaco có ý nghĩa lớn
Kiểm soát tăng cường hướng đến mục tiêu kinh tế song song với nhiệm vụ tuân thủ.
Lĩnh vực tài chính của Monaco dựa vào các mối liên kết với ngân hàng, nhà đầu tư và thị trường vốn quốc tế. Việc các tổ chức đánh giá một lãnh thổ chịu ảnh hưởng bởi mức độ chắc chắn pháp luật, hiệu quả giám sát và khả năng kiểm soát rửa tiền.
Việc Monaco bị Ủy ban châu Âu đưa vào danh sách nước thứ ba rủi ro cao bổ sung thêm gánh nặng uy tín ngoài diện xám của FATF, đòi hỏi đối tác phải tăng biện pháp thẩm định mạnh mẽ hơn.
Tác động thực tế không cố định mà linh hoạt theo từng case, bên liên quan, thị trường. Tuy nhiên, quy định nghiêm ngặt thường kéo theo thời gian xử lý lâu và chi phí quản lý tăng, cuối cùng ảnh hưởng đến chi phí vay vốn, khả năng tiếp cận tài chính cho tổ chức ở Monaco.
Vì thế, củng cố tiếng tăm tài chính là động lực cốt lõi thúc đẩy Monaco hội tụ chuẩn MiCA, FATF.
Gia tăng yêu cầu cấp phép không tự động củng cố lòng tin nhà đầu tư, và bản thân luật mới không thể đưa Monaco khỏi danh sách giám sát quốc tế. Nhưng khung pháp lý minh bạch, thực thi mạnh có thể giúp giảm bớt bất định về cách thức quản lý các doanh nghiệp tiền điện tử.
Dự luật số 1131 có giúp Monaco ra khỏi danh sách xám FATF không?
Có thể, nhưng sửa đổi quy định tiền điện tử chỉ là một phần trong tổng thể.
FATF đánh giá hiệu quả tổng thể về phòng chống rửa tiền, ngăn tài trợ khủng bố: báo cáo giao dịch nghi ngờ, chứng minh chủ sở hữu hưởng lợi, công tác điều tra, xử phạt, thu hồi tài sản, nguồn lực của nhà quản lý – đều nằm trong diện xem xét.
Dự luật số 1131 hướng đến việc đáp ứng những yêu cầu toàn diện hơn của FATF khi yêu cầu kiểm soát hoạt động tài sản ảo thay vì để nằm ngoài giám sát tài chính.
Phê duyệt trước, chuẩn vận hành nghiêm ngặt và quyền thực thi mở rộng là giải pháp để Monaco chứng minh không tồn tại khoảng trống kiểm soát trong hoạt động tiền điện tử.
Nhưng chỉ ban hành đạo luật là bước đầu tiên.
FATF chủ yếu xem xét xem kiểm soát thực thi có vận hành hay không. Nhà quản lý phải phát hiện sai phạm, áp dụng hình phạt thích hợp và chứng minh rằng doanh nghiệp tuân thủ nghiêm chỉnh. Luật lệ nghiêm mà thực thi yếu sẽ không đạt kết quả tương tự chủ động thanh – kiểm tra.
Phí tổn và đánh đổi khi hội tụ chuẩn MiCA, FATF
Nâng chuẩn quản lý sẽ kéo tăng chi phí thực tế.
Nhà cung cấp dịch vụ tài sản tiền điện tử sẽ phải tăng nhân sự tuân thủ, quy trình quản trị, hệ thống rà soát giao dịch, hạ tầng kỹ thuật và chứng từ. Quá trình phê duyệt và đánh giá song song cũng khiến thời gian bắt đầu kinh doanh kéo dài hơn.
Chi phí này đặc biệt lớn cho đơn vị nhỏ.
Quy tắc nghiêm ngặt còn ảnh hưởng tới marketing chủ động, chăm sóc khách hàng, tiêu chí chuyên nghiệp. Khi hoạt động ngày càng giống dịch vụ đầu tư, các yêu cầu về công bố rủi ro, minh bạch tư vấn sẽ gia tăng.
Với tổ chức trong nước, tính toán hai chiều: kiểm soát chặt tăng phí tuân thủ, nhưng các lo ngại quốc tế kéo dài về AML cũng gây tăng phí, trì hoãn giao dịch hoặc khiến đối tác nước ngoài kém sẵn sàng hợp tác.
Đó là đánh đổi trọng tâm của quá trình quản lý.
Monaco không đi theo hướng nới lỏng giám sát tài sản tiền điện tử. Khung đề xuất chỉ rõ mục tiêu tích hợp lĩnh vực tài chính số với chuẩn mực đang áp dụng cho dịch vụ tài chính truyền thống.
Kết luận
Vì sao Monaco đồng bộ hóa luật tiền điện tử theo chuẩn MiCA, FATF? Động lực then chốt là củng cố uy tín quản lý.
Mối liên hệ chặt chẽ với thị trường vốn châu Âu khiến MiCA dù không bắt buộc vẫn trở thành tiêu chí so sánh; danh sách xám FATF càng tạo áp lực buộc Monaco tăng cường hiệu quả giám sát, củng cố vị thế tài chính và quản trị lĩnh vực tiền điện tử.
Dự luật số 1131 chính là giải pháp tích hợp: thay thế luật số 1.528, buộc nhà cung cấp phải lấy phê duyệt trước từ CCAF, thiết lập quy trình giám sát phối hợp, nâng cao tiêu chuẩn quản trị, kiểm soát kỹ thuật và thu hẹp phạm vi dịch vụ tiền điện tử hợp pháp.
Hệ quả là chi phí tuân thủ tăng, quá trình cấp phép lâu, các doanh nghiệp dựa vào lưu ký hoặc giao dịch có thể mất lợi thế. Nhưng lợi ích lớn nhất là mô hình khung pháp lý tiền điện tử minh bạch, được tổ chức tài chính, ngân hàng, nhà đầu tư quốc tế công nhận – tin tưởng.
Với Monaco, hội tụ chuẩn MiCA, FATF không phải để thu hút càng nhiều doanh nghiệp tiền điện tử càng tốt, mà nhằm xác định khuôn khổ hoạt động tài chính số phù hợp với mô hình trung tâm tài chính quốc tế chịu kiểm soát nghiêm ngặt và đảm bảo có thể thực thi thực tế.
Câu hỏi thường gặp
Monaco có phải là một phần của khung MiCA của EU không?
Không. Monaco không phải thành viên EU nên giấy phép tại Monaco không tương đương MiCA EU. Tuy nhiên, Monaco vẫn có thể điều chỉnh luật tiền điện tử theo tiêu chuẩn MiCA về cấp phép, quản trị và biện pháp thận trọng nhờ mối liên hệ kinh tế – tài chính sâu rộng với châu Âu.
Dự luật số 1131 là gì?
Dự luật số 1131 là luật tiền điện tử đề xuất tại Monaco năm 2026, nộp ngày 6 tháng 8 năm 2026. Luật này thay thế luật số 1.528 (tháng 7 năm 2022), đặt ra tiêu chuẩn cấp phép khắt khe hơn, yêu cầu phê duyệt trước, quản trị doanh nghiệp và giám sát toàn diện cho các dịch vụ tiền điện tử hợp pháp.
Dự luật số 1131 có bắt buộc phê duyệt trước từ CCAF không?
Có. Theo khung mới, nhà cung cấp buộc phải lấy phê duyệt trước từ CCAF trước khi cung cấp dịch vụ tiền điện tử thuộc phạm vi điều chỉnh. Hồ sơ xin phép còn được đánh giá phối hợp giữa hai cơ quan quản lý.
Monaco sẽ cho phép những dịch vụ tiền điện tử nào?
Theo Dự luật số 1131, dịch vụ được phép tập trung vào quản lý danh mục đầu tư, tiếp nhận và truyền lệnh. Vận hành sàn giao dịch tiền điện tử, dịch vụ lưu ký đều bị cấm rõ ràng.
Vì sao Monaco nằm trong danh sách xám FATF?
FATF đã xếp Monaco vào diện giám sát tăng cường hè năm 2024 sau khi phát hiện các thiếu sót chiến lược trong khung AML/CFT. Danh sách xám nghĩa là Monaco phải triển khai kế hoạch hành động theo cam kết với FATF và không bị loại khỏi hệ thống tài chính quốc tế.
Luật tiền điện tử nghiêm ngặt hơn có giúp Monaco củng cố vị thế tài chính không?
Có thể góp phần, nhưng chỉ có luật chưa đủ. Việc cấp phép, kiểm soát, thực thi và kiểm soát AML hiệu quả mới tăng niềm tin cho ngân hàng, đối tác quốc tế. FATF, các tổ chức quốc tế cũng sẽ đánh giá tổng thể hành động thực tế chứ không chỉ căn cứ vào văn bản luật.
Tuyên bố từ chối trách nhiệm: Nội dung này chỉ nhằm mục đích học thuật, không phải lời khuyên pháp lý, quy định, tài chính, đầu tư hay thuế. Dự luật Monaco đang trong quá trình xem xét của Hội đồng quốc gia; doanh nghiệp cần kiểm tra nội dung luật, tiêu chuẩn CCAF và các quy định liên quan trước khi cung cấp dịch vụ theo luật.