Spoofing (còn gọi là đặt lệnh mang tính đánh lừa) là một hành vi giao dịch tạo ra các tín hiệu sai lệch về cung và cầu thị trường bằng cách đặt lệnh mua hoặc bán mà không có ý định thực sự thực hiện các lệnh đó. Hành vi này thường liên quan đến việc một nhà giao dịch đặt số lượng lớn lệnh ở một phía của sổ lệnh nhằm tác động đến cách các bên tham gia khác đánh giá độ sâu thị trường và xu hướng giá, trong khi thực hiện giao dịch thực tế ở phía còn lại rồi hủy các lệnh đã đặt trước đó.
Ngày 28 tháng 10 năm 2026, hoạt động giao dịch bất thường liên quan đến hợp đồng vĩnh cửu dầu thô Hyperliquid đã thu hút sự chú ý của thị trường. Solidus Labs, một công ty giám sát thị trường, đã phân tích dữ liệu giao dịch từ ngày 8 đến ngày 10 tháng 3 và xác định các đặc điểm đáng ngờ liên quan đến hai tài khoản, bao gồm việc đặt lệnh lớn, hủy lệnh nhanh và giao dịch theo hướng đối lập. Các lệnh bất thường có giá trị hơn 170 triệu USD. Tuy nhiên, các phân tích hiện có chưa thể kết luận rằng những tài khoản này đã hành động với ý định thao túng thị trường.
Tranh cãi này không chỉ liên quan đến hoạt động giao dịch của các tài khoản cá nhân. Nó còn phản ánh những thách thức mới mà thị trường phái sinh trên chuỗi đang phải đối mặt. Công nghệ blockchain có thể cung cấp hồ sơ giao dịch công khai, nhưng liệu tính minh bạch của dữ liệu có đủ để chứng minh hành vi thao túng thị trường? Ranh giới giữa việc hủy lệnh và spoofing nằm ở đâu? Khi các tiêu chuẩn quản lý của thị trường tài chính truyền thống được áp dụng cho hợp đồng vĩnh cửu trên chuỗi, cần xem xét những khác biệt nào về công nghệ và pháp lý?
Những điểm chính
-
Hoạt động đặt lệnh đáng ngờ đã xảy ra đối với hợp đồng vĩnh cửu dầu thô Hyperliquid. Một phân tích giám sát thị trường được công bố ngày 28 tháng 10 năm 2026 cho thấy hai tài khoản đã gửi hơn 170 triệu USD lệnh bất thường trong ba ngày trước đó.
-
Cốt lõi của spoofing là không có ý định thực sự thực hiện lệnh. Bằng cách đặt các lệnh mà họ dự định hủy trước khi khớp, nhà giao dịch có thể tạo ra áp lực mua hoặc bán giả và tác động đến quyết định của các bên tham gia thị trường khác.
-
Việc hủy lệnh thường xuyên không nhất thiết cấu thành hành vi thao túng thị trường. Hoạt động tạo lập thị trường, quản trị rủi ro và điều kiện thị trường đều có thể dẫn đến các lệnh hủy hợp pháp. Câu hỏi then chốt là liệu nhà giao dịch có ý định thực sự thực hiện lệnh vào thời điểm đặt lệnh hay không.
-
Tính minh bạch trên chuỗi giúp cải thiện khả năng rà soát hoạt động giao dịch. Hồ sơ công khai về lệnh đặt, lệnh hủy và lệnh khớp giúp tái dựng quá trình giao dịch, nhưng có thể không đủ để tự chứng minh ý định thao túng.
-
Cần phân biệt các mô hình giao dịch đáng ngờ với vi phạm pháp luật. Hệ thống giám sát thị trường có thể xác định hoạt động bất thường, nhưng kết luận pháp lý cuối cùng đòi hỏi phải xem xét toàn bộ bằng chứng, quy định áp dụng và thủ tục quản lý.
Điều gì đã xảy ra với hợp đồng vĩnh cửu dầu thô Hyperliquid?
Hyperliquid là một hạ tầng giao dịch phi tập trung, chủ yếu được biết đến nhờ sổ lệnh trên chuỗi và hoạt động giao dịch hợp đồng vĩnh cửu. Không giống các giao thức giao dịch phi tập trung chủ yếu dựa vào nhà tạo lập thị trường tự động (AMM), Hyperliquid sử dụng cơ chế sổ lệnh cho phép nhà giao dịch gửi lệnh giới hạn. Giá được hình thành thông qua việc khớp lệnh mua và lệnh bán.
Phân tích giám sát thị trường được công bố ngày 28 tháng 10 năm 2026 tập trung vào hoạt động giao dịch hợp đồng vĩnh cửu liên quan đến dầu thô diễn ra từ ngày 8 đến ngày 10 tháng 3 cùng năm. Vào thời điểm đó, thị trường năng lượng quốc tế đang trải qua biến động đáng kể, và các tài sản liên quan như dầu thô Brent và dầu thô WTI thu hút sự chú ý của thị trường.
Theo phân tích của Solidus Labs, hai tài khoản giao dịch, mà mối quan hệ kiểm soát chung vẫn chưa được xác nhận thêm, đã gửi các lệnh bất thường với tổng giá trị hơn 170 triệu USD trong ba ngày. Các tài khoản này liên tục gửi và hủy các lệnh lớn ở một phía của sổ lệnh, trong khi thực hiện giao dịch thực tế ở phía còn lại.
Phân tích đã công bố một số chỉ số đáng chú ý:
| Quan sát |
Chi tiết được công bố |
| Thời gian giao dịch |
Ngày 8–10 tháng 3 năm 2026 |
| Ngày công bố |
Ngày 28 tháng 10 năm 2026 |
| Số tài khoản liên quan |
2 tài khoản |
| Quy mô lệnh đáng ngờ |
Hơn 170 triệu USD |
| Tỷ lệ giữa giá trị lệnh hủy và giá trị giao dịch theo hướng đối lập |
Khoảng 30:1 |
| Lợi nhuận giao dịch ước tính trong ba ngày |
Khoảng 119.000 USD |
| Các thị trường chính liên quan |
Hợp đồng vĩnh cửu dầu thô Brent, cùng với các hợp đồng liên quan đến dầu thô WTI và khí tự nhiên |
Một nhóm giao dịch vào ngày 9 tháng 3 đã thu hút sự chú ý đặc biệt. Các tài khoản này được cho là đã hủy khoảng 17 triệu USD lệnh bán trong khi thực hiện khoảng 425.000 USD giao dịch mua.
Mô hình này có thể tạo ra ấn tượng rằng một lượng lớn lệnh bán đã được đưa vào sổ lệnh, khiến các nhà giao dịch khác tin rằng đang có áp lực bán mạnh. Các tài khoản liên quan sau đó có thể tận dụng phản ứng của thị trường để mua tài sản theo hướng đối lập.
Tuy nhiên, cần lưu ý rằng 170 triệu USD đề cập đến quy mô của các lệnh bất thường đã được xác định. Con số này không tương đương với giá trị thực tế đã khớp lệnh, tổn thất thị trường hoặc khoản lợi nhuận thao túng đã được xác nhận. Lợi nhuận khoảng 119.000 USD cũng là một ước tính được công bố trong phân tích và bản thân con số này không thể chứng minh rằng lợi nhuận có nguồn gốc từ hành vi thao túng thị trường.
Solidus Labs cho biết hoạt động giao dịch này có những đặc điểm điển hình của spoofing, nhưng ý định thao túng thị trường vẫn cần được xác minh thêm. Hyperliquid Labs nhấn mạnh rằng hồ sơ lệnh, hủy lệnh và khớp lệnh của nền tảng có thể được công khai rà soát, cho phép các bên tham gia thị trường và cơ quan quản lý tiến hành phân tích độc lập dựa trên dữ liệu liên quan.
Spoofing là gì? Việc đặt lệnh mang tính đánh lừa có thể ảnh hưởng đến giá thị trường như thế nào?
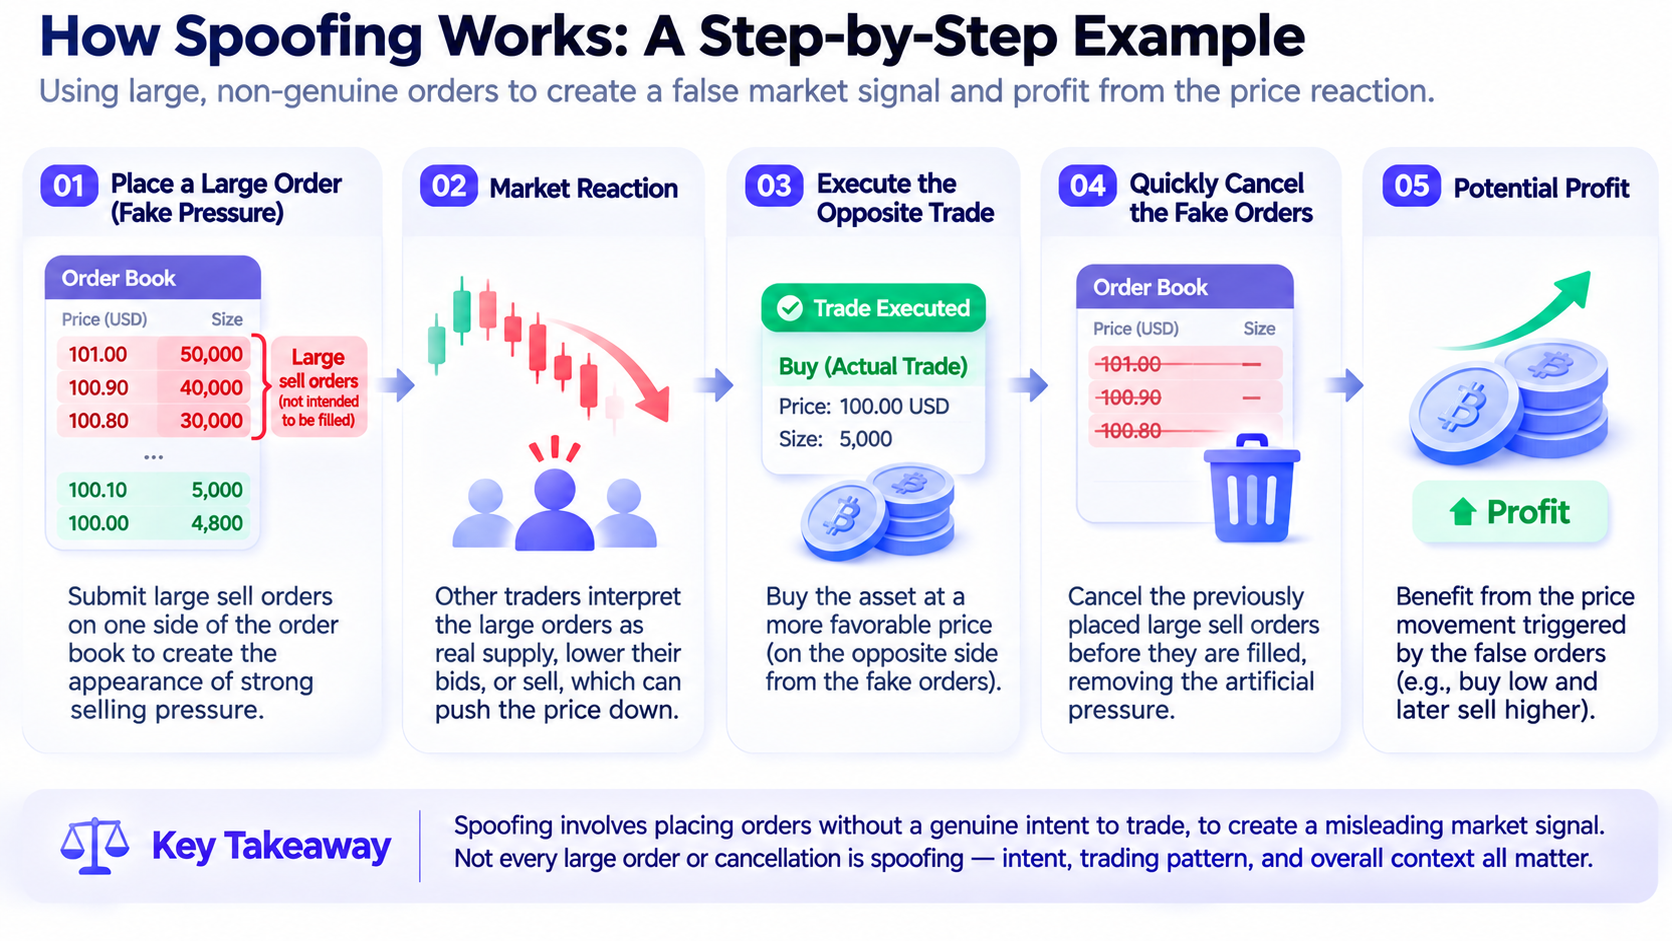
Cốt lõi của spoofing không phải là việc đặt lệnh lớn. Đó là ý định của nhà giao dịch, tại thời điểm gửi lệnh, muốn hủy các lệnh trước khi chúng được thực hiện nhằm tạo ra tín hiệu gây hiểu lầm về cung và cầu thị trường. Trong các thị trường dựa trên sổ lệnh, bên mua và bên bán thể hiện ý định giao dịch thông qua lệnh giới hạn. Lệnh mua thường phản ánh nhu cầu tiềm năng, trong khi lệnh bán phản ánh nguồn cung tiềm năng.
Các nhà giao dịch khác đánh giá cung và cầu thị trường trong ngắn hạn bằng cách quan sát độ sâu sổ lệnh, sự phân bố của giá mua và giá bán, cũng như thay đổi của các lệnh lớn. Nếu một lượng lớn lệnh mua đột ngột xuất hiện trong sổ lệnh, các bên tham gia thị trường có thể cho rằng có lực hỗ trợ mua mạnh quanh một mức giá nhất định. Nếu một lượng lớn lệnh bán xuất hiện, họ có thể diễn giải đó là ngưỡng kháng cự giá tiềm năng hoặc áp lực bán.
Spoofing khai thác cơ chế truyền tải thông tin này. Giả sử một hợp đồng vĩnh cửu hiện được giao dịch ở mức 100 USD và một nhà giao dịch muốn mua ở mức giá thấp hơn. Nhà giao dịch có thể đặt số lượng lớn lệnh bán gần mức giá hiện tại, khiến sổ lệnh có vẻ cho thấy áp lực bán đáng kể. Sau khi thấy số lệnh bán tăng lên, các nhà giao dịch khác có thể giảm giá chào, bán vị thế của họ hoặc điều chỉnh chiến lược giao dịch. Sau đó, nhà giao dịch này có thể thực hiện các giao dịch thực tế ở phía mua và nhanh chóng hủy các lệnh bán lớn đã đặt trước đó.
Nếu các lệnh bán chưa bao giờ được dự định để thực hiện mà thay vào đó nhằm tác động đến nhận thức của thị trường, hành vi này có thể cấu thành spoofing. Các tác động tiềm ẩn chủ yếu được thể hiện ở ba khía cạnh.
-
Lệnh giả có thể làm sai lệch độ sâu thị trường. Thanh khoản hiển thị trong sổ lệnh có thể có vẻ đầy đủ, nhưng các lệnh có thể đã bị hủy khi nhà giao dịch khác cố gắng khớp với chúng.
-
Lệnh giả có thể thay đổi kỳ vọng giá trong ngắn hạn. Nhà giao dịch hoặc hệ thống giao dịch tự động có thể diễn giải các lệnh lớn là áp lực mua hoặc bán thực sự và điều chỉnh giá chào tương ứng.
-
Người thao túng có thể thu lợi thông qua các giao dịch theo hướng đối lập. Lệnh giả được sử dụng để tạo tín hiệu thị trường, trong khi lợi nhuận thực tế có thể đến từ các lệnh khớp thực sự ở phía còn lại.
Tuy nhiên, việc giá thị trường có thực sự bị ảnh hưởng hay không, các tài khoản liên quan có thu được lợi ích không chính đáng hay không và các lệnh có thiếu ý định thực hiện thực sự hay không đều phải được xác định dựa trên bằng chứng cụ thể.
Spoofing khác với việc hủy lệnh thông thường như thế nào?
Trong thị trường sổ lệnh, việc hủy lệnh là một thao tác giao dịch bình thường và cần thiết. Nhà giao dịch có thể điều chỉnh lệnh chưa khớp dựa trên thay đổi về giá, điều kiện tài chính, rủi ro vị thế và thanh khoản thị trường. Ví dụ, các nhà tạo lập thị trường thường gửi cả lệnh mua và lệnh bán để cung cấp thanh khoản hai chiều. Khi giá thay đổi nhanh, các mức giá chào hiện có có thể không còn phù hợp, buộc nhà tạo lập thị trường phải hủy hoặc cập nhật lệnh để tránh chịu rủi ro vượt mức dự kiến.
Các hệ thống giao dịch tần suất cao cũng có thể gửi, sửa đổi và hủy số lượng lớn lệnh trong thời gian ngắn. Những hành vi này không nhất thiết cho thấy có thao túng thị trường. Vì vậy, việc phân biệt spoofing với hủy lệnh thông thường đòi hỏi nhiều hơn là chỉ xem xét số lượng lệnh hủy hoặc quy mô lệnh.
| So sánh |
Hủy lệnh thông thường |
Hoạt động spoofing đáng ngờ |
| Mục đích đặt lệnh |
Tìm kiếm việc khớp lệnh thực sự |
Có thể nhằm tạo tín hiệu mua hoặc bán giả |
| Ý định thực hiện |
Sẵn sàng thực hiện theo các điều kiện áp dụng tại thời điểm đặt lệnh |
Có thể đã lên kế hoạch hủy trước khi lệnh được thực hiện |
| Lý do hủy lệnh |
Thay đổi thị trường, quản trị rủi ro hoặc điều chỉnh chiến lược |
Có thể hủy lệnh mang tính dẫn dụ sau khi thị trường phản ứng |
| Phân bố lệnh |
Phù hợp với giá chào thực tế và quản trị rủi ro |
Có thể liên tục tập trung lệnh lớn ở một phía |
| Giao dịch theo hướng đối lập |
Có thể là một phần của hoạt động giao dịch hai chiều thông thường |
Có thể được phối hợp với lệnh giả |
| Cơ sở đánh giá |
Bối cảnh giao dịch và ý định thực hiện thực sự |
Bằng chứng từ chuỗi lệnh, hoạt động khớp lệnh và ý định thao túng |
Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) nhấn mạnh trong phần giải thích về spoofing rằng cần xem xét liệu nhà giao dịch có ý định hủy lệnh trước khi khớp vào thời điểm gửi lệnh hay không. Việc sửa đổi và hủy lệnh một cách thiện chí không nên bị coi là spoofing chỉ vì lệnh cuối cùng không được thực hiện.
CFTC cũng nêu rằng ngay cả khi một lệnh được thực hiện một phần, điều đó cũng không tự động loại trừ khả năng có spoofing. Việc đánh giá vẫn phải xem xét môi trường giao dịch, hoạt động đặt lệnh, đặc điểm thực hiện lệnh và các tình tiết liên quan khác.
Điều này cho thấy không có mối quan hệ đơn giản một đổi một giữa việc hủy lệnh và hành vi thao túng trái pháp luật. Đối với các thị trường sổ lệnh trên chuỗi như Hyperliquid, tương tự, cần phân biệt chiến lược giao dịch thông thường với hành vi nhằm tạo thanh khoản giả.
Vì sao các lệnh lớn và giao dịch theo hướng đối lập dễ làm dấy lên lo ngại về spoofing?
Hệ thống giám sát thị trường thường không kết luận một tài khoản đang thao túng chỉ vì tài khoản đó gửi một lệnh lớn. Điều quan trọng là mối quan hệ về thời điểm giữa các lệnh khác nhau và liệu việc đặt lệnh, hủy lệnh và thực hiện lệnh thực tế có liên tục hình thành các mô hình tương tự hay không. Trong một chuỗi giao dịch đáng ngờ điển hình, nhà giao dịch có thể trước tiên gửi các lệnh lớn ở phía bán của sổ lệnh, khiến thị trường có vẻ đang đối mặt với áp lực bán đáng kể. Sau đó, các nhà giao dịch khác có thể điều chỉnh giá chào của họ, trong khi tài khoản này thực hiện giao dịch ở phía mua. Sau khi hoàn tất việc mua, tài khoản nhanh chóng hủy các lệnh bán lớn ban đầu.
Nếu quá trình này xảy ra lặp lại và các lệnh lớn hiếm khi được thực hiện, hệ thống giám sát thị trường có thể xác định đây là hoạt động bất thường. Trong sự việc Hyperliquid, tỷ lệ giữa giá trị lệnh hủy và giá trị giao dịch theo hướng đối lập là khoảng 30:1. Điều này có nghĩa giá trị danh nghĩa của các lệnh bị tài khoản hủy lớn hơn đáng kể so với giá trị giao dịch của họ theo hướng đối lập. Tỷ lệ này có thể là tín hiệu giám sát rủi ro, nhưng không thể trực tiếp được dùng làm bằng chứng định lượng cho hành vi thao túng.
Lý do là giá trị lệnh và giá trị đã khớp là các khái niệm khác nhau. Một lệnh giới hạn trị giá 10 triệu USD có thể chỉ được thực hiện một phần hoặc có thể bị hủy hoàn toàn do biến động giá. Quy mô lệnh phản ánh khối lượng giao dịch tiềm năng được gửi tại thời điểm đó, chứ không phải số tiền cuối cùng được chuyển giao.
Ngoài ra, các nhà tạo lập thị trường và hệ thống giao dịch định lượng có thể thường xuyên điều chỉnh các mức giá chào lớn trong giai đoạn biến động cao. Nếu không xem xét thanh khoản thị trường, biến động giá và chiến lược giao dịch tại thời điểm đó, việc chỉ dựa vào giá trị lệnh hủy có thể dễ dẫn đến nhận định sai.
Vì vậy, việc xác định spoofing thường đòi hỏi xem xét mối quan hệ giữa nhiều chỉ số, bao gồm khoảng cách giữa các lệnh và giá mua, giá bán tốt nhất; thời gian lệnh duy trì mở; khả năng lệnh được thực hiện; thời điểm diễn ra giao dịch theo hướng đối lập; và liệu hành vi tương tự có tiếp tục lặp lại hay không. Phần giải thích của CME Group về spoofing cũng nhấn mạnh rằng việc tạo áp lực mua hoặc bán giả thông qua các lệnh lớn ở một phía và sử dụng lệnh ở phía còn lại để thực hiện giao dịch là một mô hình hành vi cần được đặc biệt lưu ý.
Dữ liệu lệnh trên chuỗi có thể chứng minh hành vi thao túng thị trường không?
Dữ liệu lệnh trên chuỗi có thể cung cấp bằng chứng quan trọng cho các cuộc điều tra thao túng thị trường, nhưng chỉ riêng hồ sơ công khai không thể chứng minh ý định thao túng. Dữ liệu lệnh đầy đủ từ các nền tảng giao dịch tập trung truyền thống thường được sàn giao dịch lưu trữ nội bộ. Các nhà nghiên cứu bên ngoài có thể chỉ tiếp cận được hồ sơ khớp lệnh, ảnh chụp một phần sổ lệnh hoặc dữ liệu thị trường công khai khác.
Ngược lại, kiến trúc sổ lệnh trên chuỗi của Hyperliquid khiến nhiều hoạt động giao dịch hơn có thể được công khai rà soát. Các nhà nghiên cứu có thể sử dụng dữ liệu lịch sử có sẵn để phân tích việc đặt lệnh, hủy lệnh, khớp lệnh và thay đổi vị thế ở cấp tài khoản, đồng thời cố gắng tái dựng các chuỗi giao dịch liên quan. Tính minh bạch này có ít nhất ba lợi ích quan trọng.
-
Các nhà nghiên cứu có thể quan sát hoạt động tài khoản trực tiếp hơn mà không phải hoàn toàn dựa vào số liệu thống kê do nền tảng giao dịch cung cấp.
-
Các tổ chức nghiên cứu khác nhau có thể độc lập phân tích cùng một hồ sơ lịch sử và so sánh phương pháp xác định giao dịch bất thường của họ.
-
Hồ sơ công khai giúp thiết lập một chuỗi bằng chứng có thể được xác minh lặp lại. Ví dụ, việc một tài khoản có thực hiện giao dịch mua sau khi gửi lệnh bán lớn hay không, cũng như các lệnh bán đó có bị hủy nhanh hay không, đều có thể được xem xét qua lịch sử lệnh tương ứng.
Tuy nhiên, dữ liệu trên chuỗi vẫn có những hạn chế rõ ràng về diễn giải.
Hồ sơ lệnh không thể trực tiếp tiết lộ ý định chủ quan của nhà giao dịch. Ngay cả khi một tài khoản liên tục hủy các lệnh lớn, chỉ riêng các hồ sơ này không thể xác lập liệu nhà giao dịch đã quyết định, vào thời điểm đặt lệnh, rằng họ sẽ không cho phép các lệnh đó được thực hiện hay không.
Một địa chỉ trên chuỗi không nhất thiết tương ứng với một nhà giao dịch thực tế duy nhất. Một nhà giao dịch có thể kiểm soát nhiều tài khoản, và việc xác định các tài khoản khác nhau có nằm dưới sự kiểm soát chung hay không thường đòi hỏi bằng chứng bổ sung. Hoạt động thị trường cũng có thể bị ảnh hưởng bởi thông tin ngoài chuỗi. Sự kiện tin tức, giá trên các sàn giao dịch khác, giao dịch phòng hộ bên ngoài và tham số chiến lược tự động có thể giải thích cho một số lệnh và lần hủy lệnh có vẻ bất thường.
Tính đầy đủ của dữ liệu và trình tự thời gian cũng quan trọng không kém. Các điều tra viên phải xác nhận liệu dữ liệu được sử dụng có bao quát đầy đủ vòng đời lệnh liên quan hay không và có thiết lập chính xác trình tự của các sự kiện giao dịch và hủy lệnh khác nhau hay không. Do đó, tính minh bạch trên chuỗi chủ yếu giải quyết vấn đề liệu hoạt động giao dịch có thể được quan sát và tái dựng hay không. Nó không tự động giải quyết các câu hỏi về động cơ hoặc trách nhiệm pháp lý.
Có thể xác định hoạt động giao dịch đáng ngờ thông qua sổ lệnh trên chuỗi như thế nào?
Đối với các nền tảng giao dịch trên chuỗi sử dụng cơ chế sổ lệnh, hoạt động giám sát thị trường thường cần vượt ra ngoài việc phân tích từng giao dịch đơn lẻ và xem xét toàn bộ hoạt động đặt lệnh.
-
Có thể giám sát các lệnh lớn để xác định liệu chúng có liên tục xuất hiện ở một phía cụ thể của giá mua hoặc giá bán hay không. Nếu một tài khoản thường xuyên gửi các lệnh lớn hơn nhiều so với khối lượng giao dịch thông thường gần mức giá chào tốt nhất hiện có và hủy chúng ngay sau đó, hoạt động này có thể cần được xem xét thêm.
-
Có thể phân tích mối quan hệ giữa việc đặt lệnh và thực hiện giao dịch theo hướng đối lập. Khi một tài khoản gửi số lượng lớn lệnh bán, liệu tài khoản đó cũng thực hiện giao dịch ở phía mua không? Các lệnh bán có xu hướng bị hủy sau khi giao dịch mua hoàn tất không? Hành vi này có lặp lại vào những thời điểm khác nhau không?
-
Có thể so sánh hoạt động đặt lệnh với biến động giá thị trường. Nếu giá thị trường hoặc giá chào của các nhà giao dịch khác thay đổi sau khi các lệnh lớn xuất hiện, và sau đó tài khoản nhận được các lệnh khớp có lợi theo hướng đối lập, mối tương quan này có thể làm tăng mức độ quan ngại của hệ thống giám sát về hoạt động bất thường. Tuy nhiên, trình tự thời gian không tự động xác lập quan hệ nhân quả. Các nhà nghiên cứu cũng phải xem xét xu hướng chung của thị trường, thay đổi giá trên các nền tảng giao dịch khác và liệu các sự kiện bên ngoài có cùng tác động đến giá hay không.
-
Có thể kiểm tra các tài khoản để tìm hoạt động phối hợp. Khi nhiều tài khoản gửi các lệnh bổ sung cho nhau vào khoảng cùng một thời điểm, các điều tra viên có thể cần phân tích thêm nguồn vốn, hoạt động giao dịch và mối quan hệ kiểm soát của các tài khoản đó. Tuy nhiên, chỉ riêng hoạt động tương tự của hai địa chỉ không thể xác lập rằng chúng được kiểm soát bởi cùng một người.
-
Có thể so sánh hoạt động quan sát được với hành vi thị trường thông thường. Ví dụ, tỷ lệ hủy lệnh trung bình, thời lượng lệnh và tỷ lệ khớp lệnh của cùng một cặp giao dịch trong các điều kiện biến động tương tự đều có thể dùng làm tham chiếu để đánh giá mức độ bất thường.
Cần nhấn mạnh rằng các chỉ số này chủ yếu được dùng để xác định hoạt động cần điều tra, thay vì trực tiếp kết luận một tài khoản đã vi phạm pháp luật. Tỷ lệ hủy lệnh cao có thể là tín hiệu rủi ro, nhưng không có một ngưỡng tỷ lệ hủy lệnh duy nhất áp dụng cho mọi thị trường và chiến lược giao dịch.
Spoofing được xác định như thế nào trong thị trường tài chính truyền thống?
Spoofing không chỉ xuất hiện riêng trong thị trường tiền mã hóa. Các hành vi tương tự từ lâu đã thu hút sự chú ý trong thị trường cổ phiếu, hợp đồng tương lai và các thị trường tài chính khác sử dụng cơ chế sổ lệnh. Tại Hoa Kỳ, Đạo luật Dodd–Frank năm 2010 đã sửa đổi Đạo luật Giao dịch Hàng hóa và cấm hành vi spoofing liên quan đến ý định cụ thể là hủy lệnh.
Hướng dẫn diễn giải do CFTC ban hành năm 2013 giải thích thêm rằng việc xác định có vi phạm hay không đòi hỏi xem xét ý định của nhà giao dịch khi gửi lệnh, thay vì chỉ xem xét liệu lệnh cuối cùng có bị hủy hay không. Hướng dẫn cũng xác định các hành vi có thể liên quan đến spoofing, bao gồm sử dụng lệnh để tạo ra vẻ ngoài giả về độ sâu thị trường và cố gắng gây ra biến động giá nhân tạo.
Quy tắc 575 của CME Group cũng hạn chế hoạt động giao dịch làm gián đoạn trật tự thị trường và nghiêm cấm rõ ràng hành vi có ý định hủy hoặc sửa đổi lệnh trước khi thực hiện để tránh khớp lệnh. Các quy tắc này không giống hoàn toàn với tiêu chuẩn pháp lý theo luật định của CFTC và cần được phân biệt khi áp dụng cụ thể. Trong các cuộc điều tra thực tế, cơ quan quản lý có thể đánh giá bản chất hành vi bằng cách xem xét lịch sử lệnh, mối liên kết giữa các tài khoản, thông tin liên lạc giao dịch, thiết kế chiến lược và các tài liệu khác. Đối với thị trường hợp đồng vĩnh cửu trên chuỗi, cơ quan quản lý cũng phải xem xét cấu trúc pháp lý của nền tảng giao dịch, vị trí của các bên tham gia, bản chất hợp đồng và thẩm quyền quản lý của các khu vực pháp lý liên quan.
Điều này có nghĩa là các quy tắc về spoofing của thị trường tài chính truyền thống có thể cung cấp tài liệu tham chiếu quan trọng để hiểu giao dịch bất thường trên chuỗi, nhưng không thể kết luận một tài khoản trên chuỗi cụ thể đã vi phạm một quy định cụ thể nếu chưa hoàn thành việc phân tích luật áp dụng.
Đối với sự việc Hyperliquid, thông tin công khai hiện có hỗ trợ việc mô tả hoạt động này là một mô hình giao dịch đáng ngờ có đặc điểm spoofing, thay vì một vụ thao túng thị trường đã được xác lập về mặt pháp lý.
Sự việc Hyperliquid làm nổi bật những thách thức nào đối với thị trường phái sinh trên chuỗi?
Ý nghĩa của sự việc Hyperliquid không chỉ nằm ở câu hỏi liệu các tài khoản cá nhân có tham gia giao dịch đáng ngờ hay không. Sự việc này cũng cho thấy thị trường phái sinh trên chuỗi đang đối mặt với các vấn đề về trật tự giao dịch tương tự những vấn đề tồn tại trong thị trường tài chính truyền thống. Khi hợp đồng vĩnh cửu trên chuỗi dần mở rộng ra ngoài tài sản tiền mã hóa, mức độ tiếp xúc giá với dầu thô, kim loại quý và các tài sản tài chính truyền thống khác cũng đang đi vào môi trường giao dịch trên chuỗi. Những sản phẩm này có thể mở rộng thời gian giao dịch và phương thức tham gia thị trường, nhưng chúng cũng đặt ra các yêu cầu mới về thanh khoản sổ lệnh, khám phá giá và giám sát thị trường.
-
Tính minh bạch của giao dịch trên chuỗi không thể tự động ngăn chặn thao túng. Hồ sơ công khai có thể giảm khó khăn trong việc phân tích sau sự kiện, nhưng không thể đảm bảo rằng mọi nhà giao dịch đều có ý định thực hiện lệnh thực sự.
-
Sổ lệnh trên chuỗi cần các hệ thống toàn diện hơn để giám sát giao dịch bất thường. Đối với việc đặt lệnh tần suất cao, hủy lệnh bất thường, thực hiện giao dịch theo hướng đối lập và hoạt động phối hợp giữa các tài khoản, hệ thống giám sát thị trường cần tiến hành phân tích tổng thể bằng cả dữ liệu thời gian thực và hành vi lịch sử.
-
Phái sinh trên chuỗi có thể phát triển mối liên kết giá chặt chẽ hơn với thị trường tài chính truyền thống. Khi một hợp đồng vĩnh cửu dầu thô trên chuỗi tham chiếu giá từ thị trường bên ngoài, nhà nghiên cứu cần đồng thời xem xét sổ lệnh trên chuỗi, giá tham chiếu bên ngoài và thay đổi thanh khoản tại các thị trường liên quan để hiểu rõ hơn tác động tiềm ẩn của giao dịch bất thường.
-
Mối quan hệ giữa tính mở của thị trường trên chuỗi và trách nhiệm quản lý vẫn cần được điều phối. Hạ tầng giao dịch công khai và minh bạch có thể cung cấp cho cơ quan quản lý nhiều dữ liệu hơn, nhưng quy tắc giao dịch, hoạt động giám sát thị trường và trách nhiệm pháp lý vẫn cần các sắp xếp thể chế rõ ràng.
Sự việc Hyperliquid cho thấy tính minh bạch thị trường và tính công bằng thị trường không phải là cùng một khái niệm. Tính minh bạch cải thiện khả năng quan sát hoạt động, trong khi tính công bằng còn đòi hỏi các quy tắc giao dịch hiệu quả, giám sát rủi ro và cơ chế thực thi tương ứng.
Kết luận
Spoofing là một hành vi giao dịch sử dụng các lệnh được đặt mà không có ý định thực hiện thực sự để tạo ra các tín hiệu sai lệch về cung và cầu thị trường. Tiêu chí then chốt không phải là quy mô lệnh hoặc tần suất hủy lệnh, mà là liệu nhà giao dịch có dự định hủy lệnh tại thời điểm đặt lệnh hay không và liệu hành vi đó có nhằm gây hiểu lầm cho thị trường hay không.
Tranh chấp liên quan đến hợp đồng vĩnh cửu dầu thô Hyperliquid cung cấp một trường hợp cụ thể để hiểu về giám sát thị trường trong sổ lệnh trên chuỗi. Hơn 170 triệu USD lệnh bất thường, tỷ lệ cao giữa lệnh hủy và lệnh khớp theo hướng đối lập, cùng các mô hình đặt và hủy lệnh lặp lại đều có thể là manh mối để điều tra thêm. Tuy nhiên, bản thân các yếu tố này không đủ để chứng minh ý định thao túng.
Ưu điểm của tính minh bạch trên chuỗi là các nhà nghiên cứu có thể sử dụng dữ liệu công khai để tái dựng hoạt động giao dịch và phân tích độc lập các mô hình đáng ngờ. Tuy nhiên, mối quan hệ kiểm soát tài khoản, bối cảnh của chiến lược giao dịch, ý định chủ quan và việc áp dụng pháp luật vẫn cần được đánh giá dựa trên bằng chứng bổ sung.
Khi thị trường phái sinh trên chuỗi tiếp tục mở rộng, việc thiết lập các cơ chế hiệu quả để xác định hoạt động bất thường, giám sát thị trường và quản lý rủi ro trong môi trường giao dịch mở sẽ trở thành một vấn đề quan trọng đối với sự phát triển của hạ tầng giao dịch.
Câu hỏi thường gặp
Spoofing là gì?
Spoofing là hành vi gửi lệnh mua hoặc bán với ý định hủy chúng trước khi thực hiện, qua đó có thể sử dụng các lệnh này để tạo ra tín hiệu gây hiểu lầm về cung và cầu thị trường.
Hành vi thao túng thị trường trên Hyperliquid đã được xác nhận chưa?
Tính đến ngày 2 tháng 11 năm 2026, các phân tích công khai đã xác định hoạt động đặt lệnh đáng ngờ có đặc điểm spoofing. Tuy nhiên, các phân tích này chưa xác nhận ý định thao túng thị trường của các tài khoản liên quan, cũng như chưa thể xác lập rằng hành vi thao túng thị trường theo nghĩa pháp lý đã xảy ra.
Vì sao việc hủy lệnh thường xuyên không nhất thiết cấu thành spoofing?
Hoạt động tạo lập thị trường thông thường, quản trị rủi ro và điều kiện thị trường đều có thể dẫn đến việc hủy số lượng lớn lệnh. Yếu tố then chốt để xác định một hành vi có cấu thành spoofing hay không là ý định thực hiện lệnh thực sự của nhà giao dịch khi đặt lệnh, chứ không phải bản thân số lần hủy lệnh.
Hồ sơ giao dịch trên chuỗi có thể chứng minh spoofing không?
Hồ sơ trên chuỗi có thể giúp tái dựng quá trình đặt lệnh, hủy lệnh và thực hiện lệnh, đồng thời cung cấp bằng chứng cho cuộc điều tra. Tuy nhiên, ý định thao túng, mối quan hệ kiểm soát tài khoản và bối cảnh hoạt động thường cần được hỗ trợ bởi bằng chứng bổ sung.
Sự khác biệt giữa spoofing và wash trading là gì?
Spoofing chủ yếu liên quan đến việc đặt và hủy lệnh mà không có ý định thực hiện thực sự. Wash trading thường liên quan đến các giao dịch thực tế được thiết kế để tạo ra vẻ ngoài giả về khối lượng giao dịch hoặc hoạt động thị trường. Cả hai đều có thể gây hiểu lầm cho thị trường, nhưng cơ chế cụ thể của chúng khác nhau.
Nhà giao dịch thông thường có thể nhận biết sổ lệnh bất thường như thế nào?
Nhà giao dịch có thể theo dõi liệu các lệnh lớn có xuất hiện thường xuyên rồi nhanh chóng biến mất hay không, độ sâu giá mua và giá bán có thay đổi bất thường hay không, và việc đặt lệnh có chênh lệch đáng kể so với các lệnh thực tế đã khớp hay không. Tuy nhiên, các dấu hiệu này chỉ có thể được sử dụng làm chỉ báo rủi ro và không thể trực tiếp chứng minh một tài khoản đang thao túng thị trường.







