Khi các ETF Bitcoin giao ngay tại Hoa Kỳ phát triển, mối liên kết giữa thị trường tài chính truyền thống và thị trường tài sản tiền mã hóa cũng được củng cố hơn nữa. Dòng vốn vào và ra khỏi ETF dần trở thành một chỉ báo quan trọng để quan sát những thay đổi trong nhu cầu Bitcoin.
Vào đầu tháng 11 năm 2026, các ETF Bitcoin giao ngay tại Hoa Kỳ một lần nữa ghi nhận dòng vốn rút ra tập trung, làm gia tăng lo ngại về nhu cầu từ các tổ chức đang chậm lại và áp lực lên giá BTC. Không giống hoạt động giao dịch giao ngay thông thường trên các sàn giao dịch, những thay đổi về dòng vốn ETF chỉ có thể tác động đến giá Bitcoin sau khi thông qua các quy trình như tạo và mua lại chứng chỉ quỹ, đơn vị được ủy quyền, quản lý tài sản cơ sở và thanh khoản thị trường. Đồng thời, khẩu vị rủi ro vĩ mô, đòn bẩy phái sinh và độ sâu thị trường giao ngay cũng có thể ảnh hưởng đến tác động thực tế của dòng vốn rút ra. Bài viết này xem xét những thay đổi gần đây về dòng vốn ETF, giải thích cách các ETF Bitcoin giao ngay vận hành và phân tích lý do dòng vốn rút ròng kéo dài có thể làm gia tăng áp lực giảm đối với BTC mà không nhất thiết khiến giá giảm tương ứng.
Những điểm chính
-
Dòng vốn rút ròng khỏi ETF Bitcoin giao ngay phản ánh những thay đổi về tài sản ở cấp độ quỹ và không có nghĩa là một lượng BTC tương đương phải được bán ngay trên các sàn giao dịch.
-
Việc tạo và mua lại chứng chỉ quỹ ETF có thể được thực hiện bằng tiền mặt hoặc hiện vật, còn quy trình xử lý tài sản thực tế sẽ khác nhau tùy theo từng quỹ.
-
Dòng vốn rút ròng kéo dài có thể làm suy yếu nhu cầu mua BTC cận biên và khuếch đại biến động giá khi thanh khoản giao ngay hạn chế.
-
Những thay đổi về dòng vốn ETF có thể phản ánh sự điều chỉnh khẩu vị rủi ro của tổ chức, cũng như hoạt động chênh lệch giá, phòng ngừa rủi ro hoặc tái cân bằng danh mục đầu tư.
-
Dòng vốn rút khỏi ETF và các đợt thanh lý trên thị trường phái sinh có thể xảy ra đồng thời, nhưng cần phân biệt mối quan hệ nhân quả giữa dòng vốn, sự sụt giảm giá và việc đóng các vị thế sử dụng đòn bẩy.
-
Để đánh giá biến động giá BTC trong tương lai, nhà đầu tư nên xem xét dòng vốn ròng ETF, lượng nắm giữ của quỹ, khối lượng giao dịch giao ngay, độ sâu thị trường và dữ liệu phái sinh thay vì chỉ dựa vào một chỉ báo duy nhất.
Vì sao các ETF Bitcoin giao ngay gần đây ghi nhận dòng vốn rút ra tập trung?
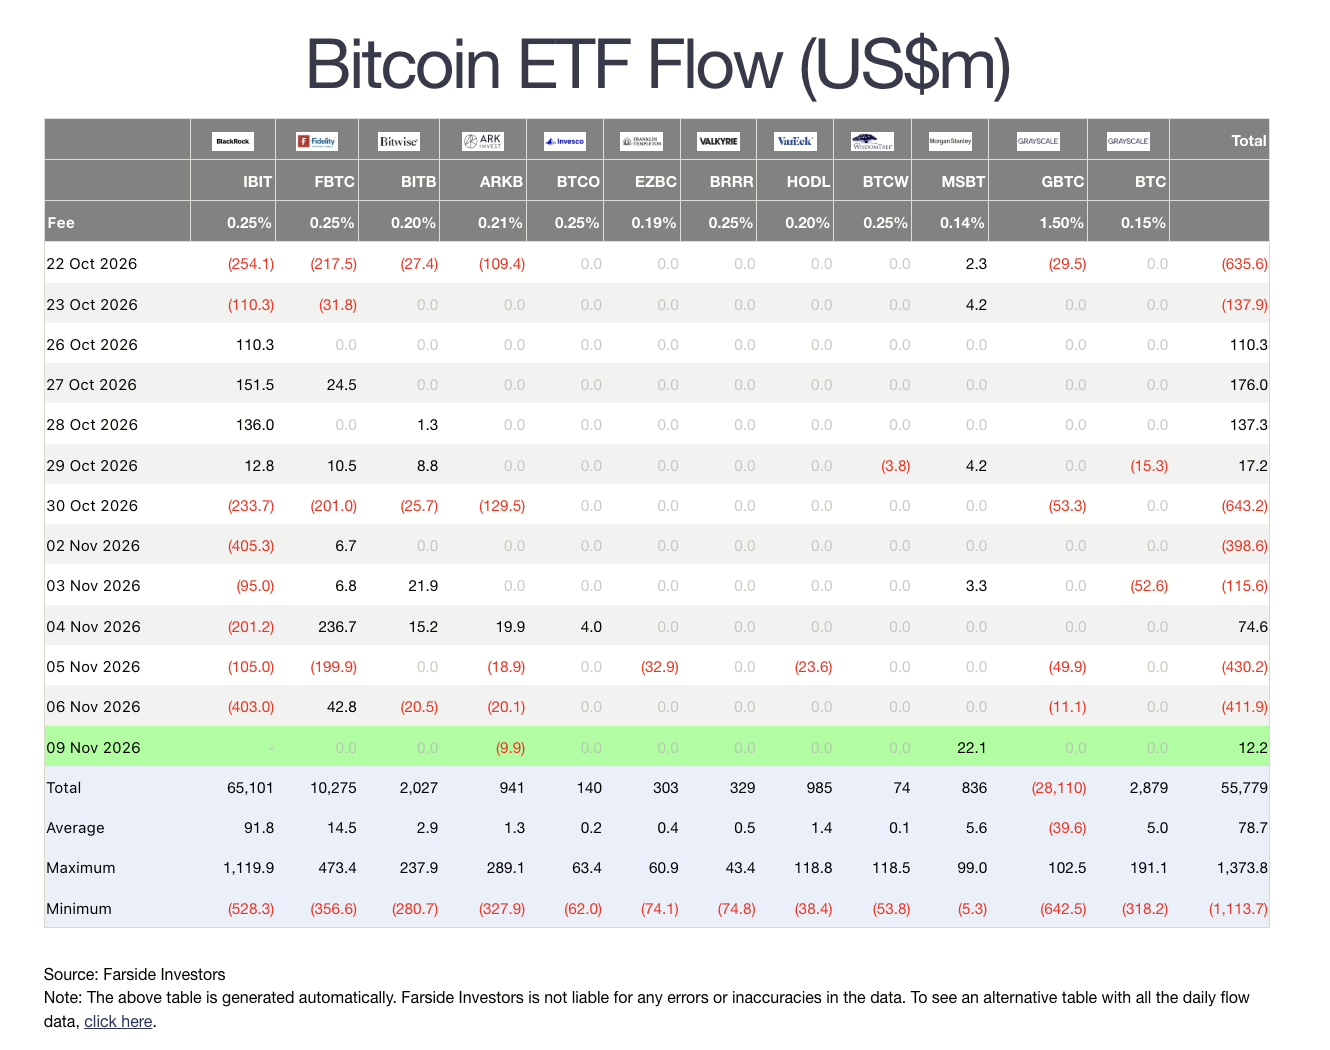
Vào đầu tháng 11 năm 2026, dòng vốn của các ETF Bitcoin giao ngay tại Hoa Kỳ đã thay đổi đáng kể. Trong năm ngày giao dịch từ ngày 2 đến ngày 6 tháng 11, các quỹ liên quan ghi nhận dòng vốn rút ròng tích lũy khoảng 1,282 tỷ USD, mức dòng vốn rút ròng hàng tuần lớn nhất kể từ cuối tháng 6.
Trong đó, iShares Bitcoin Trust (IBIT) của BlackRock ghi nhận dòng vốn rút ròng hàng tuần khoảng 1,209 tỷ USD, chiếm phần lớn tổng dòng vốn rút ra của thị trường trong cùng giai đoạn. Vào ngày 6 tháng 11, IBIT ghi nhận dòng vốn rút ròng trong ngày khoảng 403 triệu USD, trong khi tổng các ETF BTC giao ngay tại Hoa Kỳ ghi nhận dòng vốn rút ròng khoảng 412 triệu USD.
Sự thay đổi về dòng vốn này không phải là một sự kiện đơn lẻ. Các ETF Bitcoin giao ngay tại Hoa Kỳ đã ghi nhận dòng vốn rút ròng khoảng 515 triệu USD trong tháng 10, và hoạt động mua lại tập trung vào đầu tháng 11 tiếp tục làm suy yếu dòng vốn vào từ đầu năm đã tích lũy trước đó. Theo số liệu tính đến ngày 6 tháng 11, dòng vốn ròng tích lũy của các ETF BTC giao ngay tại Hoa Kỳ trong năm 2026 đã chuyển thành dòng vốn rút ròng khoảng 914 triệu USD.
Cần lưu ý rằng dòng vốn ròng tích lũy và tổng tài sản quỹ là hai khái niệm khác nhau. Tính đến ngày 6 tháng 11, tổng tài sản ròng của các ETF Bitcoin giao ngay tại Hoa Kỳ vẫn đạt khoảng 95,9 tỷ USD, trong khi dòng vốn ròng tích lũy kể từ khi ra mắt vào tháng 1 năm 2024 vẫn ở mức khoảng 55,8 tỷ USD. Dòng vốn rút ra trong ngắn hạn cho thấy nhu cầu đầu tư gần đây đã thay đổi, nhưng không có nghĩa là toàn bộ nguồn vốn từng chảy vào thị trường ETF đã rời đi.
Nguyên nhân của dòng vốn rút ra cũng không thể đơn giản quy cho việc các tổ chức chuyển sang bi quan về Bitcoin. Nhà đầu tư ETF có thể giảm lượng nắm giữ do khẩu vị rủi ro suy giảm, tái cân bằng danh mục đầu tư, nhu cầu thanh khoản hoặc thay đổi chiến lược giao dịch. Khi giá BTC giảm, cổ phiếu công nghệ chịu áp lực hoặc bất ổn thị trường gia tăng, một số nhà đầu tư có thể đồng thời giảm mức độ tiếp xúc với nhiều loại tài sản rủi ro.
Do đó, dòng vốn rút khỏi ETF gần đây nên được hiểu là tín hiệu về sự thay đổi nhu cầu thị trường, thay vì là cơ sở độc lập để dự báo giá BTC trong tương lai.
Cơ chế tạo và mua lại của ETF Bitcoin giao ngay hoạt động như thế nào?
Chức năng cốt lõi của ETF Bitcoin giao ngay là kết nối tài sản BTC cơ sở với chứng chỉ quỹ trên thị trường chứng khoán. Nhà đầu tư mua và bán chứng chỉ quỹ ETF trên các sàn giao dịch chứng khoán, trong khi quỹ duy trì mức độ tiếp xúc với giá Bitcoin thông qua các thỏa thuận quản lý và lưu ký tài sản tương ứng.
Thị trường ETF thường có hai cấp độ.
Cấp độ thứ nhất là thị trường thứ cấp, nơi các nhà đầu tư thông thường mua và bán chứng chỉ quỹ ETF thông qua các sàn giao dịch chứng khoán. Khi một nhà đầu tư bán IBIT hoặc một ETF BTC giao ngay khác, bên đối tác có thể là một nhà đầu tư khác hoặc nhà tạo lập thị trường. Một giao dịch bán đơn lẻ trên thị trường thứ cấp không nhất thiết khiến quỹ phải bán Bitcoin cơ sở ngay lập tức.
Cấp độ thứ hai là thị trường sơ cấp, liên quan đến việc tạo và mua lại chứng chỉ quỹ ETF. Các đơn vị được ủy quyền (Authorized Participant, AP) có thể sử dụng tiền mặt hoặc tài sản cơ sở đủ điều kiện để tạo hoặc mua lại chứng chỉ quỹ theo quy tắc của quỹ, qua đó điều chỉnh nguồn cung chứng chỉ quỹ ETF trên thị trường.
Khi áp lực bán kéo dài xuất hiện trên thị trường thứ cấp, giá chứng chỉ quỹ ETF có thể giao dịch thấp hơn giá trị tài sản ròng (NAV) của quỹ. Các đơn vị được ủy quyền và các bên tham gia thị trường khác có thể tận dụng chênh lệch giá liên quan để thực hiện chênh lệch giá, đồng thời có thể mua lại chứng chỉ quỹ ETF thông qua thị trường sơ cấp khi điều kiện phù hợp.
Quy trình này giúp duy trì mối liên kết giữa giá thị trường ETF và giá trị của tài sản cơ sở, nhưng cũng đồng nghĩa những thay đổi về dòng vốn trên thị trường chứng khoán có thể được truyền sang thị trường BTC. Vào tháng 7 năm 2025, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) đã phê duyệt việc tạo và mua lại bằng hiện vật đối với các sản phẩm giao dịch trên sàn liên quan đến tài sản tiền mã hóa. Trước đó, cơ chế liên quan dành cho các ETF BTC giao ngay tại Hoa Kỳ chủ yếu sử dụng phương thức tạo và mua lại bằng tiền mặt. Cơ chế mới cho phép các sản phẩm đủ điều kiện xử lý tài sản cơ sở bằng hiện vật.
Việc mua lại bằng tiền mặt thường bao gồm thanh toán tiền mặt cho các đơn vị được ủy quyền. Quỹ hoặc bên thực hiện liên quan có thể cần bán BTC để đáp ứng nhu cầu tiền mặt. Việc mua lại bằng hiện vật có thể được hoàn tất bằng cách chuyển giao BTC và không nhất thiết yêu cầu quỹ phải bán ngay tài sản cơ sở tại thời điểm mua lại. Tuy nhiên, mua lại bằng hiện vật chỉ thay đổi phương thức chuyển giao tài sản chứ không loại bỏ hoàn toàn áp lực bán trên thị trường. Tổ chức nhận BTC có thể bán, nắm giữ hoặc phân bổ lại tài sản dựa trên chiến lược giao dịch riêng. Vì vậy, mặc dù có cơ chế truyền dẫn giữa dòng vốn rút ròng ETF và việc bán BTC thực tế, hai yếu tố này không thể được xem là tương đương.
Vì sao dòng vốn rút ròng ETF kéo dài có thể làm gia tăng áp lực bán BTC giao ngay?
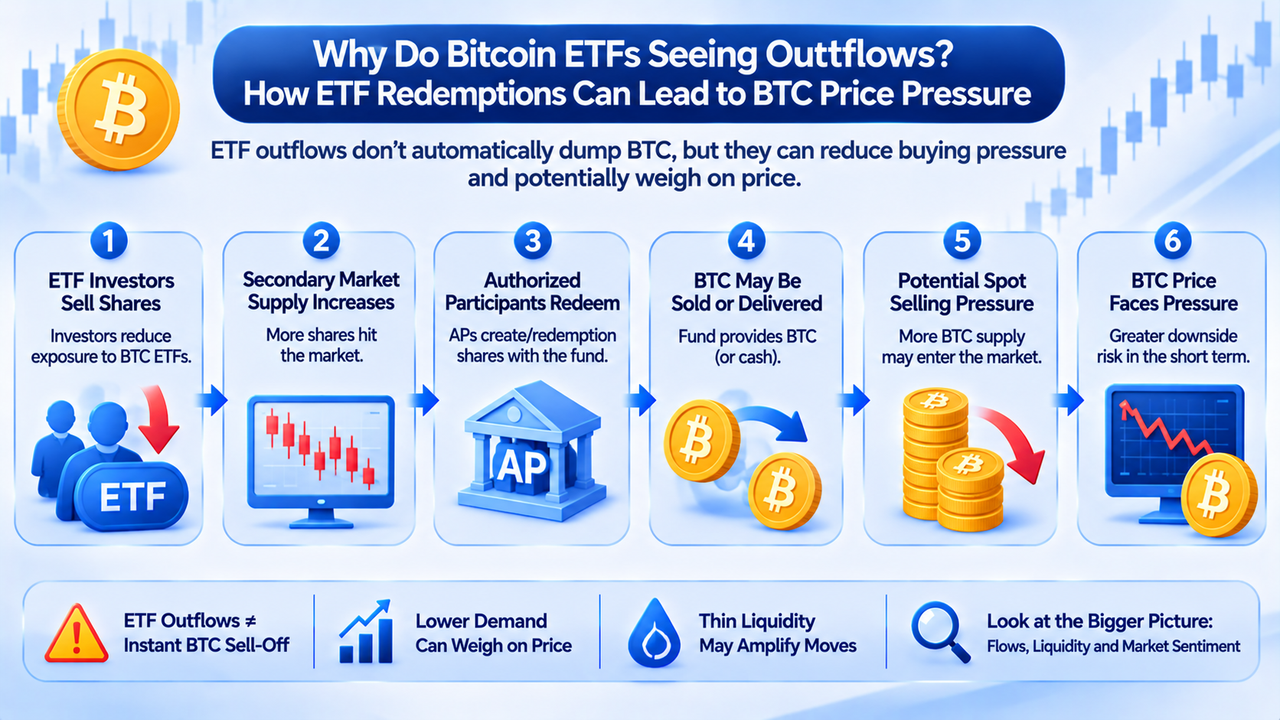
Dòng vốn rút khỏi ETF ảnh hưởng đến giá BTC chủ yếu thông qua ba kênh: nhu cầu cận biên, điều chỉnh tài sản cơ sở và thanh khoản thị trường.
Nhu cầu mua cận biên giảm. Khi các ETF Bitcoin giao ngay nhận được dòng vốn vào ròng kéo dài, các quỹ thường cần gia tăng mức độ tiếp xúc với BTC cơ sở thông qua các cơ chế liên quan. Nhu cầu này có thể tạo thêm lực hỗ trợ mua trên thị trường giao ngay. Ngược lại, khi ETF chuyển từ dòng vốn vào ròng sang dòng vốn rút ròng kéo dài, nhu cầu gia tăng hiện có có thể suy yếu, khiến thị trường phải dựa vào các bên mua khác để hấp thụ áp lực bán tiềm tàng.
Ví dụ, giả sử một ETF BTC giao ngay ghi nhận dòng vốn vào ròng 300 triệu USD mỗi ngày trong một giai đoạn, sau đó chuyển sang dòng vốn rút ròng 300 triệu USD mỗi ngày. Xét từ góc độ thay đổi nhu cầu vốn, hai giai đoạn này thể hiện sự khác biệt rõ rệt về hướng đi. Tuy nhiên, điều này không có nghĩa là thị trường sẽ chịu một lượng bán ngay cố định mỗi ngày, vì hoạt động giao dịch thực tế còn bị ảnh hưởng bởi phương thức mua lại, thời điểm thực hiện và hành vi của các bên tham gia khác.
Điều chỉnh tài sản cơ sở. Đối với các ETF sử dụng phương thức mua lại bằng tiền mặt, quỹ có thể cần bán một phần BTC để cung cấp tiền thanh toán mua lại. Đối với việc mua lại bằng hiện vật, BTC liên quan có thể được chuyển trực tiếp cho các đơn vị được ủy quyền, nhưng việc bên nhận có tiếp tục nắm giữ BTC hay không phụ thuộc vào nhu cầu kinh doanh và thỏa thuận quản lý rủi ro của họ.
Kỳ vọng về dòng vốn rút ra kéo dài. Nếu nhà đầu tư quan sát thấy dòng vốn rút ròng khỏi ETF trong nhiều ngày giao dịch liên tiếp, họ có thể diễn giải đây là dấu hiệu nhu cầu từ tổ chức suy yếu và giảm mức độ tiếp xúc rủi ro của chính mình. Sự thay đổi kỳ vọng này có thể ảnh hưởng đến lệnh giao ngay trên các sàn giao dịch, báo giá của nhà tạo lập thị trường và các vị thế phái sinh.
Do đó, tác động của dòng vốn rút khỏi ETF đối với BTC không chỉ đến từ việc mua và bán tài sản thực tế mà còn đến từ việc các bên tham gia thị trường đánh giá lại nhu cầu trong tương lai. Tuy nhiên, tác động này không diễn ra theo một chiều. Nếu các nhà đầu tư khác cho rằng giá đã trở nên hấp dẫn, lực mua giao ngay có thể hấp thụ áp lực bán tiềm tàng từ việc mua lại ETF, giúp giá BTC ổn định hoặc thậm chí tăng.
Vì sao thanh khoản giao ngay có thể khuếch đại tác động của dòng vốn rút khỏi ETF?
Thanh khoản thị trường quyết định khả năng thực hiện các lệnh mua và bán lớn cũng như mức độ tác động của chúng đến giá. Trong thị trường thanh khoản cao, lệnh mua và bán thường được phân bổ dày đặc hơn, cho phép các lệnh lớn được khớp trong phạm vi giá tương đối hạn chế. Trong thị trường thanh khoản thấp, độ sâu sổ lệnh mỏng hơn và một lệnh bán cùng quy mô có thể phải hấp thụ các lệnh mua trên nhiều mức giá, dẫn đến mức giảm giá đáng kể hơn.
Vì vậy, tác động thực tế của dòng vốn rút khỏi ETF lên thị trường không chỉ phụ thuộc vào số tiền mua lại mà còn phụ thuộc vào điều kiện thanh khoản tại thời điểm các giao dịch BTC liên quan diễn ra.
Ví dụ, giả sử áp lực bán BTC tiềm tàng trị giá 100 triệu USD xuất hiện trong một phiên giao dịch. Nếu đồng thời có đủ lực mua hỗ trợ, giá có thể chỉ thay đổi ở mức hạn chế. Nhưng nếu bên mua rút lui với số lượng lớn và các nhà tạo lập thị trường giảm quy mô báo giá, giá thực hiện thực tế có thể giảm đáng kể hơn.
Ngoài ra, thị trường giao ngay BTC được phân bổ trên nhiều nền tảng giao dịch, và thanh khoản cũng như báo giá có thể khác nhau giữa các nền tảng. Giao dịch chênh lệch giá thường có thể thu hẹp chênh lệch giá, nhưng trong các giai đoạn biến động mạnh, việc chuyển tiền, giới hạn rủi ro và độ trễ thực hiện có thể làm giảm hiệu quả chênh lệch giá.
Thời gian giao dịch ETF cũng đáng lưu ý. Thị trường chứng khoán Hoa Kỳ có giờ giao dịch thông thường cố định, trong khi thị trường giao ngay BTC thường hoạt động liên tục. Vào cuối tuần hoặc khi thị trường Hoa Kỳ đóng cửa, chứng chỉ quỹ ETF không thể giao dịch bình thường như thị trường giao ngay BTC, nhưng giá trên các thị trường tiền mã hóa toàn cầu vẫn có thể tiếp tục thay đổi.
Khi giao dịch ETF hoạt động trở lại, giá chứng chỉ quỹ ETF cần phản ánh những biến động giá BTC diễn ra trong thời gian thị trường đóng cửa. Điều này có thể gây ra chênh lệch đáng kể ở giá mở cửa của ETF, nhưng sự điều chỉnh này không thể hoàn toàn được quy cho các dòng vốn ETF mới trong ngày đó.
Vì vậy, khi phân tích dòng vốn rút khỏi ETF, nhà đầu tư cũng nên xem xét khối lượng giao dịch giao ngay BTC, độ sâu sổ lệnh và biến động giá thay vì chỉ đánh giá tác động đến giá dựa trên số tiền mua lại.
Dòng vốn rút lớn khỏi IBIT có đồng nghĩa các tổ chức đang rút hoàn toàn khỏi BTC?
IBIT là một trong các sản phẩm lớn trên thị trường ETF Bitcoin giao ngay tại Hoa Kỳ, vì vậy dòng vốn của quỹ này thường nhận được nhiều sự chú ý từ thị trường. Vào đầu tháng 11 năm 2026, dòng vốn rút ròng tập trung khỏi IBIT đã trở thành nguồn chính dẫn đến thay đổi dòng vốn ETF tổng thể. Tuy nhiên, ngay cả dòng vốn rút ra đáng kể từ một ETF lớn cũng không trực tiếp cho thấy tất cả các nhà đầu tư tổ chức đang rời khỏi Bitcoin.
Cơ sở nhà đầu tư của ETF tương đối phức tạp. Nhóm này bao gồm các nhà đầu tư định hướng phân bổ dài hạn, quỹ phòng hộ, tổ chức quản lý tài sản và những bên tham gia khác sử dụng chiến lược giao dịch ngắn hạn. Các nhà đầu tư khác nhau nắm giữ ETF vì các mục đích khác nhau.
Nhà đầu tư định hướng phân bổ dài hạn có thể sử dụng ETF BTC như một phần trong danh mục đầu tư và điều chỉnh vị thế dựa trên ngân sách rủi ro. Các tổ chức giao dịch có thể tận dụng chênh lệch giá giữa ETF và hợp đồng tương lai để thực hiện chênh lệch giá hoặc thiết lập và điều chỉnh vị thế phòng ngừa rủi ro thông qua ETF.
Ví dụ, theo một số chiến lược giao dịch chênh lệch giá cơ sở nhất định, nhà đầu tư có thể đồng thời nắm giữ vị thế mua ETF BTC và vị thế bán hợp đồng tương lai BTC. Khi phần bù hợp đồng tương lai thu hẹp, chi phí tài trợ thay đổi hoặc lợi nhuận chiến lược suy giảm, các tổ chức có thể đóng đồng thời cả hai phía của vị thế. Điều này có thể biểu hiện dưới dạng bán chứng chỉ quỹ ETF, nhưng không nhất thiết có nghĩa là nhà đầu tư đã đưa ra quan điểm bi quan một chiều về BTC.
Dòng vốn ETF cũng phản ánh mức độ tập trung sản phẩm. Các quỹ lớn, do có quy mô tài sản cao hơn và hoạt động giao dịch nhiều hơn, có thể hấp thụ nhiều hoạt động điều chỉnh từ tổ chức hơn. Dòng vốn rút ròng đáng kể khỏi một quỹ không tự động có nghĩa là tất cả nhà đầu tư của các quỹ đều thực hiện cùng một hành động. Dữ liệu dòng vốn ngày 6 tháng 11 minh họa sự khác biệt này. IBIT ghi nhận dòng vốn rút ròng khoảng 403 triệu USD trong ngày đó, trong khi FBTC của Fidelity ghi nhận dòng vốn vào ròng khoảng 42,8 triệu USD trong cùng thời điểm.
Do đó, để đánh giá liệu các tổ chức có đang liên tục giảm phân bổ BTC hay không, nhà đầu tư nên xem xét thay đổi dòng vốn trên nhiều quỹ, thời gian kéo dài và quy mô tài sản tổng thể, thay vì chỉ kết luận dựa trên dòng vốn rút ròng của IBIT trong một ngày. Quan trọng hơn, dữ liệu lượng nắm giữ ETF không thể phản ánh đầy đủ mức độ tiếp xúc rủi ro của một tổ chức trên các thị trường khác. Một số tổ chức có thể đồng thời nắm giữ BTC giao ngay, hợp đồng tương lai, quyền chọn hoặc các tài sản liên quan khác, và những thay đổi tại một quỹ đơn lẻ không thể cho thấy toàn bộ danh mục của họ.
Mối quan hệ giữa dòng vốn rút khỏi ETF và thanh lý vị thế đòn bẩy BTC là gì?
Dòng vốn rút khỏi ETF và thanh lý vị thế đòn bẩy là các cơ chế thị trường khác nhau, nhưng chúng có thể ảnh hưởng lẫn nhau trong các giai đoạn biến động giá mạnh. Dòng vốn rút khỏi ETF chủ yếu xảy ra thông qua việc tạo và mua lại chứng chỉ quỹ cũng như giao dịch chứng khoán, trong khi việc thanh lý vị thế đòn bẩy thường xảy ra trên thị trường phái sinh tiền mã hóa. Khi giá BTC giảm, các vị thế mua sử dụng đòn bẩy có thể bị đóng bắt buộc do không đủ ký quỹ.
Nếu áp lực bán giao ngay liên quan đến dòng vốn rút khỏi ETF đẩy giá BTC xuống thấp hơn, một số vị thế mua có đòn bẩy cao có thể tiến gần mức giá thanh lý. Sau khi nền tảng giao dịch đóng các vị thế theo quy tắc rủi ro, thị trường có thể chịu thêm áp lực bán.
Cơ chế này có thể tạo ra một vòng phản hồi giá liên tục: áp lực bán giao ngay gia tăng, giá BTC giảm, các vị thế mua sử dụng đòn bẩy bị thanh lý, biến động trên thị trường phái sinh tăng lên và tâm lý thị trường giao ngay tiếp tục bị ảnh hưởng. Tuy nhiên, việc thanh lý vị thế đòn bẩy không nhất thiết do dòng vốn rút khỏi ETF kích hoạt. Tin tức kinh tế vĩ mô, giao dịch giao ngay lớn, các đợt điều chỉnh tập trung đối với vị thế phái sinh hoặc sự suy giảm đột ngột của thanh khoản thị trường cũng có thể kích hoạt biến động giá.
Ngoài ra, dữ liệu dòng vốn rút ròng ETF thường được tính toán và công bố sau khi một ngày giao dịch kết thúc, trong khi giá BTC và các đợt thanh lý phái sinh diễn ra theo thời gian thực. Việc cả hai cùng xảy ra trong một ngày là không đủ để chứng minh rằng dòng vốn rút khỏi ETF đã xảy ra trước đợt giảm giá.
Trường hợp ngược lại cũng có thể xảy ra: giá BTC có thể giảm trước do các yếu tố khác, sau đó nhà đầu tư ETF giảm lượng nắm giữ, cuối cùng được thể hiện dưới dạng dòng vốn rút ròng trong dữ liệu cuối ngày.
Do đó, việc phân tích mối quan hệ giữa ETF và thanh lý cần có dữ liệu chi tiết hơn về giá, giao dịch và vị thế để phân biệt liệu dòng vốn rút ra có phải là động lực tiềm năng của thay đổi giá hay chỉ là phản ứng của nhà đầu tư đối với biến động thị trường đã xảy ra.
Nhà đầu tư có thể xác định như thế nào liệu dòng vốn rút khỏi ETF phản ánh tái cân bằng ngắn hạn hay sự suy yếu kéo dài của nhu cầu?
Dòng vốn rút ròng ETF không nhất thiết có nghĩa thị trường đã bước vào xu hướng giảm dài hạn. Việc đánh giá tác động cần xem xét liệu thay đổi dòng vốn có kéo dài hay không và liệu chúng có đi kèm sự suy giảm nhu cầu rộng hơn trên thị trường hay không.
Thời gian dòng vốn rút ra kéo dài. Dòng vốn rút ròng lớn trong một ngày có thể bắt nguồn từ điều chỉnh tập trung của một số ít tổ chức hoặc liên quan đến việc hết hạn của một số chiến lược giao dịch. Nếu dòng vốn quay trở lại mức vào ròng trong các ngày giao dịch tiếp theo, tác động đến thị trường có thể tương đối hạn chế.
Ngược lại, nếu dòng vốn rút ròng tiếp diễn trong nhiều tuần giao dịch và mở rộng từ một số ít quỹ lớn sang nhiều sản phẩm hơn, việc đánh giá liệu nhu cầu phân bổ tổng thể có đang suy yếu hay không sẽ trở nên quan trọng hơn.
Tổng lượng nắm giữ ETF và thay đổi tài sản ròng. Tài sản ròng tính bằng USD của một ETF chịu ảnh hưởng bởi cả giá BTC và lượng BTC mà quỹ nắm giữ. Vì vậy, sự suy giảm tài sản quỹ không nhất thiết có nghĩa là một lượng vốn tương đương đã được mua lại.
Ví dụ, giả sử lượng BTC do một ETF nắm giữ không thay đổi trong khi giá BTC giảm 10%. Tài sản ròng của quỹ tính bằng USD cũng có thể giảm gần 10%. Trong trường hợp này, mức giảm tài sản chủ yếu do thay đổi giá chứ không phải do nhà đầu tư mua lại.
Nếu dòng vốn rút ròng ETF xảy ra đồng thời với sự suy giảm kéo dài về lượng BTC nắm giữ, điều này sẽ cung cấp bằng chứng mạnh hơn rằng nhu cầu đối với tài sản cơ sở đang giảm.
Liệu thị trường giao ngay có các bên mua khác hay không. ETF chỉ đại diện cho một phần nhu cầu trên thị trường BTC. Nhà đầu tư giao ngay trên sàn giao dịch, bên phân bổ tài sản doanh nghiệp, người nắm giữ dài hạn và các bên tham gia thị trường khác đều có thể cung cấp lực mua hỗ trợ tại các mức giá khác nhau.
Nếu ETF tiếp tục ghi nhận dòng vốn rút ròng nhưng giao dịch giao ngay BTC vẫn sôi động và độ sâu sổ lệnh duy trì ổn định, giá có thể không giảm với tỷ lệ tương tự.
Điều kiện rủi ro trên thị trường phái sinh. Lãi suất mở (Open Interest, OI), lãi suất tài trợ và chênh lệch cơ sở hợp đồng tương lai có thể giúp cho thấy liệu đòn bẩy thị trường có đang tập trung hay không. Nếu dòng vốn rút khỏi ETF xảy ra cùng với các vị thế mua sử dụng đòn bẩy cao đang tập trung, thị trường có thể nhạy cảm hơn với những đợt giảm tiếp theo.
Tuy nhiên, nếu các đợt thanh lý quy mô lớn đã làm giảm mức đòn bẩy, một phần áp lực bán bắt buộc có thể đã được loại bỏ. Vì vậy, để đánh giá tác động kéo dài của dòng vốn rút khỏi ETF, nhà đầu tư nên phân tích dòng vốn cùng với cấu trúc thị trường thay vì chỉ dự báo hướng giá BTC từ các số liệu tiêu cực trong nhiều ngày giao dịch liên tiếp.
Nhà đầu tư cá nhân có thể sử dụng dữ liệu ETF để theo dõi rủi ro thị trường BTC như thế nào?
Đối với nhà đầu tư cá nhân, dòng vốn ETF có thể là chỉ báo bổ sung để hiểu những thay đổi trong nhu cầu thị trường Bitcoin, nhưng không phù hợp để làm cơ sở duy nhất cho các quyết định giao dịch.
Trên thực tế, nhà đầu tư có thể xây dựng khung phân tích gồm dòng vốn, thanh khoản giao ngay và rủi ro phái sinh.
| Chỉ báo |
Chức năng chính |
Lưu ý chính |
| Dòng vốn ròng ETF hằng ngày |
Theo dõi thay đổi ngắn hạn về tạo và mua lại chứng chỉ quỹ |
Biến động trong một ngày không đại diện cho xu hướng dài hạn |
| Dòng vốn ròng ETF hằng tuần |
Đánh giá tính kéo dài của thay đổi dòng vốn |
Nên được xem xét cùng diễn biến trong vài tuần trước đó |
| Lượng BTC do ETF nắm giữ |
Theo dõi thay đổi về mức độ tiếp xúc tài sản cơ sở |
Thời điểm công bố thông tin có thể khác nhau giữa các quỹ |
| Khối lượng giao dịch giao ngay và độ sâu sổ lệnh |
Đánh giá khả năng thị trường hấp thụ áp lực bán |
Khối lượng giao dịch cao không nhất thiết cho thấy lực mua mạnh |
| Lãi suất mở |
Theo dõi quy mô vị thế phái sinh |
Không thể tự xác định hướng của vị thế mua và bán |
| Lãi suất tài trợ và chênh lệch cơ sở hợp đồng tương lai |
Theo dõi nhu cầu đòn bẩy và tâm lý thị trường |
Có thể tồn tại khác biệt giữa các nền tảng giao dịch |
Đối với nhà đầu tư tập trung vào xu hướng trung và dài hạn của BTC, dòng vốn ròng ETF hằng tuần và những thay đổi về lượng BTC do quỹ nắm giữ thường cung cấp nhiều thông tin hơn dữ liệu hằng ngày vì chúng giúp giảm nhiễu từ giao dịch ngắn hạn.
Nhà đầu tư tập trung vào biến động giá ngắn hạn cũng nên xem xét độ sâu thị trường giao ngay, vị thế phái sinh và các sự kiện kinh tế vĩ mô. Đặc biệt, khi thanh khoản hạn chế hoặc đòn bẩy thị trường cao, giá có thể nhạy cảm hơn với áp lực bán mới.
Nhà đầu tư cũng nên tránh diễn giải dòng vốn rút ròng ETF là tín hiệu bán tự động. Những thay đổi về dòng vốn trên thị trường ETF có thể chậm hơn biến động giá và cũng có thể bị ảnh hưởng bởi các chiến lược chênh lệch giá và phòng ngừa rủi ro. Ngay cả khi dòng vốn rút ròng diễn ra liên tiếp, giá BTC vẫn có thể phục hồi nhờ lực mua khác, hoạt động đóng vị thế bán hoặc kỳ vọng thị trường cải thiện.
Cách tiếp cận hợp lý hơn là xem dữ liệu ETF như một góc nhìn về cấu trúc vốn của thị trường và xác thực dữ liệu này bằng các chỉ báo khác.
Kết luận
Vào đầu tháng 11 năm 2026, các ETF Bitcoin giao ngay tại Hoa Kỳ ghi nhận dòng vốn rút ra tập trung, với dòng vốn rút ròng hằng tuần khoảng 1,282 tỷ USD từ ngày 2 đến ngày 6 tháng 11. IBIT chiếm tỷ trọng đáng kể trong số tiền này. Sự thay đổi này cho thấy nhu cầu vốn trên thị trường ETF đã suy yếu đáng kể trong ngắn hạn và thu hút sự chú ý nhiều hơn đến áp lực bán tiềm tàng đối với giá BTC.
Tuy nhiên, dòng vốn rút ròng ETF không có nghĩa là một lượng Bitcoin tương đương sẽ ngay lập tức được đưa lên sàn giao dịch để bán. Sau khi chứng chỉ quỹ ETF được giao dịch trên thị trường thứ cấp, việc chúng có tiếp tục kích hoạt hoạt động mua lại quỹ, bán tài sản cơ sở hoặc chuyển giao bằng hiện vật hay không phụ thuộc vào cơ chế quỹ và hành động cụ thể của các bên tham gia thị trường.
Dòng vốn rút ra kéo dài có thể gây áp lực lên giá BTC bằng cách làm giảm lực mua cận biên, điều chỉnh mức độ tiếp xúc với tài sản cơ sở và ảnh hưởng đến kỳ vọng thị trường. Khi thanh khoản giao ngay hạn chế và đòn bẩy phái sinh cao, áp lực này cũng có thể tương tác với các đợt thanh lý bắt buộc.
Tuy nhiên, giá BTC cuối cùng vẫn được quyết định bởi cung và cầu trên toàn bộ thị trường. ETF chỉ là một phần của thị trường đó. Lực mua giao ngay khác, môi trường vĩ mô, các vị thế phái sinh và khẩu vị rủi ro của nhà đầu tư đều quan trọng tương đương.
Do đó, điểm cốt lõi để hiểu dòng vốn rút khỏi ETF Bitcoin giao ngay không đơn giản là xác định liệu dòng vốn rút ra có đồng nghĩa BTC phải giảm hay không. Thay vào đó, nhà đầu tư nên phân tích cách những thay đổi về dòng vốn này được truyền dẫn đến giá thông qua việc tạo và mua lại chứng chỉ quỹ, giao dịch giao ngay và thanh khoản thị trường, cũng như liệu các bên tham gia thị trường khác có thể hấp thụ áp lực bán tiềm tàng hay không.
Câu hỏi thường gặp
Dòng vốn rút ròng khỏi ETF Bitcoin giao ngay có nghĩa là gì?
Dòng vốn rút ròng khỏi ETF Bitcoin giao ngay thường có nghĩa là lượng vốn liên quan đến việc mua lại quỹ lớn hơn lượng vốn liên quan đến việc tạo chứng chỉ quỹ trong một kỳ báo cáo cụ thể. Điều này phản ánh thay đổi vốn ròng ở cấp độ chứng chỉ quỹ.
Dòng vốn rút ròng ETF có nghĩa là các quỹ đang bán BTC không?
Không nhất thiết. Việc mua lại bằng tiền mặt có thể liên quan đến bán BTC cơ sở, trong khi việc mua lại bằng hiện vật có thể được hoàn tất bằng cách chuyển giao BTC. Ngay cả khi việc mua lại bằng hiện vật diễn ra, tổ chức nhận tài sản có thể lựa chọn nắm giữ thay vì bán ngay.
Vì sao dòng vốn rút khỏi ETF kéo dài có thể khiến giá BTC giảm?
Dòng vốn rút ròng kéo dài có thể làm giảm lực mua gia tăng do ETF tạo ra và gây áp lực bán giao ngay tiềm tàng thông qua một số quy trình mua lại nhất định. Khi thanh khoản thị trường hạn chế, những thay đổi về cung và cầu này có thể làm gia tăng áp lực giảm đối với BTC.
Dòng vốn rút khỏi IBIT có nghĩa là các nhà đầu tư tổ chức đang rút hoàn toàn khỏi Bitcoin không?
Không thể xác định điều này trực tiếp. Nhà đầu tư IBIT có thể bao gồm các tổ chức phân bổ dài hạn, nhà giao dịch chênh lệch giá và các bên tham gia thị trường khác. Một số dòng vốn rút ra có thể là kết quả của tái cân bằng tài sản hoặc điều chỉnh chiến lược giao dịch.
Mối quan hệ giữa dòng vốn rút khỏi ETF và thanh lý vị thế đòn bẩy BTC là gì?
Áp lực bán giao ngay liên quan đến ETF có thể ảnh hưởng đến giá BTC, trong khi giá giảm có thể kích hoạt thanh lý các vị thế mua sử dụng đòn bẩy. Tuy nhiên, cả hai cũng có thể bị ảnh hưởng bởi các yếu tố thị trường khác, vì vậy việc xảy ra đồng thời không đủ để xác lập mối quan hệ nhân quả.
Vì sao giá BTC vẫn có thể tăng khi ETF ghi nhận dòng vốn rút ròng?
Vì ETF chỉ đại diện cho một phần nhu cầu trên thị trường BTC. Nếu lực mua giao ngay khác đủ mạnh hoặc xuất hiện hoạt động đóng vị thế bán và khẩu vị rủi ro cải thiện, giá BTC vẫn có thể tăng.
Nhà đầu tư có thể xác định như thế nào liệu dòng vốn rút khỏi ETF Bitcoin có tiếp diễn hay không?
Nhà đầu tư có thể đánh giá đồng thời dòng vốn ròng hằng ngày và hằng tuần, lượng BTC do quỹ nắm giữ, khối lượng giao dịch giao ngay, độ sâu thị trường, lãi suất tài trợ hợp đồng tương lai và lãi suất mở.