ETF Bitcoin bảo vệ rủi ro giảm giá là quỹ hoán đổi danh mục sử dụng các công cụ phái sinh tài chính như quyền chọn để điều chỉnh hồ sơ rủi ro-lợi nhuận của khoản đầu tư Bitcoin. Không giống các ETF giao ngay trực tiếp theo dõi giá Bitcoin, những sản phẩm này hướng đến việc cung cấp cho nhà đầu tư một mức độ bảo vệ nhất định trước rủi ro giảm giá trong một giai đoạn đầu tư xác định, đồng thời bù đắp chi phí bảo vệ đó bằng cách giới hạn lợi nhuận tăng giá hoặc thông qua các cơ chế khác.
Khi phạm vi sản phẩm ETF Bitcoin tiếp tục mở rộng, nhu cầu của nhà đầu tư đã phát triển vượt xa việc chỉ tiếp cận biến động giá Bitcoin. Hiện nay, các nhu cầu này còn bao gồm quản lý biến động, gia tăng thu nhập và kiểm soát rủi ro. Ví dụ, các ETF Bitcoin bảo vệ có cấu trúc của Calamos kết hợp việc tiếp cận các tài sản liên quan đến Bitcoin với chiến lược quyền chọn, cho phép nhà đầu tư hướng đến một hồ sơ rủi ro-lợi nhuận cụ thể trong một giai đoạn kết quả đã định trước.
Tuy nhiên, bảo vệ rủi ro giảm giá không có nghĩa là giá quỹ không thể giảm, cũng không có nghĩa là nhà đầu tư sẽ bảo toàn vốn bất kể thời điểm mua. Để hiểu các sản phẩm này, cần phân tích thêm về cách thức hoạt động của chiến lược quyền chọn, cách xác định phạm vi bảo vệ, lý do lợi nhuận bị giới hạn trần và cách các ngày mua khác nhau có thể ảnh hưởng đến kết quả đầu tư cuối cùng.
Những điểm chính
-
ETF Bitcoin bảo vệ rủi ro giảm giá không giống ETF giao ngay thông thường. ETF Bitcoin giao ngay thông thường chủ yếu giúp nhà đầu tư tiếp cận biến động giá Bitcoin, trong khi các sản phẩm có vùng đệm hoặc bảo vệ sử dụng chiến lược quyền chọn để thay đổi hồ sơ rủi ro-lợi nhuận mà nhà đầu tư phải chịu.
-
Bảo vệ rủi ro giảm giá thường đi kèm chi phí. Quỹ có thể từ bỏ một phần tiềm năng tăng giá để đổi lấy vùng đệm hoặc biện pháp bảo vệ trước rủi ro giảm giá trong một giai đoạn xác định.
-
Buffer và 100% Protection không giống nhau. Buffer thường chỉ bao phủ một phần mức giảm đã được xác định trước, trong khi 100% Protection có thể bảo vệ toàn bộ trước các khoản lỗ vào cuối giai đoạn kết quả nếu đáp ứng các điều kiện cụ thể.
-
Mức trần là chỉ số quan trọng để hiểu các sản phẩm này. Khi giá Bitcoin tăng mạnh, lợi nhuận của quỹ có thể bị giới hạn bởi cấu trúc quyền chọn.
-
Hiệu quả của biện pháp bảo vệ phụ thuộc vào thời gian nắm giữ. Mua sớm, bán sớm hoặc đầu tư giữa giai đoạn kết quả đều có thể dẫn đến lợi nhuận thực tế khác với kết quả mục tiêu mà quỹ công bố.
ETF Bitcoin bảo vệ rủi ro giảm giá là gì?
ETF Bitcoin bảo vệ rủi ro giảm giá là quỹ hoán đổi danh mục sử dụng chiến lược đầu tư có cấu trúc nhằm tiếp cận biến động giá liên quan đến Bitcoin, đồng thời cố gắng kiểm soát rủi ro giảm giá trong một phạm vi xác định.
ETF Bitcoin giao ngay thông thường thường nắm giữ Bitcoin để cung cấp cho nhà đầu tư hiệu suất gắn với giá thị trường của Bitcoin. Sau khi tính đến phí và các yếu tố theo dõi khác, quỹ thường tăng khi giá Bitcoin tăng và chịu khoản lỗ tương ứng khi giá Bitcoin giảm.
Các sản phẩm bảo vệ rủi ro giảm giá theo đuổi mục tiêu đầu tư khác. Quỹ có thể không nắm giữ Bitcoin trực tiếp. Thay vào đó, quỹ có thể sử dụng quyền chọn ETF Bitcoin, quyền chọn chỉ số hoặc các công cụ tài chính khác để tạo danh mục đầu tư có phạm vi kết quả tiềm năng được xác định.
Ví dụ, một quỹ có thể được thiết kế để cung cấp vùng đệm giảm giá 10% trong năm tiếp theo, đồng thời giới hạn lợi nhuận tăng giá ở một mức đã được xác định trước. Một quỹ khác có thể hướng đến việc bảo vệ toàn bộ trước các khoản lỗ vào cuối giai đoạn kết quả, trong khi chỉ cho phép nhà đầu tư tham gia vào một phần mức tăng của Bitcoin.
Do đó, các sản phẩm này không chỉ đơn giản là bổ sung bảo hiểm cho một ETF Bitcoin thông thường. Thay vào đó, chúng thiết kế lại cách phân bổ lợi nhuận cho nhà đầu tư trong các kịch bản thị trường khác nhau.
Logic cốt lõi có thể được tóm tắt như sau: nhà đầu tư từ bỏ một phần tiềm năng tăng giá để đổi lấy việc giảm thiểu rủi ro giảm giá trong những điều kiện nhất định.
ETF Bitcoin cung cấp bảo vệ rủi ro giảm giá thông qua chiến lược quyền chọn như thế nào?
Quyền chọn là hợp đồng tài chính trao cho người nắm giữ quyền mua hoặc bán một tài sản theo các điều kiện xác định. Bằng cách kết hợp các quyền chọn có giá thực hiện và ngày đáo hạn khác nhau, quỹ có thể tạo ra một cấu trúc đầu tư với phạm vi bảo vệ và mức trần lợi nhuận được xác định.
Các chiến lược bảo vệ có cấu trúc thường bao gồm ba thành phần.
-
Quỹ thiết lập mức tiếp cận tiềm năng tăng giá của Bitcoin. Điều này có thể đạt được bằng cách nắm giữ các tài sản liên quan, mua quyền chọn mua hoặc sử dụng các công cụ tài chính khác tham gia vào biến động tăng giá.
-
Quỹ phân bổ vào các quyền chọn có thể mang lại khoản bù đắp khi giá giảm. Quyền chọn bán là một công cụ phổ biến. Khi giá của tài sản cơ sở giảm xuống dưới một mức xác định, giá trị của quyền chọn bán có thể tăng, qua đó bù đắp một phần khoản lỗ do giá tài sản giảm.
-
Quỹ có thể bán quyền chọn mua có giá thực hiện cao hơn để thu phí quyền chọn và bù đắp một phần chi phí bảo vệ. Đổi lại, mức tăng lợi nhuận của quỹ bị giới hạn khi giá Bitcoin tăng vượt mức đã thỏa thuận.
Hãy xem xét một chiến lược collar đơn giản. Quỹ có thể đồng thời nắm giữ tài sản cơ sở, mua quyền chọn bán và bán quyền chọn mua. Quyền chọn bán cung cấp biện pháp bảo vệ rủi ro giảm giá, trong khi phí nhận được từ việc bán quyền chọn mua giúp thanh toán cho biện pháp bảo vệ đó.
Tuy nhiên, không phải tất cả ETF Bitcoin bảo vệ rủi ro giảm giá đều sử dụng chính xác cùng một cấu trúc. Một số sản phẩm sử dụng các chênh lệch giá được cấu thành từ nhiều quyền chọn và có thể không nắm giữ trực tiếp tài sản cơ sở. Hiệu quả bảo vệ của chúng phải được đánh giá dựa trên các vị thế quyền chọn cụ thể và tài liệu của quỹ.
Điều này có nghĩa là nhà đầu tư không thể cho rằng một quỹ sử dụng cùng cơ chế kiểm soát rủi ro chỉ vì tên quỹ có các thuật ngữ như Protection, Buffer hoặc Shield.
Sự khác biệt giữa Buffer, Floor và 100% Protection là gì?
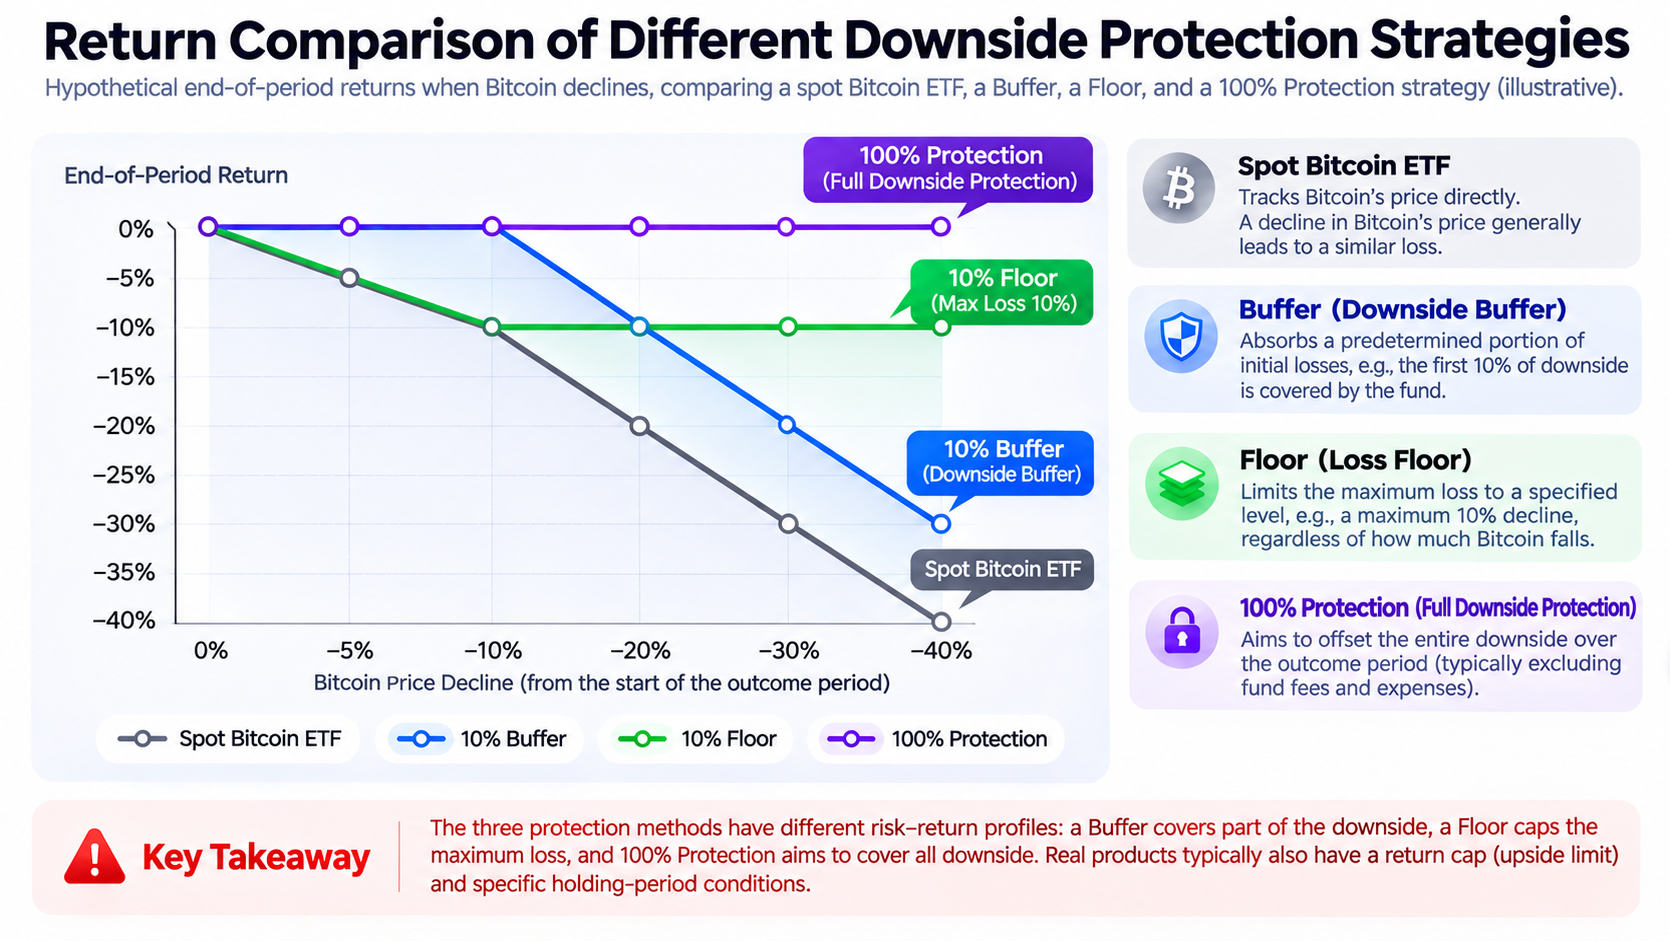
Một trong những khía cạnh thường bị hiểu nhầm nhất của ETF bảo vệ rủi ro giảm giá là các sản phẩm khác nhau không định nghĩa "bảo vệ" theo cùng một cách. Buffer, Floor và 100% Protection là các thuật ngữ phổ biến trên thị trường, và chúng thể hiện những cách phân bổ rủi ro khác nhau.
Buffer thường có nghĩa là quỹ cố gắng hấp thụ phần giảm giá ban đầu trong một giai đoạn kết quả xác định. Ví dụ, một sản phẩm có Buffer 10% được thiết kế để bù đắp 10% đầu tiên của mức giảm ở tài sản cơ sở trong các điều kiện xác định. Nhà đầu tư thường vẫn chịu trách nhiệm đối với các khoản lỗ vượt ngoài phạm vi đó.
Floor tập trung vào việc giới hạn khoản lỗ tối đa ở một mức đã được xác định trước trong các điều kiện cụ thể. Ví dụ, một cấu trúc có giới hạn lỗ 10% hướng đến việc giới hạn khoản lỗ tối đa vào cuối giai đoạn kết quả ở khoảng 10%, thay vì chỉ hấp thụ 10% mức giảm ban đầu.
100% Protection thường có nghĩa là quỹ cố gắng bù đắp toàn bộ lợi nhuận âm của tài sản tham chiếu vào cuối toàn bộ giai đoạn kết quả. Tuy nhiên, mục tiêu này thường giả định nhà đầu tư mua vào đầu giai đoạn kết quả và nắm giữ đến cuối kỳ. Mục tiêu này cũng thường không bao gồm phí quỹ, chi phí giao dịch và thuế, đồng thời không cấu thành bảo đảm vốn vô điều kiện.
Ba cấu trúc này có thể được so sánh bằng một ví dụ đơn giản. Giả sử nhà đầu tư góp $10.000 vào đầu giai đoạn kết quả, không tính phí hoặc các khác biệt theo dõi khác.
| Hiệu suất Bitcoin vào cuối kỳ |
ETF giao ngay thông thường |
Chiến lược Buffer 10% |
Chiến lược Floor giới hạn lỗ tối đa 10% |
Chiến lược 100% Protection |
| Giảm 5% |
-5% |
0% |
-5% |
0% |
| Giảm 15% |
-15% |
-5% |
-10% |
0% |
| Giảm 30% |
-30% |
-20% |
-10% |
0% |
| Giảm 50% |
-50% |
-40% |
-10% |
0% |
Các ví dụ trên là minh họa mang tính lý thuyết nhằm giải thích cơ chế. Chúng không đại diện cho cam kết lợi nhuận thực tế của bất kỳ quỹ nào. Sản phẩm thực tế có thể có phạm vi vùng đệm, ngưỡng bảo vệ, tỷ lệ tham gia và chiến lược quyền chọn khác nhau. Lợi nhuận tăng giá cũng có thể bị giới hạn ở các mức độ khác nhau.
Ví dụ, dòng sản phẩm ETF Bitcoin bảo vệ có cấu trúc của Calamos bao gồm chuỗi 100% Protection, cũng như 90 Series và 80 Series, cung cấp các mức bảo vệ khác nhau. Nhà đầu tư phải xem xét riêng tài liệu của từng sản phẩm và không thể xác định phạm vi lỗ cụ thể chỉ dựa trên con số trong tên sản phẩm.
Vì sao ETF Bitcoin bảo vệ rủi ro giảm giá thường có mức trần lợi nhuận?
Bảo vệ rủi ro giảm giá không miễn phí. Để thiết lập cấu trúc bảo vệ, quỹ có thể cần mua quyền chọn, phân bổ vào các tài sản có thể cung cấp giá trị xác định khi đáo hạn hoặc sử dụng các cơ chế danh mục đầu tư khác. Tất cả các hoạt động này đều tạo ra chi phí kinh tế.
Một cách phổ biến để tài trợ cho cấu trúc là thu phí quyền chọn bằng cách bán quyền chọn mua.
Ví dụ, quỹ có thể sử dụng chiến lược quyền chọn để cung cấp mức tiếp cận tiềm năng tăng giá của Bitcoin, đồng thời đặt mức lợi nhuận tối đa là 12% trong giai đoạn kết quả. Nếu Bitcoin tăng 8% trong giai đoạn đó, quỹ có thể tham gia vào mức tăng tương ứng. Nếu Bitcoin tăng 30%, lợi nhuận của quỹ vẫn có thể bị giới hạn ở khoảng 12%.
Mức trần thường được xác định dựa trên điều kiện thị trường trước khi mỗi giai đoạn kết quả bắt đầu. Giá quyền chọn liên quan đến Bitcoin, biến động hàm ý, lãi suất, kỳ hạn quyền chọn và chi phí danh mục đầu tư của quỹ đều có thể ảnh hưởng đến mức độ tham gia vào tiềm năng tăng giá mà quỹ có thể cung cấp.
Mức trần không phải là tỷ suất lợi nhuận hằng năm mà quỹ cam kết chi trả. Nếu Bitcoin không tăng, quỹ thường sẽ không tự động trả cho nhà đầu tư lợi nhuận 12% chỉ vì quỹ có mức trần 12%.
Mức trần cũng có thể thay đổi từ giai đoạn kết quả này sang giai đoạn khác. Mức trần cao hơn được cung cấp trong một giai đoạn không có nghĩa là mức tương tự sẽ có trong giai đoạn tiếp theo.
ETF Bitcoin bảo vệ có cấu trúc của Calamos hoạt động như thế nào?
Calamos là một trong những công ty quản lý tài sản ra mắt ETF Bitcoin bảo vệ có cấu trúc sớm hơn. Vào tháng 1 năm 2025, công ty đã ra mắt Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), với mục tiêu đầu tư là cung cấp khả năng tham gia vào tiềm năng tăng giá của Bitcoin và bảo vệ trước rủi ro giảm giá trong một giai đoạn kết quả xác định.
Không giống ETF giao ngay nắm giữ Bitcoin trực tiếp, CBOJ xây dựng danh mục đầu tư bằng chứng khoán Kho bạc Hoa Kỳ và quyền chọn liên quan đến Bitcoin.
Chứng khoán Kho bạc Hoa Kỳ không trả lãi định kỳ có thể cung cấp giá trị xác định khi đáo hạn, giúp thiết lập nền tảng bảo vệ vào cuối giai đoạn kết quả. Quyền chọn liên quan đến Bitcoin giúp tiếp cận lợi nhuận từ tài sản tham chiếu, đồng thời kiểm soát mức lợi nhuận tiềm năng tối đa. Mục tiêu bảo vệ của quỹ là bao phủ lợi nhuận giá âm của Bitcoin trong toàn bộ giai đoạn kết quả, không bao gồm phí và chi phí.
Một đặc điểm quan trọng của cấu trúc này là xử lý riêng việc bảo vệ vốn và khả năng tham gia vào biến động giá Bitcoin. Thay vì chỉ nắm giữ Bitcoin và bảo vệ bằng một quyền chọn bán duy nhất, quỹ có thể sử dụng sự kết hợp giữa công cụ thu nhập cố định và phái sinh để tạo ra kết quả được xác định trước vào cuối kỳ.
Đến năm 2026, Calamos đã thiết lập một chuỗi sản phẩm Bitcoin bảo vệ có cấu trúc với các giai đoạn kết quả bắt đầu vào những tháng khác nhau, bao gồm tháng 1, tháng 4, tháng 7 và tháng 10, cùng các sản phẩm 90 Series và 80 Series tương ứng.
Ví dụ, tài liệu chính thức của CBOY nêu rằng quỹ hướng đến việc cung cấp 100% bảo vệ trước rủi ro giảm giá của Bitcoin trong một giai đoạn kết quả kéo dài khoảng một năm, đồng thời tham gia vào lợi nhuận tăng giá đến một mức trần đã xác định trước. Quỹ nêu rõ rằng cả biện pháp bảo vệ và mức trần đều là kết quả mục tiêu cho một giai đoạn cụ thể, đồng thời quỹ không đầu tư trực tiếp vào Bitcoin.
Do đó, khi mua các sản phẩm này, nhà đầu tư không nên chỉ so sánh tên ETF hoặc giá hiện tại. Họ cũng nên xác nhận giai đoạn kết quả áp dụng, mức bảo vệ, mức trần hiện tại và thời gian nắm giữ còn lại.
Vì sao thời gian nắm giữ ảnh hưởng đến hiệu quả bảo vệ rủi ro giảm giá?
Cấu trúc lợi nhuận của ETF bảo vệ rủi ro giảm giá thường được thiết kế xoay quanh một giai đoạn kết quả đã được xác định trước, chẳng hạn khoảng một năm. Mức bảo vệ và mức trần của quỹ thường được tính dựa trên giá trị tài sản ròng của quỹ vào đầu giai đoạn kết quả, với kết quả vào cuối kỳ là mục tiêu. Điều này có nghĩa là nhà đầu tư mua vào đầu giai đoạn kết quả và nắm giữ đến cuối kỳ có thể nhận được kết quả hoàn toàn khác với nhà đầu tư mua giữa kỳ hoặc bán sớm.
Ví dụ, giả sử giá trị tài sản ròng của quỹ là $25 vào đầu giai đoạn kết quả. Quỹ hướng đến việc bảo vệ hoàn toàn trước rủi ro giảm giá vào cuối kỳ và có mức trần xác định đối với lợi nhuận tăng giá. Giả sử ở giữa giai đoạn kết quả, Bitcoin đã tăng và giá trị tài sản ròng của quỹ tăng lên $27. Nhà đầu tư mới mua ở mức $27 vẫn có thể đang đầu tư vào quỹ có cấu trúc bảo vệ cuối kỳ ban đầu. Tuy nhiên, biện pháp bảo vệ đó thường dựa trên mốc tham chiếu gần mức $25 ban đầu, thay vì bảo đảm nhà đầu tư mới sẽ không chịu lỗ sau khi mua ở mức $27.
Nếu Bitcoin sau đó giảm và quỹ cuối cùng quay về mức gần với mốc bảo vệ ban đầu, nhà đầu tư mua giữa kỳ vẫn có thể chịu lỗ. Bán sớm cũng tạo ra vấn đề tương tự. Trước ngày đáo hạn, chiến lược quyền chọn có giá trị thời gian và giá thị trường của chiến lược này bị ảnh hưởng bởi các yếu tố như thời hạn còn lại, biến động hàm ý và giá của tài sản tham chiếu. Do đó, giá trị tài sản ròng của quỹ ở giữa giai đoạn kết quả có thể không bằng kết quả được thể hiện trong hồ sơ lợi nhuận mục tiêu của quỹ vào cuối kỳ.
Tài liệu quỹ của Calamos nêu rõ rằng các kết quả mục tiêu chủ yếu dành cho nhà đầu tư nắm giữ liên tục từ ngày đầu tiên của giai đoạn kết quả đến cuối kỳ. Nhà đầu tư mua hoặc bán vào các thời điểm khác có thể nhận được kết quả khác biệt đáng kể. Đây là lý do "100% bảo vệ rủi ro giảm giá" không nên được hiểu là "nhà đầu tư không thể mất tiền bất kể thời điểm mua".
Sự khác biệt giữa ETF Bitcoin bảo vệ rủi ro giảm giá và ETF giao ngay thông thường là gì?
Cả ETF Bitcoin giao ngay thông thường và ETF Bitcoin bảo vệ rủi ro giảm giá đều có thể cung cấp khả năng tiếp cận Bitcoin. Tuy nhiên, mục tiêu lợi nhuận, cấu trúc rủi ro và trường hợp sử dụng phù hợp của chúng có sự khác biệt đáng kể.
| Yếu tố so sánh |
ETF Bitcoin giao ngay thông thường |
ETF Bitcoin bảo vệ rủi ro giảm giá |
| Mục tiêu cốt lõi |
Theo dõi hiệu suất giá Bitcoin |
Điều chỉnh hồ sơ rủi ro-lợi nhuận trong một giai đoạn xác định |
| Phương thức đầu tư |
Chủ yếu nắm giữ Bitcoin |
Có thể nắm giữ chứng khoán Kho bạc Hoa Kỳ và quyền chọn liên quan đến Bitcoin |
| Tiềm năng tăng giá |
Thường không có mức trần mang tính cấu trúc |
Thường chịu mức trần được xác định trước |
| Rủi ro giảm giá |
Chịu rủi ro từ việc giá Bitcoin giảm |
Cung cấp vùng đệm hoặc mục tiêu bảo vệ dựa trên cấu trúc sản phẩm |
| Thời gian nắm giữ |
Không yêu cầu giai đoạn kết quả cụ thể |
Các mục tiêu bảo vệ thường gắn với giai đoạn kết quả |
| Chi phí chính |
Phí quản lý và chi phí giao dịch |
Phí quản lý, chi phí cấu trúc quyền chọn và chi phí giao dịch |
| Rủi ro chính |
Biến động thị trường, lưu ký và sai lệch theo dõi |
Không đạt mục tiêu bảo vệ, lợi nhuận bị giới hạn trần, rủi ro quyền chọn và rủi ro thanh khoản |
Ưu điểm của ETF Bitcoin giao ngay thông thường là cấu trúc lợi nhuận tương đối đơn giản. Nhà đầu tư có thể tham gia trực tiếp hơn vào biến động giá Bitcoin mà không cần hiểu một chiến lược quyền chọn phức tạp. Đồng thời, rủi ro giảm giá của loại quỹ này cũng tương đối trực tiếp. Sản phẩm bảo vệ rủi ro giảm giá có thể phù hợp với nhà đầu tư muốn kiểm soát một phần rủi ro giá trong giai đoạn xác định, đồng thời chấp nhận tiềm năng tăng giá thấp hơn.
Ví dụ, trong thị trường giá Bitcoin tăng nhanh, ETF giao ngay thông thường có thể tạo ra lợi nhuận giá cao hơn, trong khi ETF bảo vệ có cấu trúc có thể chạm mức trần tương đối sớm. Ngược lại, trong thị trường Bitcoin giảm mạnh, một sản phẩm bảo vệ đáp ứng điều kiện có thể thể hiện khả năng chống chịu rủi ro giảm giá tốt hơn.
Tuy nhiên, không có loại quỹ nào tốt hơn loại còn lại trong mọi trường hợp. Nhà đầu tư nên cân nhắc thời hạn đầu tư, mức chấp nhận rủi ro, nhu cầu thanh khoản và mức độ sẵn sàng chấp nhận giới hạn lợi nhuận.
Nhà đầu tư cần cân nhắc những rủi ro nào khi đầu tư vào ETF Bitcoin bảo vệ rủi ro giảm giá?
Mặc dù ETF bảo vệ rủi ro giảm giá được thiết kế để giảm các rủi ro giá cụ thể, chúng vẫn là sản phẩm tài chính có thể gây ra thua lỗ đầu tư.
-
Rủi ro không đạt được mục tiêu bảo vệ. Kết quả mục tiêu phụ thuộc vào việc phân bổ tài sản cụ thể, hợp đồng quyền chọn và điều kiện thị trường. Ngay cả khi sản phẩm được thiết kế để cung cấp bảo vệ toàn diện trước rủi ro giảm giá, không có bảo đảm rằng sản phẩm sẽ đạt mục tiêu trong mọi hoàn cảnh.
-
Rủi ro giao dịch sớm. Nhà đầu tư mua hoặc bán giữa giai đoạn kết quả có thể không nhận được mức bảo vệ dự kiến ban đầu. Đặc biệt, nếu nhà đầu tư mua sau khi giá quỹ đã tăng và gần mức trần, tiềm năng tăng giá còn lại có thể rất hạn chế trong khi rủi ro giảm giá vẫn tồn tại.
-
Rủi ro từ phí và chi phí giao dịch. Mức bảo vệ toàn diện mà một số sản phẩm công bố được tính trước phí quỹ và các chi phí khác. Lợi nhuận ròng thực tế cũng có thể bị ảnh hưởng bởi hoa hồng giao dịch, chênh lệch giá mua-bán và thuế.
-
Rủi ro phái sinh và thanh khoản. Giá quyền chọn có thể bị ảnh hưởng bởi biến động thị trường, thanh khoản, rủi ro đối tác và điều kiện thanh toán. Giá giao dịch trên thị trường của chứng chỉ quỹ cũng có thể khác với giá trị tài sản ròng.
-
Rủi ro mức trần thay đổi. Khi quỹ bước vào một giai đoạn kết quả mới, quỹ có thể đặt lại mức trần dựa trên điều kiện thị trường tại thời điểm đó. Nhà đầu tư không nên coi mức trần của giai đoạn trước là tỷ suất lợi nhuận dài hạn trong tương lai.
Ngoài ra, ETF bảo vệ có cấu trúc không phải tiền gửi ngân hàng và không được bảo hiểm tiền gửi FDIC chi trả. Ngay cả khi danh mục đầu tư của quỹ có chứa chứng khoán Kho bạc Hoa Kỳ, điều đó không có nghĩa là bản thân chứng chỉ quỹ được chính phủ bảo đảm vốn.
Vì vậy, khi đánh giá các sản phẩm này, nhà đầu tư nên xem xét kỹ bản cáo bạch của quỹ, lịch giai đoạn kết quả, mức trần, mức bảo vệ và thông tin công bố rủi ro thay vì chỉ dựa vào tên sản phẩm.
Kết luận
Cơ chế bảo vệ rủi ro giảm giá được ETF Bitcoin sử dụng về bản chất là tái phân bổ rủi ro đầu tư và lợi nhuận tiềm năng thông qua quyền chọn cùng các công cụ tài chính khác. Không giống ETF Bitcoin giao ngay thông thường, vốn trực tiếp chịu tác động của biến động giá, các sản phẩm bảo vệ có cấu trúc hướng đến việc giảm rủi ro giảm giá trong một giai đoạn xác định bằng cách thiết lập vùng đệm, mức sàn lỗ hoặc mục tiêu bảo vệ toàn diện vào cuối kỳ.
Bảo vệ đi kèm chi phí. Để thiết lập biện pháp bảo vệ rủi ro giảm giá, quỹ thường cần giới hạn lợi nhuận tăng giá, đồng thời chịu các khoản phí quản lý, rủi ro phái sinh và chi phí vận hành liên quan.
Sự phát triển của các ETF Bitcoin bảo vệ có cấu trúc của Calamos cho thấy thị trường tài chính truyền thống đang đưa các công cụ đầu tư có cấu trúc đã được thiết lập vào nhóm tài sản Bitcoin. Nhà đầu tư không còn chỉ có thể trực tiếp chịu toàn bộ biến động giá Bitcoin. Họ cũng có thể lựa chọn các sản phẩm có hồ sơ rủi ro-lợi nhuận khác nhau.
Tuy nhiên, chìa khóa để hiểu các ETF này không phải là xác định liệu chúng có tuyên bố "bảo vệ vốn" hay không. Điều quan trọng là xác định biện pháp bảo vệ áp dụng cho mức giá nào, có hiệu lực khi nào, bao phủ bao nhiêu mức giảm và nhà đầu tư phải từ bỏ bao nhiêu tiềm năng tăng giá.
Câu hỏi thường gặp
ETF Bitcoin có thể bảo đảm nhà đầu tư không bị mất vốn không?
Không thể đưa ra bảo đảm chung cho mọi trường hợp. Một số ETF bảo vệ có cấu trúc có mục tiêu cung cấp bảo vệ toàn diện trước rủi ro giảm giá trong một giai đoạn kết quả cụ thể. Tuy nhiên, mục tiêu này thường không bao gồm phí và các chi phí khác, đồng thời không thể được bảo đảm. Nhà đầu tư mua giữa kỳ hoặc bán sớm có thể đặc biệt dễ chịu lỗ.
Sự khác biệt giữa ETF Buffer và ETF 100% Protection là gì?
ETF Buffer thường hướng đến việc hấp thụ một phần mức giảm ban đầu của tài sản cơ sở trong một giai đoạn kết quả cụ thể. Khi mức giảm vượt quá vùng đệm, nhà đầu tư vẫn chịu trách nhiệm đối với các khoản lỗ. ETF 100% Protection hướng đến việc bao phủ lợi nhuận giá âm của tài sản tham chiếu trong toàn bộ giai đoạn kết quả, nhưng thường đi kèm mức trần, phí và điều kiện về thời gian nắm giữ.
Vì sao lợi nhuận từ ETF bảo vệ rủi ro giảm giá bị giới hạn?
Quỹ phải chi trả chi phí để thiết lập cấu trúc bảo vệ. Bằng cách bán quyền chọn mua hoặc sử dụng các chiến lược quyền chọn khác, quỹ có thể huy động nguồn vốn để hỗ trợ bảo vệ rủi ro giảm giá. Đổi lại, tiềm năng tăng giá của nhà đầu tư có thể bị giới hạn.
Nếu Bitcoin tăng 50%, ETF được bảo vệ có thể cũng tăng 50% không?
Không nhất thiết. Nếu quỹ có mức trần 12%, thì ngay cả khi tài sản tham chiếu tăng 50% trong giai đoạn kết quả, lợi nhuận mục tiêu của quỹ có thể bị giới hạn ở mức 12% hoặc thấp hơn. Lợi nhuận ròng thực tế cũng phải tính đến phí và các yếu tố khác.
Vì sao mua giữa giai đoạn kết quả có thể làm mất hiệu quả bảo vệ?
Mục tiêu bảo vệ của quỹ thường được tính dựa trên giá trị tài sản ròng vào đầu giai đoạn kết quả, thay vì giá mua thực tế của từng nhà đầu tư. Nếu nhà đầu tư mua sau khi quỹ đã tăng giá, đợt giảm giá sau đó vẫn có thể dẫn đến thua lỗ.
ETF Bitcoin được bảo vệ của Calamos có nắm giữ BTC trực tiếp không?
Các sản phẩm bảo vệ có cấu trúc liên quan của Calamos chủ yếu sử dụng chứng khoán Kho bạc Hoa Kỳ, quyền chọn ETF liên quan đến Bitcoin hoặc quyền chọn chỉ số để xây dựng danh mục đầu tư và có thể không nắm giữ Bitcoin trực tiếp. Việc phân bổ tài sản cụ thể phải được xác định bằng cách xem xét bản cáo bạch của từng quỹ.