#每周来晒
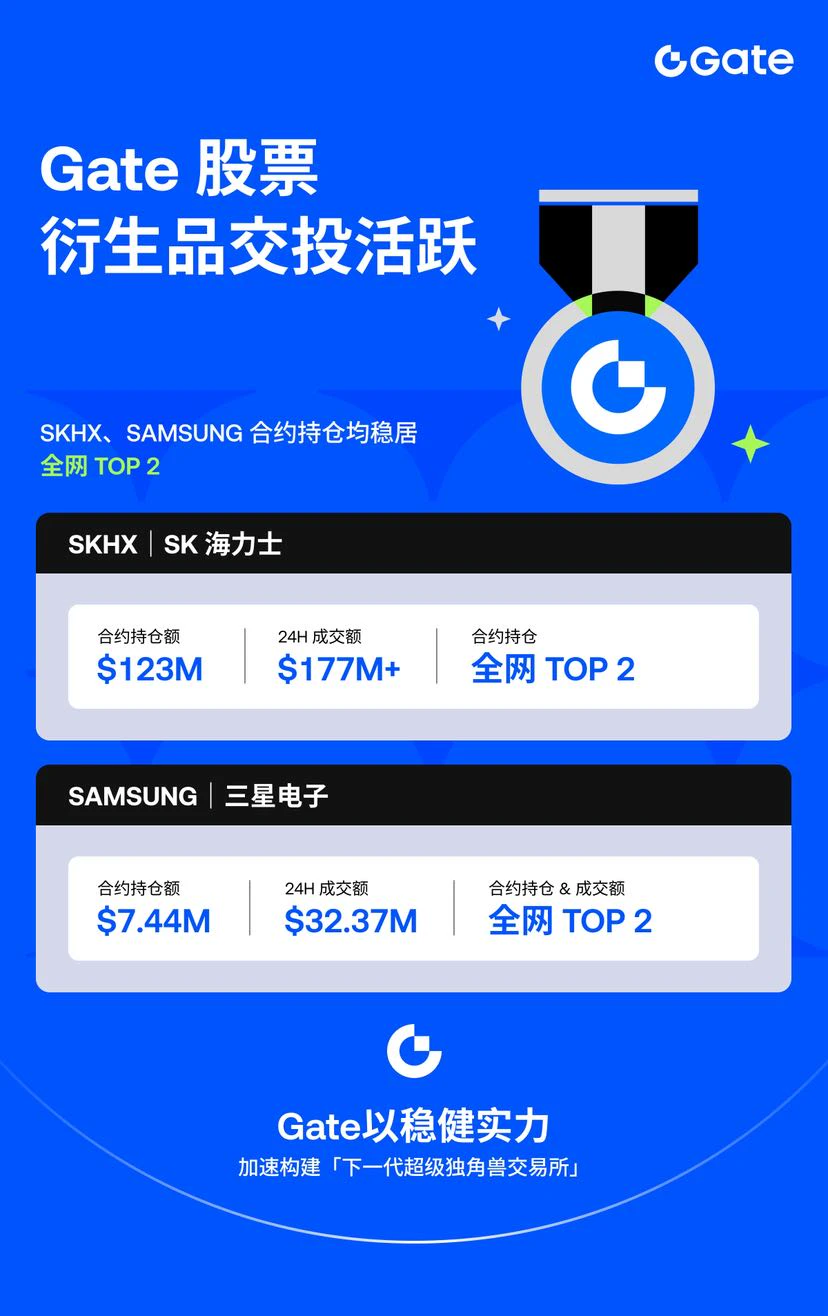
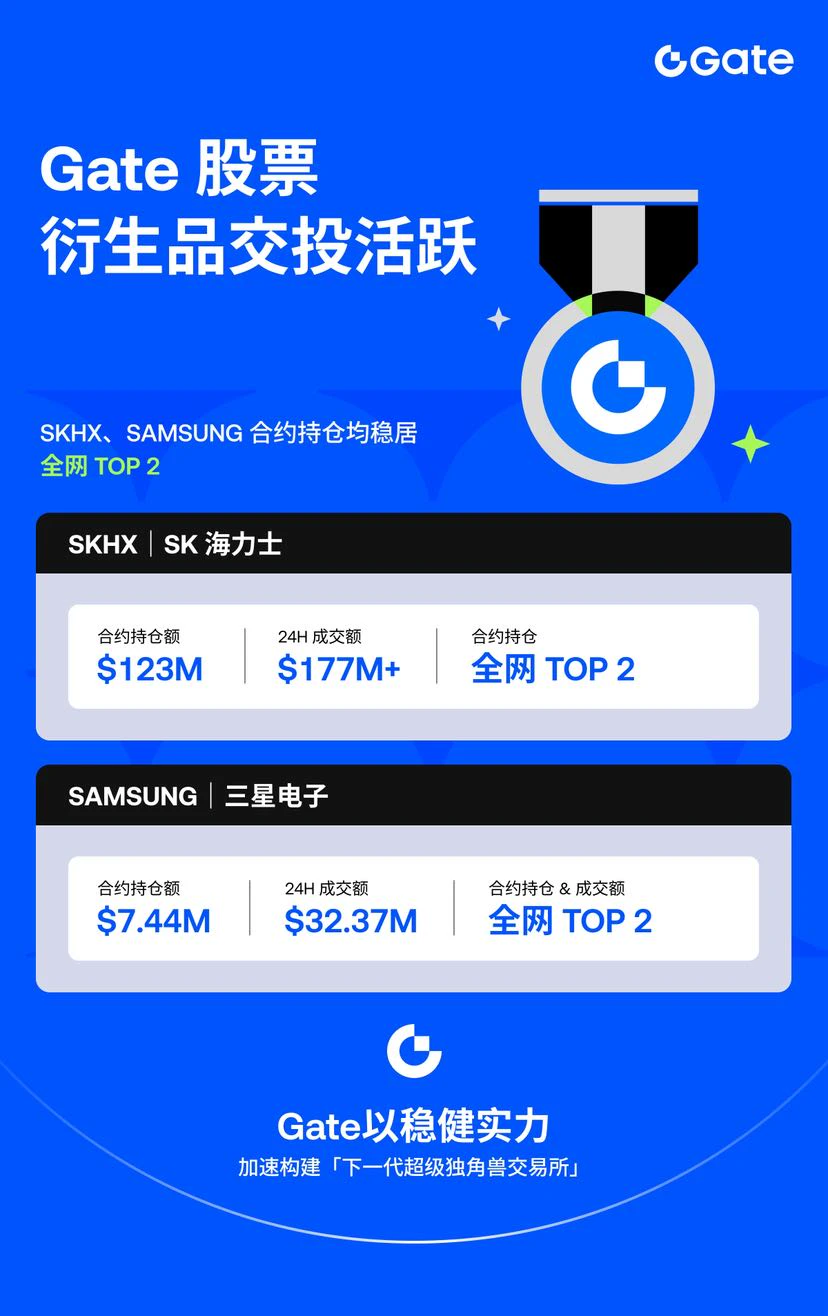
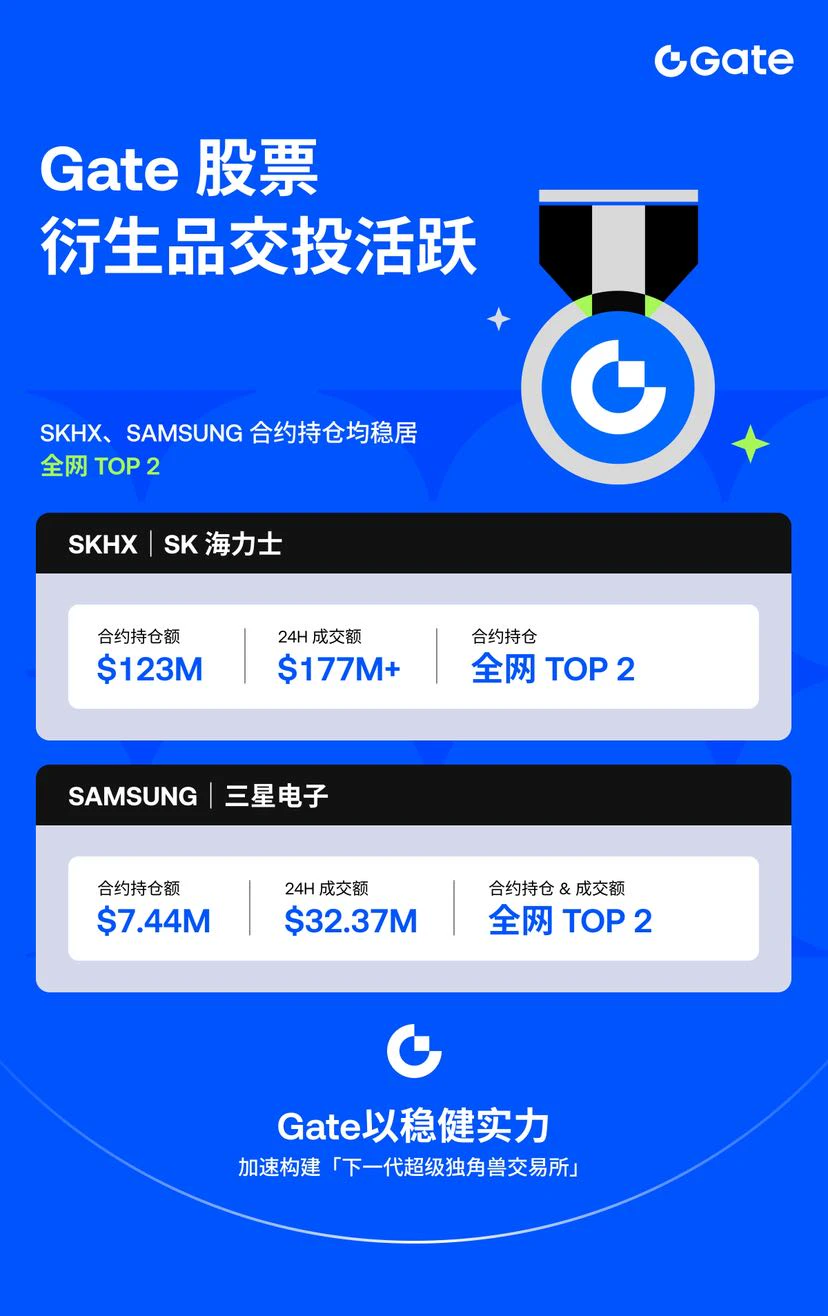
Активный объём торгов Gate фондовыми деривативами подчёркивает, насколько тесно настроения на традиционном фондовом рынке связаны с продолжающимся циклом развития оборудования для ИИ.
Сравнение: SK Hynix и Samsung Electronics
Показатель / тезис SK Hynix Samsung Electronics
Позиционирование в HBM | Доминирующий игрок, на долю которого приходится около 50% выручки рынка HBM. | Быстро сокращает отставание; доля рынка выросла до 33% во 2-м квартале 2026 года.
Ключевое преимущество Глубочайшая интеграция производства с технологическим процессом выпуска HBM3E для NVIDIA. Значительный баланс и диверсифицированная структура выручки.
Профиль риска | Прямая зависимость от замедления капитальных расходов на ИИ. | Более медленный краткосрочный рост в узком сегменте памяти для ИИ по сравнению с SK Hynix.
* **Аргументы в пользу SK Hynix:** Предпочтительный вариант благодаря прямому и сфокусированному участию в цикле развития памяти для ИИ. Преимущество «первопроходца» в сфере памяти с высокой пропускной способностью (HBM3E/HBM4) обеспечивает компании более сильную структурную ценовую власть и операционную маржу.
* **Аргументы в пользу Samsung:** Предпочтительный вариант для стратегии повышения стоимости и сокращения отставания. По мере того как гиперскейлеры диверсифицируют цепочки поставок HBM для снижения затрат, Samsung быстро наращивает свою долю рынка HBM и сокращает отставание от SK Hynix. Другие возможности в секторе полупроводников, за которыми стоит следить
1. Оборудование для upstream-сегмента: независимо от того, кто — SK Hynix или Samsung — победит в борьбе за долю рынка памяти, **ASML** и **Applied Materials** остаются критически важными и незаменимыми игроками, выступая в качестве узких мест или ключевых поставщиков.
2. Специализированные чипы для ИИ / ASIC: **Broadcom (AVGO)** и **Marvell Technology (MRVL)** продолжают набирать обороты по мере того, как гипермасштабируемые компании разрабатывают собственные специализированные ускорители ИИ наряду со стандартными кластерами GPU.
3. **Технологии упаковки:** **TSMC (TSM)** выделяется благодаря узкому месту в технологии CoWoS (чип-на-пластине-на-подложке), которая необходима для подключения чипов HBM (кристаллов) от SK Hynix и Samsung к основным процессорам для ИИ.
Ключевые рыночные стратегии
* Парная торговля: открытие длинной позиции по SK Hynix и короткой по Samsung на ранних этапах изменений в технологическом секторе (когда эффективность технологий имеет первостепенное значение) или открытие длинной позиции по Samsung и короткой по SK Hynix во время циклов наращивания производства, когда дисконт оценки Samsung значительно увеличивается.
* Управление рисками: тщательный мониторинг квартальных прогнозов капитальных расходов крупных технологических компаний, чтобы предвидеть потенциальные изменения спроса на память вплоть до 2027 года.
Активный объём торгов Gate фондовыми деривативами подчёркивает, насколько тесно настроения на традиционном фондовом рынке связаны с продолжающимся циклом развития оборудования для ИИ.
Сравнение: SK Hynix и Samsung Electronics
Показатель / тезис SK Hynix Samsung Electronics
Позиционирование в HBM | Доминирующий игрок, на долю которого приходится около 50% выручки рынка HBM. | Быстро сокращает отставание; доля рынка выросла до 33% во 2-м квартале 2026 года.
Ключевое преимущество Глубочайшая интеграция производства с технологическим процессом выпуска HBM3E для NVIDIA. Значительный баланс и диверсифицированная структура выручки.
Профиль риска | Прямая зависимость от замедления капитальных расходов на ИИ. | Более медленный краткосрочный рост в узком сегменте памяти для ИИ по сравнению с SK Hynix.
* **Аргументы в пользу SK Hynix:** Предпочтительный вариант благодаря прямому и сфокусированному участию в цикле развития памяти для ИИ. Преимущество «первопроходца» в сфере памяти с высокой пропускной способностью (HBM3E/HBM4) обеспечивает компании более сильную структурную ценовую власть и операционную маржу.
* **Аргументы в пользу Samsung:** Предпочтительный вариант для стратегии повышения стоимости и сокращения отставания. По мере того как гиперскейлеры диверсифицируют цепочки поставок HBM для снижения затрат, Samsung быстро наращивает свою долю рынка HBM и сокращает отставание от SK Hynix. Другие возможности в секторе полупроводников, за которыми стоит следить
1. Оборудование для upstream-сегмента: независимо от того, кто — SK Hynix или Samsung — победит в борьбе за долю рынка памяти, **ASML** и **Applied Materials** остаются критически важными и незаменимыми игроками, выступая в качестве узких мест или ключевых поставщиков.
2. Специализированные чипы для ИИ / ASIC: **Broadcom (AVGO)** и **Marvell Technology (MRVL)** продолжают набирать обороты по мере того, как гипермасштабируемые компании разрабатывают собственные специализированные ускорители ИИ наряду со стандартными кластерами GPU.
3. **Технологии упаковки:** **TSMC (TSM)** выделяется благодаря узкому месту в технологии CoWoS (чип-на-пластине-на-подложке), которая необходима для подключения чипов HBM (кристаллов) от SK Hynix и Samsung к основным процессорам для ИИ.
Ключевые рыночные стратегии
* Парная торговля: открытие длинной позиции по SK Hynix и короткой по Samsung на ранних этапах изменений в технологическом секторе (когда эффективность технологий имеет первостепенное значение) или открытие длинной позиции по Samsung и короткой по SK Hynix во время циклов наращивания производства, когда дисконт оценки Samsung значительно увеличивается.
* Управление рисками: тщательный мониторинг квартальных прогнозов капитальных расходов крупных технологических компаний, чтобы предвидеть потенциальные изменения спроса на память вплоть до 2027 года.