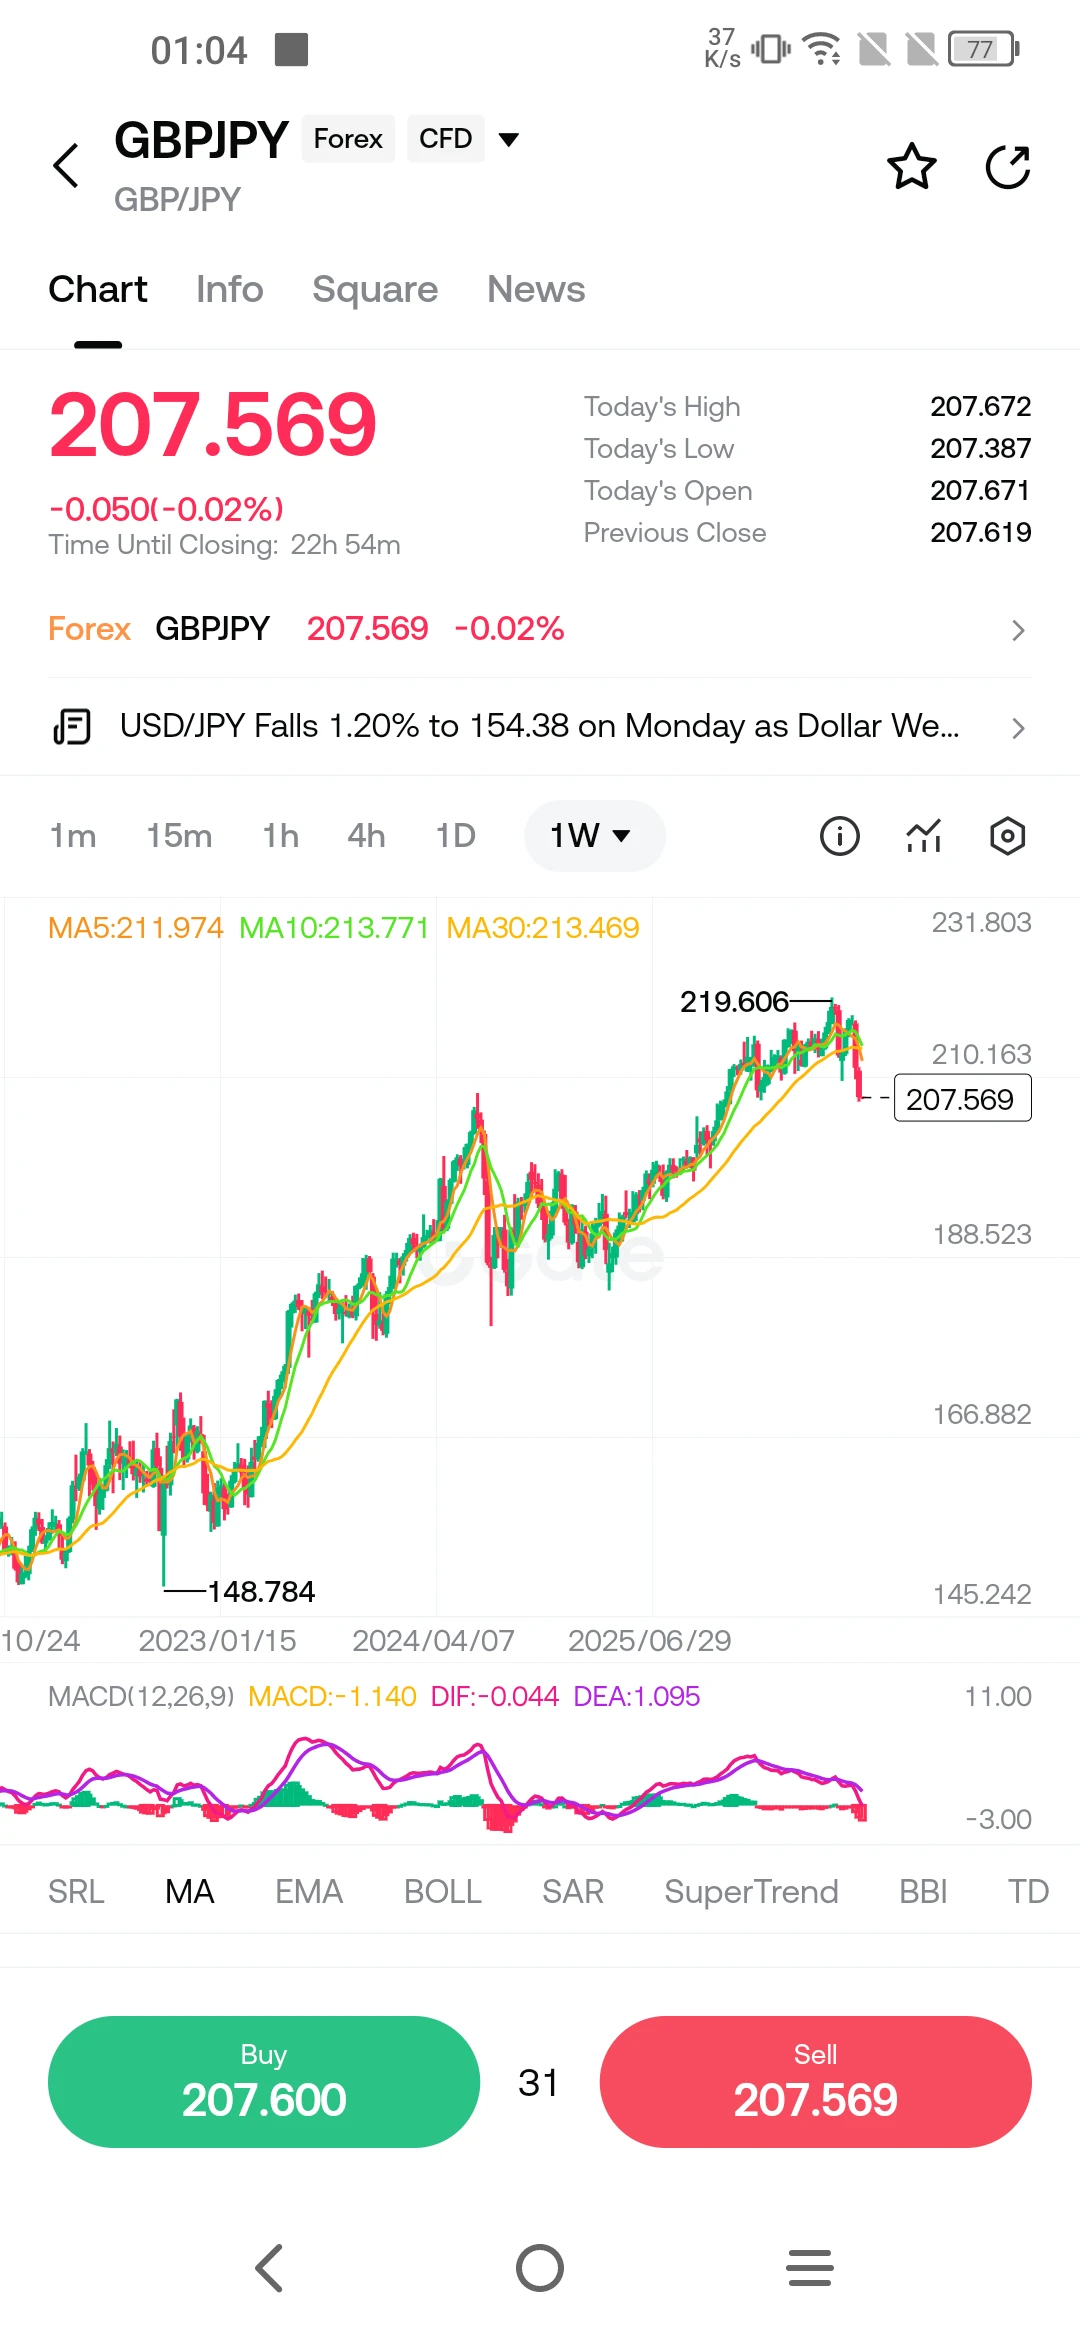
$GBPJPY $USDJPY $EURJPY
Пробуждение иены: как тихое ужесточение политики Японии переписывает правила глобальных финансов
Доброе утро. Если вы читаете это с торговой площадки в Лондоне, из офиса хедж-фонда в Нью-Йорке или с казначейского отдела в Сингапуре, то график, который должен привлекать ваше внимание на этой неделе, — это не S&P 500 и не цена нефти Brent. Это японская иена. После многих лет пребывания на уровнях, сделавших её любимой мировой валютой фондирования, иена начала расти, заставляя инвесторов во всех классах активов пересматривать устоявшиеся представления. На этой неделе валюта укрепилась к доллару до максимального уровня с февраля, достигнув отметки 152,89 и затем стабилизировавшись около 153,48, что удивило даже опытных участников рынка. За этим сдвигом стоит простая, но глубокая реальность: Банк Японии больше не является тем исключением, каким он был прежде.
На протяжении большей части последнего десятилетия Япония занимала уникальное положение в глобальной финансовой архитектуре. Это была экономика, отказывавшаяся от нормализации. Пока Федеральная резервная система, Европейский центральный банк и Банк Англии повышали ставки для борьбы с постпандемической инфляцией, Банк Японии удерживал ключевую ставку на уровне минус 0,1%, сохраняя приверженность ультрамягким денежно-кредитным условиям, которые сделали иену самой дешёвой крупной валютой для заимствований. Это расхождение породило одну из самых прибыльных и устойчивых сделок в современной финансовой сфере — кэрри-трейд с иеной. Инвесторы занимали иены почти под нулевую ставку, конвертировали полученные средства в валюты с более высокой доходностью и получали разницу. Согласно оценке Jefferies, основанной на данных Банка международных расчётов, объём трансграничных заимствований в иенах, являющийся косвенным показателем кэрри-трейда, достиг рекордных 360 триллионов иен, или примерно 2,35 триллиона долларов, по состоянию на март. Это было крупнейшее накопление позиций в кэрри-трейде за три десятилетия, и оно стало фундаментальной опорой глобального аппетита к риску.
Теперь эта опора испытывает давление. Банк Японии уже повысил ключевую ставку до 1,0%, а рыночные ожидания практически однозначно указывают на ещё одно повышение на четверть процентного пункта — до 1,25% — по итогам его двухдневного заседания 18 сентября. Согласно данным Tokyo Tanshi, вероятность этого повышения составляет 97%, против всего 52% месяц назад. Что ещё важнее, опрос Bloomberg среди 52 экономистов показал, что абсолютно все они ожидают сентябрьского решения, а почти половина считает, что теперь Банк Японии будет повышать ставки раз в квартал — это резкое ускорение по сравнению с прежним темпом одного повышения каждые шесть месяцев. Ожидания по конечной ставке закрепились около 1,75%, что подразумевает ещё три повышения после сентября. Это не незначительная корректировка. Это фундаментальный сдвиг в стоимости важнейшей в мире валюты фондирования.
Рост иены уже приводит к заметным последствиям. «Кэрри-трейд уязвим, поскольку это сворачивание позиций происходит ещё до того, как Банк Японии осуществил ожидаемое повышение», — заявила главный инвестиционный стратег Saxo Чару Чанана, как сообщило Reuters. «Некоторые короткие позиции по иене уже были закрыты, но объём позиций всё ещё выглядит значительным, поэтому дальнейшее укрепление иены может превратить постепенное сокращение кредитного плеча в гораздо более быстрое самоподдерживающееся сворачивание». С начала сентября иена подорожала почти на 5% по отношению к основным фаворитам кэрри-трейда, включая мексиканский песо и турецкую лиру. По словам Масахико Лоо из State Street, дальнейшее сворачивание позиций может подтолкнуть пару доллар-иена к середине диапазона 140, учитывая значительный объём открытых коротких позиций.
Последствия для мировых рынков не гипотетические и не отдалённые. Когда инвесторы занимают иены для финансирования позиций в активах с более высокой доходностью, рост иены делает эти займы более дорогими для погашения. Если укрепление оказывается достаточно резким, оно может вынудить фонды с кредитным плечом продавать такие активы для покрытия убытков, создавая петлю обратной связи, усиливающую волатильность на рынках акций, облигаций и валют. Именно это произошло в августе 2024 года, когда повышение ставки Банком Японии на несколько дней потрясло мировые рынки. На этот раз ставки, вероятно, ещё выше. Кэрри-трейд стал масштабнее, позиции — более переполненными, а геополитический фон — более хрупким. Цены на нефть выше 100 долларов за баррель, продолжающийся конфликт между США и Ираном и неопределённая траектория американской инфляции в совокупности усиливают риск.
Однако было бы ошибкой рассматривать это исключительно как историю о надвигающемся кризисе. Укрепление иены отражает и более конструктивный процесс: постепенную нормализацию экономики, которая целое поколение провела в условиях дефляции и стагнации. Потребительская инфляция в Японии сохраняется выше целевого показателя Банка Японии в 2%, составляя от 2,5 до 3% согласно последним правительственным данным. Центральный банк признал, что экономика «умеренно восстановилась», однако также предупредил, что экспорт пострадает из-за более высоких тарифов, обусловленных торговой политикой США. Реальный ВВП вырос в пересчёте на годовые темпы на 1,1% во втором квартале, с апреля по июнь, что стало третьим кварталом подряд с положительной динамикой, хотя частное потребление и капитальные вложения ослабли. Индекс Nikkei 225 достиг рекордных максимумов, чему способствовали недавнее снижение ставки ФРС и более широкая история рефляции.
Политическое измерение добавляет ещё один уровень сложности. Премьер-министр Сигэру Исиба уходит в отставку, а правящая Либерально-демократическая партия проводит выборы руководства, в которых, как ожидается, примут участие пять кандидатов. Сам Банк Японии назвал внутреннюю политическую неопределённость фактором риска. Итоги этой борьбы за лидерство определят фискальную политику в ближайшие месяцы и могут повлиять на темпы ужесточения денежно-кредитной политики. Тем временем США продемонстрировали готовность вмешиваться в валютные рынки совместно с Японией, как это произошло в июле, когда иена достигла минимальных значений за 40 лет. Министр финансов США Скотт Бессент упоминал возможность новых интервенций Японии, а член правления ЕЦБ Йоахим Нагель заявил, что при определённых обстоятельствах координированные действия могут быть приветствованы. Такая позиция сотрудничества показывает, что крупнейшие экономики не безразличны к динамике иены и готовы действовать, если беспорядочные движения будут угрожать финансовой стабильности.
За чем следует внимательно наблюдать в ближайшие недели? Во-первых, за заявлением Банка Японии по итогам заседания 18 сентября и последующей пресс-конференцией управляющего Уэды. Формулировки будут не менее важны, чем само решение по ставке. Если Банк Японии даст понять, что дальнейшие повышения будут зависеть от данных и проходить постепенно, иена может стабилизироваться. Если же он намекнёт на более быстрый темп, сворачивание кэрри-трейда может ускориться. Во-вторых, за реакцией мировых фондовых рынков, особенно в США, где акции технологических компаний с высокими оценками непропорционально выиграли от дешёвого фондирования в иенах. В-третьих, за динамикой цен на нефть. Если нефть Brent останется выше 100 долларов, инфляционное давление на Японию, крупного импортёра энергоресурсов, усилится, укрепив аргументы в пользу более жёсткой политики.
Глубинная истина заключается в том, что эпоха бесплатных денег из Японии подходит к концу. На протяжении многих лет кэрри-трейд с иеной служил негласной субсидией для глобальных рисковых активов, позволяя инвесторам дёшево занимать средства и искать доходность в других местах. Теперь эта субсидия отзывается — не резко, а постепенно и целенаправленно. Мир приспосабливается к Японии, которая больше не является исключением из правил ортодоксальной денежно-кредитной политики. Насколько плавно пройдёт эта адаптация, будет зависеть от мудрости политиков, устойчивости рынков и готовности инвесторов признать, что ландшафт изменился. Пробуждение иены — это не кризис. Это коррекция. А коррекции, какими бы неприятными они ни были, помогают рынкам вновь обрести равновесие.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
Пробуждение иены: как тихое ужесточение политики Японии переписывает правила глобальных финансов
Доброе утро. Если вы читаете это с торговой площадки в Лондоне, из офиса хедж-фонда в Нью-Йорке или с казначейского отдела в Сингапуре, то график, который должен привлекать ваше внимание на этой неделе, — это не S&P 500 и не цена нефти Brent. Это японская иена. После многих лет пребывания на уровнях, сделавших её любимой мировой валютой фондирования, иена начала расти, заставляя инвесторов во всех классах активов пересматривать устоявшиеся представления. На этой неделе валюта укрепилась к доллару до максимального уровня с февраля, достигнув отметки 152,89 и затем стабилизировавшись около 153,48, что удивило даже опытных участников рынка. За этим сдвигом стоит простая, но глубокая реальность: Банк Японии больше не является тем исключением, каким он был прежде.
На протяжении большей части последнего десятилетия Япония занимала уникальное положение в глобальной финансовой архитектуре. Это была экономика, отказывавшаяся от нормализации. Пока Федеральная резервная система, Европейский центральный банк и Банк Англии повышали ставки для борьбы с постпандемической инфляцией, Банк Японии удерживал ключевую ставку на уровне минус 0,1%, сохраняя приверженность ультрамягким денежно-кредитным условиям, которые сделали иену самой дешёвой крупной валютой для заимствований. Это расхождение породило одну из самых прибыльных и устойчивых сделок в современной финансовой сфере — кэрри-трейд с иеной. Инвесторы занимали иены почти под нулевую ставку, конвертировали полученные средства в валюты с более высокой доходностью и получали разницу. Согласно оценке Jefferies, основанной на данных Банка международных расчётов, объём трансграничных заимствований в иенах, являющийся косвенным показателем кэрри-трейда, достиг рекордных 360 триллионов иен, или примерно 2,35 триллиона долларов, по состоянию на март. Это было крупнейшее накопление позиций в кэрри-трейде за три десятилетия, и оно стало фундаментальной опорой глобального аппетита к риску.
Теперь эта опора испытывает давление. Банк Японии уже повысил ключевую ставку до 1,0%, а рыночные ожидания практически однозначно указывают на ещё одно повышение на четверть процентного пункта — до 1,25% — по итогам его двухдневного заседания 18 сентября. Согласно данным Tokyo Tanshi, вероятность этого повышения составляет 97%, против всего 52% месяц назад. Что ещё важнее, опрос Bloomberg среди 52 экономистов показал, что абсолютно все они ожидают сентябрьского решения, а почти половина считает, что теперь Банк Японии будет повышать ставки раз в квартал — это резкое ускорение по сравнению с прежним темпом одного повышения каждые шесть месяцев. Ожидания по конечной ставке закрепились около 1,75%, что подразумевает ещё три повышения после сентября. Это не незначительная корректировка. Это фундаментальный сдвиг в стоимости важнейшей в мире валюты фондирования.
Рост иены уже приводит к заметным последствиям. «Кэрри-трейд уязвим, поскольку это сворачивание позиций происходит ещё до того, как Банк Японии осуществил ожидаемое повышение», — заявила главный инвестиционный стратег Saxo Чару Чанана, как сообщило Reuters. «Некоторые короткие позиции по иене уже были закрыты, но объём позиций всё ещё выглядит значительным, поэтому дальнейшее укрепление иены может превратить постепенное сокращение кредитного плеча в гораздо более быстрое самоподдерживающееся сворачивание». С начала сентября иена подорожала почти на 5% по отношению к основным фаворитам кэрри-трейда, включая мексиканский песо и турецкую лиру. По словам Масахико Лоо из State Street, дальнейшее сворачивание позиций может подтолкнуть пару доллар-иена к середине диапазона 140, учитывая значительный объём открытых коротких позиций.
Последствия для мировых рынков не гипотетические и не отдалённые. Когда инвесторы занимают иены для финансирования позиций в активах с более высокой доходностью, рост иены делает эти займы более дорогими для погашения. Если укрепление оказывается достаточно резким, оно может вынудить фонды с кредитным плечом продавать такие активы для покрытия убытков, создавая петлю обратной связи, усиливающую волатильность на рынках акций, облигаций и валют. Именно это произошло в августе 2024 года, когда повышение ставки Банком Японии на несколько дней потрясло мировые рынки. На этот раз ставки, вероятно, ещё выше. Кэрри-трейд стал масштабнее, позиции — более переполненными, а геополитический фон — более хрупким. Цены на нефть выше 100 долларов за баррель, продолжающийся конфликт между США и Ираном и неопределённая траектория американской инфляции в совокупности усиливают риск.
Однако было бы ошибкой рассматривать это исключительно как историю о надвигающемся кризисе. Укрепление иены отражает и более конструктивный процесс: постепенную нормализацию экономики, которая целое поколение провела в условиях дефляции и стагнации. Потребительская инфляция в Японии сохраняется выше целевого показателя Банка Японии в 2%, составляя от 2,5 до 3% согласно последним правительственным данным. Центральный банк признал, что экономика «умеренно восстановилась», однако также предупредил, что экспорт пострадает из-за более высоких тарифов, обусловленных торговой политикой США. Реальный ВВП вырос в пересчёте на годовые темпы на 1,1% во втором квартале, с апреля по июнь, что стало третьим кварталом подряд с положительной динамикой, хотя частное потребление и капитальные вложения ослабли. Индекс Nikkei 225 достиг рекордных максимумов, чему способствовали недавнее снижение ставки ФРС и более широкая история рефляции.
Политическое измерение добавляет ещё один уровень сложности. Премьер-министр Сигэру Исиба уходит в отставку, а правящая Либерально-демократическая партия проводит выборы руководства, в которых, как ожидается, примут участие пять кандидатов. Сам Банк Японии назвал внутреннюю политическую неопределённость фактором риска. Итоги этой борьбы за лидерство определят фискальную политику в ближайшие месяцы и могут повлиять на темпы ужесточения денежно-кредитной политики. Тем временем США продемонстрировали готовность вмешиваться в валютные рынки совместно с Японией, как это произошло в июле, когда иена достигла минимальных значений за 40 лет. Министр финансов США Скотт Бессент упоминал возможность новых интервенций Японии, а член правления ЕЦБ Йоахим Нагель заявил, что при определённых обстоятельствах координированные действия могут быть приветствованы. Такая позиция сотрудничества показывает, что крупнейшие экономики не безразличны к динамике иены и готовы действовать, если беспорядочные движения будут угрожать финансовой стабильности.
За чем следует внимательно наблюдать в ближайшие недели? Во-первых, за заявлением Банка Японии по итогам заседания 18 сентября и последующей пресс-конференцией управляющего Уэды. Формулировки будут не менее важны, чем само решение по ставке. Если Банк Японии даст понять, что дальнейшие повышения будут зависеть от данных и проходить постепенно, иена может стабилизироваться. Если же он намекнёт на более быстрый темп, сворачивание кэрри-трейда может ускориться. Во-вторых, за реакцией мировых фондовых рынков, особенно в США, где акции технологических компаний с высокими оценками непропорционально выиграли от дешёвого фондирования в иенах. В-третьих, за динамикой цен на нефть. Если нефть Brent останется выше 100 долларов, инфляционное давление на Японию, крупного импортёра энергоресурсов, усилится, укрепив аргументы в пользу более жёсткой политики.
Глубинная истина заключается в том, что эпоха бесплатных денег из Японии подходит к концу. На протяжении многих лет кэрри-трейд с иеной служил негласной субсидией для глобальных рисковых активов, позволяя инвесторам дёшево занимать средства и искать доходность в других местах. Теперь эта субсидия отзывается — не резко, а постепенно и целенаправленно. Мир приспосабливается к Японии, которая больше не является исключением из правил ортодоксальной денежно-кредитной политики. Насколько плавно пройдёт эта адаптация, будет зависеть от мудрости политиков, устойчивости рынков и готовности инвесторов признать, что ландшафт изменился. Пробуждение иены — это не кризис. Это коррекция. А коррекции, какими бы неприятными они ни были, помогают рынкам вновь обрести равновесие.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly