Square
Мои подписки
Трендовые
Новости
Уведомления
Профиль

JOHAR09

vip
Пока нет содержимого
Высший уровень VIP 35.6 год/лет
3.3k
Мои подписки
780
Подписчики
41.1k
Понравилось
#MOO 🍀🍀🍀✨🏆
Trademaster69
$MOO 🟢 MOON — Бычий сетап
Текущая цена: 0,0092
Вход: 0,00910–0,00925
TP1: 0,00960
TP2: 0,01000
TP3: 0,01050
SL: 0,00870
Подтверждение: устойчивое движение выше 0,00940 усилит сценарий бычьего продолжения.
$MOO ‌
MOO+1,89%
#美国10月CPI全面超预期 #每周来晒 ФРС не нужно «становиться ястребиной» — достаточно сохранять ястребиную позицию.

I. У «поворота к ястребиной политике» есть три уровня, и рынок учёл лишь первый
Первый уровень: повышение ставки на 25 базисных пунктов в декабре. Вероятность — 88,5%, это уже полностью учтено рынком. Это не поворот к ястребиной политике, а подтверждение.
Второй уровень: разовое повышение ставки на 50 базисных пунктов в декабре. Вероятность выросла с 0% до публикации данных до 11,5%. Это настоящий «ястребиный поворот». Именно такую планку Уоллер обозначил сам всего за несколько часов до публи
Surrealist5N1K
#美国10月CPI全面超预期 #每周来晒 ФРС не нужно «становиться ястребиной» — ей достаточно сохранять ястребиную позицию.
I. У «поворота к ястребиной политике» есть три уровня, и рынок учёл только первый
Первый уровень: повышение ставки на 25 базисных пунктов в декабре. Вероятность составляет 88,5% — это уже полностью заложено в цены. Это не поворот к ястребиной политике, а подтверждение ожиданий.
Второй уровень: разовое повышение ставки на 50 базисных пунктов в декабре. Вероятность выросла с 0% до публикации данных до 11,5%. Это настоящий «ястребиный поворот», и именно эту планку Уоллер обозначил всего за несколько часов до выхода данных: следует рассмотреть повышение, если месячный прирост базового показателя составит 0,3% или больше. Результат оказался ровно 0,3% — как раз на пороговом уровне.
Третий уровень: изменение траектории. Вероятность того, что к январю следующего года совокупное повышение ставок составит 50 базисных пунктов, достигла 59,2%. Именно это рынок по-настоящему переоценивает. Важнее размера этого повышения то, станет ли нейтральная ставка выше в точечной диаграмме.
Мой взгляд: в декабре, скорее всего, всё же повысят ставку на 25 базисных пунктов. Дело не только в комментариях представителей ФРС: есть и технический нюанс, который многие упустили, — в этом отчёте по CPI не было данных в годовом выражении, поскольку во время приостановки работы правительства США в октябре 2025 года сбор данных о ценах не проводился, поэтому не было базового периода для сравнения.
Без показателя в годовом выражении, на который можно было бы опереться, комитету сложно обосновать «разовое повышение ставки на 50 базисных пунктов» как реакцию на инфляцию. Не то чтобы они не хотели этого делать — им просто не хватает данных. Поэтому отсутствие данных на самом деле снижает вероятность повышения ставки на 50 базисных пунктов.
II. Где проходят границы ястребиной позиции? Следите за тремя вещами
Месячное изменение базового PCE в итоговом отчёте перед декабрьским заседанием.
Будет ли ещё одно повышение ставки в январе следующего года. Это вопрос траектории и реальный источник давления на BTC.
Изменились ли формулировки «дальнейшие» и «ограничительные» в заявлении. Изменения формулировок часто предшествуют изменениям цифр.
III. На этот раз BTC упал из-за кредитного плеча, а не из-за переоценки
По ценам: BTC опустился ниже 73,000, внутридневной минимум составил 72,787; ETH упал на 4.75%, SOL — на 4.9%, а ZEC — почти на 13%.
Но важнее структура рынка: за 24 часа ликвидации составили $657 млн, в том числе $540 млн по длинным позициям; при этом открытый интерес вырос на 5%, до 341.5 млрд; общая капитализация крипторынка снизилась на 2.93%, а объём торгов вырос на 15.5%.
Цены падают, объём торгов растёт, открытый интерес растёт — это классическая структура «принудительной ликвидации длинных позиций на фоне открытия новых коротких». Индекс страха и жадности находится на отметке 24, а доминирование BTC составляет 60.4%: это говорит о том, что капитал перетекает в самые устойчивые активы, а не покидает рынок.
Так что диагноз очевиден: причиной стали ликвидации, а не перераспределение капитала.
IV. Почему BTC так чувствителен к CPI? Три канала передачи
Первый — ставка дисконтирования. Доходность 10-летних облигаций превысила 5%, а 2-летних составляет 4.71%. Числитель в оценке долгосрочных активов не изменился, но знаменатель стал дороже; в этом цикле BTC относится к активам с одним из самых длинных сроков дюрации.
Второй — доллар. Индекс доллара вырос на 0.56%. Когда долларовая ликвидность на офшорных рынках сокращается, первыми отходят в сторону маржинальные покупатели BTC — трейдеры с длинными позициями и кредитным плечом. Ценообразование BTC всегда зависело от офшорных долларов, а не от Уолл-стрит.
Третий — кредитное плечо. Когда длинные позиции переполнены, данные становятся спусковым крючком. Дело не в том, что CPI настолько пугает, а в том, что позиции слишком крупные.
V. Как отличить сокращение плеча от потери уверенности
Дальнейшее развитие событий в этих двух случаях будет совершенно разным, но на графиках они выглядят очень похоже.
Признаки сокращения плеча: открытый интерес быстро снижается, ставки финансирования становятся отрицательными, премия спотового рынка восстанавливается, а ликвидации концентрируются в течение одного-двух дней. Обычно это заканчивается в течение недели.
Признаки потери уверенности: открытый интерес остаётся стабильным, но отток средств со спотового рынка продолжается, ETF фиксируют последовательные погашения, а долгосрочные держатели начинают сокращать позиции ончейн. Это занимает месяцы.
Сейчас мы наблюдаем раннюю стадию первого сценария — обратите внимание, именно «раннюю» стадию, — поскольку открытый интерес всё ещё растёт, а значит, плечо ещё не полностью сокращено. Поэтому не спешите объявлять дно.
VI. Мой план
Я не предсказываю направление рынка — я действую только при выполнении условий.
Я буду наращивать длинные позиции только при одновременном выполнении всех трёх условий: дневное закрытие выше 72,787, снижение объёма на падении и отрицательные ставки финансирования. Стоп-лосс — на 71,500, первоначальная цель — 76,000–77,000.
Если дневное закрытие окажется ниже 72,787, буду ориентироваться на 70,000 или даже 68,000. Не стану пытаться ловить падающий нож.
До решения по ставке 9 декабря совокупная экспозиция останется ниже 30%, а кредитное плечо — ниже 2x.
ФРС не нужно «становиться ястребиной» — ей просто не нужно становиться голубиной. Для BTC настоящее дно — это не «пик инфляции по CPI», а «сокращение плеча».
Как вы думаете, в этом цикле мы наблюдаем сокращение плеча или потерю уверенности? Поделитесь в комментариях аргументами в пользу своей точки зрения. $BTC
BTC-0,65%
ETH-1,23%
SOL-0,74%
ZEC+1,29%
#Polymarket年化收入突破18亿美元 $1.8 млрд выручки — это реальность, но «взлёт» может оказаться не в пользу Polymarket

Сектор рынков предсказаний действительно стремительно развивается, но Polymarket не обязательно станет главным бенефициаром.

I. Для начала разделим два показателя

$1.8 млрд — это годовая выручка в пересчёте на год, или около $150 млн в месяц; $14.5 млрд — номинальный объём торгов на американской площадке в октябре. Грубый расчёт даёт уровень монетизации около 1% — но важно учитывать, что показатели охватывают разные сегменты: выручка глобальная, а $14.5 млрд относятся только к америк
Surrealist5N1K
#Polymarket年化收入突破18亿美元 $1.8 млрд выручки — это реальность, но «взлет» может не обернуться успехом для Polymarket
Сектор рынков прогнозов определенно набирает обороты, но Polymarket не обязательно станет главным бенефициаром.
I. Для начала разделим две цифры
$1.8 млрд — это годовая выручка в пересчете на год, или около $150 млн в месяц; $14.5 млрд — номинальный торговый объем американской площадки в октябре. По грубой оценке, уровень монетизации составляет около 1%. Но важно учитывать, что эти показатели охватывают разные масштабы: выручка рассчитана по всему миру, а $14.5 млрд относятся только к американской площадке, поэтому это лишь ориентир по порядку величины.
Что еще важнее — термин «номинальный торговый объем». Каждый контракт на рынке прогнозов в итоге рассчитывается по $1, поэтому сделка, в рамках которой контракт купили за $0.30, а затем продали за $0.70, дважды учитывается в номинальном объеме. Это значит, что $14.5 млрд — не капитал в размере $14.5 млрд: фактически задействованный капитал на порядок меньше.
Что это означает? Индустрия зарабатывает на масштабе, а не на комиссиях. Кажущийся бум торговых объемов дает куда меньший финансовый рычаг, чем можно подумать.
II. Откуда берется рост: эффект запуска на новом рынке и сезонный трафик, а не структурный рост
Американская площадка запустилась только в мае этого года. В октябре номинальный объем достиг $14.5 млрд — более чем втрое превысив показатель июня, который составлял всего $4 млрд. Драйверы очевидны: летом проходил чемпионат мира по футболу FIFA, а в сентябре начался сезон НФЛ.
Иными словами, это было разовое совпадение «запуска на новом рынке» и «сезонного трафика». В 2027 году не будет ни чемпионата мира, ни крупных выборов — это типичный год «затишья между событиями». Настоящим испытанием станет вопрос, сможет ли бизнес тогда удержаться на финансовых прогнозах вроде «ИПЦ, отчетность компаний и цены BTC».
III. «Взлет» может не принести пользы Polymarket: доли рынка уже поменялись местами
Вот что проще всего упустить из виду: в конце 2024 года на Polymarket приходилось более 90% месячного торгового объема. Теперь ситуация изменилась.
В августе 2026 года объем Kalshi за один месяц составил $37.17 млрд, тогда как совокупный объем американской и международной площадок Polymarket — $8.16 млрд. С середины сентября до середины октября доли составляли примерно 76% у Kalshi, 12% у американской площадки Polymarket и 5% у ее международной площадки.
Так что Polymarket заработала свои $1.8 млрд на фоне «утраты лидерства по доле рынка»: рост обеспечило увеличение всего рынка, а не рост доли компании. Для оценки стоимости бизнеса это имеет совершенно разные последствия.
IV. Настоящее узкое место — не спрос, а регулирование
Американская площадка Polymarket работает на QCX — назначенной CFTC контрактной площадке, которую компания приобрела за $112 млн в июле 2025 года. Для пользователей из США она открылась только в декабре 2025 года, начав со спортивных рынков.
Но именно здесь и кроется проблема: генеральный прокурор штата Нью-Йорк уже подал на нее в суд за незаконное ведение игорного бизнеса, а регулятор игорной деятельности Невады принял прямые меры по обеспечению соблюдения законодательства. В проекте нормативных правил CFTC, опубликованном в июне этого года, для политических рынков, связанных с выборами, оставили сравнительно широкие возможности, но провели красную линию в отношении ставок на спортивные события.
Иными словами, сейчас индустрия оказалась в центре юридического противостояния между «федеральным регулированием деривативов» и «законами штатов об азартных играх». Эта неопределенность важнее любых показателей роста.
V. В какой области больше всего потенциала? Мой ответ — спорт, а не финансы
Это может идти вразрез с интуицией, но я все больше в этом убеждаюсь.
У спорта больше всего потенциала, потому что это «легальная альтернатива азартным играм» с крупнейшим TAM и самой высокой долей повторного использования. Розничные пользователи также меньше всего проигрывают в доступе к информации: о спорте мало кто знает много, поэтому они все равно готовы делать ставки. Чемпионат мира и НФЛ — только начало.
Не думаю, что финансовые события (ИПЦ, решения FOMC, отчетность компаний) смогут стать источником трафика со стороны розничных пользователей: коэффициенты там слишком «эффективны». Информированные профессиональные игроки будут постоянно забирать деньги у розничных пользователей, которые после нескольких попыток не вернутся. Такие рынки больше похожи на инструменты хеджирования и информационные деривативы. Они будут крупными, но не оживленными.
Политические события, в свою очередь, происходят раз в четыре года и чаще всего становятся причиной споров при расчете результатов.
VI. На чем я бы торговал лично
Я бы торговал только на рынках финансовых событий и только там, где правила расчета четкие, а глубина рынка достаточная: ИПЦ, решения FOMC и отчетность крупных компаний. Спортом я бы не занимался: комиссии, недостаток информации и эмоциональная торговля — все три фактора здесь играют роль. Политики я бы тоже избегал из-за споров при расчете результатов и неопределенности регулирования.
Но сначала нужно принять одну реальность: исследования показывают, что 70% самых прибыльных кошельков принадлежат ботам. Иными словами, выходя на рынок, вы фактически становитесь «поставщиком ликвидности для ботов-маркетмейкеров». Подумайте об этом, прежде чем говорить о впечатлениях от торговли.
$1.8 млрд доказывают, что «торговля на событиях» — реальный спрос, но не доказывают, что победителем станет Polymarket. Конкурентное преимущество в этом секторе создают не «события», а доступ к регулированию, глубина маркетмейкинга и каналы дистрибуции. Kalshi обеспечила себе первые два преимущества, а также дистрибуцию через Robinhood; у Polymarket есть ликвидность, сформировавшаяся в криптосфере, но регуляторный барьер она пока не преодолела.
С чего бы вы начали — с ИПЦ или со спорта? Поделитесь в комментариях своей первой сделкой.
BTC-0,67%
KALSHI+0,00%
HOOD-4,30%
10 ноября 2026 года мировые рисковые активы преподнесли картину, озадачившую многих трейдеров. Все три основных фондовых индекса США уверенно отскочили: индекс Dow закрылся с ростом на 2.15%, S&P 500 вырос на 2.35%, а Nasdaq прибавил 2.74%. Спотовое золото также подорожало, закрывшись около $4,140.94 за унцию. Между тем, согласно данным рынка Gate, нефть марки Brent стоила $90.86 за баррель, подешевев за день на 6.02%, а нефть WTI — $85.61 за баррель, снизившись на 5.03%. Резкое падение цен на нефть последовало за появлением четкого заголовка: r$NVDA $MU $AMD $SPCX
Surrealist5N1K
10 ноября 2026 года мировые рисковые активы преподнесли картину, озадачившую многих трейдеров. Все три основных фондовых индекса США уверенно отскочили: Dow закрылся с ростом на 2,15%, S&P 500 вырос на 2,35%, а Nasdaq прибавил 2,74%. Спотовая цена золота также выросла и закрылась вблизи $4,140.94 за унцию. Тем временем данные рынка Gate показали, что цена нефти Brent составила $90.86 за баррель, снизившись за день на 6.02%, а WTI — $85.61 за баррель, упав на 5.03%. Резкое падение цен на нефть последовало за ясным заголовком: r$NVDA $MU $AMD $SPCX
DOW-0,30%
US500+0,00%
NDAQ-0,15%
NVDA-1,92%
MU-2,56%
#黄仁勋辞职 Дженсен Хуанг уходит в отставку, знаменуя поворотный момент для Nvidia: что ждет гиганта ИИ дальше?

Внезапная смена руководства привлекла к Nvidia внимание всего мирового технологического сообщества. 12 ноября 2026 года несколько СМИ сообщили, что Дженсен Хуанг немедленно ушел с постов президента и генерального директора Nvidia, а также из совета директоров. Нынешний финансовый директор Колетт Кресс стала временным генеральным директором, а совет директоров будет искать постоянного преемника как внутри компании, так и за ее пределами.

Почему рынок отреагировал так резко?
После объявле
Surrealist5N1K
#黄仁勋辞职 Дженсен Хуанг уходит в отставку, знаменуя поворотный момент для Nvidia: что ждёт технологического гиганта, развивающего ИИ?
Внезапная смена руководства привлекла внимание всего мира к Nvidia. 12 ноября 2026 года несколько СМИ сообщили, что Дженсен Хуанг немедленно ушёл с постов президента и генерального директора Nvidia, а также из совета директоров. Нынешний финансовый директор Колетт Кресс стала временным генеральным директором, а совет директоров будет искать постоянного преемника как внутри компании, так и за её пределами.
Почему рынок отреагировал так резко?
После объявления об уходе Хуанга акции Nvidia упали примерно на 10% на предварительных торгах в США. Следует отметить, что это немедленное движение на предварительных торгах, а не итоговый результат торгов за день.
Главная причина беспокойства — неопределённость, вызванная внезапной сменой руководства.
С точки зрения бизнеса, когда технологическая стратегия компании, отношения с клиентами и её публичный имидж тесно связаны с основателем, смена руководства заставляет инвесторов задуматься над несколькими вопросами: сможет ли новая команда сохранить эффективность принятия решений? Продолжат ли ключевые клиенты и партнёры поддерживать компанию? Будут ли планы по продуктам и бизнесу реализованы в прежние сроки? Достаточно ли зрелы процессы передачи полномочий? На эти вопросы предстоит ответить результатам дальнейшей деятельности компании.
В краткосрочной перспективе цены акций отражают неопределённость, тогда как долгосрочную ценность компании ещё предстоит подтвердить результатами бизнеса.
Кто такая Колетт Кресс, временный преемник?
Согласно официальной биографии Nvidia, Колетт Кресс присоединилась к компании в 2013 году в качестве исполнительного вице-президента и финансового директора. До этого она работала в Cisco, Microsoft и Texas Instruments, где приобрела обширный опыт управления финансами в технологической отрасли. Временная передача руководства руководителю, знакомому с финансами и операционной деятельностью компании, может помочь ей пройти переходный период, сохранив преемственность управления. Однако временное назначение — лишь первый шаг. На восприятие рынком будущего Nvidia повлияют выбор постоянного преемника, распределение технических и деловых полномочий и то, как совет директоров будет контролировать руководство.
Что это значит для индустрии ИИ?
Во-первых, рынок может пересмотреть степень зависимости технологических компаний от их основателей.
Влияние основателя может способствовать быстрому росту компании. Но если ключевые решения, отношения с клиентами и доверие общества в значительной степени сосредоточены в руках одного человека, последствия смены руководства становятся ощутимее. Теперь инвесторы могут уделять больше внимания тому, смогут ли команда, системы и навыки реализации планов компании поддерживать рост после ухода основателя.
Во-вторых, корпоративное управление может стать ещё важнее.
В компаниях, находящихся в центре глобальной технологической конкуренции, инвесторы смотрят не только на выручку и прибыль, но и на информационную безопасность, управление конфликтами интересов, внутренний контроль и планирование преемственности. В обычное время эти механизмы редко попадают в заголовки новостей, но во время кризиса именно они зачастую определяют, сможет ли компания стабилизировать ситуацию.
В-третьих, смену руководства следует оценивать отдельно от спроса в индустрии ИИ.
Сам по себе уход Хуанга не доказывает напрямую, что спрос на ИИ ослабевает, и не означает, что конкуренты уже выиграли заказы. Чтобы оценить направление развития отрасли, по-прежнему нужно учитывать расходы клиентов, поставки продукции, рентабельность и предстоящие финансовые отчёты. Пока рано приравнивать единичный кризис руководства к развороту всей отрасли.
За чем действительно стоит следить дальше?
Вместо того чтобы снова и снова гнаться за неподтверждёнными слухами, полезнее обратить внимание на три сигнала:
Ход расследования.
Раскроет ли компания новые факты и придётся ли ей менять внутренние процедуры?
Планы по преемственности.
Когда назначат постоянного генерального директора и как ключевые руководители распределят обязанности?
Результаты бизнеса.
Произойдут ли существенные изменения в заказах, поставках, рентабельности или партнёрских отношениях с клиентами?
Для Nvidia это проверка руководства, корпоративного управления и доверия рынка.
После ухода Хуанга с руководящей должности станет постепенно ясно — по дальнейшим решениям и результатам бизнеса, — сможет ли компания и дальше поддерживать технологические инновации и эффективность реализации планов.
Рынки капитала могут переоценить компанию за считаные минуты, но её долгосрочную конкурентоспособность в конечном счёте должны подтвердить продукты, команда и клиенты.$NVDA
NVDA-1,92%
#黄仁勋辞职 Сейчас совершенно не время бездумно заходить на всю котлету; дождитесь появления 3 ключевых сигналов, прежде чем действовать.

📉 Текущая ситуация вокруг NVIDIA (риски значительно перевешивают возможности)

1. Внезапный уход Дженсена Хуанга напрямую лишает NVIDIA ее важнейшего за последние 10 лет «центра координации отрасли». Он лично выстроил сквозные связи — от производственных мощностей TSMC и цепочки поставок HBM до глобальных клиентов в сфере ИИ и экосистемы разработчиков. Это ключевое конкурентное преимущество, которое позволило NVIDIA опередить AMD и Broadcom и которое невозможн
Surrealist5N1K
#黄仁勋辞职 Сейчас точно не время бездумно идти ва-банк; прежде чем действовать, дождитесь появления 3 ключевых сигналов.
📉 Текущая ситуация вокруг NVIDIA (риски значительно перевешивают возможности)
1. Внезапный уход Дженсена Хуанга напрямую лишает NVIDIA важнейшего за последние 10 лет «центра координации отрасли». Он лично обеспечивал сквозные связи между производственными мощностями TSMC, цепочкой поставок HBM, глобальными клиентами в сфере ИИ и экосистемой разработчиков. Это ключевое конкурентное преимущество, позволившее NVIDIA опережать AMD и Broadcom, и существующая дорожная карта продуктов не сможет легко его заменить.
2. Рынок уже проголосовал ногами: с октябрьского исторического максимума капитализация NVIDIA сократилась примерно на $1.7 триллиона — совокупное падение составило 31%. После появления новости падение акций на премаркете достигло 12%, а бумажная прибыль шорт-продавцов только за этот день превысила $3.8 миллиарда.
3. Нынешняя временно исполняющая обязанности генерального директора Кресс имеет солидный опыт в финансах и способна стабилизировать краткосрочные показатели прибыли и денежный поток, но ей не хватает способности Дженсена Хуанга открывать новые направления в отрасли. Рынок не знает, будет ли она сокращать высокорисковые передовые исследования и разработки или урезать инвестиции в экосистему. Это главная скрытая неопределённость.
🎯 Мой торговый план (действовать в три этапа)
1. Оставаться вне рынка, не открывая позиций. Совсем не покупать на просадке и не пытаться ловить падающий нож.
2. Первое окно для наблюдения: отчёт о прибылях за Q3 от 17 ноября
Обратите внимание на два момента: во-первых, будет ли прогноз по выручке снижен из-за смены руководства; во-вторых, будет ли временно исполняющая обязанности генерального директора уклончиво отвечать о цепочке поставок и ключевых клиентах во время телефонной конференции по итогам квартала. Если результаты значительно превзойдут ожидания и прогноз не будет снижен, это станет лишь первой подушкой безопасности — до момента, когда имеет смысл открывать крупную позицию, всё ещё очень далеко.
3. Второе окно для наблюдения: назначение постоянного генерального директора
Это решающий сигнал. Если пост займёт один из старших технических руководителей компании и продолжит реализовывать дорожную карту продуктов Дженсена Хуанга, я верну в портфель 50% ранее сокращённой позиции. Если же на эту должность придёт внешний профессиональный управленец или человек с исключительно финансовым опытом, я полностью откажусь от этого плана. Это означало бы, что история роста NVIDIA фундаментально изменилась.
4. План на случай экстремального сценария: если позднее акции в панике рухнут, потеряв более 45% от пикового значения, и при этом не будет конкретных свидетельств потери ключевых клиентов или перебоев в цепочке поставок, я направлю 15% всего портфеля на небольшую контртрендовую позицию, категорически не прибегая к чрезмерному кредитному плечу.
⚠️ Две ловушки, которых следует избегать
• Не стоит слепо цепляться за довод о том, что «долгосрочные перспективы сектора ИИ позитивны». 80% текущей премии в оценке NVIDIA приходится на способность Дженсена Хуанга управлять экосистемой, а не просто на её чипы. Если эта гипотеза перестанет работать, подход к оценке компании будет полностью пересмотрен.
• Не думайте, что краткосрочное падение на 10% превращает акции в выгодную покупку. Сейчас под давлением находится весь сектор ИИ, фьючерсы на Nasdaq снизились более чем на 1%, а конкуренты вроде AMD и Broadcom тем временем продолжают пользоваться ситуацией, чтобы отвоёвывать долю рынка. Нисходящий импульс гораздо сильнее, чем может показаться.$NVDA ‌
NVDA-1,92%
AMD-8,76%
AVGO-4,86%
TSM-1,70%
#Gate直通IPO第三期Anthropic На основе общедоступной информации из проспекта, сообщений СМИ и последних разработок продуктов ниже представлен анализ Anthropic и её флагманского продукта Claude по пяти направлениям: пользовательский опыт, конкурентоспособность продукта, бизнес-модель, коммерческие перспективы и риски.
1. Пользовательский опыт: разрыв между возможностями и ограничениями
Пользовательский опыт Claude имеет чётко выраженный «двойственный» характер:
· Высокий потенциал: Claude Fable 5.2 и Mythos 5.2, выпущенные 9 ноября 2026 года, позиционируются как самые мощные из доступных на данный мо
Surrealist5N1K
#Gate直通IPO第三期Anthropic На основе общедоступной информации из проспекта, сообщений СМИ и последних обновлений продуктов ниже представлен анализ Anthropic и её флагманского продукта Claude по пяти направлениям: пользовательский опыт, конкурентоспособность продукта, бизнес-модель, коммерческие перспективы и риски.
1. Пользовательский опыт: разрыв между возможностями и ограничениями
Пользовательский опыт Claude явно характеризуется «двойственностью»:
· Высокий потолок возможностей: Claude Fable 5.2 и Mythos 5.2, выпущенные 9 ноября 2026 года, позиционируются как самые мощные из доступных на данный момент моделей. Они показывают высокие результаты в сложной разработке программного обеспечения, научных рассуждениях, понимании диаграмм и управлении роботами.
Например, Fable 5.2 набрала 49.1% в тесте FrontierCode 2.0 для оценки навыков программирования, превзойдя соперников, выпущенных примерно в то же время; в симуляции испытаний с двуручными роботами она достигла показателя успешности 64.9%. Новые модели также продемонстрировали способность координировать работу более 1,000 субагентов и непрерывно создавать прототип операционной системы в течение 8 дней.
· Ограничения для индивидуальных пользователей: несмотря на мощные возможности моделей, индивидуальные пользователи, особенно пользователи бесплатного тарифа и Pro, часто сталкиваются с ограничениями по объёму использования, лимитами запросов и строгими мерами контроля рисков. Некоторые пользователи сообщали, что в таких регионах, как материковый Китай, меры контроля рисков особенно жёсткие и блокировки аккаунтов происходят довольно часто.
· Первопричина разрыва в пользовательском опыте: это различие обусловлено стратегией распределения вычислительных ресурсов. При их ограниченности компания отдаёт приоритет крупным корпоративным клиентам. В проспекте признаётся, что компания «всегда работала в условиях нехватки вычислительных ресурсов» и в будущем может корректировать лимиты использования, что потенциально скажется на стабильности пользовательского опыта для индивидуальных пользователей.
2. Конкурентоспособность продукта: агенты и корпоративные рабочие процессы.
Основное конкурентное преимущество Anthropic сместилось от простого «чат-бота» к «автономным агентам» и «интеграции в корпоративные рабочие процессы»:
· Claude Code стимулирует использование: Claude Code рассматривается как ключевой продукт, определяющий направление развития автономного ИИ. Согласно данным проспекта, в третьем квартале 2026 года 5% корпоративных пользователей Claude Code с самым высоким уровнем использования тратили в среднем в месяц примерно в 20 раз больше, чем пользователи, не использовавшие эту функцию.
Это показывает, что агенты, способные самостоятельно писать код, запускать тесты и исправлять ошибки, — ключевой сценарий использования, который потребляет вычислительные ресурсы и приносит доход.
· Линейка моделей и цены: в текущую линейку входят Mythos (в том числе Fable), Opus, Sonnet и Haiku. Стандартная цена новых моделей, выпущенных в ноябре 2026 года, составляет $8 за миллион входных токенов и $40 за миллион выходных токенов — на 20% ниже, чем у предыдущего поколения, при этом скорость генерации на 30% выше; также доступен вариант с более высокой производительностью в режиме сверхбыстрой работы.
· Безопасность и согласование: компания делает акцент на «конституционном ИИ» и исследованиях безопасности. Версия Fable, ориентированная на широкую аудиторию, оснащена комплексными защитными механизмами, тогда как версия Mythos имеет меньше ограничений и доступна только проверенным организациям. Такая стратегия дифференциации отвечает общественным запросам на безопасность и одновременно оставляет пространство для исследований в профессиональных областях.
3. Бизнес-модель: преобладание B2B и облачных каналов
Бизнес-структура Anthropic в значительной степени зависит от корпоративных клиентов и каналов облачных провайдеров, тогда как доля индивидуальных пользователей сравнительно невелика:
· Структура выручки: в первой половине 2026 года выручка, основанная на объёме использования, составила около $13.064 billion, или примерно 80% общей выручки; выручка от подписок составила около $3.222 billion, или примерно 20%. Выручка от подписок не разбита отдельно на доли индивидуальных пользователей (Pro/Max) и корпоративных планов (Team/Enterprise), но вклад индивидуальных пользователей определённо составляет менее 20%.
· Зависимость от облачных каналов: доля продаж через торговые площадки облачных провайдеров, таких как Amazon, Google и Microsoft, продолжает расти. В первой половине 2026 года на облачные каналы приходилось около 48% выручки — почти половина.
· Структура клиентской базы: по состоянию на 30 сентября 2026 года число клиентов, принёсших более $100,000 выручки за последние 12 месяцев, резко выросло: с более чем 950 годом ранее до более чем 11,900. На пять крупнейших клиентов в совокупности приходилось около 25% выручки, поэтому зависимость от какого-либо одного клиента оставалась управляемой.
· Удержание клиентов: по состоянию на 30 сентября 2026 года чистый коэффициент удержания выручки (NRR) достиг примерно 900%. Однако следует учитывать, что индивидуальные пользователи с подпиской не включены в этот расчёт, который отражает преимущественно расширение сотрудничества с корпоративными клиентами.
4. Коммерческие перспективы: быстрый рост, но необходимо покрывать расходы
Судя по финансовым и операционным данным, Anthropic находится на этапе быстрого роста, однако качество её прибыли и путь к капитализации ещё предстоит оценить:
· Рост выручки: выручка в первой половине 2026 года составила $16.286 billion — в 3.55 раза больше выручки за весь 2025 год ($4.585 billion). Во втором квартале 2026 года выручка достигла $11.555 billion, увеличившись на 1,368% год к году.
· Поворотный момент в рентабельности: во втором квартале 2026 года операционная прибыль компании составила $974 million, а операционная маржа — около 8.4%, что стало первым кварталом с положительной операционной прибылью. В основном это произошло потому, что рост выручки (1,368%) значительно превысил рост расходов на вычислительные ресурсы и инфраструктуру (около 300%), а доля расходов на вычислительные ресурсы в выручке снизилась со 177% до 48%.
· Бухгалтерские убытки: несмотря на выход на операционную прибыльность, чистый убыток за первую половину 2026 года оставался значительным и достигал $80.748 billion. Основная часть — $72.388 billion — пришлась на изменения справедливой стоимости конвертируемых облигаций, обязательств по производным финансовым инструментам и SAFE. Это неденежные бухгалтерские расходы, которые напрямую не указывают на ухудшение операционного денежного потока.
· Оценка стоимости и IPO: компания планирует выйти на Nasdaq примерно в середине ноября 2026 года под тикером ANT. По сообщениям СМИ, обсуждаемый диапазон оценки стоимости составляет от $1.5 trillion до $2 trillion по сравнению с оценкой после привлечения инвестиций в размере $965 billion в ходе раунда Series H в мае.
· Эффективность в расчёте на одного сотрудника: по состоянию на 30 сентября 2026 года в компании работало около 5,300 человек, а выручка на одного сотрудника за последние 12 месяцев превышала $6.6 million, что свидетельствует об исключительно высокой концентрации талантов и операционной эффективности.
5. Риски и вызовы
Несмотря на многообещающие перспективы, в проспекте и аналитических обзорах рынка неоднократно упоминаются следующие факторы риска:
· Обеспечение вычислительными ресурсами и их распределение: компания признаёт, что спрос клиентов превышает доступные вычислительные мощности. При постоянной нехватке ресурсов балансирование между высокодоходными корпоративными и индивидуальными пользователями может создать репутационные риски.
· Давление из-за затрат: хотя во втором квартале эффективность использования вычислительных ресурсов улучшилась, часть законтрактованных мощностей ещё не была предоставлена, а связанные с ними расходы будут признаваться в течение времени. Последующий рост затрат может оказать давление на рентабельность.
· Конкурентная среда: такие конкуренты, как OpenAI, усиливают борьбу на корпоративном рынке, а компании могут переходить на более дешёвые модели с открытыми весами. Рост выручки Anthropic в третьем квартале 2026 года (45% квартал к кварталу) уже был ниже темпа второго квартала (144% квартал к кварталу), что может указывать на начало постепенного замедления роста.
· Конвертация индивидуальных пользователей: вычислительные ресурсы, потребляемые бесплатными пользователями, учитываются в составе расходов на «продажи и маркетинг». Компания стремится перевести их на платные тарифы, однако в проспекте также признаётся, что конвертация может оказаться неуспешной, а бесплатный тариф — вытеснять платные подписки.
· Волатильность бухгалтерских показателей и оценки стоимости: значительные отражённые чистые убытки в основном обусловлены изменениями справедливой стоимости финансовых инструментов. Инвесторам следует отличать операционную прибыльность от бухгалтерских убытков. Кроме того, оценка стоимости при IPO зависит от настроений рынка и может быть скорректирована.
Итог
Anthropic демонстрирует исключительно высокие возможности коммерциализации в корпоративном сегменте. Такие продукты, как Claude Code, глубоко интегрированы в корпоративные рабочие процессы, что способствует экспоненциальному росту выручки и переходу к операционной прибыльности. Ключевые преимущества компании — вертикальная интеграция возможностей моделей, согласование с требованиями безопасности и корпоративные каналы. Однако коммерческие перспективы по-прежнему ограничены узкими местами в обеспечении вычислительными ресурсами, высокими расходами на инфраструктуру и острой конкуренцией на рынке.
Для индивидуальных пользователей модели, несмотря на их первоклассные возможности, в долгосрочной перспективе могут оставаться менее приоритетными в линейке продуктов. Если компании удастся и дальше наращивать выручку быстрее, чем затраты, её долгосрочная ценность получит дополнительное подтверждение; если же расходы на вычислительные ресурсы выйдут из-под контроля или рост числа корпоративных клиентов замедлится, высокая оценка стоимости окажется под вопросом.
По сообщениям, сотрудники Nvidia призывают компанию вернуть Дженсена Хуанга: внутренний пост собрал более 1 600 комментариев, большинство из которых выражают поддержку его возвращению.

Совет директоров пока не объявил о принятом решении, поэтому будущее руководства Nvidia остается неопределенным.

Вернется ли Дженсен Хуанг?
#GateIPOAccessAnthropic
Surrealist5N1K
По сообщениям, сотрудники Nvidia призывают компанию вернуть Дженсена Хуанга: внутренний пост набрал более 1 600 комментариев, большинство из которых — в поддержку его возвращения.
Совет директоров пока не объявил о своем решении, поэтому будущее руководства Nvidia остается неопределенным.
Вернется ли Дженсен Хуанг?
#GateIPOAccessAnthropic
NVDA-1,92%
Торгуйте NVIDIA, 100% выигрышных сделок https://www.gate.com/campaigns/7006?ch=9741&ref=BQNGUwoL&ref_type=132
Surrealist5N1K
Торгуйте NVIDIA с 100% выигрышных сделок https://www.gate.com/campaigns/7006?ch=9741&ref=BQNGUwoL&ref_type=132
repost-content-media
NVDA-1,92%
NVDAG-0,24%
Торговый челлендж в честь нового листинга ETF на Gate уже начался. Торгуйте SOXL5L/USDT или SOXL5S/USDT, выполняйте задания на первую сделку, отметку об участии в торговле и приглашение рефералов, чтобы получить доступ к призовому фонду сообщества. Общий размер вознаграждений: 60,000 USDT. https://www.gate.com/campaigns/7002?ch=9723&ref=BQNGUwoL&ref_type=132
Surrealist5N1K
Торговый челлендж Gate в честь новых листингов ETF уже стартовал. Торгуйте SOXL5L/USDT или SOXL5S/USDT, выполняйте задания на первую сделку, отметку о торговле и приглашение пользователей, чтобы получить доступ к общему призовому фонду сообщества. Общая сумма вознаграждений: 60,000 USDT. https://www.gate.com/campaigns/7002?ch=9723&ref=BQNGUwoL&ref_type=132
repost-content-media
Достигайте торговых целей, получайте награды и открывайте доступ к gStocks и USDT https://www.gate.com/campaigns/6999?ch=9731&ref=BQNGUwoL&ref_type=132
Surrealist5N1K
Достигайте торговых целей, чтобы получать награды и разблокировать gStocks и USDT https://www.gate.com/campaigns/6999?ch=9731&ref=BQNGUwoL&ref_type=132
repost-content-media
#黄仁勋辞职 #每周来晒 Старый Хуанг передает бразды правления: осмелится ли Nvidia и дальше делать ставки на будущее?

Часто говорят, что мир продолжает вращаться, кто бы ни ушел. И правда, он продолжает вращаться, но важно, как именно. В политике это изречение обычно справедливо. Президенты и премьер-министры приходят и уходят так часто, что их имена едва успеваешь запомнить, и никто из них не кажется намного лучше остальных. Но в бизнесе все иначе: руководителям выдающихся компаний нужна смелость, чтобы поставить на будущее все, что у них есть. Это и есть «предпринимательский дух».
Дженсен Хуанг — чел
Surrealist5N1K
#黄仁勋辞职 #每周来晒 Старина Хуанг передаёт бразды правления: осмелится ли Nvidia и дальше делать ставку на будущее?
Часто говорят, что мир продолжает вращаться, кто бы ни ушёл. Он и правда продолжает вращаться, но важно, как именно. В политике это обычно верно. Президенты и премьер-министры приходят и уходят так часто, что едва успеваешь запомнить их имена, а один ничем не лучше другого. Но в промышленности всё иначе: руководителям выдающихся компаний нужна смелость, чтобы поставить своё состояние на будущее. Это и есть «предпринимательский дух».
Дженсен Хуанг — человек жёсткий, этот дух у него в крови. Вот почему в интернете говорят: стоит Хуангу передать бразды правления, и Nvidia рано или поздно станет посредственной. Не то чтобы у него не было предшественников или равных ему, просто найти другого человека вроде него невероятно трудно. По крайней мере, внутри Nvidia пока нет никаких признаков такого человека.
Некоторые возражают, приводя в пример Apple: Джобса нет уже много лет, а у Apple всё по-прежнему отлично — акции снова и снова обновляют исторические максимумы.
К моменту ухода Джобса Apple уже больше десяти лет была отлаженной машиной по печатанию денег. iPhone задал стандарт смартфона, экосистема iOS замкнулась в собственный контур, App Store год за годом собирал свои 30% пошлины, а Кук привёл цепочки поставок в идеальный порядок.
Кук получил в наследство продуктовую империю, способную работать на автопилоте: не нужно каждый день делать ставку на будущее — главное не свернуть не туда, и накопленный импульс будет нести её ещё годы. Эпоха Кука по сути сводилась к тому, чтобы «сохранить наследие и хорошо продавать телефоны». Добавь время от времени Dynamic Island или титановую рамку — и потребители по-прежнему выстроятся в очередь. Когда Кук передаст пост Тернусу, тому достанется всё та же замкнутая экосистема: потребителям важны бренд и привычки, а не имя генерального директора.
Nvidia совсем не такая. Хуанг оставляет после себя не автомобиль с автопилотом, а партию в техасский холдем, где каждый ход требует решения и с каждой раздачей ставки растут. Цикл обновления GPU сократился примерно до двух лет, конкуренты наступают на пятки, нужно обеспечить мощности TSMC, закрепить поставки HBM, лавировать в условиях экспортных ограничений и удовлетворять индивидуальные запросы облачных провайдеров. У корпоративных клиентов нет сантиментов: сегодня производительность чуть просядет — завтра заказов уже не будет. В такой ситуации задача нового гендиректора — не «удерживать позиции», а «делать ставки»: на архитектуру, обязательства по мощностям и геополитические манёвры.
Хуанг 33 года делал ставку на CUDA, на волну вычислений для ИИ и на обеспечение мощностей TSMC CoWoS. Если его преемником станет карьерный управленец, умеющий сводить дебет с кредитом, скорее всего, он превратит «смелость делать ставки» в «осторожную игру»: краткосрочная финансовая отчётность может выглядеть хорошо, но в долгосрочной перспективе Nvidia отступит от роли создателя правил к роли того, кто им следует.
Проблемы преемственности в Apple и Nvidia даже сравнивать нельзя. В одной компании речь о том, чтобы удержать империю, в другой — открыть новые миры. А тех, кто открывает новые миры, не найти в кадровом резерве HR.
Не будем делать слишком категоричных выводов.
Не стоит недооценивать и силу набранного импульса.
Главная переменная — стратегическая смелость руководства. Во многие критические моменты Хуанг сам принимал решение: смело вкладывал огромные суммы в новую архитектуру, заранее закреплял за собой приоритетный доступ к мощностям TSMC и активно взаимодействовал с политическими и отраслевыми кругами, чтобы прочно связать GPU с волной ИИ.
Один удачный случай — везение; снова и снова оседлать волну — мастерство. Такую решительность трудно воспроизвести внутри компании. Осторожный преемник способен поддерживать работу бизнеса; сложнее всего — набраться смелости для крупных ставок и переосмысления всей отрасли. Сохранить существующее легко, первопроходцем быть трудно.
Как понять, скатывается ли Nvidia к посредственности? Есть три очевидных ориентира.
1. Смелость в капитальных затратах.
Самым смелым шагом Хуанга было заключать долгосрочные соглашения о мощностях ещё до того, как рынок осознавал их значение: CoWoS, HBM, передовая упаковка — ставки делались за два-три года до срока. Если его преемник начнёт «гибко перераспределять капитальные затраты», откладывать мощности, не требующиеся срочно, и заменять крупные обязательства по мощностям закупками по мере необходимости, то в переводе это означает: он больше не осмеливается делать ставки. Генеральный директор, сосредоточенный на сохранении статус-кво, всегда в первую очередь думает об оптимизации денежных потоков, а не о завоевании будущего.
2. Есть ли в дорожной карте архитектуры всё ещё «проекты, которых никто не понимает»?
Хуанг больше десяти лет развивал CUDA, несмотря на критику акционеров. Если дорожная карта исследований и разработок становится всё более «понятной» и всё больше подстраивается под текущие предпочтения клиентов, это должно вызывать тревогу: больше никто не делает ставку на малоизученные области, которых никто не понимает. Когда одобряют настоящий прорыв на переднем крае технологий, кто-нибудь неизбежно скажет: «Этот псих опять сжигает деньги».
3. Как компания переживёт следующий самый мрачный период.
Когда бум майнинга криптовалют пошёл на спад, выручка резко упала, а бизнес центров обработки данных ещё не набрал обороты. Каждый раз Хуанг сам менял курс, вместо того чтобы ждать подсказки от рынка. Когда наступит следующий спад, повысит ли его преемник ставки, пойдя против течения, или отступит? Будет ли он развивать долгосрочные проекты или урежет «непрофильные» направления ради защиты прибыли? Эта реакция покажет, управляет ли Nvidia вручную или катится под гору.
Все три ориентира сводятся к одному вопросу: компания по-прежнему «делает ставку на будущее» или уже перешла к «расчёту того, что прямо перед ней»?
Пока компания готова вкладывать деньги в Capex, развивать малоизученные области и идти против течения во время спадов, Nvidia ещё не стала посредственной. При этом три ориентира не равноценны: Capex — это основа, малоизученные области — опора, а ставка против течения — решающее испытание.
Если первые два исчезнут, это будет означать, что руководство больше не ведёт наступление ни по одному направлению, а машина вычислительных мощностей начинает деградировать, переходя от «определения правил игры» к «следованию правилам игры».
Итак, вывод не в том, что «стоит ему уйти — и всё рухнет», а в том, что возможны два сценария: благодаря импульсу, созданному CUDA, основной бизнес Nvidia может оставаться стабильным ещё много лет, но продолжать быть на передовой технологической волны и постоянно удивлять рынок будет гораздо труднее.
Короче говоря, постепенное скатывание к посредственности — это риск, который нельзя игнорировать.
Джобс оставил Apple самодостаточную продуктовую империю. Хуанг оставляет Nvidia игру с высокими ставками, которая всё ещё идёт на полной скорости и требует решений на каждом шагу. Каким бы глубоким ни был ров, долго выдержать отсутствие во главе лидера, готового делать ставки, он не сможет. Самый ценный актив Nvidia — не её чипы, а человек, готовый поставить всё на неизвестность. Такого человека не найти ни в финансовой отчётности, ни среди KPI, но без него потолок цены акций Nvidia будет гораздо ниже.
Сменится сдающий — игра продолжится. Но когда лучший игрок в покер уйдёт, кто ещё осмелится поставить всё?$NVDA
$DODO буквально взлетает! Уже вырос на 83% с момента нашей точки входа — какое же невероятное движение!
Импульс выглядит великолепно, а наблюдать за этим ростом — настоящее удовольствие. Терпение и уверенность отлично окупаются. $MITO $SOXS
#GateIPOAccessAnthropic
#Dr.HanOxfordUnionSpeech #USOctoberPPIBelowExpectations #BitcoinDropsBelow$70K
ProfitOutlook
$DODO просто взлетает! Уже на 83% выше нашей точки входа — вот это невероятное движение!
Импульс выглядит впечатляюще, и видеть такую прибыль невероятно приятно. Терпение и уверенность отлично себя оправдывают. $MITO $SOXS
#GateIPOAccessAnthropic
#Dr.HanOxfordUnionSpeech
DODO+11,43%
MITO+8,51%
SOXS+0,00%
Соревнование CFD Global Assets с двумя таблицами лидеров, раунд 6: публикация ключевых данных, до 10 000 USDT каждому пользователю https://www.gate.com/campaigns/6847?ref=BVIRBA8M&ref_type=132
discovery
Соревнование CFD Global Assets с двумя таблицами лидеров, раунд 6: публикация ключевых данных, до 10 000 USDT на пользователя https://www.gate.com/campaigns/6847?ref=BVIRBA8M&ref_type=132
repost-content-media
Увеличьте награды, отмечаясь за торговлю, и получите тройные награды в METAG https://www.gate.com/campaigns/6997?ref=BVIRBA8M&ref_type=132
discovery
Увеличивайте награды, отмечаясь за торговлю, и получайте тройные награды в METAG https://www.gate.com/campaigns/6997?ref=BVIRBA8M&ref_type=132
repost-content-media
METAG-0,13%
Торгуйте акциями NVIDIA, 100% прибыльных сделок https://www.gate.com/campaigns/7006?ref=BVIRBA8M&ref_type=132
discovery
Торгуйте NVIDIA, процент выигрышных сделок — 100% https://www.gate.com/campaigns/7006?ref=BVIRBA8M&ref_type=132
repost-content-media
NVDAG-0,24%
#Gate直通IPO第三期Anthropic
Основатели продают доли, а оценка падает на $600 млрд: стоит ли участвовать в этом IPO?

Anthropic выходит на биржу, но старт получается непростым. 10 ноября начался роуд-шоу: компания предложила 825 миллионов акций по цене от $70 до $78 за штуку, рассчитывая привлечь до $64,4 млрд. В проекте проспекта, опубликованном накануне вечером, фигурировала сумма $69,3 млрд. За одну ночь она сократилась примерно на $5 млрд.

Оценка упала примерно с $2 трлн, о которых говорили две недели назад, до около $1,4 трлн — примерно на 30%. Это ниже оценки SpaceX примерно в $1,77 трлн на
discovery
#Gate直通IPO第三期Anthropic
Основатели продают акции, пока оценка падает на $600 млрд: это IPO всё ещё выгодная сделка?
Anthropic выходит на биржу, но начало складывается непросто. 10 ноября стартовал роуд-шоу: 825 миллионов акций по цене от $70 до $78, что обеспечит до $64,4 млрд. Ещё накануне вечером в проекте документов значилась оценка в $69,3 млрд. За ночь испарилось около $5 млрд.
Оценка упала с $2 трлн, о которых говорили две недели назад, примерно до $1,4 трлн — примерно на 30%. Это ниже оценки SpaceX на IPO — около $1,77 трлн.
В то же время 7 основателей продадут старые акции на общую сумму около $1,75 млрд, то есть примерно по $250 млн каждый.
Масштаб огромный, но не рекордный
В июне SpaceX привлекла $75 млрд, или около $85,7 млрд с учётом дополнительного опциона на акции. Максимальная сумма для Anthropic — $64,4 млрд, или около $74 млрд с учётом опциона. Тем не менее это второе по величине IPO в истории.
Частное размещение добавит ещё $26 млрд по цене IPO. Google и Nvidia вложат по $10 млрд. AMD, Broadcom, Micron, Microsoft и TSMC разделят оставшиеся $6 млрд. Вместе с IPO общая сумма приблизится к $100 млрд.
Но все семь компаний — поставщики на верхних звеньях цепочки вычислительных мощностей. Поставщики платят за долю в компании-покупателе, а та затем платит им за вычислительные мощности. Суммы выглядят внушительнее, но деньги могут просто циркулировать внутри этой цепочки. Если конечный спрос отстанет, это почувствуют обе стороны.
Выручка реальна, но издержки кусаются
Выручка реальна: $386 млн в 2024 году, $4,585 млрд в 2025-м и около $17 млрд только за III квартал. К концу октября годовой темп выручки достиг примерно $81 млрд. Те же покупатели через год стали тратить примерно в 9 раз больше. Коэффициент удержания чистой выручки составляет около 900%. Денежный поток от операционной деятельности в первом полугодии составил около $3,9 млрд.
Но рост замедляется. Во II квартале он составлял 144% квартал к кварталу, а в III квартале — 47%. Прибыль сменилась убытком: во II квартале операционная прибыль составила $974 млн, а в III квартале компания получила убыток в $567 млн. Расходы на вычислительные мощности выросли с 48% выручки до 58%. Компании пришлось закупать краткосрочные вычислительные мощности примерно на $5 млрд по высоким ценам. Снижение цен и скидки сократили выручку III квартала примерно на $600 млн.
Ещё одно слабое место: за первые девять месяцев от 5% до 7% выручки — около $1,7–2,3 млрд — пришлось на покупателей, которые впоследствии оказались нарушителями условий использования или ведения бизнеса. Большинство из них были пользователями за пределами США, чьи аккаунты закрыли. Закрывать аккаунты без возврата средств — давняя практика. Трудно считать плюсом то, что это отражается как постоянная статья доходов.
Бумажный убыток — странная часть истории. За девять месяцев чистый убыток на бумаге достиг $104 млрд. Реальный операционный убыток составил всего около $1,26 млрд. Остальное связано с переоценкой раннего финансирования, при котором инвесторы платят сейчас, а акции получают позднее. Когда оценка чуть больше чем за год выросла с более чем $100 млрд до более чем $1 трлн, выросла и стоимость этих будущих акций, а этот рост пришлось отразить как убыток. Это эффект бухгалтерского учёта, а не отток денежных средств, но он всё равно затуманивает отчётность.
Обязательства огромны. Компания заключила долгосрочные соглашения на покупку и аренду вычислительных мощностей примерно на $900 млрд с Google, Amazon, Broadcom и другими. Денежные средства и краткосрочные вложения составляют около $132 млрд. На пятерых крупнейших покупателей пришлось около четверти выручки за девять месяцев. Более 80% выручки III квартала обеспечили модели, выпущенные за последние шесть месяцев. Anthropic должна постоянно опережать всех конкурентов. Один разрыв между моделями может быстро обернуться потерей покупателей.
Условия размещения
825 миллионов акций класса A. Около 801 миллиона — новые акции. При средней цене диапазона в $74 эта часть принесёт компании около $59,3 млрд. Остальные 23.648 миллиона — старые акции, принадлежащие 7 основателям.
Предусмотрен 30-дневный стабилизационный механизм. При необходимости андеррайтеры могут выкупить по цене размещения до 123.75 миллиона дополнительных акций. Если цена упадёт, они будут покупать акции, чтобы поддержать её. Если вырастет, компания сможет выпустить больше акций. Механизм действует всего 30 дней. У SpaceX был такой же механизм, но в середине июля её акции всё же опустились ниже цены размещения.
Спрос высокий. Заявки заполнили весь диапазон сразу, а крупные покупатели проявили больший интерес, чем к SpaceX. Но настроения на рынке слабые. 5 ноября американские акции за один день упали на 5,5% — сильнее всего за 19 месяцев, а акции производителей ИИ-чипов резко подешевели. Выходить на биржу во время распродажи — неудачный выбор момента.
Риск распродажи в первый день тоже есть. Некоторые директора, руководители и сотрудники смогут продать до 10% акций уже с первого дня. Многие получили акции, когда оценка была очень низкой, поэтому продажа зафиксирует крупную прибыль. Если многие продадут одновременно, цена упадёт.
В цену уже заложено многое. Банки оценили компанию, опираясь на собственный прогноз Anthropic о выручке в 2028 году — от $190 до $200 млрд. Годовой темп выручки пока составляет около $81 млрд. Чтобы сегодняшняя цена удержалась, выручка должна более чем удвоиться за два года.
Новости о моделях
Fable 5.2 вышла за день до роуд-шоу, всего через два месяца после 5.1. Она работает до 30% быстрее, а в быстром режиме — ещё в 2,5 раза быстрее. Цена составляет $8 за миллион входных токенов и $40 за миллион выходных — примерно на 20% ниже, чем у предыдущего поколения. В индексе интеллекта Artificial Analysis модель набрала 65 баллов и заняла первое место, опередив Google Gemini 4 Carbon с 60 баллами. В FrontierCode 2.0 она набрала 49,1% против прежних 32,4% и опередила OpenAI GPT-6 Astra.
Но Anthropic намеренно сдерживает её возможности. Во время обучения компания ограничила способность Fable 5.2 ускорять исследования в области ИИ — например, оптимизировать ядра чипов и проектировать модели — уровнем Opus 5.5. Стремительно развивать модели и одновременно сдерживать свою лучшую модель — главное внутреннее противоречие компании.
Почему сейчас, когда OpenAI ждёт?
На триллионный масштаб претендуют три компании: SpaceX, Anthropic и OpenAI. SpaceX вышла на биржу в июне. Следом идёт Anthropic. OpenAI остаётся частной. 6 ноября OpenAI закрыла раунд на $11 млрд при оценке в $1,25 трлн.
В июне OpenAI подала документы на IPO в закрытом порядке — через неделю после Anthropic. В сентябре Альтман заявил, что IPO в 2026 году не будет, сославшись на безопасность ИИ. Советники предложили два варианта: дождаться 2027 года и провести размещение с триллионной оценкой или снизить оценку и выходить на биржу сейчас. Альтман отверг второй вариант. Финансовый директор компании также призывал отложить IPO, заявив, что раскрытие информации пока не соответствует стандартам публичной компании. На частном рынке оценку определяют в ходе переговоров. После выхода на биржу вас оценивают каждый день.
У Anthropic есть три причины выйти на биржу сейчас. Во-первых, огромные расходы. Около $900 млрд по договорам на вычислительные мощности против примерно $132 млрд денежных средств и краткосрочных вложений. Частные раунды не могут обеспечить такие суммы. Эта сделка сразу принесёт около $100 млрд. Во-вторых, отчётность выглядит готовой. Выручка высокая, а во II квартале компания даже получила операционную прибыль. На OpenAI давит более серьёзная проблема: по прогнозам, с 2026 по 2030 год её отток денежных средств составит около $278 млрд. В-третьих, преимущество первопроходца. По всему миру много капитала ждёт появления чистой ИИ-компании на бирже. Совокупная оценка трёх компаний превышает $4 трлн, но объём денег на рынке ограничен. Кто выйдет первым, тот первым их и получит.
Вердикт: да, но осторожно
Да, потому что бизнес реален. Выручка растёт, покупатели тратят больше, а показатели продукта это подтверждают. Но в цене уже учтена значительная часть будущих успехов. Оценка снизилась с $2 трлн до $1,4 трлн, но всё ещё остаётся высокой. Выручка должна более чем удвоиться за два года. Расходы на вычислительные мощности, круговорот денег, зависимость от покупателей и обязательства на $900 млрд делают эту задачу непростой. Продажа акций основателями на сумму по $250 млн также ослабляет посыл «мы верим в компанию». Сама по себе продажа — не преступление, но выбранный момент вызывает вопросы.
Поэтому подходите к инвестиции дисциплинированно, а не под влиянием ажиотажа. Держите размер позиции под контролем. В краткосрочной перспективе всё решают настроения, в долгосрочной — результаты. Рост в первый день ничего не доказывает. Настоящая проверка — поведение цены после окончания 30-дневного стабилизационного периода. Anthropic может стать IPO века. Но это не значит, что сделка выгодна при любой цене. Для выгодной сделки нужны подходящая цена, размер позиции и горизонт инвестирования. Без этих трёх составляющих даже самая убедительная история не защитит инвестора.
#WCTCS9
#ShareWeekly
$SPCX
repost-content-media
#BTC跌4% #Gate直通IPO第三期Anthropic Биткоин опустился ниже $70K: BTC по $68,663, $67K проверка поддержки и поиск реального дна

Коррекция биткоина перешла в более важную техническую фазу. Психологический уровень $70,000 не устоял, а последняя отметка цены — $68,663 — означает, что BTC приблизился к важной зоне недельной поддержки. Теперь вопрос уже не просто в том, смогут ли покупатели защитить круглую отметку. Рынку нужно доказать, что спрос достаточно силён, чтобы поглотить продажи, отток средств из ETF и принудительные ликвидации позиций на рынке деривативов.

С уровня около $80,000, упомянутого
Jiaa_Insights
#BTC跌4% #Gate直通IPO第三期Anthropic Биткоин опустился ниже $70K: BTC по $68,663, $67K тест поддержки и поиск реального дна
Коррекция биткоина перешла в более важную техническую фазу. Психологический уровень $70,000 не устоял, а последняя отметка цены $68,663 приблизила BTC к крупной недельной зоне поддержки. Теперь вопрос уже не только в том, смогут ли покупатели удержать круглую отметку. Рынку нужно доказать, что спрос достаточно силён, чтобы поглотить продажи, отток средств из ETF и принудительные ликвидации деривативов.
С уровня около $80,000, упомянутого в предыдущем обзоре рынка, биткоин снизился до $68,663 — примерно на 14.17%. По сравнению с предыдущей указанной отметкой $73,662 снижение составляет около 6.79%. Точное изменение за 24 часа зависит от биржи и времени фиксации данных, однако общее движение подтверждает усиление давления продавцов.
График перешёл от коррекции к медвежьей структуре
Важнейшим техническим событием стала потеря дневной 200-дневной простой скользящей средней, которая ранее находилась в районе $73,150. С середины августа до начала ноября этот уровень служил важной зоной поддержки. После того как цена опустилась ниже него, прежняя поддержка может превратиться в зону сопротивления.
Дневной технический обзор за 12 ноября показал:
- RSI (14): 29.3 — зона перепроданности.
- MACD: -2,125.81, ниже сигнальной линии на уровне -1,631.56.
- Гистограмма MACD: -494.25, что подтверждает отрицательный импульс.
- Стохастик: 1.9 / 9.1 — глубокая перепроданность.
- Дневная 20-дневная SMA: около $77,333.
- Дневная 50-дневная SMA: около $80,943.
- Дневная 200-дневная SMA: около $73,136.
В этом обзоре BTC торговался ниже всех восьми отслеживаемых значений SMA/EMA за 20, 50, 100 и 200 дней. Это широкое медвежье выравнивание, а не просто краткосрочный откат.
Значение RSI ниже 30 указывает на чрезмерно сильное давление продавцов. Но перепроданность не означает автоматически, что актив недооценён или готов развернуться. При сильном нисходящем тренде рынок может оставаться в зоне перепроданности, продолжая снижаться. Поскольку MACD оставался ниже сигнальной линии, в этом срезе данных разворот импульса ещё не был подтверждён.
Где биткоин находит поддержку сейчас?
При цене BTC около $68,663 стоит обратить внимание на следующие ценовые зоны:
- $67,300–$68,000: ближайшая крупная зона поддержки, в которую входят указанная недельная точка S3 около $67,333 и недельная 200-дневная скользящая средняя около $67,937.
- $66,000–$67,000: более глубокая зона исторического пробоя на случай, если недельная поддержка не устоит.
- $63,000–$65,000: более широкая область консолидации предыдущего лета.
- $57,877: указанное циклическое минимальное значение от 1 июля и более глубокий исторический ориентир, а не ближайшая ценовая цель.
Первым сопротивлением теперь выступает уровень $70,000, который нужно вернуть. Выше него трейдерам следует следить за диапазоном $71,150–$71,300, а затем за прежней дневной 200-дневной средней около $73,150.
Само по себе возвращение выше $70,000 не подтвердит бычий разворот. Более сильный сигнал потребует от BTC сначала вернуть $71,300, а затем уверенно закрыться выше $73,150 — желательно при росте объёмов и улучшении импульса.
Данные по деривативам показывают, насколько активно сокращается кредитное плечо
Распродажа также повлияла на позиции на фьючерсном рынке. Данные CoinGlass около 13 ноября показали:
- Открытый интерес по фьючерсам на BTC: около $49.42 billion.
- Изменение открытого интереса за 24 часа: -3.13%.
- Объём фьючерсных торгов за 24 часа: около $71.56 billion.
- Ликвидации за 24 часа: около $478.84 million.
- На ликвидации лонгов пришлось около 96% указанного общего объёма.
- Средневзвешенная ставка финансирования: около +0.0077% за восемь часов.
Сочетание снижения цены, сокращения открытого интереса и масштабных ликвидаций лонгов указывает на закрытие позиций с кредитным плечом или их принудительную ликвидацию. Это может усиливать падение, поскольку ордера на ликвидацию добавляют давления продаж на рынке.
В этом срезе данных ставка финансирования оставалась слегка положительной: в среднем лонгисты по-прежнему платили шортистам. Это говорит о том, что позиционирование не обязательно стало повсеместно медвежьим или полностью сбалансировалось. Кроме того, положительная ставка финансирования на падающем рынке означает, что позиции лонгистов с кредитным плечом могут оставаться уязвимыми.
Спрос со стороны ETF — ещё один важный фактор слабости
Институциональный спрос пока не смог убедительно компенсировать давление продаж.
Согласно обзору рынка CoinDesk от 12 ноября, совокупный чистый отток средств из американских спотовых ETF на биткоин за пять торговых сессий подряд по 11 ноября составил около $1.44 billion. Только за сессию 11 ноября фонды потеряли около $299.9 million, причём на BlackRock's IBIT пришлось примерно $269.7 million этого оттока.
Согласно обновлению трекера за 11 ноября, чистый отток средств за месяц к тому моменту составлял около $1.9 billion.
Погашение паёв ETF не означает, что все институциональные инвесторы отказались от биткоина, однако устойчивый отток ослабляет один из важных источников спроса на спотовом рынке. Существенное улучшение потребовало бы нескольких сессий с сокращением оттоков или возобновлением чистых притоков, а не одного дня с положительным результатом.
Почему давление распространяется на разные рынки
Октябрьский отчёт по индексу потребительских цен США стал ещё одним макроэкономическим фактором давления. Общая инфляция выросла на 0.4% за месяц против ожидавшихся 0.3%, а базовый ИПЦ увеличился на 0.3% при прогнозе 0.2%.
После публикации отчёта доходность казначейских облигаций резко выросла, а ожидания рынка сместились в сторону потенциально более жёсткой политики Федеральной резервной системы. Высокая доходность и укрепление доллара могут снижать спрос на рискованные активы, в том числе криптовалюты.
Поэтому заседание FOMC 8–9 декабря — важное событие, за которым стоит следить. Рыночные ожидания по ставке не являются подтверждённым решением ФРС, а будущие данные об инфляции и занятости могут изменить прогноз.
Биткоин также торгуется на фоне общей осторожности на технологических рынках. Слабый спрос на ETF, позиции с кредитным плечом и макроэкономическая неопределённость действуют совместно, а не как отдельные изолированные факторы.
Три сценария дальнейшего движения
**Бычье восстановление:** BTC удерживает зону $67,300–$68,000, возвращается выше $70,000, а затем преодолевает $71,300–$73,150 на фоне усиления спотового спроса. Дополнительным подтверждением станут восстановление дневного RSI выше 30–35 и сокращение отрицательного значения гистограммы MACD.
**Продолжение снижения:** Уверенное дневное закрытие ниже $67,300 с последующей неудачной попыткой восстановления ослабит недельную структуру поддержки. Следующей важной зоной станет диапазон $66,000–$67,000, а более глубоким историческим ориентиром — $63,000–$65,000.
**Боковая стабилизация:** BTC может торговаться в диапазоне примерно $67,300–$71,300, пока снижается кредитное плечо и улучшаются потоки средств в ETF. Это будет фазой консолидации, а не доказательством того, что рынок уже сформировал дно.
Главная проверка: восстановление цены должно подкрепляться спросом
На уровне $68,663 биткоин находится примерно на 14.17% ниже отметки $80,000, а пробой уровня $70,000 повысил значимость недельной зоны поддержки. RSI находится в зоне перепроданности, MACD остаётся медвежьим, скользящие средние указывают на нисходящий тренд, потоки средств в ETF были слабыми, а в ликвидациях деривативов преобладали лонги.
Это объясняет, почему быстрый отскок возможен, но пока не подтверждён.
Наиболее убедительными признаками устойчивого восстановления станут удержание диапазона $67,300–$68,000, возврат выше $70,000 и $73,150, рост спотовых объёмов, сокращение оттоков из ETF и более здоровая структура позиций на рынке деривативов.
Пока рынок проверяет, готовы ли долгосрочные покупатели выйти на рынок после распродажи, вызванной сокращением кредитного плеча. **О перепроданности RSI или круглой цене нельзя судить как о подтверждении дна: оно формируется тогда, когда продавцы теряют контроль, а покупатели демонстрируют устойчивый спрос.**
Техническое примечание: $68,663 — цена, предоставленная вами. Значения RSI, MACD, скользящих средних и показатели по деривативам — это датированные срезы рыночных данных за 12–13 ноября, а не расчёты для указанной цены. Уровни являются ориентирами, а не гарантированными зонами поддержки или ценовыми целями.
BTC-0,67%
BLK+0,48%
  • 3
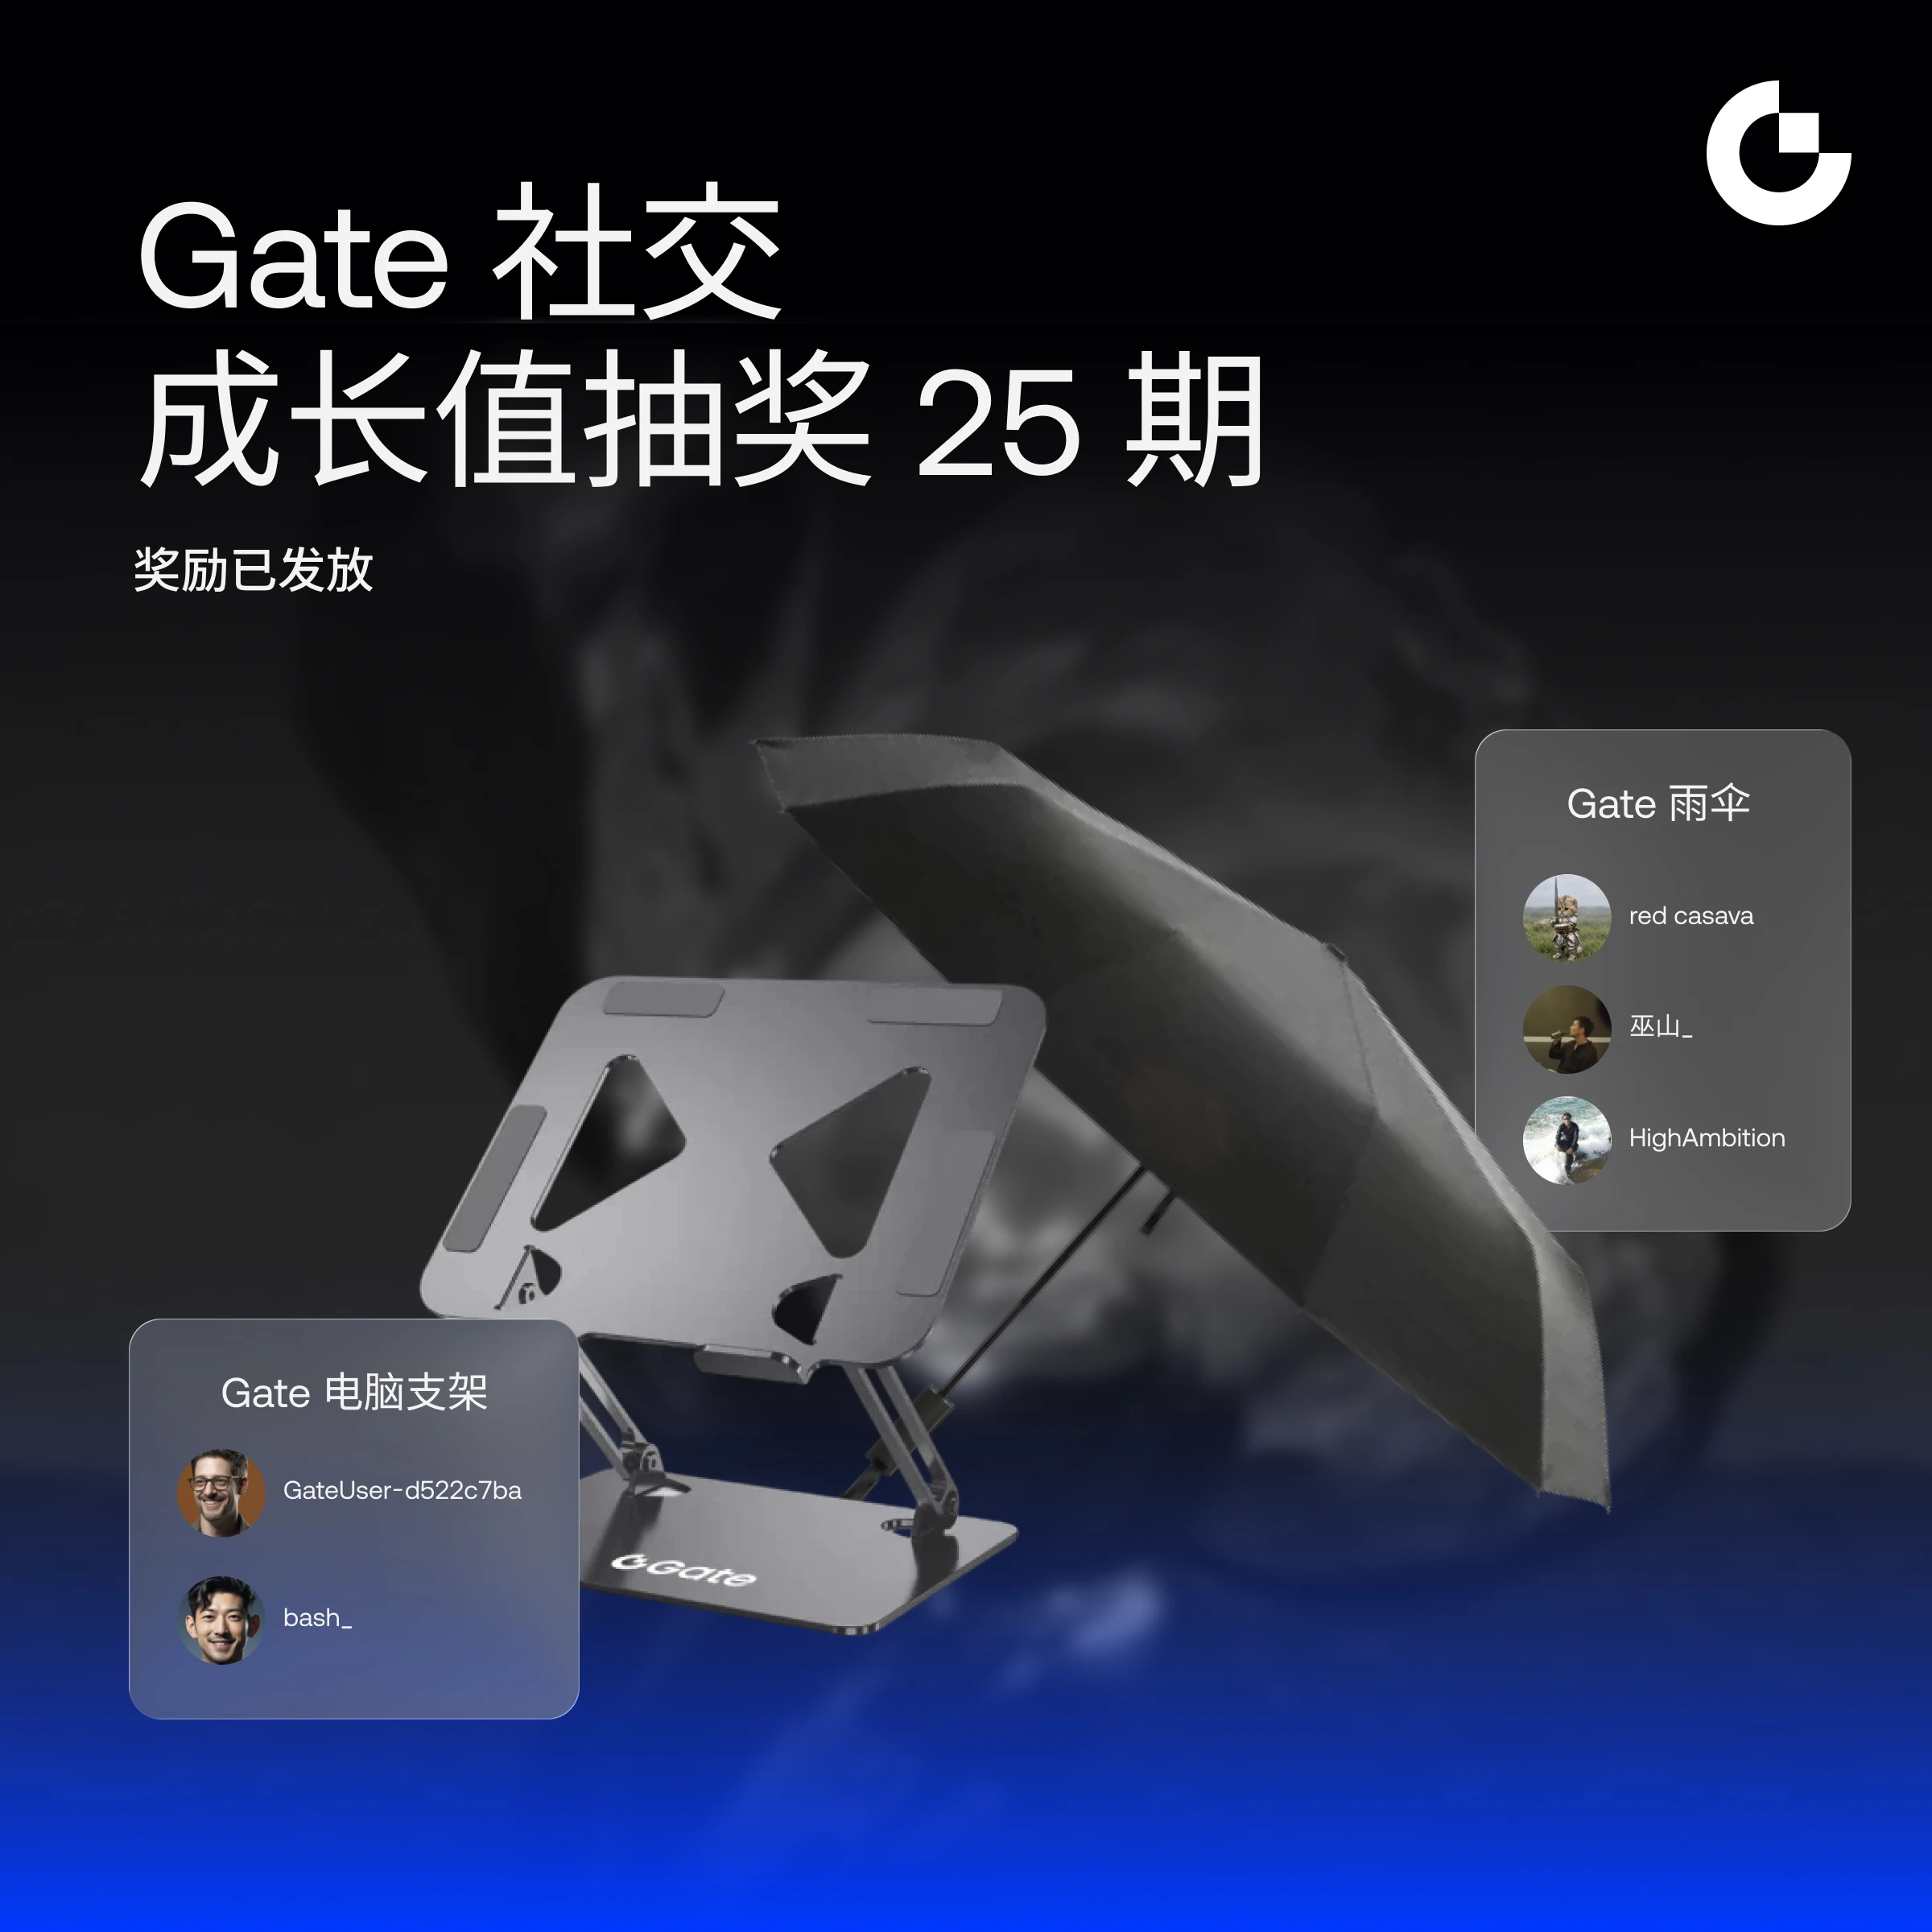
🎉 Награды розыгрыша за баллы роста Gate Square № 25 уже распределены!
Спасибо всем за активные публикации, комментарии и репосты — благодаря вам наше сообщество становится ярче!

🏆 Объявлены счастливые победители подставок для ноутбуков и зонтов Gate!

📌 Как получить награды
1️⃣ Фирменные товары: заберите их в 【Корзине】 на Gate Marketplace в течение 30 дней
2️⃣ Купоны: проверьте 【Сообщения】 и получите и используйте их в 【Центре купонов Gate】
3️⃣ Привилегия VIP+1: действует 14 дней и предоставляет полный доступ к соответствующим привилегиям VIP

🎁 Розыгрыш за баллы роста в социальных сетях
MrFlower_XingChen
🎉 Награды розыгрыша баллов роста Gate Square № 25 уже распределены!
Спасибо всем, кто активно публиковал посты, комментировал и делился материалами, помогая создавать оживлённое сообщество!
🏆 Победители, получившие подставки для ноутбуков и зонты Gate, объявлены!
📌 Как получить награды
1️⃣ Физические призы: заберите их в разделе 【Корзина покупок】 на Gate Marketplace в течение 30 дней
2️⃣ Купоны: проверьте 【Сообщения】, затем получите и используйте купоны в 【Центре купонов Gate】
3️⃣ Привилегия VIP+1: действует 14 дней и предоставляет полный доступ к соответствующим преимуществам VIP
🎁 Розыгрыш баллов за активность в соцсетях № 26 уже начался!
Выполняйте задания в соцсетях, чтобы выиграть щедрые награды, включая 5,000 USDT и токены $SPCX !
👉 https://www.gate.com/activities/pointprize?now_period=26
repost-content-media
SPCX+0,78%
  • 3
#Gate直通IPO第三期Anthropic
Диапазон $70-78, 825 миллионов акций и высокий риск ошибки

Диапазон цены $70-78 для 825 миллионов акций не оставляет большого пространства для ошибки. Когда частная лаборатория ИИ выходит на биржу в таком масштабе, рынок спрашивает не только о том, работает ли технология. Он также хочет знать, учтены ли в цене уже заложенные на годы вперед темпы роста.

Anthropic — компания, создавшая семейство больших языковых моделей Claude. Она обслуживает как частных пользователей, так и корпоративных клиентов. В корпоративной сфере модели используются для разработки ПО, поддержки
discovery
#Gate直通IPO第三期Anthropic
Диапазон $70–78, 825 миллионов акций и высокая цена ошибки
Диапазон цены $70–78 за 825 миллионов акций не оставляет большого запаса на ошибку. Когда частная лаборатория ИИ выходит на биржу в таком масштабе, рынок спрашивает не только о том, работает ли технология. Он хочет знать, учтены ли в цене уже годы будущего роста.
Anthropic — компания, стоящая за семейством больших языковых моделей Claude. Она обслуживает как частных пользователей, так и корпоративных клиентов. В корпоративном сегменте ее модели используют для разработки программного обеспечения, поддержки клиентов, проверки документов, генерации кода, обобщения данных и автоматизации рабочих процессов.
Согласно обновленной заявке от 10 November 2026, компания планирует предложить 825 миллионов акций класса A по цене $70–78 за акцию. По верхней границе диапазона объем привлеченных средств может составить до $64.4 миллиарда. В сообщениях прессы говорится, что спрос примерно в шесть раз превысил количество предложенных акций. Эта цифра пока официально не подтверждена, но свидетельствует о сильном интересе рынка.
Аргументы в пользу роста
Аргументы в пользу роста опираются на три столпа.
Во-первых, корпоративный спрос. ИИ перешел из разряда экспериментов в категорию операционной инфраструктуры. Компании используют такие модели, чтобы сократить затраты, повысить производительность и улучшить качество обслуживания. Спрос основан на регулярной модели подписки, а не на разовых расходах. Подписная модель дает компании более четкое представление о будущих доходах.
Во-вторых, безопасность и надежность. Для корпоративных клиентов точность, безопасность, конфиденциальность и возможность аудита теперь не менее важны, чем мощность самой модели. Anthropic известна своим осторожным и взвешенным подходом в этой области. Это может стать причиной выбора компании в финансовой сфере, здравоохранении, юриспруденции и государственном секторе, где действуют строгие правила.
В-третьих, экосистема и партнерства. Сотрудничество с крупными облачными и программными компаниями расширяет каналы распространения. Такие партнерства дают доступ к клиентской базе, которую не удалось бы охватить только с помощью маркетинга.
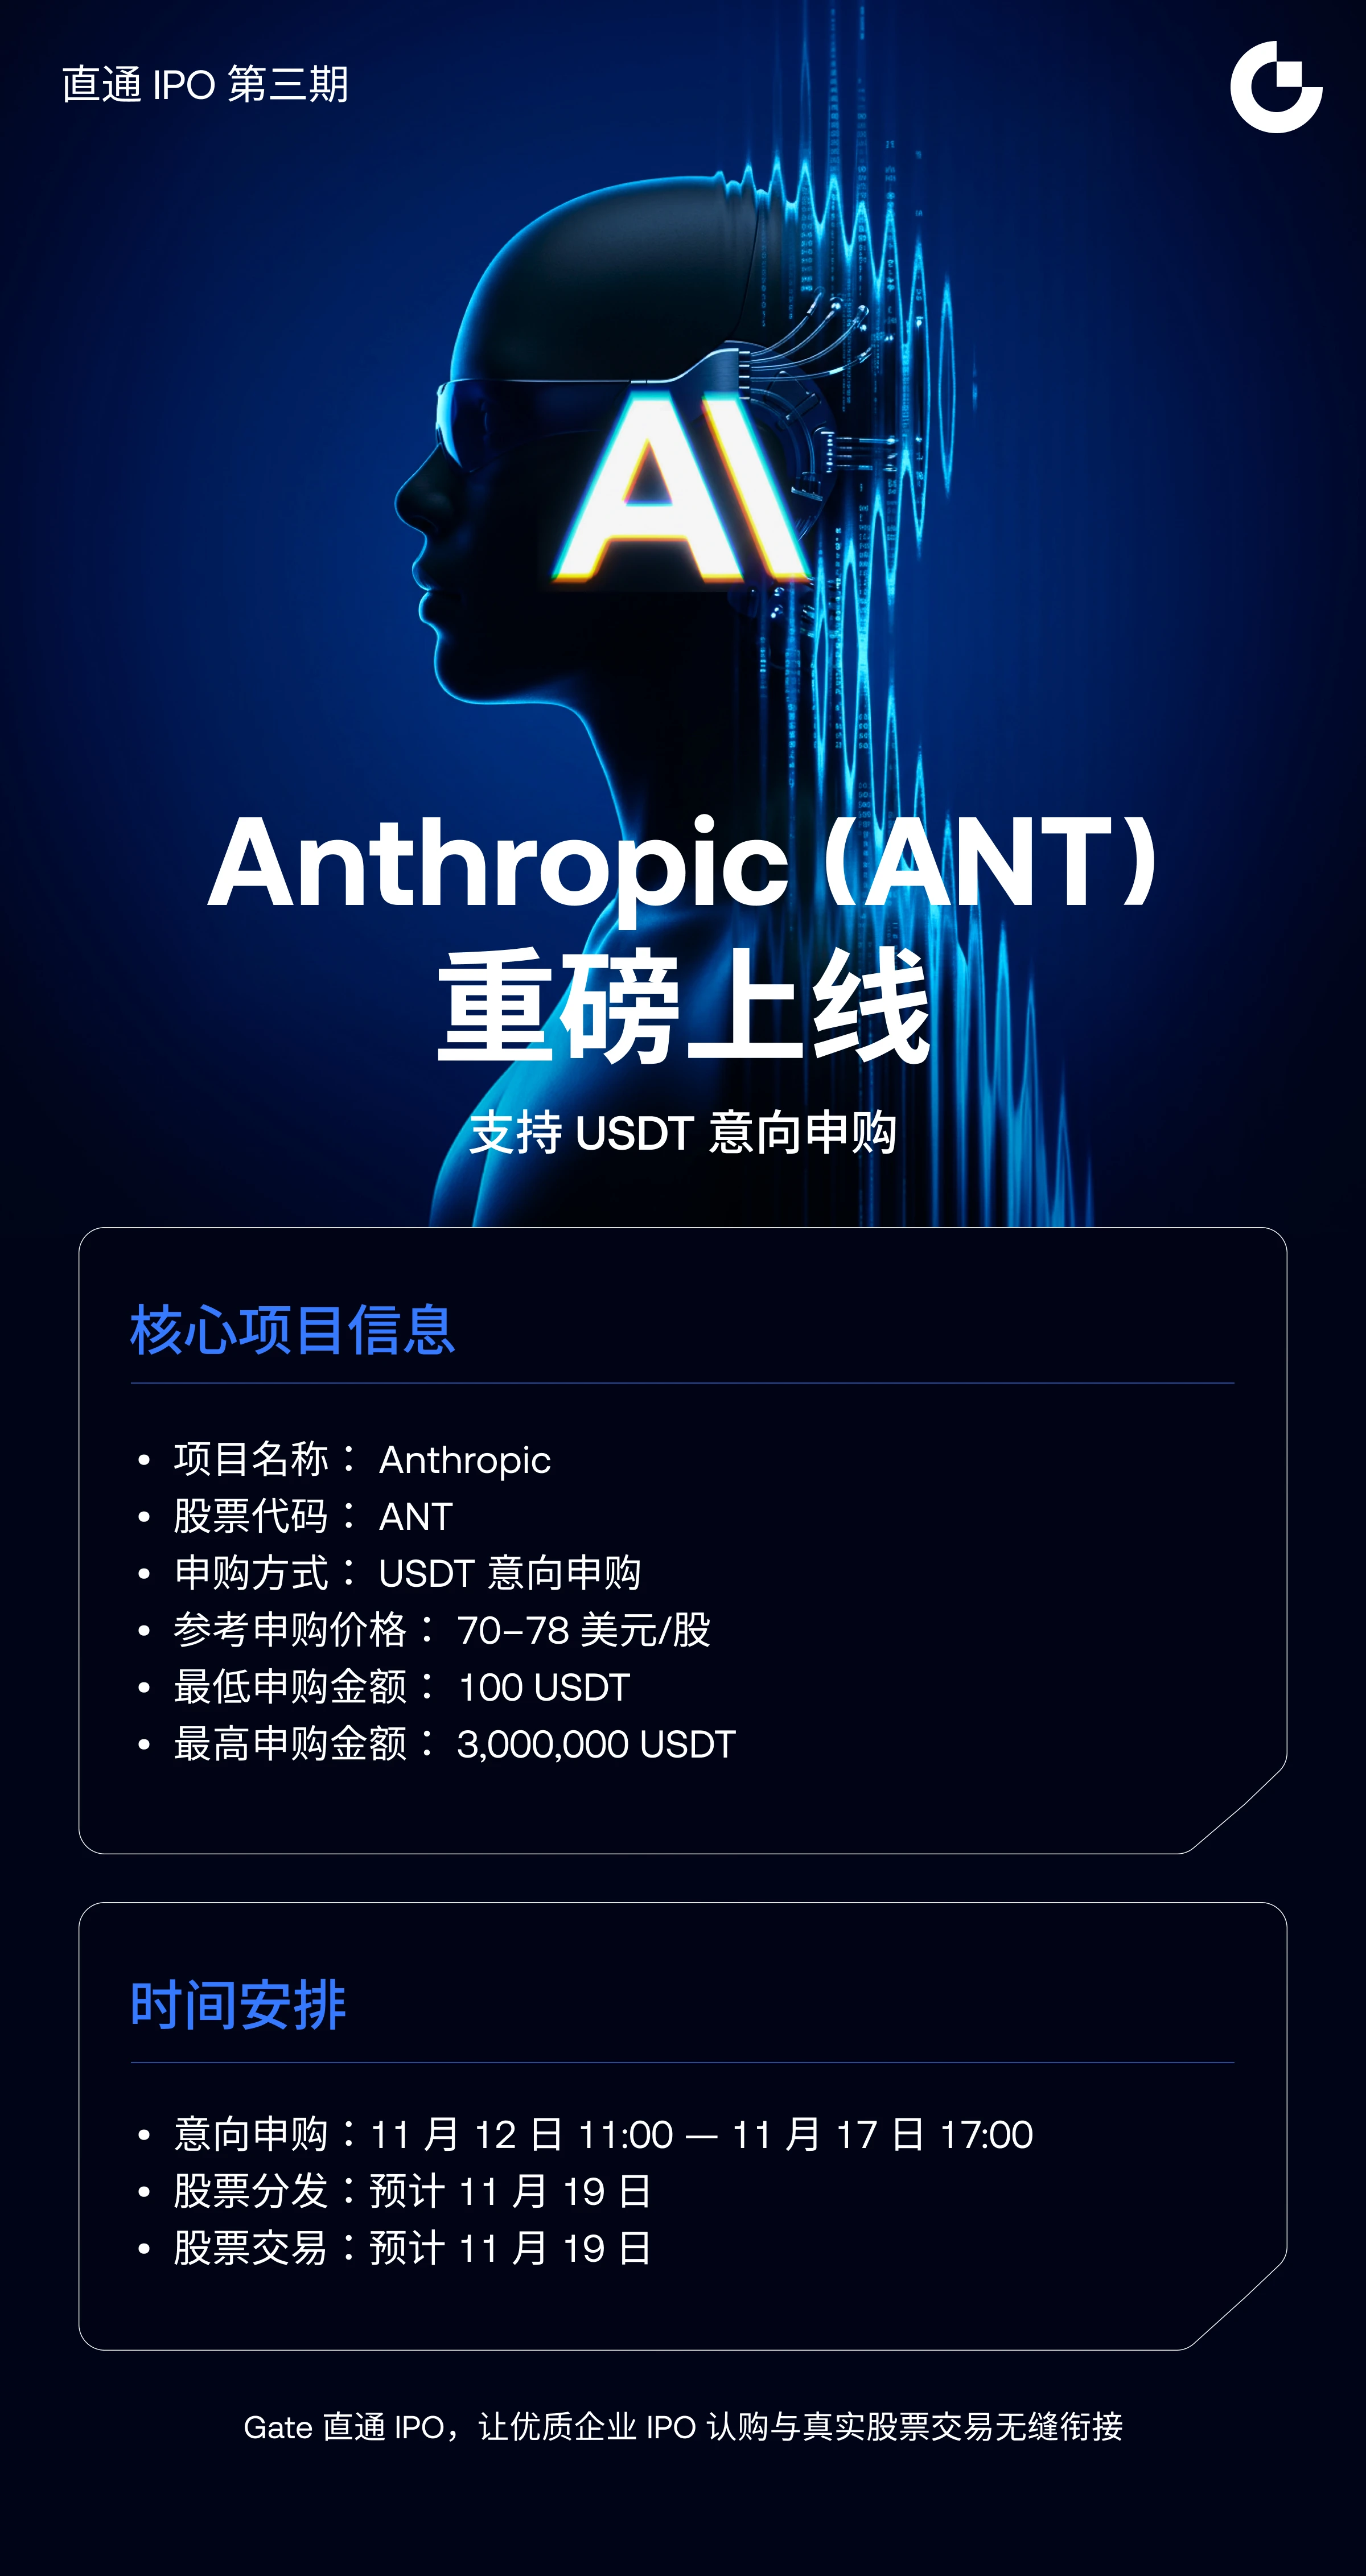
Условия подписки
Заявленные условия позволяют принять участие и небольшим инвесторам.
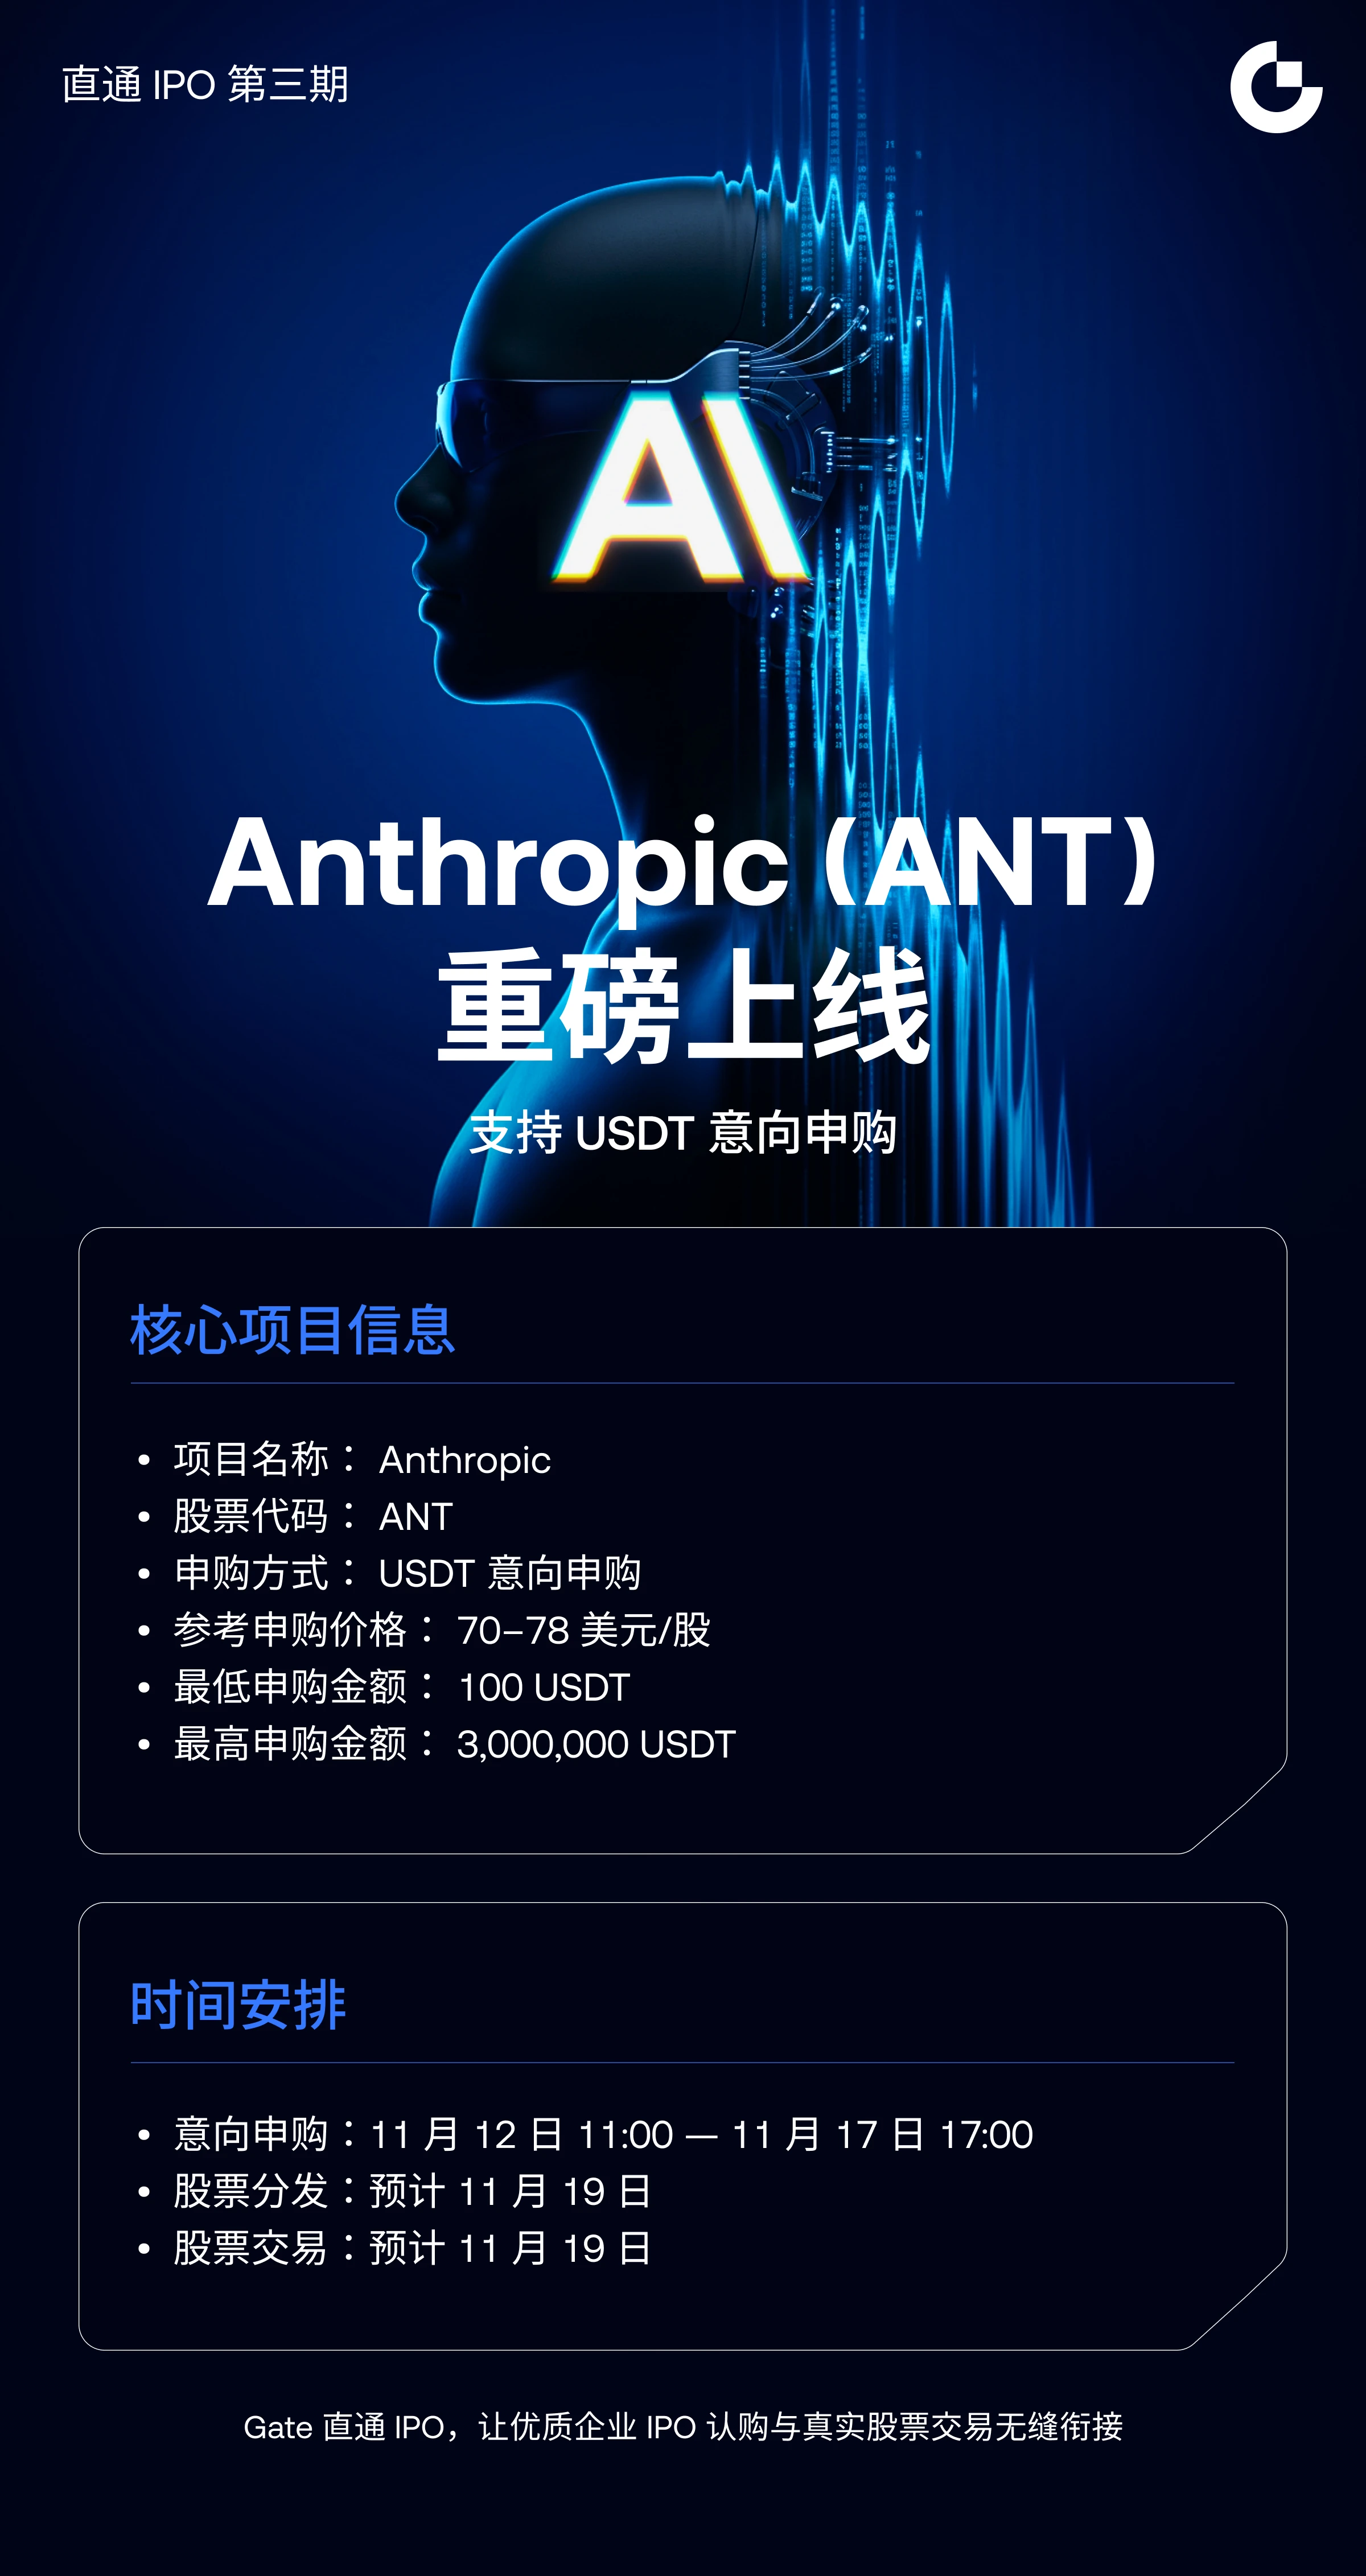
• Ориентировочная цена: $70–78 за акцию
• Сумма подписки: 100 - 3,000,000 USDT
• Минимальное участие: 100 USDT
• Период подписки: 12 ноября 11:00 - 17 ноября 17:00 (UTC+8)
• Поставка акций: После успешного распределения акции поступают непосредственно на фондовый счет
• Локап: Периода блокировки нет
Отсутствие локапа дает реальную гибкость. После листинга акции можно свободно продавать, что способствует ликвидности. В то же время это означает, что первые торги могут быть волатильными. Отсутствие блокировки акций может создать давление продавцов на первых торговых сессиях.
Оценка: справедлива ли цена?
Диапазон $70–78 следует оценивать осторожно. По оценкам прессы, подразумеваемая капитализация превышает $1 триллион. По сравнению с текущей выручкой эта оценка выглядит высокой.
Здесь сталкиваются две точки зрения.
Оптимистичная точка зрения состоит в том, что рынок ИИ все еще находится на ранней стадии, а текущая выручка не отражает будущий размер рынка. Согласно этому подходу, оценивать стоимость следует с горизонтом в пять-десять лет, а не исходя из сегодняшних показателей.
Осторожная точка зрения заключается в том, что высокая оценка сужает запас на ошибку. Если рост выручки замедлится, конкуренция усилится или затраты будут расти быстрее ожидаемого, оценка может быстро оказаться под давлением. История показывает, что технологические компании, выходящие на биржу с высокой оценкой, часто сталкиваются с резкими колебаниями в первые годы.
В этой статье мы придерживаемся осторожной точки зрения. Аргументы в пользу роста убедительны, но цена уже учитывает значительную часть этого роста. Поэтому решение об участии следует принимать, оценивая риск и доходность, а не основываясь лишь на доверии к компании.
Риски
Риск конкуренции: Конкуренция в сфере ИИ очень высока. Крупные технологические компании и новые стартапы борются за одну и ту же клиентскую базу. Качество моделей быстро сближается. Это может ослабить способность устанавливать цены.
Риск затрат: Для обучения и эксплуатации моделей требуются значительные вычислительные мощности и энергия. Эти затраты могут расти быстрее выручки. Поэтому путь к прибыльности остается неопределенным.
Регуляторный риск: В сфере ИИ вводится все больше правил, касающихся использования данных, безопасности и прозрачности. Новые правила могут повлиять на скорость разработки продуктов и структуру затрат.
Риск оценки: Сообщения о спросе, в шесть раз превышающем предложение, — позитивный сигнал, но они также могут сформировать чрезмерные ожидания на первый день торгов. Завышенные ожидания увеличивают риск резкого отката.
Риск концентрации клиентов: Если значительная часть корпоративной выручки поступает от небольшой группы крупных клиентов, выручка становится уязвимой. Потеря крупного клиента напрямую повлияет на выручку.
Как принять решение об участии
Перед участием следует ответить на три вопроса.
Во-первых, какую долю портфеля составит эта инвестиция? Участие в таком листинге с высокой волатильностью должно занимать лишь небольшую долю общего портфеля. Направлять значительную часть портфеля на участие в одном листинге — неразумный подход к управлению рисками.
Во-вторых, каков инвестиционный горизонт? Для краткосрочной торговли и долгосрочного владения нужны разные стратегии. При краткосрочной торговле следует учитывать волатильность в первый день. При долгосрочном владении основой должно быть доверие к перспективам роста на горизонте от трех до пяти лет.
В-третьих, есть ли план на случай негативного сценария? Если цена опустится ниже цены размещения, инвестор должен заранее знать, что делать. Такой сценарий следует встречать с готовым планом, а не в панике.
Заключение
У Anthropic сильные технологии и солидная клиентская база в корпоративном сегменте. Условия выглядят удобными для инвесторов: порог участия низкий, локапа нет. Высокий спрос свидетельствует о сильном интересе рынка.
Однако оценка высока, и риски нельзя игнорировать. Конкуренция, затраты, регулирование, оценка и концентрация клиентов — все это требует осторожного анализа этого листинга.
Поэтому к участию следует подходить дисциплинированно, а не под влиянием ажиотажа. Ограничьте сумму, четко определите горизонт и заранее подготовьтесь к негативному сценарию. Для этого IPO наиболее разумна позиция, которая признает потенциал роста, но при этом ставит под сомнение цену.
#WCTCS9
#ShareWeekly
repost-content-media
  • 3
Загрузить больше