Обсуждение токенизации реальных активов (RWA) обычно начинается с самих активов: как облигации выводятся в блокчейн, как фиксируются паи фондов, как представляются акции и как дробятся права на недвижимость. Однако возможность существования актива в токенизированной форме не означает, что для сделки уже создана полноценная финансовая инфраструктура. Покупатели должны внести оплату, продавцы должны передать активы, а обе стороны должны подтвердить исполнение своих обязательств в соответствии с договоренностью.
На традиционных финансовых рынках расчеты по платежам и ценным бумагам часто координируются разными системами и учреждениями. Даже после подтверждения сделки обеими сторонами перевод средств, ценных бумаг и сверка учета могут потребовать нескольких этапов обработки. Для рынков RWA, стремящихся повысить эффективность с помощью блокчейна, общий эффект будет ограничен, если активы уже находятся в блокчейне, а средства по-прежнему полностью зависят от отдельного и фрагментированного процесса.
Именно поэтому токенизированные банковские депозиты и инструменты расчетов в блокчейне привлекают внимание. Через банковские счета, JPM Coin и инфраструктуру расчетов с цифровыми активами Kinexys изучает возможности участия банковских средств в ончейн-транзакциях. Этот вопрос не ограничивается каким-либо одним продуктом. Это фундаментальная инфраструктурная задача, которую должен решить весь рынок RWA: если активы можно перевести в блокчейн, могут ли платежные средства также войти в единый поток сделки в проверяемой, программируемой форме с возможностью поставки?
Основные выводы
-
Токенизация RWA требует не только выпуска активов и учета прав собственности, но и расчетного механизма, способного обеспечить оплату и поставку активов.
-
Поставка против платежа (DvP) предполагает одновременное исполнение платежа и поставки актива в соответствии с условиями сделки, что снижает риск неисполнения обязательств одной из сторон.
-
Токенизированные банковские депозиты могут использоваться в качестве ончейн-денежных средств институционального уровня, однако сфера их применения и расчетные возможности зависят от банка-эмитента, доступа к сети и межинституциональных соглашений.
-
Kinexys провела межсетевые тесты DvP совместно с Chainlink и Ondo Finance, продемонстрировав расчеты по сделкам с токенизированными казначейскими облигациями США и долларовыми депозитами J.P. Morgan.
-
Токенизированные ценные бумаги, такие как Gate gStocks, представляют модель токенизации на стороне активов. Они выполняют иную функцию, чем токенизированные банковские депозиты, поэтому токены активов не следует отождествлять с расчетными средствами.
Следующая задача токенизации RWA: как поставляются средства после перевода активов в блокчейн?
Базовый процесс токенизации RWA предполагает использование блокчейна или другого цифрового реестра для представления реальных активов и связанных с ними прав. К таким активам могут относиться государственные облигации, паи фондов денежного рынка, акции и другие финансовые инструменты с четко определенными правами собственности. Токенизация может улучшить регистрацию активов, их передачу и управление жизненным циклом, а также создать технологическую основу для автоматизированных сервисов и межплатформенной торговли.
Однако токенизация активов является лишь одной частью цепочки сделки. Предположим, инвестор покупает токенизированную облигацию. Сделка включает как минимум два действия: покупатель уплачивает согласованную сумму, а продавец или соответствующая система регистрации передает покупателю токены облигаций. Если оплата и передача актива происходят в разных системах, может возникнуть временной разрыв: средства уже списаны, но активы еще не поставлены, либо активы уже переданы, но средства еще не поступили.
Традиционные финансовые рынки управляют такими рисками через клиринговые организации, кастодианов, платежные системы и расчетные механизмы. Рынки на базе блокчейна стремятся использовать смарт-контракты и общие реестры, чтобы объединить условия сделки, передачу активов и оплату в более тесно связанный процесс исполнения. Цель состоит не просто в том, чтобы перевести каждый этап «в блокчейн», а в том, чтобы обе стороны могли подтверждать исполнение своих обязательств по единым правилам.
Поэтому ончейн-денежные средства являются важным компонентом инфраструктуры RWA. Токенам активов требуется четко определенное платежное средство, а торговые платформы должны иметь возможность определять, действительно ли средства доступны, выполнены ли условия расчетов и можно ли одновременно поставить активы после завершения оплаты. Без этого компонента рынки RWA могут достичь высокой степени цифровизации на стороне активов, но остаться фрагментированными на стороне финансирования.
Как DvP снижает расчетный риск в ончейн-сделках с активами?
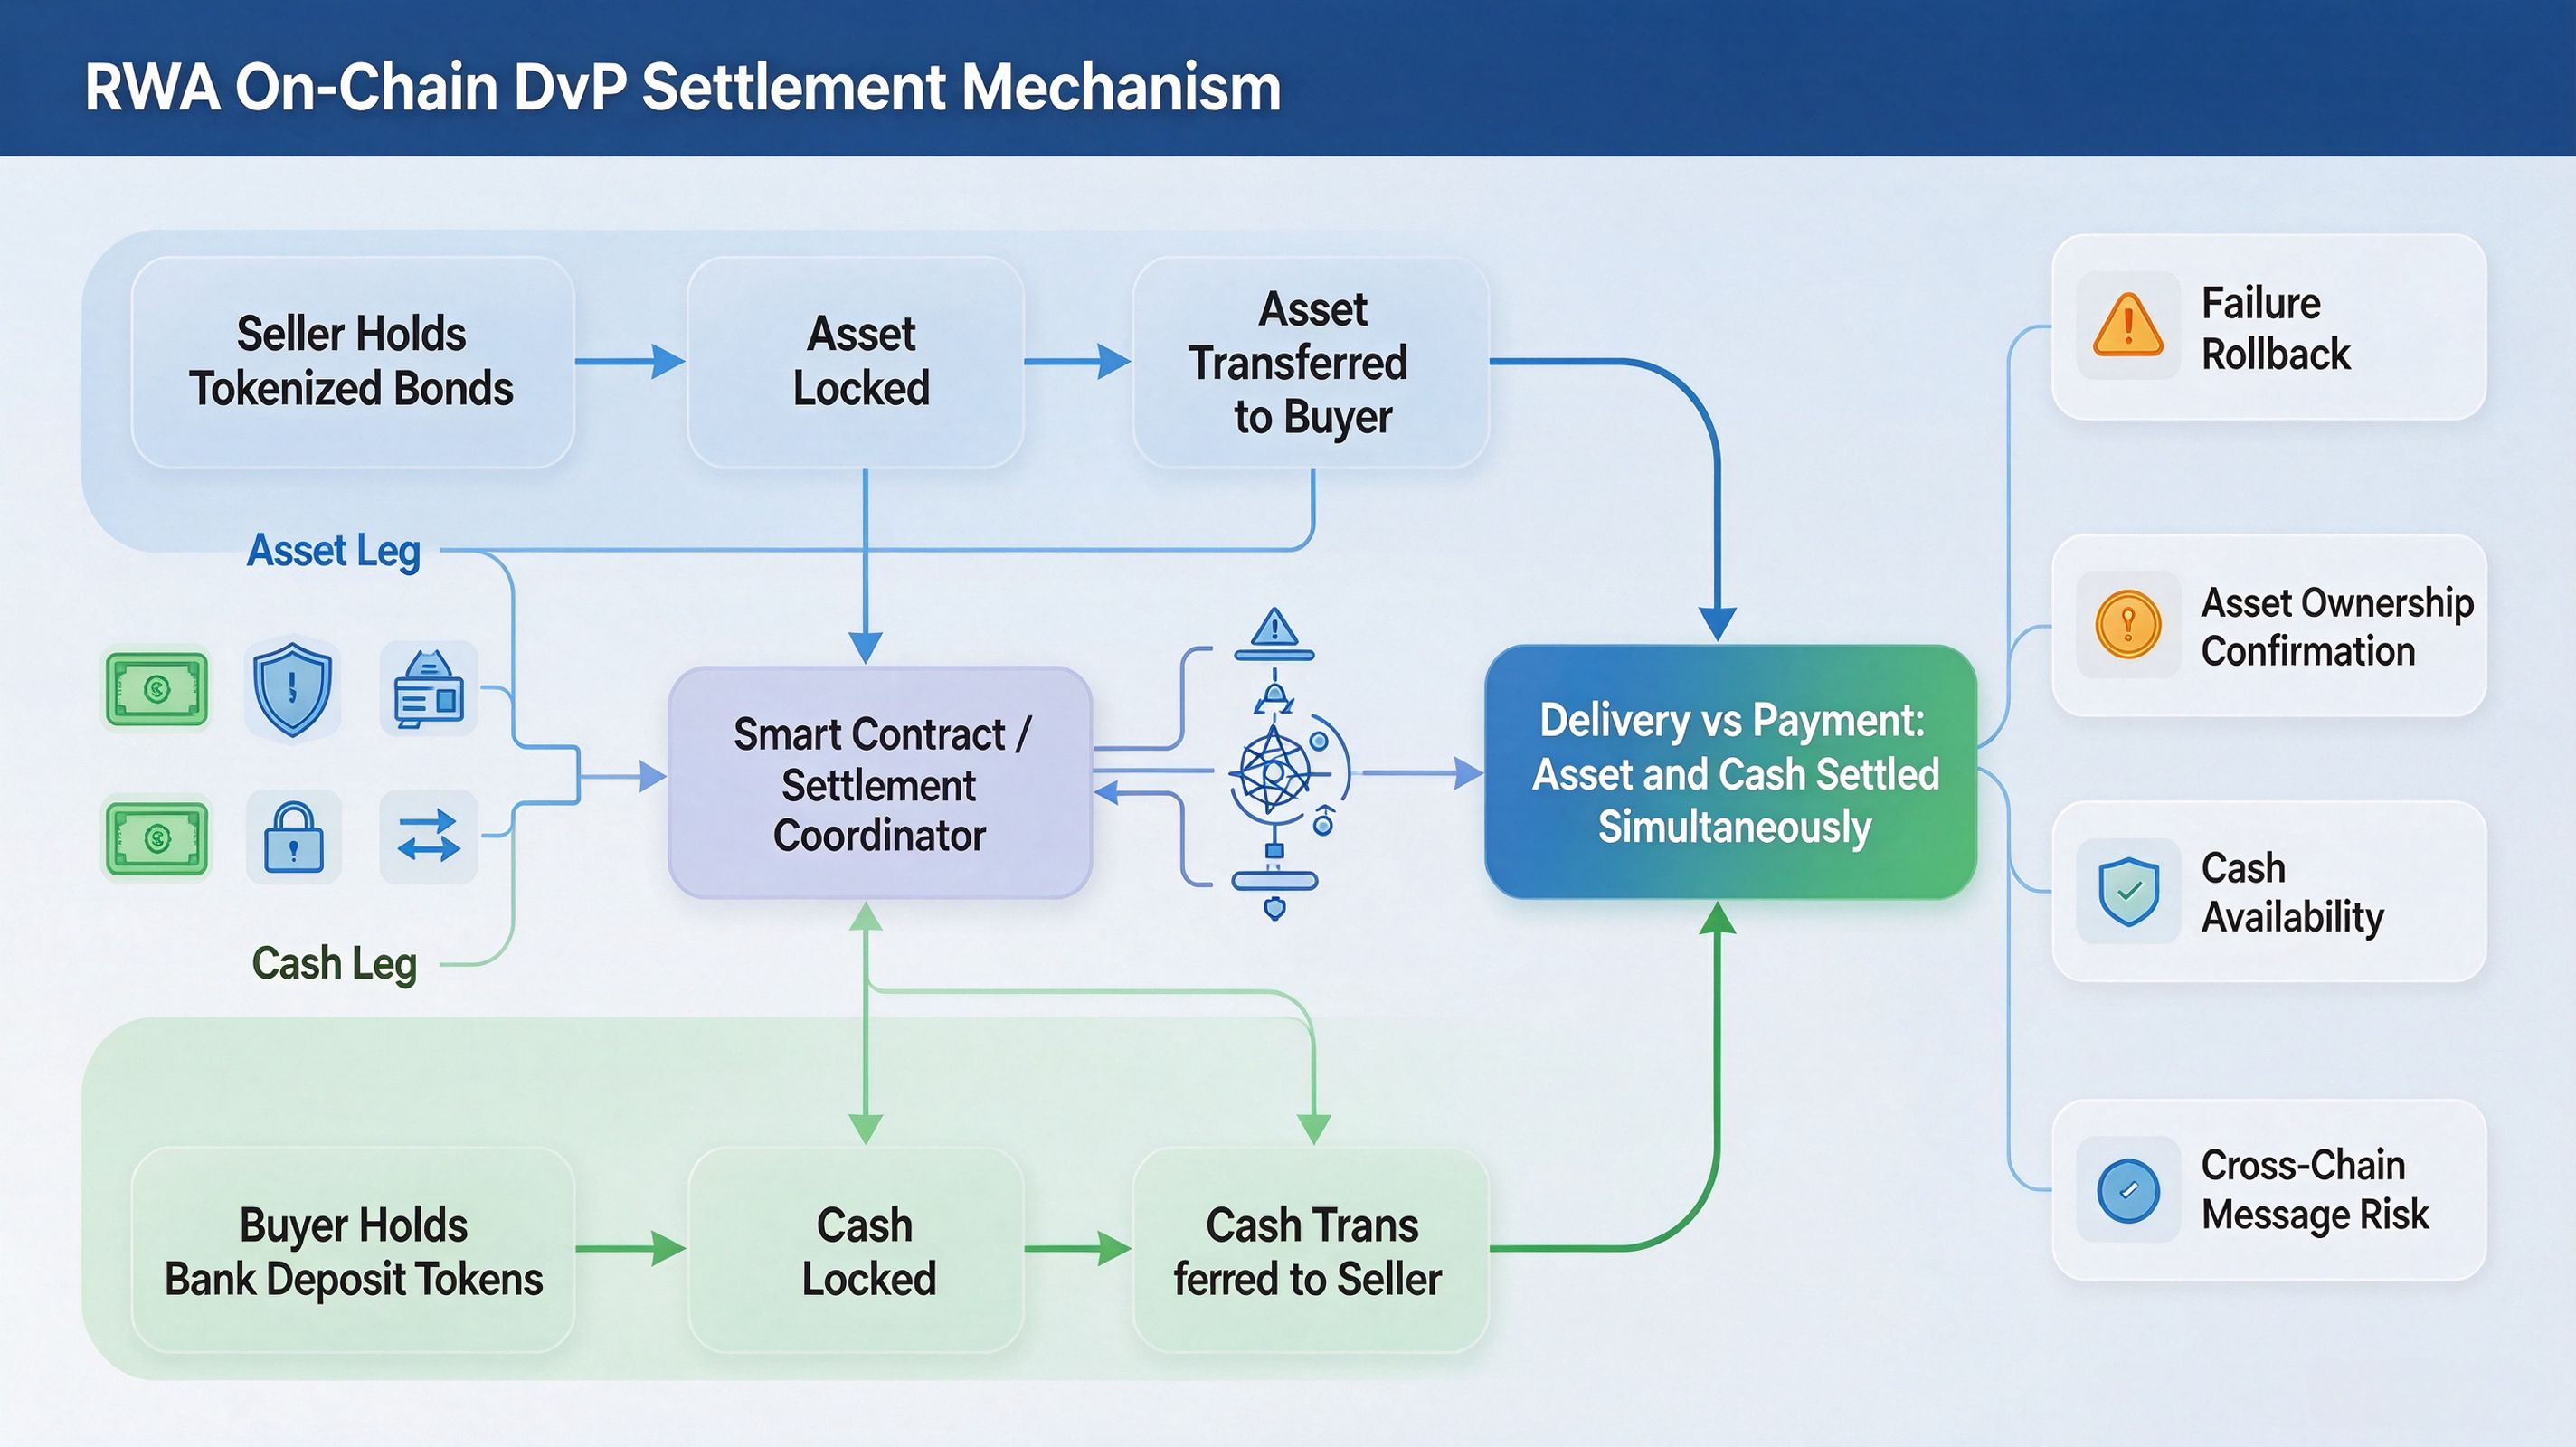
Поставка против платежа (DvP) является важным механизмом расчетов по ценным бумагам. Его основной принцип заключается в том, что поставка актива и оплата связываются между собой. Сделка считается завершенной по правилам только после выполнения согласованных расчетных условий. Это снижает риск основной суммы, при котором одна сторона исполняет обязательство, а другая не выполняет его.
В ончейн-среде DvP может реализовываться через смарт-контракты и контроль состояния транзакции. Предположим, покупателю необходимо использовать доллары США для приобретения токенизированной облигации. Система проведения сделки может сначала проверить, достаточно ли средств у покупателя и достаточно ли токенов активов у продавца, а затем скоординировать перевод средств и активов в соответствии с заранее заданными правилами. Когда оба условия выполнены, система проводит соответствующий расчет. Если условия не выполнены, транзакция приостанавливается или обрабатывается в соответствии с соглашением.
Ценность этого механизма заключается в сокращении временного разрыва между оплатой и поставкой актива, а также в возможности более прямого подтверждения статуса сделки в общем реестре. Однако DvP не означает отсутствия рисков. На результат расчетов могут повлиять ошибки смарт-контрактов, перебои в работе сети, невозможность погашения платежного инструмента, неполные записи о правах собственности или сбои межсетевой передачи сообщений. В частности, в мультичейн-среде сторонам также необходимо установить четкие правила окончательности расчетов и обработки сбоев в разных сетях.
Как Kinexys подключает банковские депозиты к сделкам с RWA?
Значение Kinexys заключается не в предоставлении одного типа ончейн-токена, а в попытке объединить банковские счета, цифровые платежи и возможности расчетов по активам. JPM Coin представляет собой долларовый депозитный токен, выпущенный банком, а Blockchain Deposit Account связывает банковские счета с ончейн-операциями со средствами. Для институциональных клиентов такая архитектура может поддерживать переводы средств, платежи и расчеты по сделкам в подходящих сетях и в соответствии с применимыми правилами ведения деятельности.
В мае 2025 года J.P. Morgan объявила о межсетевом тесте DvP, проведенном совместно с Chainlink и Ondo Finance. В тесте использовались токенизированный продукт Ondo, обеспеченный казначейскими облигациями США, OUSG, и долларовые депозиты J.P. Morgan. Платежная часть обрабатывалась через разрешенную блокчейн-сеть Kinexys Digital Payments, а часть, связанная с активом, — через тестовую сеть Ondo Chain. Межсетевой протокол совместимости Chainlink, CCIP, координировал поток транзакции между разными сетями.
Ключевая ценность этого теста заключалась в демонстрации того, как банковская платежная инфраструктура может участвовать в сделках с токенизированными активами в публичных блокчейнах. Части сделки, связанные с активом и финансированием, не обязательно должны работать в одном блокчейне, однако для исполнения расчетов обеими сторонами в соответствии с договоренностью требуется надежный механизм межсетевой координации. Для рынка RWA такая архитектура помогает изучить способы соединения традиционных банковских средств с ончейн-активами.
Однако необходимо различать тестовую проверку и полноценное коммерческое внедрение. Этот пример показывает, что соответствующие учреждения успешно завершили межсетевой тест DvP. Это не означает, что все активы Ondo, все клиенты Kinexys или любой публичный блокчейн уже могут использовать такое же расчетное решение. Возможность проведения конкретной операции по-прежнему зависит от доступности продукта, доступа клиента, поддержки сети, юридических соглашений и дальнейшего хода интеграции.
Какие существуют варианты ончейн-денежных средств: токенизированные банковские депозиты, стейблкоины и деньги центрального банка?
Для расчетов по сделкам с RWA требуются средства, однако ончейн-денежные средства не являются единой категорией. К распространенным расчетным активам, обсуждаемым на рынке, относятся стейблкоины, токены депозитов коммерческих банков и токенизированные деньги центрального банка, изучаемые для оптовых финансовых операций. Все эти активы могут выполнять платежные или расчетные функции, но различаются эмитентами, кредитной основой и пределами использования.
Стейблкоины обычно предназначены для поддержания привязки стоимости к фиатной валюте за счет резервных активов эмитента и механизмов погашения. Одно из их преимуществ заключается в возможности относительно широкого обращения в поддерживаемых экосистемах блокчейнов. Однако фактические риски зависят от качества резервов, условий хранения, каналов погашения, управления эмитентом и нормативно-правовой базы. Для учреждений оценка пригодности стейблкоина в качестве расчетного актива для конкретной сделки с ценными бумагами также требует проверки того, принимает ли его контрагент, могут ли средства быть оперативно погашены и ясны ли соответствующие правовые отношения.
Токенизированные банковские депозиты связывают депозиты в коммерческих банках с блокчейн-сетями. Их кредитная основа связана с депозитными обязательствами банка-эмитента, а использование обычно ограничено отношениями между банком и клиентом и требованиями комплаенс-проверки. Конструкция JPM Coin отражает эти особенности: он выпускается J.P. Morgan, доступен соответствующим критериям институциональным клиентам, а конвертация и погашение осуществляются в рамках банковских счетов. В отличие от стейблкоинов, предназначенных для обращения на более широком рынке, токенизированные банковские депозиты могут уделять больше внимания идентификации институциональных клиентов, отношениям с банковскими счетами и интеграции с действующими платежными системами.
Токенизированные деньги центрального банка представляют собой отображение денег центрального банка в цифровом реестре и могут использоваться для оптовых расчетов между финансовыми учреждениями. В своем исследовании 2025 года, посвященном токенизированному единому реестру, Банк международных расчетов предложил объединить токенизированные резервы центральных банков, деньги коммерческих банков и государственные облигации в более согласованную инфраструктурную модель. Это направление отражает возможность того, что будущим ончейн-финансовым рынкам потребуется совместная работа нескольких форм денег и расчетных активов, а не полная замена всех остальных одним типом токенов.
Токенизированные акции Gate: как взаимодействуют части сделки, связанные с активом и финансированием?
gStocks от Gate служит конкретным примером для понимания стороны активов в RWA. Согласно публичным материалам Gate, gStocks представляет листинговые акции в виде токенизированных ценных бумаг, которыми можно торговать на платформе, и использует резервный механизм в соотношении 1:1 с базовыми акциями. Продукт в первую очередь показывает, как акции могут войти в среду торговли цифровыми активами в токенизированной форме и как пользователи могут торговать соответствующими токенами ценных бумаг на платформе.
С точки зрения структуры рынка gStocks и токенизированные банковские депозиты Kinexys не являются одним и тем же типом инструмента. gStocks относится к стороне активов и представляет единицу токенизированных ценных бумаг, связанную с конкретной акцией. JPM Coin относится к стороне финансирования и представляет выпущенный банком депозитный токен, который может использоваться в подходящих сценариях платежей и расчетов. Их функции, правовые отношения, эмитенты и источники риска различаются. Использование блокчейн-технологии в обоих случаях не означает, что их можно напрямую обменивать или что они уже связаны на уровне систем.
Если в будущем акции, облигации, фонды и другие активы сформируют более масштабные ончейн-рынки, координация между частями сделки, связанными с активом и финансированием, станет особенно важной. Торговым платформам потребуется определять правила выпуска и погашения токенов активов, а также устанавливать источник платежных средств, сроки расчетов, доступ контрагентов и механизмы обработки сбоев. Токенизированные банковские депозиты могут использоваться как вариант ончейн-денежных средств институционального уровня, однако возможность их применения для конкретных продуктов на Gate или других платформах должна определяться исходя из фактически поддерживаемых сторонами сетей, объявлений о продуктах и бизнес-соглашений.
Таким образом, Gate gStocks и Kinexys лучше рассматривать как примеры инфраструктуры на разных уровнях экосистемы RWA. Один демонстрирует путь токенизации традиционных ценных бумаг, а другой показывает, как банковские средства могут войти в ончейн-процессы платежей и расчетов. RWA сможет выйти за пределы простого токенизированного выпуска и сформировать более полноценный ончейн-финансовый рынок только при создании надежных связей между активами, средствами, кастодиальными и расчетными системами.
Какие практические ограничения по-прежнему влияют на ончейн-расчеты по RWA?
Первое ограничение связано со связью между юридическими правами и техническими записями. Реестр блокчейна может фиксировать владение токенами и их передачу, однако юридические права, представленные этими токенами, по-прежнему должны определяться через документы о размещении, кастодиальные соглашения, применимое законодательство и правила соответствующих учреждений. Ончейн-передача токена актива не обязательно означает, что соответствующее изменение прав уже завершено в традиционной системе регистрации. В разных юрисдикциях также могут по-разному трактоваться ценные бумаги, паи фондов и требования по депозитам.
Второе ограничение касается ликвидности и механизмов погашения. Возможность круглосуточной передачи токенизированного актива не означает, что базовый актив можно продать или погасить в любое время и с одинаковыми затратами. Если базовый рынок имеет ограничения по торговым часам или погашение актива требует нескольких этапов с участием кастодианов, управляющих фондами, банков и других сторон, непрерывность ончейн-торговли может не соответствовать ликвидности базового актива. То же относится и к стороне финансирования: возможность передачи ончейн-токена не заменяет доступность средств на банковском счете и возможность их погашения.
Третье ограничение связано с межсетевой совместимостью и окончательностью расчетов. Разные сети могут использовать разные механизмы консенсуса, правила подтверждения транзакций и системы управления разрешениями. Межсетевые протоколы могут передавать сообщения или координировать транзакции, однако сторонам все равно необходимо определить порядок действий при задержках сообщений, сбоях сети, процедуры проверки и распределение ответственности при обработке исключений. Если части сделки, связанные с активом и финансированием, работают в разных сетях, проблема на любом этапе может повлиять на завершение всей транзакции.
Последнее ограничение связано с регуляторной и операционной ответственностью. Рынок RWA институционального уровня включает эмитентов, банки, кастодианов, торговые платформы, поставщиков технологий и инвесторов. Ответственность за подключение клиентов, проверку резервов активов, погашение средств, мониторинг транзакций и разрешение споров должна быть четко определена в конструкции продуктов и юридических документах. Блокчейн может улучшить обмен данными и автоматизацию процессов, но не может автоматически решить вопрос распределения ответственности между участвующими учреждениями.
Заключение
Долгосрочное развитие токенизации RWA зависит не только от количества активов, которые можно преобразовать в токены, но и от того, смогут ли эти активы обращаться в надежной платежной и расчетной системе. Механизмы DvP, ончейн-денежные средства и межсетевая координация являются важными компонентами перехода токенизированных активов от этапа выпуска к реальным торговым рынкам.
Межсетевой тест DvP, проведенный Kinexys совместно с Chainlink и Ondo Finance, продемонстрировал возможный подход к координации расчетов по банковским депозитам и токенизированным казначейским облигациям в разных блокчейн-средах. Gate gStocks предлагает другой пример со стороны активов, демонстрируя токенизацию традиционных акций. Это разные типы продуктов, но вместе они отражают более широкий тренд: будущая инфраструктура RWA должна обеспечивать более тесную координацию между активами, средствами и расчетными механизмами.
Часто задаваемые вопросы
Почему для токенизации RWA требуются ончейн-денежные средства?
Потому что для торговли токенами активов по-прежнему требуются платежные средства. Если активы уже находятся в блокчейне, а платежи все еще зависят от фрагментированных традиционных процессов, стороны могут продолжать сталкиваться с задержками платежей, ручной сверкой и расчетными рисками. Ончейн-денежные средства могут помочь объединить оплату и поставку активов в более тесно связанный процесс.
Что такое DvP?
DvP означает «поставка против платежа». Этот механизм требует одновременного исполнения поставки актива и оплаты в соответствии с условиями сделки, снижая риск того, что одна сторона исполнит свое обязательство, а другая — нет.
Можно ли использовать JPM Coin для покупки любых RWA?
Нет, это не следует понимать таким образом. JPM Coin доступен соответствующим критериям институциональным клиентам J.P. Morgan, а поддерживаемые сети, контрагенты и сценарии использования регулируются применимыми правилами. Возможность расчетов по конкретному активу RWA с использованием JPM Coin зависит от того, создали ли эмитент, торговая платформа и банк фактически поддерживаемый расчетный механизм.
Означает ли сотрудничество Kinexys с Ondo и Chainlink, что полноценные межсетевые расчеты уже внедрены?
Нет, это не означает, что решение широко доступно. J.P. Morgan объявила о межсетевом тесте DvP с использованием токенизированных казначейских облигаций США и долларовых депозитов. Тест продемонстрировал осуществимость технической и операционной координации, но не подтверждает, что все активы, сети и клиенты уже поддерживают это расчетное решение.
Чем Gate gStocks отличается от JPM Coin?
Gate gStocks — это токенизированная ценная бумага в виде акции, представляющая токенизированную единицу, связанную с базовой акцией. JPM Coin — выпущенный банком депозитный токен, который преимущественно используется для подходящих институциональных платежей и расчетов. Первый относится к стороне активов, а второй — к стороне финансирования. Их правовые отношения и функции различаются.