Инфраструктурные токены на рынке криптоактивов часто сочетают технологическую концепцию и рыночные ожидания. Инвесторы могут заинтересоваться токеном, если его проект относится к популярным направлениям, таким как DePIN, ИИ или децентрализованные облачные сервисы. Однако принадлежность проекта к определенному сектору не означает, что его токен имеет четкий механизм накопления стоимости. Сеть может обладать технологическим потенциалом, не сформировав достаточно зрелую бизнес-модель. Токен может иметь понятную полезность в протоколе, однако на его рыночную цену по-прежнему могут влиять ликвидность, изменения предложения и рыночные настроения.
Pipe Network представляет собой показательный пример для рассмотрения с этой точки зрения. Проект ориентирован на распределенную инфраструктуру, а в его текущей официальной документации основное внимание уделяется Pipe Storage и узлам Firestarter. PIPE связан с участием в сети и механизмами экосистемы, однако исследователям необходимо дополнительно уточнить конкретную роль токена в текущей системе, а также определить, какие экономические механизмы уже реализованы, а какие остаются опциональными политиками или возможными будущими изменениями.
Эта статья не рассматривает краткосрочный рост цены как отправную точку. Вместо этого она формирует основу для долгосрочного анализа PIPE с учетом позиционирования проекта, полезности токена, структуры спроса и предложения, а также управления рисками.
Основные выводы
- PIPE — токен экосистемы Pipe Network, текущая официальная документация которой в основном посвящена распределенным сервисам хранения объектов.
- Узлы Firestarter должны удерживать позицию LovePIPE, эквивалентную как минимум 10 000 PIPE, однако это не означает, что стейкеры узлов получают фиксированный доход.
- Согласно текущим официальным правилам, отдельные узлы не получают вознаграждений или прямых выплат. Списания с балансов хранения клиентов также не являются доходом узлов.
- На динамику цены PIPE могут влиять предложение токенов, доля токенов в обращении, графики разблокировки, глубина рынка и фактический спрос.
- Рост сектора DePIN не означает, что стоимость PIPE обязательно будет увеличиваться. Стоимость токена необходимо оценивать отдельно на основе его фактических механизмов и рыночных данных.
PIPE и Pipe Network: как связаны токен и инфраструктура?
Pipe Network стремится предоставлять услуги хранения через распределенные узлы и механизмы координации сети. В настоящее время Pipe Storage использует архитектуру, в которой совместно работают шлюзы, плоскость управления и узлы Firestarter. Клиенты получают доступ к сервису через интерфейс, совместимый с S3, шлюзы обрабатывают запросы, плоскость управления координирует узлы и задачи, а узлы Firestarter хранят объектные данные и предоставляют информацию, связанную с проверкой целостности.
В этой системе PIPE связан с механизмом участия узлов. Согласно текущей официальной документации, для запуска узла Firestarter необходимо удерживать позицию LovePIPE, эквивалентную не менее чем 10 000 PIPE, и пройти соответствующие проверки соответствия требованиям. Важно различать владение токеном, допуск к работе узла и эксплуатацию узла. Владение PIPE не делает пользователя оператором узла автоматически, а выполнение требования по стейкингу не гарантирует, что узел получит задачи по хранению.
Кроме того, способ оплаты, используемый клиентами Pipe Storage, отличается от требований для участия узлов. Текущий сервис хранения использует модель предоплаченного баланса. Клиенты используют USDC в основной сети Solana для покупки кредитов на хранение, после чего плоскость управления резервирует и списывает кредиты за авторизованные операции. Поэтому платежи клиентов в USDC не следует рассматривать как прямой спрос на PIPE, а использование кредитов на хранение не следует напрямую приравнивать к сжиганию PIPE или доходу узлов.
Как следует понимать полезность PIPE и его экономические механизмы?
При анализе инфраструктурного токена прежде всего необходимо подтвердить функции, которые он фактически выполняет в текущем протоколе. PIPE связан с правом участия в работе узлов Firestarter, а кошельки узлов должны удерживать соответствующую требованиям позицию LovePIPE. LovePIPE — это форма ликвидного стейкингового токена, связанная с позицией PIPE. При проверке соответствия узла требованиям подтверждается статус владения, зафиксированный в блокчейне Solana.
Однако порог стейкинга и механизм вознаграждений — не одно и то же. В текущей официальной документации прямо указано, что узлы Firestarter не получают отдельных вознаграждений или выплат. Операторы узлов должны выполнять требование по владению токенами, проходить проверки соответствия и соблюдать условия эксплуатации, однако это не подтверждает, что узлы будут постоянно получать вознаграждения в PIPE в зависимости от объема хранения, пропускной способности или времени бесперебойной работы. Это различие важно при исследовании токена, поскольку оно напрямую влияет на оценку инвесторами спроса на токен и стоимости его удержания.
Официальная документация также отдельно описывает соответствие узлов требованиям, учет клиентских кредитов и опциональные политики казначейства. Если соответствующие транзакции фактически выполняются и раскрываются, казначейство может рассмотреть использование доходов протокола для поддержки PIPE через такие меры, как обратный выкуп, сжигание или усиленная поддержка LovePIPE. Однако эти действия являются опциональными. Публично закрепленного фиксированного процента распределения чистой выручки или автоматически исполняемой формулы не существует. Исследователям следует опираться на фактические записи об исполнении, а не рассматривать потенциальные меры как уже реализованный механизм сжигания токенов.
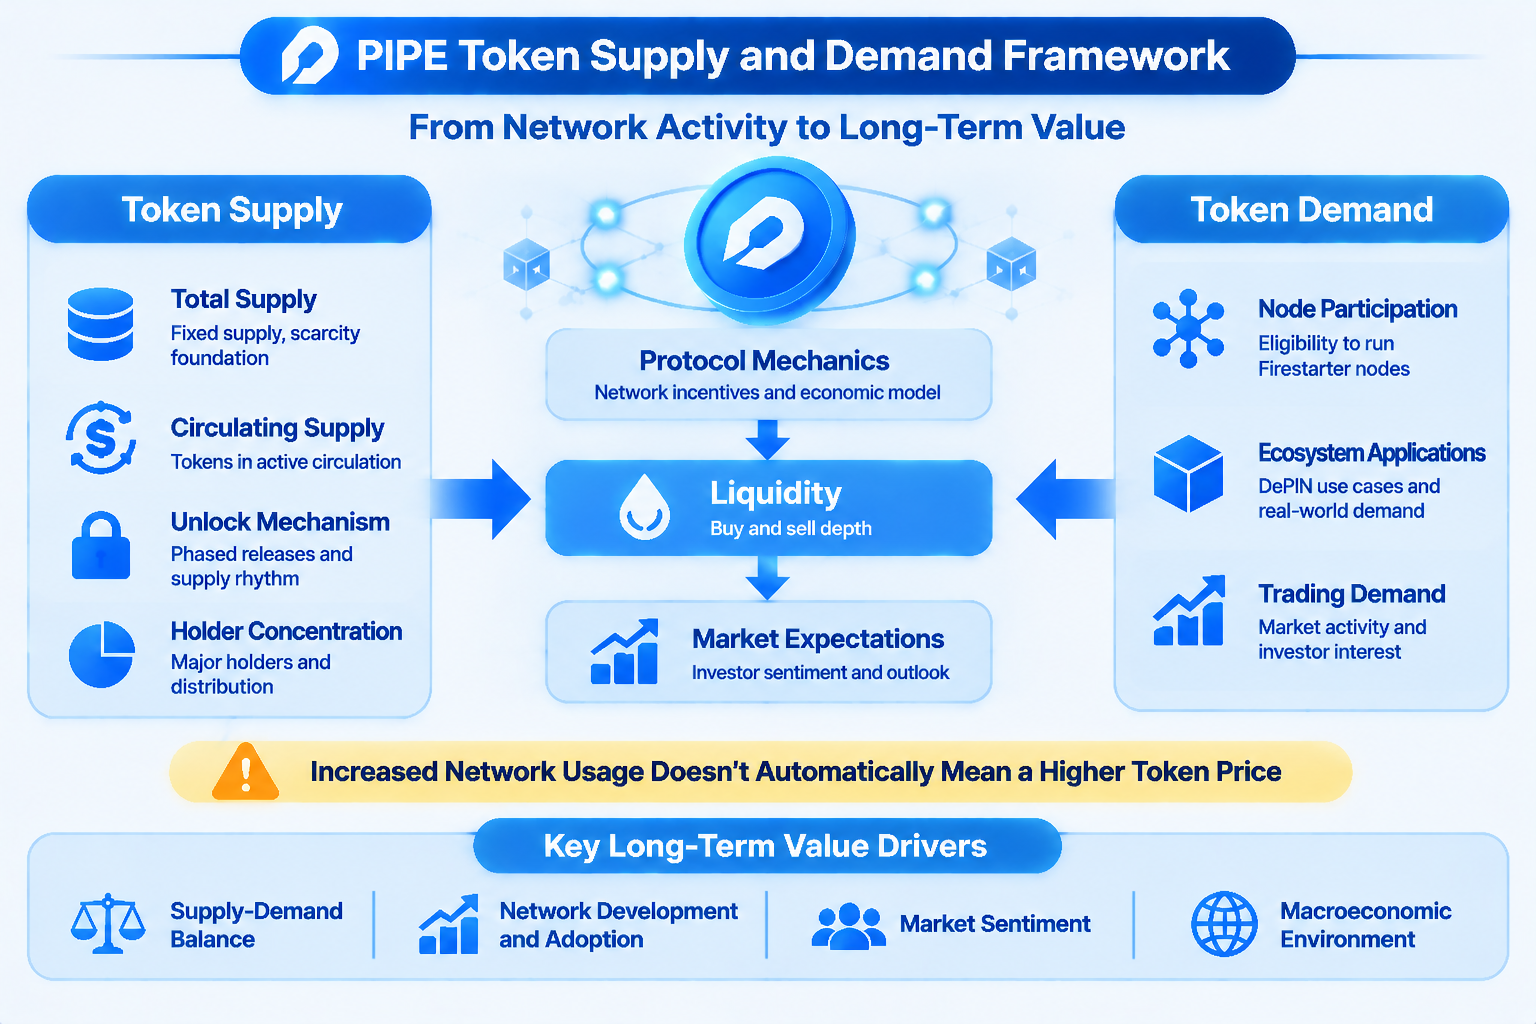
Структура спроса и предложения PIPE: как обращение токенов и рыночный спрос влияют на цену?
Структура предложения токенов является важной отправной точкой при оценке криптоактива. Инвесторам следует одновременно учитывать общий объем предложения, максимальный объем предложения, объем токенов в обращении, разблокированные токены и будущие графики разблокировки. Даже если объем токенов проекта в обращении относительно ограничен, масштабные разблокировки в будущем все равно могут повлиять на рынок вследствие потенциального изменения предложения.
Согласно данным, отображаемым на CoinMarketCap, максимальное предложение PIPE составляет 1 млрд токенов, а отображаемый объем в обращении — 100 млн токенов. Данные сторонних платформ могут меняться со временем, как и методология расчета объема токенов в обращении. Для формальной оценки или анализа предложения инвесторам следует дополнительно проверить официальную информацию проекта о токене, ончейн-данные и актуальный график разблокировки, а не полагаться только на одну страницу с рыночными данными.
Со стороны спроса важно различать спрос, связанный с использованием протокола, и спрос на рыночную торговлю. Спрос на использование протокола формируется за счет участия в сети, соответствия требованиям для узлов и других фактических вариантов применения. На спрос на рыночную торговлю могут влиять доступность на биржах, ожидания инвесторов, ликвидность и рыночные настроения. Эти два типа спроса могут влиять друг на друга, но их не следует смешивать. В частности, если клиенты используют USDC для покупки предоплаченных кредитов на хранение, без дополнительной проверки нельзя считать, что рост бизнеса по хранению будет приводить к спросу на покупку PIPE в фиксированной пропорции.
Как оценить потенциал долгосрочного накопления стоимости PIPE?
Накопление стоимости — один из наиболее часто упускаемых из виду аспектов исследования инфраструктурных токенов. У проекта могут быть пользователи, узлы и технологический продукт, однако это не означает, что вся выручка от деятельности будет поступать держателям токенов. Исследователям следует задать следующие вопросы: должны ли пользователи покупать или расходовать токен при использовании сервиса? Необходимо ли операторам узлов блокировать токен на длительный срок? Существует ли четкий реализованный механизм возврата доходов протокола к токену? Подтверждаются ли эти механизмы проверяемыми ончейн-записями или официальными раскрытиями?
Для PIPE к механизмам, которые можно подтвердить в настоящее время, относятся требование удержания LovePIPE для узлов Firestarter и процесс проверки соответствия узлов требованиям, описанный в официальной документации. В то же время текущая документация ясно указывает, что узлы не получают отдельных вознаграждений или выплат, а учет клиентских кредитов не является доходом узлов. Потенциальные меры казначейства, такие как обратный выкуп, сжигание или поддержка LovePIPE, являются опциональными политиками, и фиксированный коэффициент распределения выручки не установлен.
В результате долгосрочное накопление стоимости PIPE по-прежнему необходимо оценивать с учетом последующих изменений его механизмов и фактического исполнения. Если в будущем будут введены новые механизмы потребления токена, распределения доходов протокола или стимулирования узлов, исследователям следует проверить дату внедрения, масштаб и реальные данные по их применению. До этого потенциальные политики или экономические модели из исторических версий не следует рассматривать как окончательное подтверждение текущей стоимости токена.
Почему рыночную динамику PIPE следует анализировать вместе с ликвидностью и оценкой?
На цены криптоактивов влияют не только фундаментальные показатели проекта, но и глубина рынка и структура торговли. Для токенов с относительно небольшим объемом в обращении ограниченное количество заявок на покупку и продажу может усилить влияние отдельных сделок, из-за чего краткосрочные движения цены могут значительно отличаться от темпов изменения фундаментальных показателей проекта.
При анализе PIPE инвесторы могут одновременно отслеживать объем торгов, спреды между ценами покупки и продажи, глубину книги заявок, доступность на биржах и рыночную капитализацию токенов в обращении. Рост объема торгов может указывать на повышенное внимание рынка, однако крупные сделки все равно могут приводить к значительному проскальзыванию при ограниченной глубине рынка. С другой стороны, небольшой объем в обращении может создавать впечатление низкой рыночной капитализации токенов в обращении, тогда как при полностью разводненной оценке необходимо учитывать более широкий потенциальный объем предложения токенов.
Инвесторам также следует различать краткосрочную динамику цены и долгосрочную оценку стоимости. Быстрый рост цены может отражать переоценку рынком концепции проекта, а может быть результатом краткосрочных изменений ликвидности или концентрированной торговли спекулятивного капитала. Движения цены целесообразно включать в долгосрочный фундаментальный анализ только тогда, когда они подтверждаются использованием продукта, спросом клиентов, механизмами токена и структурой предложения.
Какие основные риски следует учитывать при инвестировании в PIPE?
Первый риск связан с исполнением проекта. Распределенная сеть хранения должна постоянно решать вопросы качества узлов, целостности данных, доступности сервиса и восстановления после сбоев. Даже при разумно спроектированной архитектуре фактическая работа может ограничиваться количеством узлов, их географическим распределением, подключением к сети и операционными возможностями.
Второй риск связан с экономикой токена. Для участия узлов необходимо удерживать определенный объем LovePIPE, однако текущие правила не предусматривают вознаграждений для отдельных узлов. Это означает, что участникам следует оценивать распределение капитала, волатильность цены токена и изменения требований к соответствию, а не просто предполагать, что ожидаемый доход узла компенсирует стоимость удержания токена. Будущие корректировки соответствующих параметров протокола также могут изменить спрос на участие с использованием токена.
Третий риск — рыночный. На цену PIPE могут влиять общие тенденции крипторынка, изменения ликвидности, разблокировки токенов, концентрация держателей и рыночные настроения. Для активов с относительно ограниченным объемом в обращении волатильность цены и проскальзывание при торговле могут быть более выраженными. Инвесторам следует избегать оценки стоимости актива только на основе роста цены за один день или краткосрочного объема торгов.
Последний риск связан с информацией и ожиданиями. В ранних описаниях Pipe Network акцентировались децентрализованные CDN-сервисы, периферийные узлы и более широкое видение инфраструктуры, тогда как текущая официальная документация основной сети сосредоточена на Pipe Storage и узлах Firestarter. При исследовании следует различать историческое видение, продукты, которые работают в настоящее время, и направления, которые могут развиваться в будущем. Это помогает избежать ошибочного восприятия дорожной карты или более ранней экономической модели как уже реализованной функции.
Как сформировать систему долгосрочного отслеживания PIPE?
Пользователи, которые хотят исследовать PIPE в долгосрочной перспективе, могут сформировать четыре направления наблюдения. Первое — развитие продукта, включая использование Pipe Storage клиентами, объем хранилища, пользовательский опыт и интеграции с приложениями. Второе — работа сети, включая допуск узлов, эффективную емкость, доступность, проверку целостности данных и показатели восстановления. Третье — механизмы токена, включая требования LovePIPE для соответствия условиям, структуру предложения, графики разблокировки и фактическое исполнение политик казначейства. Четвертое — рыночные условия, включая ликвидность, объем торгов, глубину книги заявок и изменения оценки.
Эти показатели следует анализировать вместе, а не изолированно. Например, увеличение числа узлов не обязательно указывает на рост спроса со стороны клиентов. Рост использования сервиса клиентами не обязательно создает пропорциональное увеличение спроса на покупку PIPE. Порог владения токеном может формировать спрос на участие, однако, если узлы не получают прямых вознаграждений, его экономический эффект все равно необходимо оценивать с учетом затрат на участие и последующих политик протокола.
Суть долгосрочного исследования заключается в постоянной проверке того, способны ли технологические возможности проекта преобразоваться в реальный спрос на его услуги и может ли механизм токена сформировать четкую и устойчивую экономическую связь по мере развития протокола. Для PIPE такой подход полезнее для понимания характеристик криптоактива, чем отслеживание отдельного движения цены.
Gate и PIPE: отправная точка для рыночной торговли и исследования проекта
Пользователи, желающие провести дальнейшее исследование PIPE, могут ознакомиться с материалами проекта, рыночными данными токена и торговой информацией Gate PIPE/USDT. В статье Gate Learn опубликовано введение в проект Pipe Network, которое поможет понять базовое позиционирование проекта. Официальную документацию Pipe Network также можно использовать для проверки текущей архитектуры хранения, требований к участию узлов и правил экономики токена.
Обратите внимание, что спотовая торговля PIPE означает участие в рынке токена. Она не является прямой покупкой услуг хранения Pipe Network, эксплуатацией узла или получением доходов протокола. Перед торговлей пользователям следует самостоятельно оценить предложение токена, ликвидность рынка, волатильность цены и фактический прогресс проекта в соответствии со своей устойчивостью к риску.
Часто задаваемые вопросы
Каким типом криптоактива является PIPE?
PIPE — токен экосистемы Pipe Network. Текущая официальная документация Pipe Network в основном посвящена распределенным сервисам хранения и механизму участия узлов Firestarter. PIPE связан с требованиями к соответствию узлов и экономическими механизмами экосистемы.
Является ли PIPE токеном DePIN?
Pipe Network организует ресурсы хранения через распределенные узлы, что придает проекту характеристики инфраструктурного проекта DePIN. PIPE — токен, связанный с этой экосистемой, однако его долгосрочную стоимость по-прежнему необходимо оценивать на основе фактической полезности, экономических механизмов и спроса сети.
Можно ли управлять узлом Pipe Network, просто удерживая PIPE?
Нет. В настоящее время для узлов Firestarter используется процесс допуска по приглашению. Кошельки узлов должны удерживать позицию LovePIPE, эквивалентную не менее чем 10 000 PIPE, а также пройти соответствующие проверки и соблюдать условия эксплуатации. Простое владение токеном не предоставляет право на участие узла автоматически.
Можно ли получать вознаграждения узла после стейкинга PIPE?
Согласно текущей официальной документации, отдельные узлы Firestarter не получают вознаграждений или прямых выплат. Требование к удержанию токенов для узла главным образом связано с условиями соответствия и участия в сети и не должно рассматриваться как механизм фиксированного дохода.
Приведет ли рост бизнеса Pipe Network к прямому увеличению спроса на PIPE?
Необязательно. Необходимо подтвердить, существует ли четкий механизм покупки, потребления или возврата стоимости между выручкой от услуг и токеном. Клиенты используют USDC для покупки предоплаченных кредитов на хранение, что не означает автоматического возникновения эквивалентного спроса на покупку PIPE.
Какие риски следует учитывать при торговле PIPE?
Инвесторам следует учитывать предложение токенов и разблокировки, ликвидность и глубину рынка, исполнение проекта, изменения правил участия узлов, механизмы накопления стоимости и общую волатильность крипторынка. Краткосрочная динамика цены не может заменить самостоятельное исследование проекта и механизмов его токена.