Для всех, кто пытается понять перспективы развития европейских финансовых рынков, важно различать Pontes и Appia. Проект ЕЦБ Pontes — это краткосрочное операционное направление для расчетов по транзакциям на основе DLT в деньгах центрального банка. Appia — долгосрочный архитектурный проект. Он должен определить, как в будущем будет выглядеть интегрированный европейский рынок токенизированных активов.
Дорожная карта Appia была опубликована 11 марта 2026 года. Евросистема планирует завершить аналитическую и практическую работу подготовкой концепции в 2028 году. Архитектура проекта пока намеренно остается открытой. Рассматриваются одно-сетевая, многосетевая и гибридная конфигурации.
Ключевые выводы
-
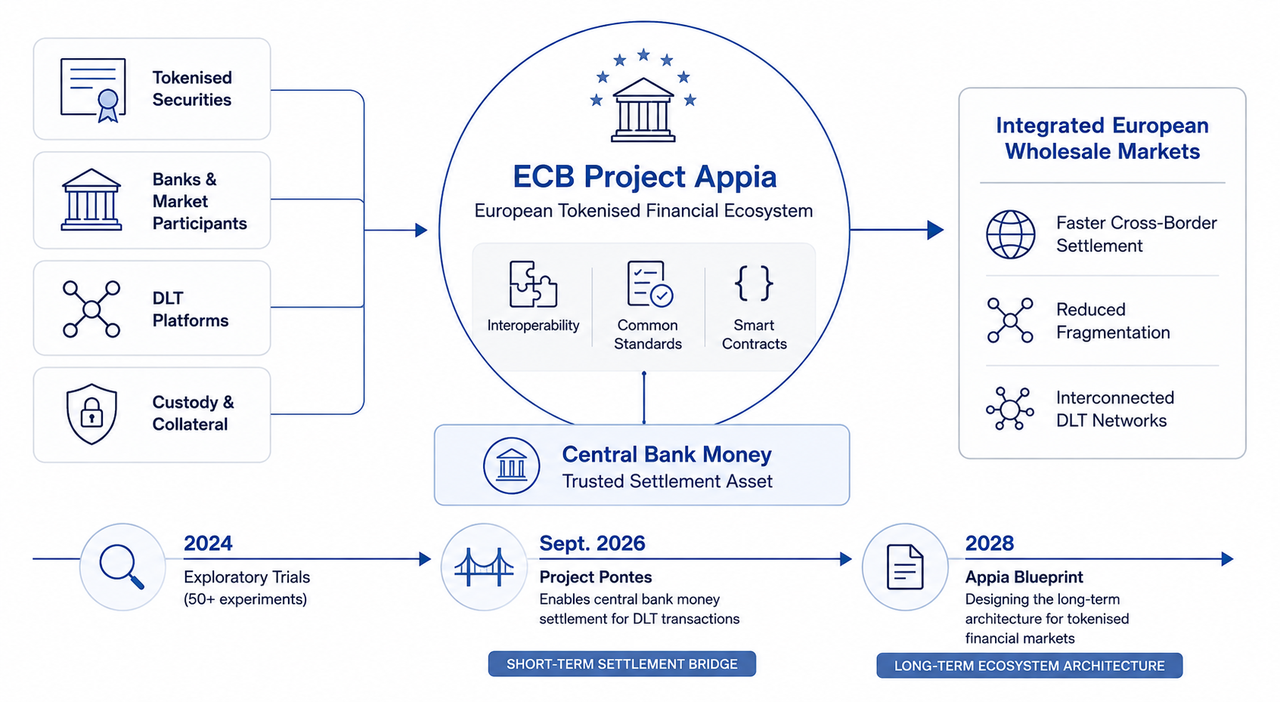
Проект ЕЦБ Appia представляет собой долгосрочную стратегию Евросистемы для европейских оптовых финансовых рынков токенизированных активов, включая инфраструктуру, совместимость, стандарты, расчеты, обеспечение, управление и регулирование.
-
Деньги центрального банка остаются основой модели. Цель заключается в том, чтобы обеспечить финансовые инновации без отказа от публичного расчетного актива, на котором строится современная денежная система.
-
Pontes и Appia являются взаимодополняющими инициативами. Pontes обеспечивает расчеты по DLT-транзакциям в деньгах центрального банка в ближайшей перспективе, а Appia формирует более широкую архитектуру будущих токенизированных рынков.
-
Appia не предполагает использование одного блокчейна в Европе. Евросистема изучает общий европейский реестр, несколько взаимосвязанных сетей и сочетания этих подходов.
-
Ожидается, что концепция Appia будет подготовлена в 2028 году с учетом консультаций с рынком, экспериментов и практического опыта эксплуатации Pontes.
Что представляет собой проект ЕЦБ Appia?
Инициатива Appia — стратегическая программа Евросистемы, в рамках которой изучается, как могут функционировать европейские оптовые финансовые рынки по мере того, как ценные бумаги, деньги и другие финансовые активы все чаще будут представлены в виде цифровых токенов.
Токенизация означает выпуск или представление актива в виде цифрового токена, обычно с использованием технологии распределенного реестра (DLT). Вместо того чтобы несколько учреждений вели отдельные записи и неоднократно сверяли их, DLT может позволить авторизованным участникам рынка работать с синхронизированными записями транзакций.
Это может иметь значение на протяжении всего жизненного цикла актива. Выпуск, торговля, расчеты, хранение, управление обеспечением и обслуживание активов в будущем смогут взаимодействовать более напрямую. Смарт-контракты смогут автоматически выполнять заранее определенные действия при соблюдении заданных условий. В обзоре Gate Learn, посвященном токенизации активов реального мира, показан общий принцип: токенизация меняет способы представления и передачи прав собственности или финансовых требований. Однако институциональные ценные бумаги предъявляют гораздо более строгие требования к правовой базе, расчетам и управлению.
Appia применяет эту идею именно к токенизированным оптовым финансовым рынкам. Это не новая розничная криптовалюта, не торговая платформа и не замена коммерческим банкам.
Инициатива основана на исследовательской работе Евросистемы, проводившейся с мая по ноябрь 2024 года. В рамках программы 64 участника провели более 50 испытаний и экспериментов с использованием новых технологий для расчетов в деньгах центрального банка на оптовом рынке. Результаты помогли сформировать двухуровневую стратегию Евросистемы, включающую Pontes и Appia.
Почему Европейский центральный банк хочет сделать деньги центрального банка основой системы
Токенизация облигации или ценной бумаги решает только одну часть задачи. За актив по-прежнему необходимо заплатить.
В современной финансовой системе крупные оптовые транзакции в конечном итоге могут рассчитываться в деньгах центрального банка. В отличие от частных денег, выпущенных коммерческими поставщиками расчетных услуг, такие деньги не подвергают участников кредитному риску расчетного провайдера в той же степени. Евросистема хочет сохранить эту денежную основу по мере перехода финансовой деятельности на DLT-платформы.
Эта цель связывает Appia с более широкой концепцией токенизированных финансов ЕЦБ: цифровые инновации могут изменить технологическую инфраструктуру, но Евросистема не хочет, чтобы токенизированные рынки утратили связь с расчетами в деньгах центрального банка.
Это имеет последствия, выходящие за рамки отдельных сделок. Деньги центрального банка поддерживают бесперебойное функционирование платежных систем, проведение денежно-кредитной политики и финансовую стабильность. Если европейские оптовые рынки в конечном итоге разделятся между многочисленными несовместимыми DLT-сетями, использующими разные расчетные активы, ликвидность и обеспечение могут оказаться фрагментированными, а не более эффективными.
Поэтому Appia частично представляет собой проект по интеграции. Евросистема стремится внедрить общие стандарты и совместимую инфраструктуру, чтобы снизить барьеры для входа, поддержать конкуренцию и упростить трансграничные транзакции, не вынуждая каждого участника рынка использовать одну и ту же технологическую платформу.
Как технология распределенного реестра может вписаться в Appia
Один из главных нерешенных вопросов Appia связан с архитектурой самой сети.
В будущей европейской экосистеме токенизированных финансов теоретически может использоваться единая общая сеть, выступающая базовой инфраструктурой. В качестве альтернативы финансовые учреждения и рыночные инфраструктуры могут работать в нескольких взаимосвязанных сетях, а стандарты совместимости позволят перемещать активы и деньги между ними.
Возможна также гибридная структура.
Евросистема пока не выбрала один из вариантов, поскольку каждый из них предполагает определенные компромиссы. Общая инфраструктура может упростить стандартизацию и обеспечение совместимости. Несколько сетей способны поддержать конкуренцию, технологическое разнообразие и устойчивость, но при этом создадут более высокую потребность в общих технических стандартах и механизмах безопасной передачи активов между DLT-платформами.
Appia изучит эти альтернативы с учетом рыночных условий, технологий, регулирования и геополитических факторов. Еще одним фактором станет европейское управление, поскольку одна из целей проекта заключается в укреплении стратегической автономии Европы и ее устойчивости при сохранении значимости евро в качестве международной валюты.
Pontes и Appia: две части единой стратегии
Pontes и Appia решают разные задачи, рассчитанные на разные временные горизонты.
| Область |
Pontes |
Appia |
| Основная роль |
Расчеты в ближайшей перспективе |
Проектирование долгосрочной экосистемы |
| Фокус |
Связь активности DLT с деньгами центрального банка |
Проектирование интегрированной европейской экосистемы токенизированных финансов |
| Инфраструктура |
Связывает рыночные DLT-платформы с TARGET Services и развивает возможности Евросистемы в сфере DLT |
Изучает возможные архитектуры будущих сетей, стандарты и управление |
| Первоначальный этап |
Запуск в сентябре 2026 года |
Публикация дорожной карты в марте 2026 года |
| Долгосрочный этап |
Постепенное расширение после запуска |
Подготовка концепции ожидается в 2028 году |
| Взаимосвязь |
Формирует практический опыт для Appia |
Помогает определить будущие улучшения Pontes |
Запуск Pontes запланирован на сентябрь 2026 года. Система свяжет рыночные DLT-платформы с TARGET Services Евросистемы и позволит рассчитывать денежную часть соответствующих токенизированных транзакций в деньгах центрального банка. В дальнейшем для Pontes планируется увеличить часы работы, расширить возможности программирования и со временем обеспечить работу в режиме 24/7.
Appia использует результаты этой практической работы и определяет, что должно произойти дальше. Взаимосвязь работает и в обратную сторону: аналитические выводы Appia могут постепенно влиять на развитие Pontes.
Именно поэтому двухуровневая структура имеет большое значение. Европе не нужно ждать полного определения долгосрочной архитектуры, прежде чем участники рынка смогут проводить DLT-транзакции с использованием денег центрального банка.
Дорожная карта Appia и концепция 2028 года
Дорожная карта Appia объединяет аналитические исследования, практические эксперименты и сотрудничество между Евросистемой, государственными органами, регуляторами, законодателями и участниками рынка.
Ее содержание выходит далеко за рамки технологий расчетов. ЕЦБ определил такие направления, как технические стандарты и совместимость, токенизированные активы, проведение денежно-кредитной политики, управление обеспечением, инфраструктура для токенизированных денег центрального банка, трансграничное взаимодействие, правовые и регуляторные основы, управление и устойчивость.
Планируемая на 2028 год концепция не будет простой спецификацией одного блокчейна ЕЦБ. Она должна содержать выводы, рекомендации и принципы для интегрированной экосистемы, а также прояснить роль Евросистемы в этой экосистеме.
Это различие важно, поскольку архитектура остается ориентированной на рынок и одновременно формируемой государственным сектором. Банки, инфраструктуры рынка ценных бумаг, хранители и другие поставщики услуг продолжат разрабатывать финансовые продукты и сервисы. Роль Евросистемы сосредоточена на денежной основе, инфраструктурных вопросах, общих стандартах и условиях, способных поддержать интегрированный рынок.
Почему Appia выходит за рамки токенизированных расчетов
Если перевести на DLT только этап расчетов, оставив все остальные элементы среды ценных бумаг фрагментированными, потенциал токенизации будет реализован лишь частично.
Поэтому Appia рассматривает экосистему полного цикла. Токенизированный актив может проходить через выпуск, торговлю, клиринг или сопоставление сделок, расчеты, хранение, использование в качестве обеспечения и обслуживание. Если для этих этапов требуются несовместимые системы и постоянная сверка данных, простая запись актива в распределенном реестре автоматически не повысит эффективность.
Смарт-контракты в будущем смогут автоматизировать некоторые взаимодействия между этими этапами. Например, транзакцию можно структурировать так, чтобы актив перемещался только при возможности проведения соответствующего платежа. Это позволит снизить риск потери основной суммы за счет механизмов поставки против платежа. Программируемость также может повлиять на процессы управления обеспечением и другие условные финансовые операции.
Особое значение здесь имеет роль смарт-контрактов в операциях центрального банка. Токенизированные деньги центрального банка в будущем смогут программно взаимодействовать с токенизированными ценными бумагами и при этом работать в рамках денежно-кредитной политики, правовых норм и механизмов контроля рисков.
Однако автоматизация не устраняет необходимость в управлении. По-прежнему важны юридическая исполнимость, кибербезопасность, конфиденциальность, операционная устойчивость, совместимость и распределение ответственности в случае сбоя.
Appia, цифровой евро и пилотный режим ЕС для DLT
Appia не следует путать с цифровым евро.
Цифровой евро в первую очередь представляет собой инициативу в сфере розничных денег центрального банка, предназначенную для платежей физических лиц и компаний. Appia сосредоточена на оптовых финансовых рынках, где банки, финансовые учреждения и рыночные инфраструктуры проводят расчеты по ценным бумагам и другим крупным транзакциям.
Пилотный режим ЕС для DLT также имеет другую цель. Он создает регуляторную основу, в рамках которой определенные рыночные инфраструктуры на базе DLT могут работать на установленных условиях. Appia рассматривает более широкий вопрос о том, как европейские токенизированные финансы в конечном итоге смогут объединить различные технологии, рынки и государственную инфраструктуру.
Эти взаимодополняющие инициативы показывают, что цифровые инновации в Европе развиваются сразу на нескольких уровнях: в сфере розничных платежей, оптовых расчетов, инфраструктуры ценных бумаг и регулирования.
Почему Appia важна для европейских финансовых рынков
Европейские финансовые рынки по-прежнему разделены между национальными системами, правовыми режимами и инфраструктурами посттрейдингового обслуживания. Токенизация может воспроизвести эту фрагментацию, если отдельные DLT-платформы будут развиваться как изолированные сети.
Appia стремится решить эту проблему до того, как такие изолированные системы станут постоянными.
Общие стандарты могут упростить взаимодействие токенизированной ценной бумаги, выпущенной в одной инфраструктуре, с услугами хранения, расчетов или управления обеспечением в другой. Трансграничные оптовые финансовые операции могут стать быстрее и проще с операционной точки зрения, если учреждениям не придется проводить столько разрозненных процедур сверки.
Существует и стратегический аспект. Евросистема заявляет, что Appia должна поддержать европейский контроль над базовой финансовой инфраструктурой, повысить устойчивость и сохранить международную значимость евро. Это цели, а не гарантированные результаты. Их достижение будет зависеть от принятия рынком, регулирования, технической совместимости и сотрудничества в рамках Европейского союза.
Для практического сравнения категория RWA-рынка на Gate.com показывает, как тематика активов, связанная с блокчейном, уже представлена на публичных криптовалютных рынках. Appia работает на совершенно другом уровне. Речь идет об институциональной инфраструктуре, в рамках которой токенизированные финансовые активы и деньги центрального банка в будущем смогут взаимодействовать в европейской оптовой системе.
Что может ограничить проект Appia?
Appia представляет собой дорожную карту, а не готовую инфраструктуру.
Техническая совместимость остается сложной задачей, если DLT-сети используют разные форматы токенов, среды смарт-контрактов и правила управления. Даже технически работоспособная конструкция может столкнуться с правовыми барьерами в разных юрисдикциях.
Существуют и политические компромиссы. Снижение барьеров может поддержать конкуренцию, но открытый доступ должен сочетаться с финансовой стабильностью и мерами операционной защиты. Единая сеть может упростить совместимость, но создать риски чрезмерной концентрации. Несколько взаимосвязанных сетей способны повысить разнообразие, одновременно усложнив координацию.
Существующая финансовая инфраструктура также не исчезнет за одну ночь. TARGET Services, депозитарии ценных бумаг, платежные системы и устоявшиеся рыночные процессы продолжают выполнять важные функции. Поэтому Appia правильнее понимать как постепенную попытку определить, каким образом современная финансовая система и будущие токенизированные рынки смогут объединиться.
Заключение
Проект ЕЦБ Appia представляет собой долгосрочную основу Евросистемы для определения принципов построения европейской экосистемы токенизированных финансов. Его центральная идея проста: финансовые активы и инфраструктура могут стать более программируемыми и распределенными, но деньги центрального банка должны продолжать выполнять роль надежной расчетной основы.
Pontes решает ближайшую задачу, обеспечивая расчеты по транзакциям на основе DLT в деньгах центрального банка. Appia смотрит дальше и рассматривает полную архитектуру токенизированных оптовых финансов, включая совместимость, стандарты, обеспечение, денежно-кредитную политику, управление, регулирование и трансграничное взаимодействие.
Ожидаемая в 2028 году концепция должна сделать это видение более конкретным. До этого момента Appia остается намеренно исследовательским проектом. Итоговая европейская экосистема может использовать одну общую сеть, несколько взаимосвязанных DLT-сетей или сочетание этих подходов. Для Евросистемы важно, чтобы цифровые инновации усиливали интеграцию, а не создавали новый уровень фрагментированной финансовой инфраструктуры.
Часто задаваемые вопросы
Что представляет собой проект ЕЦБ Appia?
Проект ЕЦБ Appia — это долгосрочная инициатива Евросистемы по проектированию интегрированной европейской экосистемы токенизированных финансов. В рамках проекта изучаются инфраструктура, совместимость, стандарты, управление и способы сохранения денег центрального банка в качестве расчетной основы для оптовых финансовых рынков.
Когда будет запущен проект Appia?
Appia не будет запущена как единая операционная платформа в определенную дату. Дорожная карта проекта была опубликована 11 марта 2026 года, а Евросистема планирует подготовить концепцию Appia в 2028 году.
В чем разница между Pontes и Appia?
Pontes представляет собой краткосрочное операционное решение для расчетов по транзакциям на основе DLT в деньгах центрального банка. Appia разрабатывает долгосрочную архитектуру европейских токенизированных финансов. Опыт Pontes будет использоваться в работе над Appia, а выводы Appia помогут определить дальнейшее развитие Pontes.
Является ли проект Appia цифровым евро?
Нет. Appia сосредоточена на оптовых токенизированных финансовых рынках и инфраструктуре. Цифровой евро в первую очередь относится к розничным деньгам центрального банка и повседневным цифровым платежам.
Будет ли Appia использовать один блокчейн?
Это пока не решено. Евросистема изучает единую общую сеть, несколько взаимосвязанных DLT-сетей и сочетания этих вариантов. Итоговый подход будет зависеть от технологических, регуляторных, рыночных и более широких экономических условий.
Почему деньги центрального банка важны для Appia?
Деньги центрального банка обеспечивают общий публичный расчетный актив и не несут кредитного риска, связанного с частным эмитентом. Евросистема хочет сохранить эту денежную основу даже в том случае, если ценные бумаги, обеспечение и другие виды оптовой финансовой деятельности будут все активнее переходить на инфраструктуру на базе DLT.