Токенизированные ETF с кредитным плечом объединяют рыночную экспозицию традиционных биржевых фондов со способами торговли цифровыми активами, предлагая инвесторам формат продукта, который охватывает традиционные финансовые и криптовалютные рынки. Например, Direxion Daily MSCI South Korea Bull 3X Shares (KORU) предоставляет увеличенную экспозицию к рынку акций Южной Кореи и использует несколько механизмов, связанных с ежедневным сбросом доходности, хранением базовых активов, выпуском токенов и ликвидностью торговой платформы. Чтобы понять особенности токенизированных ETF с кредитным плечом, недостаточно сосредоточиться только на ценах токенов или удобстве торговли. Инвесторам также необходимо различать базовый фонд и токенизированный продукт, а также учитывать, что кредитное плечо, волатильность рынка и юридическая структура могут влиять на результаты инвестирования.
Ключевые выводы
-
Токенизированные ETF переносят экономическую экспозицию традиционных финансовых продуктов в среду торговли цифровыми активами, однако токены не обязательно подтверждают прямое владение базовыми ценными бумагами
-
KORU стремится обеспечить 300% дневной доходности индекса MSCI Korea 25/50, а не доходность, в три раза превышающую совокупный рост индекса за любой период владения
-
Токенизация меняет способы доступа к активам, их торговли и расчетов по сделкам. Она не устраняет автоматически риски, связанные с кредитным плечом, ликвидностью или базовым рынком
-
При оценке таких продуктов инвесторам следует учитывать механизмы работы базового фонда, условия выпуска и хранения токенов, правила торговли и условия погашения
Почему традиционные ETF и рынки цифровых активов начинают сближаться
Биржевые инвестиционные фонды (ETF) широко используются на традиционных финансовых рынках. Обычно они предоставляют инвесторам экспозицию к индексу, отрасли, классу активов или определенной инвестиционной стратегии за счет владения ценными бумагами, использования деривативов или применения других инвестиционных подходов. По сравнению с прямой покупкой набора акций ETF объединяют связанные портфели или стратегии в паи фонда, которыми можно торговать на биржах. Благодаря этому инвесторы получают доступ к рынкам через относительно стандартизированный инструмент.
По мере развития блокчейн-инфраструктуры и рынков цифровых активов появляется все больше связей между традиционными финансовыми продуктами и цифровыми активами. Токенизированные финансовые продукты стремятся представить экономические интересы, связанные с определенными ценными бумагами или финансовыми инструментами, в виде цифровых токенов и соответствующих юридических конструкций. Токены могут торговаться на поддерживающих этот продукт рынках цифровых активов, а некоторые продукты также могут предусматривать переводы в блокчейне или запросы на конвертацию при соблюдении определенных условий. Такая структура создает новые каналы доступа к традиционным финансовым активам, однако конкретные права по-прежнему зависят от эмитента, юридической документации, условий хранения активов и применимых правил.
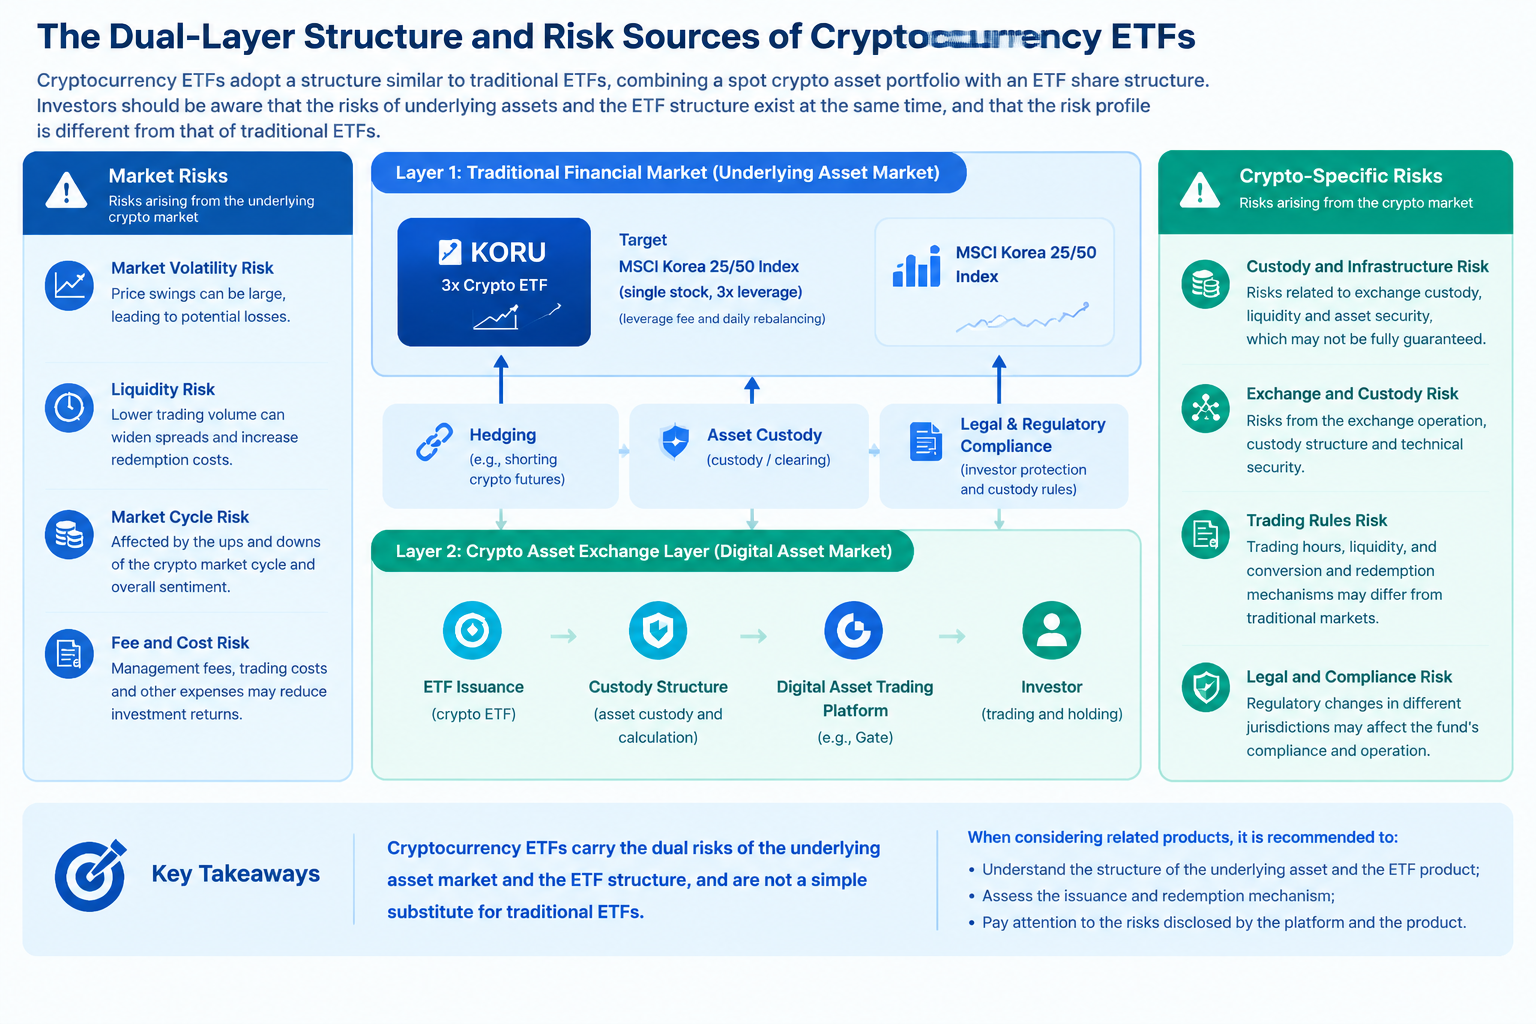
Токенизированные ETF с кредитным плечом представляют собой заметную категорию в рамках этой тенденции, поскольку объединяют два различных механизма. С одной стороны, базовый фонд использует стратегию с кредитным плечом, чтобы стремиться к увеличенной доходности за определенный период по сравнению с эталонным индексом. С другой стороны, токенизированная структура меняет способ хранения и торговли связанным продуктом на рынках цифровых активов. Поэтому инвесторам необходимо понимать два уровня: как базовый финансовый продукт формирует доходность и как токенизированный формат переносит или отражает эту доходность. Анализа только одного уровня недостаточно для полноценного понимания рисков продукта.
Что такое ETF с кредитным плечом 3x на рынок акций Южной Кореи?
Direxion Daily MSCI South Korea Bull 3X Shares — это ETF с кредитным плечом, зарегистрированный на рынке США под тикером KORU. Его инвестиционная цель до вычета комиссий и расходов заключается в достижении 300% дневной доходности индекса MSCI Korea 25/50. Индекс отражает динамику соответствующих компаний, акции которых котируются на рынке Южной Кореи и соответствуют правилам индекса. KORU предоставляет увеличенную дневную рыночную экспозицию с помощью финансовых инструментов и соответствующих инвестиционных стратегий. Фонд не гарантирует достижение своей инвестиционной цели, а фактические результаты также могут зависеть от комиссий, торговых издержек и рыночных условий.
При изучении KORU важно прежде всего различать «дневное плечо 3x» и «долгосрочное плечо 3x». Если эталонный индекс вырастет на 1% за торговый день, фонд, ориентированный на трехкратную дневную доходность, может вырасти примерно на 3% при упрощенном сценарии без учета комиссий и других отклонений. Если индекс снизится за этот день на 1%, целевая доходность фонда может составить примерно −3%. Эта цель относится к результату за один торговый день. Она не означает, что владение фондом в течение недели, месяца или более длительного периода принесет доходность, в три раза превышающую совокупную доходность индекса за тот же период.
Цель по дневному кредитному плечу означает, что фонду необходимо корректировать свою экспозицию по мере изменения рыночных условий. По мере ежедневного накопления прибыли и убытков эффект сложного процента может влиять на итоговый результат. В частности, на фоне повторяющихся резких колебаний рынка фонд с кредитным плечом может понести существенные убытки из-за последовательности дневных доходностей, даже если итоговое значение индекса окажется близким к исходному уровню. Поэтому при оценке такого продукта инвесторам следует учитывать не только свое мнение о направлении движения рынка акций Южной Кореи, но и уровень волатильности в течение периода владения, сам период владения и механизм ежедневного сброса.
Рынок акций Южной Кореи также имеет собственные отраслевые и структурные особенности. На динамику индекса могут одновременно влиять крупные компании, акции которых котируются на бирже, циклы технологической отрасли, экспортный спрос, глобальные потоки капитала, колебания валютных курсов и макроэкономическая политика. ETF с кредитным плечом увеличивают дневные прибыли и убытки по своим эталонным индексам, но не устраняют неопределенность, связанную с этими факторами. Прежде чем определять, подходит ли инвестору стратегия с кредитным плечом, следует понять источники риска базового индекса.
От KORU к токенизированным ETF с кредитным плечом: два уровня рыночной экспозиции
Традиционные ETF с кредитным плечом и токенизированные ETF с кредитным плечом — это не просто взаимозаменяемые тикеры. KORU — традиционный ETF с кредитным плечом 3x, предлагаемый Direxion. Фонд стремится до вычета комиссий и расходов обеспечить 300% дневной доходности индекса MSCI Korea 25/50. Эта цель относится к дневной, а не к совокупной доходности за длительный период. Ежедневный сброс, рыночная волатильность и последовательность начисления доходностей могут влиять на долгосрочный результат. Поэтому для понимания токенизированных ETF с кредитным плечом инвесторам сначала необходимо определить инвестиционную цель и механизм расчета доходности базового финансового инструмента, а не оценивать его долгосрочную доходность только по значению кредитного плеча в названии продукта.
Токенизированные ETF с кредитным плечом дополняют базовую финансовую экспозицию токенизированной структурой. Эмитенты могут предоставлять держателям токенов экономическую экспозицию, связанную с определенным финансовым инструментом, за счет владения базовыми ценными бумагами, механизмов хранения активов или других договорных конструкций. Юридическая структура, способ обеспечения активами, условия погашения и права держателей могут различаться у разных продуктов. Сам факт связи продукта с традиционным ETF не означает, что оба продукта предоставляют одинаковое право собственности на активы или одинаковые юридические права.
Токенизированная структура также включает выпуск и сжигание токенов, хранение активов, записи о торговых операциях и возможные процессы конвертации. Кроме того, на рыночную цену токена могут влиять спрос и предложение, ликвидность, правила торговли и ожидания инвесторов. Даже если продукт предназначен для отражения экономической динамики базового финансового инструмента, его торговая цена в отдельные периоды может отклоняться от последней доступной котировки базового ETF. В частности, когда базовый рынок закрыт, а торговля токеном продолжается, новые рыночные ожидания могут сначала отражаться в котировках токена. Однако это не означает, что такие котировки обязательно равны справедливой стоимости базовых активов в реальном времени.
Поэтому при анализе токенизированных ETF с кредитным плечом инвесторам следует отдельно оценивать базовый инвестиционный механизм и токенизированную структуру. Первый определяет рыночную волатильность, риски ежедневного сброса кредитного плеча и сложного процента. Вторая определяет, как соответствующая экономическая экспозиция выпускается, хранится и торгуется, а также какие права имеют держатели и какие правила к ним применяются. Оба уровня риска могут существовать одновременно и не исчезают автоматически только потому, что формат торговли стал цифровым. Инвесторам следует оценивать фактические риски продукта и подходящие варианты его использования на основе официальной документации, условий обеспечения активами, механизмов ценообразования и условий выхода из позиции.
Какие изменения вносит токенизация?
Самое очевидное изменение, которое вносят токенизированные финансовые продукты, заключается в изменении способа доступа инвесторов к финансовым продуктам. На традиционных рынках для покупки и продажи ETF обычно требуются соответствующие требованиям счета для торговли ценными бумагами и брокерские услуги. Токенизированные продукты могут, напротив, предоставлять доступ к торговле через поддерживающие их платформы цифровых активов, а также поддерживать хранение в цифровых кошельках или переводы в блокчейне при определенных условиях. Такая модель может расширить каналы распространения финансовых продуктов, однако фактическая доступность по-прежнему зависит от юрисдикции, соответствия инвестора установленным требованиям, условий выпуска и объема поддержки со стороны платформы.
Еще одно изменение связано с торговыми часами и механизмами формирования цены. Торговля традиционными ETF обычно зависит от часов работы бирж, графика праздничных дней и торговых систем, тогда как платформы цифровых активов могут предлагать более продолжительные торговые часы или даже круглосуточную торговлю. Это не означает, что рынки базовых ценных бумаг открыты постоянно, и не означает, что токены обладают одинаковой ликвидностью в любой период. Когда традиционные рынки закрыты, торговые цены токенов в большей степени могут отражать изменения спроса и предложения, новую информацию и ожидания участников цифровых рынков.
Кроме того, блокчейн-технологии могут обеспечивать проверяемые записи о переводах и совместимость с цифровыми кошельками и другой инфраструктурой в блокчейне. Однако наличие записей в блокчейне не означает, что вся информация о базовых активах автоматически проверена. Это также не означает, что держатели токенов напрямую зарегистрированы в качестве акционеров базовых ценных бумаг. Обеспечение активами, их хранение и погашение по-прежнему должны подтверждаться соответствующей юридической документацией, операционными процессами и институциональными механизмами.
Поэтому токенизацию правильнее рассматривать как дополнительный способ доступа к финансовым продуктам и их распространения, а не как полную замену традиционной финансовой системе. Она может повысить удобство торговли и цифровую интеграцию, однако фактические риски продукта по-прежнему зависят от базовых активов, стратегии с кредитным плечом, структуры выпуска, ликвидности рынка и прав, которыми держатели действительно могут воспользоваться.
Ключевые риски, которые необходимо понимать инвесторам
Первая категория рисков связана с базовым ETF с кредитным плечом. Цель, предусматривающая дневное плечо 3x, увеличивает дневные колебания эталонного индекса, а сложный процент по дневным доходностям может привести к тому, что долгосрочная доходность будет отличаться от трехкратной совокупной доходности индекса. Значительная волатильность рынка, частые развороты направления движения или более длительный период владения могут изменить итоговый результат. Инвесторам не следует считать, что ETF с кредитным плечом обязательно обеспечит желаемую доходность только на основании их долгосрочного взгляда на направление движения рынка акций Южной Кореи.
Вторая категория рисков связана с токенизированной структурой. Держателям токенов необходимо понимать, кто является эмитентом, кто хранит базовые ценные бумаги, какие обязанности несет хранитель, как проверяется обеспечение активами и при каких условиях можно запросить погашение или конвертацию. Если юридическая документация определяет токен как конкретное договорное право или сертификат на ценную бумагу, права держателя следует определять в соответствии с этим описанием, а не напрямую распространять на него все права держателей традиционных ETF.
Третья категория — торговые риски и риски ликвидности. Котировки, глубина стакана и цены исполнения на платформах цифровых активов могут отличаться от показателей традиционных бирж. Когда базовый рынок закрыт, токены могут продолжать торговаться, однако последняя доступная справочная цена базового актива может уже устареть. В периоды быстрых рыночных движений, недостаточной глубины рынка или операционных ограничений платформы инвесторы могут столкнуться с увеличением спреда между ценами покупки и продажи, отклонением цены или невозможностью исполнить сделку по ожидаемой цене.
Четвертая категория рисков связана с правилами, технологиями и операционной деятельностью. На условия выпуска и хранения токенов могут влиять юрисдикция, соответствие инвестора установленным требованиям, ограничения на переводы, кибербезопасность и правила платформы. Даже если продукт обеспечен базовыми активами, это не означает, что погашение будет доступно немедленно при любых обстоятельствах или что каждая торговая платформа сможет предоставить одинаковые услуги торговли и конвертации. Инвесторам следует изучить применимые условия и подтвердить доступность продукта, а также конкретные ограничения своих прав.
Как сформировать более полную систему оценки
При анализе токенизированных ETF с кредитным плечом инвесторы могут начать с базового финансового продукта. Им следует проверить индекс, который отслеживает фонд, размер кредитного плеча, целевой период сброса, структуру комиссий и основные инвестиционные риски. Для дневных ETF с кредитным плечом 3x, таких как KORU, особенно важно понимать, что цель относится к дневной доходности, а также оценивать влияние волатильности и сложного процента на результат при разных периодах владения.
Затем инвесторам следует отдельно оценить юридическую и операционную структуру токенизированного продукта. Необходимо подтвердить сведения об эмитенте, способе обеспечения базовыми активами, условиях хранения, правилах перевода токенов, условиях погашения и возможных ограничениях, связанных с соответствием требованиям. Для одного и того же базового финансового продукта могут использоваться разные структуры токенизации. Поэтому инвесторам не следует считать свои права и риски одинаковыми только потому, что названия продуктов или тикеры похожи.
Третий шаг — изучить фактические условия торговли. На реальный опыт торговли могут влиять достаточность ликвидности на платформе, организация торговых часов, данные, используемые для справочных цен, порядок формирования котировок при закрытом рынке и ограничения, действующие в нестандартных рыночных условиях. Инвесторам также следует подтвердить, торгуют ли они спотовыми токенами, традиционными ценными бумагами или контрактами с использованием маржинальной или деривативной структуры, поскольку механизмы формирования прибыли и убытка у этих продуктов различаются.
Наконец, риски продукта следует рассматривать с учетом индивидуальных инвестиционных целей. Инструменты с кредитным плечом могут подходить для определенных торговых стратегий инвесторам, обладающим необходимыми знаниями и способным переносить значительную волатильность. Однако такие инструменты не следует считать подходящими для широкого круга долгосрочных инвесторов только потому, что на краткосрочных рынках они могут демонстрировать значительный рост. Полная оценка должна учитывать мнение инвестора о базовом рынке, период владения, управление капиталом, потребности в ликвидности и максимальный потенциальный убыток.
Gate и токенизированные ETF с кредитным плечом: экспозиция к традиционным рынкам и торговля цифровыми активами
Токенизированные ETF с кредитным плечом связывают экспозицию к традиционным финансовым рынкам с форматами торговли цифровыми активами, однако их конкретная структура зависит от условий выпуска, базовых активов или экономической экспозиции, механизмов ценообразования и прав держателей. Для изучения таких продуктов необходимо понимать как механизмы формирования доходности традиционных ETF с кредитным плечом, так и различия в торговле, ликвидности и юридических структурах, которые могут возникать в токенизированном формате. Связанные с ними страницы продуктов и торговли Gate предоставляют пользователям возможности для дальнейшего изучения этих рынков, однако взаимосвязь между разными продуктами по-прежнему следует определять на основании их официальных описаний.
Пользователи, заинтересованные в рынке акций Южной Кореи, могут перейти на торговую страницу Gate KORUG/USDT, чтобы ознакомиться с рыночными котировками и другой информацией о торговле этой парой. При этом KORU — традиционный ETF с кредитным плечом 3x, предлагаемый Direxion. Фонд стремится до вычета комиссий и расходов обеспечить 300% дневной доходности индекса MSCI Korea 25/50. Эта цель относится к дневной доходности и не означает, что владение фондом в течение недели, месяца или года принесет доходность, в три раза превышающую совокупную доходность индекса за тот же период. Ежедневный сброс, рыночная волатильность и последовательность начисления доходностей могут влиять на долгосрочный результат. Поэтому при анализе связанных торговых продуктов инвесторам следует учитывать динамику базового рынка и проверять структуру фактически торгуемого актива. Не следует считать, что KORU и KORUG являются одним и тем же активом или имеют одинаковый механизм формирования доходности только потому, что их названия похожи.
Токенизированные продукты также могут создавать отдельные проблемы с формированием цены, не зависящие от динамики базового индекса. Традиционные ETF обычно подчиняются ограничениям торговых часов, тогда как условия торговли на рынках цифровых активов могут отличаться. Когда базовый рынок закрыт, на цифровых рынках могут формироваться новые котировки под влиянием спроса и предложения, ликвидности и ожиданий инвесторов. Поэтому рыночная цена токенизированного продукта не всегда совпадает со справочной ценой базового ETF. При работе с токенизированными ETF с кредитным плечом инвесторам необходимо отдельно оценивать механизм кредитного плеча базового актива и собственную структуру ценообразования и торговли токена. Динамику индекса, доходность традиционного ETF и изменение цен цифровых торговых пар не следует считать одним и тем же показателем.
Введение продукта gStocks на Gate может служить справочным материалом для изучения токенизации традиционных финансовых активов. Пользователи также могут ознакомиться с введением в продукт Gate ETF, чтобы получить информацию и сведения о рисках, связанных с ETF-продуктами платформы. Однако токенизированные продукты gStocks, традиционные ETF с кредитным плечом, токенизированные ETF с кредитным плечом и продукты с кредитным плечом, предлагаемые Gate, не следует считать одинаковыми по структуре только потому, что в их названиях присутствуют слова «ценные бумаги» или «ETF». Чтобы определить, является ли конкретный продукт токенизированным ETF с кредитным плечом, необходимо изучить его официальную документацию, включая сведения о связи с базовым активом, механизме кредитного плеча, условиях обеспечения активами и правах держателей.
В целом соответствующие продукты следует оценивать на трех уровнях. Во-первых, необходимо анализировать базовый рынок, цели по доходности и риски сложного процента у традиционных ETF с кредитным плечом. Во-вторых, следует проверять структуру выпуска, механизм ценообразования, правила торговли и связанные права держателей токенизированных продуктов. Наконец, необходимо изучить правила и раскрытие информации Gate для конкретного торгового продукта, а также оценить ликвидность, отклонения цены и условия выхода из позиции. Раздельный анализ рыночных ожиданий, структуры продукта и торговой среды помогает точнее понять особенности токенизированных ETF с кредитным плечом и не принимать похожие рыночные темы за одинаковые инвестиционные риски.
Часто задаваемые вопросы
Являются ли токенизированные ETF с кредитным плечом и традиционные ETF с кредитным плечом одним и тем же продуктом?
Не обязательно. Традиционные ETF с кредитным плечом — это биржевые фонды, которыми управляют эмитенты фондов, тогда как токенизированные продукты могут предоставлять экономическую экспозицию, связанную с такими ETF, через другого эмитента и другую юридическую структуру. Формат владения, юридические права, торговые площадки и механизмы погашения могут различаться.
Распространяется ли кредитное плечо 3x у KORU на долгосрочную доходность?
KORU стремится обеспечить 300% дневной доходности эталонного индекса, а не доходность, в три раза превышающую его долгосрочную совокупную доходность. Сложный процент по дневным доходностям влияет на долгосрочный результат, поэтому фактическая доходность может значительно отличаться от простого расчета трехкратной совокупной доходности.
Могут ли токенизированные ETF торговаться круглосуточно?
Некоторые токенизированные продукты могут продолжать торговаться на поддерживающих их платформах цифровых активов, пока традиционные рынки закрыты. Однако торговые часы, ликвидность и механизмы формирования цены зависят от конкретного продукта и правил платформы. Круглосуточная торговля не означает, что одинаковый уровень ликвидности доступен в любое время.
Означает ли наличие токенизированного ETF, что его держатели напрямую владеют базовыми ценными бумагами?
Не во всех случаях. Права инвесторов зависят от юридической структуры и условий выпуска продукта. Некоторые токенизированные продукты предоставляют экономическую экспозицию к базовым ценным бумагам, а не прямое владение ими.
Что является наиболее важным при оценке таких продуктов?
Инвесторам следует оценивать механизм базового кредитного плеча, условия выпуска и хранения, обеспечение активами, условия погашения, ликвидность торговой платформы и применимые юридические правила. Одни только цены токена или краткосрочная доходность не позволяют полностью оценить риски продукта.