Оглядываясь почти на столетнюю историю, можно отметить, что американский фондовый рынок пережил Великую депрессию 1929 года, «чёрный понедельник» 1987 года, крах пузыря доткомов в 2000 году, мировой финансовый кризис 2008 года и рыночный шок, вызванный COVID-19, в 2020 году. Хотя все эти события сопровождались быстрым снижением цен активов, их причины, масштабы падения и сроки восстановления существенно различались. Некоторые рынки вернулись к прежним максимумам за несколько месяцев, тогда как другим потребовалось более десяти лет длительной коррекции.
Понимание этих исторических событий помогает инвесторам не только распознавать рыночные циклы, но и анализировать взаимосвязь между оценкой активов, ликвидностью, корпоративной прибылью и макроэкономикой.
Основные выводы
- Обвал фондового рынка 1929 года стал одним из самых тяжёлых и продолжительных в истории американского рынка акций. Индекс Dow Jones Industrial Average снизился примерно на 89% от максимума до минимума.
- В «чёрный понедельник» 1987 года индекс Dow упал примерно на 22,6% за один день, что побудило американский рынок усовершенствовать механизмы автоматической приостановки торгов.
- После краха пузыря доткомов в 2000 году индекс Nasdaq Composite в целом снизился примерно на 78% и превысил прежний максимум закрытия лишь в 2015 году.
- Финансовый кризис 2008 года затронул не только оценку акций, но и банковское кредитование, рынок недвижимости и ликвидность всей финансовой системы.
- Хотя рыночный обвал во время пандемии 2020 года произошёл быстро, индекс S&P 500 вновь превысил прежний максимум уже в августе того же года.
- Коррекция технологических акций 2026 года отразила переоценку рынком доходности инвестиций в ИИ и оценок компаний, однако сейчас её нельзя напрямую приравнивать к историческому финансовому кризису.
1. Какие крупные обвалы фондового рынка происходили в истории США?
Обвал фондового рынка обычно означает масштабное, продолжительное или системное снижение цен акций за относительно короткий период. В отличие от обычной рыночной волатильности, обвал часто сопровождается массовыми распродажами, ухудшением рыночной ликвидности, быстрым снижением оценок активов и даже нарушениями в работе финансовых учреждений или реального сектора экономики.
При этом единого официального определения обвала фондового рынка не существует. Обычно снижение основного фондового индекса более чем на 10% от недавнего максимума называют коррекцией, а падение более чем на 20% — медвежьим рынком. Однодневный обвал, продолжительный медвежий рынок и финансовый кризис могут происходить одновременно, но это не тождественные понятия.
Следующие события относятся к наиболее показательным эпизодам в истории фондового рынка США.
| Историческое событие |
Показательный индекс |
Основное снижение |
Основные предпосылки |
| Великая депрессия, 1929–1932 |
Индекс Dow Jones |
Примерно -89% |
Спекулятивный пузырь, банковский кризис, экономическая депрессия |
| «Чёрный понедельник», 1987 |
Индекс Dow Jones |
-22,6% за один день |
Программная торговля, шок ликвидности |
| Пузырь доткомов, 2000–2002 |
Nasdaq Composite |
Примерно -78% |
Крах пузыря оценок технологических акций |
| Финансовый кризис, 2007–2009 |
S&P 500 |
Примерно -57% |
Кризис субстандартного ипотечного кредитования, сжатие кредитной системы |
| Рыночный обвал во время пандемии 2020 года |
S&P 500 |
Примерно -34% |
Глобальная пандемия, внезапная остановка экономической активности |
| Медвежий рынок из-за повышения ставок, 2022 |
S&P 500 |
Примерно -25% |
Высокая инфляция, ужесточение денежно-кредитной политики |
| Коррекция 5 ноября 2026 года |
Nasdaq Composite |
-5,52% за один день |
Изменение ожиданий в отношении инвестиций в ИИ и регулирования |
Примечание. В таблице указаны как однодневные падения, так и максимальные просадки за определённые периоды. Их не следует напрямую сопоставлять только по числовым значениям. Данные за 2026 год отражают динамику рынка по состоянию на 5 ноября и не показывают полный масштаб медвежьего рынка.
Эти события показывают, что снижение американских акций может быть вызвано экономической рецессией и рисками финансовой системы, чрезмерной оценкой активов, дисбалансами в механизмах рыночной торговли или неожиданными общественными событиями. Тип риска часто определяет скорость последующего восстановления рынка.
2. Почему обвал фондового рынка 1929 года вызвал длительное снижение рынка?
Обвал фондового рынка США в 1929 году был одним из наиболее показательных рыночных кризисов современной финансовой истории. В предшествующие годы американская экономика быстро росла, интерес к инвестициям в акции продолжал усиливаться, а многие инвесторы увеличивали позиции за счёт заёмных средств и маржинальной торговли.
По мере роста рыночных оценок цены акций постепенно отдалялись от реальной способности некоторых компаний генерировать прибыль. Когда ожидания экономического роста начали ухудшаться, а кредитные условия изменились, инвесторы с высоким уровнем заёмных средств столкнулись с маржин-коллами и принудительной ликвидацией позиций, что ещё сильнее усилило падение рынка.
28 октября 1929 года индекс Dow Jones Industrial Average снизился примерно на 12,8% за один день, а на следующий день упал ещё примерно на 11,7%. Однако на этом наиболее тяжёлые потери не закончились. Индекс Dow продолжал снижаться до достижения локального минимума в июле 1932 года, что означало общую просадку примерно на 89% от максимума 1929 года.
Обвал фондового рынка взаимодействовал с последующими банковскими банкротствами, ужесточением кредитования, корпоративными банкротствами и ростом безработицы, погружая экономику США в продолжительную рецессию. Для фондового рынка дальнейшее ухудшение фундаментальных экономических показателей означало, что корпоративная прибыль вряд ли могла быстро восстановиться. Даже после существенного падения цен акций быстрый отскок не был гарантирован.
Индекс Dow вернулся к номинальному ценовому максимуму 1929 года только в 1954 году, почти через 25 лет. Следует учитывать, что это сравнение не включает реинвестирование дивидендов или инфляцию и не может напрямую отражать фактическую доходность всех долгосрочных инвесторов.
Главный урок обвала 1929 года состоит в том, что, если снижение рынка сопровождается проблемами в банковской системе, кредитной сфере и реальной экономике, период восстановления может быть значительно дольше обычной коррекции оценок.
3. Почему «чёрный понедельник» 1987 года привёл к однодневному падению более чем на 20%?
19 октября 1987 года фондовый рынок США пережил историческое падение, известное как «чёрный понедельник». В тот день индекс Dow Jones Industrial Average снизился примерно на 22,6%, что стало одним из самых серьёзных однодневных процентных падений за всю историю индекса.
В отличие от 1929 года, обвал фондового рынка 1987 года не перерос напрямую в экономическую депрессию сопоставимого масштаба. Он был тесно связан с рыночными оценками, изменениями процентных ставок, международной финансовой средой и действовавшими тогда торговыми механизмами.
Программная торговля и портфельное страхование считаются важными факторами, усилившими падение. Некоторые учреждения применяли динамические торговые стратегии, которые увеличивали продажи при снижении цен акций, чтобы сократить риск портфеля. Когда многие инвесторы использовали схожие стратегии, падение рынка могло провоцировать новые продажи, создавая цикл снижения цен и массовых распродаж.
Одновременно недостаточная рыночная ликвидность усиливала ценовую волатильность. Когда покупатели не могли своевременно поглощать большое количество заявок на продажу, цены акций могли быстро снижаться за короткий период.
Обвал фондового рынка 1987 года побудил рынок США усовершенствовать механизмы межрыночной координации и в итоге создать и развить системы автоматической приостановки торгов, основанные на снижении ключевых индексов.
Это событие показало, что даже без сопоставимого ухудшения корпоративной прибыли и экономических фундаментальных показателей рыночная структура, ликвидность и автоматизированные торговые стратегии могут вызвать серьёзную ценовую волатильность.
4. Почему Nasdaq потребовалось около 15 лет для восстановления после краха пузыря доткомов в 2000 году?
В конце 1990-х годов интернет-технологии быстро распространялись, а большое количество интернет-компаний выходило на рынки капитала. Инвесторы в целом считали, что интернет преобразит традиционные бизнес-модели, поэтому были готовы присваивать технологическим компаниям высокие оценки, даже если некоторые из них ещё не имели стабильной выручки или прибыли.
В 1999 году Nasdaq Composite вырос примерно на 86%. 10 марта 2000 года индекс закрылся на рекордном уровне 5048,62. Затем рынок начал пересматривать перспективы прибыли интернет-компаний, а некоторые предприятия, зависевшие от непрерывного финансирования для продолжения деятельности, начали сталкиваться с давлением на денежные потоки.
По мере снижения оценок технологических акций, банкротств компаний и охлаждения рынка первичных публичных размещений Nasdaq продолжал падать. В октябре 2002 года он достиг минимума, что соответствовало общему снижению примерно на 78% от предыдущего максимума.
Наиболее заметной особенностью пузыря доткомов было не однодневное падение, а длительный период восстановления. Nasdaq Composite вновь закрылся выше максимума 2000 года только 23 апреля 2015 года, достигнув уровня 5056,06, примерно через 15 лет.
Почему восстановление оказалось таким медленным?
- На пике пузыря оценки технологических акций уже учитывали крайне оптимистичные ожидания роста на многие годы вперёд. Когда рынок вновь потребовал от компаний подтверждать способность генерировать прибыль, оценкам потребовалась длительная коррекция.
- Хотя интернет-индустрия продолжала развиваться, не все публичные компании эпохи пузыря выжили. Долгосрочный рост отрасли и восстановление цен отдельных акций — это разные явления. Даже если интернет-технологии в итоге преобразуют мировую экономику, это не означает, что каждая акция, купленная при высокой оценке, вернётся к прежней цене.
- Финансовый кризис 2008 года нанёс американским акциям ещё один серьёзный удар и увеличил время, необходимое Nasdaq для восстановления исторического максимума.
Пузырь доткомов показал, что позитивный долгосрочный взгляд на отраслевой тренд не обязательно оправдывает любую оценку акций. Инвесторам в технологические акции следует отдельно оценивать перспективы технологического развития, способность компании генерировать прибыль и оценку акций на момент покупки.
5. Как финансовый кризис 2008 года распространился от банковской системы к американским акциям?
Мировой финансовый кризис 2008 года существенно отличался от краха пузыря доткомов. Пузырь доткомов был прежде всего связан с чрезмерной оценкой технологических акций, тогда как ключевой проблемой кризиса 2008 года стало распространение рисков в сфере кредитования недвижимости на банки и более широкую финансовую систему.
До кризиса рынок недвижимости США переживал длительный период роста. Финансовые учреждения использовали такие инструменты, как ценные бумаги, обеспеченные ипотекой (MBS), и обеспеченные долговые обязательства (CDO), чтобы передавать и перераспределять риски по большим объёмам жилищных ипотечных кредитов. Когда цены на жильё начали снижаться, а уровень дефолтов по субстандартным ипотечным кредитам вырос, стоимость этих финансовых активов оказалась под давлением.
Некоторые финансовые учреждения держали большие объёмы связанных активов и опирались на краткосрочное финансирование для поддержания деятельности. Поэтому снижение стоимости активов постепенно переросло в трудности с финансированием и сжатие кредитования. В сентябре 2008 года Lehman Brothers подала заявление о защите от банкротства, что ещё больше усилило кризис доверия на мировых финансовых рынках.
После того как финансовая система оказалась под давлением, банки сократили кредитование, стоимость корпоративного финансирования выросла, а потребление домохозяйств и инвестиции бизнеса были ограничены. Фондовому рынку пришлось переоценивать не только стоимость активов финансовых учреждений, но и влияние экономической рецессии на способность других отраслей генерировать прибыль.
От максимума в октябре 2007 года до минимума в марте 2009 года S&P 500 в целом снизился примерно на 57%. Индекс вновь превысил номинальный максимум закрытия до финансового кризиса только в марте 2013 года.
Кризис 2008 года показал, что, когда снижение фондового рынка связано с платёжеспособностью финансовых учреждений, кредитной системой и экономической рецессией, восстановление рынка зависит не только от улучшения настроений инвесторов, но и от восстановления финансовой системы, возобновления кредитования и возвращения корпоративной прибыли к росту.
6. Почему рыночный обвал во время пандемии 2020 года произошёл так быстро и почему восстановление было относительно быстрым?
В начале 2020 года COVID-19 распространился по всему миру, и многие страны ввели ограничения на поездки, закрытие предприятий и контроль передвижения людей. Рынок быстро осознал, что пандемия может одновременно нарушить глобальные цепочки поставок, корпоративную выручку и потребительские расходы.
В отличие от пузыря доткомов или кризиса кредитования недвижимости, пандемия изначально выглядела как нарушение экономической активности, вызванное внезапным событием в сфере общественного здравоохранения. Инвесторам было трудно определить, как долго продлятся остановки работы и производства, что побудило их быстро сокращать долю рисковых активов.
С 19 февраля по 23 марта 2020 года S&P 500 снизился примерно на 34% от максимума до минимума. В этот период американские акции несколько раз активировали механизмы автоматической приостановки торгов, что отражало серьёзные опасения инвесторов относительно экономических перспектив и ликвидности.
Сектор полупроводников также оказался под значительным давлением. 16 марта 2020 года индекс PHLX Semiconductor снизился примерно на 15,9% за один день, показав, что даже отрасли с долгосрочными перспективами роста не могут полностью избежать внезапных системных рисков.
Однако в 2020 году американские акции восстановились значительно быстрее, чем во время некоторых предыдущих кризисов. Федеральная резервная система быстро ввела снижение процентных ставок, покупку активов и меры поддержки ликвидности, а бюджетная политика также поддержала компании и домохозяйства. В то же время растущий спрос на удалённую работу, электронную коммерцию и облачные вычисления улучшил ожидания относительно прибыли некоторых крупных технологических компаний. Восстановление фондового рынка не означает полного восстановления реальной экономики. Индекс может расти в ожидании будущего улучшения прибыли, тогда как занятости, потреблению и деловой активности может потребоваться больше времени для восстановления.
Рыночный обвал во время пандемии 2020 года показал, что скорость восстановления рынка зависит не только от тяжести экономического шока, но и от политических мер, структуры корпоративной прибыли и ожиданий инвесторов относительно будущего.
7. Чем медвежий рынок 2022 года, вызванный повышением ставок, отличался от традиционного финансового кризиса?
В 2022 году американские акции пережили ещё одну значительную коррекцию. Однако её основными причинами были не массовый крах крупных банков или внезапное событие в сфере здравоохранения, а сохраняющаяся высокая инфляция и быстрое ужесточение денежно-кредитной политики.
По мере усиления инфляционного давления в США Федеральная резервная система начала серию повышений процентных ставок и постепенно ужесточила ранее мягкие финансовые условия. Изменения процентных ставок напрямую влияют на стоимость корпоративного финансирования и меняют подход инвесторов к оценке будущих денежных потоков.
Это влияние было особенно заметно для технологических акций. Оценки некоторых компаний роста основывались на ожиданиях быстрого увеличения выручки и прибыли в течение многих лет. Когда безрисковая процентная ставка растёт, приведённая стоимость будущих денежных потоков снижается, а акции с высокой оценкой могут столкнуться с более сильным сжатием мультипликаторов.
С января по октябрь 2022 года S&P 500 снизился примерно на 25% от максимума до минимума, а Nasdaq Composite испытал более выраженную просадку. Впоследствии американские акции постепенно восстановились по мере изменения инфляционных ожиданий, корпоративной прибыли и рыночных ожиданий относительно траектории процентных ставок. S&P 500 превысил предыдущий максимум закрытия в начале 2024 года.
По сравнению с 2008 годом медвежий рынок 2022 года более наглядно показал связь между процентными ставками и оценками активов. Даже если бизнес компании не ухудшился существенно, оценка её акций может снизиться, если рынок требует более высокой нормы доходности.
Это означает, что для анализа американских акций недостаточно наблюдать только за ростом корпоративной выручки. Инвесторам также следует учитывать процентную среду, качество прибыли и уровни оценки, чтобы определить, полностью ли текущие цены уже учитывают ожидания будущего роста.
8. Какие сходства и различия существуют между коррекцией технологических акций 2026 года и пузырём доткомов 2000 года?
В 2026 году инфраструктура искусственного интеллекта продолжала оставаться важным направлением инвестиций в технологической отрасли США. Производители чипов, компании облачных вычислений, операторы центров обработки данных, а также связанные поставщики электроэнергии и оборудования привлекали внимание рынка благодаря ожиданиям роста спроса на вычислительные мощности для ИИ.
Однако по мере расширения инвестиций рынок стал больше внимания уделять фактической доходности инфраструктуры ИИ, включая затраты на строительство центров обработки данных, капитальные расходы, устойчивость клиентского спроса и показатели корпоративного денежного потока.
5 ноября технологические акции США столкнулись со значительным давлением со стороны продавцов. Nasdaq Composite упал на 5,52% за один день, индекс PHLX Semiconductor снизился более чем на 12%, а цена акций Nvidia упала более чем на 9%. Важными факторами этой коррекции стали опасения, что регулирование ИИ может ужесточиться, а темпы расширения центров обработки данных могут ограничиться.
Это в некоторой степени напоминало пузырь доткомов 2000 года. В оба периода новые технологии побуждали рынки капитала переоценивать долгосрочный потенциал роста компаний, а инвесторам необходимо было определить, могут ли инвестиции в технологии превратиться в устойчивую прибыль. Однако напрямую приравнивать эти два периода нельзя.
Во время пузыря доткомов в 2000 году многие публичные компании ещё не создали зрелые бизнес-модели, а некоторые вообще не имели стабильной выручки. Для сравнения, в 2026 году некоторые крупные компании, работающие в сфере инфраструктуры ИИ, уже имеют зрелые продукты, сформированную клиентскую базу и фактический операционный денежный поток. Их риски в большей степени связаны с тем, смогут ли высокие капитальные расходы и дальше приносить достаточную доходность.
Существенные различия есть и внутри самой индустрии ИИ. Бизнес-модели, капиталоёмкость и клиентская структура компаний в сфере проектирования чипов, облачных вычислительных услуг, строительства центров обработки данных и энергетической инфраструктуры различаются. Их не следует считать одинаковыми инвестициями только потому, что все они являются частью цепочки индустрии ИИ.
Таким образом, коррекция технологических акций 2026 года может стать поводом для переоценки рисков, связанных с оценкой активов и капитальными расходами. Однако однодневного падения недостаточно, чтобы доказать крах нового интернет-пузыря или утверждать, что рынок будет восстанавливаться столько же, сколько после 2000 года.
9. Сколько времени требуется американским акциям для восстановления после резкого падения и от чего зависит скорость восстановления?
Исторический опыт показывает, что время, необходимое американским акциям для нового превышения предыдущих максимумов, сильно различается. После рыночного обвала во время пандемии 2020 года S&P 500 восстановился примерно за шесть месяцев. После финансового кризиса 2008 года восстановление заняло более пяти лет. После краха пузыря доткомов Nasdaq Composite потребовалось около 15 лет, чтобы снова превысить максимум закрытия 2000 года.
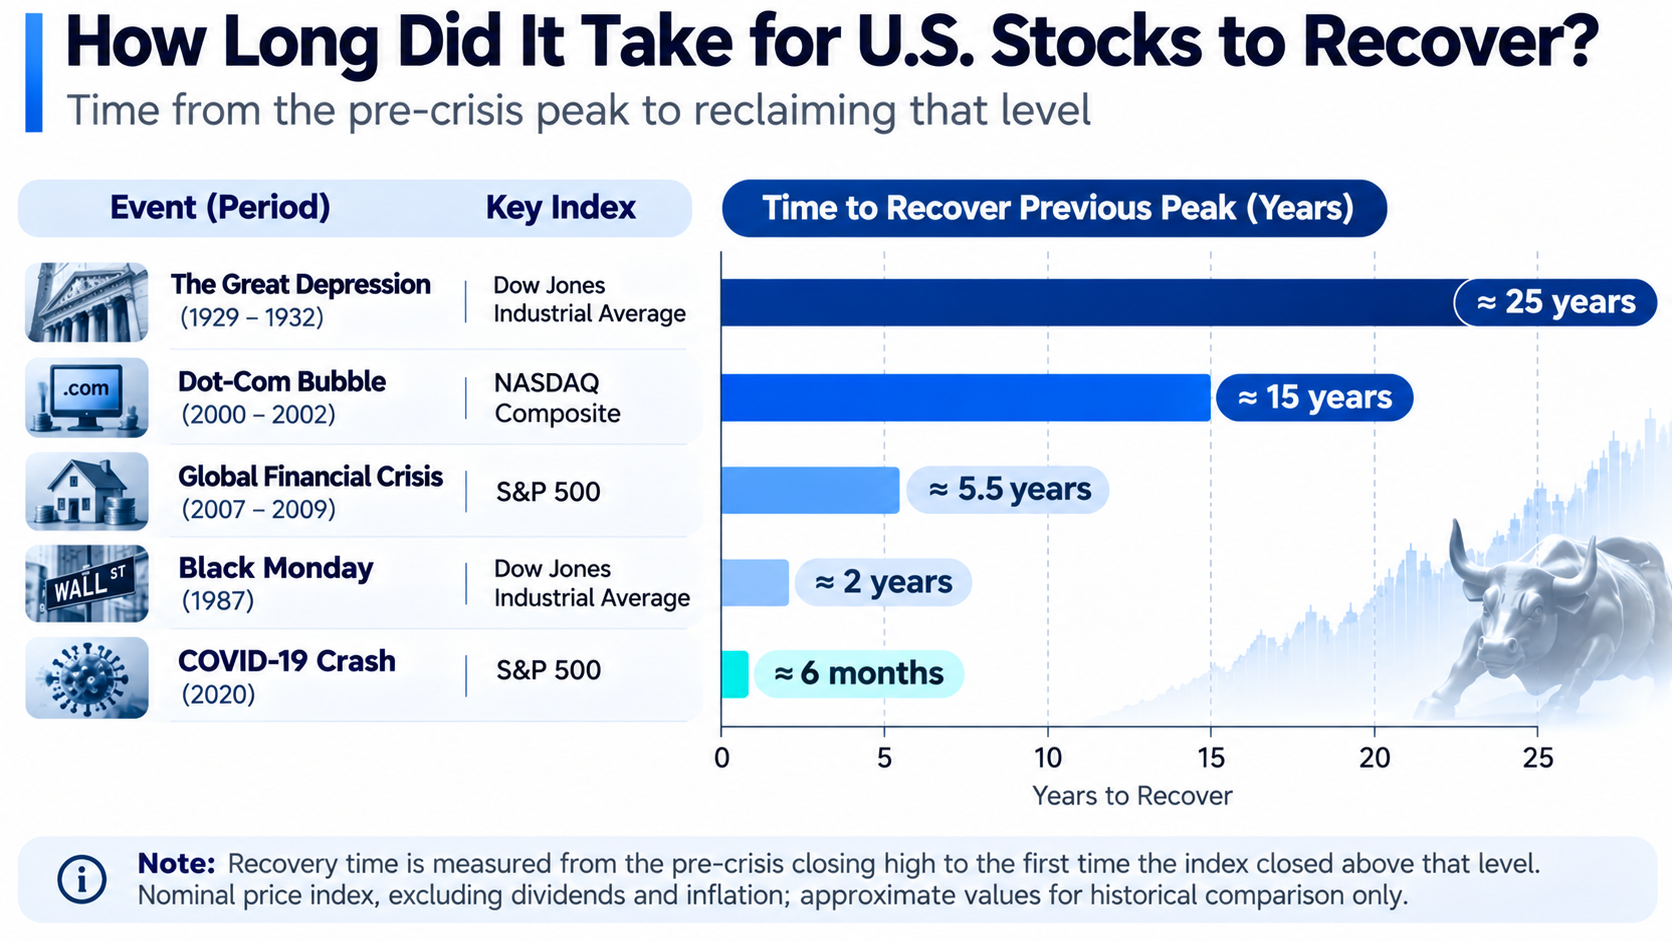
К основным факторам, определяющим период восстановления, относятся рыночные оценки, корпоративная прибыль, состояние финансовой системы, денежно-кредитная политика и структура отраслей.
- Оценка определяет, какая часть прежнего рыночного оптимизма должна быть скорректирована. Если цены акций во время роста уже учитывали многолетний быстрый рост в будущем, рынку может потребоваться продолжительный период боковой динамики или снижения цен для корректировки оценок, даже если операционная деятельность компаний не ухудшилась сразу.
- Корпоративная прибыль определяет, имеет ли восстановление цены акций фундаментальную поддержку. Хотя фондовый рынок может заранее учитывать будущие ожидания, рост выручки, маржа прибыли и свободный денежный поток остаются важными факторами долгосрочной поддержки стоимости компаний.
- Стабильность финансовой системы влияет на скорость восстановления экономики. Когда банковское кредитование, корпоративное финансирование и рыночная ликвидность серьёзно нарушены, компаниям может потребоваться больше времени для возобновления инвестиций и деятельности.
- Состав индексов также меняется с течением времени. Nasdaq прошлого не состоял из тех же компаний, что Nasdaq сегодня. Поэтому возврат индекса к прежнему максимуму не означает, что все акции того периода восстановили свои потери.
Для инвесторов оценка восстановления рынка должна включать не только наблюдение за ростом ключевых индексов. Также следует учитывать фундаментальные показатели компаний, уровни оценки и макрофинансовую среду.
10. Как обычным инвесторам понимать оценку, ликвидность и риски во время рыночного обвала?
Хотя причины исторических рыночных обвалов различались, все они показывают, что рыночные цены могут за короткий период отклониться от прежних ожиданий инвесторов. Для обычных инвесторов понимание этого риска важнее, чем попытки точно предсказать каждый рыночный минимум.
Важно различать риск операционной деятельности бизнеса и риск рыночной оценки. Даже если компания продолжает увеличивать выручку, цена её акций может снижаться из-за чрезмерной оценки или роста рыночных процентных ставок. И наоборот, резкое падение цены акций не обязательно означает, что компания стала привлекательным объектом для инвестирования, поскольку её способность генерировать прибыль и долговая ситуация могут одновременно ухудшаться.
Инвесторам следует обращать внимание на рыночную ликвидность. В нормальных условиях торгов инвесторы обычно могут совершать сделки по ценам, близким к рыночным котировкам. Однако в периоды сильной волатильности спреды между ценами покупки и продажи могут расширяться, а фактические цены исполнения по отдельным акциям или деривативам могут существенно отличаться от ожидаемых.
Кредитное плечо следует использовать осторожно. Маржинальная торговля и продукты с кредитным плечом могут усиливать влияние ценовых колебаний на портфель. При последовательном снижении рынка инвесторы могут быть вынуждены ликвидировать позиции из-за недостаточной маржи. Даже если соответствующие активы впоследствии восстановятся, инвесторы могут не суметь компенсировать прежние потери.
Диверсификация может снизить риск, связанный с отдельной компанией или отраслью, но не может полностью устранить системный рыночный риск. Финансовый кризис 2008 года и рыночный обвал во время пандемии 2020 года показали, что активы разных отраслей могут снижаться одновременно, когда рыночная ликвидность находится под давлением.
Инвесторам, ориентированным на технологические акции и сектор полупроводников, также следует анализировать капитальные расходы компаний, концентрацию клиентов, отраслевые циклы и денежные потоки. ИИ, облачные вычисления и индустрия чипов имеют долгосрочный потенциал развития, однако это не означает, что связанные с ними акции могут избежать циклических коррекций.
Исторический опыт не может гарантировать, что будущие рынки будут развиваться по тому же сценарию, но он помогает инвесторам понять, что между масштабом рыночного падения, качеством операционной деятельности компании и временем, необходимым для восстановления, нет простой фиксированной зависимости.
11. Как торговать американскими акциями на Gate?
По мере укрепления взаимосвязи между цифровыми активами и традиционными финансовыми рынками меняются и способы участия инвесторов в фондовом рынке США. Gate запустила сервис Торговля акциями, который позволяет соответствующим требованиям пользователям торговать американскими акциями и ETF за USDT без открытия отдельного традиционного брокерского счёта. В отличие от токенов акций или ценовых деривативов, сервис спотовой торговли акциями Gate подключается к реальному фондовому рынку через инфраструктуру торговли ценными бумагами и предоставляет пользователям функции торговли акциями, управления позициями и просмотра истории сделок.
На практике пользователи могут войти в аккаунт Gate и пройти необходимую верификацию личности, перейти на страницу торговли через раздел «TradFi—Акции» в приложении или раздел акций на веб-платформе, а затем перевести USDT со спотового или единого аккаунта на аккаунт акций. После этого можно найти тикер акций нужной компании или название ETF. Подтвердив торговый инструмент, котировку, объём ордера и применимые комиссии, пользователи могут разместить ордер с помощью типов ордеров, доступных на странице. После исполнения ордера пользователи могут просматривать позиции, среднюю стоимость приобретения, прибыль и убыток в аккаунте акций.
Помимо спотовой торговли акциями, Gate также предлагает CFD на акции, бессрочные контракты и другие торговые продукты, связанные с американскими акциями. Эти продукты различаются с точки зрения владения активом, часов торговли, механизмов кредитного плеча и правил расчётов. Например, спотовая торговля акциями в первую очередь используется для покупки и продажи соответствующих ценных бумаг, тогда как CFD и бессрочные контракты являются ценовыми деривативами, которые могут предусматривать маржу, комиссии за финансирование и риски ликвидации. Сервисы акций Gate также предоставляют расширенные часы торговли для некоторых инструментов, однако условия ликвидности и ценообразования могут отличаться в зависимости от времени. Подробную информацию смотрите на фактической странице торговли.
Для инвесторов, которые следят за историческими рыночными обвалами и циклами, наличие дополнительных торговых каналов не устраняет присущие фондовому рынку риски. Независимо от продукта, используемого для торговли американскими акциями, инвесторам следует учитывать фундаментальные показатели компаний, рыночные оценки, размеры позиций и ликвидность. В периоды сильной волатильности особенно важно не упускать из виду влияние кредитного плеча и торговых издержек.
Заключение
От Великой депрессии 1929 года до коррекции технологических акций 2026 года крупные падения американских акций отражали различные типы рыночных рисков. Кризисы 1929 и 2008 годов были тесно связаны с финансовой системой и реальной экономикой. «Чёрный понедельник» 1987 года подчеркнул влияние рыночных торговых механизмов и ликвидности, а пузырь доткомов 2000 года показал, что долгосрочный рост отрасли, обусловленный новыми технологиями, не обязательно оправдывает чрезмерно высокие оценки акций.
Рыночный обвал во время пандемии 2020 года и медвежий рынок 2022 года, вызванный повышением ставок, также показали, что скорость восстановления рынка зависит от политических мер, процентной среды и ожиданий относительно корпоративной прибыли. Некоторые рынки могут быстро восстановиться, тогда как другим могут потребоваться годы, чтобы вновь превысить прежние максимумы.
Коррекция технологических акций в ноябре 2026 года вновь напомнила инвесторам, что технологические инновации, капитальные вложения и доходность инвестиций в акции — не одно и то же. Инвесторам в американские акции полезнее не сосредотачиваться только на однодневном снижении индекса, а учитывать оценку, прибыль, денежный поток и рыночную ликвидность, чтобы понимать влияние различных рисков на цены активов и долгосрочный процесс восстановления.
Часто задаваемые вопросы
Какой обвал фондового рынка был самым серьёзным в истории США?
С учётом долгосрочного совокупного снижения основных индексов Великая депрессия 1929–1932 годов стала одним из самых тяжёлых обвалов в истории фондового рынка США. Индекс Dow Jones Industrial Average снизился примерно на 89% от максимума до минимума.
Насколько упали американские акции в «чёрный понедельник» 1987 года?
19 октября 1987 года индекс Dow Jones Industrial Average снизился примерно на 22,6% за один день. Это событие побудило рынок США усовершенствовать механизмы автоматической приостановки торгов и системы межрыночного управления рисками.
Сколько времени потребовалось Nasdaq для восстановления после краха пузыря доткомов в 2000 году?
Nasdaq Composite достиг рекордного на тот момент максимума закрытия в марте 2000 года и превысил этот уровень вновь лишь в апреле 2015 года, примерно через 15 лет.
Насколько снизился S&P 500 во время финансового кризиса 2008 года?
От максимума в октябре 2007 года до минимума в марте 2009 года S&P 500 в целом снизился примерно на 57%. Впоследствии он вновь превысил предыдущий номинальный максимум закрытия в марте 2013 года.
Почему рыночный обвал во время пандемии 2020 года восстановился относительно быстро?
Ключевыми факторами стали быстрое введение мер денежно-кредитной и бюджетной политики, улучшение рыночной ликвидности и относительно быстрое восстановление ожиданий относительно прибыли некоторых крупных технологических компаний. Однако отскок фондовых индексов не означает, что реальная экономика восстановилась одновременно.
Означает ли коррекция технологических акций 2026 года повторение пузыря доткомов?
Сейчас такой вывод сделать нельзя. Оба периода были связаны с технологическими инновациями и ожиданиями высокого роста, однако их основы прибыли, структура отраслей и рыночная среда различаются. Однодневное падение не доказывает, что вся технологическая отрасль вошла в долгосрочный медвежий рынок, подобный рынку 2000 года.
Будут ли американские акции всегда расти после резкого падения?
Крупные американские фондовые индексы неоднократно превышали прежние максимумы после длительных коррекций, однако это не гарантирует повторения того же сценария в будущем и не означает, что все отдельные акции восстановятся. Компании могут быть исключены из листинга, обанкротиться или длительное время показывать слабые результаты. Инвесторам следует и далее уделять внимание качеству активов и управлению рисками.