Введение
В последние годы инвестиционная стратегия в отношении искусственного интеллекта была весьма однозначной: по мере повышения мощности моделей растёт и спрос на вычисления, что приводит к развитию всего спектра — от производства чипов и дата-центров до облачных платформ и программного обеспечения.
Однако по мере того как отрасль переходит к обсуждению «более осторожной разработки ИИ» и «более строгих рамок безопасности», инвесторы формулируют новый запрос: если развитие ИИ действительно станет аккуратнее, кто ощутит последствия раньше других?
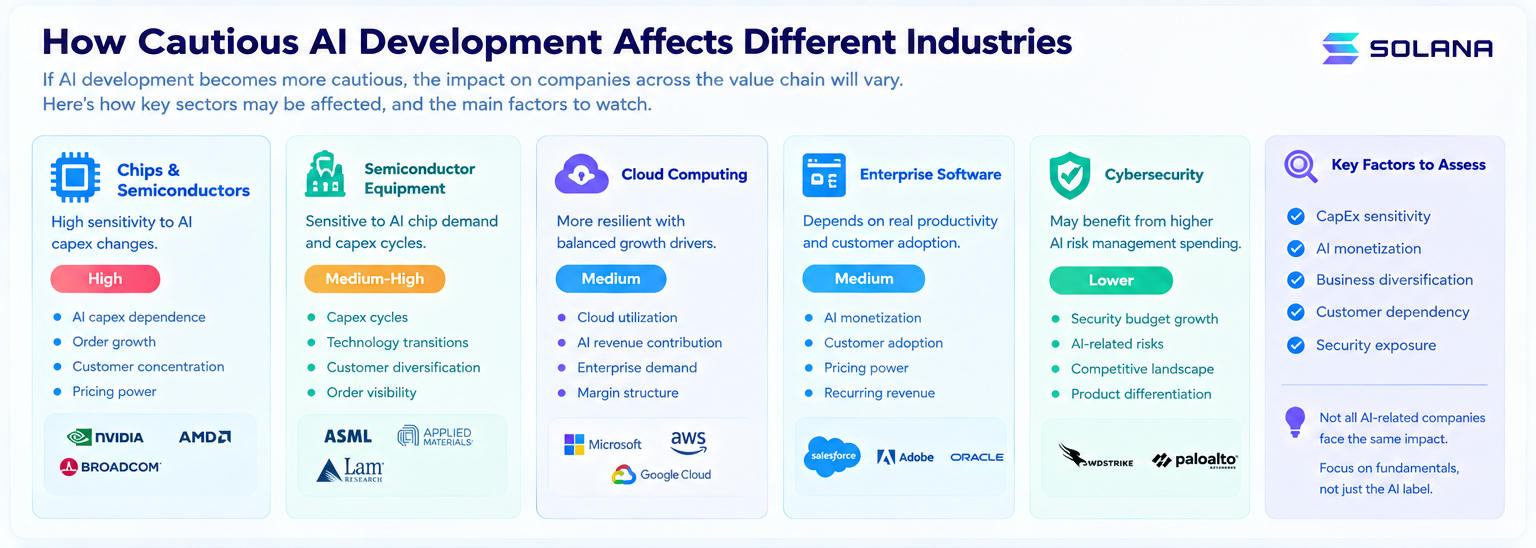
Вопрос стоит не в том, что «акции ИИ обречены» — индустрия искусственного интеллекта не едина. Nvidia, AMD и Broadcom специализируются на вычислительной и сетевой инфраструктуре; TSMC занимает позиции лидера по продвинутым техпроцессам и производству чипов; Microsoft, Alphabet, Amazon и Oracle предлагают облачные и ИИ-платформы; Salesforce, Adobe и ряд других лидеров корпоративного ПО значительно зависят от монетизации приложений ИИ.
Более того, отдельные компании могут даже извлечь выгоду из взвешенного применения ИИ — например, компании по кибербезопасности CrowdStrike и Palo Alto Networks.
Фактически вопрос состоит в следующем: если темпы развития ИИ замедлятся, какой сегмент цепочки добавленной стоимости окажется чувствительнее всех?
14 сентября 2026 года дискуссия об осторожном развитии ИИ уже отражалась на рынке акций. Reuters сообщило, что обращение Дарио Амодеи, CEO Anthropic, к замедлению развития ИИ вызвало заметную волатильность на рынке акций соответствующих компаний: инвесторы стали опасаться снижения спроса на чипы, однако акции ряда софтовых и кибербезопасных компаний оказались устойчивее.
Краткосрочные рыночные колебания не являются ключевой темой статьи.
Для долгосрочной перспективы гораздо важнее другое: если индустрия начнёт уходить от максимизации возможностей ИИ в пользу баланса функциональности, расходов, безопасности и коммерческой отдачи, как изменятся бизнес-модели прибыли по всей цепочке создания стоимости?
Главные выводы
-
Замедление разработки ИИ не означает единого сценария падения для всех акций ИИ-компаний
-
Чипы и дата-центры остро чувствительны к волатильности капиталовложений в ИИ
-
Облачные платформы поддерживаются выручкой и от инфраструктуры, и от приложений
-
Динамика ПО зависит от того, приводит ли ИИ к реальной продуктивности и повышению трат заказчиков
-
Кибербезопасные компании способны выиграть от увеличения инвестиций предприятий в управление рисками ИИ
-
Анализ ИИ-компаний требует чёткой оценки чувствительности к CapEx клиентов, структуры выручки, монетизации ИИ и моделей расходов
Сценарий 1: Почему производители чипов первыми реагируют на инвестиции в ИИ
Компании, выпускающие чипы, традиционно сильнее всего ощущают изменения инвестиционного цикла в ИИ.
Это объясняется просто: спрос на чипы напрямую связан со спросом на вычисления, а значит — с обучением моделей, их использованием и масштабированием дата-центров.
Nvidia — классический пример: масштабирование frontier-моделей ИИ увеличивает потребность в GPU, поддерживает капитальные затраты и расширяет бизнес Nvidia в сегменте дата-центров.
Но если ведущие лаборатории ИИ сокращают интенсивность обучения или откладывают развёртывание крупных кластеров, рынок сразу начинает беспокоиться о замедлении роста заказов на GPU.
У AMD аналогичная логика. Компания выигрывает от тенденции ускорения ИИ, но её шансы сильнее зависят от завоевания доли рынка ИИ-GPU, чем у Nvidia. Инвесторы следят не только за общим инвестиционным циклом, но и за сдвигами в продуктовом и клиентском портфеле.
В случае Broadcom ситуация иная. Помимо бизнеса ИИ-ускорителей, Broadcom опирается на сетевые решения и заказные чипы; для Broadcom влияние ИИ-инвестиций определяется темпами строительства дата-центров и скоростью, с которой клиенты переходят к заказным ASIC.
Итак, даже среди «чиповых» компаний отличия существенны. Те, чей бизнес теснее всего связан с гиперскейл-кластерами ИИ, наиболее уязвимы к колебаниям CapEx. Диверсифицированные портфели полупроводниковой продукции обеспечивают больший запас прочности в неблагоприятные циклы.
Сценарий 2: «Объём» против «структуры» у TSMC
Если двигаться вверх по цепочке, TSMC занимает особую нишу. Это не поставщик конкретных ИИ-решений, а универсальная фабрика для широкой группы компаний-разработчиков — поэтому ИИ-циклы действуют на неё опосредованно. Замедление в сегменте ИИ не обязательно обнулит заказы на ИИ-чипы, но способно изменить структуру спроса на производственные мощности advanced-узлов.
Фундаментальный спрос на вычисления ИИ может оставаться сильным: даже если обучение замедлится, задачи inference, сетевые решения, заказные ASIC и HPC всё равно будут требовать высокотехнологичных мощностей.
Для TSMC ключевой вопрос: упадёт общий объём CapEx в ИИ или изменится лишь его структура?
Этот нюанс критически важен для инвесторов. Если отрасль сместится с гиперскейл-обучения в направлении inference, Agent’ов и повышения эффективности, спрос на вычисления не исчезнет — но может перераспределиться между различными типами чипов.
Именно поэтому осторожность в развитии ИИ не грозит производителям полупроводников единым обвальным падением.
Сценарий 3: Почему у облачных платформ больше запаса прочности, чем у чиповых компаний
Microsoft, Alphabet, Amazon и Oracle занимают своё место в экосистеме, отличие от Nvidia. Они действительно инвестируют в дата-центры ИИ, при этом обладают мощной выручкой от облака, рекламы, программного обеспечения, баз данных и корпоративных решений.
Их потоки доходов по-настоящему диверсифицированы. У Microsoft — Azure, Office, корпоративные сервисы и не только; Alphabet — облако, реклама, поиск; Amazon совмещает AWS и e-commerce; Oracle строит денежные потоки на базах данных и корпоративном облаке.
Таким образом, если развитие инфраструктуры ИИ замедляется, последствия для облачных платформ многогранны: вложения в инфраструктуру снижаются, но по мере роста корпоративного применения ИИ появляются доходы от inference, доступа к моделям, обработки данных и SaaS-сервисов.
Значит, анализировать такие компании по одной CapEx недостаточно.
Рынок должен следить за цепочкой: CapEx на ИИ → загрузка облака → корпоративная выручка
Даже если инвестиции в инфраструктуру затухают, но текущие мощности всё полнее используются для задач ИИ, облачные платформы способны продолжать получать серьёзную отдачу.
Обратная ситуация: непрерывный рост CapEx без роста ИИ-дохода или миграции пользователей ведёт к усилению проблем с оценкой.
Сценарий 4: Корпоративное ПО — важно не наличие моделей, а отдача
Для Salesforce, Adobe и других лидеров корпоративного ПО логика совсем иная.
Суть вопроса — не «сколько GPU понадобится для ИИ», а в том: действительно ли заказчики готовы доплачивать за ИИ? Просто новый чат или тул не увеличит доход. Но автоматизация поддержки, генерация лидов, аналитика данных, обработка документов, оптимизация рабочих процессов с помощью ИИ могут повысить продуктивность бизнеса.
Поэтому провайдерам ПО всё чаще важно переходить от принципа «есть функция ИИ» к «даёт ли ИИ новый доход?»
Так, для инвесторов Salesforce важно, применяют ли AI Agent’ы в корпоративных сценариях и превращается ли это в подписки. Для Adobe — насколько генеративный ИИ укрепляет интеграцию бизнеса с Creative Cloud и крупными клиентами.
Аккуратная разработка ИИ не вредит всем програмным компаниям. Если инвесторы требуют не новых моделей любой ценой, а реального повышения эффективности, устоявшиеся корпоративные поставщики могут лишь выиграть от пересмотра ожиданий.
Сценарий 5: Почему кибербезопасность может стать главным бенефициаром
По мере возрастания мощности ИИ и более вдумчивого внедрения его в бизнес неожиданно важными могут стать компании по безопасности. Расширение ИИ в корпорациях увеличивает уязвимости — в идентификации, данных, моделях, Agent’ах, интеграциях.
Последнее исследование IBM оценивает, что примерно четверть вредоносных взломов уже используют ИИ, а такие атаки дороже средних в мире. Напротив, организации, применяющие ИИ и автоматизацию в кибербезопасности, отмечают серьёзное снижение убытков.
Таким образом, расходы на взвешенное использование ИИ не всегда означают сокращение бюджета: чаще меняется форма затрат — меньше бесконтрольного наращивания, больше инвестиций в идентификацию, защиту данных, мониторинг моделей, контроль доступа. Это благоприятно для таких лидеров, как CrowdStrike и Palo Alto Networks.
Разумеется, не все игроки отрасли кибербезопасности выиграют одинаково — важны бюджеты, конкуренция, продуктовые циклы и оценки. Но точно одно: чем выше значимость ИИ, тем важнее управление рисками.
В умеренном сценарии развития ИИ безопасность может стать стратегическим каналом для профильных инвестиций.
Почему чувствительность к шокам так различается у чипов, облака и софта
В совокупности это подчёркивает: в цепочке создания стоимости ИИ существуют ключевые различия в чувствительности.
-
Прибыль производителей чипов максимально завязана на капиталовложения в ИИ
-
Облачные платформы подвержены как CapEx, так и экспоненциальному росту ИИ-нагрузки
-
ПО напрямую зависит от того, дает ли ИИ ценность клиенту
-
Компании кибербезопасности способны выигрывать от вложений в управление рисками
Так что аккуратный цикл инвестиций в ИИ не ведёт к единому обвалу акций — он меняет внутреннюю логику переоценки.
Рынок раньше был готов платить за «будущий взрывной спрос на вычисления», теперь всё чаще ставит вопросы:
-
Реальна ли выручка от ИИ?
-
Каков ROI вложений в ИИ?
-
Удерживаются ли клиенты?
-
Успевают ли расходы на безопасность за ростом рисков?
-
Станут ли более продвинутые модели прибыльнее?
Фокус рынка смещается от «кто больше всего похож на ИИ-компанию» к тому, кто реально превращает ИИ в денежный поток.
Как сравнивать акции ИИ: четыре ключевых показателя
В условиях аккуратного развития ИИ для сравнения компаний выделяются четыре показателя:
-
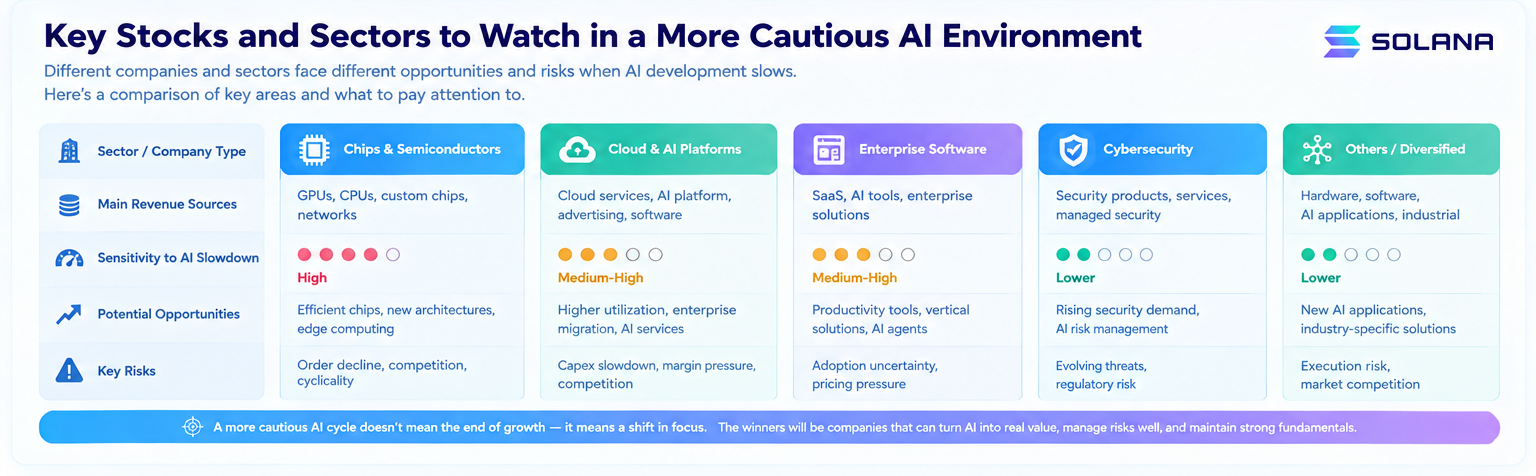
Чувствительность к CapEx: насколько сильно доходы и заказы компании зависят от капзатрат на ИИ? Наиболее яркие примеры — Nvidia, AMD, Broadcom.
-
Монетизация ИИ: является ли ИИ источником реальной, регулярной выручки, а не только частью витрины? Лучшие примеры подхода — Microsoft, Google, Salesforce, Adobe.
-
Диверсификация бизнеса: способны ли не-ИИ направления удерживать генерирование стабильного потока наличности в случае охлаждения ИИ-цикла? Здесь сильнее облачные и интегрированные техконгломераты.
-
Экспозиция к рискам/безопасности: по мере роста рисков в ИИ бюджеты на безопасность сильно возрастают. Для кибербезопасных компаний это уникальный инвестиционный драйвер в отличие от производителей чипов.
Является ли slowdown в ИИ негативным сценарием или этапом переоценки?
Вот важнейший вывод статьи. Если индустрия ИИ действительно переходит от «гонки вооружений» к осознанному развитию, быстрее всех переоценку пройдут hardware- и инфраструктурные компании. Но если долгосрочный тренд развития ИИ сохранится — пусть с фокусом на безопасность, эффективность, окупаемость — итог будет не в «конце бычьего цикла», а в структурной переоценке сегмента.
Больше всего будут уязвимы капиталоёмкие компании со смелыми прогнозами роста и высокой клиентской концентрацией. Защитой служит широкий корпоративный пул, состоятельная денежная выручка, диверсифицированный продуктовый портфель. Компании кибербезопасности, управления, оптимизации расходов на ИИ становятся новыми центрами стоимости.
В целом: исследование акций ИИ всё больше будет походить на классический фундаментальный анализ.
Вопрос больше не в том, «есть ли у компании ИИ».
Решающими становятся:
-
Какую долю выручки приносит ИИ?
-
Какова реальная структура затрат на ИИ?
-
Обновляют ли клиенты контракты на ИИ?
-
Какова рентабельность ИИ-направлений?
-
Какое количество вложений теперь требуется для минимизации ИИ-рисков?
В фокус выходят эти параметры, а оценки переходят от «долгосрочных спекуляций» к реальной финансовой отдаче в близкой перспективе.
Часто задаваемые вопросы
Является ли более аккуратное развитие ИИ априорной угрозой для Nvidia?
Не обязательно. Бизнес Nvidia остро реагирует на объем CapEx по ИИ, поэтому замедление экспансии кластеров создаёт временные трудности. Но если спрос перетекает в inference, Agent'ов, эффективные вычисления — структурный рост возможен, даже если драйверы смещаются.
Почему облачные платформы переносят аккуратный ИИ-цикл лучше чиповых компаний?
Потому что Microsoft, Alphabet, Amazon, Oracle имеют диверсифицированные бизнесы — даже при снижении CapEx они получают выручку за счет inference, баз данных, корпоративного ПО, прочих облачных сценариев.
Почему компании кибербезопасности могут выигрывать от осмотрительного подхода к ИИ?
Потому что осознанное внедрение ИИ увеличивает приоритеты в идентификации, допусках, мониторинге моделей, сохранности данных и развитых операциях безопасности. По мере роста рисков бюджеты не уменьшаются — их структура сдвигается от «более мощных моделей» к «более безопасному внедрению».
Какие метрики станут ключевыми для акций ИИ в перспективе?
Помимо «тематических» ярлыков ИИ, всё решат факты: выручка, отдача CapEx, загрузка облака, удержание клиентов, рентабельность, расходы на безопасность. Главная ценность — способность ИИ обеспечивать регулярный денежный поток и высокую инвестиционную отдачу.
Приведёт ли slowdown в ИИ к завершению инвестиционного цикла?
Скорее всего, структура трат изменится: рост эффективности обучения, увеличение рабочих сценариев inference, расширение применения Agent'ов, рост расходов на безопасность — всё это способно перераспределить инвестиции с простого наращивания хэшрейта в более диверсифицированную инфраструктуру и приложения.