С 2025 года рынок Solana ETF в США постепенно сформировался в инвестиционную среду с различными структурами продуктов, долями стейкинга и механизмами распределения вознаграждений. REX-Osprey Solana + Staking ETF (SSK) начал торговаться в июле 2025 года, а Bitwise Solana Staking ETF (BSOL) был запущен в октябре того же года. Впоследствии на рынок вышли и другие управляющие активами компании. В ноябре 2026 года Solana ETF зафиксировали чистый приток средств за один день после периода последовательных оттоков, что отражает сохраняющийся интерес рынка к институциональным инвестиционным инструментам для SOL.
Внедрение функции стейкинга в Solana ETF показывает, что фонды криптоактивов развиваются от продуктов, предоставляющих только ценовую экспозицию, к структурам, которые также учитывают вознаграждения блокчейн-сети. Однако вознаграждения за стейкинг не равны традиционным процентам по облигациям и не могут компенсировать все потери при существенном снижении цены SOL. В этой статье рассматривается, как Staking ETF меняют участие институциональных инвесторов в PoS-сетях и что это означает для оценки SOL и рынка крипто-ETF. Анализ охватывает механизм стейкинга Solana, структуры ETF-продуктов, распределение вознаграждений, комиссии фондов и концентрацию валидаторов.
Ключевые выводы
-
Помимо владения SOL, Solana Staking ETF получают сетевые вознаграждения, делегируя стейк валидаторам. Это означает, что доходность фонда зависит как от цены токена, так и от механизмов стейкинга.
-
Такие продукты, как BSOL и SSK, различаются по инвестиционной структуре, комиссиям, доле стейкинга и способам распределения вознаграждений. Не все Solana ETF следует рассматривать как один и тот же тип продукта.
-
Вознаграждения за стейкинг в основном формируются за счет выпуска токенов и связанных с ним механизмов вознаграждения в сети Solana, а не за счет фиксированных процентов, обещанных управляющими фонда.
-
ETF могут сохранять вознаграждения за стейкинг в активах фонда или распределять их в денежной форме в соответствии с правилами продукта. Эти подходы влияют на то, как инвесторы получают доходность.
-
Крупномасштабный институциональный стейкинг может увеличить объем SOL, удерживаемый в долгосрочной перспективе, а также усилить внимание рынка к выбору валидаторов, концентрации делегирования и управлению ликвидностью.
-
Долгосрочная стоимость Solana ETF по-прежнему зависит от цены SOL, экономической активности сети, комиссий фонда и фактического инвестиционного спроса. Доходность от стейкинга не устраняет рыночный риск.
Почему Solana ETF начинают внедрять стейкинг?
Основная функция спотового крипто-ETF состоит в том, чтобы позволить инвесторам получить ценовую экспозицию к определенному цифровому активу через счет у брокера, не управляя напрямую ончейн-кошельками, приватными ключами или процессами хранения цифровых активов. Например, спотовый Bitcoin ETF хранит BTC и выпускает торгуемые паи, позволяя инвесторам участвовать в изменении цены Bitcoin через рынок ценных бумаг. Однако у Bitcoin нет механизма PoS-стейкинга, поэтому фонды не могут получать аналогичные вознаграждения через нативный стейкинг сети.
Solana, напротив, использует механизм консенсуса PoS. Владельцы SOL могут делегировать токены валидаторам, участвовать в поддержании безопасности сети и получать соответствующие вознаграждения. Это означает, что для фондов, которые удерживают SOL в долгосрочной перспективе, участие в стейкинге влияет на фактическую структуру доходности их активов. Если фонд только хранит SOL без стейкинга, он не может получать вознаграждения, которые в противном случае могли бы быть получены путем делегирования в сети.
Поэтому появление Staking ETF имеет понятную логику с точки зрения продукта. Не меняя основной инвестиционный актив, фонды могут использовать нативные экономические механизмы SOL для увеличения потенциальной доходности. Для инвесторов это создает дополнительный источник доходности, связанный с работой сети, помимо ценовой экспозиции к SOL.
Однако такая доходность не предоставляется без затрат. Фондам необходимо выбирать валидаторов, организовывать хранение и операции по стейкингу, а также управлять ликвидностью при погашении паев, сетевыми рисками и распределением комиссий. Поэтому ETF со стейкингом не обязательно показывают лучшие результаты, чем продукты без него. Их итоговая доходность по-прежнему зависит от фактических вознаграждений, операционных расходов и движения рыночных цен.
Как Solana Staking ETF получают ончейн-доходность от стейкинга?
Сеть Solana опирается на валидаторов, которые обрабатывают транзакции, участвуют в консенсусе и поддерживают безопасность реестра. Владельцы SOL могут делегировать токены валидаторам, предоставляя им соответствующий вес стейкинга. Валидаторы участвуют в консенсусе в соответствии с правилами сети и получают вознаграждения, а делегаторы получают доходность в зависимости от объема своего стейкинга и применимого механизма распределения.
Для Solana ETF фонды обычно хранят SOL через кастодианов, а затем в соответствии с политикой фонда делегируют часть или большую часть активов подходящим валидаторам. Валидаторы управляют узлами и участвуют в сетевом консенсусе, а фонд получает вознаграждения за стейкинг в зависимости от объема делегированных средств, уровня сетевых вознаграждений, комиссий валидаторов и фактической эффективности их работы.
Значительная часть вознаграждений за стейкинг Solana формируется за счет выпуска новых SOL на уровне протокола. Поэтому доходность от стейкинга принципиально отличается от традиционного распределения корпоративной прибыли. Корпоративные дивиденды обычно выплачиваются из распределяемой прибыли, тогда как вознаграждения за PoS-стейкинг частично возникают за счет увеличения предложения сетевых токенов. По мере того как стейкеры получают больше SOL, общее предложение токенов сети также может увеличиваться.
Это означает, что инвесторам не следует ориентироваться исключительно на номинальную доходность стейкинга. Необходимо также учитывать влияние выпуска токенов на общую структуру предложения. Если сеть выпускает значительный объем новых SOL, а инвестор не участвует в стейкинге, его активы могут представлять меньшую долю общего предложения. Участвуя в стейкинге, инвесторы могут получать дополнительные SOL, которые частично компенсируют такое относительное размывание.
Кроме того, фактическая доходность стейкинга не является фиксированной. Параметры инфляции сети, общий уровень стейкинга, эффективность работы валидаторов и настройки комиссий могут влиять на итоговые вознаграждения. Историческую доходность, раскрываемую ETF, также нельзя напрямую считать гарантией будущей доходности.
Чем BSOL и SSK отличаются по структуре продукта?
Bitwise Solana Staking ETF (BSOL) является показательным спотовым продуктом со стейкингом Solana на рынке США. Фонд был запущен в октябре 2025 года. Его основная инвестиционная цель заключается в предоставлении ценовой экспозиции к SOL, а дополнительная цель состоит в увеличении объема SOL, принадлежащего фонду, посредством стейкинга. В проспекте указано, что комиссия за управление составляет 0,20% в год и что фонд участвует в сетевом делегировании через кастодианов и поставщиков услуг стейкинга.
Важная особенность BSOL заключается в том, что он сохраняет вознаграждения за стейкинг в активах фонда, а не распределяет их напрямую в виде регулярных денежных дивидендов. По мере получения фондом дополнительных SOL объем SOL, представленный каждым паем фонда, может увеличиваться, что влияет на стоимость чистых активов. Эта структура ближе к модели, в которой объем активов растет по мере накопления вознаграждений за стейкинг.
REX-Osprey Solana + Staking ETF (SSK) использует другую инвестиционную структуру. SSK начал торговаться в июле 2025 года и получает экспозицию к Solana через прямое владение SOL и связанные инвестиционные инструменты, включая доходность от стейкинга в структуру продукта. Его уровень комиссий и порядок распределения вознаграждений отличаются от BSOL. Поэтому наличие слова Staking в названии фонда само по себе не означает, что оба продукта используют одинаковый механизм доходности.
По мере выхода на рынок новых эмитентов у Solana ETF появились различные тарифы и политики стейкинга. По состоянию на 16 ноября 2026 года доступная рыночная информация показывала, что комиссия за управление BSOL составляла 0,20%, Fidelity Solana Fund (FSOL) взимал 0,25%, Grayscale Solana Staking ETF (GSOL) взимал 0,19%, а уровень комиссии SSK составлял 0,75%.
Эти различия показывают, что конкуренция между Solana ETF больше не ограничивается отслеживанием цены SOL. Она также включает расходы фонда, эффективность стейкинга, способы распределения вознаграждений и возможности управления ликвидностью. Для долгосрочных инвесторов комиссии и политики стейкинга могут постепенно создавать различия в накопленной доходности даже при владении фондами одним и тем же базовым активом.
Как вознаграждения за стейкинг превращаются в фактическую доходность для инвесторов ETF?
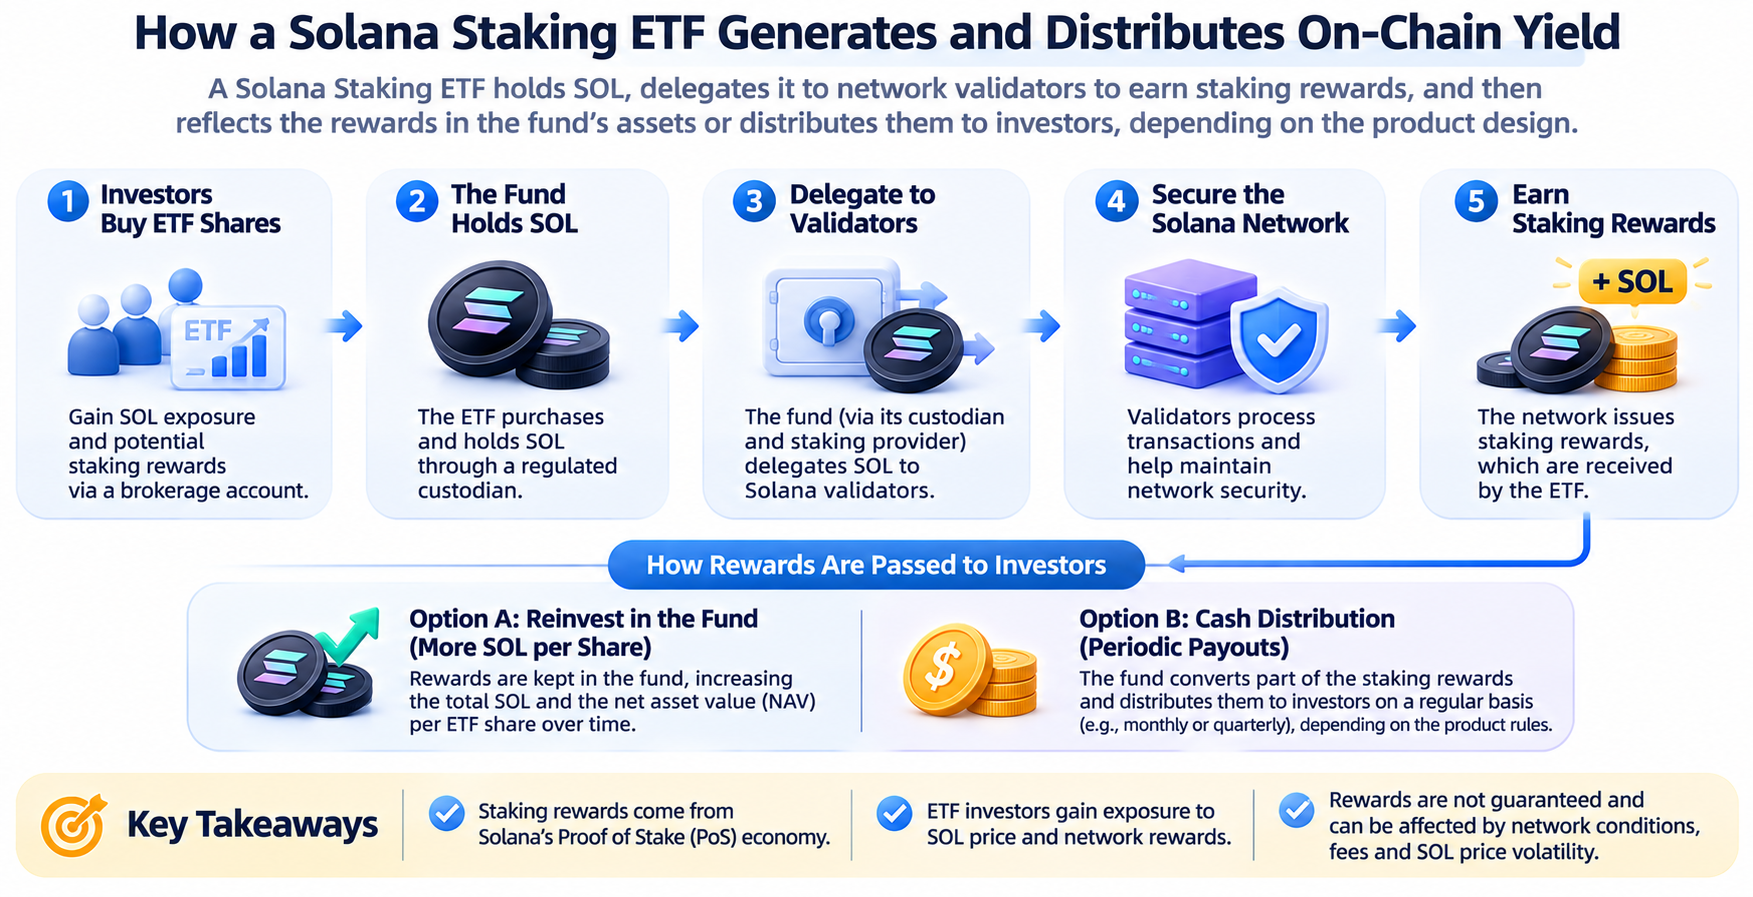
После получения Solana ETF ончейн-вознаграждений за стейкинг это не обязательно означает, что инвесторы получат эквивалентную сумму в денежных средствах. Разные фонды могут использовать разные подходы к обработке доходности. Наиболее распространенные методы — сохранение вознаграждений в активах фонда или распределение денежных средств через определенные интервалы.
Например, в модели сохранения вознаграждений предположим, что фонд первоначально владеет 1 млн SOL. Если он получает 50 000 SOL чистых вознаграждений за стейкинг, то без учета других изменений объем SOL фонда может увеличиться до 1,05 млн SOL. Если число паев фонда остается неизменным и отсутствуют другие последствия, связанные с комиссиями или обязательствами, объем SOL, представленный каждым паем, соответственно увеличится.
Для инвесторов такая доходность обычно отражается в стоимости чистых активов фонда, а не выплачивается как фиксированный процент на банковский счет. Если рыночная цена SOL остается неизменной, дополнительный объем токенов может увеличить стоимость активов фонда. Если цена SOL снижается, стоимость чистых активов фонда все равно может уменьшиться.
Модель денежных распределений работает иначе. Фонд может конвертировать или распределять часть вознаграждений за стейкинг между инвесторами через определенные интервалы, позволяя держателям получать денежную доходность напрямую. Однако распределения могут влиять на цену фонда после выплаты дивидендов. Поэтому денежные выплаты не следует просто интерпретировать как дополнительную доходность сверх общей доходности фонда.
Также необходимо различать три часто смешиваемых показателя: валовую доходность стейкинга сети, чистую доходность стейкинга фонда и итоговую фактически реализованную общую доходность инвестора. Из сетевых вознаграждений необходимо вычесть комиссии валидаторов и связанные расходы. Фонды также могут взимать комиссии за управление, а на итоговую доходность инвесторов дополнительно влияют цена SOL, премия или дисконт фонда и торговые издержки.
Поэтому при оценке Staking ETF инвесторам не следует сравнивать только заявленную годовую доходность стейкинга. Необходимо также оценивать общие результаты фонда после учета фактических комиссий и изменения цен.
Почему доходность стейкинга Solana ETF не равна процентам по облигациям?
Главное различие между доходностью стейкинга Solana и процентами по облигациям заключается в их экономических источниках и структуре рисков. Облигации обычно представляют право требования инвестора к эмитенту, а условия выплаты процентов и погашения основной суммы определяются договором и зависят от кредитного профиля эмитента. Стейкинг Solana — это экономический механизм участия в работе PoS-сети, при котором вознаграждения в основном определяются правилами протокола, выпуском токенов и активностью валидаторов.
Вознаграждения за стейкинг обычно номинированы в SOL, а не в фиксированной сумме в долларах США. Например, инвестор может косвенно получить через фонд годовое увеличение количества удерживаемых SOL на 5%, но это не означает, что долларовая стоимость актива обязательно вырастет на 5%. Если цена SOL в долларах США за тот же период снизится на 30%, вознаграждения за стейкинг не смогут полностью компенсировать ценовые потери.
Предположим, инвестор владеет экспозицией к SOL стоимостью $10 000. За один год соответствующий объем SOL увеличивается на 5% благодаря вознаграждениям за стейкинг, но цена SOL снижается на 30%. Без учета комиссий фонда, налогов и других факторов стоимость актива в конце периода составит примерно $7 350, что соответствует общему убытку около 26,5%.
Этот пример показывает, что доходность стейкинга может улучшить результат владения на уровне количества токенов, но не может гарантировать сохранность основной суммы, номинированной в фиатной валюте.
Кроме того, на вознаграждения за стейкинг могут влиять изменения сетевых параметров. Если Solana скорректирует график инфляции, изменится уровень участия в стейкинге или вырастут операционные расходы валидаторов, фактический уровень вознаграждений также может измениться. Поэтому определение Staking ETF исключительно как продукта с фиксированной доходностью может привести к недооценке его рыночных рисков.
Как крупномасштабный стейкинг ETF может повлиять на ликвидность SOL и динамику спроса и предложения?
Когда институциональные инвесторы владеют SOL через ETF, а фонды размещают в стейкинге большой объем токенов, структура стейкинга сети Solana может измениться. В отличие от краткосрочного торгового капитала, часть средств ETF имеет характеристики долгосрочного распределения и поэтому может удерживать больше SOL в постоянном делегированном состоянии.
Это не означает, что все SOL в стейкинге навсегда покидают рынок. Нативный стейкинг Solana обычно включает процессы отмены делегирования и смены статуса, а связанные с ним средства не всегда могут быть свободно переведены немедленно. Фондам необходимо планировать ликвидность с учетом потребностей в подписках и погашении паев, а также рыночных условий, чтобы чрезмерно высокая доля стейкинга не влияла на повседневную деятельность.
Если большое число ETF одновременно столкнется с погашением паев, фондам может потребоваться использовать SOL вне стейкинга, организовать вывод из стейкинга или удовлетворить потребности в финансировании другими способами, разрешенными правилами фонда. Поскольку вывод из стейкинга связан с сетевыми эпохами и операционными процедурами, фактическая способность фонда управлять ликвидностью становится важным фактором риска.
Притоки средств в ETF также не обязательно напрямую приводят к росту цены SOL. Подписки на паи фонда могут создавать спрос на базовые активы, но на фактическую цену также влияют давление продаж на рынке, действия других держателей, торговля деривативами и общий аппетит к риску. Аналогично, постоянный стейкинг ETF не может гарантировать сокращение циркулирующего предложения SOL, поскольку на рыночное предложение также могут влиять новый выпуск токенов сетью, вывод из стейкинга и переводы других держателей.
В долгосрочной перспективе институциональный стейкинг может повысить стабильность владения SOL. Однако вопрос о том, сможет ли он устойчиво улучшить условия спроса и предложения на рынке, необходимо оценивать вместе с чистыми притоками в ETF, общим уровнем стейкинга в сети, выпуском токенов и фактической торговой активностью.
Изменит ли институциональный стейкинг конкурентную среду для валидаторов Solana?
Безопасность сети Solana тесно связана с распределением валидаторов. Валидаторы поддерживают сеть, управляя узлами, участвуя в консенсусе и обрабатывая транзакции. Объем делегированного им стейка влияет на их вес в консенсусе и связанные с ним экономические вознаграждения.
По мере увеличения объема SOL, принадлежащего ETF, управляющие фондами и поставщики услуг стейкинга могут стать важными распределителями делегированного капитала. Если крупные объемы институциональных активов будут сосредоточены у небольшого числа валидаторов, вес стейкинга этих узлов может дополнительно увеличиться, что повлияет на конкурентную среду среди валидаторов сети.
При выборе валидаторов эмитенты ETF обычно должны учитывать стабильность работы, комиссии, технические возможности, историю безопасности и требования соответствия нормативным требованиям. Крупные учреждения могут предпочитать валидаторов с более высокими операционными возможностями и отлаженными процессами обслуживания, чтобы снизить операционные риски фонда. Однако если в долгосрочной перспективе такой выбор будет сосредоточен у небольшого числа поставщиков услуг, распределение валидаторов может стать более концентрированным.
С другой стороны, институциональный капитал не обязательно приводит к централизации сети. Фонды могут распределять делегирование между несколькими валидаторами, снижая риск сбоя одного узла и поддерживая более широкое участие валидаторов. Итоговый эффект зависит от фактически применяемой фондами политики делегирования, а не от масштаба ETF как такового.
Поэтому при оценке влияния Solana ETF на безопасность сети необходимо учитывать, куда распределяется стейкинговый капитал, концентрацию валидаторов, отношения между поставщиками услуг и то, раскрывают ли фонды публично соответствующие меры контроля рисков.
С какими дополнительными рисками сталкиваются Staking ETF?
По сравнению с фондами, которые только владеют SOL, Staking ETF необходимо управлять большим числом технических и операционных рисков.
-
Операционный риск валидаторов. Если у валидаторов возникают длительные простои, ошибки конфигурации или другие операционные проблемы, вознаграждения за стейкинг могут пострадать. Специфические правила Solana в отношении штрафов и вознаграждений также могут меняться при обновлениях сети, поэтому фондам необходимо непрерывно оценивать работу валидаторов.
-
Риск ликвидности стейкинга. Фондам необходимо поддерживать баланс между получением сетевых вознаграждений и удовлетворением потребностей в подписках и погашении паев. Если чрезмерно высокая доля активов размещена в стейкинге, а рынок сталкивается с концентрированными погашениями, фонды могут испытывать дополнительное давление при управлении ликвидностью.
-
Кастодиальный и технический риск. Фонды обычно управляют SOL через профессиональных кастодианов, а связанные поставщики услуг выполняют операции по стейкингу. Это означает, что, хотя инвесторам не нужно самостоятельно управлять приватными ключами, они по-прежнему несут потенциальные риски, связанные с кастодианами, операционными процессами и поставщиками услуг.
-
Риск торговой цены фонда. ETF торгуются на биржах ценных бумаг, и их рыночные цены могут отличаться от стоимости чистых активов. В периоды сильной волатильности рынка или недостаточной ликвидности цены фактической покупки и продажи для инвесторов могут отклоняться от расчетной стоимости SOL, принадлежащих фонду.
-
Регуляторный и налоговый риск. Разные фонды могут использовать различные юридические структуры, а признание, распределение и налогообложение вознаграждений за стейкинг также могут отличаться. Политика продукта может корректироваться в зависимости от нормативных требований и операционных условий. Инвесторам следует изучать актуальный проспект, а не полагаться только на историческую доходность при оценке будущих результатов.
Изменит ли стейкинг Solana ETF долгосрочную модель оценки SOL?
Развитие Staking ETF может привести к тому, что рынок будет уделять больше внимания экономическим характеристикам сети SOL. Традиционная оценка криптоактивов часто сосредоточена на предложении, рыночном спросе, торговой активности и потоках капитала, тогда как PoS-активы также предполагают учет вознаграждений за стейкинг, выпуска токенов и экономики валидаторов.
Для инвесторов, удерживающих SOL в долгосрочной перспективе, вознаграждения за стейкинг могут влиять на изменение объема токенов в их владении с течением времени. Однако эта доходность не является источником дохода без затрат, независимым от экономики сети. Поскольку вознаграждения частично формируются за счет нового выпуска, инвесторам необходимо учитывать как инфляцию сети, так и общий уровень участия в стейкинге, чтобы оценить фактический экономический эффект.
Долгосрочная стоимость Solana также тесно связана с фактическим спросом на сеть. Если сеть сможет продолжать привлекать платежи в стейблкоинах, DeFi, торговые приложения и другую реальную активность пользователей, это может повысить рыночный спрос на SOL как нативный актив сети. Однако рост использования сети не обязательно имеет фиксированную пропорциональную связь с ценой SOL. Необходимо также учитывать механизмы комиссий, скорость обращения токенов и ожидания рынка относительно оценки.
Появление ETF создает еще один канал для капитала. Инвесторы с традиционными счетами для торговли ценными бумагами могут косвенно получить экспозицию к SOL через фонды, не участвуя напрямую в ончейн-операциях. Это может расширить потенциальную базу инвесторов, но также делает SOL более чувствительным к институциональному распределению активов, макроэкономическим процентным ставкам и аппетиту к риску на рынках ценных бумаг.
Таким образом, Solana Staking ETF в первую очередь меняют способ участия инвесторов в экономике сети, а не напрямую меняют базовый источник стоимости SOL. Для долгосрочной оценки по-прежнему необходим анализ внедрения сети, экономики токена, структур стейкинга и рыночного спроса на капитал.
Переходят ли крипто-ETF от отслеживания цен к ончейн-доходным активам?
Развитие Solana Staking ETF демонстрирует важное различие между фондами криптоактивов и традиционными ETF. Для активов, таких как Bitcoin, которые не имеют нативных механизмов стейкинга, фонды в основном предоставляют ценовую экспозицию через владение базовым активом. Для PoS-сетей, таких как Solana, фонды могут участвовать в экономической активности сети, одновременно владея токенами.
Это делает дизайн крипто-ETF более разнообразным. Разные фонды могут конкурировать за счет долей стейкинга, сохранения вознаграждений, денежных распределений и структуры комиссий. При выборе фондов инвесторам также необходимо перейти от преимущественного сравнения комиссий за управление и ошибки отслеживания к оценке доходности стейкинга, условий хранения, рисков валидаторов и возможностей управления ликвидностью.
Однако не каждый механизм, способный генерировать ончейн-доходность, подходит для прямого включения в ETF. Различные блокчейн-протоколы могут включать смарт-контракты, кредитование, предоставление ликвидности или другую более сложную финансовую деятельность, и их риски значительно отличаются от рисков нативного PoS-стейкинга. Возможность участия фондов в такой деятельности также должна соответствовать конкретным документам продукта и нормативным требованиям.
Развитие Solana ETF показывает, что традиционные финансы изучают способы интеграции нативных экономических механизмов блокчейна в инвестиционные продукты на рынке ценных бумаг. Однако такая интеграция не означает, что ончейн-доходность может автоматически стать стабильной и предсказуемой инвестиционной доходностью. Для инвесторов важнее понимать, откуда формируется доходность, кто несет риски и как доходность включается в стоимость чистых активов фонда, чем просто сравнивать номинальную годовую доходность.
Итоги
Появление Solana Staking ETF продвинуло крипто-ETF от инструментов, которые только отслеживают цены цифровых активов, к инвестиционным продуктам, способным участвовать в экономике блокчейн-сети. Такие продукты, как BSOL и SSK, используют разные структуры фондов и механизмы стейкинга, чтобы позволить инвесторам получить ценовую экспозицию к SOL и одновременно косвенно участвовать в механизмах сетевых вознаграждений Solana.
Это изменение предоставляет инвесторам из традиционных финансов новые способы участия, одновременно делая комиссии за управление фондом, доли стейкинга, распределение вознаграждений и выбор валидаторов важными факторами, влияющими на доходность. Однако вознаграждения за стейкинг в основном номинированы в SOL и зависят от правил выпуска сети и условий работы. Их не следует просто считать фиксированными процентами, и они не могут устранить потери, вызванные волатильностью рыночной цены SOL.
В долгосрочной перспективе значение стейкинга Solana ETF заключается не только в добавлении потенциального источника доходности для фондов, но и в том, что институциональный капитал начинает более непосредственно участвовать в безопасности и экономической структуре PoS-сетей. В дальнейшем рынку необходимо будет отслеживать не только объем притоков в ETF, но и устойчивость вознаграждений за стейкинг, концентрацию валидаторов, ликвидность фондов и реальный спрос на приложения в сети Solana.
Часто задаваемые вопросы
Что такое Solana Staking ETF?
Solana Staking ETF — это биржевой продукт, который хранит SOL и получает сетевые вознаграждения через механизмы стейкинга. Инвесторы приобретают паи фонда через счета для торговли ценными бумагами, чтобы косвенно получить ценовую экспозицию к SOL и доходность от стейкинга, сохраняемую или распределяемую фондом.
Является ли доходность стейкинга Solana ETF фиксированной?
Нет. Доходность стейкинга зависит от правил выпуска токенов в сети, общего уровня стейкинга, эффективности валидаторов и комиссий фонда. Историческая доходность не означает, что такой же результат может сохраняться в будущем.
Выплачивает ли BSOL вознаграждения за стейкинг напрямую инвесторам?
BSOL в основном сохраняет вознаграждения за стейкинг в активах фонда, что позволяет объему SOL, представленному каждым паем фонда, потенциально увеличиваться вместо прямой выплаты денежных средств по фиксированному графику.
В чем разница между Solana ETF и прямым владением SOL со стейкингом?
Инвесторы ETF владеют паями фонда через счета для торговли ценными бумагами. Они не контролируют напрямую SOL, принадлежащие фонду, и не выбирают самостоятельно ончейн-валидаторов. Пользователи, которые напрямую владеют SOL, могут управлять активами через собственные кошельки и выбирать методы стейкинга, но должны принимать на себя риски, связанные с приватными ключами и ончейн-операциями.
Может ли доходность стейкинга Solana ETF компенсировать снижение цены SOL?
Она может ограниченно улучшить доходность. Если снижение цены SOL превысит доходность, полученную от вознаграждений за стейкинг, инвесторы фонда все равно могут понести убытки.
Сделает ли крупномасштабный стейкинг Solana ETF сеть более централизованной?
Это возможно, но не неизбежно. Если институциональный капитал сосредоточен у небольшого числа валидаторов, это может усилить концентрацию стейкинга. Если фонды используют диверсифицированные стратегии делегирования, они также могут поддерживать участие большего числа валидаторов в сети.







