17 ноября 2026 года NVIDIA опубликовала финансовые результаты за третий квартал 2027 финансового года, завершившийся 25 октября. Квартальная выручка достигла $115,8 млрд, увеличившись на 103% год к году. Из них $107,6 млрд пришлось на выручку подразделения центров обработки данных, которая выросла на 110% год к году. Компания также спрогнозировала выручку около $130 млрд в следующем квартале. Однако сильные результаты не смогли обеспечить устойчивый рост цены акций. 18 ноября акции NVIDIA подешевели примерно на 2,9%, что отражает расхождения во взглядах рынка на отдачу от инвестиций в ИИ, изменения в руководстве и будущую оценку компании.
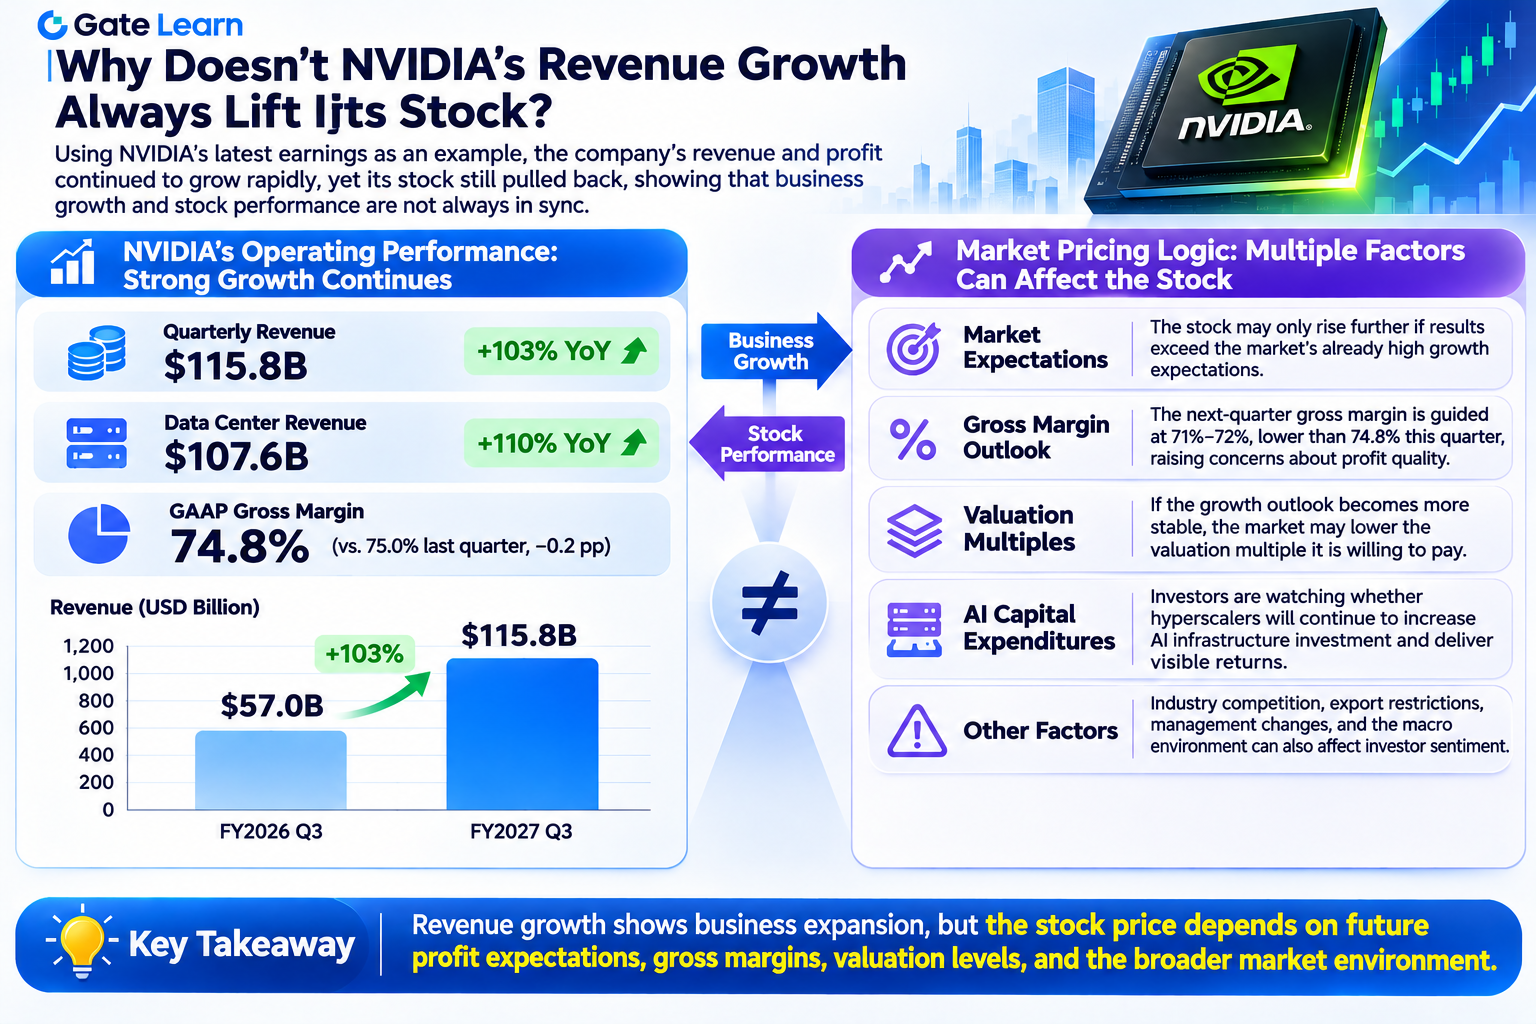
Для инвесторов рост выручки означает расширение масштаба бизнеса компании, тогда как цена акций отражает совокупную оценку рынком будущего потенциала прибыли, устойчивости роста и рисков. Чтобы понять разницу между этими показателями, необходимо дополнительно проанализировать валовую маржу, ожидания по прибыли, оценочные мультипликаторы и цикл капитальных затрат во всей отрасли ИИ. В этой статье последние финансовые результаты NVIDIA используются как отправная точка для объяснения того, почему технологическая компания с быстро растущей выручкой всё же может столкнуться с коррекцией цены акций.
Главное
-
Выручка NVIDIA за третий квартал 2027 финансового года достигла $115,8 млрд, увеличившись на 103% год к году. Основным драйвером роста по-прежнему остаётся бизнес центров обработки данных.
-
Скорректированная по GAAP валовая маржа компании за квартал составила 74,8%, снизившись на 0,2 процентного пункта по сравнению с предыдущим кварталом, но превысив показатель 73,4% за аналогичный период прошлого года.
-
Компания ожидает выручку около $130 млрд в следующем квартале, однако прогнозирует снижение валовой маржи до 71–72%. Поэтому всё большее значение приобретает качество роста.
-
Цены акций отражают ожидания будущей прибыли, а не только исторический рост выручки. Даже сильные финансовые результаты могут не оправдать чрезмерно оптимистичные ожидания, уже заложенные в цену акций.
-
Капитальные затраты на центры обработки данных для ИИ, продуктовые циклы, конкуренция, экспортные ограничения и изменения в руководстве могут повлиять на премию за риск NVIDIA.
-
При оценке компаний, выпускающих чипы для ИИ, инвесторам необходимо учитывать совокупность факторов: рост выручки, валовую маржу, операционную прибыль, денежный поток и оценочные мультипликаторы.
Как NVIDIA показала себя в последних финансовых результатах и почему рост выручки остаётся в центре внимания?
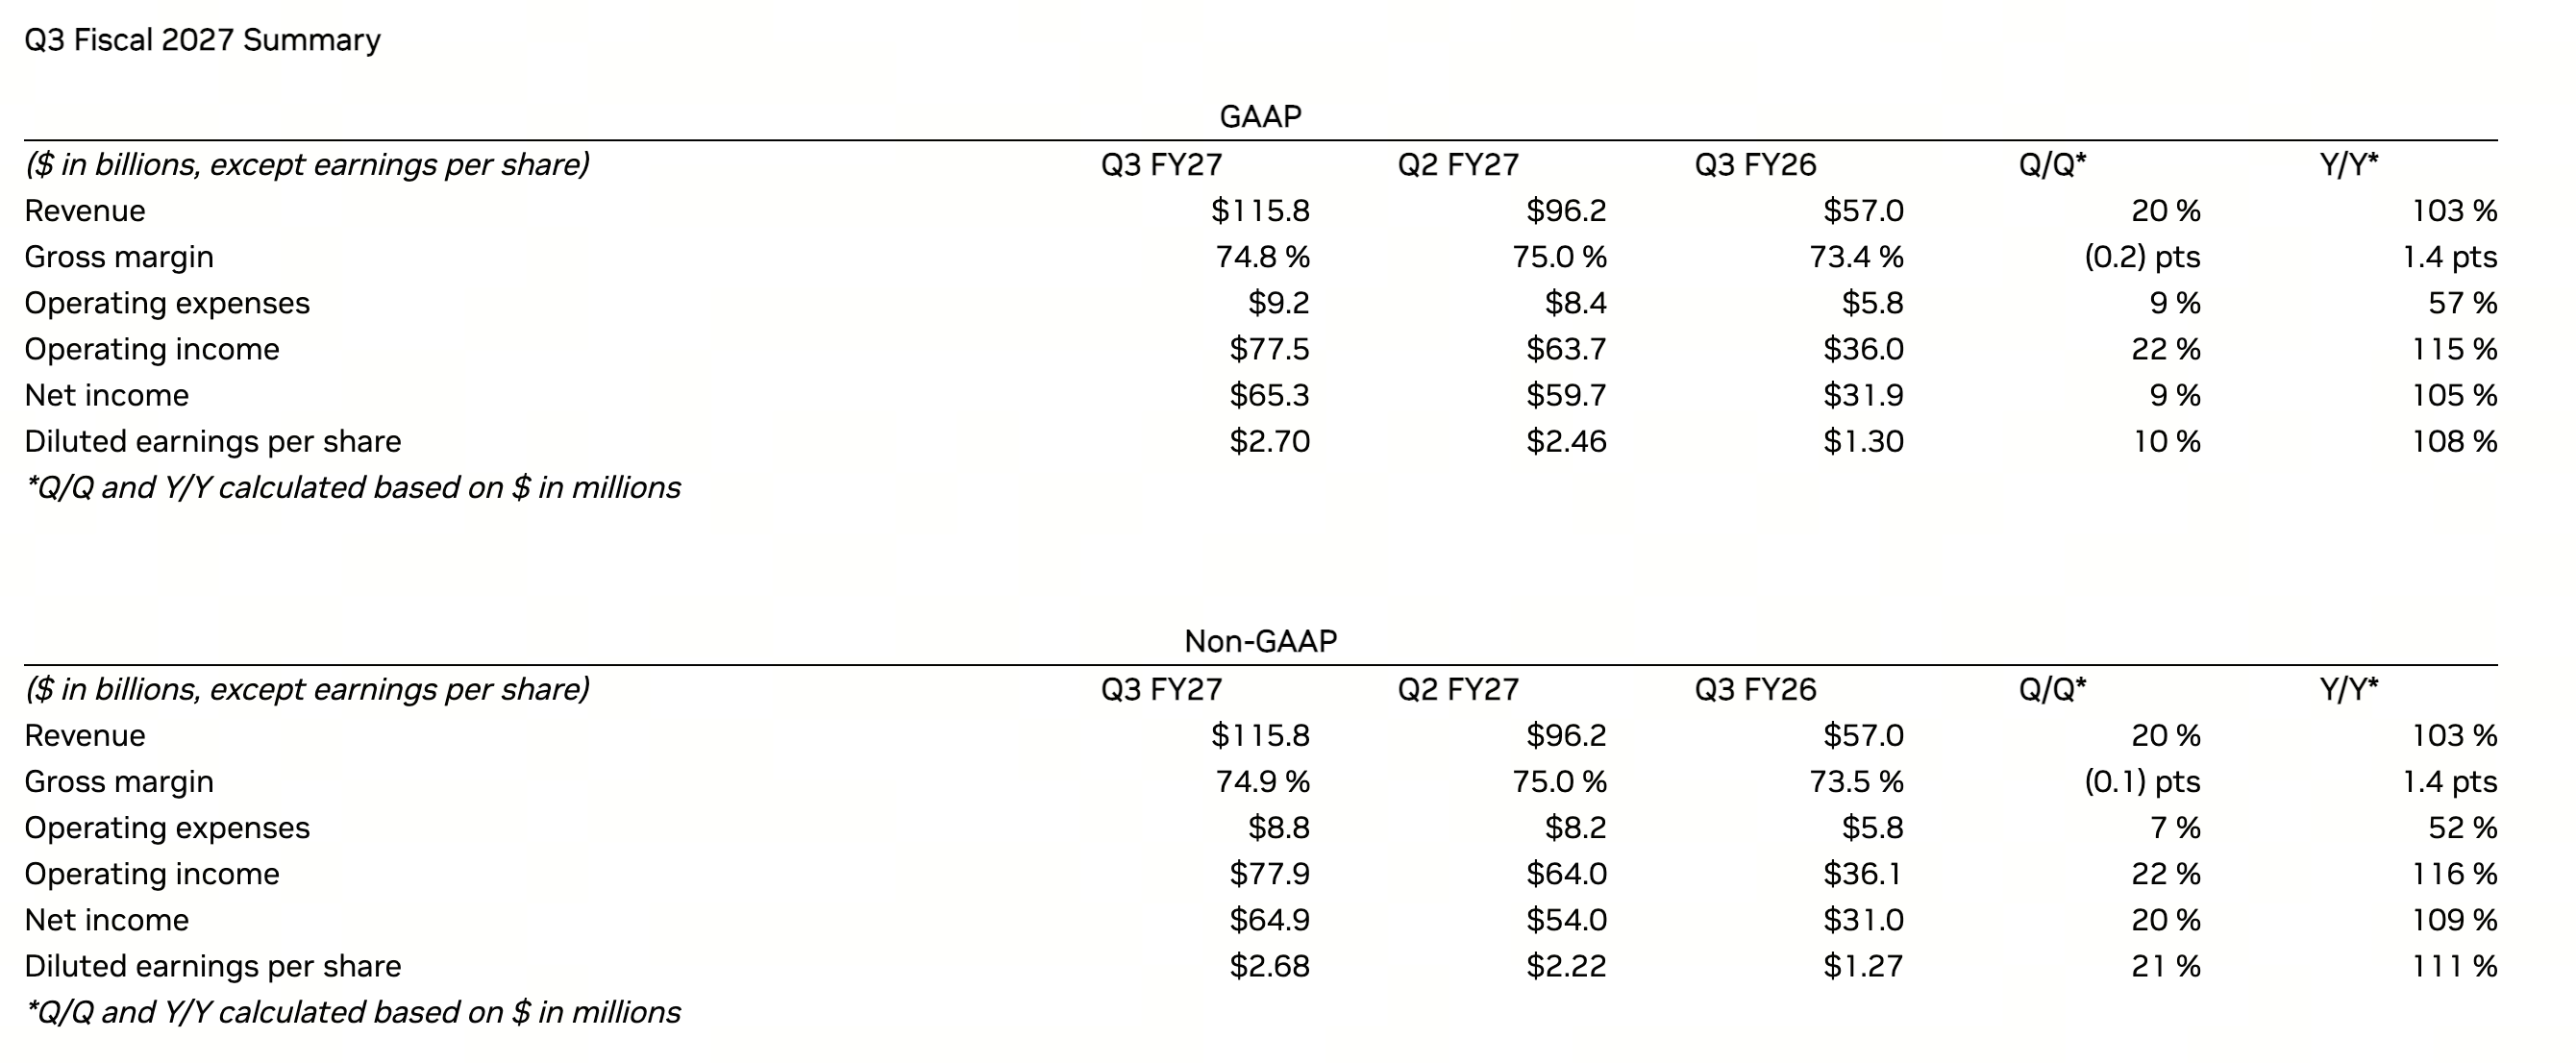
Выручка NVIDIA за третий квартал 2027 финансового года достигла $115,8 млрд, увеличившись на 20% по сравнению с предыдущим кварталом и на 103% год к году. Выручка подразделения центров обработки данных составила $107,6 млрд, увеличившись на 110% год к году и обеспечив более 90% общей квартальной выручки.
Этот рост в первую очередь отражает дальнейшее расширение спроса на инфраструктуру для ИИ. Крупные облачные компании, разработчики моделей ИИ и операторы сопутствующей инфраструктуры продолжают закупать вычислительное оборудование для обучения моделей, инференса и корпоративных приложений. NVIDIA работает на этом рынке, предлагая графические процессоры, сетевые соединения, программную экосистему и комплексные вычислительные системы.
Квартальная операционная прибыль компании по GAAP достигла $77,5 млрд, увеличившись на 115% год к году, а чистая прибыль составила около $65,3 млрд, увеличившись на 105% год к году. Эти показатели показывают, что рост выручки не ограничился расширением продаж, а также обеспечил более значительный рост прибыли.
Одновременно NVIDIA продолжает коммерческие поставки вычислительной платформы Vera Rubin. Платформа следующего поколения может дополнительно повысить производительность продуктов и спрос со стороны клиентов. Однако обновление продуктов обычно требует также дополнительных затрат на исследования и разработки, координацию цепочки поставок и поставку систем.
Финансовые результаты NVIDIA по-прежнему отражают высокий спрос на вычислительные мощности для ИИ. Однако в отношении компаний с уже высокими рыночными ожиданиями инвесторы оценивают не только силу квартального роста, но и способность поддерживать аналогичные темпы роста и прибыльность в течение следующих нескольких кварталов.
Почему цена акций может снижаться даже при превышении ожиданий по выручке?
Цены акций отражают не только уже полученную компанией выручку. Они также учитывают ожидания инвесторов относительно будущей прибыли и денежного потока.
До публикации финансовых результатов рынок обычно уже формирует определённые прогнозы по выручке, прибыли и темпам роста. Если инвесторы в целом ожидают от компании быстрого роста, эти ожидания могут быть уже заложены в цену акций. Даже сильные итоговые результаты не обязательно обеспечат дальнейший рост цены, если они не повысят ожидания относительно будущего роста.
Например, предположим, что компания, выпускающая чипы для ИИ, получила в прошлом году выручку $10 млрд, а рынок ожидает, что в следующем году она вырастет до $18 млрд. Если фактическая выручка достигнет $19 млрд, это будет превышением ожиданий. Однако инвесторам всё равно необходимо оценить, сможет ли компания продолжить такой рост. Если руководство впоследствии спрогнозирует существенное замедление, рынок может снизить будущую оценку компании.
Выручка NVIDIA за третий квартал 2027 финансового года превысила прежние ожидания рынка, а прогноз выручки на следующий квартал также остался высоким. Однако цена акций не продолжила расти. Это показывает, что рынок оценивает не только текущие результаты, но и качество будущей прибыли, стабильность руководства и общие условия инвестирования в ИИ.
Кроме того, на цену акций могут влиять факторы, напрямую не связанные с финансовыми результатами. Рыночные процентные ставки, распределение капитала институциональными инвесторами, склонность отрасли к риску и регуляторные события могут изменить уровень оценки, который инвесторы готовы принять.
Поэтому между превышением ожиданий по результатам и ростом цены акций нет неизбежной связи. Важно, достаточно ли фактических операционных показателей для сохранения или даже повышения долгосрочных ожиданий, уже сформированных рынком.
Почему валовая маржа стала важным показателем оценки NVIDIA?
Валовая маржа показывает долю валовой прибыли, которая остаётся после вычета прямых затрат на продажи из выручки. Для производителей чипов этот показатель помогает инвесторам оценивать ценовую силу продукта, производственные затраты и изменения в структуре бизнеса.
Скорректированная по GAAP валовая маржа NVIDIA в третьем квартале 2027 финансового года составила 74,8%, немного снизившись по сравнению с 75,0% в предыдущем квартале, но превысив показатель 73,4% за аналогичный период прошлого года. Валовая маржа без учёта GAAP составила 74,9%, практически не изменившись по сравнению с 75,0% в предыдущем квартале.
Этот уровень указывает на сохранение высокой прибыльности компании. Однако прогноз NVIDIA по валовой марже по GAAP и без учёта GAAP на четвёртый квартал составляет 71–72%, что ниже показателя третьего квартала.
Для квартала с выручкой более $100 млрд даже изменение валовой маржи на несколько процентных пунктов может существенно повлиять на валовую прибыль. Предположим, что квартальная выручка компании составляет $130 млрд. При валовой марже 75% валовая прибыль составит около $97,5 млрд. Если валовая маржа снизится до 71%, валовая прибыль составит около $92,3 млрд. Разница будет равна примерно $5,2 млрд.
Этот пример предназначен только для иллюстрации чувствительности валовой прибыли к изменению валовой маржи и не является фактическим прогнозом прибыли NVIDIA. На операционную прибыль также влияют расходы на исследования и разработки, продажи, общие и административные расходы, а также другие статьи.
Снижение валовой маржи не обязательно означает ухудшение конкурентоспособности. На неё могут влиять затраты на начальном этапе массового производства новых продуктов, увеличение доли системных продуктов, изменения цен в цепочке поставок и корректировки структуры закупок клиентов.
Поэтому инвесторам необходимо определить, связано ли изменение валовой маржи с временными эффектами продуктового цикла или отражает долгосрочное снижение ценовой силы. Для компаний, выпускающих высоко оценённые рынком чипы для ИИ, это различие может существенно повлиять на ожидания будущей прибыли.
Почему обновление продуктов для ИИ может одновременно стимулировать рост выручки и менять размер прибыли?
Конкурентные преимущества NVIDIA связаны не только с отдельными продуктами на базе графических процессоров, но и с вычислительными системами, сетевым оборудованием, программной экосистемой и связанными технологическими платформами. По мере увеличения масштаба моделей ИИ спрос клиентов постепенно смещается от отдельных чипов к комплексным вычислительным кластерам.
Такой переход может увеличить стоимость отдельных контрактов, но одновременно усложнить структуру затрат на продукты. В отличие от отдельных вычислительных чипов, комплексные системы могут включать больше компонентов, сетевые соединения, проектирование стоек, охлаждение и интеграцию систем.
При запуске новых продуктов компании могут столкнуться с такими проблемами, как наращивание производства, координация цепочки поставок и оптимизация выхода годных изделий. Эти факторы могут временно увеличить себестоимость единицы продукции и, соответственно, повлиять на валовую маржу.
С другой стороны, по мере масштабирования производства, повышения эффективности цепочки поставок и зрелости продуктов часть затрат может постепенно снизиться. Поэтому одного квартала со снижением валовой маржи недостаточно, чтобы сделать вывод о коммерческой ценности нового продукта.
Выход платформы NVIDIA Vera Rubin на этап поставок даёт новую возможность наблюдать за этими изменениями. Инвесторам необходимо оценить, сможет ли рост выручки от новых продуктов покрыть дополнительные затраты и помогут ли системные продукты расширить спрос клиентов и долгосрочный потенциал прибыли.
Для компаний, выпускающих чипы для ИИ, ключевая ценность обновления продуктов заключается не только в повышении вычислительной производительности, но и в удовлетворении потребностей клиентов при разумных затратах и формировании устойчивой прибыльности.
Почему капитальные затраты на центры обработки данных для ИИ могут повлиять на долгосрочную оценку NVIDIA?
Бизнес NVIDIA в сфере центров обработки данных тесно связан с глобальными инвестициями в инфраструктуру для ИИ. Планы капитальных затрат крупных облачных компаний, разработчиков моделей ИИ и операторов центров обработки данных влияют на объём и сроки закупок и поставок вычислительного оборудования.
При быстром росте спроса на сервисы ИИ компании могут заранее закупать большие объёмы графических процессоров, сетевого оборудования и сопутствующей инфраструктуры, чтобы обеспечить достаточные вычислительные мощности в будущем. Такие концентрированные закупки могут стимулировать быстрый рост выручки поставщиков чипов, но также сделать выручку более чувствительной к циклам капитальных затрат клиентов.
Для инвесторов ключевой вопрос заключается в том, смогут ли закупки вычислительного оборудования для ИИ и дальше обеспечивать экономическую отдачу. Если облачные клиенты смогут получать стабильную выручку от API моделей, корпоративного программного обеспечения, сервисов инференса и других направлений, они с большей вероятностью продолжат долгосрочные инвестиции в вычислительные мощности.
Напротив, если коммерциализация сервисов ИИ будет развиваться медленнее ожидаемого или расширение вычислительных мощностей превысит фактический спрос, некоторые клиенты могут замедлить темпы закупок. Сначала это может отразиться на росте заказов, а затем постепенно проявиться в финансовых показателях поставщиков чипов.
Кроме того, на строительство центров обработки данных для ИИ влияют затраты на электроэнергию, землю, охлаждающее оборудование и финансирование. Даже при наличии спроса на чипы темпы развития инфраструктуры могут ограничивать развёртывание оборудования.
Поэтому для оценки долгосрочного потенциала роста NVIDIA необходимо учитывать не только инвестиционные возможности её непосредственных клиентов, но и способность более широкой цепочки создания стоимости в отрасли ИИ генерировать достаточный денежный поток для поддержки дальнейших инвестиций.
Почему оценочный мультипликатор NVIDIA может снижаться даже при продолжающемся росте выручки?
Оценочные мультипликаторы отражают цену, которую рынок готов платить за выручку или прибыль компании. Для NVIDIA, уже достигшей высокого уровня прибыльности, в качестве инструментов анализа можно использовать коэффициент цена/прибыль, форвардный коэффициент цена/прибыль и показатели, связанные со стоимостью предприятия.
Если инвесторы ожидают, что компания сохранит быстрый рост в будущем, они могут согласиться на более высокий оценочный мультипликатор. Однако по мере увеличения масштаба компании поддержание тех же темпов роста в процентном выражении обычно требует получения всё большей дополнительной выручки.
Например, увеличение выручки компании с $10 млрд до $20 млрд требует дополнительных $10 млрд. Если выручка уже достигла $100 млрд, для такого же удвоения потребуется дополнительно $100 млрд.
Поэтому даже при дальнейшем росте абсолютной выручки NVIDIA рынок может постепенно снизить свои оценки долгосрочных темпов роста компании.
Предположим, что текущая прибыль компании на акцию составляет $10, а рынок оценивает её по коэффициенту цена/прибыль 40x. В этом случае цена акции составляет $400. В следующем году прибыль на акцию увеличивается до $15, но рынок снижает коэффициент цена/прибыль до 25x. Тогда цена акции составит $375.
В этом гипотетическом сценарии прибыль на акцию увеличивается на 50%, но цена акции снижается примерно на 6,3%. Это происходит потому, что сокращение оценочного мультипликатора более чем компенсирует рост прибыли.
Такова важная особенность акций компаний роста: операционные результаты компании и доходность инвестиций в её акции всегда связаны через рыночную оценку.
Как конкуренция, экспортные ограничения и изменения в руководстве влияют на оценку компаний, выпускающих чипы для ИИ?
Помимо выручки и валовой маржи, на оценку NVIDIA влияют конкуренция в отрасли, регуляторная среда и корпоративное управление.
-
На рынке чипов для ИИ появляется всё больше технологических решений. AMD продолжает развивать графические процессоры для центров обработки данных, а некоторые крупные облачные компании также создают собственные ускорители ИИ. Продукты отличаются производительностью, стоимостью, программными экосистемами и вариантами применения. Эти конкурирующие решения не обязательно заменят продукты NVIDIA в краткосрочной перспективе, но могут изменить структуру будущих закупок некоторых клиентов. Инвесторам необходимо отслеживать, влияет ли конкуренция на цены продуктов, отношения с клиентами и долгосрочную валовую маржу.
-
На передовые вычислительные чипы влияют меры экспортного контроля. В последнем прогнозе выручки на четвёртый квартал NVIDIA не учла выручку от вычислений в центрах обработки данных на китайском рынке. Это показывает, что доступ к региональным рынкам и регуляторные условия могут напрямую влиять на возможности компании по продажам.
-
Изменения в корпоративном управлении также могут повысить неопределённость на рынке. В ноябре 2026 года NVIDIA столкнулась с вопросами преемственности руководства, из-за чего инвесторам пришлось заново оценить, сможет ли новая управленческая команда сохранить темпы разработки продуктов, отношения с клиентами и эффективность работы цепочки поставок.
В отношении компаний с высокой оценкой рынок учитывает не только текущие операционные результаты, но и предсказуемость будущего роста. Если регуляторные, конкурентные или управленческие факторы повышают неопределённость будущей прибыли, инвесторы могут потребовать более высокую компенсацию за риск. Это снижает оценочный мультипликатор, который они готовы платить.
Поэтому даже при сохранении сильных квартальных финансовых результатов другие факторы риска могут оказывать давление на цену акций.
Как инвесторы могут оценить качество роста NVIDIA по её финансовым результатам?
При анализе финансовых результатов NVIDIA инвесторы могут сосредоточиться на четырёх направлениях: росте выручки, валовой марже, операционной прибыли и денежном потоке.
-
Рост выручки следует анализировать вместе со структурой бизнеса. Продолжающееся увеличение доли выручки от центров обработки данных показывает, что вычисления для ИИ стали главным драйвером роста. Однако это также означает, что общие результаты компании всё больше зависят от инвестиционного цикла в инфраструктуру для ИИ.
-
Валовая маржа отражает изменения в структуре продуктов и прямых затратах. Инвесторам следует сравнивать квартальные и годовые показатели, а также учитывать прогноз на следующий квартал, чтобы оценить устойчивость изменений маржи.
-
Операционная прибыль отражает прибыльность после учёта расходов на исследования и разработки, продажи, общих и административных расходов. Даже при снижении валовой маржи операционная прибыль может продолжать расти, если увеличение выручки достаточно велико.
-
Денежный поток помогает определить, были ли бухгалтерские прибыли конвертированы в реальные денежные средства. При анализе быстро растущих технологических компаний инвесторам необходимо отслеживать операционный денежный поток, запасы, дебиторскую задолженность и связанные с цепочкой поставок финансовые договорённости, а не оценивать качество роста только по отчёту о прибылях и убытках.
Инвесторам также следует отслеживать прогнозы руководства по будущей выручке, валовой марже и расходам. Исторические данные в финансовой отчётности показывают, чего компания уже достигла, тогда как прогнозы влияют на оценку рынком следующего этапа операционных результатов.
Только рассматривая эти показатели в совокупности, инвесторы могут отличить расширение масштаба бизнеса от повышения прибыльности и роста рыночной оценки.
Как инвесторы могут следить за компаниями, выпускающими чипы для ИИ, такими как NVIDIA, через торговлю акциями на Gate?
Финансовые результаты NVIDIA отражают не только состояние отдельной компании, но и дают инвесторам ориентир для наблюдения за цепочкой создания стоимости в сфере чипов для ИИ и центров обработки данных. Помимо NVIDIA, на изменения спроса на вычисления для ИИ могут влиять AMD, TSMC, а также компании, работающие в сферах энергоснабжения, охлаждения и инфраструктуры.
Сервисы торговли акциями на Gate дают пользователям возможность следить за фондовым рынком США. Инвесторы могут использовать раздел Gate TradFi с акциями, чтобы просматривать фактически доступные акции, рыночные данные и правила торговли, а также проводить анализ на основе финансовых результатов компаний, отраслевых заказов и планов капитальных затрат.
При исследовании компаний, выпускающих чипы для ИИ, таких как NVIDIA, ключевыми направлениями могут быть квартальный рост выручки, изменения валовой маржи, прогноз на следующий квартал и капитальные затраты клиентов. Постоянно сопоставляя эти показатели, инвесторы могут лучше понять взаимосвязь между операционными результатами и динамикой цены акций.
Важно учитывать, что акции, бессрочные контракты на акции и другие деривативы отличаются с точки зрения имущественных прав, маржинального обеспечения, структуры комиссий и торговых рисков. В частности, торговля с кредитным плечом может увеличить как прибыль, так и убытки в период рыночной волатильности и привести к принудительной ликвидации. Конкретный перечень доступных продуктов и условия торговли указаны на соответствующих страницах продуктов.
Поэтому наблюдение за финансовыми результатами NVIDIA не должно ограничиваться прогнозированием роста или снижения цены акций. Инвесторам необходимо понимать, как выручка, прибыль, оценка и рыночные ожидания совместно влияют на ценообразование акций.
Заключение
Финансовые результаты NVIDIA за третий квартал 2027 финансового года показывают, что спрос на вычисления для ИИ продолжает обеспечивать быстрый рост выручки и прибыли компании. Однако сильные финансовые показатели не обязательно означают рост цены акций, поскольку торговля на публичном рынке основана на постоянной оценке будущего потенциала прибыли и рисков.
Изменения валовой маржи, затраты на обновление продуктов, капитальные затраты клиентов, конкуренция в отрасли, экспортные ограничения и изменения в руководстве могут повлиять на оценку инвесторами долгосрочного роста NVIDIA. Даже если выручка компании продолжит расти, её оценочный мультипликатор может снизиться по мере корректировки ожиданий относительно будущего роста.
Чтобы понимать компании, выпускающие чипы для ИИ, инвесторам недостаточно определить, продолжит ли расти спрос на ИИ. Необходимо также проанализировать, какой объём прибыли и денежного потока этот спрос способен генерировать и какой уровень роста уже отражён в текущей цене акций. Только рассматривая качество операционных результатов вместе с рыночной оценкой, инвесторы смогут лучше понять взаимосвязь между финансовыми показателями и динамикой цены акций.
Часто задаваемые вопросы
Почему цена акций NVIDIA может снизиться даже при росте выручки более чем на 100%?
Потому что цены акций отражают ожидания будущей прибыли, а не только исторический рост выручки. Даже при сильных финансовых результатах снижение оценочных мультипликаторов, изменение склонности рынка к риску и другие факторы неопределённости могут привести к падению цены акций.
Каковы последние квартальные показатели выручки и валовой маржи NVIDIA?
Выручка за третий квартал 2027 финансового года составила около $115,8 млрд, увеличившись на 103% год к году. Скорректированная по GAAP валовая маржа составила 74,8%, а валовая маржа без учёта GAAP — 74,9%.
Означает ли снижение валовой маржи NVIDIA ослабление конкурентоспособности её чипов для ИИ?
Не обязательно. На валовую маржу могут влиять структура продуктов, затраты на массовое производство новых продуктов, изменения в цепочке поставок и конкурентные факторы. При оценке тенденции следует учитывать данные за несколько кварталов.
Почему прогноз NVIDIA по валовой марже на следующий квартал привлекает внимание?
Компания ожидает, что валовая маржа по GAAP и без учёта GAAP в четвёртом квартале составит 71–72%, что ниже уровня третьего квартала. Из-за большого объёма выручки изменения валовой маржи могут существенно повлиять на будущую прибыль.
Как связаны капитальные затраты на центры обработки данных для ИИ с выручкой NVIDIA?
Крупные облачные компании и поставщики сервисов ИИ закупают графические процессоры, сетевое оборудование и вычислительные системы, поэтому они являются важным источником спроса на бизнес NVIDIA в сфере центров обработки данных. Изменения в планах клиентов по капитальным затратам могут повлиять на будущий рост заказов.
Означает ли снижение цены акций NVIDIA ослабление спроса в отрасли ИИ?
Нельзя сделать такой вывод напрямую. На цену акций также влияют оценка компании, процентные ставки, регулирование, корпоративное управление и рыночные настроения. Изменения спроса следует оценивать вместе с фактическими заказами и финансовыми данными.