Токенизированные ETF с кредитным плечом позволяют традиционным финансовым продуктам получить доступ к рынку цифровых активов, однако этот процесс не сводится к размещению биржевого тикера в блокчейне. Полная схема токенизации обычно включает эмитента, базовые активы или связанные с ними экономические права, механизмы хранения, правила выпуска и передачи токенов, а также рыночную инфраструктуру торговой платформы. Блокчейн может фиксировать переводы токенов и поддерживать торговлю цифровыми активами, но не решает автоматически такие вопросы, как юридические права на базовые активы, ценообразование во время закрытия рынка, недостаточная ликвидность или ограничения на погашение. На примере KORU, ETF с трёхкратным кредитным плечом, отслеживающего южнокорейский фондовый рынок, и связанных с ним токенизированных продуктов легче понять, как экспозиция к традиционным финансовым инструментам поступает на крипторынок и почему цены при ончейн-торговле могут отличаться от котировок традиционного рынка.
Основные выводы
-
Вывод токенизированных ETF с кредитным плечом на крипторынок требует связать традиционные финансовые продукты с механизмами выпуска токенов, хранения активов и юридических прав
-
Блокчейн может фиксировать переводы токенов, но не способен самостоятельно подтвердить, что базовые активы продолжают существовать в достаточном объёме, или заменить юридические системы и системы хранения
-
Круглосуточная торговля не следует графику торгов рынком базовых ценных бумаг. В период закрытия рынка ценообразование может в большей степени зависеть от ожиданий, ликвидности и другой доступной информации
-
Цены токенов могут отличаться от котировок базовых ETF из-за графика торгов, рыночного спроса и предложения, транзакционных издержек и ограничений на конвертацию
-
Инвесторам следует оценивать базовый финансовый продукт, токенизированную структуру и торговую платформу в совокупности, а не определять риск только по цене токена
Какие шаги необходимы для вывода токенизированных ETF с кредитным плечом на крипторынок?
Традиционные ETF обычно торгуются через фондовые биржи и брокерские сервисы, тогда как токенизированные ETF с кредитным плечом стремятся перенести экономическую экспозицию, связанную с традиционными финансовыми продуктами, в среду торговли цифровыми активами. Для пользователей крипторынка такая структура может быть привлекательной, поскольку доступ к отдельным рынкам, который в иных случаях требовал бы традиционного брокерского счёта, может быть представлен в форме цифровых токенов и связан с инфраструктурой торговли, учёта и управления активами на платформах цифровых активов. Однако это не означает, что базовые ценные бумаги стали нативными криптовалютами или что блокчейн заменил все правила традиционных рынков ценных бумаг.
Процесс токенизации прежде всего требует определить, что именно представляет собой продукт. В рамках некоторых продуктов эмитент может владеть соответствующими традиционными ценными бумагами, а затем выпускать связанные с ними токены для пользователей, соответствующих установленным требованиям. Другие продукты могут предоставлять экономическую экспозицию к определённым активам посредством договорных соглашений или иных юридических структур. Из документации продукта необходимо определить, имеют ли держатели токенов прямые права на базовые ценные бумаги, договорные требования к эмитенту или иную форму прав. Разные структуры выпуска могут предусматривать различные механизмы защиты активов, ограничения на передачу и условия погашения. Нельзя считать их идентичными только на основании названия «токенизированный ETF с кредитным плечом».
После формирования структуры выпуска и юридической структуры также необходимо создать проверяемую связь между объёмом базовых активов, условиями их хранения и предложением токенов. Эмитенту необходимо управлять созданием, обращением и уничтожением токенов в соответствии с правилами продукта, а также разъяснять порядок хранения, учёта и проверки базовых активов. У хранителя, эмитента и торговой платформы могут быть разные обязанности: хранитель удерживает активы в согласованном объёме, эмитент управляет структурой продукта и связанными с ней обязательствами, а торговая платформа предоставляет услуги по сопоставлению заявок или иные торговые услуги в соответствии со своими правилами. Конкретное распределение обязанностей зависит от структуры продукта. Предоставление платформой торговых услуг не означает, что она также хранит базовые активы или принимает на себя все обязательства эмитента.
Наконец, токены должны попасть в реальную торговую среду. Платформа может сопоставлять заявки на покупку и продажу через книгу ордеров или иной торговый механизм, а кошельки и блокчейн-сети могут использоваться для хранения и перевода токенов. Однако не все токенизированные продукты поддерживают вывод средств пользователями, межсетевые переводы или прямое погашение в базовые ценные бумаги. Некоторые продукты могут торговаться только на определённых платформах или в рамках конкретных систем учёта. Чтобы определить, действительно ли продукт обеспечивает ончейн-компонуемость, необходимо проверить поддерживаемые сети, функции смарт-контракта, правила передачи и юридические ограничения. Понятие «токенизированный» не следует считать синонимом возможности свободного использования во всех протоколах DeFi.
Выпуск токенов и хранение активов: что стоит за ончейн-токеном?
На крипторынке контракт токена может фиксировать объём предложения, адреса держателей и транзакции по переводу. Однако эти ончейн-данные не могут сами по себе ответить на вопросы, существуют ли базовые активы в действительности, кто ими владеет и могут ли держатели получить соответствующие активы при определённых условиях. Для токенизированных продуктов, связанных с традиционными ценными бумагами, ончейн-реестр и офчейн-учёт активов должны быть связаны через чёткие юридические отношения и операционные процедуры. Если эмитент заявляет, что каждый токен соответствует определённому объёму базовых ценных бумаг, инвесторам также необходимо понимать, как формируется и проверяется эта связь, а также как учитываются изменения количества активов.
Хранение активов играет важную роль в этом процессе. Традиционные ценные бумаги могут находиться на хранении у регулируемых брокеров-дилеров, хранителей или иных организаций, соответствующих требованиям продукта. Затем токенизированный продукт связывает эти базовые активы с правами держателей токенов через эмиссионные документы и операционные механизмы. Хранение не ограничивается размещением активов на счёте. Оно также включает учёт счетов, обособление активов, управление разрешениями, процедуры сверки и урегулирование споров или финансовых проблем, связанных с эмитентом. Порядок обособления активов, защиты от банкротства и права держателей могут регулироваться по-разному в разных юрисдикциях. Поэтому инвесторам не следует считать, что все риски устранены только потому, что продукт «находится на хранении у третьей стороны».
Механизмы выпуска и уничтожения токенов также требуют внимания. Для продуктов, использующих модель с обеспечением активами, процесс выпуска обычно должен соответствовать владению или подписке на соответствующие активы. При погашении или конвертации предложение токенов может сокращаться в соответствии с правилами продукта, а базовые активы или соответствующие права обрабатываются одновременно. Конкретные процедуры минта, сжигания и конвертации различаются в зависимости от продукта, а также могут зависеть от соответствия инвестора требованиям, часов работы рынка, минимальных сумм подписки или погашения либо объёма поддержки со стороны платформы. Возможность постоянного соответствия объёма предложения токенов учёту базовых активов является важным фактором при оценке такой структуры продукта.
Преимущество блокчейна в этой системе заключается в том, что он может предоставлять проверяемые записи о переводах токенов, соответствующих его технической архитектуре, и упрощать отслеживание части торговой активности. Однако блокчейн не может автоматически проверить все офчейн-активы или самостоятельно гарантировать исполнение эмитентом договорных обязательств. Даже при нормальной работе контракта токена проблемы в деятельности эмитента, недостатки в организации хранения, неопределённость юридических прав или перебои в каналах погашения всё равно могут повлиять на фактическую защиту, которую получают держатели. Ончейн-прозрачность и офчейн-управление должны дополнять друг друга, а не заменять.
Ончейн-переводы не означают свободное обращение: передаваемость токенов и ограничения на использование
Пользователи криптовалют обычно привыкли переводить токены между поддерживаемыми сетями и подключать активы к кошелькам, децентрализованным биржам или другим ончейн-протоколам. Однако токенизированные продукты, связанные с традиционными ценными бумагами, могут иметь дополнительные ограничения в отношении соответствия требованиям и передачи. Некоторые токены могут передаваться в определённых сетях, тогда как для других держателям может требоваться торговля через назначенные платформы или хранение активов в рамках конкретных систем учёта. Эти ограничения могут возникать вследствие юридических требований и требований комплаенса, эмиссионной документации, технической архитектуры или операционных механизмов эмитента. Само по себе использование технологии блокчейна не означает, что токен может свободно обращаться как обычная криптовалюта.
Даже если токен технически можно передать, получатель не обязательно автоматически получает те же права на торговлю, погашение или конвертацию, что и отправитель. Правила продукта могут устанавливать условия в зависимости от личности держателя, его местонахождения, получателя перевода или канала торговли. Если токен переведён на неподдерживаемый кошелёк или платформу, держатель может лишиться возможности использовать первоначальные торговые услуги или услуги погашения и даже быть вынужденным пройти дополнительные процедуры для восстановления нормального обслуживания. Поэтому возможность ончейн-перевода, поддержка торговой платформы и юридическая допустимость передачи являются тремя отдельными вопросами, которые необходимо проверять по отдельности.
Ончейн-компонуемость токена не следует автоматически рассматривать как характеристику продукта. Обычные криптоактивы могут использоваться в децентрализованном кредитовании, пулах ликвидности или других протоколах DeFi. Возможность подключения токена, связанного с ценными бумагами, к таким протоколам требует учёта совместимости смарт-контрактов, правил эмитента, механизмов хранения и обеспечения, а также применимых юридических ограничений. Даже если протокол технически принимает токен, это не означает, что такое использование соответствует условиям предложения или что токен получит ожидаемый режим при ликвидации, споре или сбое протокола.
Для инвесторов важно различать понятия «существует в блокчейне», «технически передаваем» и «юридически передаваем с возможностью реализовать связанные права». Эти три уровня могут быть взаимосвязаны, но они не равнозначны. Понимание конкретного объёма допустимых переводов и ограничений на использование токена помогает избежать ошибочного отождествления экономической экспозиции традиционной ценной бумаги с ликвидностью и компонуемостью, идентичными нативной криптовалюте.
Как формируются цены токенов, когда рынок закрыт?
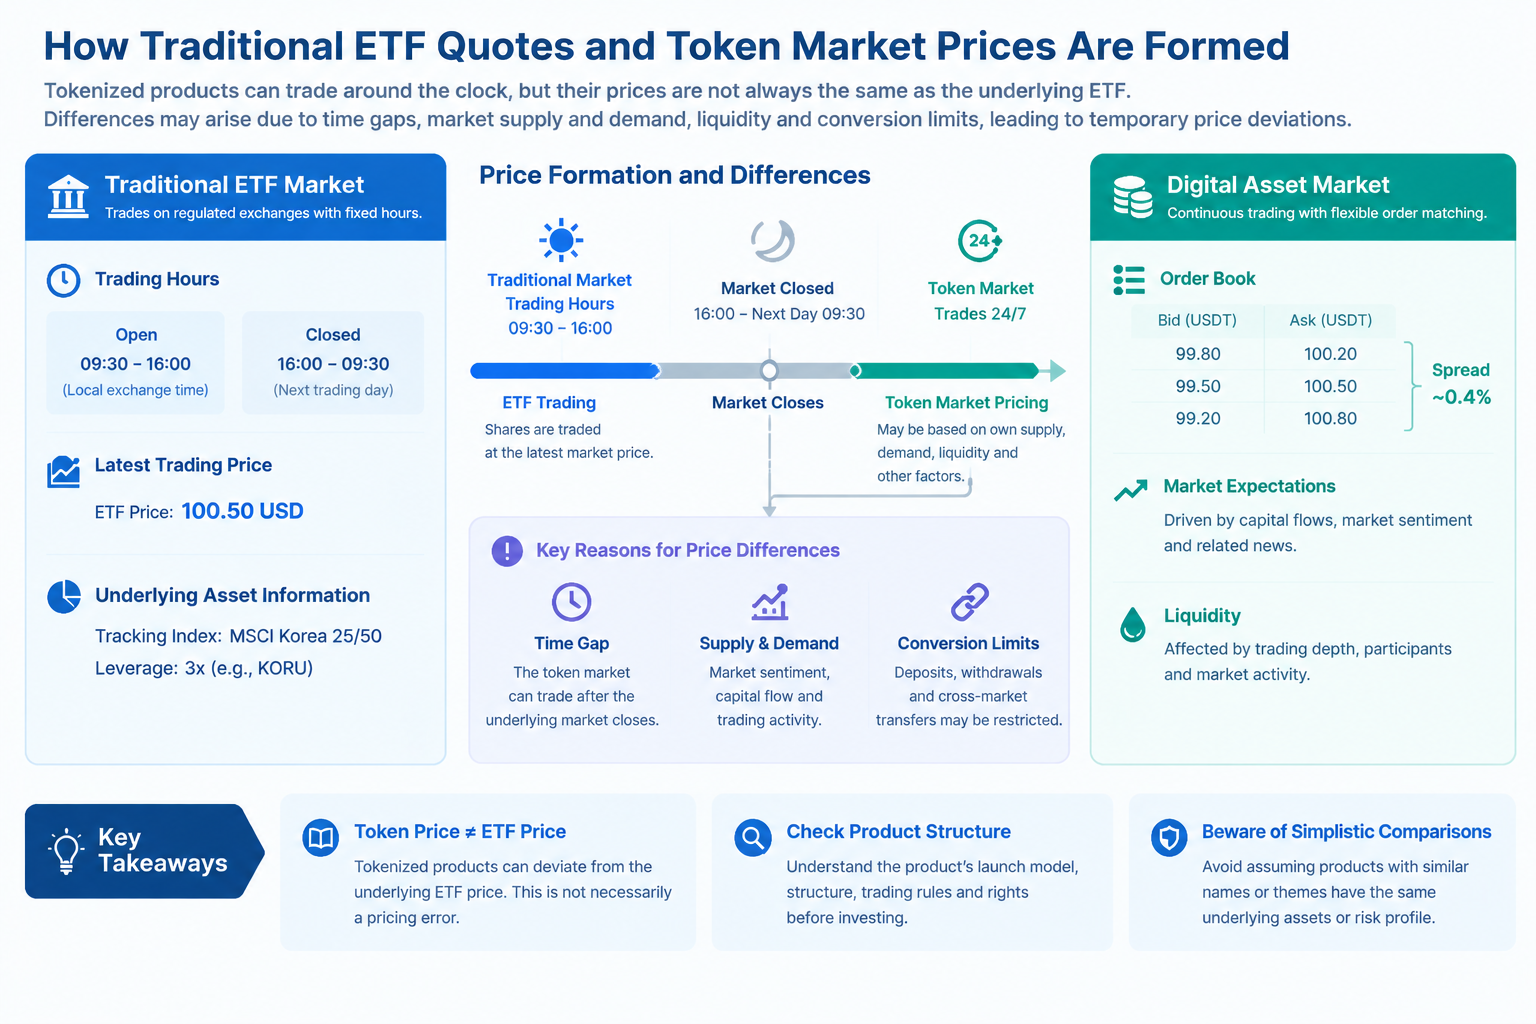
Рыночная цена традиционного ETF обычно ограничена временем торгов на бирже листинга, тогда как платформы цифровых активов могут предлагать более продолжительные торговые часы. Некоторые продукты могут продолжать торговаться даже во время закрытия традиционного рынка. Различия в расписании создают особый вопрос для токенизированных ETF с кредитным плечом: когда по базовым ценным бумагам отсутствует последняя цена сделки, цифровой рынок всё равно может формировать новые котировки спроса и предложения, а также цены сделок. Эти цены не обязательно являются некорректными, но механизм их формирования отличается от механизма при открытом базовом рынке.
Когда базовый рынок закрыт, инвесторы могут торговать, ориентируясь на последнюю известную котировку ETF, фьючерсы на связанный индекс, движение зарубежных рынков, макроэкономические новости, изменения валютного курса или ожидания следующей торговой сессии. Если после закрытия традиционного рынка появляется значимая новость, влияющая на базовые активы, участники цифрового рынка могут заранее скорректировать свои котировки. В такой ситуации цена токена отражает мнение участников о будущей динамике рынка, а не сделку с базовым ETF в реальном времени. У разных участников может быть разная информация, склонность к риску и торговые потребности, что может формировать новый ценовой диапазон.
Ликвидность дополнительно влияет на ценообразование в периоды закрытия рынка. При низкой глубине книги ордеров небольшое количество крупных заявок на покупку или продажу может значительно изменить цену сделки. При широком спреде между ценами покупки и продажи цена, по которой инвестор фактически совершает сделку, также может отклоняться от средней котировки. Продукт, который относительно активно торгуется в обычные часы работы рынка, может не поддерживать такую же глубину торгов во время закрытия базового рынка. Поэтому круглосуточная торговля предоставляет больше времени для проведения сделок, но не обеспечивает одинаковый уровень ликвидности в любое время суток или цены исполнения, близкие к цене закрытия базового рынка.
Также важно учитывать, что цены токенов и справочные цены традиционных ETF могут использовать разные источники данных и время обновления. Последняя цена сделки базового ETF, его стоимость чистых активов, справочная стоимость индекса и цена сделки на рынке токенов не являются одним и тем же показателем. Если при сравнении цен инвесторы не учитывают временные метки, торговые площадки и определения данных, они могут неверно оценить, отклонился ли продукт аномально. Для корректного сравнения цен необходимо убедиться, что используемые ориентиры отражают одинаковую или объяснимо сопоставимую экономическую экспозицию, а также учесть разницу во времени между двумя рынками.
Почему цена токена может отличаться от котировки базового ETF?
Прежде всего цена токена может отличаться от котировки базового ETF из-за различий в торговых часах. Когда традиционный рынок закрыт, по базовому ETF не формируется новая обычная цена сделки, тогда как рынок токенов может продолжать торговлю. В этом случае цена токена отражает текущую оценку стоимости актива участниками рынка, а отображаемая цена базового ETF может по-прежнему относиться к предыдущей торговой сессии. Разница между ними не обязательно означает сбой механизма токена. Необходимо дополнительно оценить, соответствует ли это различие обновлению информации, рыночным ожиданиям и графику торгов.
Во-вторых, на цену влияет спрос и предложение на цифровом рынке. Даже если токен создан для отслеживания экономической экспозиции базовой ценной бумаги, собственные заявки на покупку и продажу на рынке токенов, глубина торгов, притоки капитала и предпочтения трейдеров могут временно приводить к отклонению цены исполнения от справочной цены. Если возможности арбитража или конвертации ограничены, участники рынка могут не иметь возможности быстро воспользоваться ценовой разницей, и отклонение может сохраняться дольше. Возможность проведения арбитража зависит от правил продукта, транзакционных издержек, доступного капитала, часов работы рынка и права держателей на конвертацию связанных активов.
В-третьих, на соотношение цен может влиять сама структура продукта. Между токеном и базовым ETF может существовать процесс выпуска, погашения или конвертации, и эти процессы не всегда выполняются мгновенно или доступны во всех юрисдикциях и в любые часы работы рынка. Если конвертация должна проводиться через определённую организацию, следовать графику подписки или погашения либо соответствовать требованиям к участникам, ценовое расхождение может не быть быстро устранено простой операцией покупки и погашения. Инвесторам следует подтвердить, предусматривает ли продукт механизм прямой конвертации и доступен ли этот механизм непосредственно им.
Наконец, необходимо различать изменения цены базового финансового инструмента и торговые отклонения, характерные для токенизированного продукта. На примере KORU его цель обеспечить ежедневную доходность с трёхкратным кредитным плечом означает, что цена базового фонда сама зависит от траектории дневной доходности и эффекта капитализации. На связанный токенизированный продукт также могут влиять ликвидность цифрового рынка, торговые часы и условия конвертации. Инвесторам не следует объяснять каждое движение цены рынком токенов или делать вывод, что продукт обязательно неверно оценён только потому, что цена токена временно отличается от котировки традиционного рынка. Сначала необходимо проверить время и определение справочных цен, а затем проанализировать показатели базового фонда, а также спрос и предложение на рынке токенов.
Как оценивать торговые и структурные риски токенизированных ETF с кредитным плечом
Первый шаг заключается в точном определении того, что представляет собой продукт. Инвесторам следует установить базовый ETF, эмитента токена, связанные активы или экономические права, а также права, которыми фактически обладают держатели токенов. Схожие названия и тикеры не означают, что продукты имеют одинаковую структуру. Один и тот же традиционный финансовый продукт может также соответствовать различным схемам токенизации. В отношении KORU и связанных с ним токенизированных продуктов инвестиционную цель традиционного ETF и юридические права держателей токенов следует изучать отдельно, а не считать их одним и тем же.
Второй шаг состоит в проверке обеспечения активами и условий хранения. Инвесторам необходимо понимать, удерживаются ли базовые ценные бумаги эмитентом или связанной с ним организацией, как распределяются обязанности по хранению, как проверяется учёт активов и какие юридические механизмы применяются, если эмитент сталкивается с финансовыми трудностями. Для продуктов, заявляющих о достаточном обеспечении активами, инвесторам также следует изучить соответствующие подтверждения, методы обособления активов и процедуры урегулирования нестандартных ситуаций. Записи о предложении в блокчейне могут предоставить некоторую информацию, но не заменяют проверку офчейн-активов и юридических отношений.
Третий шаг заключается в понимании правил торговли и конвертации. Возможность вывода токенов, перевода на личный кошелёк или передачи в целом, наличие ограничений на передачу, условия для погашения и необходимость ожидания открытия традиционного рынка для конвертации влияют на реальный торговый опыт. Одновременно инвесторам следует оценивать глубину рынка, спред между ценами покупки и продажи и время формирования котировок на торговой платформе, а не считать отображаемую цену ценой, по которой сделка будет исполнена напрямую. Для пользователей, которым необходимо торговать в короткий срок, ликвидность и условия исполнения ордеров могут быть столь же важны, как и теоретическая цена продукта.
Четвёртый шаг состоит в отдельной оценке рисков базового актива и рисков рынка токенов. Для ETF с кредитным плечом инвесторам необходимо понимать целевой период сброса, влияние волатильности на долгосрочную доходность и возможные убытки. Для токенизированной структуры необходимо анализировать выпуск, хранение, юридические права, ценообразование в периоды закрытия рынка и ограничения на конвертацию. Эти две категории рисков могут усиливать друг друга, а не компенсироваться. Формирование чёткой системы оценки полезнее для понимания фактических характеристик продукта, чем простое наблюдение за краткосрочными движениями цены.
Gate и токенизированные ETF с кредитным плечом: как экспозиция к традиционным финансовым инструментам поступает на рынок цифровых активов
Токенизированные ETF с кредитным плечом объединяют рыночную экспозицию, связанную с традиционными ETF с кредитным плечом, с форматом торговли цифровыми активами. Однако способ формирования такой связи конкретным продуктом необходимо определять исходя из его структуры выпуска и условий продукта. Традиционные ETF с кредитным плечом обычно стремятся обеспечить ежедневную доходность с кредитным плечом относительно определённого индекса. Помимо самих базовых активов или экспозиции токенизированный ETF с кредитным плечом может иметь собственные условия выпуска, механизм ценообразования, правила торговли и права держателей. Поэтому для понимания таких продуктов недостаточно рассмотреть базовый индекс или коэффициент кредитного плеча. Инвесторам также необходимо подтвердить, что представляет собой токен, как формируется его цена и какими правами обладают держатели.
Пользователи, желающие изучить связанные продукты для торговли цифровыми активами, могут посетить торговую страницу Gate для KORUG/USDT, чтобы ознакомиться с отображаемыми рыночными котировками торговой пары и связанной торговой информацией. Однако KORUG/USDT является конкретной торговой парой, тогда как KORU — традиционный ETF с трёхкратным кредитным плечом на южнокорейском фондовом рынке, запущенный Direxion. Эти активы не следует считать одинаковыми только из-за сходства их названий. KORU стремится обеспечить 300% ежедневной динамики индекса MSCI Korea 25/50 до вычета комиссий и расходов. Эта цель по ежедневному кредитному плечу не может напрямую применяться к движению цены KORUG/USDT. Инвесторам следует сначала изучить официальное описание продукта KORUG на Gate, подтвердить его фактический базовый актив или экспозицию, структуру продукта, механизм ценообразования и условия риска, а затем оценить его связь с традиционным ETF с кредитным плечом.
Описание продукта Gate gStocks служит справочным материалом для понимания токенизации традиционных финансовых активов. Важно учитывать, что токенизированные продукты, традиционные ETF с кредитным плечом и токенизированные ETF с кредитным плечом не являются взаимозаменяемыми понятиями. Информация о gStocks может помочь читателям понять сервисы Gate, связанные с токенизированными продуктами, однако её нельзя использовать для вывода о том, что KORUG/USDT относится к gStocks или использует то же обеспечение активами либо те же юридические механизмы, что и определённый традиционный ETF. Характер конкретного продукта по-прежнему должен определяться на основе применимой официальной документации.
После выхода токенизированного продукта в среду торговли цифровыми активами на его цену также могут влиять рыночный спрос и предложение, ликвидность, торговые часы и ожидания инвесторов. Когда базовый традиционный рынок закрыт, цифровой рынок всё ещё может формировать новые котировки, но они могут не соответствовать стоимости чистых активов или справедливой стоимости базового ETF в реальном времени. Для токенизированных продуктов, связанных с ETF с кредитным плечом, инвесторам необходимо изучать как механизм базового кредитного плеча, так и способ формирования цены токена. Не следует считать движение индекса, доходность традиционного ETF и изменение цены цифровой торговой пары одним и тем же.
Поэтому при изучении связанных торговых продуктов на Gate инвесторам следует использовать торговую страницу как отправную точку для ознакомления с котировками и торговой информацией, а затем дополнительно проверять структуру продукта, базовый актив или механизм экспозиции, права держателей, правила торговли и передачи, а также применимые условия погашения. Только чётко определив торгуемый продукт, инвесторы смогут корректнее оценить степень его связи с традиционным ETF с кредитным плечом, а также риски ценового расхождения, ликвидности и выхода из позиции.
Часто задаваемые вопросы
Означает ли токенизированный ETF с кредитным плечом прямое размещение традиционного ETF в блокчейне?
Не обязательно. Токенизированный продукт может предоставлять связанную экономическую экспозицию через владение базовыми ценными бумагами, использование договорных соглашений или других юридических структур. Конкретные права, связанные с токеном, зависят от эмитента, документации продукта и применимых правил, а не только от контракта токена в блокчейне.
Можно ли всегда свободно переводить токенизированный ETF с кредитным плечом в блокчейне?
Не обязательно. Некоторые продукты могут поддерживать переводы в определённых сетях, тогда как другие допускают торговлю только на назначенных платформах или в рамках конкретных систем учёта. Техническая возможность передачи не равнозначна юридической допустимости передачи или праву на погашение.
Почему цена токена продолжает меняться после закрытия традиционного рынка?
Рынок цифровых активов может оставаться открытым, позволяя участникам корректировать котировки с учётом последних новостей, динамики связанных рынков, ожиданий и потока ордеров. Однако ликвидность и ценовые ориентиры в период закрытия рынка могут отличаться от показателей в часы работы традиционного рынка.
Означает ли отличие цены токена от котировки базового ETF наличие проблемы с продуктом?
Только на основании ценовой разницы нельзя сделать вывод. Отклонение может быть вызвано разницей во времени между рынками, ликвидностью, изменениями спроса и предложения, временем обновления данных или ограничениями на конвертацию. Инвесторам следует сначала подтвердить, что они сравнивают одинаковую экономическую экспозицию, используя данные за сопоставимые моменты времени, а затем анализировать причину отклонения.
Может ли прозрачность блокчейна гарантировать безопасность базовых активов?
Нет, сама по себе не может. Блокчейн способен фиксировать предложение токенов и переводы, однако существование и хранение базовых активов, а также юридические права инвесторов по-прежнему необходимо подтверждать посредством документации продукта, механизмов хранения и надлежащих процедур проверки.