Однако EIP-1559 не означает, что Ethereum может оставаться дефляционным бесконечно. По мере развития сетей масштабирования второго уровня, снижения стоимости транзакций и переноса части ончейн-активности в сети второго уровня структура комиссионных доходов основной сети Ethereum меняется. Когда объем сжигаемых сетью ETH меньше нового выпуска, формируемого за счет вознаграждений валидаторам, общее предложение ETH может продолжать расти даже при нормальной работе механизма сжигания. Недавние обсуждения снижения объема сжигания Ethereum отражают переоценку рынком взаимосвязи между использованием сети, эффективностью масштабирования и предложением токена.
Чтобы понять причины снижения объема сжигания ETH, необходимо различать транзакционную активность сети, уровень комиссий и изменения предложения токена. Снижение объема сжигания не обязательно указывает на ослабление спроса во всей экосистеме Ethereum и не позволяет напрямую заключить, что цена ETH снизится. В этой статье рассматривается механизм работы EIP-1559 и анализируется, как выпуск в PoS, масштабирование второго уровня, комиссии за Blob и активность сети совместно влияют на долгосрочную структуру предложения ETH.
Основные выводы
- EIP-1559 сокращает предложение ETH за счет сжигания базовых комиссий за транзакции, но не прекращает новый выпуск ETH в виде вознаграждений PoS-валидаторам.
- Дефляционность ETH зависит от соотношения объемов сжигания и нового выпуска за определенный период, а не от самого наличия механизма сжигания.
- Снижение комиссий Gas в основной сети уменьшает объем ETH, сжигаемый на единицу Gas, но не обязательно указывает на спад использования всей экосистемы Ethereum.
- Масштабирование второго уровня может снизить стоимость транзакций для пользователей, но также способно изменить спрос на блочное пространство основной сети и структуру сжигания комиссий.
- Комиссии за Blob, введенные EIP-4844, также предусматривают механизм сжигания, но их рынок комиссий работает независимо от обычного рынка Gas уровня исполнения.
- При оценке изменений токеномики Ethereum инвесторам следует учитывать совокупность изменений чистого предложения ETH, комиссий основной сети, использования Blob, уровня стейкинга и активности второго уровня.
Что такое EIP-1559 и как работает механизм сжигания комиссий ETH?
EIP-1559 — это механизм реформирования транзакционных комиссий, внедренный в обновлении London сети Ethereum в 2021 году. Его основная цель заключается в улучшении ценообразования Gas и повышении предсказуемости стоимости транзакций для пользователей. В рамках этого механизма комиссии за транзакции Ethereum в основном состоят из базовой и приоритетной комиссий. Протокол динамически корректирует базовую комиссию в зависимости от спроса на блочное пространство, а после исполнения транзакции эта комиссия сжигается. Приоритетная комиссия обычно выплачивается предложившему блок валидатору, чтобы стимулировать включение транзакций. Пользователи также могут установить максимальную комиссию, чтобы фактическая оплата не превысила ожидаемый уровень.
Изменения базовой комиссии связаны с использованием блоков. Когда спрос на транзакции высок и блоки стабильно превышают целевой уровень заполнения, базовая комиссия обычно растет. При недостаточном спросе на блочное пространство базовая комиссия снижается. Ethereum не сжигает фиксированный объем ETH. Вместо этого объем сжигания определяется фактическим объемом использованного Gas и соответствующей базовой комиссией. Например, даже если две транзакции потребляют одинаковый объем Gas, при разной базовой комиссии на момент их исполнения может быть сожжено разное количество ETH.
Такая конструкция связывает спрос на сеть с изменениями предложения ETH. Пользователи платят базовую комиссию за исполнение транзакций, а соответствующий объем ETH сжигается навсегда, а не переводится на счета валидаторов или других участников. Однако основная цель EIP-1559 не заключается в том, чтобы ETH навсегда оставался дефляционным. Его задача — улучшить работу рынка комиссий. Сжигание ETH влияет на денежное предложение, но фактический объем сжигания по-прежнему зависит от использования сети и уровня комиссий.
Почему снижается объем сжигания ETH? Означает ли это сокращение активности сети?
Снижение объема сжигания ETH обычно связано с более низкими базовыми комиссиями основной сети, но его нельзя однозначно трактовать как общий спад активности в экосистеме Ethereum. На объем сжигания влияют как объем Gas, потребляемого транзакциями, так и уровень базовой комиссии. Если сеть может обрабатывать большое число транзакций при более низких комиссиях, объем сжигаемого ETH может значительно снизиться даже при стабильном количестве транзакций. Напротив, когда популярные приложения конкурируют за блочное пространство основной сети, комиссии могут быстро вырасти, что приведет к значительному объему сжигания за короткий период. В отдельные периоды транзакции DeFi, выпуск NFT и другая ончейн-активность повышали комиссии основной сети, однако такой спрос может быть неустойчивым в долгосрочной перспективе.
В ноябре 2026 года обсуждения механизма сжигания ETH вновь привлекли внимание. Виталик Бутерин недавно отметил, что устойчивый рост объема сжигаемых комиссий не следует считать основной основой долгосрочной ценности ETH, поскольку более высокий объем сжигания может зависеть от дорогостоящих транзакций, тогда как недорогая и масштабируемая сеть также имеет важное значение. Эта позиция не означает, что EIP-1559 будет отменен. Напротив, она подчеркивает, что ценность ETH также должна основываться на безопасности сети, децентрализации, устойчивости к цензуре и практических финансовых сценариях использования.
Активность в экосистеме Ethereum также меняется. Все больше обычных переводов, сделок и взаимодействий с приложениями происходит через сети второго уровня, поэтому пользователям больше не нужно напрямую оплачивать полную стоимость исполнения в основной сети Ethereum для каждой операции. Роль основной сети постепенно смещается в сторону расчетов, доступности данных и безопасности. Чтобы определить, действительно ли сеть утратила спрос, необходимо одновременно анализировать транзакции основной сети, активность второго уровня, спрос на расчеты и использование приложений, а не смотреть только на ежедневный объем сжигаемого ETH.
Почему EIP-1559 не гарантирует продолжение дефляции ETH?
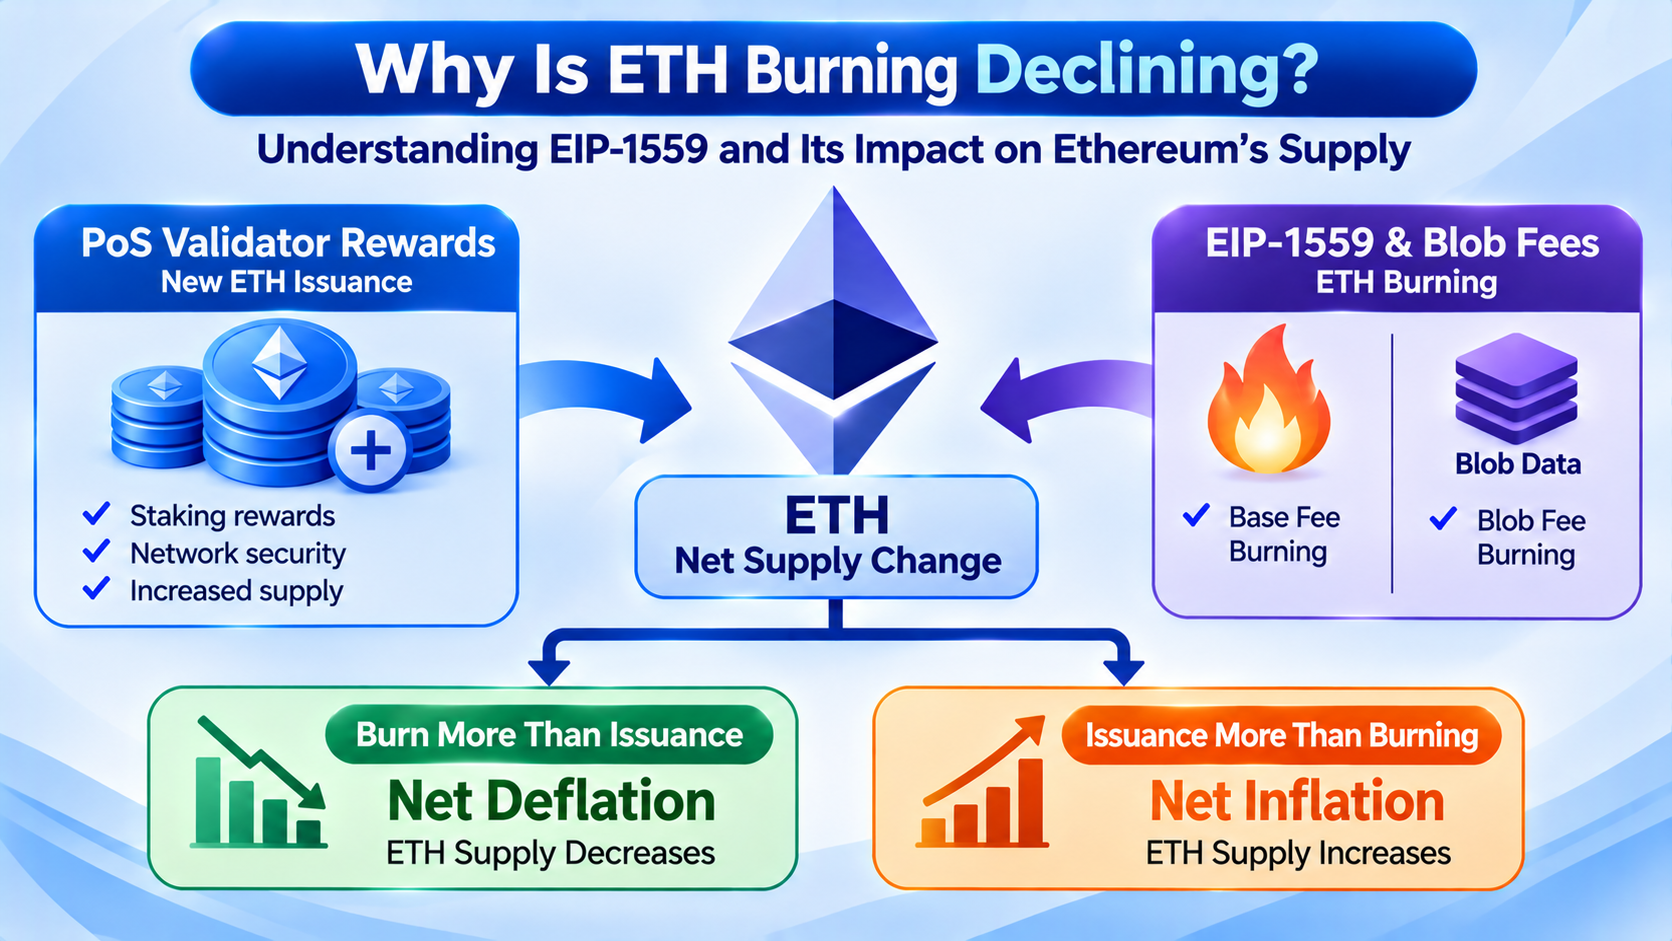
На изменения предложения ETH влияют два основных фактора: новый выпуск и сжигание. Новый выпуск преимущественно формируется за счет вознаграждений валидаторам в рамках механизма консенсуса PoS, тогда как сжигание в основном происходит за счет базовых комиссий за транзакции и других применимых комиссий протокола. Когда объем сжигания за определенный период превышает новый выпуск, общее предложение ETH сокращается, что приводит к чистой дефляции. Когда новый выпуск превышает объем сжигания, общее предложение ETH увеличивается, что приводит к чистой инфляции. Обе ситуации могут возникать при нормальной работе EIP-1559.
После завершения The Merge в 2022 году Ethereum прекратил выпуск вознаграждений в рамках прежней системы майнинга PoW. Новый ETH теперь преимущественно поступает из уровня консенсуса PoS. Это значительно снизило темпы выпуска сети и упростило превышение объема сжигания транзакционных комиссий над выпуском в отдельные периоды. Однако более низкий темп выпуска не означает его полного прекращения. Валидаторы продолжают участвовать в предложении и проверке блоков, получая вознаграждения от протокола. Уровень стейкинга, правила вознаграждения валидаторов и уровень сетевых комиссий совместно определяют изменения чистого предложения ETH.
Например, предположим, что Ethereum выпускает 1000 ETH за определенный период, но сжигает только 600 ETH. В этом случае сеть все равно зафиксирует чистый прирост примерно на 400 ETH. Если за тот же период будет сожжено 1500 ETH, чистое предложение сократится примерно на 500 ETH. Это гипотетические показатели, приведенные только для объяснения механизма, и они не отражают текущие уровни выпуска или сжигания сети. EIP-1559 гарантирует сжигание базовых комиссий, соответствующих применимым правилам. Он не гарантирует, что объем сжигания всегда будет превышать вознаграждения валидаторам. Представление ETH как актива, который должен оставаться дефляционным бесконечно, может не учитывать динамический характер его механизма предложения.
Почему масштабирование второго уровня влияет на объем сжигания ETH?
Второй уровень — важная часть архитектуры масштабирования Ethereum. Он преимущественно исполняет или обрабатывает большое количество транзакций вне основной сети, а затем передает соответствующие данные или доказательства состояния в Ethereum, что позволяет снизить стоимость транзакций для пользователей. Такие сети, как Arbitrum, Optimism и Base, используют разные технологии Rollup. Для обычных пользователей второй уровень снижает стоимость прямого использования основной сети, делая платежи, сделки и взаимодействие с приложениями удобнее. Для основной сети Ethereum перенос транзакционной активности на второй уровень меняет источники спроса на блочное пространство.
Раньше пользователю, выполняющему сложную транзакцию DeFi в основной сети Ethereum, могло потребоваться значительное количество Gas и высокая базовая комиссия. При выполнении аналогичной операции на втором уровне значительная часть вычислений и обработки транзакций может происходить в сети второго уровня, после чего Rollup передает в основную сеть соответствующие данные или доказательства. Основная сеть по-прежнему выполняет важные функции расчетов и обеспечения безопасности, но больше не обрабатывает напрямую каждую пользовательскую операцию. В результате связь между ростом общего объема транзакций в экосистеме и ростом комиссий основной сети уже не столь прямая, как на ранних этапах.
Масштабирование также создает важный экономический вопрос: более низкая стоимость использования сети может привлечь в экосистему Ethereum больше приложений и пользователей, однако эта дополнительная активность не обязательно сразу приведет к пропорциональному росту объема сжигания ETH. Низкие комиссии могут улучшить пользовательский опыт, одновременно сокращая комиссионный доход от каждой транзакции. Возможность Ethereum поддерживать низкие издержки и при этом формировать достаточный спрос для сжигания ETH будет зависеть от масштаба активности второго уровня, спроса на расчеты в основной сети и развития рынка доступности данных. Успешное масштабирование и сохранение дефляции ETH — не полностью совпадающие цели.
Как EIP-4844 и комиссии за Blob меняют структуру сжигания ETH?
EIP-4844 — важный механизм масштабирования, внедренный в обновлении Dencun сети Ethereum в 2024 году. Он предоставляет Rollup пространство данных Blob, лучше подходящее для пакетной отправки данных транзакций. До этого сети второго уровня обычно были вынуждены использовать относительно дорогостоящий способ хранения данных транзакций в основной сети. Введение Blob позволяет Rollup публиковать данные иначе, чем при обычных транзакциях уровня исполнения, снижая часть затрат на доступность данных и способствуя уменьшению комиссий за транзакции второго уровня. Для Rollup, обрабатывающих большое количество пользовательских транзакций, это изменение помогает улучшить структуру затрат и масштабируемость.
Blob используют независимый рынок комиссий, и их базовые комиссии также сжигаются. Однако эти комиссии рассчитываются отдельно от базовых комиссий за Gas уровня исполнения. Обычные транзакции преимущественно корректируют базовую комиссию в зависимости от спроса на блочное пространство уровня исполнения, тогда как комиссии за Blob зависят от спроса и предложения пространства данных Blob. Когда использование Blob низкое, а пространство данных относительно доступно, базовые комиссии за Blob могут оставаться низкими. Даже если сети второго уровня продолжают отправлять данные, итоговый объем сжигания ETH может быть ограниченным. С ростом спроса на Blob механизм комиссий корректируется соответствующим образом, однако нельзя считать, что увеличение объема транзакций второго уровня обязательно приведет к пропорциональному росту сжигания ETH.
Это изменение усложняет структуру сжигания ETH. Инвесторам необходимо отслеживать не только комиссии, формируемые обычными транзакциями основной сети, но и спрос на данные Blob и соответствующие уровни комиссий. По мере того как Ethereum продолжает расширять доступность данных, сеть может обрабатывать больше данных второго уровня при сохранении низкой удельной стоимости. Для пользователей и разработчиков приложений это в целом способствует расширению использования. Однако с точки зрения предложения ETH низкозатратное масштабирование может позволить объему сжигания оставаться относительно умеренным в течение длительного периода. Оценка влияния EIP-4844 требует учитывать как эффективность масштабирования, так и токеномику, а не измерять успех обновления только объемом сжигания ETH.
Как уровень стейкинга PoS влияет на выпуск нового ETH?
После The Merge Ethereum начал обеспечивать безопасность сети через механизм консенсуса PoS. Валидаторы участвуют в предложении и проверке блоков, размещая ETH в стейкинге, и получают вознаграждения в соответствии с правилами протокола. В отличие от эпохи PoW, когда майнеры конкурировали за вычислительные ресурсы, безопасность PoS преимущественно основана на застейканных активах валидаторов и соответствующих правилах слешинга. Новый выпуск ETH преимущественно формируется за счет вознаграждений уровня консенсуса, а размер вознаграждений связан с объемом ETH в стейкинге, производительностью валидаторов и параметрами протокола. Рост уровня стейкинга обычно увеличивает общий объем выпускаемых сетью вознаграждений, однако доходность на единицу застейканного ETH не растет теми же темпами.
Между вознаграждениями за стейкинг и сжиганием ETH нет прямой фиксированной зависимости. Даже при стабильной транзакционной активности сети изменения выпуска на уровне консенсуса могут привести к изменению темпов роста чистого предложения ETH. И наоборот, при значительном росте спроса на транзакции в основной сети и повышении базовой комиссии объем сжигания может на короткий период превысить новый выпуск, что вернет ETH в состояние чистой дефляции. Выпуск в PoS и сжигание в рамках EIP-1559 обусловлены разными механизмами, но вместе они определяют итоговое изменение предложения.
Также необходимо отличать блокировку ETH в стейкинге от сжигания токенов. Когда пользователи размещают ETH в стейкинге, эти ETH не исключаются из общего предложения навсегда. Застейканные активы остаются ETH в сети, хотя при определенных условиях к ним применяются процедуры выхода валидатора и вывода средств. Сжигание означает, что соответствующий ETH навсегда исключается из признаваемого протоколом предложения. Рынок иногда связывает рост объема ETH в стейкинге со снижением предложения, доступного для продажи, но это относится к анализу ликвидности и не может напрямую приравниваться к сокращению общего предложения ETH. Для определения дефляционности Ethereum по-прежнему необходимо анализировать фактические данные по выпуску и сжиганию.
Означает ли снижение объема сжигания ETH, что его цена обязательно окажется под давлением?
Снижение объема сжигания ETH может ослабить ожидания некоторых инвесторов относительно дефицитности токена, однако между объемом сжигания и рыночной ценой нет фиксированной причинно-следственной связи. Механизм сжигания EIP-1559 может сократить рост предложения. При прочих равных условиях более низкий чистый выпуск может влиять на долгосрочную структуру предложения. Однако на цену ETH также влияют инвестиционный спрос, рыночная ликвидность, макроэкономические процентные ставки, распределение капитала институциональными инвесторами, развитие ончейн-приложений и общие настроения крипторынка. Даже если сеть перейдет в состояние чистой дефляции, цена может снизиться при существенном росте спроса на продажу. И наоборот, даже при умеренном росте предложения цена может вырасти при расширении спроса на актив.
Связь между сжиганием комиссий и экономической активностью сети также требует осторожной интерпретации. Высокий объем сжигания ETH может быть результатом активной торговли в DeFi и спроса на приложения, но также может быть вызван краткосрочными спекуляциями, трендами NFT или перегрузкой сети. Высокие комиссии способны увеличить объем сжигания, но одновременно могут снизить готовность обычных пользователей пользоваться сетью. Хотя низкие комиссии сокращают вклад каждой транзакции в сжигание, они могут улучшить работу приложений и создать благоприятные условия для платежей, расчетов в стейблкоинах и других высокочастотных сценариев использования. Долгосрочное развитие Ethereum зависит не от поддержания дорогостоящих транзакционных комиссий, а от поддержки более значимой с экономической точки зрения активности при сохранении безопасности и децентрализации сети.
С инвестиционной точки зрения ценность ETH нельзя полностью объяснить сокращением предложения. ETH используется для оплаты сетевых комиссий, участия в стейкинге и предоставления обеспечения в DeFi. Он также выполняет различные экономические функции в Ethereum и его более широкой экосистеме. По мере развития стейблкоинов, токенизированных активов и ончейн-финансовых сервисов структура спроса на ETH может продолжать меняться. Однако степень, в которой рост активности экосистемы преобразуется в спрос на ETH как актив, по-прежнему требует отдельного анализа. Объем сжигания — важный показатель экономической активности сети, но он не является самостоятельным инструментом прогнозирования цены и тем более не подходит в качестве единственной основы для определения момента покупки или продажи.
Как инвесторам оценивать возможность возвращения ETH к дефляции?
При анализе динамики предложения ETH необходимо отличать краткосрочные колебания от долгосрочных изменений.
На ежедневный объем сжигания могут влиять популярные приложения, волатильность рынка и временная перегрузка сети, поэтому он не может полностью отражать общее экономическое состояние сети. Инвесторы могут анализировать изменения чистого предложения ETH за 7-дневные, 30-дневные и более длительные периоды, чтобы определить, превышал ли объем сжигания новый выпуск на постоянной основе. Если общее предложение ETH продолжает сокращаться в течение определенного периода, этот период можно считать чисто дефляционным. Если предложение продолжает расти, новый выпуск превысил объем сжигания за тот же период. При использовании различных платформ данных инвесторам также следует обращать внимание на время обновления данных, определения предложения и сопоставимость статистических периодов.
Также следует отслеживать структуру комиссий и активность сети. Базовая комиссия основной сети, использование Gas, комиссии за Blob и спрос на отправку данных второго уровня могут помочь объяснить причины изменений объема сжигания.
Если комиссии основной сети снижаются, тогда как объем транзакций второго уровня и использование данных продолжают расти, это может указывать на перенос активности в сети масштабирования, а не на ее сокращение во всей экосистеме. Инвесторы также могут учитывать предложение стейблкоинов, активность DeFi, ончейн-расчеты и использование приложений в реальном мире, чтобы оценить, формирует ли Ethereum новые источники спроса. Разные показатели могут иметь разные временные задержки, и краткосрочный рост активности не обязательно сразу приводит к увеличению объема сжигания ETH.
Выпуск в PoS и обновления протокола также требуют внимания. Изменения уровня стейкинга, корректировки механизмов вознаграждения валидаторов и будущие обновления, которые могут повлиять на рынки комиссий уровня исполнения или доступности данных, способны изменить долгосрочную структуру предложения ETH.
При оценке таких изменений инвесторам следует различать уже внедренные правила протокола и проекты, которые остаются на стадии исследований, обсуждения или предложений. Для долгосрочных инвесторов вопрос о том, станет ли ETH дефляционным в конкретном квартале, является лишь частью анализа. Более важно, сможет ли Ethereum продолжать привлекать реальную экономическую активность и сохранять свою роль в ончейн-финансовой системе благодаря безопасной и масштабируемой инфраструктуре.
Итоги
Снижение объема сжигания ETH не означает, что EIP-1559 потерпел неудачу. Напротив, оно отражает изменения на рынке комиссий Ethereum и в структуре сетевой активности. EIP-1559 навсегда сжигает базовые комиссии за транзакции, связывая предложение ETH со спросом на блочное пространство сети. Однако этот механизм не гарантирует, что объем сжигания всегда будет превышать новый выпуск. После The Merge PoS значительно снизил темпы выпуска нового ETH. В отдельные периоды сеть находилась в состоянии чистой дефляции, но по мере снижения комиссий и переноса активности на второй уровень ETH может вновь перейти к чистой инфляции.
Масштабирование второго уровня и механизм данных Blob дополнительно изменили способ формирования сетевых комиссий. Большее количество транзакций можно выполнять с меньшими затратами, что способствует расширению использования экосистемы Ethereum, но не обязательно приводит к пропорциональному увеличению объема сжигания ETH. Низкие комиссии и небольшой объем сжигания не обязательно указывают на препятствия для развития сети, а высокий объем сжигания сам по себе не доказывает наличие у сети большей долгосрочной экономической ценности.
Инвесторам следует анализировать изменения предложения ETH вместе с сетевым спросом, выпуском в стейкинге, активностью второго уровня и потоками рыночного капитала. EIP-1559 является важной составляющей токеномики Ethereum, однако долгосрочная ценность ETH по-прежнему зависит от способности сети предоставлять безопасную, надежную и действительно востребованную блокчейн-инфраструктуру. Вместо того чтобы считать дефляцию неизбежным результатом, полезнее понимать динамическую взаимосвязь между выпуском и сжиганием для формирования объективной оценки рынка.
Часто задаваемые вопросы
Что означает снижение объема сжигания ETH?
Снижение объема сжигания ETH означает, что в определенный период сократилось количество ETH, навсегда исключаемого из предложения посредством таких механизмов, как EIP-1559. К основным факторам относятся использование Gas в основной сети, уровни базовой комиссии и комиссии за данные Blob.
Гарантирует ли EIP-1559, что ETH всегда будет дефляционным?
Нет. EIP-1559 гарантирует сжигание базовых комиссий, соответствующих применимым правилам, однако новый ETH продолжает выпускаться через механизм консенсуса PoS. Общее предложение ETH сокращается только тогда, когда объем сжигания превышает новый выпуск.
Почему ETH может снова перейти от дефляции к инфляции?
Когда сетевые комиссии снижаются, а объем сжигаемого ETH становится меньше нового выпуска за счет вознаграждений валидаторам, общее предложение может увеличиться. Это нормальное состояние, которое может возникать в рамках существующего денежного механизма Ethereum.
Означает ли более высокий объем транзакций второго уровня более высокий объем сжигания ETH?
Не обязательно. Сети второго уровня могут обрабатывать транзакции пакетами и передавать данные или доказательства в основную сеть. Их влияние на объем сжигания ETH зависит от комиссий исполнения в основной сети, комиссий за данные Blob и фактического спроса на расчеты. Его нельзя оценить только по числу транзакций второго уровня.
Сжигаются ли комиссии за Blob?
Да. Базовые комиссии за Blob, введенные EIP-4844, включают механизм сжигания, однако их рынок комиссий работает независимо от обычного рынка Gas уровня исполнения.
Равнозначен ли стейкинг ETH его сжиганию?
Нет. Застейканный ETH остается частью общего предложения сети, тогда как сожженный ETH навсегда исключается из предложения. Эти механизмы по-разному влияют на ликвидность и токеномику.
Означает ли снижение объема сжигания ETH, что цена обязательно упадет?
Нет. Объем сжигания влияет на изменения предложения, однако на цену ETH также воздействуют инвестиционный спрос, макроэкономическая ситуация, рыночная ликвидность и развитие экосистемы, а также другие факторы.