Бессрочные контракты являются одним из наиболее распространенных торговых инструментов на рынке криптовалютных деривативов. В отличие от традиционных фьючерсов, у них нет фиксированной даты экспирации. Трейдеры могут использовать маржу для открытия длинных или коротких позиций, а механизм ставки финансирования помогает поддерживать связь между ценой контракта и ценой базового актива. По мере развития торговых платформ, механизмов маркет-мейкинга и систем управления рисками бессрочные контракты вышли за пределы цифровых активов, таких как Bitcoin и Ethereum, и стали применяться к более широкому кругу торговых инструментов.
Влияние этой структуры продукта не ограничивается криптовалютным рынком. В последние годы бессрочные деривативы на акции, сырьевые товары и другие традиционные активы привлекают все больше внимания. Типичным примером являются бессрочные контракты на отдельные акции (Single-Stock Perps / Equity Perps). Они используют знакомую криптовалютным рынкам структуру бессрочных контрактов применительно к цене акций отдельной публичной компании.
Однако расширение на различные классы активов не сводится к замене торгового тикера. Для криптоактивов обычно характерны непрерывная торговля, расчеты в блокчейне или обеспечение в цифровых активах. На фондовые рынки влияют торговые часы, регулирование ценных бумаг, корпоративные действия и традиционные клиринговые системы. При переходе бессрочных контрактов от криптоактивов к акциям существующие механизмы могут служить основой для разработки продукта, однако источники цен, параметры риска, непрерывность торговли и регуляторные ограничения требуют повторной оценки.
Поэтому для понимания бессрочных контрактов на отдельные акции недостаточно знать, что это деривативы на акции без даты экспирации. Также важно понимать, какие механизмы заимствованы из криптовалютных бессрочных контрактов, а какие компоненты необходимо переработать с учетом особенностей традиционных финансовых активов.
Каковы ключевые механизмы криптовалютных бессрочных контрактов?
Базовая структура криптовалютного бессрочного контракта включает базовую цену, рыночную цену контракта, маржу, ставку финансирования и механизм ликвидации. Трейдеры вносят допустимое обеспечение на свои счета и открывают позиции в соответствии с правилами маржи, установленными торговой площадкой. Длинные позиции обычно приносят прибыль при росте цены контракта, а короткие позиции — при ее снижении. При расчете фактической прибыли и убытка также необходимо учитывать такие расходы, как торговые комиссии и комиссии за финансирование.
У бессрочных контрактов нет фиксированной даты экспирации, поэтому для поддержания связи между ценой контракта и базовой ценой необходимы другие механизмы. Одним из наиболее распространенных механизмов является ставка финансирования. Если цена контракта торгуется с премией или дисконтом относительно базовой цены, ставка финансирования может предусматривать периодические платежи между держателями длинных и коротких позиций, влияя на стоимость удержания позиции и торговое поведение. Направление, способ расчета и интервал расчетов по ставке финансирования зависят от правил конкретной платформы.
Механизм базовой цены служит основой для управления рисками. Торговая платформа может агрегировать ценовые данные с нескольких рынков для расчета индексной или маркировочной цены, используемой для определения нереализованной прибыли и убытка и запуска ликвидации. Это может снизить влияние кратковременных аномальных сделок на отдельном рынке на цены ликвидации, но не может полностью устранить риски, связанные с недостаточной ликвидностью, задержками данных или экстремальными рыночными условиями.
Механизм ликвидации является важной частью контроля рисков для деривативов с маржей. Если капитал на счете недостаточен для выполнения требования по поддерживающей марже, платформа может автоматически сократить или закрыть позиции, чтобы ограничить риск. Чем выше кредитное плечо, тем значительнее обычно влияние ценовых колебаний на маржу. Поэтому, хотя у бессрочных контрактов нет даты экспирации, к ним по-прежнему применяются требования к марже и правила ликвидации.
Почему бессрочные контракты распространились с криптоактивов на акции?
Во-первых, для бессрочных контрактов была сформирована относительно зрелая торговая модель. На криптовалютном рынке давно существует спрос на торговлю в длинную и короткую сторону, позиции с кредитным плечом и инструменты круглосуточного управления рисками. В ответ на этот спрос торговые платформы разработали такие механизмы, как ставки финансирования, маркировочные цены, маржа и автоматическая ликвидация. Эти механизмы в определенной степени могут применяться к другим классам активов и служат ориентиром при разработке соответствующих деривативов.
Во-вторых, цены акций представляют широкий рыночный интерес. Инвесторы могут стремиться получить краткосрочную экспозицию к крупным публичным компаниям, лидерам отрасли или конкретным корпоративным событиям, не покупая сами акции напрямую. Структура бессрочных контрактов с длинными и короткими позициями может предоставить основанный на деривативах способ участия в движении цен акций.
В-третьих, инфраструктуры рынков цифровых активов и традиционных финансовых рынков становятся все более взаимосвязанными. Торговые платформы, маркет-мейкеры, клиринговые организации и традиционные финансовые учреждения уделяют больше внимания межрыночным деривативам, токенизированным активам и торговой инфраструктуре в блокчейне. Это не означает, что все бессрочные контракты на акции должны выпускаться или рассчитываться в блокчейне. Скорее, это показывает, что механизмы торговли, разработанные на криптовалютных рынках, влияют на структуру более широкого спектра финансовых продуктов.
Однако возможность переноса механизма продукта не означает, что рыночные структуры можно копировать напрямую. Акции имеют торговые часы, корпоративные действия и регуляторные особенности, отличающиеся от характеристик криптоактивов. Бессрочные контракты на акции должны учитывать такие вопросы, как определение базовой цены, обработка приостановок торгов, корректировка на дивиденды и дробление акций, а также управление обеспечением. Только при четком определении этих компонентов бессрочные контракты смогут адаптироваться к фактической операционной среде традиционных фондовых рынков.
От криптовалютных бессрочных контрактов к бессрочным контрактам на отдельные акции: какие механизмы остаются неизменными?
На уровне контракта наиболее очевидным продолжением является структура без фиксированной даты экспирации. Независимо от того, является ли базовым активом цифровая валюта или акция, бессрочные контракты позволяют трейдерам непрерывно удерживать позиции при соблюдении требований к марже, не перенося их в соответствии с датой экспирации традиционных фьючерсов. Такая структура снижает сложность управления сроками погашения, но также делает ставки финансирования важной составляющей стоимости удержания позиции.
Структура длинных и коротких позиций также схожа. Трейдерам не требуется напрямую владеть базовым активом, чтобы получить направленную экспозицию на основе своего представления о движении цены. Для участников, желающих выразить бычий или медвежий взгляд на рынок, такая структура может предоставить возможность двусторонней торговли. Однако позиция по контракту не равнозначна владению базовым активом. Права и обязанности трейдера определяются договором по деривативу.
Механизмы маржи и ликвидации также остаются ключевыми компонентами. Трейдеры должны предоставить начальную маржу в соответствии с правилами торговой площадки и поддерживать достаточный капитал на счете. Если движение цены приводит к снижению уровня маржи ниже требуемого порога, позиция может быть частично или полностью ликвидирована. Разные активы отличаются по волатильности, ликвидности и характеру ценовых разрывов. Поэтому даже при использовании одинакового кредитного плеча уровень риска может существенно различаться.
Механизм ставки финансирования также может быть перенесен, однако его параметры нельзя копировать механически. На рынках криптоактивов на ставки финансирования влияют торговые настроения, спрос и предложение, стоимость финансирования и правила расчета платформы. В бессрочных контрактах на акции также необходимо учитывать часы спотовой торговли, ожидания по дивидендам, корпоративные действия и доступность базовых цен. Ставка финансирования должна быть разработана с учетом механизма формирования цен на конкретном фондовом рынке.
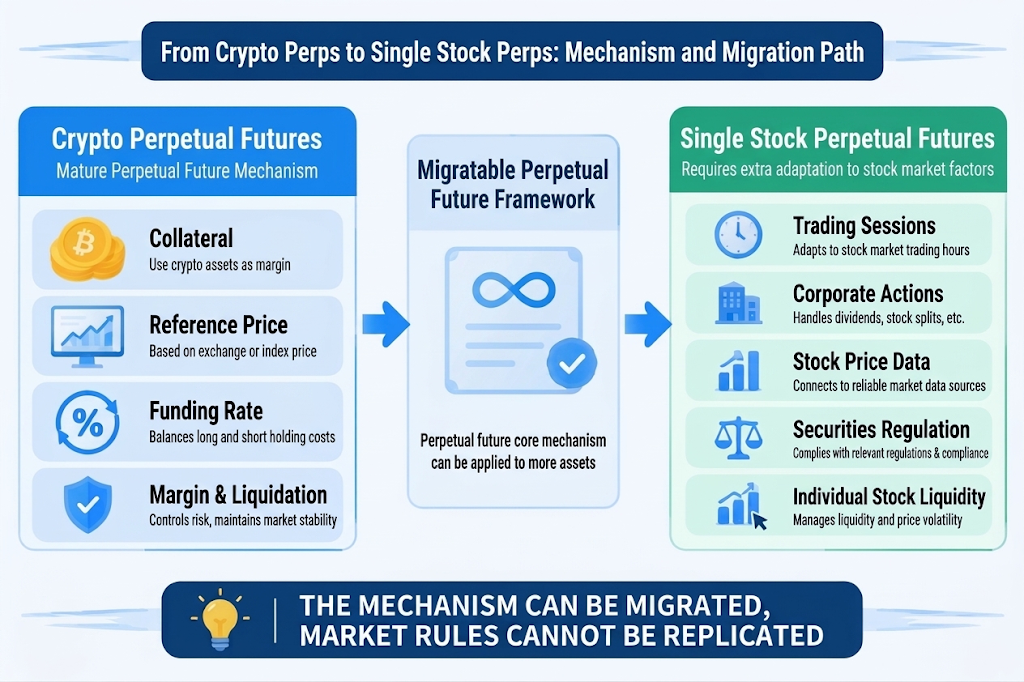
От криптовалютных бессрочных контрактов к бессрочным контрактам на отдельные акции: какие компоненты необходимо переработать?
Одним из наиболее важных отличий является источник базовой цены. Криптоактивы обычно непрерывно торгуются на нескольких площадках цифровых активов, а некоторые также имеют рынки в блокчейне, которые могут предоставлять относительно непрерывные ценовые данные. Фондовые рынки, напротив, имеют регулярные торговые часы, предрыночные и послеторговые сессии, приостановки торгов и различия котировок между торговыми площадками. Бессрочные контракты на акции должны четко определять, какой тип цены используется в качестве базовой и как обрабатываются обновления цен, когда спотовый рынок закрыт.
Оракулы и сервисы ценовых данных особенно важны в этом процессе. Для деривативов на акции, использующих инфраструктуру в блокчейне, оракул может отвечать за передачу данных о ценах традиционного фондового рынка в блокчейн. Для контрактов, предлагаемых традиционными торговыми площадками, системы ценового индекса и маркировочной цены также требуют надежных источников данных. Независимо от архитектуры, задержки данных, перебои в котировках, аномальные цены и концентрация источников данных могут влиять на ценообразование контрактов и справедливость ликвидаций.
Управление обеспечением также необходимо повторно оценивать с учетом класса активов. В криптовалютных бессрочных контрактах в качестве маржи обычно используются стейблкоины или другие цифровые активы, а само обеспечение может подвергаться волатильности цен, отвязке от привязки или недостатку ликвидности. К деривативам на акции на традиционных финансовых рынках, напротив, могут применяться иные правила маржи, требования к допустимому обеспечению и системы обособленного хранения клиентских активов. Возможность использования обеспечения между разными классами активов зависит от торговой площадки и регуляторной базы. Это не является неотъемлемой особенностью бессрочных контрактов.
Кроме того, корпоративные действия по акциям требуют специальных механизмов обработки. Денежные дивиденды, специальные дивиденды, дробление акций, обратное дробление акций, слияния, делистинг и приостановки торгов могут изменить цену или возможность торговли базовой акцией. Правила контракта должны заранее определять, как эти события влияют на базовую цену, стоимость позиции и порядок расчетов. Для криптоактивов не существует полностью аналогичной системы корпоративных действий, поэтому бессрочные контракты на акции не могут просто принять все параметры риска криптовалютных контрактов.
Чем бессрочные контракты на отдельные акции отличаются от синтетических активов в блокчейне?
Бессрочные контракты на отдельные акции и синтетические акции в блокчейне могут предоставлять пользователям экспозицию к ценам акций, однако их структуры различаются. Бессрочные контракты на отдельные акции обычно основаны на договорах по деривативам. Трейдеры используют маржу для открытия длинных или коротких позиций, а прибыль и убыток определяются изменениями цены контракта, ставками финансирования и правилами ликвидации. Для них не обязательно требуется выпуск токена в блокчейне, представляющего акцию.
Синтетические активы в блокчейне могут использовать обеспечение, долговые позиции, оракулы и параметры риска протокола для отслеживания цены актива. Пользователи владеют синтетическим активом, выпущенным или управляемым протоколом. Помимо самой базовой цены, риски могут включать недостаточное обеспечение, ликвидации в протоколе, сбои оракулов и уязвимости смарт-контрактов.
Методы торговли и стороны, несущие риски, также могут различаться. В бессрочных контрактах, предоставляемых централизованной торговой площадкой, платформа обычно отвечает за сопоставление ордеров, управление маржой и проведение ликвидаций. Синтетические активы в блокчейне могут опираться на смарт-контракты, автоматически выполняющие обеспечение, ликвидацию и конвертацию активов. Единой архитектуры не существует, поэтому анализ продукта должен основываться на его фактических правилах контрактов и расчетов, а не только на таких названиях, как «токен акции» или «бессрочный контракт».
Что еще важнее, ценовая экспозиция не равнозначна владению акцией. Независимо от использования бессрочных контрактов на отдельные акции или синтетических акций пользователям следует проверить, предоставляет ли продукт права акционера, обеспечен ли он физическими акциями, как обрабатываются корпоративные действия и кого можно привлечь к ответственности, если протокол или эмитент столкнется с рисками.
Структура рынка и границы риска бессрочных контрактов на отдельные акции
После распространения бессрочных контрактов на рынок отдельных акций ликвидность становится ключевым фактором надежной работы продукта. Торговая активность на криптовалютных рынках часто сосредоточена в небольшом числе основных активов, тогда как ликвидность отдельных акций различается значительно сильнее. Крупные публичные компании могут иметь глубокие спотовые рынки, однако объем торгов, спреды между ценами покупки и продажи и непрерывность цен малых и средних по капитализации акций могут существенно отличаться. Если рынок деривативов обладает недостаточной ликвидностью, крупные сделки могут приводить к высокому проскальзыванию и усиливать ценовые отклонения.
Различия в торговых часах также влияют на структуру рынка. Криптовалютные рынки обычно торгуются круглосуточно, тогда как спотовые фондовые рынки имеют регулярные торговые часы, праздничные дни и временные приостановки торгов. Если бессрочные контракты на акции остаются доступными для торговли при закрытом спотовом рынке, участникам рынка необходимо определить, на какой информации в это время основана цена контракта и какие корректировки цены могут произойти после открытия спотового рынка.
Ликвидация и управление рисками должны учитывать особенности волатильности отдельных акций. Цена отдельной акции может резко измениться с разрывом в ответ на отчеты о прибыли, регуляторные решения, судебные разбирательства, слияния и поглощения или неожиданные объявления. По сравнению с непрерывным и постепенным движением цен рынок с разрывами может создавать более значительную разницу между ценой ликвидации и ценой, по которой позиция может быть фактически исполнена. Торговые площадки должны четко определять лимиты риска, параметры маржи, порядок работы в аномальных рыночных условиях и механизмы принудительного сокращения доли заемного капитала.
Регуляторная база также является важной частью структуры рынка. Деривативы, связанные с акциями, могут подпадать одновременно под регулирование ценных бумаг и фьючерсов. В разных юрисдикциях действуют различные требования к торговым площадкам, соответствию клиентов критериям доступа, марже и раскрытию информации. Регуляторное разрешение не означает, что продукт может предлагаться во всех регионах, и не означает идентичность условий контрактов и стандартов защиты клиентов на разных платформах. Трейдерам следует подтвердить правовую базу, применимую в юрисдикции продукта, а также соответствие требованиям к доступу.
Контракты Gate на акции и TradFi: распространение механизмов бессрочных контрактов на рынки традиционных активов
Бессрочные контракты на отдельные акции отражают распространение механизмов деривативов криптовалютного рынка на традиционные фондовые активы. Контракты Gate на акции являются конкретным примером этого направления. В них применяются такие механизмы торговли, как маржа, длинные и короткие позиции, а также бессрочные контракты, к инструментам, связанным с акциями. Это позволяет пользователям участвовать в движении цен традиционных фондовых активов через деривативы. В то же время Gate TradFi расширяет сферу торговли за пределы акций, охватывая несколько типов традиционных финансовых активов, что демонстрирует дальнейшее развитие платформ цифровых активов в части покрытия активов и торговых механизмов. Вместе они отражают связь между инфраструктурой криптовалютной торговли и традиционными финансовыми рынками. Однако контракты на акции представляют собой конкретные контрактные продукты, тогда как TradFi является более широкой системой услуг торговли традиционными активами.
С точки зрения механизмов криптовалютных бессрочных контрактов контракты Gate на акции сохраняют такие ключевые элементы, как маржинальная торговля, длинные и короткие позиции, ставки финансирования и ликвидации. Однако традиционные фондовые активы функционируют в рыночной среде, отличающейся от среды криптоактивов. Торговые часы, распределение ликвидности, корпоративные действия и методы определения базовой цены могут влиять на ценообразование контрактов и управление рисками. Другие традиционные активы, охватываемые Gate TradFi, также могут использовать разные правила торговли в зависимости от класса активов и структуры продукта. Поэтому не следует предполагать, что все продукты TradFi используют одинаковую структуру бессрочных контрактов, или без разбора применять правила криптовалютных рынков ко всем традиционным активам.
С более широкой точки зрения развития рынка контракты Gate на акции демонстрируют конкретный путь распространения механизмов бессрочных контрактов на фондовые активы, тогда как Gate TradFi отражает более широкое направление платформы по созданию торговых сервисов вокруг различных традиционных активов. Важен не только рост числа торговых инструментов, но и то, как маржа, ставки финансирования, базовые цены и механизмы ликвидации адаптируются к рыночной структуре разных активов. Для пользователей понимание того, какие механизмы происходят из криптовалютных бессрочных контрактов и какие правила необходимо корректировать с учетом особенностей традиционных активов, является важной основой для оценки структуры и границ риска этих продуктов.
Часто задаваемые вопросы
Были ли бессрочные контракты на отдельные акции разработаны на основе криптовалютных бессрочных контрактов?
Их структура продукта основана на механизмах бессрочных контрактов, широко применяемых на криптовалютных рынках, включая отсутствие фиксированной даты экспирации, длинные и короткие позиции, маржу, ставки финансирования и ликвидации. Однако бессрочные контракты на отдельные акции являются деривативами, связанными с ценами акций, и должны учитывать источники цен, корпоративные действия и регуляторные требования фондовых рынков.
Обязательно ли бессрочные контракты на отдельные акции работают в блокчейне?
Необязательно. «Perps» описывает структуру бессрочных деривативов и не означает, что торговля, сопоставление ордеров или расчеты обязательно должны осуществляться в блокчейне. Конкретные продукты могут предлагаться традиционными торговыми площадками или включать инфраструктуру в блокчейне. Их фактическую архитектуру необходимо оценивать индивидуально.
Почему бессрочным контрактам на акции нужны оракулы или ценовые индексы?
Для ценообразования, расчета прибыли и убытка, а также управления рисками контрактам необходимы надежные базовые цены. При использовании системы в блокчейне оракул может передавать данные фондового рынка. Если продукт предоставляется традиционной торговой площадкой, она может использовать собственный ценовой индекс и систему маркировочной цены. Ключевыми факторами являются прозрачность и надежность источника данных, частоты обновления и порядка обработки аномальных условий.
Можно ли напрямую использовать механизм ставки финансирования криптовалютных бессрочных контрактов для акций?
Этот механизм может использоваться как ориентир, однако его параметры и способ расчета необходимо адаптировать к фондовому рынку. Часы торговли акциями, дивиденды, корпоративные действия и ликвидность спотового рынка могут влиять на связь между базовой ценой и ценой контракта. Поэтому параметры ставки финансирования криптоактивов нельзя просто копировать.
Чем бессрочные контракты на отдельные акции отличаются от токенизированных акций?
Бессрочные контракты на отдельные акции обычно являются договорами по деривативам, привязанными к ценам акций, тогда как токенизированные акции могут представлять актив или систему прав в блокчейне. Они могут существенно отличаться по владению активом, структуре выпуска, способу расчетов, регуляторным особенностям и сторонам, несущим риски. Для определения применимых условий необходимо изучить документацию конкретного продукта.