Главная сложность заключается в том, что не существует универсальной системы налогообложения криптовалюты. В США криптовалюта обычно рассматривается как имущество, в Индии доходы от виртуальных цифровых активов облагаются по специальной ставке 30 %, в Германии частные криптоактивы могут быть освобождены от налога после года владения, а в ОАЭ применяется совершенно иной подход к доходу от личных инвестиций. В следующих разделах подробно объясняется, как рассчитывается прирост капитала по криптовалюте, какие операции вызывают налоговое событие, чем отличаются доход и прирост капитала, а также как основные юрисдикции применяют свои налоговые правила на практике.
Основные моменты
-
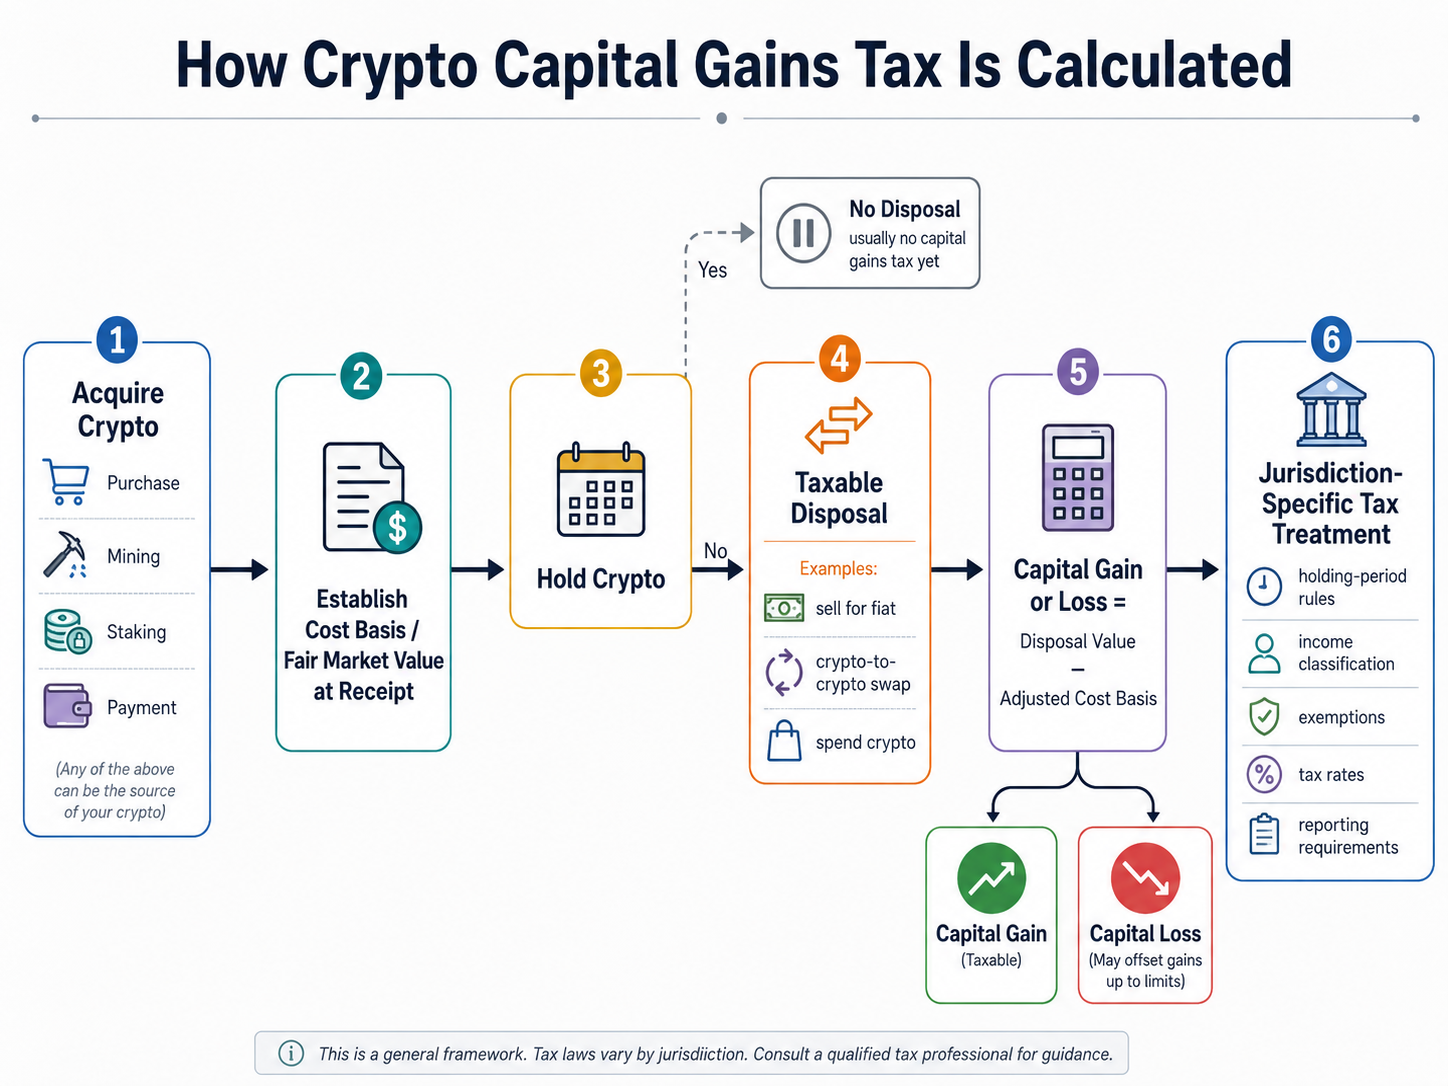
Прирост капитала по криптовалюте обычно возникает при отчуждении, например при продаже за фиат, обмене криптоактивов или расходовании криптовалюты на товары или услуги.
-
Прирост капитала обычно рассчитывается как стоимость отчуждения минус база затрат, однако допустимые расходы, методы учёта, льготы и ставки налога различаются по странам.
-
Получение криптовалюты может создать налог на доход до возникновения прироста капитала. Майнинг, стейкинг, выплаты за труд и некоторые аирдропы могут признаваться обычным доходом или иной категорией налогооблагаемого дохода.
-
Срок владения может существенно изменить налоговый режим. В США долгосрочные приросты капитала могут облагаться по льготным ставкам, в Германии налог на частные продажи снимается после года владения, а в Португалии исключаются квалифицирующие приросты по криптоактивам, удерживаемым не менее 365 дней.
-
Местоположение важнее, чем блокчейн. Резиденция, классификация налогоплательщика, используемая платформа и местные налоговые правила определяют, будет ли операция облагаться налогом, освобождаться от него, подлежать вычету или быть отчётной.
Что такое налог на прирост капитала по криптовалюте?
Налог на прирост капитала касается экономической выгоды, возникающей при отчуждении капитального актива за сумму, превышающую его базу затрат. Для криптоактивов упрощённая формула:
Прирост капитала = справедливая рыночная стоимость при отчуждении − скорректированная база затрат
Например, инвестор приобретает 1 ETH за 2 000 $ и продаёт за 3 200 $. Не учитывая транзакционные издержки и особенности юрисдикции, прирост составит 1 200 $. Если актив продан за 1 600 $, возникает убыток 400 $.
Цена покупки — отправная точка для базы затрат, но комиссии, способ приобретения, предыдущие налогооблагаемые сделки, подаренные или унаследованные активы и местные правила учёта могут влиять на итоговую сумму. Справедливая рыночная стоимость также важна, если операция не имеет очевидной фиатной цены, как при обмене криптоактивов.
Не каждая страна классифицирует прибыль от криптовалюты как «прирост капитала». Например, Япония относит индивидуальные прибыли от торговли криптовалютой к прочему доходу в рамках своей комплексной системы подоходного налога, а не применяет отдельный режим налога на прирост капитала. Национальные прогрессивные ставки варьируются от 5 % до 45 %, а с учётом местного налога на проживание максимальная нагрузка может достигать 55 % в зависимости от ситуации налогоплательщика.
Различия в классификации объясняют, почему налогообложение криптовалюты по странам нельзя свести к единому сравнению ставок.
Какие операции с криптовалютой являются налоговым событием?
Налоговое событие возникает, когда право собственности, стоимость или экономическая выгода изменяются так, как это признаётся местным налоговым законодательством. Самый распространённый триггер — налогооблагаемое отчуждение.
Продажа криптовалюты за фиат
Продажа Bitcoin, Ether или другого цифрового актива за фиат — одно из самых очевидных налоговых событий в юрисдикциях, где криптовалюта рассматривается как имущество или капитальный актив. В США IRS указывает, что продажа цифровых активов за доллары требует признания прироста или убытка.
Например, пользователь, совершающий сделки на BTC/USDT спот-рынке на бирже Gate, может использовать свои записи по сделкам, цены исполнения и комиссии для расчёта выручки и базы затрат. Торговая площадка не определяет налоговую ответственность — её определяют местные правила.
Обмен криптовалюты
Обмен BTC на ETH может восприниматься как обмен одного актива на другой, а не вывод в фиат, но многие налоговые системы считают такую операцию отчуждением.
В США обмен считается передачей имущества за другое имущество и может облагаться налогом аналогично продаже. Германия также рассматривает обмен криптоактивов как отчуждение, для нового актива начинается новый срок владения.
Частая торговля криптовалютой требует тщательного учёта, так как каждый обмен требует расчёта справедливой рыночной стоимости.
Расходование криптовалюты
Использование криптовалюты для покупки товаров или услуг также может вызвать налогообложение. Экономически налогоплательщик отчуждает криптовалюту в обмен на имущество или услуги.
Австралийское налоговое управление прямо включает покупки за криптовалюту в перечень операций, которые могут стать отчуждением, а американская отчётность аналогично рассматривает использование цифровых активов для получения товаров или услуг как релевантную операцию.
Покупка кофе за выросший в цене Bitcoin может вызвать налоговые последствия даже без участия фиата.
Когда доход от криптовалюты создаёт налог на доход?
Прирост капитала и доход от криптовалюты — разные понятия. Человек может быть обязан уплатить налог на доход при получении криптовалюты, а затем столкнуться с приростом или убытком при её отчуждении.
Награды за майнинг — типичный пример. Справедливая рыночная стоимость дохода от майнинга при получении может быть учтена как обычный доход или доход от бизнеса, в зависимости от юрисдикции и обстоятельств. В США цифровые активы, полученные в результате майнинга и стейкинга, включены в перечень операций, подпадающих под федеральные налоговые правила. Криптовалюта, полученная за услуги независимого подрядчика, также может считаться доходом от самостоятельной деятельности.
Награды за стейкинг, компенсации, определённые аирдропы и другие доходы от криптовалюты могут следовать двухэтапной схеме:
-
Получение: справедливая рыночная стоимость может стать налогооблагаемым доходом.
-
Последующее отчуждение: разница между стоимостью отчуждения и установленной базой затрат может привести к приросту или убытку.
Это предотвращает двойной учёт. Если награда за стейкинг в размере 500 $ признана доходом при получении, эти 500 $ становятся частью налоговой базы актива для расчёта последующего отчуждения.
Понимание механизма стейкинга важно не только для работы с наградами, но и для идентификации момента, когда новые единицы криптоактива попадают в учёт налогоплательщика.
Какие операции с криптовалютой обычно освобождены от налога?
Освобождение от налога не всегда означает отсутствие отчётности, и правила различаются по странам. Ряд операций обычно не вызывает немедленного прироста капитала.
Хранение криптовалюты
Нереализованный рост стоимости обычно не облагается налогом в системах налога на прирост капитала на основе реализации, просто потому что рыночная цена выросла. Человек, купивший BTC и продолжающий его держать, обычно не совершает отчуждение для расчёта налога.
Некоторые юрисдикции могут применять другие подходы для определённых налогоплательщиков или активов, поэтому этот принцип не универсален.
Перевод криптовалюты между личными кошельками
Перемещение криптовалюты из одного кошелька или аккаунта, принадлежащего тому же налогоплательщику, обычно не считается продажей. Служба поддержки налогоплательщиков США относит переводы между кошельками, адресами или аккаунтами одного налогоплательщика к нетаксируемым операциям.
Оригинальная база затрат должна сохраняться за активами. Перевод криптовалюты не сбрасывает цену покупки из-за смены адреса кошелька.
Пожертвование криптовалюты
В США прямое пожертвование цифровых активов квалифицированной благотворительной организации обычно не требует признания встроенного прироста капитала у дарителя. Могут применяться отдельные требования по вычету и оценке, особенно для пожертвований высокой стоимости.
Это отличается от продажи криптовалюты с последующим пожертвованием фиата, так как сама продажа может создать налогооблагаемое отчуждение.
Как налог на прирост капитала по криптовалюте применяется в разных странах
Один и тот же прирост в 10 000 $ по криптовалюте может получить совершенно разное налоговое оформление в зависимости от резидентства налогоплательщика и способа получения дохода.
| Юрисдикция |
Общий режим для физических лиц |
Важная особенность |
| США |
Цифровые активы обычно рассматриваются как имущество |
Срок владения влияет на ставки налога на прирост капитала |
| Индия |
Доходы от VDA облагаются по ставке 30 % плюс соответствующие надбавки и сборы |
Специальный налоговый режим вместо обычного налога на прирост капитала |
| Япония |
Доходы от криптовалюты обычно относятся к прочему доходу |
Прогрессивное налогообложение может создавать высокую маржинальную нагрузку |
| Германия |
Частные операции с криптовалютой в течение года могут облагаться налогом |
Квалифицирующие частные приросты после года владения обычно исключаются из годового правила |
| Португалия |
Определённые приросты по криптовалюте, удерживаемой ≥365 дней, исключаются |
Длительный срок владения может привести к нулевой ставке |
| ОАЭ |
Доход от личных инвестиций не подпадает под корпоративный налог для физических лиц |
Деятельность бизнеса может облагаться иначе |
| Австралия |
Криптовалюта, удерживаемая как инвестиция, обычно считается активом CGT |
Квалифицирующие лица могут получить скидку 50 % по CGT после 12 месяцев |
| Таиланд |
Квалифицирующие приросты по криптовалюте могут получить временное освобождение от подоходного налога |
Освобождение связано с определёнными лицензированными цифровыми активами |
США: имущество, срок владения и форма 1099-DA
Для федерального налогообложения в США криптовалюта рассматривается как имущество. Продажа, обмен или иное отчуждение криптовалюты может привести к приросту или убытку. Краткосрочные приросты обычно облагаются по обычным ставкам подоходного налога, а квалифицирующие долгосрочные приросты используют льготные brackets. В 2026 году основная структура долгосрочных ставок — 0 %, 15 % и 20 %, пороги определяются статусом подачи и налогооблагаемым доходом.
Владение криптовалютой более года не гарантирует ставку 0 %; оно делает квалифицирующий прирост подходящим для долгосрочного режима.
Отчётность становится более стандартизированной. Брокеры начали выдавать форму 1099-DA для отчуждений цифровых активов в 2025 году, отчётных в 2026 году. IRS указывает, что налогоплательщики должны отражать налогооблагаемые операции, даже если не получили информационную форму. Операции обычно проходят через форму 8949 и Schedule D.
Индия: 30 % налог на доходы от виртуальных цифровых активов
В Индии действует специальный режим для доходов от виртуальных цифровых активов. Налоговое управление указывает, что доходы от VDA облагаются налогом 30 % по разделу 115BBH, плюс надбавки и 4 % сбор, и отражаются по каждой операции через Schedule VDA.
Это иллюстрирует, почему утверждение о применении обычного «налога на прирост капитала» к криптовалюте во всех странах некорректно. Режим зависит от национального законодательства и классификации активов.
Германия и Португалия: срок владения может изменить результат
Германия — один из самых ярких примеров налогообложения, основанного на сроке владения. Федеральное министерство финансов относит частные криптоактивы к «прочим экономическим благам» для правил частной продажи. Доходы могут попасть под налогооблагаемый частный доход, если приобретение и отчуждение происходят в течение года; отчуждения после этого периода обычно исключаются из годового правила.
Португалия аналогично исключает квалифицирующие доходы и убытки по криптоактивам, удерживаемым не менее 365 дней, при соблюдении установленных условий.
Эти фреймворки важны для понимания того, почему страны с отсутствием или условным налогом на прирост капитала по криптовалюте привлекают долгосрочных инвесторов.
ОАЭ: личные инвестиции и бизнес — разные режимы
В ОАЭ нет обычной системы налогообложения доходов физических лиц, сравнимой с западными юрисдикциями. Федеральная налоговая служба указывает, что доход от личных инвестиций физических лиц не считается бизнес-деятельностью. Физические лица становятся объектом корпоративного налога, если осуществляют квалифицирующую бизнес-деятельность и превышают соответствующий порог оборота.
Это объясняет, почему налогообложение, лицензирование, резидентство и инфраструктура всё сильнее влияют на то, какие юрисдикции становятся глобальными криптоцентрами.
Австралия: прирост капитала и скидка на срок владения 12 месяцев
Австралийское налоговое управление обычно рассматривает криптовалюту, удерживаемую как инвестицию, как актив CGT. Продажа, обмен одной криптовалюты на другую, конвертация в фиат, дарение или использование для покупки товаров и услуг может вызвать событие CGT.
Квалифицирующие резиденты, удерживающие актив не менее 12 месяцев, могут получить скидку 50 % по CGT. Убытки по криптовалюте обычно могут компенсировать прирост капитала и могут переноситься вперёд согласно применимым правилам.
Таиланд: пример изменения налоговой политики по криптовалюте
Таиланд показывает, почему налогообложение криптовалюты по странам нужно проверять по актуальному законодательству, а не считать постоянным. Министерское постановление № 399 ввело освобождение, призванное поддержать стратегию Таиланда как цифрового центра. Налоговое управление отмечает постановление как меру поддержки Digital Asset Hub, а освобождение действует в течение ограниченного периода и при определённых условиях.
Текущий режим применяется с 1 января 2025 года по 31 декабря 2029 года к квалифицирующим доходам, связанным с лицензированными цифровыми биржами, брокерами или дилерами. Операции вне режима не следует автоматически считать освобождёнными от налога.
Таиланд — пример того, как государства могут использовать целевые налоговые правила для криптовалюты, чтобы влиять на место регулируемой торговли, не отменяя налогообложение всех форм операций.
Как harvesting убытков может компенсировать прирост капитала по криптовалюте
Harvesting убытков предполагает целенаправленное признание убытков для компенсации налогооблагаемого прироста капитала, если местное законодательство это позволяет.
В США убытки по капиталу сначала компенсируют прирост капитала. Если убытки превышают прирост, физическое лицо может вычесть до 3 000 $ оставшегося чистого убытка по капиталу из других доходов ежегодно или 1 500 $ для супругов, подающих отдельно, с переносом дополнительных убытков вперёд.
Пример:
-
Признанный прирост по BTC: 12 000 $
-
Признанный убыток по ETH: 5 000 $
-
Чистый прирост капитала до других корректировок: 7 000 $
Если убытки превышают прирост, применяется годовой лимит вычета из обычного дохода.
Harvesting убытков не универсальная лазейка. Методы идентификации активов, положения о связанных лицах, антиабузные правила, классификация бизнеса и будущие изменения законодательства могут влиять на возможность вычета убытков. Крупные или сложные стратегии должен оценивать налоговый специалист.
Отчётность и учёт по налогам на криптовалюту
Надёжная налоговая отчётность зависит от учёта по каждой операции, а не от итогового баланса кошелька на конец года.
Полезные записи обычно включают:
-
дату приобретения и цену покупки;
-
дату отчуждения и выручку;
-
комиссии и транзакционные издержки;
-
справедливую рыночную стоимость в местной валюте;
-
значения обмена криптоактивов;
-
переводы между кошельками;
-
доходы от майнинга и награды за майнинг;
-
награды за стейкинг;
-
получение аирдропов;
-
выписки с бирж;
-
идентификаторы операций и адреса кошельков;
-
предыдущие распределения базы затрат.
В США IRS требует отчётности по налогооблагаемым доходам, приросту и убыткам по цифровым активам, даже если не выдана форма 1099-DA или иной отчёт для получателя.
Хороший учёт становится всё важнее, поскольку налоговые органы и регулируемые криптобиржи могут обмениваться большим объёмом данных по операциям пользователей. Перемещение активов между кошельками или криптобиржами не стирает их историческую базу затрат или налоговые последствия.
Риски и ограничения сравнений налоговых правил для криптовалюты
Международные сравнения налогов на криптовалюту полезны для понимания различий, но ключевые ставки могут вводить в заблуждение.
Во-первых, налоговое резидентство важно. Страна с налоговой льготой по криптовалюте не освобождает от обязательств в другой юрисдикции, где инвестор остаётся налоговым резидентом.
Во-вторых, деятельность инвестора и бизнеса может облагаться по-разному. Постоянная профессиональная торговля криптовалютой, майнинг, компенсации или коммерческая деятельность могут классифицироваться как доход от бизнеса, обычный доход или доход от самостоятельной деятельности, а не как прирост капитала.
В-третьих, структура актива имеет значение. Прямое владение криптовалютой может получать иной налоговый режим по сравнению с ETF, деривативами, токенизированными ценными бумагами, корпоративными активами или активами в пенсионных структурах.
Наконец, налоговые правила по криптовалюте меняются. Временное освобождение в Таиланде показывает, как правило зависит от дат и лицензированных посредников, а отчётность по форме 1099-DA в США иллюстрирует, как требования к комплаенсу могут меняться при неизменной классификации имущества.
Заключение
Налог на прирост капитала по криптовалюте начинается с простого вопроса: сколько стоил актив при приобретении и сколько при отчуждении — но итоговые налоговые последствия определяются местным законодательством.
Продажа криптовалюты, обмен одной криптовалюты на другую и расходование криптовалюты обычно создают налогооблагаемое отчуждение. Доход от майнинга, стейкинг, выплаты и определённые аирдропы могут создать налогооблагаемый доход при получении и отдельный прирост или убыток позже. Хранение активов или перевод криптовалюты между личными кошельками обычно не вызывает немедленного налога.
Самый надёжный подход — не концентрироваться только на ключевой налоговой ставке по криптовалюте. Налогоплательщикам нужно отслеживать базу затрат, справедливую рыночную стоимость, сроки владения, доходные события, отчуждения, убытки, резидентство и актуальные правила отчётности. Германия, Португалия, Индия, Япония, ОАЭ, Австралия, Таиланд и США показывают, насколько различным может быть результат для схожих операций с криптовалютой.
Часто задаваемые вопросы
Является ли продажа криптовалюты триггером для налога на прирост капитала?
Во многих юрисдикциях — да. Продажа криптовалюты за фиат обычно считается налогооблагаемым отчуждением и может привести к приросту или убытку в зависимости от разницы между выручкой и базой затрат. Классификация и ставка налога зависят от местного законодательства.
Облагается ли налогом обмен одной криптовалюты на другую?
Часто — да. Страны, включая США, Германию и Австралию, обычно рассматривают обмен криптоактивов как отчуждение, а не игнорируют операцию до получения фиата.
Облагаются ли налогом награды за майнинг и стейкинг как прирост капитала?
Не обязательно. Награды могут сначала облагаться как обычный доход, прочий доход, доход от бизнеса или иной доход по справедливой рыночной стоимости при получении. Последующая продажа может создать отдельный прирост или убыток.
Облагается ли налогом перевод криптовалюты между кошельками?
Перевод между кошельками, контролируемыми одним налогоплательщиком, обычно не считается налогооблагаемым отчуждением по американским правилам, так как право собственности не изменилось. Записи по базе затрат должны сохраняться при перемещении активов.
Могут ли убытки по криптовалюте уменьшить налоги?
В юрисдикциях, где убытки по капиталу могут компенсировать прирост капитала — да. В США убытки могут компенсировать прирост капитала, а допустимый чистый убыток уменьшает обычный доход на сумму до 3 000 $ ежегодно, с переносом неиспользованных сумм вперёд.
В каких странах отсутствует налог на прирост капитала по криптовалюте?
Ответ зависит от резидентства, срока владения, статуса налогоплательщика и типа операции. ОАЭ обычно исключают доход от личных инвестиций из корпоративного налогового режима для физических лиц; Германия и Португалия предоставляют льготы по длительному сроку владения; в Таиланде действует временное освобождение для квалифицирующих операций через лицензированные цифровые активы.
Дисклеймер
Данный материал предназначен исключительно для образовательных целей и не является налоговой, юридической, бухгалтерской, инвестиционной или финансовой консультацией. Правила налогообложения криптовалюты различаются по юрисдикциям и могут меняться. Перед подачей декларации или принятием налоговых решений налогоплательщик должен уточнить актуальные правила у соответствующего налогового органа или квалифицированного налогового консультанта.