В 2026 году CoreWeave продолжила расширять долговое финансирование, обеспеченное инфраструктурой GPU и клиентскими контрактами. В марте компания завершила оформление срочного кредита с отсроченной выборкой средств на $8,5 млрд, часть которого получила кредитные рейтинги инвестиционного уровня. В мае компания оформила еще один кредит на $3,1 млрд, обеспеченный инфраструктурой высокопроизводительных вычислений. Эти механизмы финансирования показывают, что GPU больше не являются лишь оборудованием для предоставления вычислительных услуг. Они также становятся важными залоговыми активами для финансовых учреждений, оценивающих проекты в сфере ИИ-инфраструктуры.
Основная логика финансирования под залог GPU заключается в объединении вычислительного оборудования, способного приносить доход в будущем, и клиентских контрактов для финансирования текущего строительства инфраструктуры. Эта модель может помочь вычислительным компаниям ускорить расширение, однако она также тесно связывает стоимость оборудования, клиентский спрос, стоимость финансирования и погашение долга. Для понимания подхода CoreWeave к финансированию необходимо проанализировать, как GPU используются в качестве залога по кредитам, как клиентские контракты поддерживают погашение долга и какие финансовые риски могут возникнуть при расширении с высоким уровнем заемных средств.
Основные выводы
-
Финансирование под залог GPU является формой обеспеченного активами финансирования. В качестве залога обычно используются серверы с GPU, связанная инфраструктура и денежные потоки по определенным клиентским контрактам.
-
CoreWeave использует эту модель главным образом для получения средств на строительство по мере роста спроса клиентов на вычислительные мощности, снижая зависимость от акционерного финансирования расширения.
-
Срочный кредит с отсроченной выборкой средств (DDTL) позволяет компании использовать обязательство по финансированию поэтапно, в зависимости от закупки и развертывания оборудования, а не получать всю сумму сразу.
-
Клиентские контракты могут сделать денежные потоки по кредиту более предсказуемыми, однако стоимость контракта не равна уже полученным денежным средствам и не устраняет риски дефолта клиента или риски реализации проекта.
-
Технологические циклы GPU, стоимость бывшего в употреблении оборудования, цены аренды вычислительных мощностей и изменения процентных ставок могут влиять на надежность кредита.
-
Для инвесторов рост финансирования под залог GPU может указывать на доступ компании к более значительной поддержке капиталом, но также может означать более высокие будущие процентные расходы и давление по обслуживанию долга.
Зачем CoreWeave нужно долговое финансирование для расширения мощностей GPU?
Основной бизнес CoreWeave заключается в предоставлении облачных сервисов GPU разработчикам моделей ИИ, технологическим компаниям и другим клиентам со значительными потребностями в вычислениях. В отличие от типичного бизнеса по подписке на программное обеспечение, вычислительные сервисы требуют значительного объема физического оборудования. Компании необходимо не только закупать GPU у таких поставщиков, как NVIDIA, но и создавать серверные кластеры, сетевые системы, хранилища данных, а также связанную инфраструктуру электроснабжения и охлаждения.
Такие инвестиции обычно осуществляются до того, как клиенты начнут использовать вычислительные мощности и оплачивать услуги, что создает значительную потребность в первоначальном капитале. Даже при наличии долгосрочных контрактов с клиентами компания должна сначала инвестировать в закупку и развертывание оборудования, прежде чем постепенно преобразовывать эти контракты в фактическую выручку.
Этот временной разрыв между вложением капитала и получением выручки является важной причиной использования CoreWeave долгового финансирования. Если бы компания полностью полагалась на операционный денежный поток для расширения, ей пришлось бы ждать, пока действующая деятельность не начнет генерировать достаточно денежных средств для покупки следующей партии оборудования. Это могло бы ограничить скорость предоставления вычислительных мощностей. Постоянный выпуск акций также может привлекать средства, но способен размывать долю существующих акционеров.
Долговое финансирование предлагает другой вариант: компания может использовать уже принадлежащие ей или планируемые к покупке вычислительные активы вместе со связанными клиентскими контрактами, чтобы получить средства для нового этапа строительства инфраструктуры, а затем постепенно погашать долг за счет будущей выручки от услуг.
Эта модель во многом напоминает традиционное инфраструктурное финансирование. Авиакомпании могут использовать воздушные суда для привлечения финансирования, а энергетические компании могут оформлять кредиты под генерирующее оборудование и долгосрочные договоры покупки электроэнергии. Компании в сфере вычислений для ИИ стремятся превратить кластеры GPU и доход от вычислительных услуг в активы, пригодные для финансирования. Однако GPU обычно технологически устаревают быстрее, чем самолеты и крупные энергетические объекты, а их будущие арендные ставки сильнее зависят от изменений производительности чипов. Возможность CoreWeave и дальше использовать долг для поддержки расширения зависит не только от спроса клиентов, но и от признания финансовыми учреждениями стоимости соответствующих активов и их будущих денежных потоков.
Что такое финансирование под залог GPU? Как финансовые учреждения оценивают вычислительные активы?
Финансирование под залог GPU обычно представляет собой форму кредитования под обеспечение активами. Заемщик использует серверы с GPU и связанное оборудование в качестве залога. Некоторые структуры финансирования также включают определенные клиентские контракты, дебиторскую задолженность или связанные денежные потоки. После предоставления средств кредитор ожидает, что компания закупит, развернет и будет эксплуатировать вычислительное оборудование в соответствии с соглашением, используя выручку от деятельности для выплаты процентов и погашения основной суммы долга. Если заемщик не выполняет свои договорные обязательства, кредитор может принять меры по взысканию или обращению взыскания на соответствующие активы либо денежные потоки в соответствии с соглашением об обеспечении. Объем залога, очередность требований и механизмы регресса могут различаться между проектами финансирования, поэтому не все кредиты под залог GPU имеют одинаковую структуру.
При оценке таких кредитов финансовые учреждения обычно учитывают не только цену покупки GPU. Модели оборудования, ожидаемый срок эксплуатации, места развертывания, условия клиентских контрактов, уровень загрузки оборудования и будущая стоимость перепродажи могут влиять на условия финансирования. Например, кластер GPU, уже связанный с долгосрочным клиентским контрактом, может иметь более понятные перспективы получения выручки, чем оборудование, спрос на которое со стороны клиентов еще не подтвержден. Если клиент обладает высокой платежеспособностью, а контракт охватывает более длительную часть срока эксплуатации оборудования, кредитору может быть проще оценить будущие денежные потоки. Однако на контракт все равно могут влиять графики поставки, качество услуг и кредитный профиль контрагента. Его нельзя рассматривать просто как безрисковую выручку.
Активы GPU обладают отличительной характеристикой: они одновременно являются производственным оборудованием, генерирующим выручку, и залогом, который кредитор может реализовать в случае дефолта. При появлении нового поколения чипов рыночная конкурентоспособность и цены на вторичном рынке для старого оборудования могут снизиться. Даже если серверы продолжают работать в штатном режиме, их экономическая стоимость может не оставаться стабильной. Кредиторам необходимо оценивать как денежные средства, которые оборудование способно генерировать в ходе непрерывной эксплуатации, так и стоимость, которую можно вернуть в случае дефолта. Эта двойная зависимость формирует для финансирования под залог GPU иной профиль риска по сравнению со стандартным корпоративным кредитованием.
Как работает финансирование CoreWeave под залог GPU?
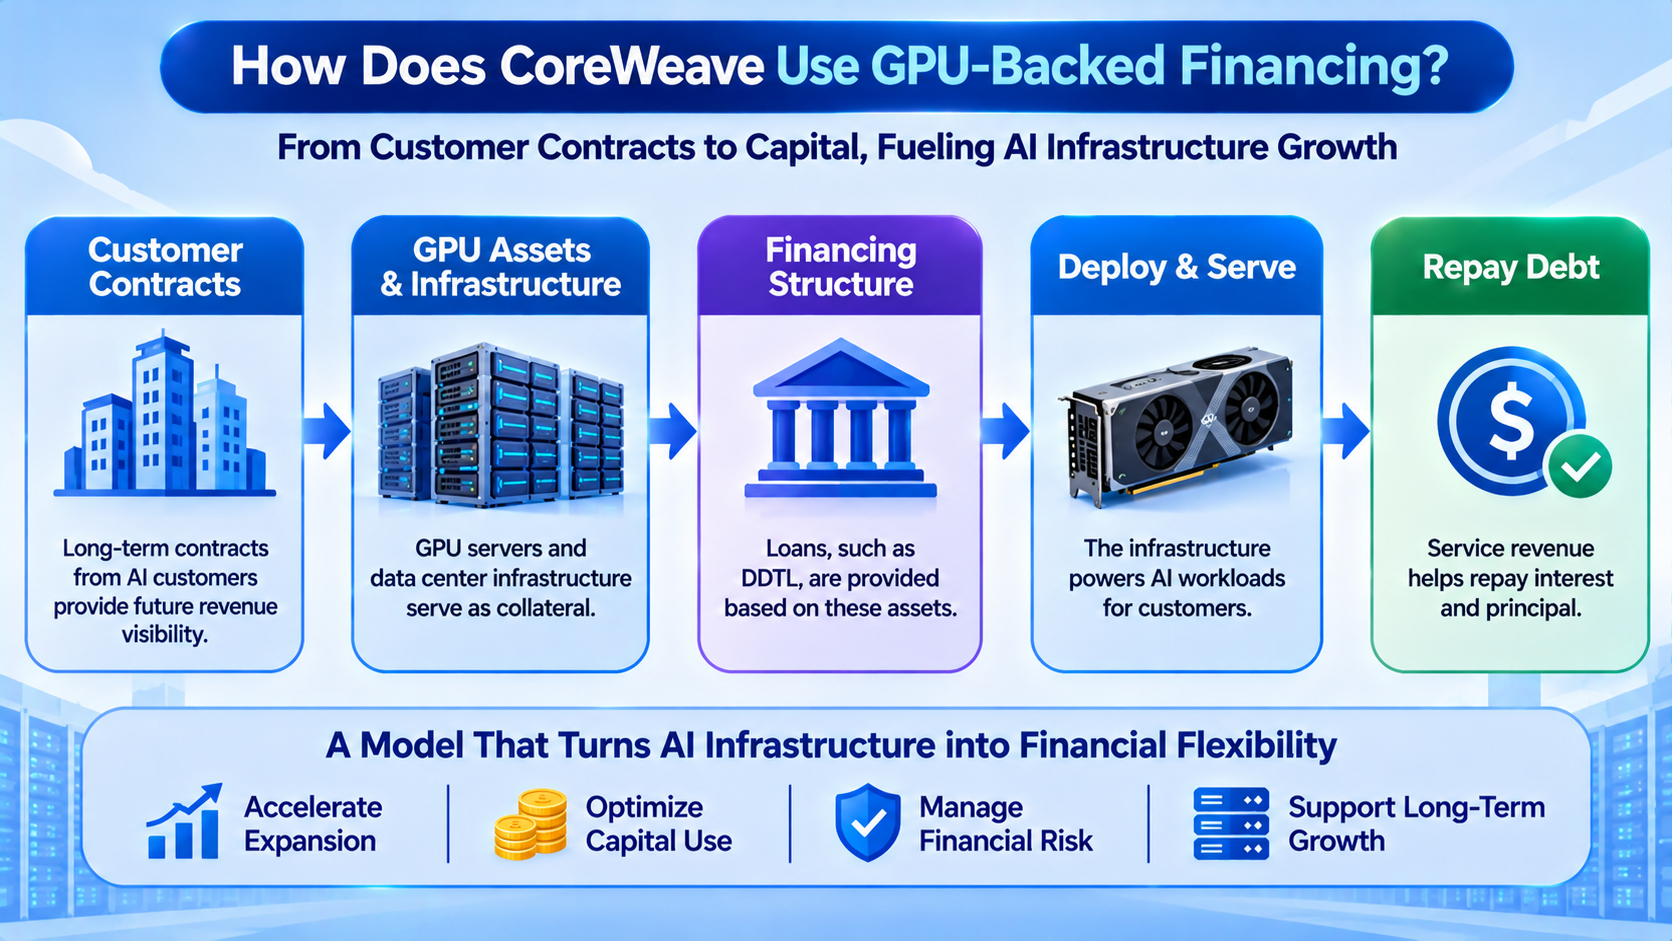
Механизмы финансирования CoreWeave можно рассмотреть на примере двух сделок, завершенных в 2026 году. Кредитная линия DDTL 4.0, оформленная в марте, предусматривала общий объем обязательств в $8,5 млрд и была кредитно обеспечена инфраструктурой высокопроизводительных вычислений и связанными клиентскими контрактами. Ее первоначальный доступный объем заимствований составлял около $7,5 млрд и мог увеличиваться по мере выполнения базовыми активами установленных условий.
Кредитная линия включала части с плавающей и фиксированной ставкой. Плавающая ставка составляла SOFR плюс 2,25 процентного пункта, а фиксированная часть — около 5,9%, со сроком погашения в марте 2032 года. Moody's и DBRS присвоили соответствующему финансированию рейтинги A3 и A (low) соответственно. Это сделало сделку примером финансирования под залог инфраструктуры GPU с рейтингами инвестиционного уровня.
Кредитная линия DDTL 5.0, оформленная в мае, использовала другую кредитную структуру. Эта линия на $3,1 млрд была предназначена главным образом для поддержки закупки и развертывания инфраструктуры, связанной с двумя клиентскими контрактами. Ее окончательная плавающая ставка составляла SOFR плюс 4,50 процентного пункта, а срок — примерно пять с половиной лет. В отличие от более раннего финансирования инвестиционного уровня, этот проект получил рейтинги Ba2 от Moody's и BB+ от Fitch, относящиеся к неинвестиционному уровню. Разница в ценообразовании между двумя кредитными линиями показывает, что даже если залоговые активы в обоих случаях связаны с GPU, качество кредитоспособности клиента, денежные потоки проекта, срок кредита и структура финансирования все равно могут влиять на стоимость привлечения средств.
На практике CoreWeave может использовать специализированные финансовые организации для владения соответствующими активами и привлечения долга, а поступления по кредитам направляются на покупку или развертывание вычислительного оборудования, связанного с определенными клиентскими контрактами.
По мере ввода оборудования в эксплуатацию платежи клиентов за услуги становятся важным источником денежных потоков для погашения кредита. В некоторых механизмах финансирования используются структуры с ограниченным регрессом или без регресса, при которых основные права кредитора на взыскание сосредоточены на конкретной финансирующей организации и ее активах, а не автоматически распространяются на все активы материнской компании. Однако структурная изоляция рисков не означает, что группа остается полностью незатронутой. Если результаты проекта окажутся ниже ожиданий, компания все равно может столкнуться с перебоями в деятельности, ростом стоимости финансирования или сокращением доступа к будущему финансированию.
Почему срочные кредиты с отсроченной выборкой средств подходят для ИИ-инфраструктуры?
Срочный кредит с отсроченной выборкой средств (Delayed Draw Term Loan, DDTL) позволяет заемщику получать средства поэтапно в течение согласованного периода при соблюдении установленных условий. В отличие от кредита, при котором вся сумма предоставляется сразу, компания может использовать соответствующую часть обязательства при покупке оборудования, завершении строительства проекта или выполнении условий, связанных с активами.
Этот механизм подходит для бизнеса с четко поэтапной потребностью в капитале, особенно для проектов ИИ-инфраструктуры, в которых кластеры GPU развертываются постепенно в соответствии с клиентскими контрактами. Компании не требуется выбирать всю основную сумму до поставки всего оборудования. Это может снизить процентную нагрузку на средства, которые еще не были использованы, хотя компании все равно может потребоваться уплачивать комиссии за обязательство и другие связанные расходы.
Структура финансирования CoreWeave отражает эту особенность. Закупка GPU обычно требует учета поставок оборудования, готовности дата-центров, настройки сети и графиков поставки клиентам, а фактическое развертывание может занимать несколько месяцев. Если выборка средств согласована с закупкой оборудования, компания может эффективнее управлять использованием денежных средств и не допускать длительного простоя кредитных поступлений. Раскрытая в августе 2026 года кредитная линия DDTL 5.5 на $2,6 млрд также была прямо предназначена для поддержки капитальных затрат, необходимых для конкретных клиентских контрактов, включая покупку серверов с GPU и связанной инфраструктуры. Срок погашения кредита наступает в сентябре 2031 года, а применимая надбавка по кредитам SOFR составляет 5,50 процентного пункта.
Гибкость DDTL не означает, что средства можно получать безусловно. Кредитное соглашение может требовать от компании выполнения условий, связанных с поставкой активов, покрытием залога, финансовыми показателями или другими обязательствами. Если развертывание GPU задерживается, клиентские контракты изменяются или проект не соответствует условиям кредита, компания может не получить все средства в соответствии с первоначальным планом. Для быстрорастущих вычислительных компаний такой механизм финансирования может повысить эффективность использования капитала, но он также требует координации строительства проекта, закупки оборудования и механизмов финансирования. Существенная задержка на любом этапе может повлиять на последующую поставку оборудования и признание выручки.
Почему клиентские контракты могут обеспечивать важную кредитную поддержку для финансирования GPU?
Рыночная стоимость серверов с GPU меняется по мере развития технологий. Однако, когда оборудование уже связано с четким долгосрочным спросом клиентов, кредиторы могут использовать условия контракта для оценки будущей выручки. Для поставщика вычислительных услуг, такого как CoreWeave, клиентские контракты могут определять вычислительные мощности, сроки оказания услуг, ценообразование и требования к поставке, создавая основу для прогнозирования денежных потоков проекта финансовыми учреждениями.
По сравнению с бизнесом, полностью зависящим от будущего спотового спроса на вычислительные мощности, доходы вычислительных объектов, обеспеченных контрактами, обычно легче моделировать для целей прогнозирования. Финансовые учреждения могут дополнительно анализировать, достаточно ли выручки по контрактам для покрытия операционных расходов на оборудование, процентов и погашения основной суммы долга.
Качество клиентского контракта важнее его общей стоимости. Долгосрочный контракт может повысить прозрачность будущей выручки, но кредиторы все равно должны учитывать способность клиента продолжать платежи, наличие в контракте положений о досрочном расторжении и возможность поставщика услуг предоставить вычислительные мощности в соответствии с договоренностью.
Крупные клиенты в сфере ИИ могут обладать значительными возможностями финансирования, но их бизнес также зависит от конкуренции между моделями, условий рынка капитала и изменений спроса на вычисления. Для кредиторов клиентские контракты не являются абсолютной защитой, независимой от активов GPU. Их необходимо оценивать вместе со стоимостью оборудования, затратами на проект и кредитным профилем заемщика.
Концентрация клиентов также влияет на риск финансирования. Если вычислительный кластер преимущественно обслуживает одного крупного клиента, соответствующий контракт может обеспечивать относительно понятный источник выручки, однако проект также может в значительной степени зависеть от продолжения деятельности этого клиента и его способности выполнять обязательства. Если контракт прекращается и не может быть своевременно продлен, для оборудования может потребоваться найти новый спрос на аренду, а новая арендная ставка может быть ниже первоначального уровня. Финансирование GPU фактически связывает кредитный риск клиента с риском остаточной стоимости оборудования: клиентские контракты помогают компании привлекать финансирование, тогда как будущая экономическая стоимость оборудования определяет возможности рефинансирования и реализации активов после окончания контрактов.
Почему обновление технологий GPU может влиять на способность погашать долг?
Важный риск финансирования под залог GPU заключается в том, что экономическая стоимость вычислительного оборудования может быстро меняться по мере технологического развития. GPU нового поколения обычно обеспечивают более высокую вычислительную производительность, пропускную способность памяти или энергоэффективность, снижая конкурентоспособность старых моделей для определенных задач. Даже если более старые GPU по-прежнему подходят для инференса, тонкой настройки моделей или других вычислительных задач, их рыночные арендные ставки могут измениться по мере увеличения предложения нового оборудования. Для компаний, которые используют доход от аренды оборудования для погашения кредитов, технологический прогресс может одновременно создавать новый спрос на вычислительные мощности и снижать будущий потенциал доходов от уже имеющегося оборудования.
Бухгалтерскую амортизацию необходимо отличать от изменения фактической рыночной стоимости. Бухгалтерская амортизация представляет собой процесс распределения стоимости оборудования во времени в соответствии с учетной политикой компании. Рыночная стоимость, напротив, зависит от производительности оборудования, спроса, оставшегося срока полезного использования и условий вторичного рынка.
Стоимость партии GPU на рынке может значительно измениться после выпуска новой модели, даже если это оборудование еще не было полностью амортизировано в бухгалтерском учете. И наоборот, если старая модель остается подходящей для некоторых вычислительных задач с высокой чувствительностью к стоимости, ее фактическая потребительская ценность может превышать некоторые рыночные ожидания. Финансовым учреждениям необходимо оценивать способность оборудования генерировать денежные средства в течение всего срока кредита, а не определять стоимость залога исключительно исходя из первоначальной цены покупки.
Технологические обновления также могут создавать риск рефинансирования. Предположим, что план погашения кредита основан на том, что GPU продолжают генерировать стабильную выручку, но после истечения клиентских контрактов арендные ставки существенно снижаются. Тогда денежный поток проекта, доступный для обслуживания долга, может сократиться. Если кредитор одновременно снижает оценку залоговых активов, заемщику может потребоваться предоставить дополнительное обеспечение, досрочно погасить часть долга или согласиться на более высокую стоимость финансирования. Ключевая проблема кредитов, обеспеченных активами GPU, заключается не в том, что оборудование обязательно быстро потеряет стоимость, а в том, сохраняется ли разумное соответствие между сроком кредита, сроками клиентских контрактов и фактическим сроком экономической эксплуатации GPU.
Как финансирование под залог GPU меняет финансовую структуру CoreWeave?
Финансирование под обеспечение активами может помочь CoreWeave расширить вычислительные мощности без полной зависимости от нового акционерного капитала, однако такой метод расширения также увеличивает долговую нагрузку компании. Кредитные средства используются для покупки GPU и связанной инфраструктуры. После ввода нового оборудования в эксплуатацию оно генерирует выручку, а компания использует операционный денежный поток для погашения долга. Если выручка проекта покрывает операционные расходы, проценты и основную сумму долга, а после погашения кредита продолжает приносить доход, долговое финансирование может повысить эффективность акционерного капитала. Напротив, если спрос клиентов окажется ниже ожиданий или оборудование начнет работать позднее запланированного, компания все равно должна выполнять долговые обязательства, что может увеличить финансовое давление.
Уровень долга CoreWeave стал важным показателем для оценки ее бизнес-модели. В первой половине 2026 года балансовая стоимость долга компании увеличилась примерно с $21,4 млрд на конец 2025 года до примерно $35,1 млрд. Эти показатели отражают поддержку капиталом, необходимую для быстрого расширения, однако балансовую стоимость долга нельзя напрямую приравнивать ко всем будущим платежным обязательствам. Долгосрочная аренда, обязательства по покупке оборудования и другие договорные соглашения также требуют отдельного анализа.
Для инвесторов одного роста долга недостаточно, чтобы сделать вывод об ухудшении финансового состояния компании. Необходимо также наблюдать, превращаются ли новые средства в вычислительные активы, поставляемые в срок, и какой объем операционного денежного потока способны генерировать эти активы.
Стоимость финансирования является еще одной ключевой переменной. Различные кредитные проекты, завершенные CoreWeave в 2026 году, отличаются процентными ставками, рейтингами и условиями погашения. Это показывает, что финансовые учреждения не рассматривают все активы GPU как активы одинакового кредитного качества. Финансирование инвестиционного уровня может помочь компании получить средства по более низкой цене, в то время как проекты с более высоким кредитным риском могут требовать более высокой надбавки. По мере роста долга даже умеренное изменение средней ставки финансирования может влиять на будущие процентные расходы. Компании необходимо продолжать улучшать исполнение проектов, качество клиентских контрактов и использование активов, чтобы снизить стоимость финансирования и избежать чрезмерной зависимости от нового долга для поддержания расширения.
Как инвесторам оценивать риск финансирования CoreWeave под залог GPU?
Анализ модели финансирования CoreWeave требует оценки роста бизнеса вместе со способностью компании обслуживать долг, а не концентрации только на новых контрактах или объемах финансирования.
Инвесторам следует отслеживать, могут ли заключенные компанией клиентские контракты преобразовываться в фактическую выручку в соответствии с планом, включая сроки поставки GPU, ввода дата-центров в эксплуатацию и начала использования услуг клиентами. Долгосрочные контракты могут обеспечивать прозрачность будущей выручки, но при задержке строительства проекта связанная выручка может быть получена позднее ожидаемого, тогда как расходы на финансирование уже могут начать начисляться. Инвесторам также следует различать портфель невыполненных контрактов, признанную выручку и фактически полученные денежные средства, а не рассматривать общую стоимость будущих контрактов как средства, доступные для погашения долга.
Инвесторам следует анализировать взаимосвязь между денежным потоком и капитальными затратами. CoreWeave может продолжать активно инвестировать в закупку оборудования в период быстрого роста бизнеса. Даже при улучшении выручки и операционного денежного потока свободный денежный поток может оставаться под влиянием высоких капитальных затрат. Для вычислительной компании с высокой капиталоемкостью отрицательный краткосрочный свободный денежный поток не обязательно означает отсутствие ценности у бизнеса. Однако если компания в течение длительного периода полагается на новое финансирование для покрытия существующего долга и закупок оборудования, устойчивость ее структуры капитала требует дополнительной оценки. Сроки погашения долга, остатки денежных средств, доступные возможности финансирования, процентные расходы и будущие обязательства по покупке оборудования — все это важная информация для оценки давления на финансирование.
Инвесторам также следует отслеживать операционные показатели самих активов GPU. Загрузка оборудования, арендные ставки на единицу вычислительной мощности, продление клиентских контрактов и возможность повторного использования старого оборудования могут влиять на будущие денежные потоки. Если спрос на вычисления для ИИ продолжит расти, а развертывание оборудования станет более эффективным, финансирование под залог GPU может помочь CoreWeave сформировать более крупную базу выручки. Если чипы нового поколения быстро заменят старое оборудование или клиенты сократят закупки, заемные средства могут усилить операционную волатильность. Ключевым фактором оценки долгосрочной стоимости CoreWeave является не объем средств, который компания может занять, а способность активов, созданных в рамках каждого раунда финансирования, генерировать достаточную денежную отдачу в течение срока их полезного использования.
Как торговать CoreWeave (CRWV) на Gate и отслеживать риски его финансирования?
CoreWeave вышла на биржу Nasdaq в марте 2025 года под тикером CRWV. Инвесторы могут отслеживать рыночную динамику CoreWeave через сервисы Gate для торговли акциями и связанные сервисы TradFi, а также выбирать способ участия в зависимости от продуктов, фактически доступных на платформе. Gate предоставляет доступ к торговле акциями, связанными с CRWV, контрактами на разницу цен (CFD) и бессрочными контрактами. Эти продукты различаются по типу актива, времени торговли, требованиям к марже и структуре рисков. Торговлю акциями и торговлю деривативами не следует рассматривать как одно и то же. В частности, CFD и бессрочные контракты в первую очередь используются для участия в движении цены базового актива и не означают прямого владения акциями CoreWeave или права на соответствующие права акционера.
При отслеживании CRWV на Gate инвесторы могут анализировать события в финансировании компании вместе с изменениями цены ее акций. Финансирование под залог GPU может помочь CoreWeave расширить вычислительные мощности, но новый долг также может увеличить будущие процентные расходы и давление по погашению долга. При оценке рыночной динамики CRWV инвесторы могут рассматривать квартальную выручку, клиентские контракты и прогресс развертывания GPU вместе с остатками долга, ставками финансирования, капитальными затратами и операционным денежным потоком, чтобы оценить, как рынок воспринимает модель расширения компании. Трейдеры, использующие CFD или бессрочные контракты, также должны учитывать кредитное плечо, маржу, комиссии за финансирование и риски возможной принудительной ликвидации. Им не следует напрямую приравнивать долгосрочные ожидания роста компании к краткосрочным движениям цены.
Различные торговые продукты CRWV на Gate могут подчиняться разным торговым правилам, комиссиям и региональным ограничениям. Актуальную доступность следует проверять на соответствующей странице продукта. Независимо от выбранного способа торговли понимание структуры финансирования CoreWeave и ее влияния на денежный поток может помочь более комплексно оценить операционные риски и рыночную оценку компании в сфере вычислений для ИИ.
Итоги
Использование CoreWeave финансирования под залог GPU является одним из вариантов финансирования, возникших в условиях высокой капиталоемкости ИИ-инфраструктуры. Компания должна заранее закупать большие объемы вычислительного оборудования и постепенно возвращать инвестиции через долгосрочные клиентские контракты и вычислительные сервисы. Использование серверов с GPU, связанной инфраструктуры и договорных денежных потоков в качестве обеспечения кредита может помочь компании получать средства на строительство по мере роста спроса клиентов, снижая ее зависимость от акционерного финансирования. Оформление нескольких срочных кредитов с отсроченной выборкой средств в 2026 году также показывает, что финансовые учреждения стремятся рассматривать инфраструктуру высокопроизводительных вычислений как отдельный актив для финансирования.
Эта модель также меняет структуру рисков компаний в сфере вычислений для ИИ. GPU определяют не только объем вычислительных услуг, который способна предоставлять компания, но и подход кредиторов к оценке стоимости залога и способности обслуживать долг. Клиентские контракты могут повысить прозрачность выручки, но не могут полностью устранить риски, связанные с амортизацией оборудования, задержками поставок, дефолтами клиентов и изменениями стоимости финансирования. По мере быстрого развития технологий GPU степень соответствия между сроками кредитов, сроком экономической эксплуатации оборудования и условиями клиентских контрактов будет и далее влиять на устойчивость структуры финансирования.
Для инвесторов расширение масштаба финансирования CoreWeave отражает как капитал, необходимый для создания ИИ-инфраструктуры, так и потребность компании управлять более сложными долговыми обязательствами. Важными показателями в будущем будут не только рост выручки и стоимость новых контрактов, но и загрузка оборудования, денежный поток, капитальные затраты, сроки погашения долга и стоимость финансирования. Финансирование под обеспечение активами GPU может стать эффективным инструментом поддержки долгосрочного роста только в том случае, если новые вычислительные мощности стабильно генерируют достаточно денежных потоков для покрытия связанных расходов и долговых обязательств.
Часто задаваемые вопросы
Что такое финансирование под залог GPU?
Финансирование под залог GPU — это форма финансирования, при которой серверы с GPU и связанная вычислительная инфраструктура используются в качестве залога по кредиту. В некоторых проектах в структуру кредитной поддержки также включаются клиентские контракты и их денежные потоки. Компания использует кредитные средства для покупки или развертывания оборудования, а затем погашает долг за счет выручки от вычислительных услуг.
Почему CoreWeave не полагается полностью на выпуск акций?
Долговое финансирование может помочь компании привлечь средства на строительство без немедленного выпуска большого объема новых акций, снижая давление от размытия доли акционеров. Однако долг требует выплаты процентов и основной суммы и не обязательно имеет более низкую стоимость, чем акционерное финансирование.
Чем DDTL отличается от обычного кредита?
DDTL позволяет компании получать средства поэтапно в течение согласованного периода при соблюдении определенных условий. Такой механизм больше подходит для бизнеса, в котором закупка оборудования и строительство проекта осуществляются по установленному графику. Фактическая выборка средств все равно должна соответствовать условиям кредитного соглашения.
Является ли финансирование под залог GPU формой секьюритизации?
Не обязательно. Кредит под залог GPU является формой финансирования под обеспечение активами, однако обеспеченные активами кредиты и секьюритизация активов — не одно и то же. Секьюритизация обычно предполагает объединение активов или денежных потоков и выпуск ценных бумаг. Конкретная классификация зависит от структуры сделки.
Почему клиентские контракты влияют на процентные ставки по кредитам под залог GPU?
Клиентские контракты могут помочь кредиторам прогнозировать будущую выручку, однако качество кредитоспособности клиента, условия контракта, условия оплаты и риски реализации проекта также влияют на надежность кредита. Более стабильные договорные денежные потоки обычно благоприятны для оценки финансирования, но не гарантируют более низкую процентную ставку.
Может ли обновление GPU создавать риски для кредитов с обеспечением?
Да. Если арендная цена или стоимость перепродажи старого оборудования существенно снизится, это может повлиять на денежный поток проекта и стоимость залога. Однако старые GPU все еще могут использоваться для инференса и других вычислительных задач. Фактический риск зависит от использования оборудования, условий контрактов и условий кредита.
Означает ли рост долга CoreWeave, что цена ее акций обязательно снизится?
Рост долга может повысить финансовый рычаг и операционный риск, но не означает напрямую, что цена акций неизбежно снизится. Инвесторам следует оценивать совокупность таких факторов, как рост выручки, денежный поток, стоимость финансирования, использование активов и рыночная оценка.