По мере роста спроса на генеративный ИИ и облачные вычисления технологические компании, такие как Microsoft, Alphabet, Amazon и Meta, продолжают расширять инвестиции в инфраструктуру. Это стимулирует быстрое развитие цепочек поставок чипов, серверов и облачных вычислений для ИИ. Однако во второй половине 2026 года рынок начал уделять больше внимания одному вопросу: достигли ли инвестиции в ИИ относительно высокого уровня, могут ли капитальные затраты продолжать расти прежними темпами и способны ли эти вложения обеспечить достаточную выручку и денежный поток?
Эта обеспокоенность не означает, что инвестиции в ИИ в целом сократились. В июле 2026 года ожидания по годовым капитальным затратам Microsoft, Alphabet, Amazon, Meta и Oracle продолжали пересматриваться в сторону повышения, а совокупная оценка достигла примерно $730 млрд. В то же время всё заметнее становится давление крупных инвестиций на свободный денежный поток. Даже при относительно высоком росте выручки некоторым компаниям приходится покрывать растущие расходы на оборудование, строительство и финансирование.
Для компаний в сфере ИИ-вычислений, таких как CoreWeave и IREN, инвесторам необходимо различать масштабы капитальных затрат, фактический ввод вычислительных мощностей и качество долгосрочной прибыли. В этой статье рассматривается, как оценивать потенциальные риски акций компаний, работающих с инфраструктурой ИИ, с помощью анализа капитальных затрат, амортизации, денежных потоков и показателей оценки.
Основные выводы
-
Замедление роста капитальных затрат на ИИ не означает сокращения общего объёма инвестиций и не обязательно свидетельствует о снижении спроса на вычислительные мощности для ИИ.
-
Рост капитальных затрат может способствовать будущему росту выручки, однако новое оборудование должно пройти этапы строительства, развертывания и передачи клиентам, прежде чем начнёт приносить фактическую отдачу.
-
Амортизация GPU, расходы на финансирование и циклы замены оборудования влияют на долгосрочную прибыльность компаний в сфере облачных вычислений для ИИ.
-
Для капиталоёмких компаний, таких как CoreWeave и IREN, одного наблюдения за ростом выручки или стоимостью контрактов недостаточно, чтобы определить обоснованность их оценки.
-
Инвесторам необходимо проводить комплексный анализ свободного денежного потока, рентабельности инвестированного капитала, загрузки вычислительных мощностей, концентрации клиентов и структуры долга.
1. Что означает замедление роста капитальных затрат на ИИ?
Капитальные затраты (CapEx) — это средства, которые компания инвестирует в покупку, строительство или модернизацию долгосрочных активов. В отрасли инфраструктуры ИИ к таким активам в основном относятся GPU, серверы, здания дата-центров, объекты электроснабжения и распределения электроэнергии, сетевое оборудование и системы охлаждения.
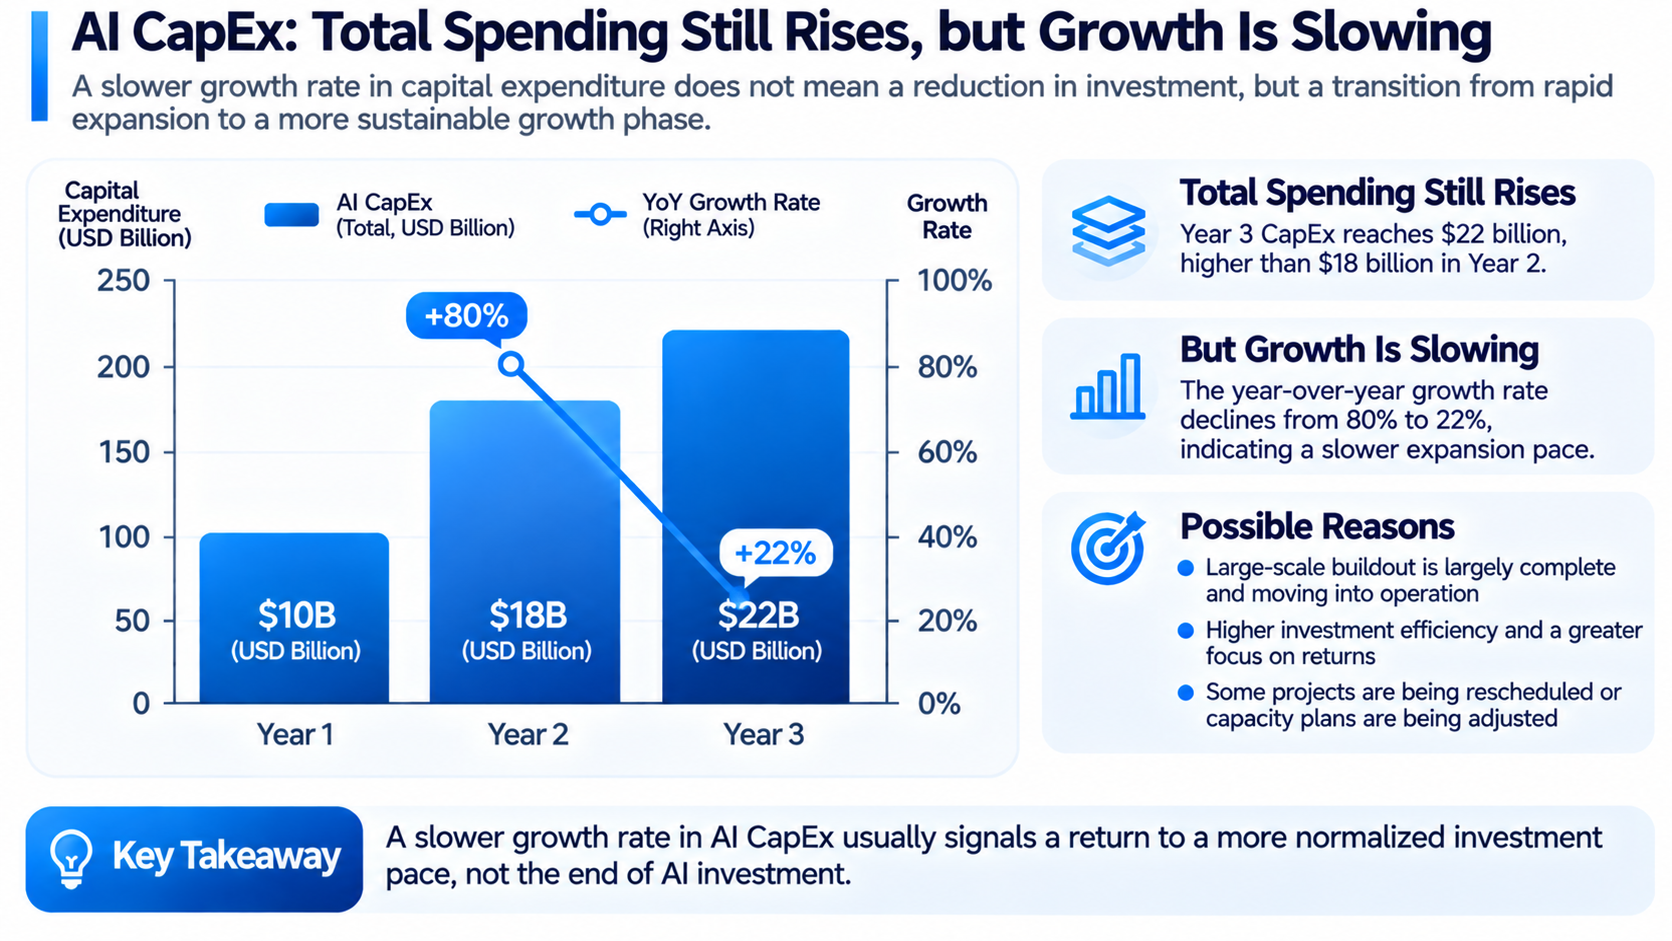
При оценке тенденций инвестирования в ИИ важно различать общий объём капитальных затрат и темпы их роста. Предположим, компания инвестирует $10 млрд в первый год, $18 млрд во второй и $22 млрд в третий. Хотя в третий год инвестиции достигают нового максимума, годовой темп роста уже снижается с 80% примерно до 22%. Это означает, что инвестиции всё ещё растут, но более медленными темпами.
Поэтому замедление роста CapEx в сфере ИИ не следует напрямую трактовать как сокращение инвестиций в ИИ. Для компаний, которые уже завершили часть строительства инфраструктуры, более медленный рост инвестиций может лишь означать, что масштабное строительство на раннем этапе постепенно сменяется операционной деятельностью. С другой стороны, если компания сокращает новые инвестиции из-за недостаточного спроса со стороны клиентов, роста стоимости финансирования или доходности проектов ниже ожидаемой, это может отражать более глубокое операционное давление.
Капитальные затраты также имеют выраженный циклический характер. Компания может сосредоточить строительство дата-центров в одном году, а в последующие годы уделять основное внимание развертыванию оборудования и оптимизации операций. Поэтому изменения капитальных затрат в рамках одного квартала могут неточно отражать долгосрочный спрос в отрасли ИИ.
Инвесторам следует больше внимания уделять тому, снизила ли компания годовой прогноз по инвестициям, отложила ли запланированные проекты или сократила будущие обязательства по закупке оборудования, а не судить только по годовому росту в определённом квартале.
2. Почему рост капитальных затрат на ИИ может оказывать давление на оценку технологических акций?
На ранних этапах инвестирования в инфраструктуру ИИ рынок обычно больше сосредоточен на том, может ли компания получить GPU, построить дата-центры и заключить контракты с клиентами. Когда отрасль переходит к периоду масштабного расширения, инвесторы могут переключить внимание на доходность капитала.
Причина в том, что капитальные затраты не равны прибыли текущего периода. Когда компания покупает GPU и строит дата-центры, ей сначала необходимо потратить значительные средства. Эти активы, как правило, постепенно признаются в расходах через амортизацию в течение нескольких будущих отчётных периодов. Первоначальные инвестиции могут обеспечить экономическую отдачу только тогда, когда приобретённое оборудование введено в эксплуатацию, привлекает заказы клиентов и генерирует достаточную выручку.
Финансовые результаты технологических компаний в 2026 году уже отражают это противоречие. Например, Meta обеспечила рост выручки примерно на 28% во втором квартале, однако её свободный денежный поток снизился примерно на 91% год к году, до $784 млн. За тот же период Meta скорректировала прогноз капитальных затрат на весь год до $130–$145 млрд.
Это показывает, что в периоды высоких инвестиций рост выручки и показатели денежного потока могут существенно расходиться. При оценке акций рыночные цены часто учитывают ожидания будущего роста прибыли. Если компания продолжает наращивать капитальные затраты, но рост новой выручки, маржи прибыли и денежного потока оказывается ниже ожиданий, инвесторы могут снизить прогнозы будущей прибыли и, соответственно, мультипликатор оценки, который они готовы платить.
Напротив, если компания способна показать, что её инвестиции в ИИ увеличивают выручку, удержание клиентов и долгосрочную маржу прибыли, рынок может продолжать присваивать ей относительно высокую оценку, даже если свободный денежный поток испытывает краткосрочное давление.
Следовательно, ключевым фактором, влияющим на цены технологических акций, является не просто рост капитальных затрат, а изменение ожиданий инвесторов относительно доходности этих затрат.
3. Как свободный денежный поток помогает оценить инвестиционное давление на компании в сфере ИИ-вычислений?
Свободный денежный поток (FCF) обычно используется для оценки того, сколько денежных средств компания может сохранить после поддержания операционной деятельности и осуществления необходимых капитальных вложений. Для капиталоёмких компаний в сфере ИИ свободный денежный поток помогает инвесторам оценить, требует ли рост бизнеса постоянной зависимости от внешнего финансирования.
Компания может иметь высокую операционную выручку и бухгалтерскую прибыль, но её фактически доступные денежные средства всё равно могут быть ограничены, если ей приходится непрерывно покупать GPU, строить дата-центры и модернизировать сетевую инфраструктуру.
Например, предположим, что компания в сфере облачных вычислений для ИИ за год генерирует $5 млрд операционного денежного потока и тратит $7 млрд на покупку оборудования и строительство дата-центров. Без учёта других корректировок её свободный денежный поток составит примерно минус $2 млрд. Это не обязательно означает, что компания работает неуспешно, поскольку новое оборудование может приносить выручку в будущем. Однако это означает, что текущее расширение всё ещё должно поддерживаться денежными резервами, долгом или акционерным финансированием.
При анализе свободного денежного потока инвесторам также необходимо различать инвестиции в рост и инвестиции в поддержание деятельности. Инвестиции в рост используются для расширения будущих сервисных мощностей, например для создания новых кластеров GPU. Инвестиции в поддержание деятельности направляются на замену устаревшего оборудования и обеспечение нормальной работы существующих операций.
Это различие особенно важно для компаний с высокой зависимостью от GPU. Если компании приходится часто заменять оборудование для сохранения конкурентоспособности, часть инвестиций, которые выглядят как расходы на расширение, фактически может быть необходимыми долгосрочными операционными расходами.
Кроме того, компании могут получать вычислительные активы через финансовую аренду, операционную аренду или финансирование оборудования. Разные схемы финансирования могут по-разному отражаться в показателях капитальных затрат и отчётах о движении денежных средств. Поэтому фактическую инвестиционную нагрузку компании нельзя оценивать только по одному финансовому показателю.
Инвесторы могут совместно анализировать операционный денежный поток, денежные капитальные затраты, обязательства по аренде и будущие обязательства по закупке оборудования, чтобы оценивать потребности в финансировании при разных сценариях роста.
4. Почему амортизация GPU влияет на оценку компаний в сфере облачных вычислений для ИИ?
GPU являются важными операционными активами компаний в сфере облачных вычислений для ИИ. Однако, в отличие от земли или отдельных объектов недвижимости, GPU сталкиваются с быстрым технологическим обновлением и повышением производительности. Чипы нового поколения могут повысить вычислительную эффективность, снизить энергопотребление и стоимость единицы вычислений, что потенциально меняет коммерческую конкурентоспособность оборудования предыдущего поколения.
После покупки GPU компания обычно не признаёт всю стоимость в качестве расхода в отчёте о прибылях и убытках сразу. Вместо этого она амортизирует стоимость в течение ожидаемого срока полезного использования оборудования. При прочих равных условиях более длительный срок амортизации обычно приводит к меньшим годовым амортизационным расходам, а более короткий — к более высоким.
Например, предположим, что группа серверов с GPU стоит $60 млн и не имеет ликвидационной стоимости. При линейной амортизации в течение шести лет годовые амортизационные расходы составят $10 млн. Если фактический экономический срок полезного использования составляет только четыре года, годовые амортизационные расходы при четырёхлетнем графике амортизации составят $15 млн.
Эта разница влияет на бухгалтерскую прибыль, но не меняет стоимость покупки, уже уплаченную компанией. Поэтому при анализе амортизации GPU инвесторам необходимо учитывать как бухгалтерский срок полезного использования, так и фактический экономический срок полезного использования.
Важно отметить, что экономический срок полезного использования актива не обязательно равен продуктовому циклу продуктов нового поколения. GPU предыдущего поколения могут продолжать использоваться для инференса, корпоративных вычислений или задач, чувствительных к стоимости. Их фактическая ценность зависит от производительности, энергопотребления, спроса клиентов и цен аренды.
В презентации финансовых результатов за четвёртый квартал 2026 финансового года Microsoft сообщила, что квартальные капитальные затраты составили $41 млрд, примерно две трети из которых были направлены на активы с более коротким сроком службы, преимущественно CPU и GPU. Компания также скорректировала оценочные сроки полезного использования долгосрочных активов, таких как здания дата-центров, однако это не то же самое, что срок амортизации GPU.
Для компаний в сфере облачных вычислений для ИИ, таких как CoreWeave, инвесторам следует внимательно следить за политикой амортизации активов GPU, планами замены оборудования и способностью оборудования старых моделей продолжать генерировать достаточную арендную выручку.
Если фактический экономический срок полезного использования значительно короче срока амортизации, применяемого в финансовой отчётности, компания может столкнуться с повышенным риском будущего обесценения активов. Если оборудование способно сохранять высокую загрузку в течение длительного периода, оно может генерировать больший денежный поток за срок своего полезного использования.
5. Как инвесторы могут определить, достаточна ли загрузка вычислительных мощностей ИИ для поддержания выручки?
Загрузка вычислительных мощностей — важный показатель эффективности инвестиций в инфраструктуру ИИ. Для компаний в сфере облачных вычислений для ИИ покупка GPU является лишь первым шагом к созданию сервисных мощностей. Оборудование также необходимо установить, подключить к сети, протестировать и передать клиентам, прежде чем оно начнёт приносить выручку.
Даже если компания располагает большим количеством GPU, низкая фактическая загрузка может не позволить покрыть амортизацию оборудования, затраты на электроэнергию, эксплуатацию, техническое обслуживание и финансирование. Например, предположим, что кластер GPU теоретически может предоставлять 100 000 часов вычислительных услуг в месяц по средней ставке $3 в час. Если в идеальных условиях можно было бы продать все вычислительные мощности, месячная выручка достигла бы $300 000. Если фактическая оплачиваемая загрузка составляет лишь 50%, а цены не меняются, месячная выручка снизится до $150 000.
Это означает, что на прибыльность одновременно влияют объём вычислительных мощностей, фактическая загрузка и выручка на единицу вычислительной мощности. Даже при увеличении количества GPU новое оборудование может снизить общую доходность капитала, если спрос клиентов растёт медленнее ожидаемого.
Однако загрузку вычислительных мощностей не следует понимать просто как постоянную работу GPU на полной мощности. Некоторые компании используют долгосрочные контракты на резервирование мощностей. Даже если клиенты не полностью используют зарезервированные ресурсы, поставщики услуг могут продолжать получать платежи по контрактам. Другие компании взимают плату почасово или в зависимости от использования, поэтому их выручка сильнее связана с фактической загрузкой. Поэтому инвесторам необходимо учитывать бизнес-модель компании и отслеживать количество развернутых GPU, оплачиваемые мощности, покрытие контрактами, выручку на единицу вычислительной мощности и ход передачи услуг клиентам.
Если вычислительные мощности компании быстро растут, а рост её выручки значительно медленнее, инвесторам необходимо определить, не введено ли новое оборудование в эксплуатацию, не начали ли клиентские контракты генерировать оплачиваемую выручку или фактический рыночный спрос недостаточен.
6. Чем различаются риски оценки CoreWeave и IREN?
CoreWeave (CRWV) и IREN (IREN) участвуют в рынке инфраструктуры для ИИ-вычислений, однако их бизнес-основы и пути расширения различаются. Поэтому одинаковые предположения при оценке нельзя напрямую применять к обеим компаниям.
CoreWeave преимущественно предоставляет услуги облачных вычислений для нагрузок ИИ. Её бизнес-модель зависит от развертывания кластеров GPU, спроса клиентов на вычислительные мощности и долгосрочных сервисных контрактов. Инвесторам необходимо сосредоточиться на том, способна ли компания преобразовывать законтрактованные заказы в фактическую выручку и требует ли строительство новых вычислительных мощностей высоких затрат на финансирование.
Для CoreWeave накопленный объём законтрактованной выручки может указывать на прогнозируемость будущей выручки, но его нельзя напрямую считать реализованным денежным потоком. Исполнение контрактов обычно зависит от развертывания оборудования, доступности услуг и приёмки со стороны клиентов. Связанная с ними выручка также может признаваться в течение нескольких будущих отчётных периодов.
IREN, напротив, имеет опыт расширения бизнеса от майнинга биткоина к облачным вычислениям для ИИ. Существующий опыт развития дата-центров и энергетические ресурсы могут создать основу для её ИИ-бизнеса, однако инфраструктура для майнинга и высокопроизводительные облачные объекты для ИИ не идентичны.
При анализе оценки IREN необходимо различать её бизнес по майнингу биткоина и бизнес в сфере облачных вычислений для ИИ. Инвесторам следует уделять особое внимание стоимости развертывания новых GPU, ходу модернизации дата-центров и способности выручки от облачных услуг ИИ обеспечивать устойчивую прибыль и денежный поток.
| Критерий оценки |
CoreWeave (CRWV) |
IREN (IREN) |
| Основной фокус |
Масштаб облачных вычислений для ИИ и возможности поставки услуг |
Расширение облачных услуг ИИ и трансформация бизнес-модели |
| Риски выручки |
Исполнение контрактов с клиентами и ввод вычислительных мощностей |
Рост ИИ-бизнеса и волатильность майнингового бизнеса |
| Риски капитальных затрат |
Закупка GPU и расширение дата-центров |
Развертывание GPU и модернизация инфраструктуры |
| Финансовые риски |
Долг, аренда и затраты на финансирование |
Финансирование расширения, доходность капитала и денежный поток |
| Ключевые аспекты оценки |
Коэффициент конверсии контрактов, маржа прибыли и денежный поток |
Доля выручки от ИИ, ход развертывания и эффективность капитала |
Обе компании могут получить выгоду от роста спроса на вычислительные мощности для ИИ, но высокие ожидания роста бизнеса не обязательно означают низкие риски оценки их акций.
Например, если рынок уже оценил компанию исходя из сценария высокого роста на следующие несколько лет, её акции всё равно могут столкнуться с коррекцией, даже если фактическая выручка продолжает расти, при условии, что темпы роста окажутся ниже рыночных ожиданий.
Поэтому при сравнении компаний в сфере ИИ-вычислений инвесторам необходимо учитывать операционные результаты вместе с рыночными ожиданиями, а не определять, какая компания привлекательнее, только по росту выручки.
7. Какие показатели оценки следует отслеживать инвесторам для акций компаний в сфере ИИ-вычислений?
Традиционный анализ акций часто использует коэффициент цена/прибыль (P/E) для оценки стоимости компаний. Однако для компаний в сфере облачных вычислений для ИИ, которые всё ещё находятся в периоде высоких капитальных инвестиций и имеют волатильную прибыль, одного коэффициента P/E может быть недостаточно для полного отражения операционной ситуации.
Инвесторы могут объединить в анализе следующие пять показателей.
| Показатель оценки |
Основное применение |
Ключевые аспекты |
| Коэффициент цена/выручка (P/S) |
Измеряет соотношение рыночной капитализации и выручки |
Рост выручки не равен росту прибыли |
| Стоимость предприятия к EBITDA (EV/EBITDA) |
Сравнивает стоимость предприятия с операционной прибыльностью |
EBITDA не полностью отражает нагрузку от капитальных затрат и амортизации |
| Доходность свободного денежного потока |
Оценивает стоимость относительно генерации денежных средств |
FCF может оставаться отрицательным длительное время в период расширения |
| Рентабельность инвестированного капитала (ROIC) |
Оценивает эффективность инвестированного капитала |
Новые проекты могут ещё не начать приносить отдачу |
| Коэффициент чистый долг/EBITDA |
Оценивает долговую нагрузку и способность обслуживать долг |
Необходимо также учитывать проценты, аренду и графики погашения долга |
При использовании EV/EBITDA для компаний, работающих с инфраструктурой ИИ, требуется особая осторожность. Поскольку EBITDA не включает амортизацию, компания, закупающая большие объёмы GPU, может иметь высокий показатель EBITDA и одновременно сталкиваться со значительными расходами на замену оборудования.
Например, две компании в сфере облачных вычислений для ИИ могут иметь EBITDA по $1 млрд каждая, однако одной из них для поддержания существующего оборудования может требоваться лишь $200 млн инвестиций в год, а другой — $800 млн. При прочих равных условиях долгосрочная способность этих компаний генерировать денежный поток может существенно различаться.
Кроме того, стоимость предприятия (EV) обычно учитывает такие факторы, как долг и денежные средства. Для компаний, которые в значительной степени зависят от финансовой аренды и внешнего финансирования для расширения, сравнение только по рыночной капитализации акционерного капитала может недооценивать их общую капитальную нагрузку.
Поэтому более обоснованный подход заключается в том, чтобы сначала проанализировать рост выручки и маржу прибыли, затем изучить свободный денежный поток, структуру долга и будущие капитальные затраты, а в конце определить, отражает ли текущая оценка эти риски.
8. Как инвесторы могут определить, приведёт ли замедление роста капитальных затрат на ИИ к пересмотру оценки?
Замедление роста капитальных затрат на ИИ не обязательно приводит к снижению акций компаний в сфере ИИ-вычислений. Ключевыми факторами являются причина замедления и ожидания роста, которые рынок ранее заложил в оценку компании.
Если рост капитальных затрат замедляется главным образом потому, что ранние этапы строительства завершены и компания начинает повышать загрузку оборудования, расширять выручку от клиентов и улучшать свободный денежный поток, более медленный рост инвестиций может, напротив, указывать на постепенное созревание бизнес-модели.
Напротив, если компания откладывает инвестиции из-за недостаточного спроса со стороны клиентов, усиления давления финансирования или ухудшения экономики проектов, рынок может пересмотреть её долгосрочный потенциал роста.
Инвесторы могут оценивать ситуацию в три этапа.
-
Проверить, соответствует ли объём капитальных затрат росту выручки. Если капитальные затраты компании продолжают увеличиваться, а рост новой выручки значительно замедляется, инвесторам необходимо проанализировать, не введены ли новые объекты в эксплуатацию и когда связанные с ними инвестиции могут начать приносить отдачу.
-
Отслеживать изменения маржи прибыли и денежного потока. Если выручка продолжает расти, но валовая маржа, операционный денежный поток и свободный денежный поток продолжают ухудшаться, расширение бизнеса может сопровождаться растущим давлением расходов. Однако инвесторам также необходимо отличать временные инвестиции в строительство от снижения долгосрочной прибыльности.
-
Проверить, не опирается ли оценка чрезмерно на предположения о высоком росте. Если текущая оценка компании основана на ожиданиях устойчивого высокого роста в ближайшие несколько лет, даже умеренное снижение ожиданий роста может привести к сжатию мультипликатора оценки, даже если операционная ситуация существенно не ухудшилась.
Например, предположим, что компания первоначально ожидала роста выручки на 60% в год в течение следующих трёх лет, но позднее пересмотрела ожидание до 35%. Темп роста 35% всё ещё является относительно высоким, однако, если рынок ранее оценивал акции исходя из траектории роста на 60%, они всё равно могут испытать значительную волатильность.
Поэтому инвесторам необходимо различать ухудшение фундаментальных показателей и корректировку рыночных ожиданий. Снижение цены акций не обязательно означает, что спрос в отрасли ИИ исчез. Оно может лишь означать, что инвесторы начинают требовать более ясных подтверждений прибыльности и денежного потока.
9. Как частные инвесторы могут создать систему оценки рисков для акций компаний в сфере ИИ-вычислений?
Частные инвесторы, желающие получить доступ к инфраструктуре ИИ, могут создать систему оценки рисков на основе четырёх направлений: рост бизнеса, капитальные инвестиции, денежный поток и оценка.
-
Определите основные источники выручки компании. Производители чипов, поставщики услуг облачных вычислений, операторы дата-центров и компании в сфере энергетической инфраструктуры могут входить в цепочку поставок ИИ, но их модели прибыли и структуры рисков различаются.
-
Проанализируйте планы капитальных затрат компании на следующие один-два года и оцените, способны ли уже работающие активы генерировать достаточную выручку. Для крупных проектов дата-центров инвесторам следует уделять особое внимание подключениям к электросетям, разрешениям на строительство, развертыванию GPU и ходу передачи услуг клиентам.
-
Оцените источники финансирования компании. Крупные технологические компании со стабильным операционным денежным потоком обычно обладают большей способностью покрывать инвестиции, чем компании роста, сильно зависящие от внешнего финансирования. Однако даже для крупных технологических компаний чрезмерные капитальные затраты могут повлиять на выкуп акций, выплату дивидендов и другие планы распределения капитала.
-
Проведите сценарный анализ на основе текущей оценки акций. Инвесторы могут рассмотреть разные сценарии, включая устойчивый высокий рост выручки, постепенную нормализацию роста и задержки в реализации проектов, а также оценить, как могут измениться прибыльность компании, потребности в финансировании и её оценка.
Цель этой системы — не точно предсказать следующую корректировку цены акций. Она заключается в оценке того, требует ли текущая рыночная цена от компании чрезмерно оптимистичного будущего роста и способна ли компания оправдать эти ожидания.
Итоги
Замедление роста капитальных затрат на ИИ не означает завершения инвестиционного цикла в инфраструктуре ИИ. Для компаний, занимающихся дата-центрами и облачными вычислениями и продолжающих расширение, снижение темпов роста капитальных затрат может быть нормальным признаком перехода инвестиционного цикла на новый этап. Оно также может указывать на изменения спроса, затрат или условий финансирования.
По мере расширения инвестиций в инфраструктуру ИИ критерии оценки рынка постепенно смещаются за пределы количества GPU, мощности дата-центров и стоимости контрактов в сторону фактической выручки, загрузки оборудования, свободного денежного потока и доходности капитала.
Для компаний в сфере ИИ-вычислений, таких как CoreWeave и IREN, потенциал высокого роста выручки необходимо оценивать вместе с амортизацией GPU, расходами на финансирование и рисками реализации проектов. Для поставщиков верхнего уровня, таких как NVIDIA, инвесторам необходимо отслеживать, влияют ли изменения в планах капитальных затрат клиентов на темпы закупок оборудования.
В долгосрочной перспективе инвестиционная привлекательность акций компаний в сфере ИИ-вычислений зависит не только от того, какой объём капитала компания способна инвестировать, но и от того, может ли этот капитал стабильно обеспечивать экономическую отдачу выше стоимости капитала.
Часто задаваемые вопросы
Что означает CapEx в сфере ИИ?
CapEx в сфере ИИ — это капитальные затраты на искусственный интеллект. Они в основном включают долгосрочные инвестиции в дата-центры для ИИ, закупку GPU и расширение серверной и сетевой инфраструктуры.
Означает ли замедление роста капитальных затрат на ИИ, что пузырь ИИ лопнул?
Не обязательно. Замедление роста капитальных затрат может быть связано с более высокой базой инвестиций, переходом проектов на операционный этап или повышением эффективности инвестиций. Оно также может отражать давление спроса и финансирования. Инвесторам необходимо оценивать ситуацию на основе конкретных операционных данных.
Почему компании в сфере облачных вычислений для ИИ могут быстро наращивать выручку, но при этом сообщать об убытках?
Затраты на закупку GPU, строительство дата-центров, амортизацию оборудования и финансирование могут быть высокими. Даже при быстром росте выручки компания может показывать бухгалтерские убытки или отрицательный свободный денежный поток из-за масштаба предыдущих инвестиций.
Следует ли использовать одинаковый метод оценки для CoreWeave и IREN?
Не полностью. Эти компании различаются структурой бизнеса, базой активов и источниками выручки. Риски, связанные с исполнением контрактов, капитальными затратами, денежным потоком и трансформацией бизнеса, необходимо анализировать отдельно.
Подходит ли EV/EBITDA для оценки акций компаний в сфере ИИ-вычислений?
Этот показатель можно использовать в качестве ориентира, но не следует применять его отдельно. Поскольку EBITDA не полностью отражает амортизацию GPU и расходы на замену оборудования, инвесторам также необходимо отслеживать капитальные затраты, свободный денежный поток и долговую нагрузку.
Какие распространённые признаки указывают на завышенную оценку акций компании в сфере ИИ-вычислений?
К распространённым рискам относятся оценка, сильно зависящая от будущего высокого роста, капитальные затраты, превышающие способность генерировать денежные средства, высокая концентрация клиентов, недостаточная загрузка оборудования и постоянно растущая потребность в долговом или акционерном финансировании. Эти признаки следует комплексно оценивать с учётом стадии развития компании.