В современной теории корпоративных финансов и рынков капитала компании распределяют капитальные затраты (Capex), тщательно поддерживая динамический баланс между рентабельностью инвестированного капитала (ROIC) и свободным денежным потоком. Однако на фоне масштабной трансформации, вызванной искусственным интеллектом, глобальные технологические гиганты демонстрируют беспрецедентный подход к распределению капитала. Чтобы занять доминирующее положение в инфраструктуре ИИ и экосистемах больших моделей, компании отходят от традиционного финансового консерватизма и существенно наращивают долгосрочные капитальные затраты даже при значительном давлении на краткосрочный свободный денежный поток.
Этот переход к капиталоёмкой модели, обусловленный затратами на ИИ, коренным образом меняет структуры капитала и инструменты финансирования традиционных технологических гигантов, включая выпуск новых акций без права голоса и долгосрочных облигаций. Он также вызывает заметные изменения финансовых показателей и межрыночную волатильность на макроуровне. Когда на традиционных фондовых рынках возникают разногласия из-за противоречия между высокими расходами и длительными сроками окупаемости, такие шоки макроликвидности неизбежно распространяются по каналам передачи склонности к риску. Это оказывает далеко идущее влияние на мировые рынки криптоактивов, включая Bitcoin. В этой статье рассматриваются финансовые основы капитальных затрат на ИИ с точки зрения корпоративных финансов, структур финансирования и межрыночной передачи воздействия.
Ключевые выводы
-
Рассмотрим структурное давление, которое капитальные затраты на ИИ оказывают на свободный денежный поток (FCF) и операционную маржу традиционных технологических компаний
-
Проанализируем, как компании меняют стратегии финансирования при существенном давлении расходов, включая выпуск акций без права голоса, долговое финансирование и более широкий набор инструментов привлечения капитала
-
Объясним, как ожидания роста капитальных затрат на ИИ передаются на мировые традиционные финансовые рынки и рынки криптоактивов через каналы склонности к риску и ликвидности
-
Рассмотрим меняющуюся роль криптоактивов, таких как Bitcoin, в качестве инструментов защиты от макроэкономической инфляции и опорных активов для расчётов, не требующих доверия к посредникам, на фоне изменений в реальной экономике и капитальных затрат технологических гигантов
-
Проанализируем взаимодополняющие подходы к распределению активов и хеджированию рисков в период межрыночной волатильности с использованием спотовой торговли и экосистемы управления активами Gate
Давление на свободный денежный поток и развитие инструментов финансирования: финансовый рычаг капитальных затрат на ИИ
В традиционных моделях оценки технологических компаний высокотехнологичный бизнес обычно получает существенную премию к оценке благодаря капиталоэффективной деятельности и сильному денежному потоку. Однако резкий рост капитальных затрат на ИИ коренным образом нарушает эту устоявшуюся модель.
Когда технологические гиганты инвестируют сотни миллиардов долларов в строительство дата-центров, прямую закупку вычислительного оборудования и долгосрочные контракты на поставку электроэнергии, их финансовая отчётность претерпевает глубокие изменения. В таблице ниже сравнивается базовая финансовая логика традиционной модели программного обеспечения и модели капитальных затрат на ИИ:
| Тип модели |
Характеристики капитальных затрат |
Денежный поток и финансовые показатели |
Логика возврата капитала и оценки |
| Традиционная модель программного обеспечения |
Низкая потребность в капитальных затратах |
Высокий свободный денежный поток (FCF) |
Возврат капитала акционерам через обратный выкуп акций и дивиденды, поддерживающий высокую премию к оценке |
| Модель капитальных затрат на ИИ |
Чрезвычайно высокие капитальные затраты |
Краткосрочное давление на свободный денежный поток и его сокращение |
Опирается на реорганизацию структуры капитала и инновационное рефинансирование, при этом оценка подлежит пересмотру |
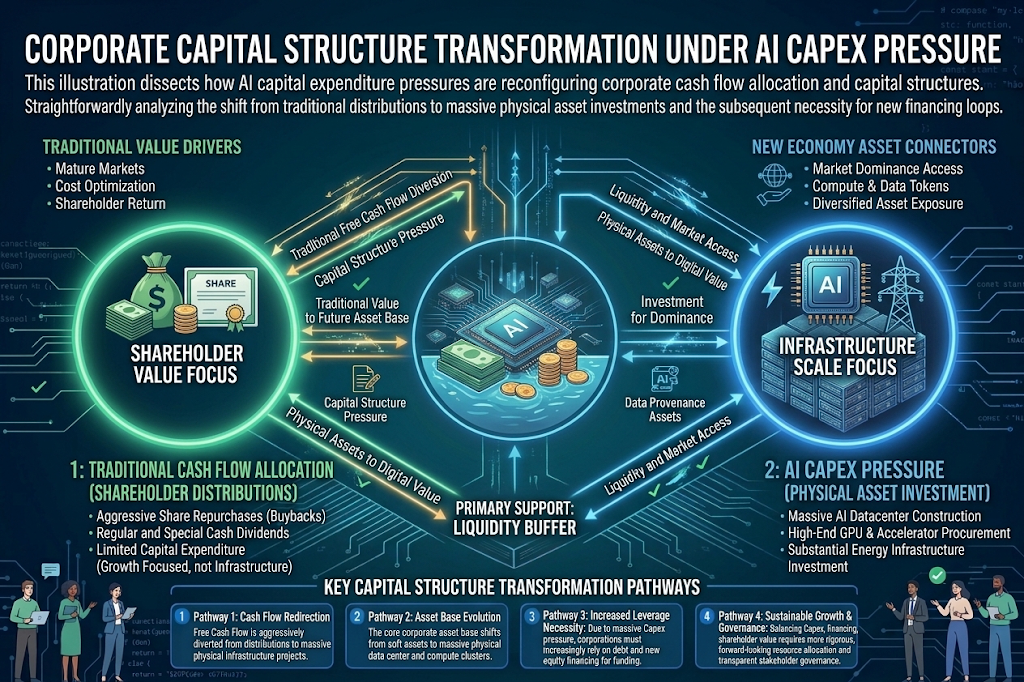
Чтобы привлечь десятки или даже сотни миллиардов долларов дополнительного финансирования инфраструктуры без ослабления контроля основателей и без необоснованного увеличения долговой нагрузки, команды корпоративных финансов должны проводить инновационную реорганизацию структуры капитала. К таким мерам относятся выпуск долевых инструментов класса C без права голоса, заключение договоров аренды оборудования на исключительно длительный срок и выпуск зелёных облигаций, предназначенных для проектов в сфере ИИ. Растущая сложность структур капитала отражает то, что развитие физической инфраструктуры в эпоху ИИ превысило возможности финансирования за счёт операционного денежного потока отдельной компании. Оно становится макрофинансовой задачей, требующей масштабного перераспределения капитала на рынках капитала всей экономики.
Долговой рычаг и реструктуризация баланса: проверка финансовых пределов в гонке ИИ
По мере дальнейшего роста капитальных затрат на ИИ балансы технологических гигантов проходят беспрецедентную проверку на прочность. В прошлом капиталоэффективные модели, основанные на программном обеспечении и интернет-бизнесе, обеспечивали технологическим компаниям высокую устойчивость к рискам и очень низкий уровень чистого долга. Однако внутреннего свободного денежного потока теперь далеко недостаточно для покрытия дефицита финансирования, возникшего из-за дорогостоящих закупок GPU и строительства дата-центров мощностью в гигаваттном масштабе. Это вынуждает команды финансового управления обращаться к внешним долговым рынкам, привлекая значительные средства через масштабный выпуск корпоративных и зелёных облигаций либо с помощью инструментов структурированного финансирования. Резкое увеличение долговой нагрузки подвергает технологических гигантов значительному давлению процентных расходов в условиях колебаний макроэкономических процентных ставок. Анализ рынка капитала также быстро смещается от узкой ориентации на рост выручки к оценке баланса между ROIC и коэффициентом покрытия процентов. Такая реструктуризация баланса проверяет финансовую устойчивость компаний и одновременно коренным образом меняет спрос и предложение средств на рынках акций и глобальных облигаций. В результате она стала важным макроиндикатором, влияющим на рисковые активы и защитные активы во всём мире.
Межрыночная передача воздействия: расхождение взглядов в традиционных финансах и свойства криптоактивов для макрохеджирования
Капитальные затраты на ИИ не ограничиваются реструктуризацией финансов отдельных компаний. Благодаря взаимосвязанной склонности к риску на рынках капитала они также создают механизм передачи ценообразования, охватывающий более широкую финансовую систему и глобальные классы активов.
Когда инвесторы публичного рынка периодически ставят под сомнение модели технологических гигантов с высокими расходами и медленной окупаемостью, волатильность фондового рынка часто вызывает краткосрочный переток капитала в защитные активы или более ликвидные инструменты. Обычно такая межрыночная передача проходит в следующей последовательности:
-
Пересмотр оценок и новое снижение склонности к риску: опасения относительно денежных потоков, вызванные высокими капитальными затратами, приводят к переоценке высокооценённых технологических секторов на публичных рынках и краткосрочному оттоку средств из рисковых активов.
-
Переоценка макроликвидности и процентной среды: масштабное корпоративное долговое и долевое финансирование поглощает значительную часть предельной рыночной ликвидности, оказывая давление на безрисковые процентные ставки на рынках капитала.
-
Двойственные характеристики криптоактивов: криптоактивы, представленные Bitcoin (BTC), являются глобальным рынком с круглосуточной торговлей без выходных и проявляют в этом механизме передачи особый двойственный характер. С одной стороны, в периоды краткосрочной ликвидации их склонность к риску остаётся тесно связанной со склонностью к риску глобальных технологических рисковых активов. С другой стороны, в более долгосрочной отраслевой перспективе опасения по поводу инфляции, связанные с традиционными кредитными системами и размыванием долей акционеров, дополнительно укрепляют базовую ценность Bitcoin как твёрдых денег с фиксированным ограничением предложения и отсутствием риска контрагента-посредника.
Этот механизм финансовой передачи показывает, что конкуренция за капитал в эпоху ИИ выходит за пределы технологических гигантов. Она также глубоко отражается во взаимодействии традиционных фиатных рынков капитала и децентрализованных криптофинансовых систем.
Распределение активов в условиях смены финансовой парадигмы и взаимодополняющие преимущества экосистемы Gate
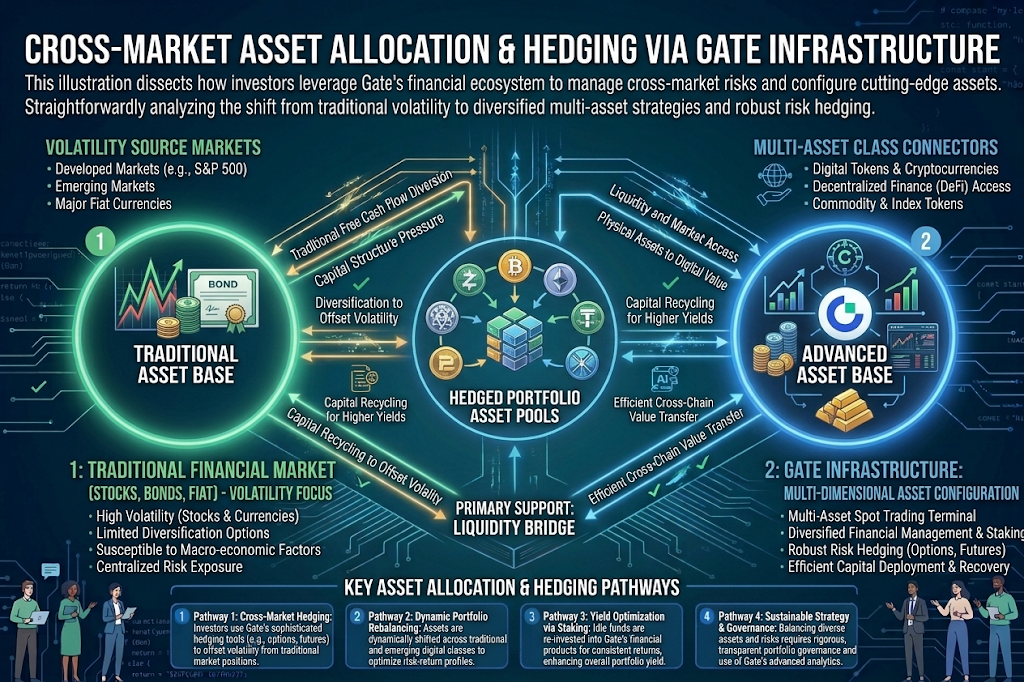
По мере масштабной ребалансировки глобальных макрорынков капитала и роста волатильности активов, вызванного реструктуризацией капитальных затрат технологических гигантов, инвесторам всё чаще требуются решения для управления активами с межрыночной перспективой. Стратегий распределения активов только на одном рынке уже недостаточно, чтобы противостоять потрясениям, вызванным резким сжатием и расширением глобальной макроликвидности.
В этих условиях ведущие платформы для торговли криптоактивами демонстрируют значительную ценность в качестве финансовых центров. Например, Gate является ведущей глобальной платформой для торговли криптоактивами, которая предлагает высоколиквидную спотовую торговлю ключевыми крупными активами, такими как BTC и ETH. Платформа также предоставляет разнообразные инструменты хеджирования, инвестиционные и кредитные продукты, а также комплексные возможности распределения активов, охватывающие перспективные секторы DePIN/ИИ.
Через Gate пользователи могут удобно участвовать в развитии базовых инфраструктурных токенов криптоиндустрии, стимулируемом капитальными затратами на ИИ. Они также могут гибко использовать экосистему спотовых сделок и деривативов платформы для управления рисками межрыночных шоков ликвидности и стремиться к устойчивому росту активов. Благодаря безопасной среде хранения, соответствующей нормативным требованиям, широкому выбору активов и эффективным возможностям межрыночной торговли Gate предоставляет глобальным пользователям надёжную основу для хеджирования рисков и сохранения стоимости активов в период крупных изменений макрофинансовой среды.
Часто задаваемые вопросы
Почему рост капитальных затрат на ИИ (AI Capex) может вызывать краткосрочную волатильность акций традиционных технологических компаний?
Значительные капитальные затраты напрямую сокращают краткосрочный свободный денежный поток (FCF) и операционную маржу компаний. Если рынки не видят соответствующего роста выручки в краткосрочной перспективе, у инвесторов могут возникнуть опасения по поводу снижения рентабельности инвестированного капитала (ROIC), что способно вызвать коррекцию оценки.
Какое потенциальное влияние стратегии финансирования капитальных затрат технологических гигантов на ИИ могут оказать на крипторынки?
Масштабные потребности в финансировании поглощают часть предельной ликвидности традиционных рынков и в краткосрочной перспективе снижают общую склонность к риску. Однако в долгосрочной перспективе такое расширение капитала способствует развитию вычислительных мощностей и инфраструктуры. Оно также побуждает часть капитала рассматривать криптоактивы как децентрализованные инструменты защиты от макроэкономических рисков и хеджирования.
Как частные инвесторы могут использовать Gate для реагирования на макроэкономическую межрыночную волатильность и получения доступа к сектору ИИ?
Инвесторы могут использовать спотовый рынок Gate для постепенного распределения средств в базовые защитные активы, такие как BTC, и качественные инфраструктурные активы в секторах ИИ/DePIN. Эти распределения также можно сочетать с консервативными инвестиционными продуктами и инструментами хеджирования рисков платформы, чтобы снизить риск волатильности одного рынка и стремиться к устойчивому долгосрочному росту стоимости активов.