По мере того как ИИ-агенты развиваются от диалоговых помощников до автоматизированных систем, способных использовать инструменты, выполнять задачи и координировать работу нескольких сервисов, платежные возможности становятся важным фактором, определяющим сферу их практического применения. Агент может самостоятельно искать информацию, выбирать модели и вызывать инструменты MCP, но если пользователю приходится вручную оплачивать каждую платную услугу, сквозная автоматизация задач остается сложной. Сочетание стейблкоинов и программируемых кошельков открывает новый технический путь для небольших платежей между машинами.
x402 не предоставляет ИИ-агентам возможность напрямую управлять средствами. Вместо этого он определяет, как клиенты и серверы формируют, передают и проверяют платежи. Для полностью автоматизированных платежей также необходимы подписи кошелька, авторизация средств, сети расчетов и механизмы проверки на стороне сервера. В этой статье объясняется, как ИИ-агенты могут использовать платежи в стейблкоинах для доступа к сервисам через x402, как разрешения кошелька могут ограничивать использование средств и как эта модель применяется в экосистеме инструментов MCP с учетом ее границ безопасности.
Основные выводы
-
x402 использует код состояния HTTP 402, чтобы платные сервисы могли возвращать ИИ-агентам машиночитаемые требования к оплате.
-
В рамках предоставленных полномочий ИИ-агенты могут принимать решение об оплате на основе стоимости услуги, платежных активов и информации о сети.
-
Стейблкоины могут выступать расчетными активами для машинных платежей, однако фактические комиссии и скорость подтверждения зависят от используемой сети.
-
x402 управляет процессом платежного взаимодействия, а кошельки контролируют средства и авторизуют транзакции. Это разные технологии.
-
MCP связывает ИИ-агентов с внешними инструментами, а x402 может добавлять возможности оплаты за каждое использование для некоторых платных инструментов.
-
Лимиты расходов, списки разрешенных продавцов, ограничения на размер одной транзакции и механизмы отзыва разрешений помогают снизить риски платежей, инициируемых агентами.
-
Автоматизированные платежи не отменяют необходимости контроля со стороны человека. Для крупных сумм, конфиденциальных данных и необычных транзакций по-прежнему нужны дополнительные механизмы контроля.
Что такое x402 и зачем ИИ-агентам нужен нативный для машин платежный протокол?
Основная цель x402 — позволить программам автоматически обрабатывать платежи так же, как обычные HTTP-запросы. В традиционной архитектуре интернета HTTP главным образом обрабатывает запросы ресурсов, передачу данных и обратную связь о состоянии. Хотя код состояния HTTP 402 Payment Required существует давно, для него не было широко распространенного стандартизированного платежного процесса. x402 создает механизмы требований к оплате, передачи авторизации и подтверждения расчетов на основе этого кода состояния, позволяя платным ресурсам напрямую сообщать клиентам условия транзакции.
Для ИИ-агентов этот механизм имеет очевидную практическую ценность. Агенты могут получать данные через API, вызывать модели или выполнять программные операции. Однако если сервис требует предварительно зарегистрировать аккаунт, привязать банковскую карту или приобрести тарифный план, автоматизированный процесс может быть прерван. x402 позволяет серверам напрямую предоставлять информацию о ценах и способах оплаты во время запроса, а клиентам — решать, продолжать ли покупку.
Например, ИИ-агенту, который готовит отраслевые отчеты, может потребоваться доступ к платным данным. Сервер может вернуть требования к оплате через HTTP 402. Агент определяет, соответствует ли цена его бюджету, после чего кошелек формирует платежную авторизацию. После завершения проверки и расчетов сервер возвращает необходимые данные, и агент может продолжить подготовку отчета.
Важно отметить, что x402 не ограничивается ИИ-агентами. Протокол также могут использовать стандартные приложения, скрипты автоматизации и другие программные клиенты. ИИ-агенты являются важным сценарием применения, поскольку их задачи динамичны: во время выполнения агент может обнаружить новые сервисы и должен самостоятельно решить, нужно ли их приобретать.
x402 также не требует от всех сервисов отказаться от систем на основе аккаунтов. Он предоставляет технический вариант оплаты за запрос, при этом поставщики услуг могут сохранять подписки, API-ключи или другие механизмы контроля доступа.
Как ИИ-агент может выполнить автоматизированный платеж через x402?
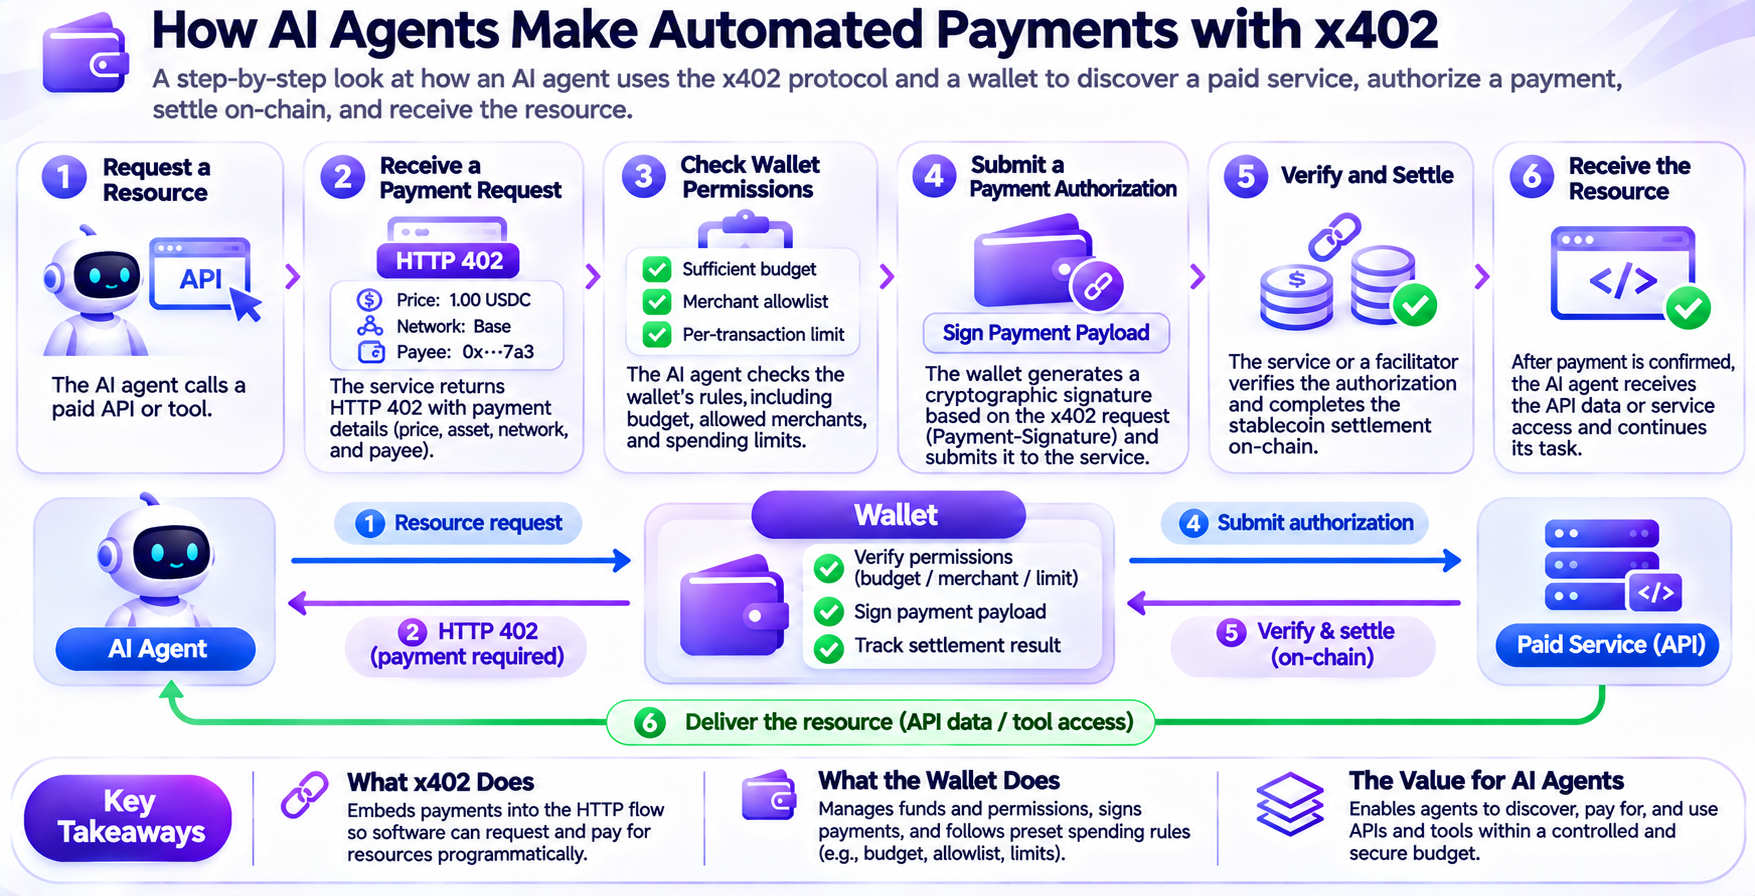
x402 связывает запросы к сервисам с проверкой платежей, позволяя клиентам приобретать ресурсы в рамках одного бизнес-процесса. К его основным участникам относятся клиент, сервер ресурсов, кошелек и необязательный Facilitator, предоставляющий услуги проверки платежей и расчетов.
В типичном сценарии ИИ-агент сначала отправляет HTTP-запрос к платному API. Если сервер требует оплату, он возвращает код состояния HTTP 402 и передает сведения о цене, принимаемых активах, расчетных сетях и адресах получателей через поля протокола, такие как PAYMENT-REQUIRED.
Затем агент проверяет, соответствуют ли требования к оплате разрешениям пользователя. В частности, он определяет, не превышает ли сумма платежа бюджет, поддерживаются ли актив и сеть, а также является ли получатель доверенным. Если условия соблюдены, кошелек создает подписанные платежные данные, а клиент использует PAYMENT-SIGNATURE, чтобы передать информацию об авторизации серверу в новом запросе.
После получения платежной авторизации сервер может проверить ее самостоятельно или передать проверку Facilitator. После успешной проверки платеж переходит к этапу расчетов. Сервер или Facilitator отправляет транзакцию в соответствии с платежным механизмом соответствующей сети. После подтверждения завершения платежа сервер ресурсов возвращает клиенту запрошенный контент.
Этот процесс можно разделить на шесть этапов:
-
Запрос ресурса: ИИ-агент вызывает платный API или цифровой сервис.
-
Получение предложения: сервер возвращает HTTP 402 и требования к оплате.
-
Проверка разрешений: клиент подтверждает, что бюджет, актив, сеть и продавец соответствуют правилам.
-
Передача платежных данных: кошелек подписывает платежную авторизацию, а клиент повторно отправляет запрос.
-
Проверка и расчеты: сервер или Facilitator проверяет платежные данные и завершает расчеты.
-
Предоставление ресурса: сервер возвращает данные API или результат выполнения инструмента.
Важно различать платежную авторизацию и фактические расчеты. Передача подписанных платежных данных не означает, что средства уже были переведены в блокчейне. Проверка платежа подтверждает действительность авторизации, тогда как расчеты осуществляют фактический перевод средств. Для приложений, которым требуется строгий контроль рисков при предоставлении услуг, эти два этапа не следует считать одним процессом.
Техническое значение x402 заключается в объединении действий, которые ранее были распределены между регистрацией аккаунта, платежными страницами и вызовами сервисов, в единый процесс запроса, который может обрабатываться программным обеспечением. Он снижает издержки взаимодействия при автоматизированных платежах, однако успешный платеж по-прежнему зависит от кошельков, расчетных сетей и реализации на стороне сервера.
Почему стейблкоины подходят для автоматизированных платежей ИИ-агентов?
Стейблкоины — это цифровые активы, предназначенные для поддержания относительно стабильной стоимости. Распространенным видом являются стейблкоины, привязанные к доллару. Для ИИ-агентов, которые часто приобретают API, данные и вычислительные услуги, стейблкоины могут обеспечить программируемый способ передачи стоимости, позволяя инициировать и проверять платежи через программные интерфейсы.
Традиционные платежные системы в основном ориентированы на потребителей и продавцов-людей. Они часто включают регистрацию аккаунта, платежные реквизиты, проверки управления рисками и клиринговые процессы. Эти механизмы имеют зрелую инфраструктуру защиты потребителей и коммерческую инфраструктуру, но могут не подходить для каждой машинной транзакции с оплатой за использование. В частности, когда стоимость одного вызова API невелика, фиксированные платежные издержки могут влиять на бизнес-модель.
Стейблкоины позволяют выполнять программируемые переводы в поддерживаемых блокчейн-сетях. Для ИИ-агентов, уже имеющих возможности кошелька и платежной авторизации, платежные процессы можно напрямую встроить в системы выполнения задач. Это позволяет не требовать от пользователей перехода на страницу ручной оплаты при каждой покупке услуги.
Однако стейблкоины не подразумевают автоматически нулевые издержки или мгновенные расчеты. Фактические расходы зависят от блокчейн-сети, загруженности транзакций, дизайна платежного сервиса и других инфраструктурных затрат. Время подтверждения, финальность транзакций и поддержка стейблкоинов также различаются в разных сетях.
Кроме того, стейблкоины по-прежнему связаны с рисками эмитента, резервных активов, погашения, смарт-контрактов и регулирования. Для корпоративных ИИ-агентов, которым необходимо работать непрерывно, выбор расчетного актива требует учета не только транзакционных издержек, но и ликвидности стейблкоина, доступных сетей и механизмов защиты средств.
С технической точки зрения x402 не привязан навсегда к конкретному стейблкоину или блокчейну. Его платежные схемы можно расширять для разных сетей и активов. В некоторых реализациях используются схемы точной оплаты с фиксированными суммами, тогда как другие используют схемы upto, в которых сумма определяется на основе фактического потребления ресурсов. Разработчикам следует выбирать подходящий механизм с учетом модели тарификации конкретного сервиса, а не считать все платежи ИИ-агентов переводами USDC с фиксированной суммой.
Как авторизация кошелька контролирует разрешения ИИ-агента на использование средств?
Автоматизированные платежи могут сократить ручное вмешательство, но также создают новые риски. Если агент примет неверное решение, вызовет вредоносный сервис или подвергнется атаке с внедрением инструкций, средства могут быть использованы без подтверждения пользователем каждой транзакции. Поэтому кошелькам ИИ-агентов нужны не только возможности подписи и оплаты, но и независимые правила авторизации средств.
Один из распространенных подходов отделяет владельца средств от исполнителя задач. Пользователи или компании сохраняют контроль над основными средствами, одновременно предоставляя ИИ-агентам ограниченные разрешения на расходы. Агенты могут совершать платежи в рамках предоставленных полномочий, но не могут самостоятельно увеличивать бюджеты, изменять список одобренных продавцов или выводить все активы.
Архитектура, представленная Cloudflare Wallets, отражает этот подход. Ее план включает Account Wallet для владельцев аккаунтов и Virtual Wallet для ИИ-агентов. Владельцы аккаунтов могут устанавливать для виртуальных кошельков лимиты расходов, список одобренных продавцов и лимиты на одну транзакцию. Агенты могут использовать ограниченные средства через программные интерфейсы для приобретения API, инструментов MCP и цифрового контента. Важно отличать полные возможности Cloudflare Wallets по управлению средствами и платежами от уже доступной функции резервирования идентификаторов кошельков.
Например, пользователь может установить недельный бюджет в $20 для агента, проводящего исследование рынка, разрешить ему приобретать только определенные сервисы финансовых данных и ограничить каждую транзакцию суммой не более $1. Если API внезапно повысит цену или агент попытается обратиться к неавторизованному продавцу, независимая платежная политика может заблокировать действия, не соответствующие условиям.
Помимо ограничений бюджета и продавцов, разработчики могут добавлять сроки действия, лимиты использования, ограничения частоты транзакций и условия ручного одобрения в зависимости от требований приложения. Для агентов, которым нужен доступ к нескольким сервисам, независимо настроенные разрешения обычно более уместны, чем предоставление кошелька с полным контролем над всеми средствами.
Однако авторизация кошелька также имеет ограничения. Даже если каждая транзакция соответствует бюджету, агент может неоднократно приобретать бесполезные данные или под влиянием вредоносного контента делать ненужные запросы к сервисам из списка разрешенных. Поэтому контроль платежных разрешений следует использовать вместе с проверкой задач, проверкой надежности сервисов и мониторингом аномального поведения.
Как x402 и MCP могут совместно обеспечивать платные вызовы инструментов?
Model Context Protocol (MCP) — это открытый протокол для подключения ИИ-приложений к внешним инструментам, источникам данных и сервисам. Через MCP ИИ-агенты могут обнаруживать и вызывать инструменты, предоставляемые разными системами, без необходимости использовать отдельный сложный подход к интеграции для каждого инструмента.
MCP решает задачи подключения и вызова инструментов, а x402 отвечает за платежное взаимодействие при доступе к платным ресурсам. При совместном использовании поставщики инструментов могут устанавливать правила оплаты за использование для определенных сервисов, а агенты могут обрабатывать требования к оплате при вызове инструментов.
Например, ИИ-агент подключается к специализированному сервису данных через MCP. Когда агент вызывает платный инструмент запросов, сервис может вернуть требования к оплате. Клиент с поддержкой x402 проверяет разрешения кошелька на основе предложения, выполняет платежную авторизацию и расчеты, а затем получает данные, возвращенные инструментом.
Этот механизм позволяет разработчикам изучать более детализированные модели тарификации. Ранее поставщики услуг могли требовать от пользователей приобретения месячных подписок или предварительной оплаты определенной суммы. В модели оплаты за использование пользователи могут платить в зависимости от фактического количества вызовов. Такая модель обеспечивает определенную гибкость для ИИ-агентов, которые лишь время от времени используют специализированные инструменты.
Однако не все инструменты MCP изначально поддерживают x402. Поставщикам инструментов необходимо реализовать логику выставления счетов, а клиентам — соответствующие возможности обработки платежей. Инструменты Cloudflare для разработчиков уже предлагают решения для выставления счетов за инструменты MCP и интеграции клиентских платежей на базе x402, но фактическое использование по-прежнему зависит от конкретного SDK, сети и конфигурации платежей.
С точки зрения бизнес-модели сочетание MCP и x402 может поддерживать развитие рынка инструментов с оплатой за вызов. Поставщики данных, поставщики сервисов ИИ-моделей и разработчики специализированного ПО могут устанавливать цены на конкретные возможности, а агенты — выбирать сервисы в зависимости от требований задачи.
Однако тарификация за использование также может создавать неопределенность расходов. Если агент непрерывно вызывает множество инструментов при выполнении сложной задачи, общие расходы могут быстро увеличиться. Поэтому разработчикам необходимо одновременно управлять объемом вызовов инструментов, ценой каждого вызова и общими бюджетами задач, а не полагаться только на лимиты баланса кошелька.
Какую роль выполняет Facilitator в x402?
Facilitator — это необязательный компонент инфраструктуры в платежном процессе x402. Он главным образом помогает серверам проверять платежные авторизации и выполнять расчеты. Для поставщиков API-сервисов, которые не хотят самостоятельно поддерживать сложную логику взаимодействия с блокчейном, Facilitator может упростить интеграцию платежей.
В типичной реализации после получения сервером платежных данных от клиента он может отправить соответствующую информацию в интерфейс проверки Facilitator. Facilitator проверяет, соблюдены ли требования к подписи, платежной схеме, сети и другим параметрам, а затем возвращает результат проверки.
После успешной проверки сервер может запросить у Facilitator отправку платежной транзакции в соответствующую блокчейн-сеть через интерфейс расчетов. Facilitator ожидает результат расчетов и возвращает серверу статус выполнения транзакции. Затем сервер принимает решение о предоставлении ресурса на основе результата платежа.
Важно подчеркнуть, что Facilitator обычно не должен напрямую хранить средства пользователей. Его роль заключается главным образом в обработке авторизованных платежных транзакций, проверке соответствующей информации и содействии в трансляции транзакций и расчетах. Кошелек по-прежнему отвечает за создание платежной авторизации, а сервер ресурсов — за принятие решения о времени предоставления услуги.
Такое распределение обязанностей помогает снизить технический барьер для интеграции платежей разработчиками. Поставщику API с платными данными не нужно с нуля разрабатывать все функции проверки подписей в блокчейне и отправки транзакций. Вместо этого он может интегрировать платежные возможности через поддерживаемые SDK и Facilitator.
Однако использование Facilitator также означает, что доступность и корректность сервиса зависят от внешней инфраструктуры. Если сервис проверки выйдет из строя, расчеты задержатся или в сети возникнет проблема, это может повлиять на работу платного API. Для систем с высокими требованиями к доступности разработчикам необходимо учитывать обработку повторных попыток, защиту от повторных платежей, запросы статуса транзакций и механизмы деградации сервиса.
Таким образом, Facilitator является компонентом технической поддержки выполнения платежей, а не полным решением, заменяющим контроль разрешений кошелька или управление рисками на стороне сервера.
С какими рисками безопасности могут столкнуться автоматизированные платежи ИИ-агентов?
Основные риски автоматизированных платежей ИИ-агентов возникают из-за разрыва между неопределенностью решений модели и реальными последствиями операций со средствами. Модель может решать, вызывать ли инструмент, на основе контекста, однако на это решение могут влиять неверная информация, вредоносные входные данные или неправильное понимание задачи. В сочетании с платежными возможностями ошибочные действия могут приводить к фактическим финансовым потерям.
Одним из значимых рисков является внедрение инструкций. Злоумышленник может добавить вредоносные указания на веб-страницу, в ответ API или в контент, возвращаемый инструментом MCP, чтобы побудить агента обратиться к платному сервису или неоднократно выполнять платежи. Если агент ошибочно воспримет внешний контент как высокоприоритетную инструкцию задачи, он может отклониться от первоначальной цели пользователя.
Другой тип риска связан с утечкой учетных данных кошелька. Если злоумышленник получит API-ключ, разрешение на подпись или другие конфиденциальные учетные данные, способные инициировать платежи, он может попытаться потратить средства в рамках предоставленных полномочий. Даже при наличии лимитов расходов потери все равно возможны. Поэтому крайне важны безопасное хранение ключей, изоляция доступа и механизмы отзыва разрешений.
Повторное воспроизведение платежей и двойное списание также требуют внимания. Сетевые запросы могут автоматически повторяться из-за тайм-аутов. Если клиенты и серверы неправильно обрабатывают статус платежа, одна и та же услуга может быть приобретена несколько раз. Разработчикам следует проектировать проверки уникальности транзакций, идемпотентную обработку и надежные записи о статусе расчетов с учетом платежной схемы.
Кроме того, автоматизированные платежи связаны с рисками предоставления услуг. Успешный платеж не гарантирует точности данных, работоспособности инструментов или качества услуги, соответствующего ожиданиям. Для ценных данных и важных бизнес-операций агентам необходимо проверять результаты сервиса, а не считать успешный платеж успешным выполнением задачи.
Более разумный подход к этим рискам — отделить решения модели от платежной авторизации. ИИ-агенты могут отправлять запросы на покупку, но независимая система политик определяет, соответствуют ли правилам сумма, продавец, актив и сеть. Для необычных или высокорисковых транзакций также можно внедрить ручное одобрение.
Эта модель не может полностью устранить риски, но способна снизить вероятность того, что ошибки модели напрямую приведут к неограниченным операциям со средствами.
Чем x402 отличается от традиционных моделей подписки на API и предоплаты?
Традиционные бизнес-модели API обычно используют подписки, предоплаченный баланс или тарификацию по использованию. Пользователи сначала регистрируют аккаунт и настраивают способ оплаты, а затем вызывают сервисы через API-ключ. Эта модель подходит разработчикам, которые постоянно используют один и тот же сервис, а также упрощает централизованное управление выставлением счетов и разрешениями на использование для компаний.
В отличие от этого, x402 позволяет серверам запрашивать оплату для конкретных запросов ресурсов, чтобы клиенты могли завершать авторизацию и платеж во время обработки запроса. Для ИИ-агентов, которым необходимо временно вызывать множество разных сервисов, этот подход может сократить часть предварительных этапов регистрации и предоплаты.
Эти две модели необязательно являются взаимозаменяемыми. Для корпоративных приложений со стабильным объемом вызовов и фиксированными поставщиками услуг традиционные подписки или предоплата могут быть проще и предлагать более выгодные коммерческие условия. Для периодически используемых специализированных данных, временных вычислительных задач или цифрового контента небольшой стоимости оплата за запрос через x402 может обеспечивать большую гибкость.
Кроме того, x402 не означает, что все сервисы могут взимать только фиксированные суммы. Разные платежные схемы могут поддерживать различную логику тарификации, но разработчикам все равно необходимо решать вопросы согласованности между предложениями, авторизацией, фактическими комиссиями и результатами расчетов.
Будущие бизнес-модели API могут одновременно сохранять подписки, предоплату и нативную для машин оплату за использование. Для ИИ-агентов важно не то, чтобы один способ выставления счетов полностью заменял другой, а возможность выбирать сервисы, соответствующие требованиям задачи, в рамках четко определенных бюджетов и разрешений.
Как автоматизированные платежи ИИ-агентов повлияют на применение стейблкоинов и Web3?
Сочетание x402 и кошельков ИИ-агентов предоставляет стейблкоинам новый сценарий применения помимо традиционной торговли и переводов активов. Стейблкоины могут стать платежным инструментом для покупки программным обеспечением данных, вычислительных ресурсов и цифрового контента, напрямую связывая ончейн-переводы стоимости с вызовами интернет-сервисов.
Это изменение может повлиять на позиционирование продуктов-кошельков. Традиционные кошельки в основном ориентированы на хранение активов, переводы и взаимодействие с DApp для пользователей-людей. Кошельки ИИ-агентов должны уделять больше внимания программируемой авторизации, управлению бюджетом, аудиту транзакций и отзыву разрешений. Кошельки должны не только уметь подписывать транзакции, но и определять, соответствует ли платеж правилам, заранее установленным пользователями.
Для поставщиков услуг нативные для машин платежи также могут изменить способы монетизации цифровых ресурсов. Специализированные интерфейсы данных, инференс ИИ-моделей, программные инструменты и отдельные виды цифрового контента могут использовать тарификацию за применение без обязательного приобретения пользователями долгосрочных подписок. Такая инфраструктура, как Cloudflare Monetization Gateway, стремится объединить правила выставления счетов с контролем доступа к интернет-ресурсам, обеспечивая более удобную интеграцию для этих моделей.
Однако фактический масштаб машинных платежей по-прежнему зависит от внедрения разработчиками, спроса пользователей, платежных издержек, безопасности и надежности. Не каждому ИИ-агенту нужен независимый кошелек, и не каждый вызов инструмента подходит для ончейн-расчетов. В частности, для высокочастотных транзакций с небольшой стоимостью разработчикам необходимо оценить, являются ли комиссии сети и эффективность расчетов экономически целесообразными.
В долгосрочной перспективе значение автоматизированных платежей ИИ-агентов заключается в том, что программное обеспечение сможет использовать средства в рамках ограниченной авторизации. Это может расширить реальные платежные сценарии применения стейблкоинов, но не устранит автоматически такие вопросы, как хранение активов, соответствие платежей требованиям и качество услуг.
x402 предоставляет стандартизированный путь для платежного взаимодействия в интернете, кошельки обеспечивают контроль средств, а блокчейн-сети предлагают соответствующие возможности расчетов. Только если эти компоненты совместно будут соответствовать требованиям по стоимости, безопасности и доступности, нативные для машин платежи смогут стать распространенной частью инфраструктуры ИИ-агентов.
Итоги
Через код состояния HTTP 402 Payment Required x402 внедряет требования к оплате, авторизацию с помощью подписи и проверку расчетов в процесс доступа к интернет-ресурсам. Это позволяет ИИ-агентам автоматически приобретать API, инструменты MCP, данные и другие цифровые сервисы после получения разрешения пользователя. По сравнению с традиционными платежными моделями, требующими ручной регистрации и предоплаты, этот механизм предлагает более прямой технический путь для транзакций за использование между программными системами.
Стейблкоины и программируемые кошельки являются важными компонентами этого процесса, однако их роли различаются. Стейблкоины используются для передачи стоимости, кошельки управляют средствами и выполняют платежную авторизацию, а x402 определяет, как клиенты и серверы обмениваются платежной информацией. Facilitator может дополнительно упростить проверку транзакций и ончейн-расчеты, чтобы поставщикам услуг не приходилось самостоятельно поддерживать полную инфраструктуру обработки платежей.
Для ИИ-агентов настоящая задача заключается не только в возможности завершить платеж, но и в поддержании надежного контроля средств при самостоятельном выполнении задач. Бюджетные лимиты, списки разрешенных продавцов, лимиты транзакций, защита ключей и мониторинг аномалий являются необходимыми компонентами автоматизированных платежных систем. По мере развития инфраструктуры x402, MCP и кошельков ИИ-агентов стейблкоины могут получить более широкое применение при приобретении цифровых услуг и платежах между машинами. Однако их долгосрочная ценность по-прежнему будет зависеть от реального спроса, механизмов безопасности и эффективности расчетов.
Часто задаваемые вопросы
Что такое x402?
x402 — это открытый платежный протокол, основанный на коде состояния HTTP 402 Payment Required. Он позволяет клиентам получать требования к оплате, передавать платежную авторизацию, а также завершать проверку и расчеты при доступе к платным ресурсам.
Как ИИ-агент может выполнять автоматизированные платежи через x402?
После запроса ИИ-агентом платного ресурса сервер возвращает требования к оплате. Клиент проверяет разрешения кошелька и передает подписанные платежные данные, а сервер предоставляет ресурс после завершения проверки и расчетов.
Обязательно ли использовать USDC в x402?
Нет. x402 поддерживает разные платежные схемы, активы и сети. Конкретные доступные варианты зависят от используемой реализации клиента, сервера и протокола.
В чем разница между x402 и MCP?
MCP главным образом используется для подключения ИИ-приложений к внешним инструментам, а x402 — для обработки платежного взаимодействия при доступе к платным ресурсам. Их можно объединить, чтобы обеспечить оплату за использование для некоторых инструментов MCP.







