
#GateSquareMidAutumnReunion #AMD
ANÁLISE DE MERCADO DA AMD — $632: CRESCIMENTO DA IA, FUNDAMENTOS, NÍVEIS TÉCNICOS E O QUE SE SEGUE
A AMD está a negociar em torno da zona dos $632 nesta análise, mantendo a ação próxima da sua recente zona recorde. A história principal já não se resume aos processadores para PC: a AMD está a tornar-se cada vez mais uma importante empresa de infraestrutura de IA através dos CPUs EPYC, aceleradores Instinct, redes e sistemas completos à escala de rack. Essa transição é diretamente visível nos números financeiros.
CENÁRIO FUNDAMENTAL
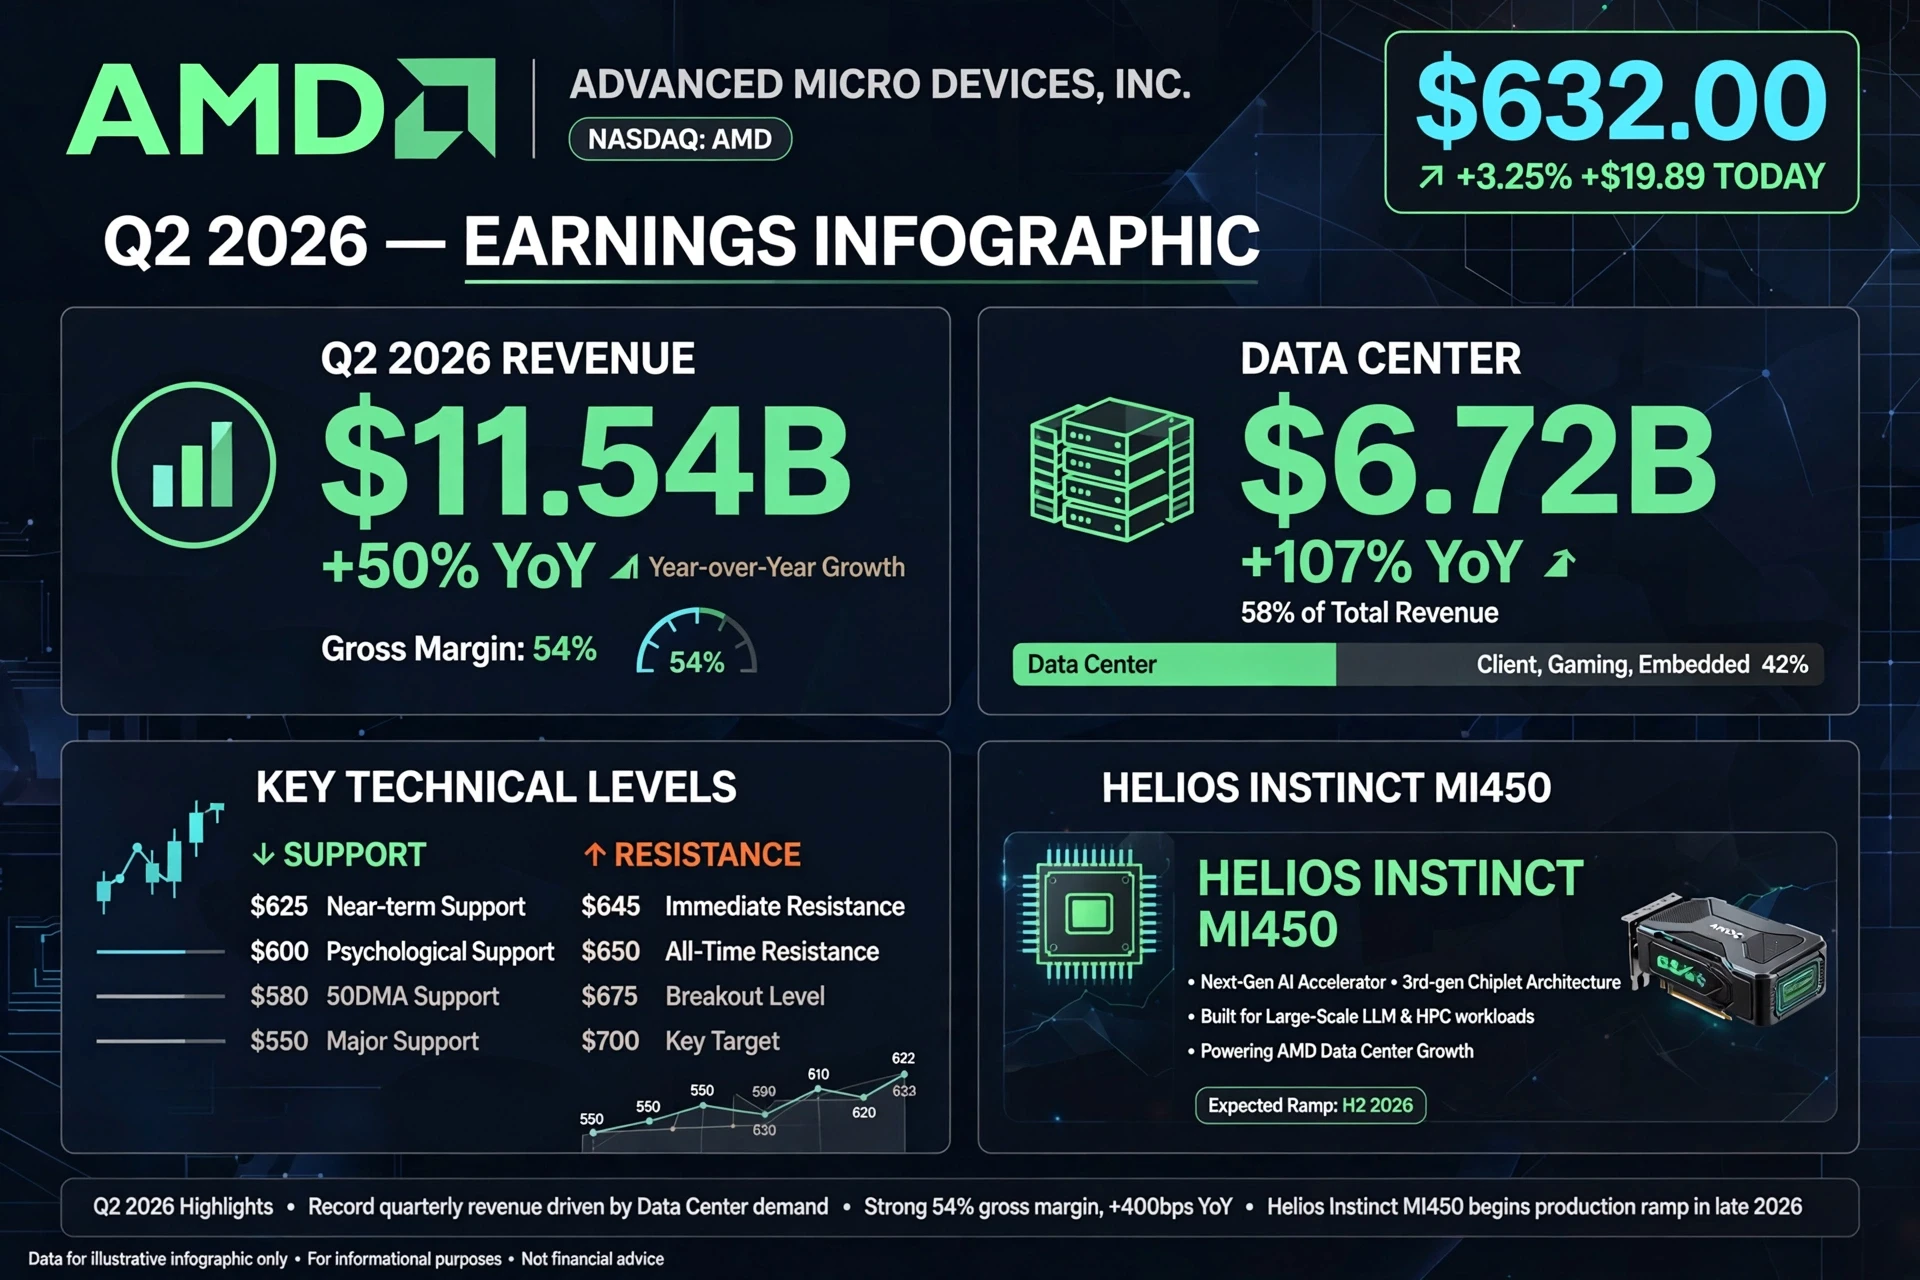
A AMD reportou receitas de $11.54 mil milhões no 2.º trimestre de 2026, um aumento de 50% em termos homólogos, enquanto a margem bruta atingiu 54%. O resultado líquido foi de $2.30 mil milhões e o EPS GAAP diluído foi de $1.38. O EPS não GAAP foi de $1.66. Estes números mostram que o crescimento das receitas está a traduzir-se numa rentabilidade substancialmente mais forte. A AMD também reportou um resultado operacional de $2.0 mil milhões, face a um prejuízo operacional de $134 milhões no 2.º trimestre de 2025.
A parte mais forte do negócio é o segmento de Data Center. As receitas de Data Center atingiram $6.72 mil milhões no 2.º trimestre, um aumento de 107% em termos homólogos, o que significa que este segmento, por si só, representou aproximadamente 58% das receitas totais da empresa. O resultado operacional de Data Center atingiu $2.1 mil milhões, com uma margem operacional de 31%. Os CPUs para servidores EPYC e as GPUs Instinct foram os principais motores do crescimento.
Isto é importante porque a tese de investimento na AMD depende cada vez mais de saber se a procura por infraestrutura de IA pode manter-se forte. A AMD afirma que as vendas de Data Center deverão acelerar na segunda metade de 2026, enquanto a procura por EPYC, as implementações de Instinct e a plataforma Helios estão a ganhar escala.
CATALISADOR DA IA
A oportunidade da AMD no setor da IA está a expandir-se para além da venda de chips individuais. A empresa lançou a Helios, uma plataforma de IA à escala de rack que combina computação, aceleradores e redes. A AMD também anunciou acordos relacionados com implementações de grande escala de GPUs Instinct MI450, incluindo um acordo com a Anthropic para até 2 GW de GPUs AMD e uma colaboração ampliada com a Microsoft envolvendo a Helios e CPUs EPYC de 6.ª geração.
Isto é importante porque a procura por parte de hiperescaladores e laboratórios de IA pode potencialmente gerar encomendas muito maiores e mais previsíveis do que os ciclos tradicionais de chips para consumidores.
ESTRUTURA TÉCNICA
A $632, a AMD está a negociar numa zona muito forte, mas já estendida. A negociação recente registou um máximo próximo de $645.26 e um mínimo intradiário perto de $625.62, pelo que a região dos $625–$626 é uma referência imediata de curto prazo.
Níveis principais a acompanhar:
Referência atual: $632
Suporte imediato: $625–$626
Suporte psicológico principal: $600–$610
Suporte mais forte: $580–$590
Suporte numa correção profunda: $550–$560
Resistência imediata: $645–$650
Zona de breakout: $650+
Zona de resistência/objetivo de subida: $675–$700
A região dos $645–$650 é particularmente importante, porque um breakout claro e uma negociação sustentada acima desse nível indicariam que os compradores estão dispostos a continuar a aceitar preços mais elevados. Por outro lado, rejeições repetidas nessa zona poderiam provocar realização de lucros e um movimento de regresso aos $610 ou $600.
CENÁRIO DE SUBIDA
Se a AMD se mantiver acima dos $625–$630 e os compradores ultrapassarem os $645–$650 com volume forte, as próximas zonas psicológicas passam a ser os $675 e depois os $700. Um movimento sustentado acima dos $700 representaria outra grande expansão da atual estrutura de preços.
A tese de subida é apoiada pela aceleração das receitas de Data Center, pelos ganhos de quota dos EPYC, pela procura por GPUs Instinct, pelas implementações da Helios e pela expansão mais ampla da computação para IA.
CENÁRIO DE CORREÇÃO
Se a AMD perder decisivamente os $625, o primeiro sinal de alerta seria um movimento em direção aos $610–$600. A perda dos $600 poderia aumentar a probabilidade de uma retração mais profunda em direção aos $580–$590, enquanto os $550–$560 se tornariam uma importante zona de procura de longo prazo.
Uma correção não invalidaria automaticamente a história fundamental.
Após uma subida tão acentuada, a avaliação e a realização de lucros podem criar uma volatilidade significativa, mesmo enquanto os fundamentos da empresa continuam a melhorar.
AVALIAÇÃO E RISCO
A maior questão aos $632 é a avaliação. A capitalização bolsista da AMD está agora próxima do nível de um bilião de dólares, o que significa que o mercado já está a incorporar um crescimento futuro substancial impulsionado pela IA. Por isso, a ação precisa de uma expansão contínua dos resultados e das receitas para justificar avaliações cada vez mais elevadas.
Isto cria uma diferença importante entre uma boa empresa e um bom preço de entrada. A AMD pode continuar a crescer, enquanto a ação ainda sofre correções acentuadas se as expectativas se tornarem demasiado agressivas.
Outros riscos incluem a intensa concorrência da NVIDIA e dos chips de IA personalizados, a volatilidade do ciclo dos semicondutores, restrições de fornecimento, restrições às exportações, riscos de execução relacionados com novos produtos e a possibilidade de o investimento em infraestrutura de IA acabar por crescer mais lentamente do que os investidores esperam atualmente.
PLANO DE NEGOCIAÇÃO
Para os investidores de momentum, os $645–$650 são a principal zona de breakout. Um breakout confirmado pode abrir caminho para os $675 e $700.
Para os investidores que negoceiam correções, os $625–$630 são a primeira zona a acompanhar, seguidos pelos $600–$610 e depois pelos $580–$590.
Uma abordagem defensiva consideraria uma quebra sustentada abaixo dos $600 como um sinal de alerta de que a estrutura otimista de curto prazo está a enfraquecer.
Possíveis níveis de subida: TP1: $650 TP2: $675 TP3: $700
Possíveis níveis de correção: $625 → $610 → $600 → $580–$590
CONSIDERAÇÃO FINAL
A AMD a $632 representa uma empresa muito diferente da AMD de há vários anos. As receitas de Data Center tornaram-se o principal motor de crescimento, subindo 107% em termos homólogos no 2.º trimestre de 2026, enquanto as receitas totais cresceram 50%. EPYC, Instinct, Helios e as grandes parcerias no setor da IA dão à AMD várias formas de participar na expansão da infraestrutura de IA.
Ao mesmo tempo, a ação já registou uma reavaliação extraordinária, pelo que a disciplina técnica é importante. A principal batalha de curto prazo situa-se entre os $625–$650: manter a zona inferior preserva uma estrutura construtiva, enquanto uma quebra decisiva acima dos $650 colocaria os $675–$700 em foco. Uma perda dos $600 enfraqueceria materialmente a configuração de curto prazo.
O próximo grande teste da AMD não é, portanto, simplesmente saber se existe procura por IA — é saber se a AMD consegue continuar a converter essa procura em receitas, margens e resultados em aceleração com rapidez suficiente para sustentar as expectativas incorporadas no preço da ação.$AMD
ANÁLISE DE MERCADO DA AMD — $632: CRESCIMENTO DA IA, FUNDAMENTOS, NÍVEIS TÉCNICOS E O QUE SE SEGUE
A AMD está a negociar em torno da zona dos $632 nesta análise, mantendo a ação próxima da sua recente zona recorde. A história principal já não se resume aos processadores para PC: a AMD está a tornar-se cada vez mais uma importante empresa de infraestrutura de IA através dos CPUs EPYC, aceleradores Instinct, redes e sistemas completos à escala de rack. Essa transição é diretamente visível nos números financeiros.
CENÁRIO FUNDAMENTAL
A AMD reportou receitas de $11.54 mil milhões no 2.º trimestre de 2026, um aumento de 50% em termos homólogos, enquanto a margem bruta atingiu 54%. O resultado líquido foi de $2.30 mil milhões e o EPS GAAP diluído foi de $1.38. O EPS não GAAP foi de $1.66. Estes números mostram que o crescimento das receitas está a traduzir-se numa rentabilidade substancialmente mais forte. A AMD também reportou um resultado operacional de $2.0 mil milhões, face a um prejuízo operacional de $134 milhões no 2.º trimestre de 2025.
A parte mais forte do negócio é o segmento de Data Center. As receitas de Data Center atingiram $6.72 mil milhões no 2.º trimestre, um aumento de 107% em termos homólogos, o que significa que este segmento, por si só, representou aproximadamente 58% das receitas totais da empresa. O resultado operacional de Data Center atingiu $2.1 mil milhões, com uma margem operacional de 31%. Os CPUs para servidores EPYC e as GPUs Instinct foram os principais motores do crescimento.
Isto é importante porque a tese de investimento na AMD depende cada vez mais de saber se a procura por infraestrutura de IA pode manter-se forte. A AMD afirma que as vendas de Data Center deverão acelerar na segunda metade de 2026, enquanto a procura por EPYC, as implementações de Instinct e a plataforma Helios estão a ganhar escala.
CATALISADOR DA IA
A oportunidade da AMD no setor da IA está a expandir-se para além da venda de chips individuais. A empresa lançou a Helios, uma plataforma de IA à escala de rack que combina computação, aceleradores e redes. A AMD também anunciou acordos relacionados com implementações de grande escala de GPUs Instinct MI450, incluindo um acordo com a Anthropic para até 2 GW de GPUs AMD e uma colaboração ampliada com a Microsoft envolvendo a Helios e CPUs EPYC de 6.ª geração.
Isto é importante porque a procura por parte de hiperescaladores e laboratórios de IA pode potencialmente gerar encomendas muito maiores e mais previsíveis do que os ciclos tradicionais de chips para consumidores.
ESTRUTURA TÉCNICA
A $632, a AMD está a negociar numa zona muito forte, mas já estendida. A negociação recente registou um máximo próximo de $645.26 e um mínimo intradiário perto de $625.62, pelo que a região dos $625–$626 é uma referência imediata de curto prazo.
Níveis principais a acompanhar:
Referência atual: $632
Suporte imediato: $625–$626
Suporte psicológico principal: $600–$610
Suporte mais forte: $580–$590
Suporte numa correção profunda: $550–$560
Resistência imediata: $645–$650
Zona de breakout: $650+
Zona de resistência/objetivo de subida: $675–$700
A região dos $645–$650 é particularmente importante, porque um breakout claro e uma negociação sustentada acima desse nível indicariam que os compradores estão dispostos a continuar a aceitar preços mais elevados. Por outro lado, rejeições repetidas nessa zona poderiam provocar realização de lucros e um movimento de regresso aos $610 ou $600.
CENÁRIO DE SUBIDA
Se a AMD se mantiver acima dos $625–$630 e os compradores ultrapassarem os $645–$650 com volume forte, as próximas zonas psicológicas passam a ser os $675 e depois os $700. Um movimento sustentado acima dos $700 representaria outra grande expansão da atual estrutura de preços.
A tese de subida é apoiada pela aceleração das receitas de Data Center, pelos ganhos de quota dos EPYC, pela procura por GPUs Instinct, pelas implementações da Helios e pela expansão mais ampla da computação para IA.
CENÁRIO DE CORREÇÃO
Se a AMD perder decisivamente os $625, o primeiro sinal de alerta seria um movimento em direção aos $610–$600. A perda dos $600 poderia aumentar a probabilidade de uma retração mais profunda em direção aos $580–$590, enquanto os $550–$560 se tornariam uma importante zona de procura de longo prazo.
Uma correção não invalidaria automaticamente a história fundamental.
Após uma subida tão acentuada, a avaliação e a realização de lucros podem criar uma volatilidade significativa, mesmo enquanto os fundamentos da empresa continuam a melhorar.
AVALIAÇÃO E RISCO
A maior questão aos $632 é a avaliação. A capitalização bolsista da AMD está agora próxima do nível de um bilião de dólares, o que significa que o mercado já está a incorporar um crescimento futuro substancial impulsionado pela IA. Por isso, a ação precisa de uma expansão contínua dos resultados e das receitas para justificar avaliações cada vez mais elevadas.
Isto cria uma diferença importante entre uma boa empresa e um bom preço de entrada. A AMD pode continuar a crescer, enquanto a ação ainda sofre correções acentuadas se as expectativas se tornarem demasiado agressivas.
Outros riscos incluem a intensa concorrência da NVIDIA e dos chips de IA personalizados, a volatilidade do ciclo dos semicondutores, restrições de fornecimento, restrições às exportações, riscos de execução relacionados com novos produtos e a possibilidade de o investimento em infraestrutura de IA acabar por crescer mais lentamente do que os investidores esperam atualmente.
PLANO DE NEGOCIAÇÃO
Para os investidores de momentum, os $645–$650 são a principal zona de breakout. Um breakout confirmado pode abrir caminho para os $675 e $700.
Para os investidores que negoceiam correções, os $625–$630 são a primeira zona a acompanhar, seguidos pelos $600–$610 e depois pelos $580–$590.
Uma abordagem defensiva consideraria uma quebra sustentada abaixo dos $600 como um sinal de alerta de que a estrutura otimista de curto prazo está a enfraquecer.
Possíveis níveis de subida: TP1: $650 TP2: $675 TP3: $700
Possíveis níveis de correção: $625 → $610 → $600 → $580–$590
CONSIDERAÇÃO FINAL
A AMD a $632 representa uma empresa muito diferente da AMD de há vários anos. As receitas de Data Center tornaram-se o principal motor de crescimento, subindo 107% em termos homólogos no 2.º trimestre de 2026, enquanto as receitas totais cresceram 50%. EPYC, Instinct, Helios e as grandes parcerias no setor da IA dão à AMD várias formas de participar na expansão da infraestrutura de IA.
Ao mesmo tempo, a ação já registou uma reavaliação extraordinária, pelo que a disciplina técnica é importante. A principal batalha de curto prazo situa-se entre os $625–$650: manter a zona inferior preserva uma estrutura construtiva, enquanto uma quebra decisiva acima dos $650 colocaria os $675–$700 em foco. Uma perda dos $600 enfraqueceria materialmente a configuração de curto prazo.
O próximo grande teste da AMD não é, portanto, simplesmente saber se existe procura por IA — é saber se a AMD consegue continuar a converter essa procura em receitas, margens e resultados em aceleração com rapidez suficiente para sustentar as expectativas incorporadas no preço da ação.$AMD