Square
A seguir
Quente
Notícias
Perfil

YamahaBlue

vip
Idade 2.9Ano
Nível máximo 5
"Bem-vindo ao mundo das criptomoedas! Aqui vamos aprender, crescer e explorar oportunidades juntos. Vamos começar!"
250
A seguir
267
Fãs
19.2k
Gostei
Negocie até ao topo e desbloqueie airdrops no valor de até 100,000 USDT https://www.gate.com/campaigns/site-444?ch=8159&ref=AwBFBl5c&ref_type=132
post-image
  • 1
Temporada de Rotação de Tokens em Alta — Fase 4: Novos e Antigos Amigos Recebem um Aumento de 1.5× no Volume de Negociação e Competem por 120,000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Estou a negociar na Gate, uma exchange de primeira linha com um historial de 13 anos. Junta-te a mim e participa nos eventos mais populares do momento! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Bitcoin ultrapassa $86,000!
BTC está novamente acima do $86K nível, demonstrando uma forte dinâmica à medida que os compradores recuperam o controlo. O próximo teste fundamental é a $87K zona. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin ultrapassa os $86,000!
O BTC voltou a estar acima do $86K nível, demonstrando um forte impulso à medida que os compradores recuperam o controlo. O próximo teste importante é a $87K zona. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC-0,36%
GT+0,17%
ETH-0,66%
  • 1
📢 Anúncio de recompensas | Novo Plano de Crescimento de Criadores da Gate Square
As recompensas semanais de setembro (9.11–9.27) foram distribuídas. Parabéns aos criadores vencedores! 🎉
A partir de agora, ganhe até 100 USDT todas as semanas 👉 https://www.gate.com/campaigns/6244
🎁 Aguardam-se recompensas generosas
① Recompensas semanais por pontos: Ganhe pontos através das suas publicações, com até 100 USDT
② TOP 10 semanal: Até 300 USDT + cartão de teste VIP+1 + benefícios para criadores
③ TOP 3 mensal: Compita pelo ranking mensal e desfrute de 500 USDT + GT no valor de 30 USDT exclusivame
GateSquare
📢 Notificação de recompensas|Plano de crescimento para novos criadores da Gate Square
As recompensas semanais de setembro (11/09–27/09) já foram distribuídas. Parabéns aos criadores vencedores!🎉
Participe já e ganhe até 100 USDT por semana 👉 https://www.gate.com/campaigns/6244
🎁 Recompensas generosas esperam por si
① Prémio de pontos semanais: publique conteúdos e acumule pontos, até 100 USDT
② TOP 10 semanal: até 300 USDT + cartão de experiência VIP+1 + benefícios para criadores
③ TOP 3 mensal: dispute o ranking mensal e desfrute de 500 USDT + GT no valor equivalente a 30 USDT
Detalhes das recompensas:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 Partilhe opiniões esta semana com #每周来晒 e #市场回调如何布局 para ganhar recompensas!
👉 https://www.gate.com/post
repost-content-media
GT+0,17%
  • 2
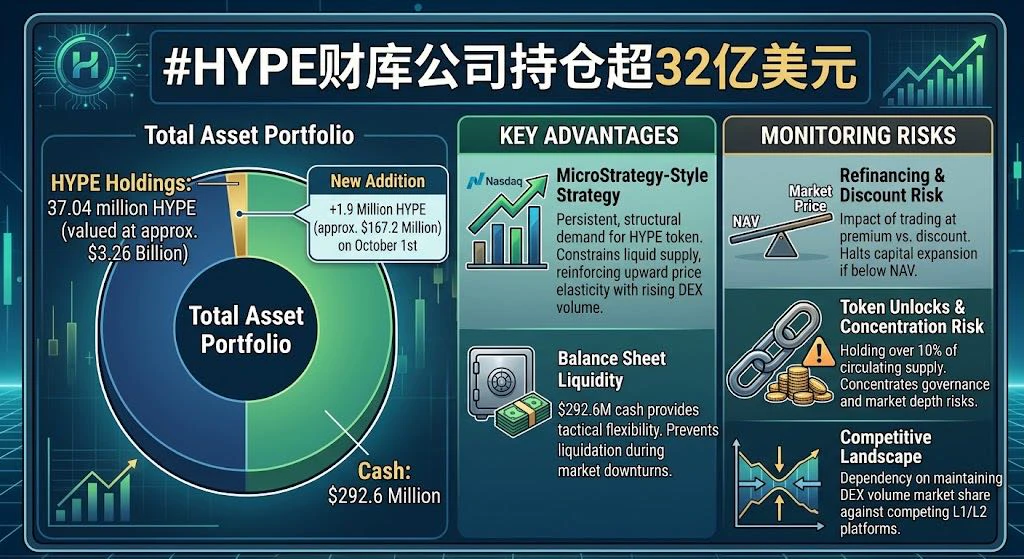
#HYPE财库公司持仓超32亿美元
A recente aquisição de 1.9 milhões de tokens HYPE por aproximadamente $167.2 milhões — elevando o total de ativos para 37 milhões de HYPE (avaliados em cerca de $3.26 mil milhões ) e $292.6 milhões em numerário — constitui um movimento estratégico exemplar, mas introduz também dinâmicas estruturais únicas:
A minha opinião: Embora isto demonstre uma forte convicção, implica também um risco de concentração.
A atualização mais recente da tesouraria da Hyperliquid Strategies indica participações totais de 37.04 milhões de tokens HYPE — avaliadas em aproximadamente $3.26 mil
ybaser
#HYPE财库公司持仓超32亿美元
A recente aquisição de 1.9 milhões de tokens HYPE por aproximadamente $167.2 milhões —elevando o total de ativos para 37 milhões de HYPE (avaliados em cerca de $3.26 mil milhões ) e $292.6 milhões em dinheiro —constitui um movimento estratégico exemplar, mas também introduz dinâmicas estruturais únicas:
A minha opinião: Embora isto demonstre uma forte convicção, também implica um risco de concentração.
A mais recente atualização da tesouraria da Hyperliquid Strategies indica participações totais de 37.04 milhões de tokens HYPE —avaliadas em aproximadamente $3.26 mil milhões— após a adição de cerca de 1.95 milhões de HYPE em 1 de outubro.
1. Uma estratégia ao estilo da MicroStrategy para DEXs de futuros perpétuos
A Hyperliquid Strategies opera como um veículo de tesouraria dedicado a acumular a oferta do token nativo do protocolo. Ao converter efetivamente o acesso ao capital próprio público (Nasdaq) em compras físicas de tokens, gera uma procura persistente e estrutural por HYPE. Para uma DEX de futuros perpétuos de elevado volume como a Hyperliquid, o bloqueio permanente de aproximadamente 37 milhões de tokens restringe efetivamente a oferta líquida em circulação, reforçando assim a elasticidade ascendente do preço à medida que os volumes de negociação aumentam.
2. Liquidez do balanço e âmbito operacional
A posse de $292.6 milhões em dinheiro juntamente com os tokens HYPE proporciona flexibilidade tática. Não são obrigados a liquidar totalmente os tokens para financiar as operações ou reembolsar dívida durante as quedas do mercado; isto evita uma venda descontrolada no caso de uma elevada volatilidade do preço do token.
3. Principais riscos a monitorizar
*Risco de refinanciamento e de desconto: Se o ativo for negociado com um prémio face ao seu Valor Líquido dos Ativos (NAV), a emissão de ações para comprar HYPE adicional é uma medida que acrescenta valor. No entanto, se o sentimento do mercado enfraquecer e o ativo for negociado abaixo do seu NAV (com desconto), a expansão de capital é interrompida e este ciclo reflexivo inverte-se.
* Desbloqueios de tokens e concentração da oferta em circulação: Embora a remoção de 1.9 milhões de tokens do mercado alivie a pressão vendedora a curto prazo, deter mais de 10% da capitalização de mercado em circulação num único veículo de tesouraria concentra os riscos de governação e de profundidade do mercado num único balanço.
Isto reforça a posição do HYPE como um ativo de nível institucional; contudo, o desempenho do ativo continuará fortemente dependente da capacidade da Hyperliquid para manter a sua quota de mercado em volume de DEX face às plataformas concorrentes de negociação de futuros perpétuos L1/L2.
$HYPE ‌
repost-content-media
HYPE-2,88%
  • 3
O número mais importante das finanças globais neste momento não é a taxa de referência da Reserva Federal nem a yield das obrigações do Tesouro dos EUA a 10 anos. É a yield das obrigações do Governo japonês a 30 anos, que subiu para um recorde de 4,235% na segunda-feira, o nível mais elevado desde que o país vendeu obrigações com este prazo pela primeira vez, em 1999. O Japão é o maior país credor do mundo, a âncora do mercado obrigacionista global e a fonte do financiamento mais barato de que os investidores internacionais têm dependido durante décadas. Quando os custos de financiamento de lo
User_any
O número mais importante nas finanças globais neste momento não é a taxa de referência da Reserva Federal nem a rendibilidade das obrigações do Tesouro dos EUA a 10 anos. É a rendibilidade das obrigações do Governo japonês a 30 anos, que subiu para um recorde de 4.235% na segunda-feira, o nível mais elevado desde que o país vendeu pela primeira vez obrigações com essa maturidade, em 1999. O Japão é a maior nação credora do mundo, a âncora do mercado obrigacionista global e a fonte do financiamento mais barato de que os investidores internacionais dependem há décadas. Quando os custos de financiamento de longo prazo sobem tão rapidamente, os efeitos não ficam confinados a Tóquio.
Para compreender por que motivo isto é importante para si, é preciso começar pelo carry trade. Durante anos, os investidores contraíram empréstimos em ienes a taxas de juro próximas de zero e utilizaram esses fundos para comprar ativos com maior rendibilidade nos Estados Unidos, na Europa e nos mercados emergentes. Esta não era uma estratégia de nicho. Era uma estrutura fundamental das finanças globais, que sustentava tudo, desde o crédito empresarial dos EUA à dívida dos mercados emergentes e aos ativos de risco de todos os tipos. Os empréstimos transfronteiriços em ienes atingiram um recorde de 360 biliões de ienes, ou aproximadamente $2.34 biliões, em março. Essa é a dimensão do canal de financiamento que está agora a ser posto à prova.
O mecanismo funciona até deixar de funcionar. Quando as rendibilidades japonesas sobem, aumenta o custo do serviço dos empréstimos denominados em ienes, comprimindo a margem de todas as posições financiadas com ienes emprestados. Se o iene também se valorizar, o custo de reembolsar esses empréstimos aumenta ainda mais. O resultado é uma reversão mecânica: os investidores vendem as suas posições globais para reembolsar a dívida em ienes, e essa pressão vendedora espalha-se simultaneamente pelas obrigações, ações e divisas. Isto não é hipotético. Em agosto de 2024, uma dinâmica semelhante provocou uma queda de 12.4% num só dia no índice Nikkei do Japão e vendas em cascata nos mercados globais.
É no mercado obrigacionista que este processo se torna visível primeiro. A rendibilidade das obrigações japonesas a 30 anos subiu de cerca de 3.15% antes de Takaichi se tornar líder do partido no poder para 4.235% atualmente, uma subida de mais de um ponto percentual completo. A rendibilidade a 10 anos ronda os 2.8%, aproximando-se do nível de 3% que alguns analistas consideram um gatilho para uma nova vaga de vendas. O Banco do Japão associou explicitamente parte desta subida à emissão de obrigações por empresas relacionadas com a IA, que descreve como um «grande choque positivo da procura», responsável por pressionar as taxas de longo prazo em alta. No entanto, o fator mais importante é orçamental. Os planos de aumento da despesa da primeira-ministra Sanae Takaichi suscitaram preocupações quanto à sustentabilidade do endividamento do Japão, e o mercado obrigacionista está a reavaliar esse risco em tempo real.
O papel do iene em tudo isto é contraintuitivo. Normalmente, rendibilidades internas mais elevadas fortaleceriam uma moeda, por atraírem capital. Isso não está a acontecer no Japão. O iene continua fraco, a ser negociado perto de 157 por dólar, mesmo depois de o Banco do Japão ter aumentado as taxas e de o Governo ter intervindo no mercado cambial no final de julho. A razão é que o prémio de risco orçamental está a compensar a vantagem das taxas de juro. Quando os investidores duvidam da capacidade de um Governo para pagar a sua dívida, rendibilidades mais elevadas tornam-se um sinal de alerta, em vez de um fator de atração. O iene está preso entre duas forças: taxas mais elevadas, que deveriam apoiá-lo, e preocupações orçamentais, que o enfraquecem.
As implicações para as estratégias de investimento globais já são visíveis nos dados relativos aos fluxos. As instituições japonesas têm sido os maiores detentores estrangeiros de obrigações do Tesouro dos EUA, e os seus investimentos de carteira no estrangeiro ascendem a aproximadamente $4.8 biliões. À medida que as rendibilidades internas sobem, diminui o incentivo para manter esse capital no estrangeiro. Os investidores japoneses podem agora obter 4% ou mais em obrigações do Governo a 30 anos no seu próprio país, uma rendibilidade inimaginável há alguns anos. Isso reduz a procura por dívida dos EUA e da Europa, pressionando as rendibilidades globais em alta. No primeiro trimestre de 2026, o Japão vendeu $29.6 mil milhões em obrigações do Tesouro dos EUA, um sinal de que este repatriamento já está em curso.
A trajetória da política do Banco do Japão é a outra variável importante. O mercado está a descontar aproximadamente 101 pontos base de aumentos das taxas pelo Banco do Japão até setembro de 2027, em comparação com 64 pontos base por parte da Reserva Federal. Essa diferença está a diminuir e, à medida que diminui, o carry trade do iene torna-se menos rentável. Segundo os analistas, o carry trade de «dinheiro rápido» já foi desfeito, mas os fluxos institucionais mais lentos ainda estão a ajustar-se. O risco é que este ajustamento deixe de ser ordenado. Se as rendibilidades japonesas continuarem a subir e o iene se valorizar acentuadamente, a reversão poderá acelerar e alastrar para além das fronteiras do Japão.
Para quem gere uma carteira, a lição é que o Japão já não é uma fonte de financiamento gratuito. Está a tornar-se um concorrente pelo capital global. A era do dinheiro japonês permanentemente barato, que mantinha as rendibilidades obrigacionistas globais abaixo do que os fundamentos internos, por si só, teriam justificado, está a chegar ao fim. Isso não significa que todos os ativos sejam reavaliados de um dia para o outro. Significa que o custo de capital de todo o sistema está a aumentar, e o ajustamento irá refletir-se nas rendibilidades das obrigações, nas avaliações das ações e nos mercados cambiais nos próximos meses. Observe a rendibilidade das obrigações japonesas a 10 anos e o iene. Esses dois números dir-lhe-ão mais sobre a direção da liquidez global do que qualquer divulgação individual de dados dos EUA.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 A rendibilidade das obrigações do Estado japonesas a 30 anos subiu para um recorde de 4,235% na segunda-feira, o nível mais elevado desde que o país vendeu dívida a 30 anos pela primeira vez, em 1999. A rendibilidade ultrapassou os 4% pela primeira vez em maio e não voltou a recuar desde então. A rendibilidade a 10 anos ronda os 2,8%, um nível que não era observado desde 1996. Isto não é uma reavaliação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e está a acontecer enquanto o Banco do Japão continua oficialmente comprometido com uma taxa
User_any
$JPN225 A rendibilidade das obrigações do Estado japonesas a 30 anos subiu para um recorde de 4.235% na segunda-feira, o nível mais elevado desde que o país vendeu pela primeira vez dívida a 30 anos, em 1999. A rendibilidade ultrapassou os 4% pela primeira vez em maio e não voltou a recuar desde então. A rendibilidade a 10 anos está próxima de 2.8%, um nível que não era observado desde 1996. Isto não é uma reavaliação gradual. É uma mudança estrutural na forma como a maior nação credora do mundo se financia, e está a acontecer enquanto o Banco do Japão continua oficialmente comprometido com uma taxa diretora de apenas 1%.
O fator imediato que desencadeou o movimento de segunda-feira foi a antecipação. A primeira-ministra Sanae Takaichi tinha agendado um discurso sobre política no parlamento, e o mercado aguardava para ouvir como conciliaria duas prioridades concorrentes: a sua política emblemática de «política orçamental responsável e proativa» e a necessidade de manter a sustentabilidade orçamental. A rendibilidade recorde foi a forma de o mercado dizer que ainda não estava convencido. No seu discurso, proferido na tarde de segunda-feira, Takaichi reiterou o compromisso de aprovar uma redução do imposto sobre o consumo para fazer face ao aumento dos preços, insistindo simultaneamente que não adiaria as reformas necessárias. O mercado ouviu claramente a primeira parte. A segunda é aquilo que continua à espera de ver concretizado.
O que torna este momento diferente de episódios anteriores de tensão no mercado obrigacionista japonês é o facto de o Banco do Japão ter associado explicitamente a subida das rendibilidades de longo prazo ao boom global da IA. O vice-governador Shinichi Uchida afirmou na segunda-feira que, embora a IA tenha impulsionado os preços das ações e facilitado as condições financeiras, a enorme vaga de emissões de obrigações por empresas relacionadas com a IA exerceu pressão ascendente sobre as taxas de juro de longo prazo. Trata-se de uma admissão significativa. O Banco do Japão reconhece que uma força fora do seu controlo está a fazer subir os custos de financiamento internos. Uchida alertou também que, caso os lucros da IA não se materializem, o mercado poderá enfrentar uma correção. Sugeriu que uma procura robusta por IA poderá alterar a taxa de juro natural do Japão, ou seja, a taxa teórica à qual a economia cresce de forma estável sem uma aceleração da inflação.
É na moeda que a tensão entre a política monetária e a realidade orçamental se torna mais visível. O USD/JPY está a negociar a 157.86, mantendo-se acima do nível de 157 mesmo depois de as autoridades japonesas terem intervindo no mercado cambial no final de julho. A intervenção destinava-se a apoiar o iene, mas não inverteu a tendência. A razão é o diferencial de rendibilidade. A taxa diretora do Japão é de 1%, enquanto a taxa dos fundos federais dos EUA se situa entre 3.75% e 4%, deixando uma diferença de aproximadamente 275 pontos base. Essa diferença é o principal fator por detrás da fraqueza do iene, e a intervenção não a consegue eliminar. O GBP/JPY está a negociar a 208.85 e o EUR/JPY a 176.94, refletindo ambos a mesma dinâmica. Quando o diferencial de rendibilidade é tão amplo, os fluxos de capital dirigem-se para moedas com rendibilidades mais elevadas, e o iene permanece sob pressão, independentemente dos esforços oficiais.
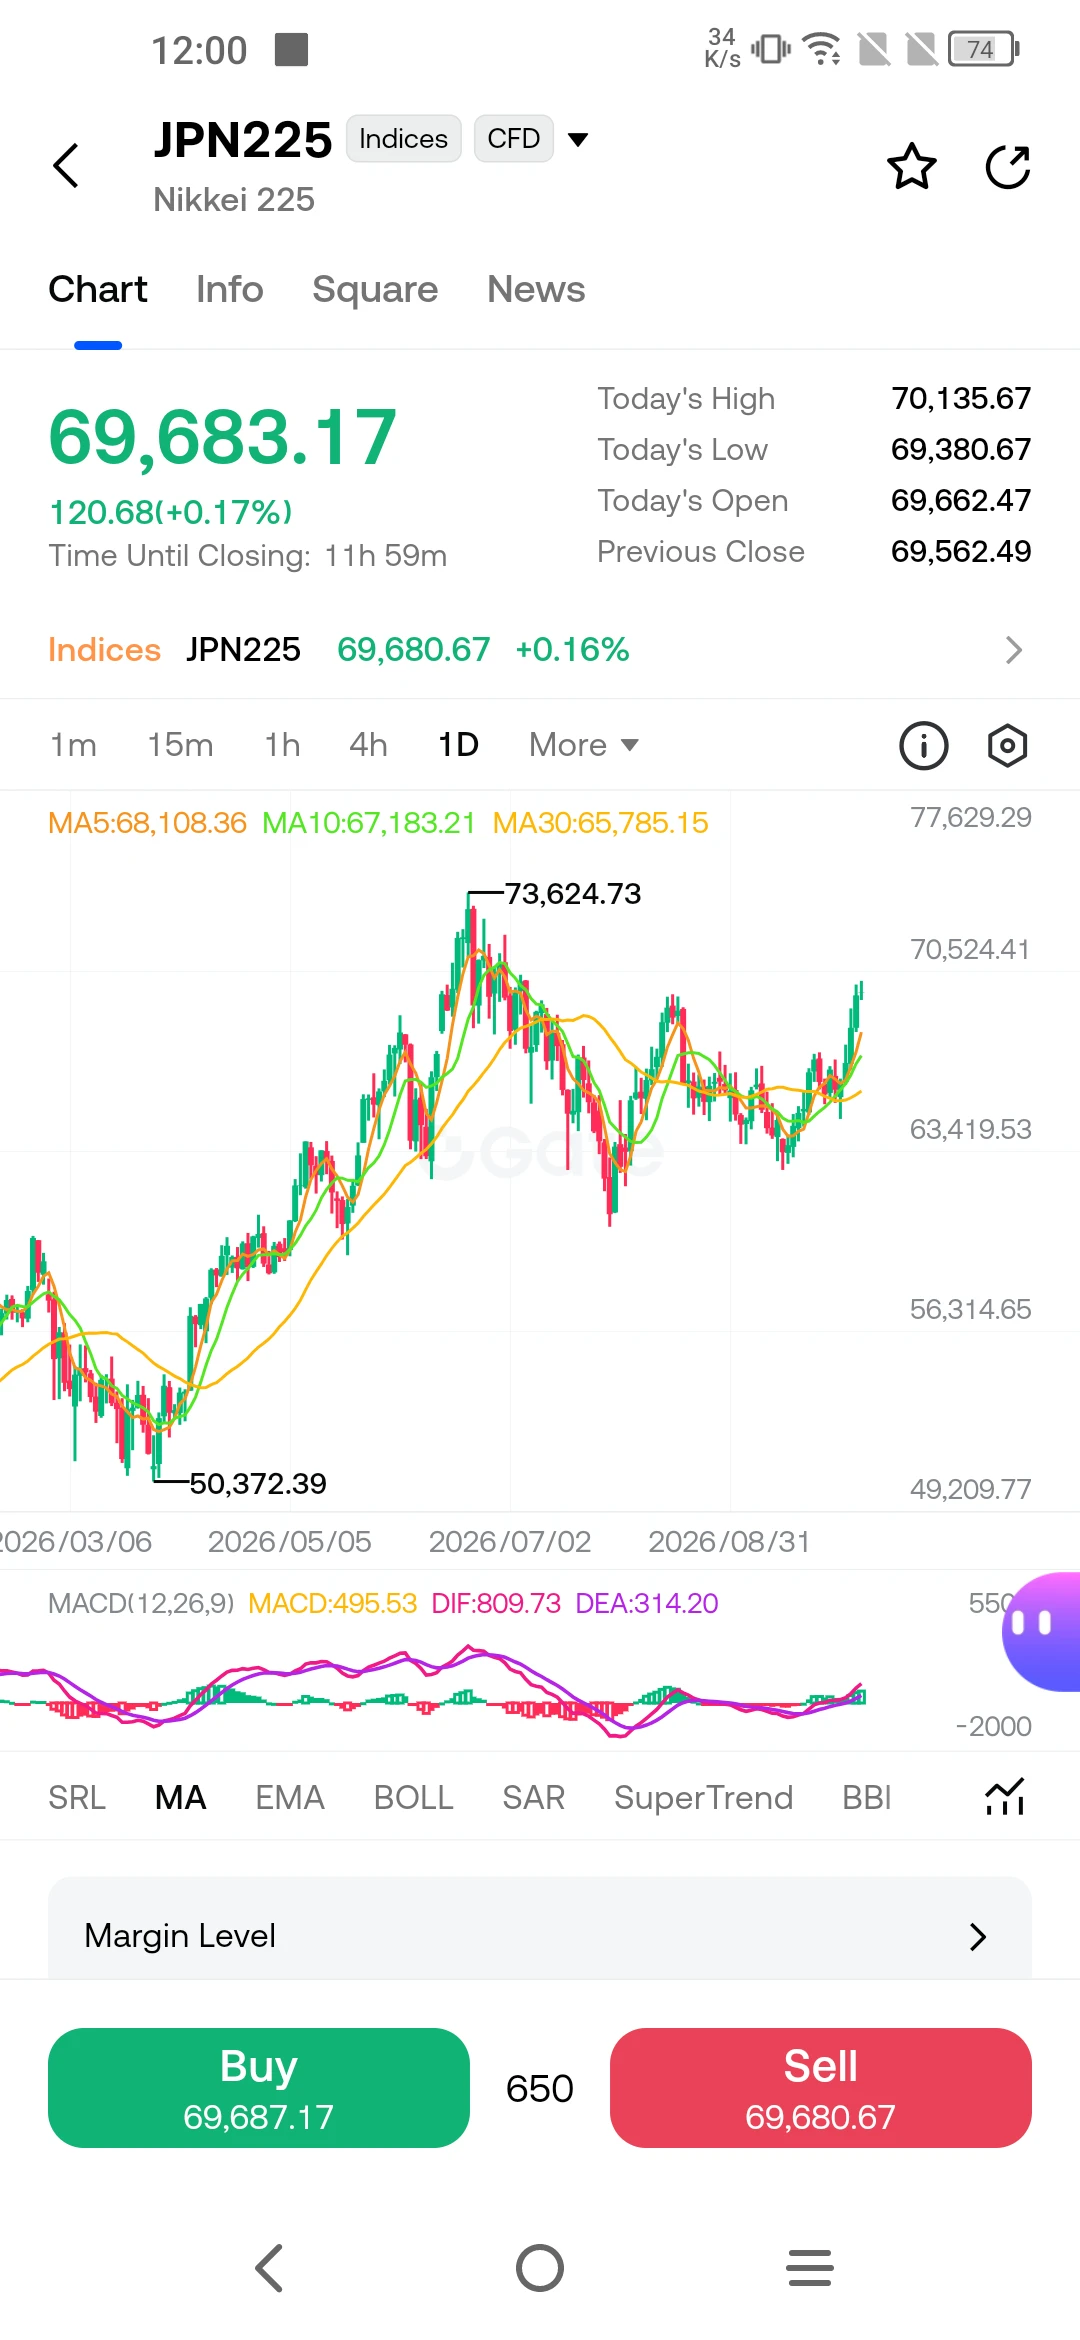
O Nikkei 225 está a negociar a 69,683, mantendo-se acima das suas principais médias móveis, que se situam entre 65,785 e 68,108. O índice tem demonstrado resiliência apesar da liquidação no mercado obrigacionista, em parte porque as ações relacionadas com a IA que estão a impulsionar os mercados acionistas globais também estão representadas no mercado japonês. Mas vale a pena observar a divergência entre o otimismo do mercado acionista e a cautela do mercado obrigacionista. As ações estão a incorporar uma continuação do crescimento impulsionado pela IA. As obrigações estão a incorporar o custo de financiamento desse crescimento. Quando os dois divergem de forma tão acentuada, um deles terá de se ajustar.
As próprias projeções do Banco do Japão ilustram a dificuldade do caminho que se avizinha. Nas suas perspetivas de abril, o banco central reviu acentuadamente em alta a sua previsão para a inflação subjacente medida pelo IPC no ano fiscal de 2026, de 1.9% para 2.8%, ao mesmo tempo que reduziu a sua previsão de crescimento do PIB real de 1.0% para 0.5%. Essa combinação, de inflação mais elevada e crescimento mais lento, é a definição de estagflação. O novo indicador de inflação do Banco do Japão, que exclui fatores pontuais como os subsídios à educação e à energia, atingiu 2.8% em abril, muito acima da meta de 2% e mais rapidamente do que o indicador de referência do governo. O banco central encontra-se dividido entre a necessidade de normalizar a política para controlar a inflação e o risco de novas subidas das taxas sufocarem uma recuperação que já é fraca.
O que deverá acompanhar a partir daqui? A primeira variável é o orçamento de Takaichi. Se apresentar um plano credível de consolidação orçamental juntamente com a redução do imposto, o segmento longo da curva poderá estabilizar. Se o mercado considerar a trajetória orçamental insustentável, a rendibilidade a 30 anos poderá avançar para 4.5% ou mais. A segunda variável é o ciclo de emissões de obrigações relacionadas com a IA. O alerta de Uchida sobre uma correção não é meramente teórico. Se as empresas relacionadas com a IA continuarem a inundar o mercado obrigacionista com nova oferta, as rendibilidades de longo prazo permanecerão sob pressão, independentemente do que o Banco do Japão fizer. A terceira variável é o iene. Uma subida sustentada acima de 160 aumentaria a pressão sobre o Banco do Japão para voltar a subir as taxas, mas cada subida arrisca desestabilizar ainda mais o mercado obrigacionista. O banco central encontra-se numa posição difícil, e o mercado sabe-o. As próximas semanas mostrarão se as promessas orçamentais de Takaichi conseguem convencer os investidores de que o Japão pode crescer para sair do peso da sua dívida, ou se o mercado obrigacionista forçará primeiro a resolução desta questão.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225+0,99%
USDJPY+0,19%
GBPJPY+0,10%
EURJPY+0,10%
  • 2
$BTC #BTCBreaksThrough$86,000 👀
A Bitcoin está a ser negociada perto dos 86 435 $, uma subida de 1,60% nas últimas 24 horas, e a razão pela qual se mantém neste nível quase nada tem a ver com as criptomoedas em si. O movimento que a levou dos 85 038 $ até ao máximo intradiário de 86 989 $ foi impulsionado por um único evento macroeconómico: o relatório de emprego dos EUA de setembro. A economia criou apenas 29 000 empregos no mês passado, muito abaixo dos cerca de 84 000 esperados pelos economistas, e a taxa de desemprego subiu para 4,2%. Isso foi suficiente para fazer cair a probabilidade i
User_any
$BTC #BTCBreaksThrough$86,000 👀
A Bitcoin está a ser negociada perto dos 86 435 $, com uma subida de 1,60% nas últimas 24 horas, e a razão pela qual se mantém neste nível tem quase nada que ver com as criptomoedas em si. O movimento que a levou dos 85 038 $ até ao máximo intradiário de 86 989 $ foi impulsionado por um único evento macroeconómico: o relatório de emprego dos EUA relativo a setembro. A economia criou apenas 29 000 empregos no mês passado, muito abaixo dos cerca de 84 000 previstos pelos economistas, e a taxa de desemprego subiu para 4,2%. Tal foi suficiente para fazer cair a probabilidade implícita de uma subida das taxas da Fed em outubro de cerca de 70% há uma semana para 18%, de acordo com a ferramenta FedWatch da CME e o mercado de previsão Kalshi. Quando as probabilidades de uma política mais restritiva diminuem, o custo de oportunidade de deter ativos que não pagam rendimentos também diminui. Esse é o mecanismo e explica por que razão a Bitcoin se moveu sem qualquer catalisador específico das criptomoedas.
O contexto geopolítico está a reforçar o mesmo impulso, mas através de um canal diferente. Pelo menos três petroleiros foram atingidos por projéteis não identificados ao passar pelo estreito de Ormuz desde 1 de outubro, mesmo quando o G7 libertou 100 milhões de barris das reservas estratégicas para acalmar o mercado. O petróleo Brent mantém-se perto dos 100 $, e o risco de uma perturbação mais ampla no fornecimento continua a sustentar a procura por ativos de refúgio. O ouro valorizou em simultâneo com a Bitcoin após os dados do emprego, o que indica que ambos os ativos estão a ser tratados como coberturas contra o mesmo conjunto de riscos: um crescimento mais lento, uma inflação persistente e um conflito não resolvido que pode fazer subir os preços da energia a qualquer momento.
O que torna este momento interessante é que o dinheiro está a regressar simultaneamente através de dois canais distintos. No lado tradicional, os ETF de Bitcoin à vista dos EUA registaram uma terceira semana consecutiva de entradas líquidas, atraindo 241,1 milhões de dólares na semana passada e elevando as entradas líquidas acumuladas para 57,8 mil milhões de dólares. Os fundos adicionaram 102,7 milhões de dólares apenas no primeiro dia de negociação de outubro, depois de uma saída de 148,7 milhões de dólares no dia anterior. O IBIT da BlackRock liderou as entradas, com 196 milhões de dólares nesse dia. No lado on-chain, o analista da CryptoQuant Darkfost observou que os endereços de baleias que transferem mais de 1 milhão de dólares em stablecoins para as exchanges aumentaram os seus depósitos acumulados a 30 dias de 21,7 mil milhões de dólares para 30,5 mil milhões de dólares, uma subida de mais de 40% em pouco mais de um mês. Os depósitos de stablecoins nas exchanges são normalmente um precursor de compras, não de vendas. Quando o dinheiro tradicional e o dinheiro on-chain se movem na mesma direção, isso proporciona suporte à procura a médio prazo, mesmo que a ação dos preços no curto prazo continue instável.
O ambiente regulamentar também está a mudar de uma forma que amplia o acesso. Em 2 de outubro, a SEC aprovou uma alteração às regras da Cboe BZX que permite seis novos ETP baseados em futuros, com o objetivo de atingir três vezes o desempenho diário da Bitcoin, do Ether, do ouro, da prata, do petróleo bruto e do gás natural. Os produtos são da VS Trust da Volatility Shares e utilizarão contratos de futuros regulamentados da CME, em vez de deterem diretamente os ativos subjacentes. O analista de ETF da Bloomberg, Eric Balchunas, considerou a aprovação uma "grande vitória" para o emitente, salientando que, há menos de três anos, a SEC ainda contestava um ETF de Bitcoin à vista simples. A negociação não pode começar até que as declarações de registo S-1 separadas entrem em vigor, pelo que o impacto imediato no mercado à vista é limitado. Mas a direção é clara: o conjunto de ferramentas de negociação de Bitcoin conformes com a regulamentação está a expandir-se, e essa expansão aproxima o acesso institucional da paridade com os ativos tradicionais.
A situação técnica mostra um mercado em compressão antes de uma decisão. A Bitcoin passou a última semana confinada a um intervalo entre cerca de 84 924 $ e 86 999 $, e a estrutura das médias móveis de curto prazo está disposta abaixo do preço: a de 7 dias nos 84 877 $, a de 20 dias nos 83 411 $ e a de 50 dias nos 79 512 $. Essa estrutura é otimista, mas a resistência imediata nos 87 142 $ é uma barreira real, não uma linha desenhada num gráfico. O histograma do MACD estabilizou em zero, o que significa que o impulso otimista e o pessimista estão em equilíbrio exato, e o RSI, em 66,71, está a subir em direção a uma zona onde as correções se tornam mais frequentes. O ATR de 1 986 $ indica que este mercado pode movimentar-se quase dois mil dólares numa única sessão, pelo que a compressão será resolvida, e sê-lo-á de forma acentuada. Acima dos 87 142 $, o próximo objetivo é 88 108 $. Abaixo do intervalo, o primeiro grupo de suporte situa-se entre 82 865 $ e 84 200 $, com um suporte mais profundo entre 77 100 $ e 80 200 $.
Os dados dos derivados acrescentam uma camada de nuance que vale a pena compreender. O rácio global long/short está praticamente equilibrado, em 0,9936, o que significa que o mercado não tem convicção. Mas o grupo dos principais traders está 52,3% líquido comprado, e o rácio de compra/venda dos takers subiu para 1,4122, o que significa que as ordens de mercado agressivas estão a atingir o ask a um rácio de quase 1,4 para 1. O dinheiro inteligente está discretamente a posicionar-se para uma subida, enquanto o retalho permanece indeciso. Essa divergência não garante uma quebra, mas indica quem está a comprar e quem está à espera.
Os riscos merecem o mesmo peso. As atas da reunião da Fed de setembro serão divulgadas esta semana, juntamente com os dados dos serviços dos EUA e as expectativas de inflação dos consumidores. Um tom agressivo por parte dos responsáveis políticos faria subir as yields do Tesouro e o dólar, pressionando os ativos de risco, incluindo a Bitcoin. A reunião do FOMC de dezembro continua em aberto, com o FedWatch a mostrar probabilidades superiores a 75% de uma subida até ao final do ano. E o lado da inflação do mandato ainda não está resolvido: o PCE subjacente situou-se nos 3,0% em agosto, abaixo do esperado, mas ainda bem acima do objetivo de 2% da Fed. Se os dados da inflação surpreenderem pela positiva nas próximas semanas, a reavaliação acomodatícia que tem apoiado a Bitcoin poderá reverter-se rapidamente.
A leitura global é que a Bitcoin está a ser impulsionada por forças macroeconómicas, e não pela sua própria narrativa. O relatório de emprego fraco retirou outubro do calendário de subidas, as entradas nos ETF e os depósitos das baleias mostram que tanto o dinheiro institucional como o dinheiro on-chain estão a regressar, e a aprovação de produtos alavancados pela SEC indica que o ambiente regulamentar está a abrir-se. Mas o preço continua preso abaixo dos 87 000 $, e o calendário de dados das próximas duas semanas determinará se esse teto será quebrado ou se se manterá. Esteja atento às atas da Fed e aos dados das expectativas de inflação para o próximo sinal direcional. A capacidade da Bitcoin de fechar acima dos 87 142 $ confirmaria a quebra; uma incapacidade de se manter acima dos 84 000 $ desviaria novamente o foco para a zona de suporte dos 82 000 $.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
$BTC ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
A volatilidade do mercado de criptomoedas está a aumentar, e os dados da última semana deixam isso claro. A Bitcoin começou outubro com uma subida acima dos $87,200 após o relatório de emprego ter ficado aquém das expectativas, mas inverteu bruscamente para abaixo dos $84,000 em poucas horas. Nesse intervalo, as liquidações de criptomoedas ultrapassaram os $570 milhões, com as posições longas a representarem 99% das perdas apenas na última hora. A 2 de outubro, as posições curtas perderam mais $110 milhões numa vaga de dez minutos. A 5 de outubro, os investidores pessimistas viram $113 milhões
User_any
A volatilidade do mercado de criptomoedas está a aumentar, e os dados da última semana mostram-no claramente. A Bitcoin iniciou outubro com uma subida acima dos 87 200 $ após o relatório de emprego ter ficado aquém das expectativas, mas inverteu bruscamente para menos de 84 000 $ em poucas horas. Nesse período, as liquidações de criptomoedas ultrapassaram os 570 milhões de dólares, com as posições longas a representarem 99% das perdas apenas na última hora. A 2 de outubro, as posições curtas perderam mais 110 milhões de dólares num movimento de dez minutos. A 5 de outubro, os traders pessimistas viram 113 milhões de dólares em posições curtas serem fechados à força ao longo de um período de 24 horas. Ambos os lados da negociação estão a ser penalizados. É assim que se apresenta uma volatilidade crescente, e é neste ambiente que está atualmente a operar.
A Bitcoin está a ser negociada perto dos 86 000 $ depois de recuperar esse nível durante a sessão asiática, mas ainda não conseguiu ultrapassar os 87 000 $, que continuam a ser o principal teste de momentum. O intervalo que definiu as últimas duas semanas situa-se aproximadamente entre os 82 997 $ e os 85 649 $, e o próximo movimento para fora dessa faixa definirá o tom para o resto de outubro. O nível de 84 433 $ é o suporte de curto prazo que tem de se manter para que a estrutura construtiva permaneça intacta, enquanto os 87 360 $ constituem a resistência cuja superação confirmaria um breakout. Os dados históricos mostram que a Bitcoin subiu em 10 dos últimos 15 meses de outubro, com uma rendibilidade mediana de cerca de 11,2%, mas essa estatística é uma taxa de referência, não uma garantia. O outubro do ano passado seguiu o mesmo padrão até que um crash repentino eliminou os ganhos.
Os dados sobre os fluxos dos ETFs acrescentam outra camada ao cenário. Os ETFs spot de Bitcoin dos EUA voltaram a registar entradas líquidas no primeiro dia de negociação de outubro, atraindo 102,7 milhões de dólares após a saída de 148,7 milhões de dólares na sessão anterior. Nos dois primeiros dias do mês, os fundos registaram entradas líquidas de 134,4 milhões de dólares. As entradas líquidas acumuladas situam-se agora nos 57,8 mil milhões de dólares. Trata-se de uma procura significativa, mas, por si só, não é suficiente para fazer o preço ultrapassar a resistência. A procura institucional mantém-se estável, mas o mercado continua à espera de um catalisador suficientemente forte para absorver a pressão vendedora que surge sempre que a Bitcoin se aproxima dos 87 000 $.
As ações norte-americanas tokenizadas estão a afirmar-se como uma das evoluções mais interessantes neste ambiente. O volume de negociação de ações tradicionais tokenizadas ultrapassou os 54 mil milhões de dólares em junho de 2026, face aos 831 milhões de dólares em julho de 2025. A SpaceX contribuiu, por si só, com 36 mil milhões de dólares desse volume. O volume tokenizado da Micron Technology aumentou 17 vezes, passando de 736 milhões de dólares em abril para 13,16 mil milhões de dólares em maio. Na Solana, as DEX spot registaram 5,8 mil milhões de dólares em volume de ações tokenizadas no segundo trimestre, um aumento de 114% face ao trimestre anterior. Até meados de setembro, a Raydium processou cerca de 2,3 mil milhões de dólares em volume de ações tokenizadas durante o terceiro trimestre. Este é um mercado que está a crescer rapidamente e que está a dar aos traders de criptomoedas acesso à exposição a ações tradicionais sem saírem do ecossistema on-chain. O atrativo é simples: a mesma infraestrutura que liquida transações de criptomoedas pode agora liquidar a exposição à Apple, Nvidia ou Tesla, e a liquidez está a aprofundar-se à medida que mais plataformas integram estes produtos.
As implicações deste ambiente para a gestão do risco merecem ser apresentadas de forma clara. Quando tanto as posições longas como as curtas são liquidadas na mesma semana, a alavancagem é o denominador comum. As liquidações de 570 milhões de dólares a 2 de outubro e os short squeezes de 113 milhões de dólares a 5 de outubro não foram impulsionados por alterações nas perspetivas fundamentais. Foram impulsionados pelo posicionamento. O mercado moveu-se contra a operação mais concorrida em ambas as direções, e os traders prejudicados foram aqueles que mantinham posições de uma dimensão que não podiam suportar perder. A dimensão das posições é mais importante do que a direção num mercado como este. Uma previsão correta com alavancagem excessiva produz o mesmo resultado que uma previsão errada.
A seleção de ativos é a segunda variável. A dominância da Bitcoin manteve-se próxima dos 58% a 59% durante a volatilidade recente, o que indica que o capital está a concentrar-se no maior e mais líquido ativo, em vez de rodar para as altcoins. Esse padrão é consistente com uma postura de aversão ao risco dentro do mercado de criptomoedas. Quando a liquidez diminui e a volatilidade aumenta, os maiores ativos tendem a resistir melhor porque têm livros de ordens mais profundos e maior participação institucional. As altcoins, por outro lado, enfrentam a maior pressão quando o capital é escasso. A rotação para ações tokenizadas é uma variação do mesmo tema: os traders procuram exposição a ativos fora do universo nativo das criptomoedas, mas fazem-no através de plataformas que liquidam on-chain.
O calendário de dados macroeconómicos globais é a terceira variável e está carregado nas próximas duas semanas. Os dados do IPC e do PCE de setembro serão divulgados antes da reunião do FOMC de 28 de outubro. O mercado já incorporou uma pausa nessa reunião, com a probabilidade de uma subida das taxas a cair para menos de 15% após o relatório de emprego fraco. No entanto, os dados da inflação determinarão se essa pausa se mantém ou se a Fed se sente obrigada a voltar a agir. O relatório de emprego de outubro, a 6 de novembro, fornecerá a próxima indicação sobre se a fraqueza de setembro foi uma anomalia ou o início de uma tendência. Cada uma destas divulgações tem potencial para movimentar os mercados de criptomoedas, porque toda a classe de ativos está atualmente a ser negociada com base nas expectativas relativas às taxas, e não nos seus próprios fundamentos.
A conclusão é que o mercado se encontra numa fase em que a paciência e a disciplina são mais importantes do que a convicção. O intervalo entre 82 997 $ e 87 360 $ está bem definido, e o resultado dessa faixa determinará a direção do próximo movimento. As entradas nos ETFs são positivas, mas não decisivas. As ações tokenizadas estão a crescer, mas ainda não têm dimensão suficiente para absorver vendas impulsionadas por fatores macroeconómicos. O calendário de dados está carregado e o próximo movimento da Fed continua incerto. Neste ambiente, permanecer fora do mercado é uma posição legítima, e acompanhar os principais ativos juntamente com o mercado de ações tokenizadas proporciona duas perspetivas sobre o destino do capital. Os traders que sobrevivem a mercados voláteis não são os que preveem todos os movimentos. São os que gerem a sua exposição de forma a que um único movimento não os retire do jogo.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
  • 3
Estou a negociar na Gate, uma exchange de topo com um historial de 13 anos. Junta-te a mim e mergulha nos eventos mais quentes do momento! https://www.gate.com/campaigns/6521?ch=8232&ref=AwBFBl5c&ref_type=132
post-image
  • 2
#USSeptemberJobs29K 🧐
A economia dos EUA criou apenas 29 000 empregos em setembro, uma fração dos cerca de 90 000 esperados pelos economistas e uma forte desaceleração face ao aumento de 133 000 em agosto, revisto em baixa. A taxa de desemprego subiu para 4,2%, contra 4,1% no mês anterior, ligeiramente acima do consenso de 4,1%. É o pior valor de criação de emprego desde que o mercado de trabalho iniciou a recuperação do choque da pandemia, e surge num contexto de preços do petróleo elevados, uma yield das Treasuries a 30 anos de 5,6% e uma Reserva Federal que já aumentou as taxas uma vez nes
User_any
#USSeptemberJobs29K 🧐
A economia dos EUA criou apenas 29 000 empregos em setembro, uma fração dos cerca de 90 000 esperados pelos economistas e uma forte desaceleração face ao aumento de 133 000 em agosto, revisto em baixa. A taxa de desemprego subiu ligeiramente para 4,2%, contra 4,1% no mês anterior, ficando um pouco acima dos 4,1% previstos pelo consenso. É o resultado mais fraco relativo à criação de emprego desde que o mercado de trabalho começou a recuperar do choque da pandemia, surgindo num contexto de preços do petróleo elevados, uma rendibilidade das obrigações do Tesouro a 30 anos de 5,6% e uma Reserva Federal que já aumentou as taxas uma vez neste ciclo.
Os dados internos do relatório oferecem pouco conforto. A criação de emprego em julho foi revista em baixa em 31 000, para uma perda de 10 000 postos de trabalho, o que significa que a economia eliminou empregos nesse mês. O inquérito às famílias mostrou que mais pessoas entraram na população ativa, fazendo subir a taxa de desemprego mesmo com a contratação estagnada. Os dados relativos ao crescimento dos salários foram mistos e a taxa de participação manteve-se estável. O valor principal, por si só, indica que os empregadores passaram de uma contratação cautelosa para uma hesitação total.
A reação do mercado foi imediata e, à primeira vista, contraintuitiva. Os futuros de ações subiram, com os futuros do S&P 500 a avançarem 0,9% e os do Nasdaq 1%. As rendibilidades das obrigações do Tesouro recuaram, à medida que os investidores passaram a atribuir uma maior probabilidade de a Fed manter as taxas inalteradas na sua reunião de outubro. A Bitcoin e o ouro subiram ambos poucos minutos após a divulgação, uma vez que os investidores interpretaram os dados fracos como uma redução da necessidade de um maior aperto monetário. O dólar enfraqueceu face à maioria das principais moedas.
Essa reação mostra aquilo para que o mercado estava posicionado. A expectativa consensual era de um mercado de trabalho resiliente, capaz de absorver outro aumento das taxas. Em vez disso, surgiu um relatório que sugere que a economia está a perder dinamismo rapidamente. O mandato dual da Fed exige que equilibre o controlo da inflação com o emprego máximo, e um valor de 29 000 torna mais difícil ignorar a componente do emprego nessa equação. A probabilidade de um aumento das taxas em outubro, que já tinha descido para cerca de 37% após os dados fracos do PCE no início da semana, caiu ainda mais depois da divulgação dos dados do emprego.
O contexto é tão importante como o próprio número. Este relatório surge no meio de uma tempestade macroeconómica mais ampla. A rendibilidade das obrigações do Tesouro a 30 anos atingiu 5,595%, o nível mais elevado desde 2002. As taxas hipotecárias subiram para 7,6%. O petróleo ultrapassou os 100 dólares devido às tensões no Médio Oriente. A Fed aumentou as taxas em 16 de setembro pela primeira vez em três anos. Cada uma destas forças constitui um obstáculo à contratação, e o relatório sobre o emprego de setembro é o primeiro indicador concreto a mostrar que esses obstáculos estão efetivamente a fazer-se sentir.
O que deverá acompanhar a partir de agora? As revisões dos dois meses anteriores serão finalizadas no próximo relatório e, se os valores de agosto e setembro forem novamente revistos em baixa, o cenário tornar-se-á ainda mais fraco. A reunião da Fed de 28 de outubro será o principal acontecimento, e o mercado está agora a considerar uma pausa como cenário-base. Contudo, a Fed afirmou repetidamente que depende dos dados, e um único relatório fraco sobre o emprego não altera automaticamente a trajetória da política monetária. Se os dados da inflação continuarem a arrefecer e o mercado de trabalho permanecer fraco, o argumento a favor de uma pausa ganha força. Se a inflação surpreender pela positiva, a Fed poderá ainda aumentar as taxas apesar do número fraco relativo ao emprego.
A leitura honesta é que o mercado de trabalho dos EUA está a arrefecer mais rapidamente do que o esperado, e o mercado está a tratar isso como uma razão para comprar ativos de risco, uma vez que reduz a probabilidade de novos aumentos das taxas. É uma reação coerente, mas assenta no pressuposto de que a Fed dará prioridade ao emprego face à inflação. A validade desse pressuposto dependerá do próximo dado de inflação e da própria comunicação da Fed. Por agora, os dados fizeram aquilo que era necessário: mudaram a conversa de «quantos aumentos de taxas ainda haverá» para «o ciclo de aperto monetário terminou?». Trata-se de uma mudança significativa, que influenciará o comportamento do mercado nas próximas semanas.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
$BTC $GT $SOL
repost-content-media
SPX500+0,59%
BTC-0,36%
GT+0,17%
SOL-0,37%
  • 4
O relatório de emprego de setembro fez mais do que desiludir as expectativas. Clarificou o dilema da Fed de uma forma que os dados dos meses anteriores não tinham conseguido. A economia dos EUA criou apenas 29 000 empregos no mês passado, muito abaixo dos cerca de 90 000 previstos pelos economistas e uma forte desaceleração face ao aumento de 133 000 em agosto. A taxa de desemprego subiu para 4,2%, contra 4,1%, ligeiramente acima do consenso, e os ganhos médios por hora aumentaram apenas 0,1% em termos mensais, face às expectativas de 0,3%. É o resultado mais fraco do emprego desde a recuperaç
User_any
O relatório de emprego de setembro fez mais do que desiludir as expectativas. Esclareceu o dilema da Fed de uma forma que os dados dos meses anteriores não tinham conseguido. A economia dos EUA criou apenas 29 000 empregos no mês passado, muito abaixo dos cerca de 90 000 previstos pelos economistas e uma forte desaceleração face ao aumento de 133 000 em agosto. A taxa de desemprego subiu ligeiramente, de 4,1% para 4,2%, um pouco acima do consenso, e os rendimentos médios por hora aumentaram apenas 0,1% em relação ao mês anterior, contra expectativas de 0,3%. É o relatório de emprego mais fraco da recuperação pós-pandemia e surge num contexto de rendimentos das obrigações de longo prazo de 5,6%, petróleo acima dos 100 dólares e uma Reserva Federal que aumentou as taxas em 16 de setembro e sinalizou que poderão seguir-se mais aumentos antes do final do ano.
A reação imediata do mercado foi decisiva. A probabilidade de uma subida das taxas em outubro caiu de cerca de 34% para menos de 15% após a divulgação, segundo a ferramenta FedWatch da CME. O rendimento das obrigações do Tesouro a 2 anos, o prazo mais sensível às expectativas relativamente à política da Fed, caiu 10 pontos base para 4,787%, a maior descida num só dia em oito meses. O dólar enfraqueceu, o ouro subiu de 4 178 para 4 227 dólares por onça e a Bitcoin passou de cerca de 86 450 para 87 230 dólares em poucos minutos. O mercado obrigacionista incorporou efetivamente uma pausa. Trata agora outubro como uma reunião sem alterações, e o ónus da prova passou para o lado da inflação no mandato da Fed.
O que torna este momento estruturalmente diferente é a composição subjacente do mercado de trabalho. A população ativa dos EUA diminuiu cerca de 700 000 pessoas até 2026, sendo apenas a segunda vez desde 1948 que tal acontece fora de uma recessão. A revisão preliminar de referência do BLS para março de 2026 foi negativa em 79 000. A taxa de desemprego manteve-se relativamente baixa, em 4,2%, não porque a contratação seja forte, mas porque a oferta de trabalhadores está a diminuir. Esta distinção é importante para a Fed, pois significa que o mercado de trabalho está a arrefecer através de uma redução da participação, e não de despedimentos em massa. Trata-se de um congelamento lento, e não de uma rutura súbita, o que complica o argumento a favor de um maior aperto sem dar um sinal claro de que a economia está em dificuldades.
O dilema da Fed é agora explícito. A inflação mantém-se acima da meta de 2% e o relatório PCE de setembro mostrou preços subjacentes a 3,0% em termos homólogos, ainda bem acima do nível pretendido pelo banco central. Mas o lado do emprego do mandato dual já não é suficientemente forte para absorver um maior aperto. A J.P. Morgan continua a esperar uma subida em dezembro, mas não vê isto como o início de um ciclo prolongado. A State Street destacou a divergência entre o inquérito aos estabelecimentos e o inquérito às famílias, observando que ambos estão a contar histórias diferentes sobre o mesmo mercado de trabalho. Os dados não são suficientemente claros para declarar terminado o ciclo de aperto, mas são suficientemente fracos para retirar outubro da equação e elevar a fasquia para dezembro.
A janela entre o momento atual e a reunião do FOMC de 28 de outubro é curta, e o calendário de dados é denso. O IPC e o PCE de setembro serão ambos divulgados antes de a Fed tomar uma decisão, e esses dados determinarão se a pausa se mantém ou se o comité se sente obrigado a agir novamente. O relatório de emprego de outubro, a 6 de novembro, dará então a próxima indicação sobre se setembro foi uma anomalia ou o início de uma tendência. Por enquanto, o mercado está a interpretar os dados fracos do emprego como uma razão para comprar ativos de risco, porque reduzem a probabilidade de novas subidas das taxas e diminuem o custo de oportunidade de deter ativos sem rendimento. É uma reação coerente, mas assenta no pressuposto de que a Fed dará prioridade ao emprego em detrimento da inflação. A validade desse pressuposto dependerá dos dados da inflação e da própria comunicação da Fed nas próximas semanas.
A leitura líquida é que o mercado de trabalho apresentou a primeira prova concreta de que o aperto da Fed está a surtir efeito, e o mercado respondeu retirando outubro do calendário de subidas. Esta é uma mudança significativa para as criptomoedas e outros ativos de risco, pois melhora o ambiente de liquidez e proporciona um contexto mais favorável à atuação das entradas em ETF. Mas não é um sinal verde para uma subida ilimitada. O lado da inflação do mandato continua por resolver, a extremidade longa da curva mantém-se elevada e a reunião de dezembro continua em aberto. Os próximos dois dados de inflação e o relatório de emprego de outubro determinarão se este é o início de um alívio sustentado das expectativas relativas à política monetária ou apenas mais uma pausa dentro de um ciclo de aperto mais longo.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informação publicamente disponível e não garante resultados futuros.
##USSeptemberJobs29K
#ShareWeekly
repost-content-media
CME+0,07%
BTC-0,36%
  • 4
Estou a negociar na Gate, uma exchange de topo com um historial de 13 anos. Junta-te a mim e mergulha nos eventos mais badalados do momento! https://www.gate.com/campaigns/6520?ch=8224&ref=AwBFBl5c&ref_type=132
post-image
  • 3
$NEAR USDT - 5.367 +9.37%
A NEAR está a liderar a subida das altcoins hoje.
Spot a 5.367 +9.37%, perp a 5.3652 +9.37%, máximo de 24h 5.500, mínimo 4.763, volume de 8.00M NEAR, volume de negociação 41.15M. Este movimento é uma continuação do que começou em meados de setembro.
De 1 a 15 de setembro, a NEAR oscilou entre 2.28 e 2.82. Depois rompeu. A 15 de setembro estava em 2.34, a 18 de setembro atingiu 3.45, um movimento de 45% em três dias. O impulso completo foi de 2.29 a 16 de setembro para 4.8 a 23 de setembro, uma subida de 110% em menos de 10 dias, níveis que não eram vistos desde feve
Sakura_3434
$NEAR USDT - 5.367 +9.37%
NEAR lidera hoje a subida das altcoins.
Spot a 5.367 +9.37%, perp a 5.3652 +9.37%, máxima de 24h 5.500, mínima 4.763, volume de 8.00M NEAR, volume negociado de 41.15M. Este movimento é uma continuação do que começou em meados de setembro.
De 1 a 15 de setembro, a NEAR foi negociada entre 2.28 e 2.82. Depois, rompeu esse intervalo. A 15 de setembro estava em 2.34; a 18 de setembro atingiu 3.45, um movimento de 45% em três dias. O impulso completo foi de 2.29 a 16 de setembro para 4.8 a 23 de setembro, uma subida de 110% em menos de 10 dias, níveis não vistos desde fevereiro. O catalisador está on-chain, não é apenas hype: a NEAR Intents, o seu sistema de encaminhamento cross-chain, processou cumulativamente 29.3 mil milhões de dólares, incluindo 842 milhões apenas na última semana, com um dia recorde acima de 300 milhões a 18 de setembro, contra 406 milhões em todo o mês de julho. A Intents gerou 5.01 milhões em comissões nos últimos 30 dias, retendo 1.58 milhões de receitas líquidas.
O TVL está a aproximar-se dos 300 milhões, impulsionado pela parceria com a Ondo, que trouxe ações tokenizadas, e pela narrativa de IA em torno da NEAR como hub de blockchain nativa de IA. A Bitwise chegou mesmo a apresentar um modelo de longo prazo de 155.85 caso o roteiro seja executado.
O teu gráfico mostra a segunda perna a começar após uma queda até 4.587.
O Que Mostra o Gráfico de 4H
Base em 2.298 a 14 de setembro, subida vertical até 5.579 por volta de 27 de setembro, pequena correção até 4.587, seguida de uma reaceleração imediata até 5.514 hoje, agora em 5.367.
EMA5 5.221 / EMA10 5.116 / EMA30 4.961 - estrutura perfeitamente bullish, com o preço acima das três médias e as EMAs a subir. A EMA30 em 4.961 é a base da tendência; não foi quebrada desde 19 de setembro.
MFI 66.542 - bullish, ainda não em sobrecompra. No topo anterior, o MFI estava acima de 95. Agora em 66, ainda há margem. A queda até 4.587 levou o MFI para a zona dos 12-20, o que reiniciou o momentum.
O desempenho confirma a força: hoje 7.84%, 7 dias 22.28%, 30 dias 185.63%, 90 dias 177.51%, 180 dias 340.82%, 1 ano 102.76%. O resultado de 185% em 30 dias mostra que isto não é uma subida de apenas um dia.
Suporte imediato: EMA5 em 5.221 e EMA10 em 5.116. A zona entre 5.11-5.22 é a primeira linha de defesa intradiária.
Segundo suporte: EMA30 em 4.961 e o nível 4.922 no gráfico. Manter-se acima de 4.96 mantém a segunda perna intacta.
Suporte principal: linha roxa em 4.587, o mínimo da última correção. Uma quebra abaixo significaria uma correção mais profunda em direção a 3.938.
Resistência: máximas recentes em 5.514 e 5.579, depois a máxima de 24h de hoje em 5.500 e o nível medido de 5.907. Um fecho de 4H acima de 5.579 abre caminho para 5.907.
O Que Observar
• O volume de 8.00M NEAR, com 41.15M de volume negociado, é forte, mas não representa um movimento de euforia extrema. O topo anterior, próximo de 5.579, também registou um volume elevado. O movimento atual ocorre com um volume semelhante, pelo que os compradores são reais.
• A NEAR está cada vez mais próxima da sua máxima de 52 semanas. Relatórios anteriores assinalaram 3.34 como máxima de 52 semanas a 19 de setembro; agora estamos em 5.36, pelo que essa máxima já foi quebrada e está a funcionar como suporte muito abaixo do preço atual.
• O MFI a subir de 12 para 66 em três dias mostra que o fluxo de capital está a regressar rapidamente após a queda. Se o MFI ultrapassar 75, com o preço acima de 5.514, o momentum poderá acelerar em direção a 5.90.
• Risco: a NEAR subiu 340% em 180 dias. Qualquer falha em manter 5.11 desencadearia um movimento rápido para 4.96 e depois 4.58. Perseguir o preço em 5.36 sem confirmação acima de 5.514 é arriscado.
A tendência mantém-se de alta enquanto o preço estiver acima de 4.961. Para novas entradas, esperar por uma manutenção acima de 5.221-5.116 ou por um reteste de 4.961 oferece uma relação risco mais favorável.
Resumo:
NEAR/USDT 5.367 +9.37% / Perp 5.3652 +9.37%
Máxima 5.500 / Mínima 4.763 / Vol 8.00M / Volume negociado 41.15M
EMA5 5.221 / EMA10 5.116 / EMA30 4.961 / MFI 66.542
Não é aconselhamento financeiro.
ONDO-1,04%
  • 3
🤩 Feliz Dia Nacional! Estão a ser distribuídos presentes exclusivos do Gate Social, no valor de até 5 000 USDT!
O 2️⃣4️⃣.º Sorteio da Sorte dos Pontos de Crescimento do Gate Social está a decorrer, com vários presentes fantásticos à tua espera!
🎯 Guia dos Pontos de Crescimento:
1️⃣ Tarefas da Praça
Interage diariamente através de publicações, gostos, comentários e partilhas para ganhares até 600 Pontos de Crescimento por dia
2️⃣ Tarefas de Transmissões em Direto
Vê transmissões em direto, coloca gostos, comenta, partilha e agenda transmissões em direto para ganhares até 300 Pontos de Crescim
miss_1903
🤩 Feliz Dia Nacional! Estão a ser distribuídos presentes exclusivos do Gate Social, com até 5 000 USDT!
O sorteio dos 2️⃣4️⃣.º Pontos de Crescimento do Gate Social Social está a decorrer, com vários presentes fantásticos à sua espera!
🎯 Guia dos Pontos de Crescimento:
1️⃣ Tarefas da Praça
Interaja diariamente através de publicações, gostos, comentários e partilhas para ganhar até 600 Pontos de Crescimento por dia
2️⃣ Tarefas de Transmissões em Direto
Veja transmissões em direto, coloque gostos, comente, partilhe e agende transmissões em direto para ganhar até 300 Pontos de Crescimento por dia
3️⃣ Tarefas de Chat Popular
Participe em discussões da comunidade e partilhe cartões de trading para ganhar até 90 Pontos de Crescimento por dia
4️⃣ Tarefas Exclusivas para Criadores
Publique conteúdos com tokens e cartões de trading designados para ganhar até 300 Pontos de Crescimento por tarefa
Teste a sua sorte hoje 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
BTC-0,36%
ETH-0,66%
ZEC+0,83%
  • 1
#MarvellJumps4.5% #MU,
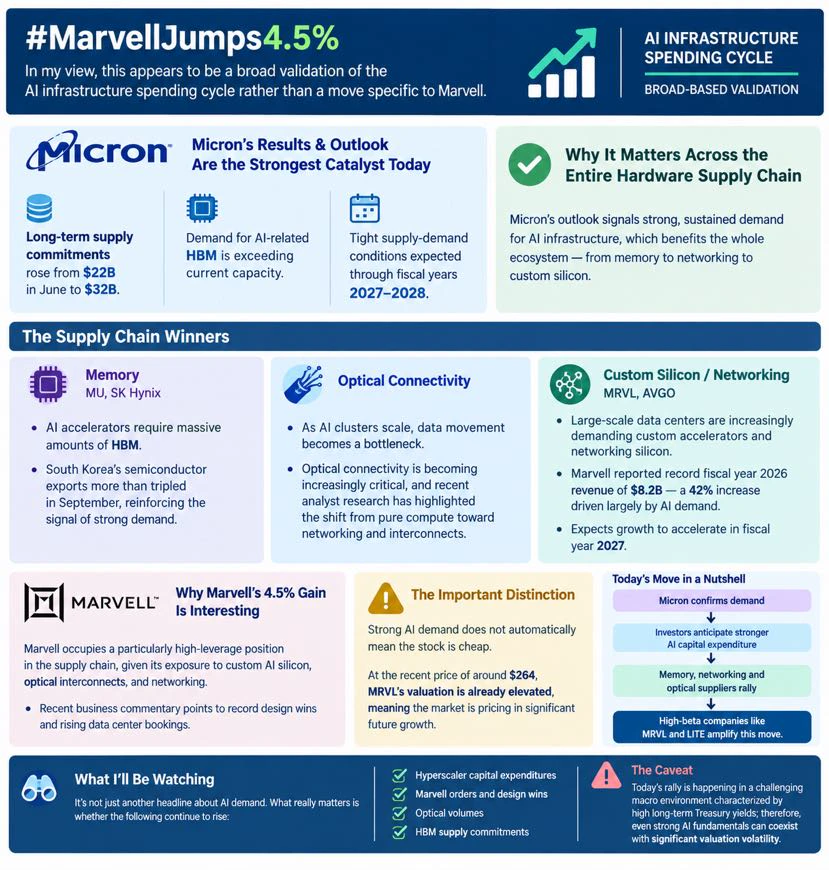
Na minha opinião, isto parece ser uma validação abrangente do ciclo de investimento em infraestruturas de IA, e não um movimento específico da Marvell.
Os resultados e as perspetivas da Micron parecem ser o catalisador mais forte de hoje. A Micron informou que os compromissos de fornecimento a longo prazo aumentaram de 22 mil milhões de dólares em junho para 32 mil milhões de dólares, e que a procura por memória de elevada largura de banda relacionada com a IA está a fazer com que as encomendas ultrapassem a capacidade atual. Além disso, a empresa prevê condições de ofe
ybaser
#MarvellJumps4.5% #MU,
Na minha opinião, isto parece ser uma validação ampla do ciclo de investimento em infraestrutura de IA, e não um movimento específico da Marvell.
Os resultados e as perspetivas da Micron parecem ser o catalisador mais forte de hoje. A Micron informou que os compromissos de fornecimento a longo prazo aumentaram de $22 mil milhões em junho para $32 mil milhões, e que a procura por memória de alta largura de banda relacionada com IA está a fazer com que as encomendas ultrapassem a capacidade atual. Além disso, a empresa prevê condições apertadas de oferta e procura ao longo dos anos fiscais de 2027–2028.
Isto é significativo em toda a cadeia de fornecimento de hardware:
* Memória — MU, SK Hynix: Os aceleradores de IA exigem enormes quantidades de HBM. As exportações de semicondutores da Coreia do Sul mais do que triplicaram em setembro, reforçando o sinal de uma procura forte.
* À medida que os clusters de IA aumentam de escala, a movimentação de dados torna-se um estrangulamento. A conectividade ótica está a tornar-se cada vez mais crítica, e análises recentes de analistas destacaram esta mudança do puro poder de computação para as redes e as interligações.
* Silício personalizado/redes — MRVL, AVGO: Os centros de dados de grande escala estão a exigir cada vez mais aceleradores personalizados e silício para redes. A Marvell comunicou receitas recorde de $8.2 mil milhões no ano fiscal de 2026 — um aumento de 42%, impulsionado em grande parte pela procura de IA — e espera que o crescimento acelere no ano fiscal de 2027.
Porque é que a subida de 4.5% da Marvell é interessante? A Marvell ocupa uma posição particularmente alavancada na cadeia de fornecimento, dada a sua exposição a silício personalizado para IA, interligações óticas e redes. Comentários recentes sobre o negócio apontam para um número recorde de projetos ganhos e para o aumento das reservas de encomendas dos centros de dados.
No entanto, existe uma distinção crucial: uma forte procura por IA não significa automaticamente que a ação esteja barata. Ao preço recente de cerca de $264, a avaliação da MRVL já é elevada, o que significa que o mercado está a incorporar um crescimento futuro significativo.
Assim, resumiria o movimento de hoje da seguinte forma:
A Micron confirma a procura → os investidores antecipam um aumento das despesas de capital em IA → os fornecedores de memória, redes e componentes óticos valorizam → empresas de beta elevado como a MRVL e a LITE amplificam este movimento.
O mais importante que vou acompanhar daqui para a frente não é apenas mais uma manchete sobre a procura por IA; o que realmente importa é saber se as despesas de capital dos hyperscalers, as encomendas e os projetos ganhos da Marvell, os volumes óticos e os compromissos de fornecimento de HBM continuam a aumentar o suficiente para justificar estas avaliações.
Uma ressalva: a subida de hoje está a ocorrer num ambiente macroeconómico desafiante, caracterizado por rendimentos elevados das obrigações do Tesouro a longo prazo; consequentemente, mesmo fundamentos sólidos relacionados com a IA podem coexistir com uma volatilidade significativa das avaliações
$MU ‌
.$SKHYNIX ‌$MRVL ‌$LITE ‌
repost-content-media
MU-1,74%
MRVL+5,86%
SK Hynix-0,28%
LITE+3,75%
AVGO+3,59%
  • 3
Quinta-feira de ganhos: Evento de Futuros, convide amigos para ter 100% de probabilidade de ganhar caixas-surpresa de SOL https://www.gate.com/campaigns/6487?ch=8152&ref=AwBFBl5c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 3