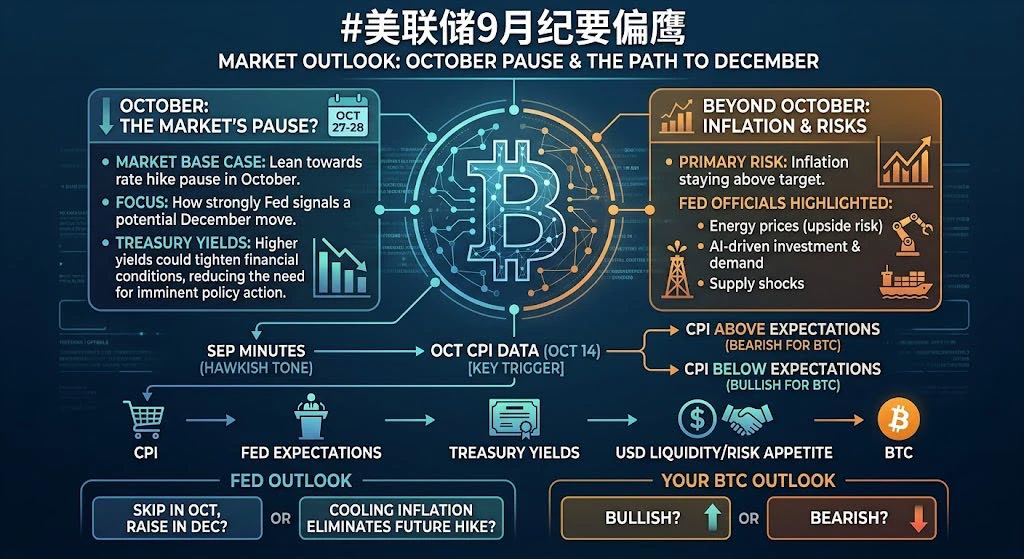
#WeeklyShare, #FedSeptemberMinutesLeanHawkish, O ponto fundamental é que um FOMC agressivo em setembro não significa automaticamente uma subida em outubro. As atas mostram que a maioria dos responsáveis considera apropriada outra subida até ao final do ano, mas mantiveram explicitamente o calendário dependente dos dados. Atualmente, o mercado atribui muito mais importância a dezembro do que a outubro.
O meu cenário-base: manutenção em outubro, dezembro torna-se a reunião principal
A subida de setembro já elevou o intervalo-alvo para 3.75%–4.00%. Os preços mais recentes do mercado associados ao CME apontam para uma probabilidade de uma subida em outubro de cerca de 17%, enquanto a probabilidade de outra subida até dezembro tem sido substancialmente mais elevada.
Assim, salvo se o CPI de 14 de outubro alterar materialmente o panorama da inflação, uma manutenção em outubro parece atualmente mais compatível com os preços do mercado.
1. O que acontece se o CPI ficar acima do esperado?
Este é provavelmente o maior catalisador a curto prazo.
Resultado do CPI Probabilidade de subida em outubro Reação provável do mercado
Claramente abaixo das expectativas ↓ acentuadamente ↓ rendimentos dos Treasuries, ↓ USD, ações/cripto geralmente ↑
Próximo das expectativas Pouca alteração Os mercados continuam focados em dezembro
Moderadamente acima das expectativas ↑ Rendimentos/USD ↑, ações e cripto sob pressão
Muito elevado, especialmente o CPI subjacente ↑↑ A subida em outubro é agressivamente reavaliada
A composição é tão importante como o valor global. Um aumento temporário dos preços da energia seria menos significativo do que um aumento generalizado da inflação dos serviços/bens subjacentes. As atas de setembro identificaram especificamente as perturbações no setor energético e a procura relacionada com a IA como potenciais fontes de inflação persistente.
Por conseguinte, um CPI elevado poderia fazer com que a probabilidade de uma subida em outubro passasse, por exemplo, de ~17% para 30–50%+ com bastante rapidez, dependendo da magnitude e dos pormenores. Esse seria um cenário de preços do mercado, não uma previsão da decisão efetiva da Fed.
2. O que significa isto para a cripto e as ações dos EUA?
O mecanismo de transmissão é relativamente simples:
CPI elevado → maior taxa esperada da Fed → rendimentos mais elevados dos Treasuries → condições financeiras mais restritivas.
Para a cripto, isto tende a ser negativo, porque rendimentos reais mais elevados reduzem a atratividade relativa dos ativos especulativos/de risco. A Bitcoin pode inicialmente comportar-se como um ativo de risco sensível à liquidez, enquanto os tokens mais pequenos/de beta elevado podem registar movimentos maiores.
Para as ações dos EUA, o impacto ocorre em duas frentes:
* Ações de crescimento/tecnologia: particularmente sensíveis a taxas de desconto mais elevadas.
* Small caps: frequentemente vulneráveis a condições financeiras mais restritivas.
* Bancos/ações de valor: podem reagir de forma diferente, dependendo da curva de rendimentos e das perspetivas de crescimento.
* Em última análise, depende de as taxas mais elevadas serem acompanhadas por um crescimento económico mais forte ou por receios renovados de inflação.
Já vimos este mecanismo em funcionamento: depois de as preocupações com a inflação e a geopolítica terem feito subir os rendimentos dos Treasuries, as ações dos EUA desceram, com o Nasdaq também a registar uma queda.
3. O mercado já incorporou este cenário nos preços?
Parcialmente — mas não completamente.
O mercado já passou por uma reavaliação significativa. A probabilidade de uma subida em outubro caiu de níveis muito mais elevados para a zona dos ~17%, pelo que um resultado do CPI dentro do esperado, que reforce a narrativa atual de desinflação/manutenção, provavelmente não produziria uma grande surpresa positiva.
O risco assimétrico é, portanto, interessante:
CPI em linha / ligeiramente abaixo
→ A subida em outubro continua improvável
→ potencial de valorização adicional relativamente limitado devido a este catalisador específico.
CPI materialmente elevado
→ A probabilidade de uma subida em outubro aumenta
→ Os rendimentos dos Treasuries sobem
→ O USD fortalece-se
→ As ações/cripto podem ser reavaliadas em baixa.
Por outras palavras, o mercado já incorporou muitos cenários de “manutenção em outubro”, mas não um cenário definitivo de “a Fed terminou as subidas”. As atas de setembro afirmam, na realidade, que a maioria dos responsáveis considera apropriada outra subida antes do final do ano.
O que acompanharia em 14 de outubro
Não se concentre apenas no valor global do CPI. Observe estes quatro aspetos:
1. CPI subjacente MoM
2. CPI subjacente YoY
3. Inflação dos serviços / habitação
4. O movimento imediato dos rendimentos dos Treasuries a 2 anos e dos futuros das Fed funds
A reação do rendimento a 2 anos + dos futuros da Fed para outubro/dezembro poderá dizer-lhe mais sobre a interpretação do mercado do que o próprio valor global do CPI.
Conclusão: em 8 de outubro, outubro parece mais propenso a uma manutenção do que a uma subida, mas a divulgação do CPI tem capacidade para alterar materialmente essa probabilidade. A questão mais importante talvez não seja “A Fed vai subir as taxas em outubro?”, mas sim “O CPI vai obrigar o mercado a antecipar de dezembro para outubro a subida esperada até ao final do ano?”
$BTC
$XAUUSD
$NAS100
$MU
$NVDA