A margem de contrato corresponde ao fundo de garantia de desempenho que os negociadores apresentam à bolsa durante a negociação de contratos de criptomoeda, sendo dividida em margem inicial e margem de manutenção. Este mecanismo central permite controlar os riscos associados à alavancagem.
A margem de contrato funciona como o fundo de garantia de desempenho apresentado pelos negociadores à bolsa nas operações de contratos de criptomoedas, sendo composta pela margem inicial (valor mínimo exigido para a abertura de uma posição) e pela margem de manutenção (valor mínimo necessário para manter essa posição). Este mecanismo é fundamental para o controlo do risco de alavancagem.
Na negociação de contratos, a margem determina não só o múltiplo de alavancagem aplicável, mas também influencia diretamente as condições de disparo da liquidação forçada. Neste artigo, explicam-se detalhadamente o conceito, os tipos, os métodos de cálculo da margem de contrato e as práticas de gestão de risco de margem, ajudando negociadores a controlar melhor os riscos das suas posições.
Principais pontos a reter
A margem de contrato divide-se em margem inicial (valor mínimo necessário para abrir uma posição) e margem de manutenção (valor mínimo exigido para manter uma posição), constituindo o principal mecanismo de controlo de risco da negociação alavancada.
Diversos modos de contrato (cheio/isolado) e tipos de moeda (em USDT-margined/coin-margined) apresentam métodos diferentes de cálculo das margens, devendo estes ser executados segundo regras específicas.
Se a margem da conta ficar abaixo da relação de margem de manutenção, a bolsa ativa a liquidação forçada. Para evitar perdas, deve-se reforçar a margem ou reduzir posições atempadamente.
O sucesso em negociação de contratos depende de gerir bem a margem, controlar a alavancagem e estabelecer ordens de stop-loss e take-profit adaptadas ao perfil de risco.
Conceito e tipos de margem de contrato
A margem consiste numa quantia de fundos ou ativos depositados na bolsa ou junto da contraparte como garantia do cumprimento do contrato durante a negociação. Funciona como um mecanismo contratual de garantia, equivalente ao depósito pago quando se aluga um veículo: tal como o depósito assegura a devolução pontual e em boas condições do automóvel, a margem aumenta o custo do incumprimento e obriga à observância das regras, garantindo operações justas e ordenadas. No mercado financeiro, abrir ou fechar contratos implica exposição a elevados riscos devido à volatilidade, e a margem serve para proteger todas as partes envolvidas.
No mercado de futuros de criptomoedas, a margem de contrato reparte-se em margem inicial e margem de manutenção. As principais diferenças: a margem inicial é o valor mínimo a transferir ao abrir a posição, enquanto a margem de manutenção representa o valor mínimo a manter durante a vigência da posição.
Importância da margem inicial
A margem inicial assume várias funções vitais na negociação de contratos:
Controlo de risco: assegura que existe liquidez suficiente para cobrir potenciais perdas, minimizando riscos tanto para a bolsa como para outros utilizadores.
Garantia de crédito: serve de caução, provando que o titular da posição é capaz de manter essa posição perante oscilações do mercado.
Alavancagem: permite assumir posições de valor superior ao capital investido, amplificando potenciais ganhos e riscos.
Cálculo da margem inicial
Modo de margem cruzada
Todos os fundos disponíveis na conta ficam disponíveis como margem.
Tipo de contrato
Fórmula
Comportamento da margem
USDT-margined
Margem de abertura = Quantidade do contrato × Multiplicador × Preço de marcação ÷ Alavancagem + Quantidade do contrato × Multiplicador × Preço de marcação × Taxa de comissão de fecho
Varia conforme o preço da moeda negociada
Coin-margined
Margem inicial = Quantidade do contrato ÷ (Preço de marcação × Alavancagem) + (Quantidade do contrato ÷ Preço de marcação) × Taxa de comissão de fecho
Varia conforme o preço da moeda negociada
Modo de margem isolada
O cálculo da margem é feito individualmente por posição; lucros e perdas não têm efeito cruzado.
Tipo de contrato
Fórmula
Comportamento da margem
USDT-margined
Margem de abertura = Quantidade do contrato × Multiplicador × Preço médio de abertura ÷ Alavancagem + Quantidade do contrato × Multiplicador × Preço médio de abertura × Taxa de comissão de fecho
Fixo
Coin-margined
Margem inicial = Quantidade do contrato ÷ (Preço médio de abertura × Alavancagem) + (Quantidade do contrato ÷ Preço médio de abertura) × Taxa de comissão de fecho
Fixo
Exemplo
Ao recorrer a 50x de alavancagem para abrir uma posição longa de 200 USDT, com taxa de comissão de 0,075%, a margem inicial necessária é:
(200 ÷ 50) + (200 × 0,075%) = 4,15 USDT
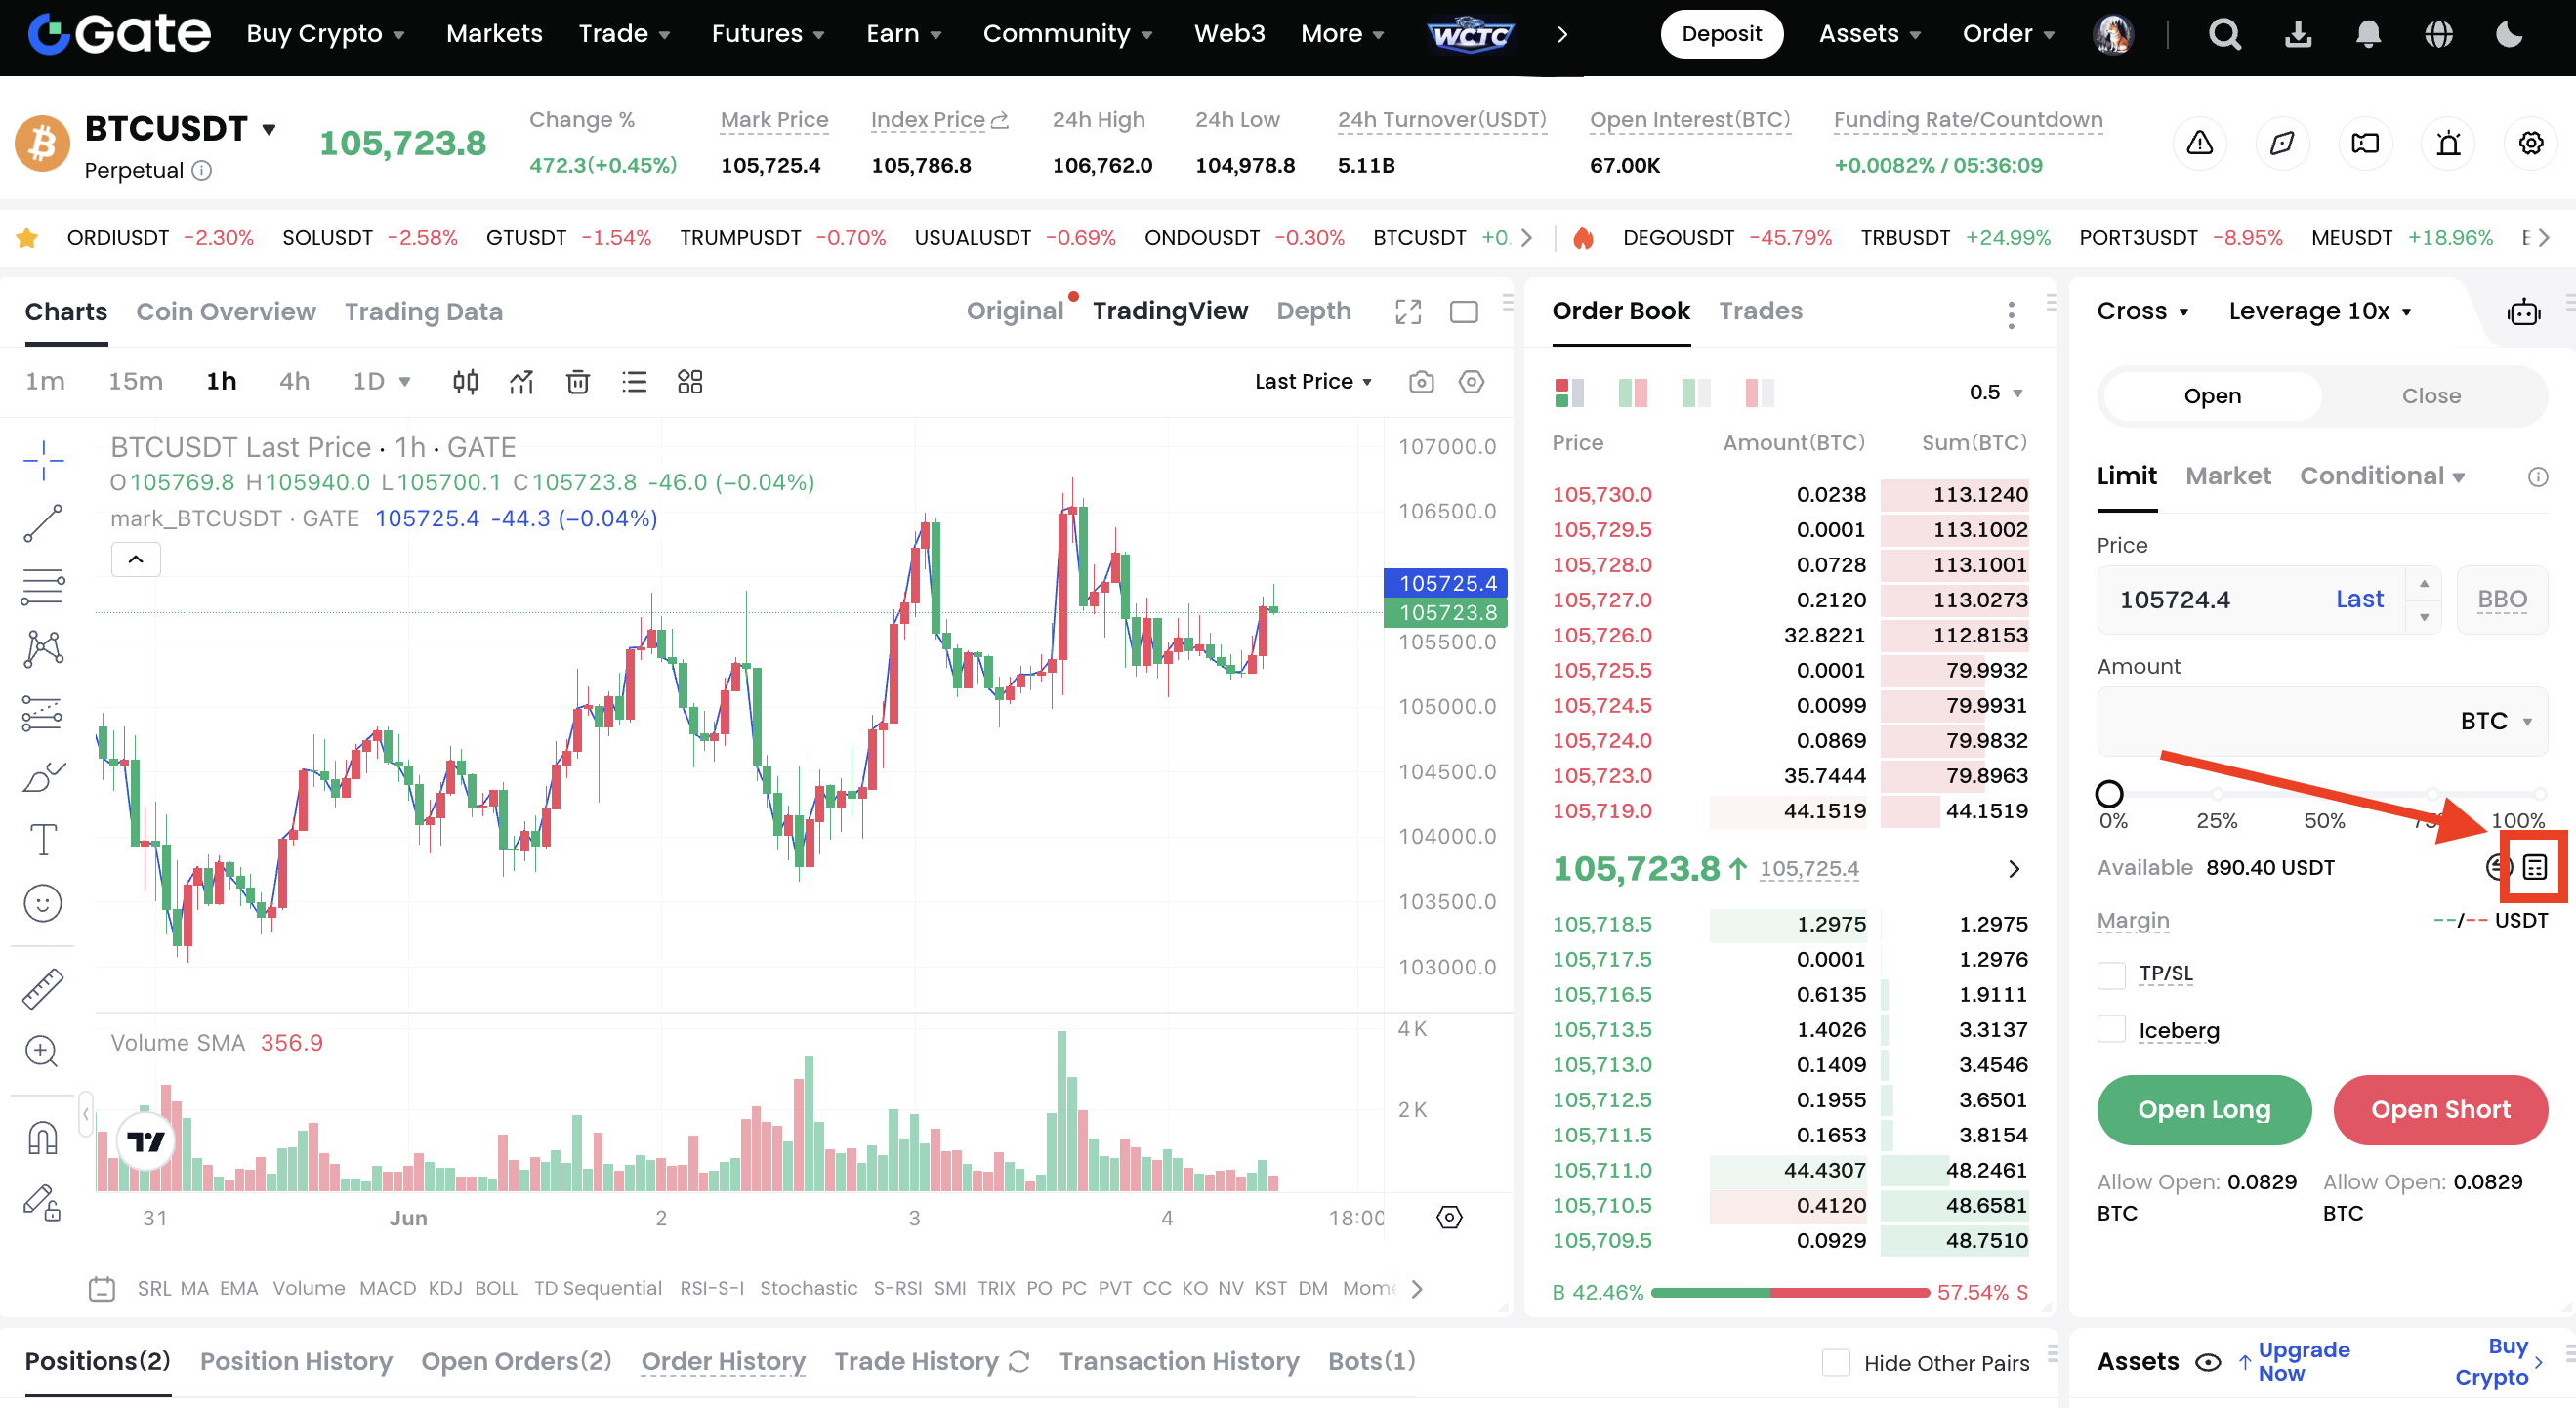
A margem pode também ser facilmente calculada na página de ordens através da Calculadora de Contratos.
Como consultar e gerir a margem inicial?
Página de informações da conta: Após iniciar sessão, consultar as posições atuais e respetiva margem inicial exigida.
Página de negociação: Ao submeter uma ordem, o sistema apresenta automaticamente o cálculo da margem inicial.
Calculadora de contratos: A maioria das bolsas disponibiliza calculadoras de margem — basta inserir o valor da posição e a relação de margem para obter o valor exato.
Depositar fundos adicionais: Para evitar liquidações forçadas, reforçar o saldo de margem a qualquer momento, sempre que necessário.
Importância da margem de manutenção
A margem de manutenção protege a bolsa e outros participantes de perdas extremas. Se o saldo de margem for insuficiente (relação de margem de manutenção ≤ 100%), o mecanismo de liquidação forçada encerra a totalidade ou parte das posições para limitar perdas.
Cálculo da margem de manutenção
O montante da margem de manutenção depende do valor da posição e da relação da margem de manutenção, esta última definida pelo limite de risco.
Fórmula:
Modo
Fórmula
Margem isolada
Margem de manutenção por posição = Valor da posição × Relação da margem de manutenção + Comissão de fecho Taxa de margem = Saldo total da margem ÷ Margem de manutenção
Margem cruzada
Relação da margem = (Margem de posição + Lucro/Perda não realizado) ÷ Margem de manutenção
Exemplo prático:
Se um negociador abre uma posição longa em ETH_USDT de 100 USDT, com 100x de alavancagem, relação de margem de manutenção de 0,5% e comissão de liquidação de 0,075%, o cálculo será:
Se a margem da conta ficar abaixo do valor de manutenção (taxa de margem de manutenção ≤ 100%), a bolsa aciona o mecanismo de liquidação forçada para limitar o risco.
Gestão da margem de manutenção
Evitar a liquidação forçada passa por monitorizar o saldo da conta e adotar estas estratégias:
Adicionar margem: Reforçar o saldo quando estiver insuficiente.
Reduzir posição: Diminuir a exposição e, assim, o requisito de margem de manutenção.
Utilizar ordens de stop-loss: Definir um preço de stop-loss para evitar perdas avultadas.
Reduzir a alavancagem: Baixar o múltiplo de alavancagem e aumentar a tolerância ao erro.
Determinar a tolerância ao risco
Antes de operar em contratos, é crucial medir a percentagem da perda máxima por transação no contexto dos ativos totais em conta. Por exemplo, se negociar uma vez por dia e limitar a perda unitária a 10% dos ativos, dez perdas seguidas equivalem à perda total do saldo — algo a evitar.
Ao baixar o risco unitário para 5%, 3% ou 1%, o risco de perda global reduz-se de forma exponencial.
Cumprir rigorosamente o plano de negociação
Um plano de negociação completo inclui determiner o ciclo de mercado, a realização de análise técnica para identificar oportunidades e a definição de uma abordagem operacional detalhada adaptada a cada alvo. É fundamental ajustar o plano à realidade volátil do mercado de criptomoedas.
Gestão de posições
Depois de avaliar a tolerância ao risco pessoal, pode aplicar modelos como gestão retangular, modelo em funil ou pirâmide para gerir eficientemente as posições.
Take profit dinâmico, stop loss estático, resiliência e disciplina emocional
No contexto atual, é altamente improvável acertar em cinco operações seguidas (<5%).
O risco maior está no investimento sem controlo, não no ato de investir propriamente dito.
Impor regras como “stop loss e take profit” é sinal distintivo dos melhores negociadores. Cada entrada deve ter motivação técnica e, em todas, deve estar definido um stop-loss. Apostar em métodos de take profit dinâmico e stop loss estático reduz riscos e maximiza ganhos. Cumprir o plano de negociação, gerir racionalmente a exposição e definir stop loss e take profit resultam numa postura mais resiliente diante das incertezas do mercado.
Resumo
A margem em futuros atua como o balastro que estabiliza o navio no oceano financeiro. Revela-se essencial nos vários tipos de mercados e métodos de cálculo. Falhas na gestão do risco de margem transformam a alavancagem numa ameaça; porém, utilizada de modo estratégico e controlado, permite maximizar o retorno reduzindo a exposição ao risco. O investidor deve estudar as regras, definir a alavancagem certa para o seu perfil, lançar mão de ordens de stop-loss e take-profit, distribuir adequadamente os fundos e manter respeito pelo mercado. Só assim se pode aproveitar todo o potencial da margem e alcançar os objetivos de valorização patrimonial.
Perguntas frequentes
O que são a margem inicial e a margem de manutenção?
Margem inicial é o valor mínimo exigido para abrir uma posição; margem de manutenção é o valor mínimo exigido para manter uma posição durante o período de vigência. Ambas integram o sistema de controlo de risco das negociações de contratos.
Qual a diferença entre o cálculo da margem nos modos cheio e isolado?
No modo margem cheio, todos os fundos disponíveis servem como margem; no modo isolado, cada posição é tratada separadamente, sem interferências cruzadas. Os métodos de cálculo são diferentes consoante o modo.
Como evitar liquidação forçada na negociação de contratos?
Manter a margem acima do nível exigido, reforçando o saldo, reduzindo posições, definindo ordens de stop-loss ou diminuindo o grau de alavancagem são fundamentais para evitar liquidações forçadas.
Como se calculam as comissões da margem de contrato?
Normalmente, as comissões da margem estão integradas nos custos de abertura e fecho. A taxa específica segue as regras da bolsa e depende do produto negociado. Pode consultar estes valores na calculadora de contratos ou na área de negociação.
Como a alavancagem condiciona a margem?
Maior alavancagem implica menor necessidade de margem inicial, mas também amplia lucros e perdas potenciais. A escolha do múltiplo de alavancagem deve alinhar-se com a tolerância ao risco de cada negociador.
Autor: Frank
Revisor(es): Wayne, Jayne
Exclusão de responsabilidade
* As informações não se destinam a ser e não constituem aconselhamento financeiro ou qualquer outra recomendação de qualquer tipo oferecido ou endossado pela Gate.
* Este artigo não pode ser reproduzido, transmitido ou copiado sem fazer referência à Gate. A violação é uma violação da Lei de Direitos de Autor e pode estar sujeita a ações legais.
ONDO é o token central de governança e captação de valor do ecossistema Ondo Finance. Tem como objetivo principal potenciar mecanismos de incentivos em token para integrar, de forma fluida, os ativos financeiros tradicionais (RWA) no ecossistema DeFi, impulsionando o crescimento em larga escala da gestão de ativos on-chain e dos produtos de retorno.
A principal distinção entre o Morpho e o Aave está no mecanismo de empréstimos. O Aave opera com um modelo de pool de liquidez, enquanto o Morpho baseia-se neste sistema ao implementar uma correspondência peer-to-peer (P2P), o que permite um alinhamento superior das taxas de juros dentro do mesmo mercado. O Aave funciona como protocolo nativo de empréstimos, fornecendo liquidez de base e taxas de juros estáveis. Em contrapartida, o Morpho atua como uma camada de otimização, aumentando a eficiência do capital ao estreitar o spread entre as taxas de depósito e de empréstimo. Em suma, a diferença fundamental é que o Aave oferece infraestrutura central, enquanto o Morpho é uma ferramenta de otimização da eficiência.
O JTO é o token de governança nativo da Jito Network. No centro da infraestrutura de MEV do ecossistema Solana, o JTO confere direitos de governança e garante o alinhamento dos interesses de validadores, participantes de staking e searchers, através dos retornos do protocolo e dos incentivos do ecossistema. A oferta fixa de 1 mil milhão de tokens procura equilibrar as recompensas de curto prazo com o desenvolvimento sustentável a longo prazo.
O MORPHO é o token nativo do protocolo Morpho, criado essencialmente para a governança e incentivos do ecossistema. Ao organizar a distribuição do token e os mecanismos de incentivo, o Morpho assegura o alinhamento entre a atividade dos utilizadores, o crescimento do protocolo e a autoridade de governança, promovendo um modelo de valor sustentável no ecossistema descentralizado de empréstimos.
Jito e Marinade são os principais protocolos de liquid staking na Solana. O Jito potencia os retornos através do MEV (Maximum Extractable Value), tornando-se a escolha ideal para quem pretende obter rendimentos superiores. O Marinade proporciona uma solução de staking mais estável e descentralizada, indicada para utilizadores com menor apetência pelo risco. A diferença fundamental entre ambos está nas fontes de ganhos e na estrutura global de risco.
Raydium é uma plataforma de troca descentralizada desenvolvida na Solana, que oferece swaps de tokens eficientes, provisão de liquidez e farming. Este artigo apresenta o modo de utilização do Raydium, detalha o processo de negociação e realça as principais considerações para quem está a iniciar.