Essa distinção é relevante quando alguns segundos ou minutos podem alterar uma configuração. Um negociador de breakouts pode preocupar-se sobretudo com o preço atingir o máximo da sessão, enquanto um negociador de pullbacks pode aguardar que o preço regresse à linha VWAP. Compreender o que cada referência mede efetivamente ajuda os scalpers a evitar utilizar o mesmo sinal para duas finalidades distintas.
Principais conclusões
-
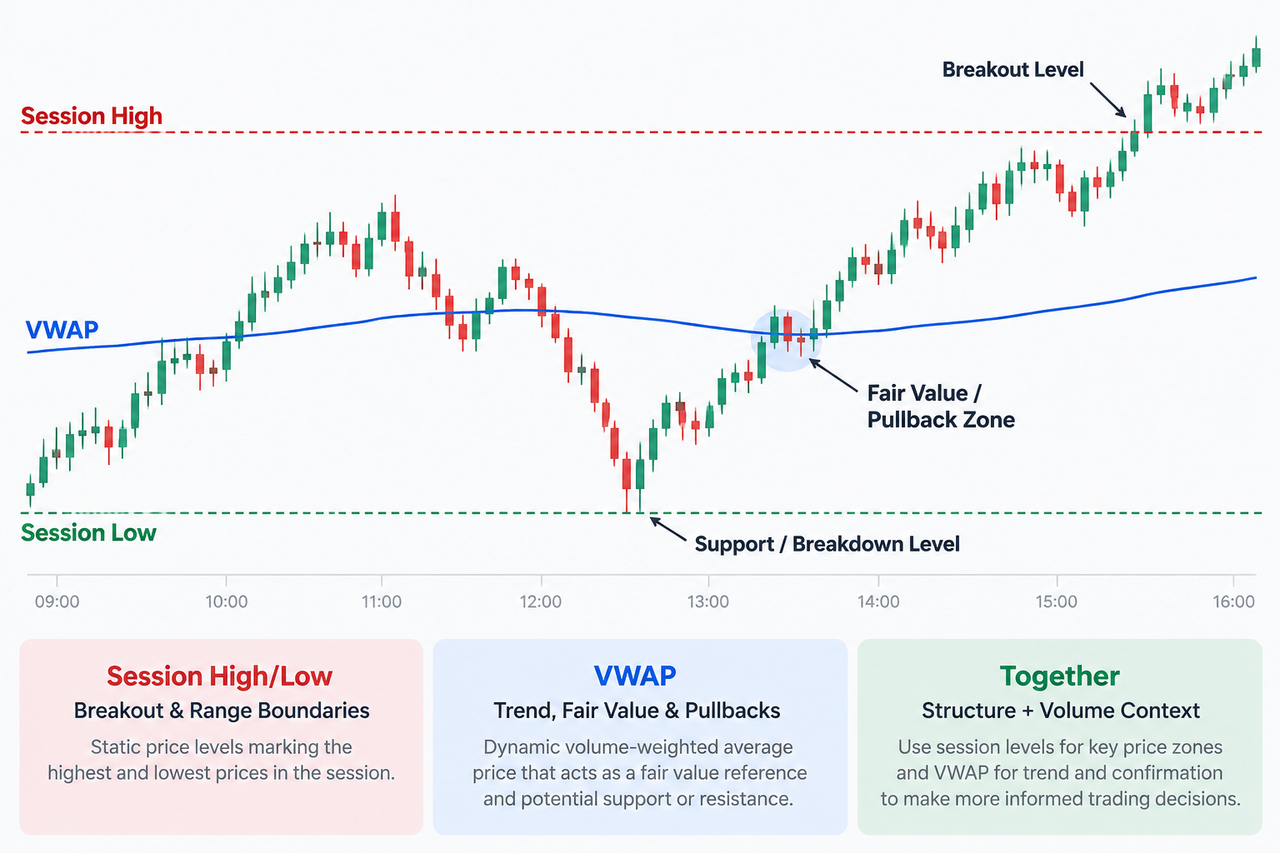
O máximo/mínimo da sessão define limites de preço estáticos, mostrando os preços mais alto e mais baixo negociados durante uma sessão de negociação específica.
-
A VWAP é um preço médio dinâmico ponderado pelo volume que se altera à medida que o preço e o volume de negociação se acumulam ao longo da sessão.
-
Os máximos e mínimos da sessão são geralmente mais adequados para localizar níveis de breakout; a VWAP é mais útil para a análise do valor justo, a confirmação de tendências e os pullbacks.
-
A permanência do preço acima da VWAP pode sustentar uma leitura intradiária bullish, enquanto a permanência abaixo da VWAP pode indicar pressão bearish.
-
A combinação do máximo/mínimo da sessão com a VWAP pode dar aos scalpers uma visão conjunta da estrutura de mercado e da confirmação pelo volume, mas nenhum dos sinais garante resultados futuros.
Máximo/mínimo da sessão vs. VWAP: a diferença fundamental
A diferença mais simples é limite de preço versus preço médio.
Um máximo/mínimo da sessão regista os preços mais alto e mais baixo alcançados durante uma sessão escolhida. Uma vez estabelecidos, esses níveis tornam-se referências visíveis de suporte e resistência. Uma quebra acima do máximo da sessão pode assinalar um impulso de compra agressivo, enquanto uma quebra abaixo do mínimo da sessão pode refletir uma pressão vendedora mais forte.
A VWAP funciona de forma diferente. O indicador VWAP calcula um preço médio, atribuindo maior peso aos preços a que foi negociado um volume superior. Desta forma, a VWAP reage tanto à evolução do preço como à participação no mercado.
| Característica |
Máximo/mínimo da sessão |
VWAP |
| Principal entrada |
Preço |
Preço + volume |
| Tipo de nível |
Limite estático da sessão |
Média dinâmica |
| Principal utilização em scalping |
Breakouts e rejeições |
Tendência, valor justo, pullbacks |
| Reposição |
Nova sessão definida |
Normalmente, cada sessão de negociação |
| Suporte/resistência |
Referência horizontal |
Suporte/resistência dinâmicos |
| Confirmação pelo volume |
Não |
Integrada no cálculo |
| Fraqueza comum |
Breakouts falsos |
Atraso em mercados rápidos ou instáveis |
Os níveis da sessão também diferem do máximo/mínimo diário. Um máximo ou mínimo diário abrange todo o dia de negociação, enquanto um máximo ou mínimo da sessão pode restringir-se a uma janela de mercado específica.
Como a VWAP calcula o preço médio e o valor justo
VWAP significa Volume Weighted Average Price. A sua fórmula básica é:
VWAP = Σ(Preço × Volume) / Σ(Volume)
Os gráficos utilizam normalmente um preço típico derivado do máximo, do mínimo e do fecho de cada intervalo, antes de multiplicarem esse valor pelo volume. O valor acumulado de preço-volume é depois dividido pelo volume acumulado.
Essa ponderação pelo volume é importante. Uma média móvel simples utiliza apenas preços históricos, enquanto a VWAP incorpora também o volume de negociação. Por conseguinte, dois movimentos de preço com a mesma dimensão não influenciam necessariamente a VWAP de forma idêntica.
O Investor.gov da SEC inclui o Volume-Weighted Average Price (VWAP) no seu glossário para investidores, enquanto o CME Group utiliza cálculos baseados na VWAP para vários preços de fixing de mercado. Isto demonstra que a determinação de preços ponderada pelo volume também é utilizada na infraestrutura profissional dos mercados.
Ao contrário de uma média móvel convencional, a VWAP da sessão é normalmente reposta no início de cada sessão de negociação. Uma VWAP ancorada altera esse ponto de partida, permitindo aos negociadores calcular a média ponderada a partir de um evento escolhido, de um máximo de oscilação, de um mínimo de oscilação ou de outra referência.
A VWAP é melhor para a negociação intradiária e para identificar tendências de mercado?
A VWAP é principalmente uma ferramenta de negociação intradiária, porque a reposição por sessão torna a atividade de negociação do dia atual central para o cálculo.
Se o preço permanecer acima da linha VWAP, os negociadores interpretam frequentemente a sessão como tendo uma orientação bullish. Se permanecer abaixo, a leitura é geralmente bearish. A passagem repetida do preço pela VWAP, sem continuação significativa do movimento, pode indicar, em alternativa, um mercado instável.
Assim, a VWAP é útil como ferramenta de confirmação de tendências, mas continua a ser um indicador atrasado, pois é calculada a partir de transações que já ocorreram.
Por exemplo, imagine-se que a BTC sobe acima da VWAP pouco depois de o mercado ganhar atividade, recua e, em seguida, recupera a partir da VWAP com um volume crescente. Um scalper pode interpretar essa recuperação da VWAP de forma diferente de um simples toque, porque a evolução do preço e a confirmação pelo volume apontam na mesma direção.
Um negociador que teste essa configuração num par ativo, como o mercado BTC/USDT na Gate.com, pode comparar a linha VWAP com o preço atual, os dados de volume e os níveis da sessão próximos, em vez de avaliar o indicador isoladamente.
Por que razão o máximo/mínimo da sessão é importante para o scalping e a negociação Forex
O máximo/mínimo da sessão mostra ao scalper onde o preço já não conseguiu avançar durante uma sessão de negociação.
Por isso, estes níveis são particularmente úteis em torno dos breakouts. Se o preço subir várias vezes em direção ao máximo da sessão antes de finalmente o ultrapassar com um volume crescente, os compradores podem estar a tornar-se mais agressivos. Uma quebra do mínimo da sessão pode revelar a dinâmica de mercado oposta.
Os máximos e mínimos de sessões anteriores também podem continuar a ser importantes. Os participantes no mercado observam-nos frequentemente como potenciais níveis de suporte e resistência, uma vez que os extremos anteriores são referências de preço evidentes onde podem concentrar-se stop-losses, ordens de breakout ou liquidez disponível.
O conceito também é comum na negociação Forex, em que os participantes no mercado distinguem as sessões de negociação asiática, de Londres e de Nova Iorque. As criptomoedas são negociadas continuamente, pelo que a definição exata da sessão depende das configurações do gráfico e da estratégia do negociador.
Nenhuma das ferramentas precisa de ser utilizada isoladamente.
Uma configuração prática de máximo/mínimo da sessão vs. VWAP utiliza o limite da sessão para definir onde está a ocorrer algo importante e a VWAP para avaliar a condição intradiária geral.
Suponha-se que o preço permanece acima da VWAP e se aproxima gradualmente do máximo da sessão. Um breakout acima desse nível transmite informações diferentes de um breakout que ocorra enquanto o preço cai repetidamente abaixo da VWAP. A primeira configuração está alinhada com a tendência; a segunda apresenta sinais contraditórios.
O inverso aplica-se junto de um mínimo da sessão. Uma quebra do mínimo enquanto o preço permanece abaixo da VWAP pode sustentar uma interpretação de tendência bearish. Se o preço quebrar brevemente o mínimo e recuperar rapidamente acima desse nível e da VWAP, o breakout aparente pode ter falhado.
Esta abordagem complementar é semelhante à utilização do SuperTrend com a VWAP: uma referência ajuda a estabelecer a direção, enquanto a outra acrescenta contexto sobre a localização do preço.
A VWAP funciona como suporte e resistência dinâmicos?
A VWAP pode funcionar como suporte ou resistência dinâmicos, sobretudo quando os participantes no mercado já respeitam a tendência intradiária predominante.
Durante um movimento ascendente, as aproximações do preço à VWAP podem atrair compradores. Durante um movimento descendente, as subidas até à linha VWAP podem encontrar pressão vendedora. Uma estratégia de pullback à VWAP aguarda geralmente que o preço atinja a VWAP e procura depois uma reação, em vez de entrar simplesmente porque a linha foi tocada.
Alguns negociadores representam bandas VWAP acima e abaixo da linha central. Estas zonas de preço podem ajudar a identificar movimentos excessivamente prolongados ou potenciais áreas de reversão à média, de forma semelhante a envelopes de volatilidade. No entanto, a lógica difere das Bandas de Bollinger: as Bandas de Bollinger derivam do histórico de preços e do desvio-padrão, enquanto a VWAP está ancorada na atividade da sessão ponderada pelo volume.
Os negociadores que comparam ferramentas intradiárias dinâmicas também podem utilizar a VWAP versus EMA, uma vez que uma EMA dá maior ênfase às observações de preço recentes, mas não as pondera pelo volume negociado.
Incorporar a VWAP como referência de execução
A VWAP não é utilizada apenas para sinais de gráfico. Os investidores institucionais, os hedge funds e outros negociadores profissionais podem utilizar a VWAP como referência de execução para avaliar se as ordens de grande dimensão foram preenchidas de forma eficiente.
Conceptualmente, um comprador que obtenha um preço médio de execução abaixo da VWAP relevante executou abaixo da referência ponderada pelo volume para esse período de medição. Um vendedor analisa geralmente a referência a partir da perspetiva oposta.
O CME Group utiliza explicitamente a VWAP nos cálculos de preços de mercado e reconhece a VWAP como uma metodologia de cobertura predefinida para determinadas transações. A metodologia da Nasdaq demonstra igualmente o princípio de cálculo subjacente: os preços negociados são multiplicados pelo volume correspondente antes de o total ser dividido pelo volume total negociado.
Essa utilização institucional não significa que a VWAP revele exatamente quanto pagaram os negociadores institucionais ou que garanta o valor justo institucional. Significa que a determinação de preços ponderada pelo volume pode servir como referência prática para a qualidade da execução e o impacto no mercado.
Riscos e limitações
O máximo/mínimo da sessão pode gerar sinais de breakout falsos. O preço pode negociar brevemente além de um limite da sessão, acionar ordens de breakout ou stops e depois regressar ao intervalo anterior.
A VWAP enfrenta um problema diferente: atraso. Como cada novo valor incorpora dados acumulados da sessão, a linha pode reagir lentamente quando o preço se movimenta de forma acentuada. Em mercados instáveis, as passagens repetidas pela VWAP podem criar vários sinais aparentes sem uma tendência sustentada.
A qualidade do volume também é relevante. Nos mercados de criptomoedas centralizados, a VWAP calculada numa plataforma reflete as transações dessa plataforma, e não todo o volume global negociado em criptomoedas. As plataformas Forex podem utilizar o volume de ticks, em vez do volume consolidado das bolsas.
Os scalpers também enfrentam spread, derrapagem, comissões, liquidez e risco de execução. Os indicadores técnicos descrevem o comportamento histórico e atual do mercado; não garantem resultados futuros.
Conclusão
Para o scalping, o máximo/mínimo da sessão é normalmente a ferramenta mais clara para localizar breakouts, enquanto a VWAP fornece um contexto mais forte sobre o preço médio intradiário, o valor justo e a direção da tendência.
As duas ferramentas tornam-se mais informativas quando combinadas. Um máximo ou mínimo da sessão mostra onde o mercado está a testar um limite estabelecido; a VWAP ajuda a mostrar se a evolução do preço envolvente tem suporte mais amplo da tendência ponderada pelo volume.
Assim, um scalper pode utilizar o máximo/mínimo da sessão para definir o nível de preço e, em seguida, recorrer à VWAP, ao volume e à reação efetiva do preço para avaliar a configuração. Nenhuma das ferramentas deve substituir os controlos de risco ou a disciplina de execução.
Perguntas frequentes
A VWAP é um indicador avançado ou atrasado?
A VWAP é um indicador atrasado, porque o seu valor atual é calculado com base no preço e no volume já negociados. Ainda pode ser útil para decisões intradiárias em tempo real, porque a linha VWAP é atualizada à medida que ocorrem novas transações.
A VWAP é reposta todos os dias de negociação?
A VWAP de uma sessão padrão é normalmente reposta quando se inicia uma nova sessão de negociação. A VWAP ancorada é diferente, porque o negociador seleciona um ponto de partida específico a partir do qual o cálculo prossegue.
Qual é melhor para o scalping de breakouts: o máximo/mínimo da sessão ou a VWAP?
O máximo/mínimo da sessão é geralmente mais direto para identificar níveis de breakout, porque assinala extremos de preço efetivos. A VWAP pode depois ajudar a determinar se o breakout está de acordo com a tendência intradiária mais ampla.
O que acontece quando o preço atinge a VWAP?
O facto de o preço atingir a VWAP não cria automaticamente um sinal de compra ou venda. Os negociadores observam habitualmente se o preço recupera, atravessa a linha, fecha do outro lado da linha ou oscila repetidamente em torno dela antes de interpretarem a reação.
É possível utilizar o máximo/mínimo da sessão e a VWAP em conjunto?
Sim. Muitas configurações de negociação utilizam o máximo ou mínimo da sessão como referência estática de suporte ou resistência e a VWAP como referência dinâmica de tendência e valor justo. O volume, a liquidez e a reação do preço podem fornecer confirmação adicional.
A VWAP é melhor do que uma média móvel para o scalping?
A VWAP pode ser mais informativa para a negociação intradiária quando a atividade ponderada pelo volume é relevante, porque incorpora tanto o preço como o volume e é normalmente reposta a cada sessão. As médias móveis podem continuar a ser úteis quando os negociadores pretendem uma medida de tendência calculada continuamente ao longo de várias sessões, como a EMA 9, EMA 20 e EMA 50.
Isenção de responsabilidade: Este conteúdo destina-se exclusivamente a fins educativos e não constitui aconselhamento financeiro. A negociação de criptomoedas envolve riscos de mercado, de liquidez e de execução. Os indicadores técnicos e o comportamento histórico dos preços não garantem resultados futuros.