Para negociadores intradiários, a escolha entre VWAP e EMA não implica exclusividade. O VWAP mostra se o preço está acima ou abaixo do preço médio ponderado pelo volume da sessão, enquanto uma EMA rápida como a EMA 9 revela se o movimento recente do preço está a ganhar ou a perder impulso. A utilização conjunta pode oferecer uma perspetiva mais completa, embora nenhum elimine sinais falsos ou substitua o controlo de risco.
Principais conclusões
- O VWAP recorre ao preço e ao volume de negociação para calcular um preço médio ponderado pelo volume intradiário, sendo normalmente reposto em cada sessão de negociação.
- Preço acima do VWAP significa geralmente posicionamento otimista intradiário; preço abaixo indica tendência pessimista.
- A EMA atribui mais peso aos preços recentes, reagindo mais rapidamente às alterações de tendências de curto prazo do que uma média móvel simples.
- O VWAP é mais eficaz na contextualização do mercado; a EMA é essencial para identificação de impulso e para temporização de entradas ou saídas.
- Ambos tornam-se menos fiáveis em mercados laterais, com baixa liquidez ou volatilidade invulgar; por isso, nenhuma deve determinar decisões de negociação isoladamente.
VWAP vs. EMA: breve comparação
| Característica |
VWAP |
EMA |
| Nome completo |
Volume Weighted Average Price |
Exponential Moving Average |
| Principais dados |
Preço e volume |
Preço |
| Ponderação |
Mais peso a períodos de elevado volume |
Mais peso aos preços recentes |
| Reposição |
Reposto a cada sessão |
Não reposto diariamente |
| Utilização principal |
Valor justo intradiário, tendência de mercado |
Direção da tendência, impulso |
| Configuração típica para day trading |
VWAP da sessão |
9, 20 ou 50 períodos |
| Suporte/resistência dinâmico |
Sim |
Sim |
| Adaptação ideal |
Contexto intradiário |
Temporização de entradas, filtragem de tendências |
| Principal fraqueza |
Atraso em tendências fortes |
Oscilações em mercados laterais |
O VWAP analisa onde ocorre a maior atividade de negociação em relação ao preço; a EMA foca-se na direção dos preços recentes.
O que é VWAP?
VWAP significa volume weighted average price. Combina dados de preço e volume, dando maior influência aos preços negociados em períodos de elevado volume.
Cálculo típico de VWAP:
VWAP = Soma (Preço típico × Volume) ÷ Soma do volume
O preço típico calcula-se como:
Preço típico = (Máximo + Mínimo + Fecho) ÷ 3
Assim, o VWAP distingue-se de uma média móvel convencional. Num período de cinco minutos com volume significativamente superior ao de outro período ao mesmo preço, o VWAP reflete mais fortemente esse intervalo.
As diretrizes da FINRA sobre reporte de negociações reconhecem o VWAP como referência de preços de transação nos mercados de títulos, incluindo operações com preço definido por VWAP no fim do dia.
O indicador VWAP repõe-se normalmente no início de uma nova sessão de negociação. Assim, os day traders utilizam uma referência ajustada à sessão corrente, sem transportar a média da sessão anterior.
Interpretação da linha VWAP por day traders
Quando o preço permanece acima da linha do VWAP, é habitual interpretar a sessão com tendência otimista. Preço abaixo do VWAP sugere cenário pessimista.
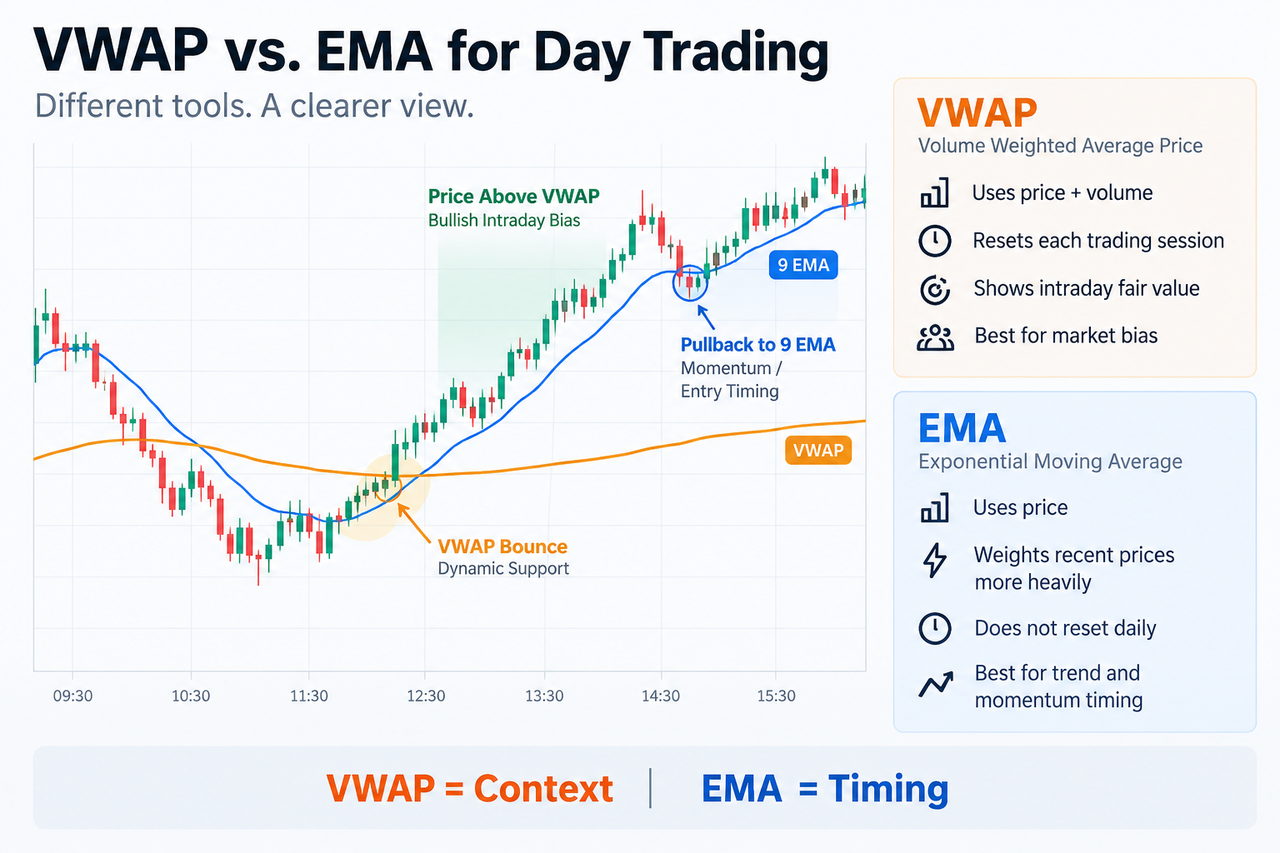
VWAP pode funcionar como suporte ou resistência dinâmico. Se o Bitcoin estiver acima do VWAP durante um forte movimento intradiário, o preço pode recuar até à linha, manter-se e depois recuperar. Essa recuperação reforça o VWAP como potencial suporte.
No cenário inverso — configuração short — o preço pode subir em direção ao VWAP a partir de baixo e ser rejeitado, tornando o VWAP resistência.
Estas reações não são garantidas. Em tendências muito fortes, o preço pode manter-se distante do VWAP durante bastante tempo. O cálculo cumulativo pode tornar o VWAP lento a responder a movimentos súbitos.
Um negociador no mercado BTC/USDT na Gate.com pode comparar a ação intradiária dos preços com o volume, sem depender apenas da observação de recuperações ou rupturas do VWAP com base exclusiva no preço.
O que é EMA?
EMA significa exponential moving average. Ao contrário do VWAP, a EMA não incorpora dados de volume. Alisa a evolução do preço, atribuindo maior peso ao preço recente do que às observações mais antigas.
Fator de suavização básico:
2 ÷ (Número de períodos + 1)
EMAs mais curtas são mais reativas. A EMA 9 acompanha de perto o impulso de curto prazo; a EMA 20 suaviza mais ruído; a EMA 50 serve como filtro de tendência mais alargado.
EMA é contínua: uma EMA de 20 períodos num gráfico de cinco minutos segue os 20 períodos mais recentes; o mesmo se aplica no gráfico diário. Não reinicia automaticamente com cada sessão.
A CMT Association explica que o cálculo da EMA permite que os valores mais antigos se desvaneçam gradualmente, em vez de serem retirados abruptamente do cálculo, tornando o indicador mais suave na resposta a alterações de tendência.
VWAP ou EMA: qual é mais adequado para day trading?
Depende do objetivo do negociador.
Para contexto intradiário, o VWAP destaca-se. Considera todo o volume, mostrando o preço médio ponderado, útil para avaliar se o preço está excessivo em relação ao benchmark intradiário.
Para impulso de curto prazo e temporização de negociações, a EMA é mais responsiva. Uma EMA 9 ou EMA 20 a subir, com o preço a recuperar da linha, pode indicar tendência forte. O cruzamento do preço abaixo de uma EMA em subida pode sinalizar enfraquecimento do impulso otimista, mas não constitui automaticamente sinal de venda.
VWAP é ferramenta para valor justo e orientação de mercado; EMA foca-se em impulso e direção da tendência.
Como usar VWAP e EMA em conjunto
A conjugação de VWAP com EMA distingue contexto de temporização.
Imagine preço acima do VWAP — cenário otimista intradiário. A EMA 9 está a subir, o preço recua até à EMA e recupera. Para um day trader, o VWAP representa o filtro de tendência mais amplo; a recuperação na EMA pode servir como disparo de entrada.
Num cenário pessimista, preço abaixo do VWAP e uma EMA em queda, que rejeita sucessivas recuperações. O mesmo raciocínio aplica-se em sentido inverso.
Grande distância entre o VWAP e uma EMA rápida merece análise: pode indicar que o impulso afastou o preço do valor médio da sessão. Por vezes, essa distância antecede correções; noutros casos, o preço continua a mover-se nessa direção. O gap não é, isoladamente, predictor do próximo movimento.
Negociadores podem combinar esta estrutura com ferramentas como o SuperTrend para confirmação de tendência intradiária, o índice de força relativa ou indicadores de volume. O aumento de indicadores não representa necessariamente melhor estratégia; cada um deve responder a uma questão distinta.
Limitações de VWAP e EMA
VWAP e EMA são indicadores retardados, calculados a partir de dados históricos.
Mercados laterais são especialmente complexos: o preço pode cruzar VWAP e EMA rápida várias vezes sem gerar tendência sustentada, originando múltiplos pontos de entrada rapidamente falhados.
A liquidez é crucial: VWAP é relevante quando existe volume fiável; mercados pouco líquidos ou fragmentados tornam a média menos representativa.
EMA sofre de sensibilidade própria: EMAs curtas reagem rapidamente, mas flutuações bruscas do preço promovem cruzamentos falsos frequentes; médias móveis mais longas reduzem ruído mas perdem agilidade.
A execução introduz uma componente adicional: um sinal de gráfico não garante que o preço médio de execução corresponda ao apresentado no mercado. A SEC distingue spreads, preço de execução, melhoria de preço e velocidade de execução como elementos diferenciados da qualidade de execução; por isso, sinais de indicadores e resultados concretos das negociações não são equivalentes.
Conclusão
Para day trading, o VWAP é ideal para compreensão do valor justo intradiário e orientação de mercado; a EMA responde melhor para identificação de direção da tendência, impulso e pontos de entrada ou saída.
Ambos são complementares porque medem diferentes componentes do comportamento dos preços: o VWAP indica se o mercado transaciona acima ou abaixo do seu benchmark ponderado pelo volume; a EMA ajuda a confirmar se o impulso corrobora essa orientação.
Nenhum deve ser utilizado como sinal isolado de compra ou venda. Estrutura de preço, liquidez, volume, volatilidade e controlo de risco continuam essenciais; desempenho histórico não oferece garantia de resultados futuros.
Perguntas frequentes
O VWAP é superior à EMA para day trading?
O VWAP pode ser mais útil para definir orientação intradiária por integrar preço e volume. A EMA é mais responsiva para captar impulso de curto prazo. Muitos day traders usam ambos, para finalidades distintas, em vez de optar por apenas um.
Qual EMA é normalmente usada com VWAP?
EMA 9 e EMA 20 são escolhas típicas de curto prazo pela rapidez de resposta. EMA 50 é mais lenta e usada para filtrar tendências mais amplas.
Preço acima do VWAP implica compra?
Não. Preço acima do VWAP significa posicionamento otimista intradiário, mas não constitui sinal garantido para posição long. Devem ser considerados ação de preço, volume, estrutura de tendência, volatilidade e gestão de risco antes de assumir exposição real.
O VWAP pode atuar como suporte e resistência?
Sim, o VWAP pode funcionar como suporte ou resistência dinâmico caso o preço reaja repetidamente junto da linha. O rebote acima do VWAP reforça suporte; rejeição abaixo do VWAP indica resistência, mas qualquer dos níveis pode ser ultrapassado.
O VWAP recomeça a cada dia?
VWAP de sessão padrão repõe-se com início de nova negociação. O VWAP ancorado é diferente: inicia-se a partir de um evento ou data escolhidos pelo negociador e não reinicia obrigatoriamente todos os dias.
Isenção de responsabilidade: Este conteúdo destina-se exclusivamente a fins educativos e não constitui aconselhamento financeiro ou de investimento. Os indicadores técnicos podem gerar sinais falsos e o comportamento histórico do mercado não garante resultados futuros.