Para negociadores que pretendem comparar SuperTrend vs. VWAP, a escolha depende diretamente do objetivo de confirmação. VWAP oferece contexto intradiário de valor e direção. SuperTrend permite avaliar se um movimento se mantém ativo. Em conjunto, os indicadores permitem uma análise mais completa das tendências, mas não substituem a gestão de posição, regras de stop-loss ou outros métodos de controlo de risco.
Principais conclusões
- VWAP calcula o preço médio intradiário ponderado pelo volume, sendo útil para identificar viés de mercado, valor e possíveis suportes ou resistências.
- SuperTrend recorre ao Average True Range (ATR) para determinar a direção da tendência principal e pontos potenciais de reversão.
- SuperTrend revela-se eficaz em mercados com tendência definida, mas pode atrasar e originar sinais falsos em lateralidades.
- VWAP normalmente reinicia a cada sessão de negociação e é destinado sobretudo à análise intradiária.
- Uma estratégia combinada de VWAP e SuperTrend filtra sinais de menor qualidade, mas é imprescindível incluir regras de gestão de risco e de capital.
SuperTrend vs. VWAP em síntese
| Característica |
SuperTrend |
VWAP |
| Objetivo principal |
Confirmação de tendência e sinais de reversão |
Valor intradiário e viés direcional |
| Parâmetros base |
Preço e ATR |
Preço e volume |
| Volume incluído? |
Não |
Sim |
| Volatilidade incluída? |
Sim |
Não diretamente |
| Sinal típico |
Mudança de estado da tendência |
Preço acima/abaixo de VWAP |
| Ambiente ideal |
Mercados direcionais |
Mercados intradiários líquidos |
| Principal limitação |
Atraso e sinais falsos em lateralidade |
Cruzamentos repetidos em mercados irregulares |
| Reinício de sessão |
Sem reinício diário fixo |
Normalmente diário |
| Utilização para risco |
Referência potencial para trailing-stop |
Requer lógica de stop separada |
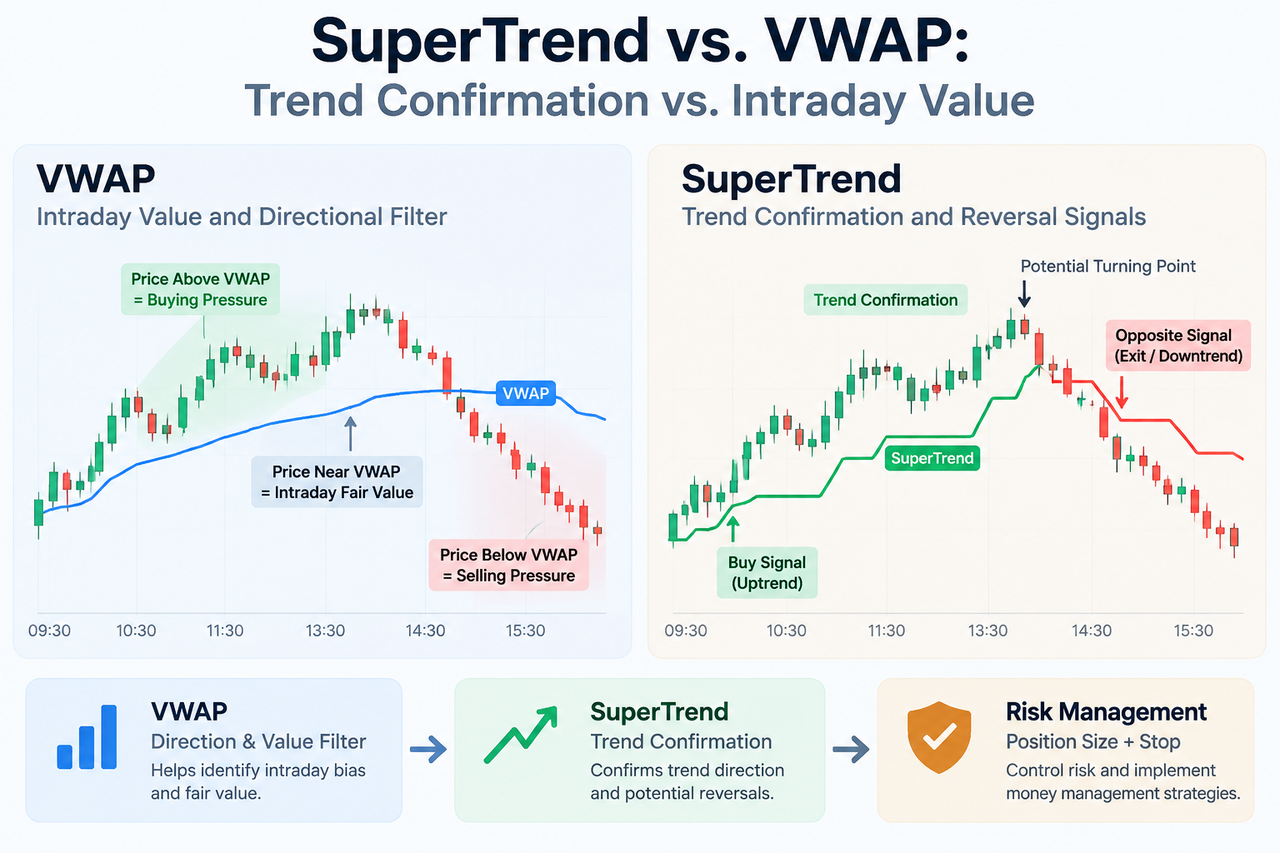
O VWAP mede o valor intradiário ponderado pelo volume, enquanto o SuperTrend ajusta a tendência em função da volatilidade. Estes métodos de cálculo distintos explicam porque ambos se complementam melhor do que se substituem.
Como funciona o VWAP na negociação intradiária
O princípio estratégico do VWAP consiste em calcular o valor acumulado de preço × volume e dividi-lo pelo volume acumulado:
VWAP = Cumulativo (Preço típico × Volume) / Volume cumulativo
Como VWAP integra o volume, períodos de maior negociação pesam mais no cálculo. O indicador reinicia normalmente no início de cada sessão.
Preço acima de VWAP traduz pressão compradora ou tendência otimista intradiária. Preço abaixo de VWAP sugere pressão vendedora. A linha funciona como suporte ou resistência dinâmica quando operadores reagem perto do preço médio.
Uma regra de sinal simples define condição de compra quando o preço cruza e mantém-se acima de VWAP e determina a venda caso cruze e permaneça abaixo. Na prática, regras cruzadas são vulneráveis ao ruído. Em períodos sem tendência clara, o preço pode cruzar VWAP repetidamente sem criar movimento relevante.
Isto justifica a importância da comparação VWAP vs. EMA em day trading: VWAP inclui volume, ao passo que EMA responde apenas ao preço recente.
Funcionamento do SuperTrend
SuperTrend associa o preço ao Average True Range, métrica de volatilidade. A fórmula típica é:
Upper Band = (Máxima + Mínima) / 2 + Multiplicador × ATR
Lower Band = (Máxima + Mínima) / 2 − Multiplicador × ATR
ATR com período 10 e multiplicador 3 são parâmetros iniciais comuns, mas os critérios podem ser otimizados conforme ativo, timeframe e volatilidade.
O princípio estratégico é objetivo: quando o preço fica acima da linha de SuperTrend, identifica-se tendência de subida; quando o preço está abaixo e o sinal difere do estado anterior, sinaliza tendência descendente.
Este design filtra oscilações excessivas, evitando novos sinais em cada pequena variação. Muitas estratégias só geram sinais opostos após reversão clara no estado.
No entanto, SuperTrend reage com atraso face ao movimento do preço, podendo filtrar ruído mas atrasar entradas em pontos de reversão. Em mercados laterais, reversões repetidas geram sinais de menor qualidade.
Quando SuperTrend é mais útil
SuperTrend é útil para verificar se um movimento direcional ainda se mantém.
Por exemplo, se BTC rompe em alta, permanece acima de um nível intradiário e faz máximos e mínimos ascendentes, SuperTrend confirma visualmente a tendência e oferece referência trailing ajustada à volatilidade.
Permite captar movimentos principais sem reagir a todas as flutuações. A comparação EMA 9, EMA 20 e EMA 50 dá alternativa para analisar direção intradiária com médias móveis em vez de ATR.
Os riscos da estratégia são mais evidentes em mercados laterais, onde o preço pode atravessar várias vezes o limite do SuperTrend, originando sinais de baixa qualidade até surgir uma direção sustentável.
Quando VWAP é mais útil
VWAP adequa-se melhor ao controlo de valor intradiário, viés de mercado e posição do preço face à sessão.
Por exemplo, se ETH permanece acima do VWAP, as correções aproximam-se da linha, mas a região continua defendida pelos compradores. Indica pressão compradora mesmo que não haja novo sinal SuperTrend.
VWAP permite avaliar se uma entrada está alinhada com o contexto da sessão. É usado principalmente em timeframes intradiários curtos (1, 5 ou 15 minutos), mediante liquidez e estilo de negociação.
Um operador no mercado à vista BTC/USDT na Gate.com pode comparar preço em direto, volume, VWAP e outros indicadores técnicos no mesmo mercado, sem depender apenas de exemplos históricos estáticos.
Estratégia combinada de VWAP e SuperTrend
A estratégia combinada VWAP e SuperTrend diferencia contexto de mercado e confirmação de tendência.
Numa configuração otimista, os requisitos do princípio estratégico são:
- Preço permanece acima de VWAP.
- SuperTrend indica estado otimista.
- Não gerar novo sinal de compra se o estado anterior já for otimista.
- Tomar decisão apenas se o sinal atual for distinto ou o setup reiniciar.
A lógica de venda inverte estas condições: preço abaixo de VWAP com SuperTrend em tendência descendente. A decisão de venda resulta do cruzamento de direção e estado, não apenas de uma regra de cruzamento.
A principal vantagem estratégica é combinar o contexto de volume de VWAP com a confirmação de tendência via ATR do SuperTrend, filtrando sinais em conflito com o quadro da sessão.
Por exemplo, um sinal de SuperTrend otimista enquanto o preço está abaixo do VWAP merece maior cautela do que um sinal quando o preço está acima de VWAP. A estratégia não depende de um único indicador para validar o movimento.
Contudo, esta combinação não elimina sinais falsos. Em condições voláteis, ambos podem falhar, pois nenhum prevê se um movimento se transforma numa tendência sustentada.
Gestão de risco e otimização estratégica
O setup deve integrar regras de gestão de risco distintas da lógica dos sinais. Nem VWAP nem SuperTrend determinam tamanho de posição, perda máxima, alavancagem ou exposição total do portfólio.
SuperTrend pode servir de referência dinâmica para stops graças às bandas ajustadas pelo ATR, mas é necessário adotar regras próprias de gestão de risco, como risco fixo, colocação de stop e limites de exposição. A gestão de capital torna-se crucial com sinais falsos frequentes.
Direções de otimização estratégica incluem:
- Ajuste de período ou multiplicador do ATR no SuperTrend.
- Teste de parâmetros alternativos de VWAP e SuperTrend.
- Exigência de distância mínima ao VWAP para aceitar sinais.
- Inclusão de estrutura de preço ou outros indicadores técnicos para filtrar sinais.
- Teste de diversas regras de stop-loss e saída.
- Comparação de resultados em mercados de tendência, volatilidade e lateralidade.
Estas opções têm custos: SuperTrend mais sensível pode reagir depressa mas gerar mais sinais falsos; ajustes mais largos reduzem frequência, mas aumentam atraso. Filtragem rigorosa pode melhorar seletividade mas perder movimentos iniciais.
Testar com dados históricos (backtesting) ajuda a avaliar otimizações. Os negociadores podem comparar frequência de sinais, redução, custos transacionais, distribuição de ganhos/perdas e resultados em diferentes condições. É importante usar vários períodos históricos para evitar ajustes demasiado específicos.
Uma estrutura mais abrangente deve considerar se o desempenho estratégico depende de um regime particular do mercado. Se bons resultados surgem apenas em tendências prolongadas, o risco de deterioração é elevado quando a volatilidade diminui ou o mercado entra em lateralidade.
Outros indicadores técnicos para confirmação
VWAP e SuperTrend podem ser combinados com outros indicadores técnicos para integrar diferentes informações.
Por exemplo, a EMA 50 ajuda a identificar tendências intradiárias mais largas, enquanto ATR mede volatilidade do mercado. Indicadores de impulso como RSI oferecem dados sobre força e velocidade do movimento.
Não se trata de acumular indicadores até que todos concordem: indicadores semelhantes podem duplicar dados. A otimização deve garantir que cada ferramenta acrescenta informação única à decisão.
SuperTrend vs. VWAP: qual é superior?
Não existe vencedor universal em SuperTrend vs. VWAP para day trading.
VWAP é útil para valor intradiário, viés direcional e avaliação da negociação face ao benchmark ponderado pelo volume. SuperTrend é relevante para identificar tendência principal, seguir movimentos de maior escala e sinalizar alterações na tendência.
A estratégia combinada captura tendências de mercado de modo mais abrangente, usando VWAP para filtrar valor e direção e SuperTrend para confirmar a tendência. Esta abordagem pode reduzir sinais fracos, mas exige rigor no controlo de risco, gestão de capital e teste em múltiplos cenários de mercado.
Perguntas frequentes
O SuperTrend é superior ao VWAP em day trading?
Não existe uma primazia universal. SuperTrend é indicado para confirmar tendências e reversões, VWAP para avaliar valor intradiário, contexto do volume negociado e viés de direção.
É possível usar SuperTrend e VWAP em conjunto?
Sim. Pode definir a direção com VWAP e confirmar a tendência com SuperTrend. Isto filtra alguns sinais contraditórios, mas não elimina sinais falsos.
Quais as configurações mais comuns de SuperTrend?
ATR com período 10 e multiplicador 3 são parâmetros iniciais frequentes, podendo ser ajustados conforme timeframe, volatilidade, liquidez e estratégia.
VWAP gera sinais de compra e venda?
A subida de preço acima de VWAP indica tendência otimista; descida abaixo do VWAP sinaliza tendência pessimista. Sinais de cruzamento simples podem ser falsos em mercados oscilantes, por isso recomendam-se confirmações adicionais.
Como controlar o risco com SuperTrend e VWAP?
Aplicar regras de gestão de risco, como níveis predeterminados de stop-loss, dimensionamento de posição, limite máximo de perda e de exposição. Nenhum indicador calcula automaticamente estes controlos.
Outros indicadores técnicos podem melhorar a estratégia?
Potencialmente, sim. ATR, médias móveis, RSI, estrutura de preço ou ferramentas de volume podem acrescentar informação e filtrar sinais. Indicadores adicionais devem ser testados, pois sobreposição pode aumentar complexidade sem ganhos reais.
Isenção de responsabilidade: Este conteúdo destina-se exclusivamente a fins educativos e não constitui aconselhamento financeiro, de investimento ou de negociação. Indicadores técnicos e estratégias testadas historicamente podem gerar sinais falsos, e resultados passados não garantem desempenho futuro.