RWA (ativos do mundo real) refere-se a uma categoria de ativos em que os tokens de blockchain representam, detêm e transferem interesses económicos em ativos financeiros do mundo real, como obrigações governamentais, fundos do mercado monetário, crédito privado e imóveis. À medida que a tokenização de ativos se expande gradualmente da emissão e detenção para o financiamento garantido, a integração de obrigações governamentais on-chain com protocolos de empréstimo DeFi está a tornar-se um desenvolvimento importante no mercado institucional de ativos digitais. Os ativos tokenizados podem servir não só como instrumentos de investimento geradores de rendimento, mas também potencialmente como base para financiamento on-chain, gestão de margens e alocação de liquidez.
Os empréstimos DeFi tradicionais centram-se sobretudo em criptoativos como ETH, BTC e stablecoins, sendo as taxas de empréstimo geralmente ajustadas de forma dinâmica com base na utilização do pool. Este modelo adapta-se às necessidades flexíveis de financiamento dos mercados de criptoativos. No entanto, para as instituições que detêm obrigações governamentais, fundos do mercado monetário ou produtos de crédito privado, custos de financiamento incertos podem entrar em conflito com as estruturas de retorno relativamente estáveis dos ativos subjacentes. Quando as taxas de empréstimo aumentam ou as condições de financiamento não se alinham com os ciclos de reembolso dos ativos, os mutuários podem enfrentar pressão sobre os fluxos de caixa, mesmo que os ativos subjacentes não tenham registado incumprimento de crédito.
À medida que continua a expandir-se a utilização de obrigações governamentais on-chain, fundos do mercado monetário tokenizados e produtos de crédito privado, o mercado de RWA está a ir além da tokenização de ativos para abranger o financiamento garantido e o crédito institucional. Por conseguinte, os empréstimos com taxa fixa e prazo fixo estão gradualmente a tornar-se uma infraestrutura importante que liga RWA e DeFi. O seu desenvolvimento envolve não apenas a gestão de custos de financiamento, mas também a avaliação de garantias, o reembolso de ativos, a liquidez para liquidação e a execução jurídica off-chain.
Conclusões principais
-
Os empréstimos com taxa fixa podem tornar os custos de financiamento de RWA mais previsíveis. Em comparação com as taxas variáveis, que mudam consoante a utilização do pool, as taxas fixas ajudam as instituições a fixar antecipadamente os custos de financiamento e a alinhá-los melhor com as estruturas de retorno e os períodos de detenção dos ativos subjacentes.
-
As obrigações governamentais on-chain estão a evoluir de ativos geradores de rendimento para garantias de financiamento. Os investidores elegíveis podem utilizar obrigações governamentais tokenizadas ou unidades de fundos do mercado monetário como garantia para obter stablecoins emprestadas, obtendo liquidez sem vender imediatamente os seus ativos.
-
A correspondência entre taxas de juro e prazos é uma questão importante no mercado de crédito de RWA. Quando os rendimentos das garantias se mantêm relativamente estáveis, mas os custos de financiamento mudam continuamente, os mutuários podem enfrentar margens de rendimento mais reduzidas, pressão sobre os fluxos de caixa e risco de refinanciamento.
-
A Morpho e a Aave Horizon estão a impulsionar os empréstimos garantidos por RWA. Os protocolos diferem na estrutura de mercado, isolamento de risco, acesso institucional e gestão de garantias, mas o suporte para garantias de RWA não significa a oferta de taxas de juro fixas.
-
As taxas fixas não conseguem eliminar todos os riscos dos empréstimos de RWA. A avaliação de ativos, os ciclos de reembolso, a liquidez para liquidação, a segurança dos contratos inteligentes e a execução jurídica continuam a ser fatores essenciais para determinar a sustentabilidade do crédito on-chain.
A principal razão pela qual os RWA precisam de empréstimos com taxa fixa é que os ativos financeiros do mundo real têm normalmente estruturas de retorno e períodos de detenção relativamente bem definidos, enquanto os custos de empréstimo DeFi tradicionais flutuam frequentemente com a oferta e a procura de financiamento no mercado. No caso dos títulos do Tesouro dos EUA tokenizados, por exemplo, os investidores podem deter unidades de um fundo que investe em títulos do Tesouro de curto prazo. Os seus retornos são influenciados principalmente pelas taxas dos títulos do Tesouro, pelas taxas do fundo e pelas alterações na carteira de ativos. Ao contrário dos criptoativos com uma volatilidade substancial dos preços, estes produtos tendem a dar maior importância a retornos estáveis, preservação de capital e gestão de fluxos de caixa. Por conseguinte, custos de financiamento previsíveis são importantes para as estruturas de financiamento institucionais.
Uma instituição que procure liquidez sem vender os seus ativos do Tesouro pode dar em garantia unidades elegíveis de fundos tokenizados e obter stablecoins emprestadas, como USDC. Isto permite manter a exposição económica aos ativos subjacentes enquanto utiliza os fundos obtidos para operações, liquidação ou outras atividades de investimento. No entanto, se o financiamento utilizar uma taxa variável, os custos de empréstimo podem aumentar à medida que sobe a procura de financiamento nos mercados DeFi. Por exemplo, suponha-se que um produto tokenizado de títulos do Tesouro tem um rendimento anualizado esperado de 4,5% e que uma instituição obtém inicialmente stablecoins emprestadas a uma taxa de 3,5%. As duas taxas proporcionam uma margem positiva de 1 ponto percentual. Se a taxa de empréstimo subir para 7%, os custos de financiamento excedem o rendimento do ativo subjacente, podendo transformar uma estratégia de margem positiva numa estratégia de margem negativa.
Os empréstimos com taxa fixa podem mitigar esta questão. Ao estabelecer a taxa de juro, o prazo e as condições de reembolso no início do financiamento, os mutuários podem estimar os custos de financiamento durante todo o período de financiamento e planear os fluxos de caixa com base nos retornos do ativo subjacente. Para as instituições que precisam de continuar a deter obrigações ou unidades de fundos, esta certeza ajuda a reduzir o impacto das flutuações das taxas de juro nos orçamentos operacionais e na gestão de ativos e passivos. Por isso, o principal valor dos empréstimos com taxa fixa não é gerar retornos mais elevados, mas reduzir a incerteza dos custos de financiamento e tornar o crédito on-chain mais adequado à gestão de ativos financeiros do mundo real.
Qual é a diferença entre taxas variáveis e fixas no DeFi?
As taxas variáveis no DeFi ajustam-se normalmente de forma dinâmica com base na utilização do pool. Quando um pool tem mais stablecoins disponíveis para emprestar e a procura de empréstimos é reduzida, os protocolos mantêm geralmente taxas mais baixas para incentivar os empréstimos. Quando a procura de empréstimos aumenta e os fundos disponíveis diminuem, as taxas de empréstimo sobem para atrair novos depósitos e limitar empréstimos excessivos. Em protocolos de empréstimo como a Aave, as curvas de taxas de juro têm normalmente um ponto de inflexão específico de utilização. Quando a utilização do pool ultrapassa esse nível, os custos de empréstimo podem aumentar muito mais rapidamente. Este mecanismo ajuda os protocolos a gerir a liquidez de forma dinâmica, mas também significa que os mutuários têm de suportar custos de financiamento em constante mudança.
Os empréstimos com taxa fixa estabelecem antecipadamente os custos de financiamento, permitindo aos mutuários prever com maior precisão as despesas com juros ao longo do prazo contratualmente acordado. Para os investidores em RWA que precisam de deter ativos durante meses ou mesmo anos, as taxas fixas ajudam a reduzir o impacto da alteração dos custos de financiamento nas projeções de retorno. Nenhum dos modelos é inerentemente superior. As taxas variáveis são mais adequadas para mutuários que dão prioridade à flexibilidade de financiamento, enquanto as taxas fixas são mais adequadas para instituições que precisam de planear antecipadamente os orçamentos de financiamento e os calendários de reembolso.
| Dimensão de comparação |
Empréstimos com taxa variável |
Empréstimos com taxa fixa |
| Determinação da taxa |
Ajusta-se dinamicamente com base em fatores como a utilização do pool |
Definida no início do financiamento |
| Custos de financiamento |
Mudam com a oferta e a procura de financiamento no mercado |
Relativamente estáveis durante o prazo acordado |
| Prazo do empréstimo |
Geralmente sem prazo definido |
Normalmente tem uma data de vencimento definida |
| Flexibilidade de financiamento |
Empréstimo e reembolso relativamente flexíveis |
Pode incluir restrições ao reembolso antecipado ou à saída |
| Casos de utilização |
Negociação de criptoativos, necessidades de financiamento de curto prazo |
Financiamento garantido por RWA, gestão de tesouraria institucional |
| Principais riscos |
Aumento das taxas de juro, risco de liquidação |
Incompatibilidade de prazos, riscos de liquidez e crédito |
Importa salientar que taxas fixas e prazos fixos não são a mesma coisa. Uma taxa fixa descreve como são determinados os custos de financiamento, enquanto um prazo fixo descreve quando vence um empréstimo. Podem ser utilizados em conjunto ou separadamente em diferentes produtos. Além disso, as taxas fixas não conseguem eliminar a volatilidade dos preços das garantias nem o risco de incumprimento. Mesmo que os custos de financiamento estejam fixados, os mutuários podem continuar a ter de acrescentar garantias ou enfrentar liquidação se os valores das garantias diminuírem e o rácio empréstimo-valor exceder os limites do protocolo. Para os RWA, o que realmente importa é selecionar uma estrutura adequada de taxa de juro e vencimento com base nos retornos dos ativos, períodos de detenção e necessidades de fluxos de caixa.
O que são obrigações governamentais on-chain e porque podem servir como garantia para empréstimos DeFi?
As obrigações governamentais on-chain referem-se geralmente a estruturas tokenizadas que representam interesses económicos em títulos do Tesouro dos EUA ou unidades de fundos que investem em obrigações governamentais sob a forma de tokens de blockchain. Estas estruturas são normalmente geridas por sociedades de gestão de ativos, gestores de fundos ou entidades de emissão dedicadas. Os tokens on-chain representam unidades de fundos ou interesses económicos ao abrigo de uma estrutura jurídica específica; não significam que o Tesouro dos EUA emita diretamente estes tokens numa blockchain pública. Produtos como o BUIDL da BlackRock e o OUSG da Ondo utilizam estruturas tokenizadas para permitir que investidores elegíveis detenham interesses associados a ativos financeiros tradicionais geradores de rendimento através de uma blockchain.
Ao contrário de ativos nativos de cripto como ETH, o valor dos produtos tokenizados de títulos do Tesouro está normalmente ligado aos títulos subjacentes, ao valor líquido dos ativos do fundo e aos retornos acumulados. Para os investidores institucionais, estes ativos podem não só gerar retornos, como também potencialmente servir de garantia de financiamento, melhorando a eficiência de capital. Por exemplo, suponha-se que uma instituição detém unidades de um fundo tokenizado de títulos do Tesouro no valor de 1 milhão de dólares. Se um protocolo de empréstimo permitir financiamento com um rácio empréstimo-valor (LTV) de 70%, a instituição poderia obter até aproximadamente 700 000 dólares em stablecoins emprestadas, sujeito às condições aplicáveis. Isto permite à instituição obter liquidez adicional sem vender imediatamente os ativos subjacentes, enquanto o protocolo ou os mecanismos de custódia associados gerem a garantia.
No entanto, as obrigações governamentais on-chain não significam que todos os interesses em ativos possam ser livremente transferidos. Alguns fundos tokenizados impõem restrições quanto à elegibilidade dos investidores, listas de autorização, prazos de reembolso e jurisdição. Mesmo que um ativo tenha sido emitido numa blockchain pública, a sua transferência e liquidação podem continuar a ser regidas por documentos jurídicos off-chain. Por conseguinte, a possibilidade de as obrigações governamentais on-chain servirem como garantia DeFi depende não apenas do suporte de contratos inteligentes para os tokens, mas também de o emitente permitir a sua utilização como garantia, de o protocolo poder avaliá-los com precisão e de os liquidadores serem elegíveis para os receber e alienar. Esta é uma distinção importante entre o financiamento garantido por RWA e os empréstimos comuns de criptoativos.
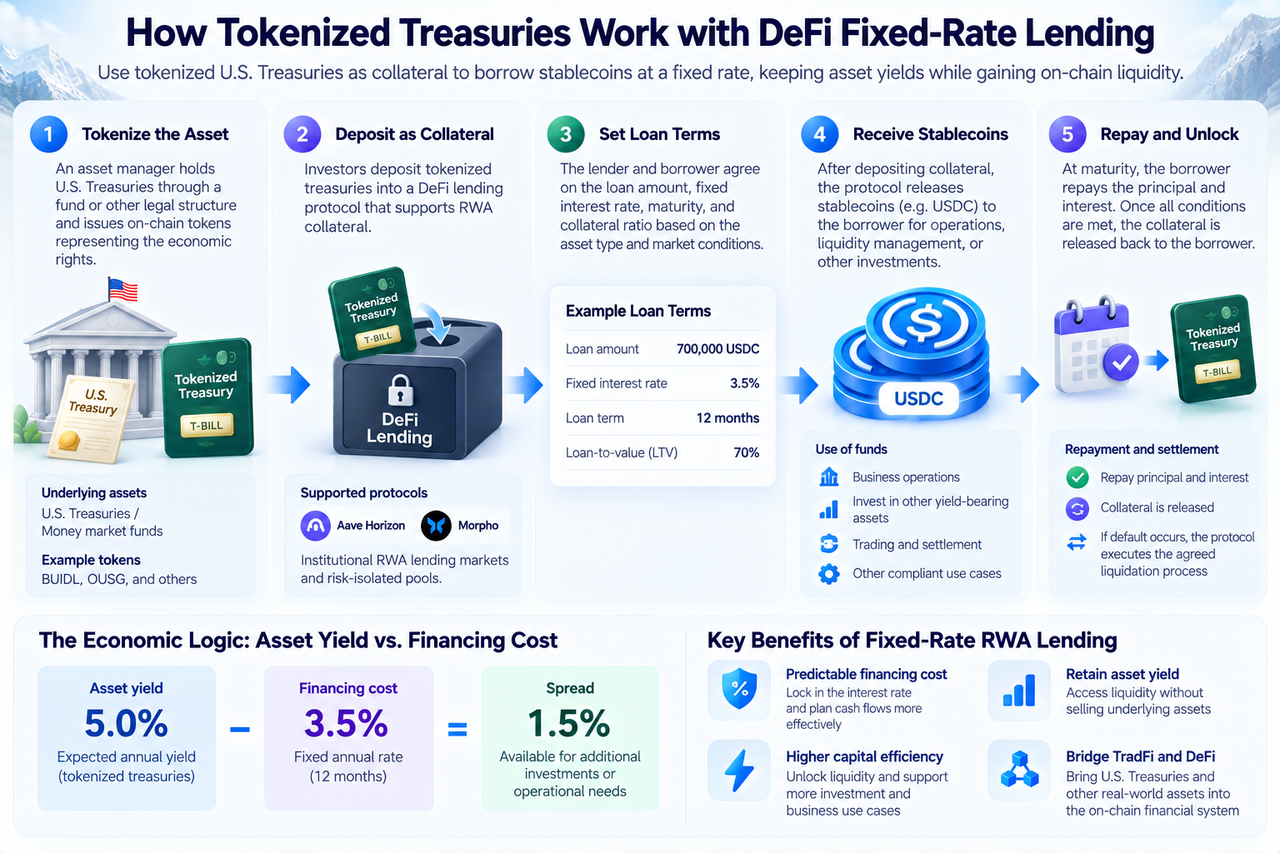
O cerne da combinação de obrigações governamentais on-chain com empréstimos de taxa fixa consiste em permitir que ativos financeiros do mundo real com retornos relativamente estáveis apoiem financiamento on-chain com custos e prazos mais claramente definidos. Neste modelo, as obrigações governamentais tokenizadas servem como garantia, os protocolos de empréstimo DeFi gerem os rácios empréstimo-valor, as condições de financiamento e os processos de reembolso, e as stablecoins fornecem os fundos emprestados e os instrumentos de liquidação. O processo começa normalmente com a tokenização de ativos: um emitente detém títulos do Tesouro dos EUA através de um fundo ou de outra estrutura jurídica e emite tokens on-chain correspondentes para investidores elegíveis. Os documentos de emissão e os termos do produto determinam os direitos específicos representados pelos tokens.
Quando um investidor procura financiamento, o protocolo de empréstimo ou a entidade de gestão de risco tem de avaliar os direitos jurídicos do token, a liquidez, as fontes de preços, o ciclo de reembolso e as restrições de transferência para determinar se pode servir como garantia. O mutuário e o fornecedor de financiamento acordam então o montante de financiamento, a taxa de juro fixa, o prazo do empréstimo, o rácio empréstimo-valor e os procedimentos de incumprimento. Após bloquear ou colocar em custódia tokens de RWA elegíveis, conforme exigido pelo acordo, o mutuário pode receber USDC ou outra stablecoin acordada. No vencimento, o mutuário reembolsa o capital e os juros e recupera a garantia após cumprir todas as condições contratuais. Se o mutuário não puder reembolsar atempadamente, o protocolo ou o prestador de serviços relevante segue os procedimentos de incumprimento acordados.
Este modelo assemelha-se ao financiamento tradicional garantido por títulos, mas a blockchain pode proporcionar registos de garantias mais transparentes, liquidação programável de fundos e automatização de alguns processos de gestão de risco. Ao mesmo tempo, o financiamento garantido por obrigações governamentais on-chain continua a depender de infraestrutura financeira off-chain. A custódia de títulos do Tesouro, os cálculos do valor líquido dos ativos dos fundos, o processamento de reembolsos e a recuperação jurídica geralmente não podem ser concluídos de forma independente apenas através de contratos inteligentes. Por conseguinte, os empréstimos de RWA com taxa fixa não substituem completamente as finanças tradicionais. Em vez disso, utilizam a blockchain para melhorar a forma como os ativos financeiros circulam e obtêm financiamento, permitindo que ativos tradicionais geradores de rendimento participem numa alocação de capital on-chain mais flexível.
A margem de rendimento é uma medida importante para compreender o valor económico dos empréstimos de RWA com taxa fixa. Para as instituições que detêm ativos geradores de rendimento, as decisões de financiamento exigem geralmente a comparação entre rendimentos dos ativos e custos de empréstimo. Se o rendimento esperado de um ativo exceder os custos de financiamento, uma instituição pode melhorar a eficiência de capital através de financiamento garantido. Se os custos de financiamento excederem os retornos dos ativos, pode enfrentar uma margem negativa. A vantagem de uma taxa fixa é que os mutuários podem determinar antecipadamente as despesas com juros durante o prazo acordado, permitindo cálculos mais precisos dos pontos de equilíbrio e das necessidades de financiamento.
Suponha-se que uma instituição detém unidades de um fundo tokenizado de títulos do Tesouro no valor de 1 milhão de dólares, com um rendimento anualizado esperado de 5%, e obtém 700 000 dólares em stablecoins emprestadas a uma taxa de juro anual fixa de 3,5%. Com base nestes pressupostos, o retorno anual esperado dos ativos subjacentes é de 50 000 dólares, os custos de juros do empréstimo são de 24 500 dólares e a diferença é de 25 500 dólares.
| Item |
Valor assumido |
| Valor da garantia |
1 000 000 $ |
| Rendimento anualizado esperado do ativo |
5% |
| Montante do empréstimo em stablecoins |
700 000 $ |
| Taxa anual fixa de empréstimo |
3,50% |
| Retorno esperado do ativo durante um ano |
50 000 $ |
| Custo de juros de financiamento durante um ano |
24 500 $ |
| Retorno do ativo menos juros de financiamento |
25 500 $ |
Estes valores ilustram apenas o mecanismo de financiamento e não representam taxas de mercado ou retornos de investimento reais. Importa salientar que 25 500 dólares correspondem simplesmente ao retorno da garantia menos os juros de financiamento, não ao lucro líquido final de uma estratégia alavancada. A forma como são utilizados os 700 000 dólares obtidos por empréstimo, se geram retornos adicionais e quaisquer taxas ou potenciais perdas associadas têm de ser calculados separadamente.
Se a instituição utilizar as stablecoins emprestadas para comprar ativos geradores de rendimento adicionais e depois der esses novos ativos em garantia para obter mais financiamento, cria uma estrutura de looping. Esta estratégia pode aumentar a exposição aos ativos, mas também amplifica o risco. Uma diminuição do valor líquido dos ativos subjacentes, descontos de garantia mais elevados ou a incapacidade de refinanciar no vencimento podem obrigar a instituição a vender ativos antecipadamente para reembolsar a dívida. Mesmo que o rendimento nominal dos ativos exceda a taxa de financiamento, a rentabilidade final não está assegurada. Por conseguinte, o valor das taxas fixas reside sobretudo em tornar os custos de financiamento mais previsíveis, e não em eliminar o risco de alavancagem ou criar oportunidades de arbitragem sem risco.
Porque afetam os ciclos de reembolso de RWA as liquidações DeFi?
Uma questão central no financiamento garantido por RWA é o intervalo temporal entre transações on-chain e a liquidação de ativos off-chain. Criptoativos importantes como ETH e BTC podem normalmente ser negociados em mercados que funcionam 24 horas por dia. No entanto, as obrigações governamentais tokenizadas, os fundos do mercado monetário e os produtos de crédito privado podem estar sujeitos a dias úteis dos fundos, procedimentos de reembolso de ativos e análises de conformidade. Alguns produtos de fundos podem exigir um ou mais dias úteis para concluir o reembolso, enquanto os ativos de crédito privado podem demorar mais tempo a recuperar fundos. Em contrapartida, os protocolos de empréstimo DeFi precisam geralmente de monitorizar continuamente os valores das garantias e executar liquidações rapidamente quando os rácios empréstimo-valor excedem os limiares especificados.
Quando a garantia é composta por criptoativos líquidos, os liquidadores podem vender os ativos através de mercados on-chain e recuperar fundos. Mas se a garantia for um RWA com restrições de transferência ou atrasos no reembolso, os liquidadores podem não conseguir obter imediatamente o numerário correspondente. Isto cria uma incompatibilidade de liquidez entre a liquidação on-chain imediata e o reembolso off-chain diferido. Mesmo com um empréstimo de taxa fixa, um protocolo pode ainda enfrentar risco de dívida incobrável se a garantia não puder ser vendida ou reembolsada prontamente. Por conseguinte, o financiamento com prazo fixo pode ajudar os mutuários a calendarizar reembolsos, mas não consegue resolver de forma independente os problemas de alienação de garantias.
Para reduzir estes riscos, os mercados de empréstimos de RWA precisam normalmente de rácios empréstimo-valor mais conservadores, liquidadores profissionais, reservas de liquidez e mecanismos de reembolso coordenados com os emitentes de ativos. Para ativos tokenizados sujeitos a restrições de lista de autorização, os liquidadores também têm de ser legalmente elegíveis para receber e deter os tokens. Os protocolos têm ainda de considerar a avaliação de ativos, os descontos de mercado e a execução jurídica transfronteiriça em condições extremas. Por conseguinte, a gestão de risco em empréstimos garantidos por RWA não pode depender exclusivamente de oráculos de preços on-chain e de liquidação automatizada. Deve também considerar as regras de negociação e os constrangimentos jurídicos que regem os ativos do mundo real.
Como impulsiona a Morpho os empréstimos garantidos por RWA e os mercados de taxa fixa?
A Morpho é uma infraestrutura de empréstimo no ecossistema Ethereum. Uma das suas características importantes é a capacidade de criar mercados de empréstimo com parâmetros de risco independentes. Num modelo tradicional de pool partilhado, diferentes ativos de garantia podem estar sujeitos a uma estrutura unificada de gestão de risco. Em contrapartida, a estrutura de mercados isolados da Morpho permite configurar rácios empréstimo-valor, oráculos de preços, parâmetros de liquidação e modelos de taxas de juro para garantias específicas. Este design é particularmente importante para os RWA, porque as obrigações governamentais tokenizadas, os fundos do mercado monetário e os produtos de crédito privado têm riscos de crédito, ciclos de reembolso e liquidez de mercado diferentes. A aplicação de rácios empréstimo-valor e regras de liquidação idênticos pode não refletir com precisão as características de risco de cada categoria de ativos.
Através de mercados isolados, gestores de risco profissionais podem conceber condições de financiamento em torno das características de diferentes ativos, fornecendo um apoio mais adaptado a empréstimos garantidos para RWA elegíveis. No entanto, mercados isolados e taxas fixas são dois conceitos diferentes. A arquitetura de mercados isolados da Morpho proporciona isolamento de risco e configuração de parâmetros, mas os mercados de empréstimo que utilizam esta arquitetura não oferecem necessariamente taxas fixas. Alguns mercados continuam a ajustar dinamicamente os custos de empréstimo com base na utilização do financiamento. Para o financiamento institucional de RWA, as estruturas de taxa fixa e prazo fixo podem complementar ainda mais as estruturas de mercados isolados, permitindo aos mutuários gerir os custos de financiamento de acordo com os retornos dos ativos e os períodos de detenção.
A longo prazo, o valor de infraestruturas de empréstimo modulares como a Morpho reside em permitir que diferentes tipos de garantias e necessidades de financiamento utilizem estruturas diferenciadas, em vez de exigir que todos os mutuários aceitem as mesmas regras de pool. O seu desenvolvimento efetivo continua a depender da liquidez de stablecoins, da qualidade da gestão de risco, da possibilidade de liquidar garantias e da aceitação dos mercados relevantes pelos fornecedores de financiamento. Se, no futuro, mais obrigações governamentais tokenizadas e produtos de crédito institucional obtiverem apoio fiável para avaliação e liquidação, os mercados de empréstimo isolados poderão tornar-se uma parte importante do financiamento de RWA.
Como liga a Aave Horizon os RWA institucionais ao crédito DeFi?
A Aave Horizon é um mercado de empréstimo concebido para necessidades institucionais de financiamento garantido por RWA. O seu objetivo é permitir que participantes elegíveis utilizem obrigações governamentais tokenizadas, fundos do mercado monetário e outros ativos elegíveis do mundo real como garantia para obter liquidez em stablecoins. O valor central deste modelo consiste em ligar os ativos geradores de rendimento das instituições aos mercados de empréstimo on-chain. Nas finanças tradicionais, as instituições podem obter financiamento através de financiamento garantido por títulos, mas o processo envolve normalmente vários intermediários, estruturas de custódia e sistemas de liquidação. A tokenização de RWA pode levar alguns registos de titularidade de ativos e garantias para a blockchain, facilitando aos protocolos de empréstimo a identificação do estado das garantias e a gestão de empréstimos segundo regras predefinidas.
No entanto, os empréstimos institucionais de RWA diferem substancialmente dos mercados DeFi comuns. Alguns fundos tokenizados restringem a elegibilidade dos investidores, pelo que os protocolos de empréstimo têm de abordar KYC, listas de autorização e permissões de transferência de ativos. Ao mesmo tempo, a avaliação e o reembolso dos ativos subjacentes podem não ocorrer em tempo real, exigindo que os protocolos estabeleçam fontes de preços e mecanismos de liquidação fiáveis. As instituições também prestam geralmente mais atenção aos custos de financiamento, condições de financiamento, exposição ao risco e responsabilidades jurídicas. Por conseguinte, os produtos de empréstimo on-chain precisam de ser compatíveis com as práticas tradicionais de gestão de ativos e passivos.
É importante referir que a capacidade da Aave Horizon de suportar empréstimos garantidos por RWA não significa que todo o seu financiamento utilize taxas fixas. A elegibilidade de garantias de RWA e o financiamento de taxa fixa são duas dimensões distintas do produto. Um mercado pode suportar obrigações governamentais on-chain como garantia e, ainda assim, utilizar taxas de empréstimo variáveis. Por conseguinte, ao selecionar estes produtos, as instituições têm de confirmar separadamente a elegibilidade da garantia, o mecanismo de taxa de empréstimo, as condições do empréstimo, as regras de liquidação e os requisitos de conformidade. Não devem assumir que um produto oferece taxas fixas simplesmente porque pertence a um mercado de RWA.
Qual é a diferença entre a Morpho e a Aave Horizon?
A Morpho e a Aave Horizon contribuem ambas para o desenvolvimento de empréstimos garantidos por RWA, mas o seu posicionamento de produto e as estruturas de mercado são diferentes. A Morpho dá maior ênfase ao design modular de mercados, permitindo que participantes profissionais estabeleçam mercados de empréstimo com parâmetros independentes para diferentes ativos de garantia. Isto é adequado para categorias de ativos que exigem uma gestão de risco diferenciada. A Aave Horizon centra-se mais especificamente no financiamento institucional garantido por RWA, destacando o acesso de ativos elegíveis do mundo real aos mercados de empréstimo on-chain em stablecoins, enquanto aborda a elegibilidade institucional e os requisitos de transferência de ativos.
| Dimensão de comparação |
Morpho |
Aave Horizon |
| Posicionamento principal |
Infraestrutura modular de empréstimo |
Mercado de empréstimo para RWA institucionais |
| Estrutura de mercado |
Mercados de empréstimo isolados |
Mercado dedicado ao financiamento garantido por RWA |
| Gestão de garantias |
Parâmetros de risco configuráveis para diferentes ativos |
Foco em ativos tokenizados elegíveis do mundo real |
| Utilizadores principais |
Utilizadores DeFi, instituições e gestores de risco profissionais |
Mutuários institucionais e participantes de mercado relacionados |
| Mecanismo de taxa de juro |
Depende do design do mercado específico |
Depende das regras do mercado de empréstimo específico |
| Principais vantagens |
Configuração flexível, isolamento de risco |
Acesso a RWA, casos de utilização de financiamento institucional |
| Principais desafios |
Liquidez de mercado fragmentada, gestão de parâmetros |
Conformidade dos ativos, avaliação e liquidação off-chain |
As duas não são simplesmente substitutas. A estrutura de mercados isolados da Morpho pode suportar vários tipos de ativos e modelos de financiamento, enquanto a Aave Horizon reflete a forma como os protocolos DeFi estão a conceber produtos para necessidades institucionais de RWA. Para os mutuários, a seleção de um protocolo depende de mais do que a marca ou a dimensão do mercado. Entre as considerações mais importantes estão se a garantia específica é suportada, se os custos de empréstimo são razoáveis e se a liquidação ou o reembolso podem decorrer sem problemas durante períodos de tensão no mercado. À medida que o mercado de RWA se desenvolve, os empréstimos modulares e os mercados institucionais dedicados podem continuar a coexistir, servindo diferentes tipos de necessidades de financiamento.
As taxas fixas podem reduzir a incerteza dos custos de financiamento, mas não conseguem eliminar outros riscos nos empréstimos de RWA. O primeiro é o risco de crédito. A qualidade dos ativos subjacentes varia substancialmente entre os RWA: os títulos do Tesouro dos EUA, os fundos do mercado monetário e o crédito privado têm fontes de risco diferentes. Não podem ser tratados como garantias igualmente seguras apenas porque todos existem sob a forma de tokens. O segundo é o risco de liquidez. Alguns produtos de RWA têm negociação limitada no mercado secundário, e os reembolsos podem estar sujeitos a restrições de prazo e elegibilidade. Quando um protocolo de empréstimo precisa de alienar rapidamente uma garantia, o preço de venda efetivo pode ficar abaixo do seu valor líquido de ativos registado.
O risco de avaliação também merece atenção. Os valores líquidos dos ativos de alguns ativos financeiros do mundo real não são atualizados em tempo real. Se os oráculos de preços on-chain dependerem de dados de avaliação atrasados, um protocolo pode não conseguir identificar atempadamente alterações no valor da garantia. Entretanto, os protocolos de empréstimo, contratos de tokens, oráculos de preços e outras infraestruturas relacionadas podem conter vulnerabilidades de contratos inteligentes ou sofrer falhas operacionais, afetando a segurança das garantias e a liquidação de fundos. Para os produtos que dependem de gestores de ativos off-chain, problemas operacionais de custodians, gestores de fundos ou prestadores de serviços relacionados podem afetar ainda mais a possibilidade de reembolso dos ativos.
Além disso, a incompatibilidade de prazos e o risco jurídico são fatores essenciais que as instituições precisam de avaliar. Mesmo que a taxa de empréstimo seja fixa, um mutuário pode continuar a não conseguir reembolsar atempadamente se o empréstimo vencer antes de os ativos subjacentes poderem ser reembolsados. Os direitos dos detentores de tokens sobre os ativos subjacentes, os procedimentos de recuperação após incumprimento e a elegibilidade dos liquidadores para deter ativos dependem todos da estrutura jurídica do produto específico. O looping e o financiamento alavancado podem amplificar estes riscos. Quando ativos do mesmo tipo são repetidamente dados em garantia, alterações nos preços de mercado ou a diminuição da liquidez podem desencadear liquidações em cascata. Por conseguinte, a avaliação dos empréstimos de RWA com taxa fixa exige mais do que comparar os rendimentos dos ativos com as taxas de empréstimo. Exige também uma análise abrangente dos rácios empréstimo-valor, condições de financiamento, capacidade de reembolso e mecanismos de saída em condições extremas de mercado.
O desenvolvimento dos RWA está a levar o DeFi além dos empréstimos de ativos nativos de cripto para um mercado mais diversificado de garantias financeiras. Os primeiros empréstimos DeFi baseavam-se sobretudo em ETH, BTC e stablecoins, com a procura de financiamento estreitamente ligada à atividade de negociação de criptoativos. À medida que as obrigações governamentais, os fundos do mercado monetário e o crédito privado são gradualmente tokenizados, os mercados de empréstimo on-chain estão a ganhar exposição a ativos financeiros do mundo real com diferentes fontes de retorno e estruturas de vencimento. Contudo, a tokenização de ativos é apenas o primeiro passo. Se as obrigações governamentais on-chain só puderem ser detidas e não puderem ser utilizadas eficazmente para financiamento garantido, gestão de liquidez ou estruturas de margem, a sua eficiência de capital continuará limitada.
Os empréstimos com taxa fixa podem proporcionar condições de financiamento mais previsíveis para estes ativos, permitindo que o crédito on-chain se adapte gradualmente às necessidades institucionais de gestão de ativos e passivos. No futuro, mais obrigações governamentais tokenizadas e produtos de fundos poderão obter suporte de protocolos de empréstimo, expandindo a gama de garantias elegíveis. À medida que se reforça a colaboração entre emitentes de ativos, custodians e protocolos de empréstimo, as aplicações de financiamento de RWA poderão expandir-se para além de um pequeno número de mercados especializados, abrangendo mais casos de utilização institucionais. Ao mesmo tempo, os produtos de taxa fixa e prazo fixo podem desenvolver-se ainda mais, permitindo às instituições planear o financiamento em torno dos fluxos de caixa e períodos de detenção dos ativos, em vez de dependerem inteiramente de custos de empréstimo que flutuam com a utilização do pool.
Outra direção importante é a integração entre infraestruturas de liquidez on-chain e off-chain. Mecanismos de reembolso instantâneo, liquidadores profissionais, redes de transferência de ativos em conformidade e serviços de avaliação fiáveis serão condições importantes para expandir os empréstimos de RWA. No entanto, a maturidade do mercado de RWA não deve ser medida apenas pelo valor total dos ativos tokenizados. A procura efetiva de empréstimos, os custos de financiamento, as perdas por incumprimento, a eficiência da rotação de garantias e os retornos ajustados ao risco também determinam se o mercado pode desenvolver-se de forma sustentável. Apenas quando o financiamento on-chain proporcionar valor tangível em eficiência, custo e controlo de risco poderão os empréstimos de taxa fixa tornar-se potencialmente uma infraestrutura de longo prazo que liga as finanças tradicionais e o DeFi.
Resumo
Os RWA precisam de empréstimos com taxa fixa não porque os modelos de taxa variável não possam funcionar, mas porque os ativos do mundo real têm características de retorno, vencimento e liquidez diferentes dos ativos nativos de cripto. As obrigações governamentais on-chain, os fundos do mercado monetário e o crédito privado têm normalmente estruturas de retorno relativamente bem definidas, mas o reembolso e a liquidação podem demorar vários dias úteis. Em contrapartida, as taxas de financiamento nos pools de empréstimo DeFi tradicionais podem mudar rapidamente com a utilização do financiamento, expondo potencialmente as instituições ao aumento dos custos de financiamento e a incompatibilidades de vencimento entre ativos e passivos.
Os empréstimos com taxa fixa e prazo fixo podem ajudar as instituições a determinar antecipadamente os custos de financiamento e a alinhar melhor os prazos dos empréstimos com os períodos de detenção das garantias. Protocolos como a Morpho e a Aave Horizon estão a impulsionar os empréstimos garantidos por RWA, mas os produtos diferem em estrutura de mercado, acesso institucional e mecanismos de taxa de juro. O suporte para garantias de RWA não significa automaticamente a oferta de taxas fixas.
A longo prazo, a integração de RWA e DeFi poderá ajudar as finanças on-chain a evoluir além da negociação de criptoativos garantidos para um mercado de financiamento abrangente que suporte obrigações governamentais, fundos e crédito institucional. No entanto, as taxas fixas não conseguem eliminar riscos de crédito, liquidez ou liquidação. Um mercado de crédito de RWA verdadeiramente maduro continua a exigir avaliação fiável de ativos, liquidação em conformidade, fontes de financiamento estáveis e uma estrutura robusta de execução jurídica off-chain.
Perguntas frequentes
Como muitos RWA têm estruturas de retorno e períodos de detenção relativamente bem definidos, as taxas fixas ajudam os mutuários a determinar antecipadamente os custos de financiamento, a reduzir a incerteza resultante do aumento das taxas variáveis e a alinhar melhor as estruturas de financiamento com os fluxos de caixa dos ativos.
As obrigações governamentais on-chain podem servir como garantia DeFi?
Sim, mas tal depende da estrutura jurídica do produto tokenizado, das restrições de transferência, dos métodos de avaliação de ativos e do suporte do protocolo de empréstimo. Nem todas as obrigações governamentais on-chain podem ser utilizadas diretamente para financiamento garantido, e alguns produtos também exigem que os participantes cumpram critérios específicos de elegibilidade de investidores.
Os empréstimos DeFi tradicionais utilizam normalmente taxas variáveis que mudam com a utilização do pool. Os empréstimos com taxa fixa estabelecem os custos de financiamento durante um prazo acordado, tornando-os mais adequados para mutuários institucionais que precisam de planear antecipadamente os orçamentos de financiamento e os calendários de reembolso.
O que é o looping de RWA?
O looping de RWA é uma estratégia em que os investidores detêm ativos geradores de rendimento, dão-nos em garantia para obter fundos emprestados e, em seguida, investem esses fundos emprestados noutros ativos ou em ativos do mesmo tipo para aumentar a exposição financeira. Este modelo pode melhorar a eficiência de capital, mas também amplifica os riscos de alavancagem e liquidação.
A Morpho suporta empréstimos garantidos por RWA?
Os mercados de empréstimo isolados da Morpho podem definir parâmetros de risco para diferentes tipos de garantia e suportar financiamento para RWA que cumpram os requisitos de elegibilidade do mercado. A utilização de taxas fixas por um mercado específico tem de ser determinada com base nas respetivas regras de produto.
A Aave Horizon serve principalmente necessidades de empréstimos institucionais garantidos por RWA, mas a aceitação de garantias de RWA não significa que todos os empréstimos utilizem taxas fixas. Os custos de empréstimo específicos e as estruturas de vencimento dependem do design de produto do mercado relevante.
Sim. As taxas fixas apenas fixam os custos de financiamento acordados. A diminuição dos valores das garantias, rácios empréstimo-valor excessivos, atrasos no reembolso de ativos ou o incumprimento de reembolso no vencimento podem desencadear liquidação ou incumprimento.
As principais direções incluem expandir a gama de ativos tokenizados elegíveis como garantia, desenvolver mercados de financiamento com taxa fixa e prazo fixo, melhorar a eficiência de reembolso e liquidação de RWA e estabelecer uma infraestrutura de avaliação de ativos, gestão de conformidade e execução jurídica que cumpra os requisitos institucionais.