Os ETF alavancados tokenizados permitem que produtos financeiros tradicionais acedam ao mercado de ativos digitais, mas não consistem simplesmente em colocar o código de negociação de uma ação numa blockchain. Um processo completo de tokenização envolve normalmente o emitente, os ativos subjacentes ou interesses económicos relacionados, os mecanismos de custódia, as regras de emissão e transferência de tokens e a infraestrutura de mercado da plataforma de negociação. A blockchain pode registar transferências de tokens e apoiar a negociação de ativos digitais, mas não resolve automaticamente questões como os direitos legais sobre os ativos subjacentes, a formação de preços quando o mercado está fechado, a liquidez insuficiente ou as restrições de resgate. Utilizar o KORU, um ETF alavancado 3x que acompanha o mercado acionista sul-coreano, e produtos tokenizados relacionados como exemplos facilita a compreensão de como a exposição financeira tradicional entra no mercado de criptomoedas e porque é que os preços de negociação on-chain podem diferir das cotações do mercado tradicional.
Principais conclusões
-
A introdução de ETF alavancados tokenizados no mercado de criptomoedas exige a ligação entre produtos financeiros tradicionais e mecanismos de emissão de tokens, custódia e direitos legais
-
A blockchain pode registar transferências de tokens, mas não consegue comprovar autonomamente que os ativos subjacentes continuam a existir em quantidades suficientes nem substituir os sistemas jurídicos e de custódia
-
A negociação 24/7 não segue necessariamente os horários de negociação do mercado dos títulos subjacentes. Durante o encerramento do mercado, a descoberta de preços pode depender mais das expectativas, da liquidez e de outras informações disponíveis
-
Os preços dos tokens podem divergir dos preços cotados dos ETF subjacentes devido aos horários de negociação, à oferta e procura no mercado, aos custos de transação e às restrições de conversão
-
Os investidores devem avaliar conjuntamente o produto financeiro subjacente, a estrutura tokenizada e a plataforma de negociação, em vez de avaliarem o risco apenas com base no preço do token
Que passos são necessários para introduzir ETF alavancados tokenizados no mercado de criptomoedas?
Os ETF tradicionais são habitualmente negociados através de bolsas de valores e serviços de corretagem, enquanto os ETF alavancados tokenizados procuram introduzir a exposição económica associada a produtos financeiros tradicionais num ambiente de negociação de ativos digitais. Para os utilizadores do mercado de criptomoedas, esta estrutura pode ser atrativa porque a exposição a determinados mercados que, de outro modo, exigiria uma conta de títulos tradicional pode ser apresentada sob a forma de tokens digitais e associada à infraestrutura de negociação, contas e gestão de ativos das plataformas de ativos digitais. No entanto, isto não significa que os títulos subjacentes se tenham tornado criptomoedas nativas, nem que a blockchain tenha substituído todas as regras dos mercados de valores mobiliários tradicionais.
O processo de tokenização exige primeiro determinar o que o próprio produto representa. Alguns produtos podem implicar que um emitente detenha os títulos tradicionais correspondentes e emita depois tokens relacionados para utilizadores elegíveis. Outros podem proporcionar exposição económica a ativos específicos através de acordos contratuais ou outras estruturas jurídicas. Se os detentores dos tokens possuem direitos diretos sobre os títulos subjacentes, direitos contratuais contra o emitente ou outra forma de direito deve ser determinado a partir da documentação do produto. Estruturas de emissão diferentes podem envolver mecanismos distintos de proteção de ativos, restrições de transferência e disposições de resgate. Não se deve assumir que são idênticas apenas com base no nome "ETF alavancado tokenizado".
Após serem estabelecidas a emissão e a estrutura jurídica, deve também ser criada uma ligação verificável entre as detenções dos ativos subjacentes, os mecanismos de custódia e a oferta de tokens. O emitente tem de gerir a criação, circulação e destruição de tokens de acordo com as regras do produto e explicar como os ativos subjacentes são detidos, registados e verificados. O custodiante, o emitente e a plataforma de negociação podem ter responsabilidades diferentes: o custodiante detém os ativos no âmbito acordado, o emitente gere a estrutura do produto e as obrigações relacionadas, e a plataforma de negociação fornece correspondência de ordens ou outros serviços de negociação segundo as suas próprias regras. A distribuição específica de responsabilidades depende do modelo do produto. O facto de uma plataforma fornecer serviços de negociação não significa que também assegure a custódia dos ativos subjacentes ou assuma todas as obrigações do emitente.
Por fim, os tokens têm de entrar num ambiente de negociação efetivo. Uma plataforma pode corresponder ordens de compra e venda através de um livro de ordens ou de outro mecanismo de negociação, enquanto as carteiras e as redes de blockchain podem estar envolvidas no armazenamento e na transferência dos tokens. No entanto, nem todos os produtos tokenizados permitem levantamentos por utilizadores, transferências entre blockchains ou resgate direto pelos títulos subjacentes. Alguns produtos podem ser negociados apenas em plataformas designadas ou dentro de sistemas de conta específicos. Determinar se um produto oferece efetivamente composabilidade on-chain exige verificar as redes que suporta, as funções dos seus contratos inteligentes, as regras de transferência e as restrições legais. "Tokenizado" não deve ser considerado sinónimo de "livremente disponível para utilização em todos os protocolos DeFi".
Emissão de tokens e custódia de ativos: o que está por detrás de um token on-chain?
No mercado de criptomoedas, um contrato de token pode registar a oferta, os endereços dos detentores e as transações de transferência. No entanto, estes dados on-chain não conseguem, por si só, responder se os ativos subjacentes existem realmente, quem os detém ou se os detentores podem obter os ativos correspondentes em condições específicas. Para produtos tokenizados relacionados com títulos tradicionais, o registo on-chain e os registos de ativos off-chain têm de estar ligados através de relações jurídicas e procedimentos operacionais claros. Se um emitente afirmar que cada token corresponde a uma determinada quantidade de títulos subjacentes, os investidores também precisam de compreender como essa relação é estabelecida e verificada e como são tratadas as alterações na quantidade de ativos.
A custódia de ativos desempenha um papel importante neste processo. Os títulos tradicionais podem ser detidos por corretoras reguladas, custodiante ou outras entidades que cumpram os requisitos do produto. Um produto tokenizado liga então estes ativos subjacentes aos direitos detidos pelos titulares dos tokens através dos seus documentos de oferta e mecanismos operacionais. A custódia não se limita ao armazenamento de ativos numa conta. Envolve também registos de contas, segregação de ativos, gestão de permissões, procedimentos de reconciliação e o tratamento de litígios ou problemas financeiros que envolvam o emitente. A segregação de ativos, a proteção em caso de insolvência e os direitos dos detentores podem ser regulados de forma diferente consoante a jurisdição. Por conseguinte, os investidores não devem presumir que todos os riscos foram eliminados apenas porque um produto está "sob custódia de terceiros".
Os mecanismos de emissão e destruição de tokens também exigem atenção. Nos produtos que utilizam um modelo garantido por ativos, o processo de emissão deve, em geral, corresponder à detenção ou subscrição dos ativos relevantes. Durante o resgate ou a conversão, a oferta de tokens poderá ter de ser reduzida de acordo com as regras do produto, enquanto os ativos subjacentes ou os direitos correspondentes são tratados simultaneamente. Os procedimentos específicos de criação, destruição e conversão variam consoante o produto e podem também estar sujeitos à elegibilidade dos investidores, aos horários de mercado, a montantes mínimos de subscrição ou resgate, ou ao âmbito do suporte da plataforma. A possibilidade de a oferta de tokens permanecer sistematicamente alinhada com os registos dos ativos subjacentes é um fator importante na avaliação deste tipo de estrutura de produto.
A vantagem da blockchain neste sistema é poder fornecer registos verificáveis de transferências de tokens que cumprem o seu desenho técnico e tornar algumas atividades de negociação mais fáceis de acompanhar. Contudo, a blockchain não consegue verificar automaticamente todos os ativos off-chain nem garantir de forma autónoma que o emitente vai cumprir as suas obrigações contratuais. Mesmo que o contrato do token funcione normalmente, problemas nas operações do emitente, deficiências nos mecanismos de custódia, incerteza quanto aos direitos legais ou interrupções nos canais de resgate podem ainda afetar a proteção que os detentores efetivamente recebem. A transparência on-chain e a governação off-chain têm de funcionar em conjunto, em vez de se substituírem mutuamente.
As transferências on-chain não significam circulação livre: transferibilidade dos tokens e limites de utilização
Os utilizadores de criptomoedas estão, em geral, habituados a transferir tokens entre redes suportadas e a ligar ativos a carteiras, exchanges descentralizadas ou outros protocolos on-chain. No entanto, os produtos tokenizados relacionados com títulos tradicionais podem estar sujeitos a restrições adicionais de elegibilidade e transferência. Alguns tokens podem ser transferíveis em redes designadas, enquanto outros podem exigir que os detentores negoceiem através de plataformas designadas ou mantenham as suas posições em sistemas de conta específicos. Estas restrições podem resultar de requisitos legais e de conformidade, documentos de oferta, desenho técnico ou mecanismos operacionais do emitente. A utilização de tecnologia blockchain, por si só, não significa que um token possa circular livremente como uma criptomoeda comum.
Mesmo que um token seja tecnicamente transferível, o destinatário pode não receber automaticamente a mesma elegibilidade para negociação, resgate ou conversão que o remetente. As regras do produto podem impor condições com base na identidade, localização, destinatário da transferência ou canal de negociação do detentor. Se um token for transferido para uma carteira ou plataforma não suportada, o detentor poderá não conseguir utilizar os serviços originais de negociação ou resgate e poderá até ter de concluir procedimentos adicionais para repor o funcionamento normal. Por conseguinte, a capacidade de transferência on-chain, o suporte da plataforma de negociação e a transferibilidade legal são três questões distintas que devem ser verificadas individualmente.
A composabilidade on-chain de um token não deve ser automaticamente considerada uma funcionalidade do produto. Os criptoativos comuns podem ser utilizados em empréstimos descentralizados, pools de liquidez ou outros protocolos DeFi. Determinar se um token relacionado com títulos pode ligar-se a estes protocolos exige considerar a compatibilidade dos contratos inteligentes, as regras do emitente, os mecanismos de custódia e de garantia e as restrições legais aplicáveis. Mesmo que um protocolo aceite tecnicamente o token, tal não significa que a utilização cumpra os termos da oferta nem que o token receba o tratamento esperado em caso de liquidação, litígio ou falha do protocolo.
Para os investidores, o ponto essencial é distinguir entre "existir on-chain", "ser tecnicamente transferível" e "ser legalmente transferível com capacidade para exercer os direitos relacionados". Estas três camadas podem estar relacionadas, mas não são equivalentes. Compreender o âmbito específico de transferência e as restrições de utilização de um token pode ajudar a evitar que os investidores confundam a exposição económica de um título tradicional com liquidez e composabilidade idênticas às de uma criptomoeda nativa.
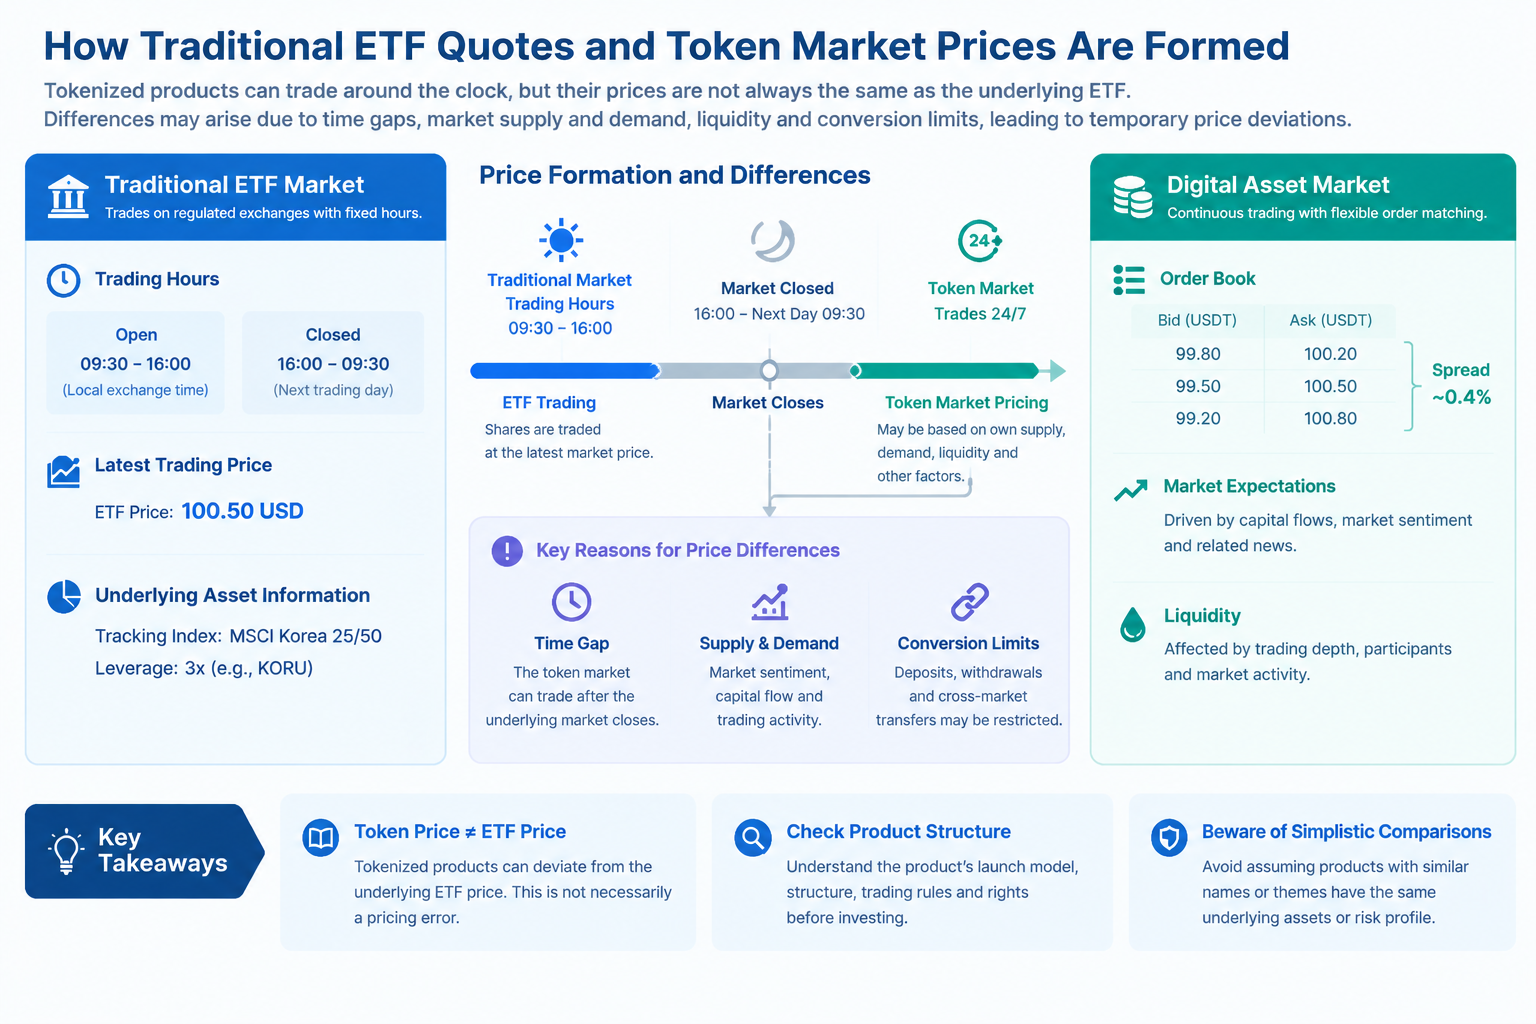
O preço de mercado de um ETF tradicional está normalmente limitado pelos horários de negociação da bolsa onde está cotado, enquanto as plataformas de ativos digitais podem oferecer horários de negociação mais alargados. Alguns produtos podem até continuar a ser negociados enquanto o mercado tradicional está fechado. Os diferentes horários criam uma questão específica para os ETF alavancados tokenizados: quando os títulos subjacentes não têm um preço de transação mais recente, o mercado digital pode continuar a gerar novas cotações de compra e venda e preços de transação. Estes preços não são necessariamente incorretos, mas o processo através do qual se formam não é exatamente o mesmo do período em que o mercado subjacente está aberto.
Quando o mercado subjacente está fechado, os investidores podem negociar com base na última cotação conhecida do ETF, em futuros de índices relacionados, em movimentos nos mercados estrangeiros, em notícias macroeconómicas, em alterações cambiais ou em expectativas para a sessão de negociação seguinte. Se surgirem notícias significativas que afetem os ativos subjacentes após o fecho do mercado tradicional, os participantes no mercado digital poderão ajustar antecipadamente as suas cotações. Nesta situação, o preço do token reflete as perspetivas dos participantes quanto ao desempenho futuro do mercado, e não uma transação em tempo real no ETF subjacente. Participantes diferentes podem ter informações, preferências de risco e necessidades de negociação distintas, o que pode resultar num novo intervalo de preços.
A liquidez afeta ainda mais a descoberta de preços durante o encerramento do mercado. Se o livro de ordens for pouco profundo, um pequeno número de grandes ordens de compra ou venda pode provocar alterações significativas no preço de transação. Se o spread entre compra e venda for amplo, o preço a que um investidor efetivamente negoceia também pode divergir da cotação intermédia. Um produto relativamente ativo durante o horário normal do mercado pode não manter a mesma profundidade de negociação enquanto o mercado subjacente está fechado. Por conseguinte, a negociação 24/7 proporciona mais horas durante as quais é possível negociar, mas não assegura o mesmo nível de liquidez em permanência nem preços de execução próximos do preço de fecho do mercado subjacente.
É igualmente importante notar que os preços dos tokens e os preços de referência dos ETF tradicionais podem utilizar fontes de dados e horários de atualização diferentes. O preço de transação mais recente de um ETF subjacente, o seu valor líquido dos ativos, um valor de referência de índice e o preço de transação no mercado de tokens não correspondem à mesma métrica. Se os investidores ignorarem as marcas temporais, os locais de negociação e as definições dos dados ao comparar preços, poderão avaliar incorretamente se o produto se desviou de forma anómala. Uma comparação de preços eficaz deve assegurar que as referências representam a mesma exposição económica, ou uma exposição económica explicável, e ter em conta a diferença temporal entre os dois mercados.
Porque pode o preço do token divergir da cotação do ETF subjacente?
O preço do token pode divergir da cotação do ETF subjacente, em primeiro lugar, porque os horários de negociação são diferentes. Quando o mercado tradicional está fechado, o ETF subjacente não tem um novo preço de transação regular, enquanto o mercado de tokens pode continuar a negociar. O preço do token reflete então a estimativa dos atuais participantes do mercado sobre o valor do ativo, enquanto o preço apresentado do ETF subjacente pode ainda refletir a sessão de negociação anterior. Uma diferença entre ambos não significa necessariamente que o mecanismo do token tenha falhado. É necessário avaliar adicionalmente se a diferença é compatível com atualizações de informação, expectativas de mercado e horários de negociação.
Em segundo lugar, a oferta e a procura no mercado digital afetam o preço. Mesmo que um token seja concebido para acompanhar a exposição económica de um título subjacente, as próprias ordens de compra e venda do mercado de tokens, a profundidade de negociação, as entradas de capital e as preferências dos negociadores podem fazer com que o preço de execução diverja temporariamente do preço de referência. Se os canais de arbitragem ou conversão forem restritos, os participantes do mercado poderão não conseguir aproveitar rapidamente a diferença de preço, permitindo que a divergência persista durante mais tempo. A possibilidade de a arbitragem funcionar depende das regras do produto, dos custos de transação, do capital disponível, dos horários de mercado e da elegibilidade dos detentores para converter os ativos relacionados.
Em terceiro lugar, a própria estrutura do produto pode afetar a relação de preços. Pode existir um processo de emissão, resgate ou conversão entre o token e o ETF subjacente, e estes processos podem não ser concluídos instantaneamente nem estar disponíveis em todas as jurisdições ou durante todos os horários de mercado. Se a conversão tiver de ser realizada através de uma instituição específica, seguir um calendário de subscrição ou resgate, ou cumprir requisitos de elegibilidade, uma divergência de preços poderá não ser eliminada rapidamente através de uma simples transação de compra e resgate. Os investidores devem confirmar se o produto disponibiliza um mecanismo de conversão direta e se esse mecanismo lhes está efetivamente acessível.
Por fim, é necessário distinguir as alterações no preço do instrumento financeiro subjacente dos desvios de negociação específicos do produto tokenizado. Tomando o KORU como exemplo, o seu objetivo de alavancagem diária de 3x significa que o preço do fundo subjacente é, por si só, afetado pela trajetória dos retornos diários e pelos efeitos de capitalização. O produto tokenizado relacionado também pode ser afetado pela liquidez do mercado digital, pelos horários de negociação e pelas condições de conversão. Os investidores não devem atribuir todos os movimentos de preço ao mercado de tokens, nem concluir que o produto está necessariamente mal avaliado apenas porque o preço do token difere temporariamente da cotação do mercado tradicional. Devem primeiro verificar o momento e a definição dos preços de referência e analisar depois o desempenho do fundo subjacente e a oferta e procura no mercado de tokens.
Como avaliar os riscos de negociação e estruturais dos ETF alavancados tokenizados
O primeiro passo consiste em confirmar exatamente o que o produto representa. Os investidores devem identificar o ETF subjacente, o emitente do token, os ativos ou interesses económicos relacionados e os direitos efetivamente detidos pelos titulares dos tokens. Nomes e códigos de negociação semelhantes não significam que os produtos tenham a mesma estrutura. O mesmo produto financeiro tradicional também pode corresponder a diferentes mecanismos de tokenização. No caso do KORU e de produtos tokenizados relacionados, o objetivo de investimento do ETF tradicional e os direitos legais dos titulares dos tokens devem ser analisados separadamente, em vez de serem tratados como se fossem a mesma coisa.
O segundo passo consiste em verificar os mecanismos de garantia por ativos e de custódia. Os investidores têm de compreender se os títulos subjacentes são detidos pelo emitente ou por uma instituição relacionada, como são distribuídas as responsabilidades de custódia, como são verificados os registos de ativos e quais os mecanismos legais aplicáveis se o emitente enfrentar dificuldades financeiras. No caso de produtos que afirmam possuir garantia suficiente por ativos, os investidores devem também analisar as provas relevantes, os métodos de segregação de ativos e os procedimentos para lidar com circunstâncias invulgares. Os registos de oferta na blockchain podem fornecer algumas informações, mas não podem substituir a verificação dos ativos off-chain e das relações jurídicas.
O terceiro passo consiste em compreender as regras de negociação e conversão. A possibilidade de os tokens serem levantados, transferidos para uma carteira pessoal ou transferidos de todo; a aplicação de restrições de transferência; as condições que devem ser cumpridas para o resgate; e a necessidade de aguardar pela abertura do mercado tradicional para realizar uma conversão irão afetar a experiência de negociação efetiva. Ao mesmo tempo, os investidores devem analisar a profundidade de mercado, o spread entre compra e venda e os horários das cotações da plataforma de negociação, em vez de considerarem o preço apresentado como o preço diretamente executável. Para os utilizadores que precisam de negociar num período curto, a liquidez e as condições de execução de ordens podem ser tão importantes como o preço teórico do produto.
O quarto passo consiste em avaliar separadamente os riscos subjacentes e os riscos do mercado de tokens. No caso dos ETF alavancados, os investidores têm de compreender o período de reposição do objetivo, o impacto da volatilidade nos retornos de longo prazo e as potenciais perdas. Quanto à estrutura tokenizada, têm de analisar a emissão, a custódia, os direitos legais, a descoberta de preços durante o encerramento do mercado e as restrições de conversão. Estas duas categorias de risco podem acumular-se em vez de se compensarem mutuamente. Estabelecer um quadro de avaliação claro é mais útil para compreender as características reais do produto do que observar simplesmente movimentos de preços de curto prazo.
Gate e ETF alavancados tokenizados: como a exposição financeira tradicional entra no mercado de ativos digitais
Os ETF alavancados tokenizados ligam a exposição de mercado associada a ETF alavancados tradicionais a um formato de negociação de ativos digitais. No entanto, a forma como um produto específico cria esta ligação deve ser determinada com base na sua estrutura de emissão e nos termos do produto. Os ETF alavancados tradicionais visam geralmente o desempenho alavancado diário de um índice específico. Para além dos próprios ativos ou da exposição subjacente, um ETF alavancado tokenizado pode ter os seus próprios mecanismos de emissão, mecanismo de preços, regras de negociação e direitos dos detentores. Por conseguinte, compreender estes produtos exige mais do que analisar o índice subjacente ou o múltiplo de alavancagem. Os investidores também precisam de confirmar o que o token representa, como se forma o seu preço e que direitos têm os detentores.
Os utilizadores que pretendam pesquisar produtos de negociação de ativos digitais relacionados podem visitar a página de negociação KORUG/USDT da Gate para consultar as cotações de mercado apresentadas para o par de negociação e as informações de negociação relacionadas. No entanto, KORUG/USDT é um par de negociação específico, enquanto o KORU é um ETF alavancado tradicional de 3x sobre o mercado acionista sul-coreano, lançado pela Direxion. Os dois não devem ser considerados o mesmo ativo apenas porque os seus nomes são semelhantes. O KORU procura proporcionar 300% do desempenho diário do MSCI Korea 25/50 Index, antes de taxas e despesas. Este objetivo de alavancagem diária não pode ser aplicado diretamente aos movimentos de preço do KORUG/USDT. Os investidores devem primeiro verificar a descrição oficial do produto KORUG da Gate, confirmar o seu ativo subjacente ou exposição efetiva, a estrutura do produto, o mecanismo de preços e os termos de risco, e só depois avaliar a sua relação com o ETF alavancado tradicional.
A introdução ao produto gStocks da Gate fornece uma referência para compreender a tokenização de ativos financeiros tradicionais. É importante notar que os produtos tokenizados, os ETF alavancados tradicionais e os ETF alavancados tokenizados não são conceitos intercambiáveis. As informações sobre o gStocks podem ajudar os leitores a compreender os serviços de produtos tokenizados da Gate, mas não podem ser utilizadas para inferir que o KORUG/USDT pertence ao gStocks ou que utiliza os mesmos mecanismos de garantia por ativos ou disposições legais que um ETF tradicional específico. A natureza de um produto específico deve continuar a ser determinada com base na documentação oficial aplicável.
Depois de um produto tokenizado entrar num ambiente de negociação de ativos digitais, o seu preço também pode ser afetado pela oferta e procura do mercado, pela liquidez, pelos horários de negociação e pelas expectativas dos investidores. Quando o mercado tradicional subjacente está fechado, o mercado digital pode continuar a gerar novas cotações, mas essas cotações podem não ser equivalentes ao valor líquido dos ativos em tempo real ou ao valor justo do ETF subjacente. Para produtos tokenizados relacionados com ETF alavancados, os investidores precisam de analisar tanto o mecanismo de alavancagem subjacente como a forma como o preço do token é formado. Devem evitar tratar os movimentos do índice, os retornos dos ETF tradicionais e os movimentos de preço no par de negociação digital como se fossem a mesma coisa.
Por conseguinte, ao pesquisar produtos de negociação relacionados na Gate, os investidores devem utilizar a página de negociação como ponto de partida para consultar cotações e informações de negociação e, em seguida, verificar adicionalmente a estrutura do produto, o ativo subjacente ou o mecanismo de exposição, os direitos dos detentores, as regras de negociação e transferência e quaisquer condições de resgate aplicáveis. Só identificando claramente o produto que está a ser negociado os investidores podem avaliar de forma mais adequada a extensão da sua relação com um ETF alavancado tradicional e os riscos de divergência de preços, liquidez e saída.
Perguntas frequentes
Um ETF alavancado tokenizado coloca diretamente um ETF tradicional na blockchain?
Não necessariamente. Um produto tokenizado pode proporcionar exposição económica relacionada através da detenção dos títulos subjacentes, da utilização de acordos contratuais ou do recurso a outras estruturas jurídicas. Os direitos específicos associados ao token dependem do emitente, da documentação do produto e das regras aplicáveis, e não apenas do contrato do token na blockchain.
Um ETF alavancado tokenizado pode ser sempre transferido livremente on-chain?
Não necessariamente. Alguns produtos podem permitir transferências em redes designadas, enquanto outros podem permitir negociação apenas em plataformas designadas ou dentro de sistemas de conta específicos. A transferibilidade técnica não é o mesmo que transferibilidade legal ou elegibilidade para resgate.
Porque é que o preço do token continua a alterar-se após o fecho do mercado tradicional?
O mercado de ativos digitais pode permanecer aberto, permitindo aos participantes ajustar as cotações com base nas notícias mais recentes, nos movimentos de mercados relacionados, nas expectativas e no fluxo de ordens. No entanto, a liquidez e as referências de preço durante o encerramento do mercado podem diferir das existentes durante o horário do mercado tradicional.
Não é possível tirar uma conclusão apenas com base na diferença de preço. A divergência pode resultar de diferenças temporais entre mercados, liquidez, alterações na oferta e procura, horários de atualização de dados ou restrições de conversão. Os investidores devem primeiro confirmar que estão a comparar a mesma exposição económica utilizando dados de momentos semelhantes e só depois analisar a causa da divergência.
A transparência da blockchain pode garantir a segurança dos ativos subjacentes?
Não por si só. A blockchain pode registar a oferta e as transferências de tokens, mas a existência e a custódia dos ativos subjacentes, bem como os direitos legais detidos pelos investidores, continuam a ter de ser confirmados através da documentação do produto, dos mecanismos de custódia e de mecanismos de verificação adequados.