Os mecanismos abaixo seguem as regras europeias de liquidação em numerário em opções de criptomoedas da Gate. A colocação de ordens, os ecrãs de margem e as especificações dos contratos correspondem a como negociar opções de criptomoedas na Gate; as diferenças em relação aos futuros lineares ou aos produtos baseados em eventos são apresentadas em opções da Gate vs. futuros vs. contratos baseados em eventos. As secções abrangem apenas a estrutura e a lógica de liquidação — não determinam se uma estrutura complementar é adequada para uma determinada carteira.
Principais conclusões
- Uma estrutura de cobertura parte de uma posição existente em BTC à vista; abrir apenas opções, sem exposição à vista, constitui especulação direcional e não uma cobertura clássica.
- As opções de venda de proteção exigem o pagamento antecipado do prémio; no vencimento europeu, as opções de venda dentro do dinheiro acrescentam liquidação em numerário, que pode compensar parcialmente as perdas da posição à vista abaixo do preço de exercício.
- As estruturas semelhantes a covered calls recebem o prémio da opção, mas obrigam o vendedor da opção de compra a prestar margem e a aceitar uma valorização limitada acima do preço de exercício na liquidação em numerário.
- O prémio, a desvalorização temporal (theta) e a distância entre o preço de exercício e o preço à vista determinam o nível de proteção ou rendimento adquirido pela estrutura antes do vencimento.
- Os riscos residuais incluem a base entre o preço à vista e o índice de referência da opção, a liquidez no momento da saída, os pedidos de margem sobre opções vendidas e a perda total do prémio pago por opções compradas.
Fazer cobertura com opções para uma posição em BTC significa utilizar os pagamentos das opções para alterar o comportamento dos ganhos e perdas da posição à vista de Bitcoin ao longo de um horizonte escolhido, sem necessariamente encerrar a posição à vista. A componente à vista mantém a exposição económica à trajetória do preço da Bitcoin; a componente de opções acrescenta um segundo fluxo de caixa associado à mesma referência de BTC no vencimento e confere o direito, mas não a obrigação, de transacionar a um preço definido.
Uma estrutura complementar não é o mesmo que uma opção de compra ou de venda comprada sem cobertura. Uma opção de venda comprada sem BTC constitui uma posição direcional de baixa ou uma aposta na volatilidade. Uma opção de venda comprada enquanto se detém BTC à vista é a clássica opção de venda de proteção: a posição à vista pode continuar a valorizar-se, enquanto a liquidação da opção de venda pode acrescentar numerário se o preço de referência terminar abaixo do preço de exercício; a opção de venda ganha valor quando a BTC desce, ajudando a proporcionar proteção contra a desvalorização do investimento. Os guias introdutórios do setor sobre opções de índices acionistas descrevem a mesma distinção entre opções de venda compradas com função de seguro e opções de compra vendidas com função de geração de rendimento (Fonte: Options Industry Council — opções de venda de proteção e covered calls).
As opções de criptomoedas da Gate são europeias: o exercício e a liquidação final ocorrem no momento de vencimento indicado no contrato, e não em qualquer momento antes do vencimento. As cotações são normalmente denominadas em USDT (cotações T) e a liquidação é feita em numerário com base na fórmula de pagamento definida no contrato, em vez da entrega física de BTC na carteira, sendo a BTC o ativo subjacente do contrato.
Como funciona, na prática, uma estrutura de opção de venda de proteção?
Uma estrutura de opção de venda de proteção combina, na prática, BTC à vista com opções de venda sobre um contrato de opções associado à BTC. O titular paga o prémio ao abrir a opção de venda comprada; esse prémio é o custo explícito dos direitos a liquidação em numerário associados à descida ao longo do período até ao vencimento.
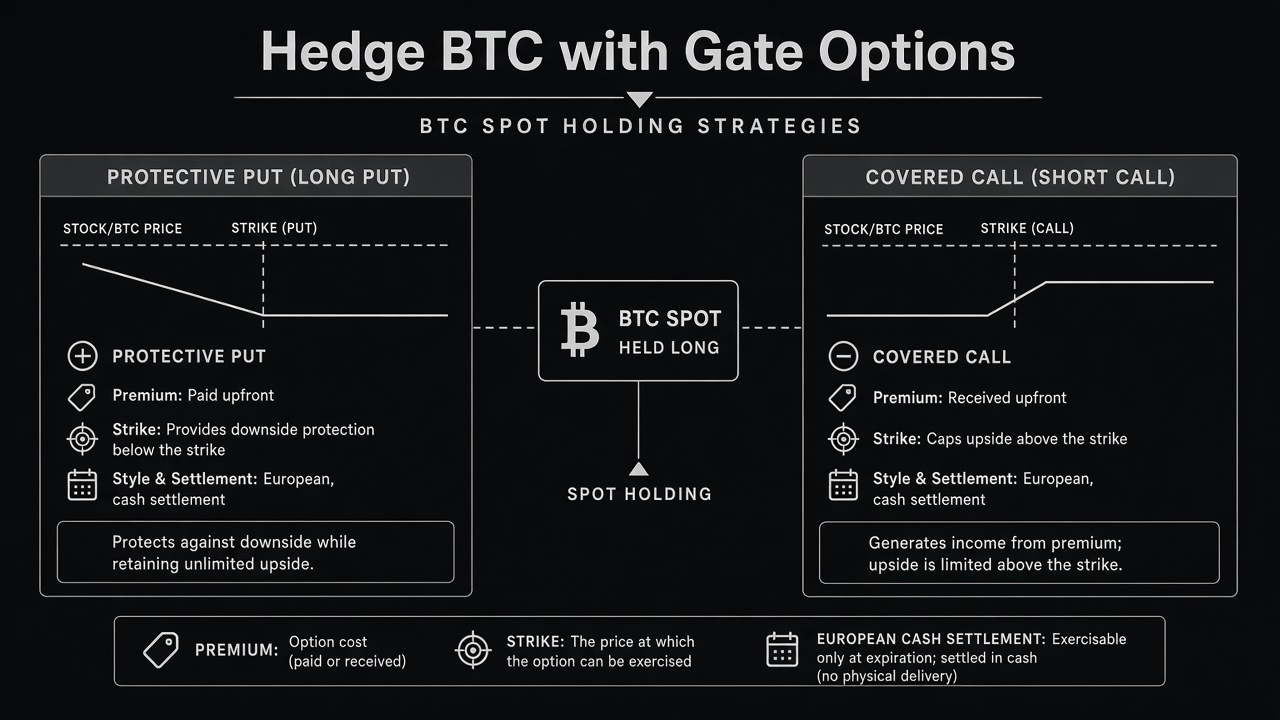
Figura 1. Cobertura de BTC com opções de criptomoedas da Gate: estruturas complementares de opção de venda de proteção e semelhantes a covered call.
Antes do vencimento, o valor de mercado da opção de venda comprada normalmente aumenta quando o preço de referência desce e diminui com a passagem do tempo (desvalorização theta) ou com a descida da volatilidade implícita. No entanto, os preços das opções também reagem às condições do mercado, pelo que um mercado volátil pode alterar significativamente o valor de mercado da cobertura. Como a opção é europeia, não é possível exercê-la antecipadamente — apenas manter a opção até ao vencimento ou encerrá-la no livro de ordens antes do vencimento altera o resultado.
No vencimento, se o preço de referência estiver abaixo do preço de exercício da opção de venda, a liquidação em numerário da opção de venda será positiva no montante correspondente ao valor dentro do dinheiro do contrato, sujeita ao tamanho do tick e à tabela de taxas das regras de produto da Gate. Essa entrada de numerário pode compensar parte da perda de valor de mercado do BTC à vista durante o mesmo período. Se o preço de referência terminar no preço de exercício ou acima dele, a opção de venda caduca sem valor do ponto de vista da liquidação; o titular mantém o BTC à vista, mas não recupera o prémio pago.
A escolha do preço de exercício constitui o principal compromisso da estratégia entre o custo do prémio e a profundidade da proteção. Um preço de exercício mais elevado, mais dentro do dinheiro ou mais próximo do preço à vista, geralmente implica um prémio mais elevado, mas começa a gerar liquidação mais cedo perante uma descida moderada. Um preço de exercício fora do dinheiro mais baixo custa menos em termos de prémio, mas deixa uma faixa maior de redução da posição à vista antes de a liquidação em numerário ocorrer.
Como funciona, na prática, uma estrutura de estratégia covered call?
Uma estrutura semelhante a covered call combina, na prática, uma posição comprada em BTC à vista com uma opção de compra vendida sobre uma opção da Gate associada à BTC. A componente à vista constitui a “cobertura” na terminologia clássica do mercado acionista: sem uma posição à vista, ou sem um delta comprado equivalente, uma opção de compra vendida sem cobertura não é uma cobertura direcional, mas sim uma posição direcional vendida sobre a volatilidade, com uma perda teórica ilimitada se o preço subir acentuadamente.
O vendedor da opção de compra recebe os prémios das opções no momento da entrada, que podem aumentar com uma volatilidade implícita mais elevada. Esse prémio constitui um rendimento face aos custos de deter a posição à vista, mas não representa um lucro garantido: movimentos ascendentes acentuados podem gerar perdas na avaliação ao preço de mercado da opção de compra vendida antes do vencimento, e a Gate exige margem do vendedor para posições em opções vendidas. As regras de margem interagem com o capital da carteira; uma subida do preço da BTC pode aumentar a responsabilidade associada à opção de compra vendida e desencadear requisitos de garantia adicionais, mesmo quando a posição em BTC à vista apresenta ganhos não realizados.
No vencimento europeu, se o preço de referência estiver acima do preço de exercício da opção de compra, a liquidação em numerário da opção de compra vendida constitui uma obrigação de pagamento proporcional ao montante dentro do dinheiro. Em termos económicos, o BTC à vista pode ter valorizado, enquanto a componente de opções entrega parte desse ganho através da liquidação em numerário — daí a descrição de “valorização limitada acima do preço de exercício”. Se o preço de referência terminar no preço de exercício ou abaixo dele, a opção de compra vendida normalmente caduca sem pagamento de liquidação, e o vendedor conserva o prémio recebido no momento da entrada, deduzido das taxas.
Por vezes, os vendedores utilizam esta estrutura complementar para rentabilizar uma expectativa de negociação num intervalo, escolhendo o preço de exercício e a data de vencimento de acordo com as expectativas do mercado; trata-se de uma estrutura de geração de rendimento sobre uma posição à vista, não de um seguro completo contra a desvalorização. Manter apenas uma opção de compra vendida, sem uma opção de venda comprada, deixa a redução da posição à vista praticamente sem cobertura, exceto pelo amortecedor correspondente ao prémio da opção de compra. Assim, uma estratégia covered call pode gerar rendimento, mas proporciona apenas proteção limitada contra a desvalorização.
Que custos, preços de exercício, escolhas de vencimento e condições de falha são relevantes?
A cobertura com opções é uma das várias ferramentas e estratégias de gestão do risco para uma posição em BTC. Os custos são dominados pelo prémio das opções de venda compradas, pelas taxas e, no caso das opções de compra vendidas, pelo custo de oportunidade de limitar a valorização acima do preço de exercício. A desvalorização temporal reduz o valor das opções compradas à medida que o vencimento se aproxima, se o preço de referência permanecer próximo do nível de entrada; na prática, uma cobertura que “falha” significa muitas vezes que a posição à vista se movimentou lateralmente e que o prémio da opção de venda comprada foi em grande parte consumido pela theta sem desencadear uma liquidação.
A escolha do vencimento fixa o calendário do exercício europeu. As opções de venda com vencimentos mais curtos normalmente custam menos em termos de prémio absoluto, mas caducam mais cedo, obrigando a renovar a posição caso a proteção tenha de continuar. As opções de venda com vencimentos mais longos custam mais antecipadamente, e o custo total de manter a proteção pode aumentar através de renovações repetidas, mesmo que cada vencimento individual pareça gerível. A renovação — encerrar uma opção e abrir outra — acrescenta o impacto do spread e das taxas, que não é visível num único diagrama de vencimento.
As condições de falha das opções de venda de proteção incluem: a descida da posição à vista ser inferior ao prémio pago, resultando numa perda líquida face à posição à vista sem cobertura durante o período; a posição à vista descer para além do preço de exercício, mas a perda total da posição à vista continuar a exceder o numerário recebido na liquidação da opção de venda; e a existência de pouca liquidez ao tentar encerrar a posição antecipadamente. As condições de falha das estruturas semelhantes a covered call incluem: subidas acentuadas que criam perdas na opção de compra vendida e pressão sobre a margem apesar dos ganhos na posição à vista; o risco de ter de abdicar da venda da posição à vista acima do preço de exercício quando a BTC é negociada a um preço mais elevado; e reduções da posição em que o prémio da opção de compra recebido é reduzido face à perda da posição à vista.
A margem e a liquidação em numerário nas opções de criptomoedas da Gate interagem com uma cobertura porque o BTC à vista numa carteira constitui uma garantia separada das contas de margem do vendedor de opções. Alguns utilizadores também gerem a mesma exposição através de futuros perpétuos ou posições perpétuas. As opções de venda compradas normalmente exigem o pagamento antecipado do prémio; as opções de compra vendidas exigem margem de acordo com o motor de risco de opções de criptomoedas da Gate. Assim, uma estrutura que combina uma posição à vista com uma opção de compra vendida abrange dois saldos: a posição à vista não onerada, sujeita às suas próprias regras de transferência e custódia, e uma conta de opções que pode exigir USDT adicional ou garantias elegíveis se o risco da posição vendida aumentar.
Para alguns utilizadores, a autocustódia é importante porque pretendem ter mais controlo sobre os fundos em vez de transferirem os ativos para uma plataforma centralizada, embora continuem a aplicar-se as regras de margem específicas da plataforma.
A liquidação em numerário no vencimento europeu significa que não ocorre uma conversão automática de BTC à vista através da componente de opções. A liquidação credita ou debita USDT, ou o ativo de liquidação indicado no contrato, com base no preço de referência publicado em comparação com o preço de exercício. O titular de uma opção de venda de proteção continua a deter o mesmo BTC à vista após o vencimento, salvo se tiver vendido a posição à vista separadamente; apenas os saldos em numerário se alteram devido à liquidação da opção. Do mesmo modo, o titular de uma estrutura semelhante a covered call mantém a posição à vista, salvo se optar por vendê-la; a liquidação em numerário de uma opção de compra vendida com perda reduz o USDT disponível para a negociação seguinte ou para a margem de segurança.
O risco de base surge quando o preço do BTC à vista nos mercados à vista da Gate diverge do índice ou preço de referência utilizado para a liquidação da opção. Isto significa que não existe uma cobertura perfeita quando as referências à vista e de liquidação divergem; a estrutura cobre a referência e não cada variação de preço de um determinado livro de ordens à vista.
Que riscos para a proteção contra a desvalorização permanecem depois de criar uma estrutura de opções?
Uma estrutura de opções reduz ou altera determinados riscos, mas não elimina a volatilidade do BTC à vista, o risco de custódia ou o risco operacional da plataforma durante quedas do mercado ou descidas acentuadas dos preços. As opções de venda compradas não limitam os custos de financiamento nem a trajetória psicológica da redução da posição à vista antes do vencimento. As opções de compra vendidas introduzem oscilações de avaliação ao preço de mercado associadas à margem e semelhantes a gamma curto na conta de opções, mesmo quando a intenção de longo prazo é manter a posição à vista.
As alterações regulamentares e às regras dos produtos, a deslistagem de contratos e as janelas de manutenção podem limitar a capacidade de ajustar a cobertura próximo do vencimento, e a regulamentação local também pode afetar o acesso a derivados ou à venda a descoberto. Os riscos de contraparte e da estrutura de compensação estão associados ao enquadramento dos produtos cotados da plataforma, descrito na documentação oficial da Gate sobre opções de criptomoedas (Fonte: Gate Help — visão geral do produto Gate Options).
Depois de criar a estrutura complementar, as tarefas residuais são operacionais: acompanhar os momentos de vencimento em UTC, reconciliar os extratos de liquidação com os ganhos e perdas da posição à vista e distinguir os ganhos e perdas contabilísticos, relativos ao prémio pago ou recebido, da exposição económica, uma vez que a posição à vista continua 100% comprada salvo se for reduzida. As posições alavancadas aumentam as necessidades de acompanhamento quando utilizadas em conjunto com a cobertura.
Resumo
A cobertura de BTC com opções de criptomoedas da Gate é implementada através de estruturas definidas sobre uma posição à vista, concebidas para alterar o perfil de retorno e preservar simultaneamente a possibilidade de beneficiar de movimentos favoráveis da BTC: as opções de venda de proteção acrescentam numerário de liquidação de opções de venda compradas em movimentos descendentes no vencimento europeu; as estruturas semelhantes a covered call acrescentam o prémio da opção de compra vendida e as obrigações de margem do vendedor, limitando a participação na valorização acima do preço de exercício através da liquidação em numerário. O prémio, a theta, a distância entre o preço de exercício e o preço à vista, o tempo até ao vencimento e a relação entre o preço atual e o preço de exercício determinam o nível de proteção ou rendimento proporcionado pela estrutura. A liquidação em numerário separa os pagamentos das opções do movimento das moedas à vista; a margem aplica-se sobretudo às opções de compra vendidas. As estruturas diferem das negociações direcionais de opções sem cobertura porque partem de uma posição existente em BTC e têm como objetivo alterar o perfil dos pagamentos, e não fazer uma aposta autónoma apenas na volatilidade implícita, existindo um compromisso entre proteção, valorização limitada e custo do prémio.
Perguntas frequentes
É possível fazer cobertura de Bitcoin na Gate sem vender BTC à vista?
Sim, na prática, mantendo BTC à vista e adicionando posições em opções de criptomoedas da Gate cujos pagamentos no vencimento compensem parte dos movimentos adversos do preço de referência. Uma opção de venda de proteção é o exemplo habitual de opção comprada; uma estrutura semelhante a covered call altera a participação na valorização, em vez de acrescentar um seguro completo contra a desvalorização. A posição à vista permanece na carteira, salvo se for vendida separadamente; a componente de opções ajusta o numerário no momento da liquidação ou através do encerramento de operações antes do vencimento.
Qual é a diferença entre uma opção de venda de proteção e comprar uma opção de venda sem deter BTC?
Uma opção de venda de proteção combina uma posição comprada existente em BTC à vista com uma opção de venda comprada. Uma opção de venda comprada sem uma posição à vista constitui uma operação direcional ou de volatilidade: pode haver um recebimento em numerário numa descida, mas não existe um ganho na posição à vista para compensar numa subida, e a posição não é classicamente descrita como uma cobertura de inventário. O mesmo contrato pode ser utilizado para qualquer uma das finalidades; a designação depende de a BTC à vista ser detida como exposição principal.
Por que motivo as opções de criptomoedas da Gate utilizam o exercício europeu nos planos de cobertura?
O exercício europeu significa que o momento da liquidação é fixado no vencimento, pelo que o diagrama de pagamentos da cobertura é conhecido antecipadamente em relação ao preço de referência nesse momento. Os investidores que fazem cobertura não podem exercer antecipadamente quando a posição à vista desce durante o dia e recupera antes do vencimento; apenas o encerramento antecipado da opção no mercado ou a sua manutenção até ao vencimento altera os resultados. Esta limitação simplifica o planeamento do vencimento, mas torna a liquidez dos vencimentos curtos importante quando é necessário ajustar a estrutura a meio do período.
A liquidação em numerário credita ou debita a moeda de liquidação com base no valor dentro do dinheiro no vencimento, sem entregar BTC através do contrato de opções. A quantidade de BTC à vista, que não é alterada pela componente de opções, continua a ter de ser gerida separadamente — as decisões de transferência, venda ou empréstimo são independentes. As opções com entrega física, que não correspondem ao modelo das opções de criptomoedas cotadas da Gate, associariam o movimento das moedas ao exercício; a liquidação em numerário separa a custódia das moedas do pagamento da opção.
Uma estrutura semelhante a covered call protege a BTC contra uma queda acentuada?
Não da mesma forma que uma opção de venda de proteção. Uma opção de compra vendida afeta principalmente a participação na valorização e acrescenta rendimento sob a forma de prémio; grandes descidas do preço à vista continuam a reduzir o valor de mercado da posição à vista, existindo apenas o prémio da opção de compra como amortecedor parcial se a opção caducar fora do dinheiro. A cobertura contra a desvalorização, em termos de opções, exige normalmente opções de venda compradas ou outras estruturas que paguem um montante crescente na liquidação à medida que o preço de referência desce abaixo de um preço de exercício.