Um leitor que já consegue distinguir um dividendo de uma variação de preço não deve considerar um fundo com uma rendibilidade mais elevada como sendo mais seguro. A rendibilidade corresponde ao montante de liquidez pago num período, dividido pelo preço, pelo que o rácio pode aumentar quando o preço desce. Um ETF de dividendos elevados apresenta a rendibilidade, o histórico de aumentos e o prémio das opções em linhas separadas. A tabela identifica a regra. Não ordena os fundos por segurança.
Principais conclusões
- Os ETF de dividendos elevados dividem-se em grupos de rendibilidade elevada, crescimento dos dividendos e covered call. A rendibilidade histórica não os ordena.
- Um filtro de rendibilidade elevada atribui frequentemente mais peso aos setores financeiro, energético e de bens de consumo básicos, pelo que os choques nesses setores chegam primeiro ao NAV.
- Um filtro de crescimento dos dividendos procura um histórico cada vez mais longo de aumentos, e a liquidez continua a ser um dividendo pago por uma empresa. Uma distribuição de covered call também inclui prémio de opções.
- Uma rendibilidade mais elevada não significa que o fundo seja mais seguro, nem compensa uma queda do NAV. Os fundos de crédito e um fundo do setor das utilities ficam fora desta lista.
Que regras ordenam estes ETF de dividendos elevados?
Duas perguntas permitem ordenar estes fundos: que ações a regra mantém e em que consiste a liquidez. A rendibilidade histórica apenas indica o montante das distribuições em relação ao preço. Não alinha as três regras da mais elevada para a mais baixa, e uma lista mista não é uma lista mais segura.
O filtro está definido na metodologia do índice ou nos documentos do fundo. As ações entram, saem e são reponderadas de acordo com esse documento, não consoante o ticker que apresenta a rendibilidade mais elevada num determinado dia. Uma lista das rendibilidades mais elevadas desse dia reduz três filtros a um único número.
Identifique a família antes de consultar a lista. Um filtro de rendibilidade elevada mantém ações que já pagavam mais. Um filtro de crescimento dos dividendos mantém ações com um histórico suficientemente longo de aumentos. O rendimento de covered call resulta da venda de opções de compra sobre as ações, pelo que a liquidez inclui tanto o prémio como os dividendos. Os três podem ser designados como fundos de dividendos elevados. Nenhum substitui os outros.
Qual é o filtro de rendibilidade, crescimento ou covered call?
As três linhas abaixo correspondem aos três filtros. Cada linha indica o filtro e a composição da liquidez. A tabela não compara qual é a rendibilidade mais elevada, nem indica qual o fundo adequado para um detentor.
| Família |
Filtro |
Composição da liquidez |
Tickers de exemplo |
| Rendibilidade elevada |
Dividendos históricos acima da média ou seleção ponderada pela rendibilidade |
Dividendos pagos pelas empresas |
VYM, HDV, SPYD |
| Crescimento dos dividendos |
Aumentos consecutivos dos dividendos ou um longo histórico de crescimento |
Dividendos pagos pelas empresas |
VIG, DGRO, NOBL |
| Covered call |
Carteira de ações mais opções de compra vendidas |
Dividendos mais prémio de opções |
JEPI, JEPQ |
A linha de rendibilidade elevada utiliza VYM, HDV e SPYD como exemplos, e a liquidez corresponde a dividendos pagos pelas empresas. A linha de crescimento dos dividendos utiliza VIG, DGRO e NOBL. O teste de entrada é o histórico de crescimento, e a liquidez continua a ser um dividendo de ações. A linha de covered call utiliza JEPI e JEPQ. Essa liquidez contém tanto dividendos como prémios de opções de compra, e as opções vendidas cedem parte do potencial de valorização.
A tabela não inclui qualquer classificação de segurança, taxas ou preços. Os tickers na mesma linha apenas mostram que seguem o mesmo tipo de filtro. As posições, as ponderações setoriais e o mês em que a liquidez é recebida continuam a resultar dos documentos de cada fundo. Partilhar uma linha não significa que os restantes termos sejam iguais.
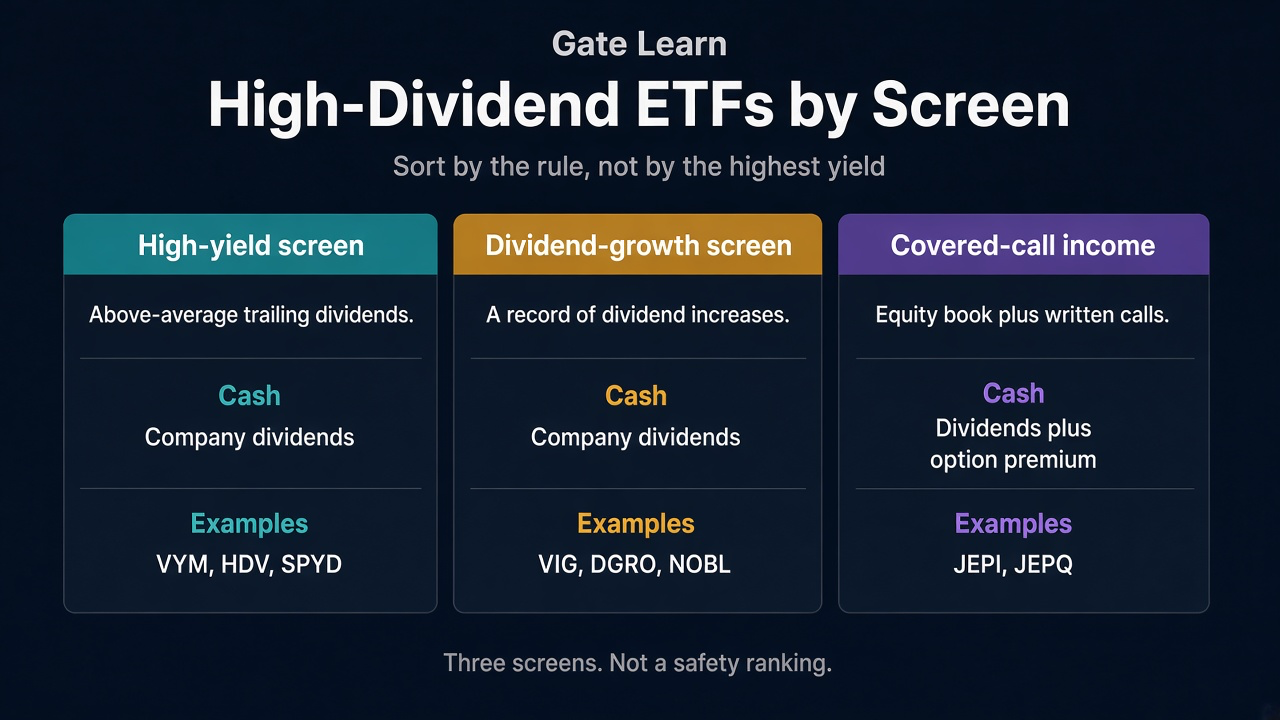
Figura 1. ETF de dividendos elevados divididos por filtros de rendibilidade, crescimento e covered call.
Para que setores tende um filtro de rendibilidade elevada?
Um filtro de rendibilidade elevada atribui mais peso a setores que já pagaram mais. Os setores financeiro, energético e de bens de consumo básicos têm frequentemente um peso maior. As variações das taxas, os preços do petróleo e as alterações na procura defensiva refletem-se primeiro no NAV através desses setores.
O Vanguard High Dividend Yield ETF (VYM) acompanha o FTSE High Dividend Yield Index e mantém passivamente os seus constituintes. O índice seleciona ações ordinárias com dividendos acima da média nos 12 meses anteriores e exclui os fundos de investimento imobiliário. O HDV e o SPYD pertencem à mesma família de rendibilidade elevada. O filtro analisa dividendos que já são elevados, ou pondera pela rendibilidade, em vez de procurar um histórico cada vez mais longo de aumentos.
A reconstituição volta a direcionar o peso para esses setores com pagamentos mais elevados. Uma concentração maior altera o choque que chega primeiro ao NAV. Não torna o fundo mais seguro. Quando o preço desce e o dividendo em liquidez sofre poucas alterações, a rendibilidade histórica aumenta porque o denominador ficou mais pequeno.
O que exige um filtro de crescimento dos dividendos?
Um filtro de crescimento dos dividendos procura dividendos que continuam a aumentar ou um histórico de crescimento suficientemente longo para qualificar, em vez da rendibilidade histórica mais elevada. VIG, DGRO e NOBL são os exemplos. A liquidez recebida por um detentor continua a corresponder aos dividendos das posições. A origem coincide com a do grupo de rendibilidade elevada. A regra de entrada é que é diferente.
O histórico de crescimento distingue entre "o dividendo foi aumentado" e "o dividendo já era elevado". Uma empresa pode aumentar o seu dividendo durante um longo período e continuar a apresentar uma rendibilidade anunciada inferior à de uma ação selecionada por um filtro de rendibilidade elevada. As duas regras colocam perguntas diferentes.
O Schwab US Dividend Equity ETF (SCHD) analisa em conjunto a qualidade e os dividendos, pelo que não está incluído na linha dos tickers de crescimento acima. O SCHD acompanha o Dow Jones U.S. Dividend 100 Index, que analisa a qualidade dos dividendos e a capacidade de estes se manterem, e seleciona com base em rácios financeiros comparados com os seus pares. Essa regra não corresponde a uma ordenação baseada apenas na rendibilidade histórica, nem à lista de aumentos consecutivos utilizada para VIG, DGRO e NOBL.
O que inclui uma distribuição de covered call?
Uma distribuição de covered call contém tanto dividendos das posições como prémios de opções de compra vendidas. O JEPI vende opções de compra out-of-the-money sobre o S&P 500 juntamente com as ações, e o JEPQ pertence ao mesmo grupo. O prémio corresponde a rendimento de opções. O dividendo declarado pelo conselho de administração de uma empresa não inclui esse prémio.
As ações continuam sujeitas à variação do preço, e o risco setorial permanece associado a essas ações. As opções vendidas trocam o prémio por parte do potencial de valorização. O JEPI procura gerar um rendimento que possa ser distribuído todos os meses. O mês apenas indica quando a liquidez é recebida. Não transforma o prémio num dividendo pago por uma empresa.
Colocar essa liquidez mista no mesmo rácio que a de um fundo que apenas transmite dividendos de ações trata duas fontes como uma única distribuição. O prémio é liquidez. Quando a liquidez de um período é inferior à queda do NAV, a queda mantém-se no NAV.
Por que motivo os fundos de crédito e um fundo do setor das utilities ficam fora desta lista?
Os fundos de crédito e um fundo do setor das utilities não pertencem a esta lista. Um ETF de ações com dividendos elevados detém ações selecionadas por uma regra de dividendos. Um fundo de crédito detém obrigações, e a liquidez provém do cupão. Um fundo do setor das utilities detém ações de uma lista setorial. A inclusão resulta da classificação setorial, não de um filtro de dividendos.
Os juros de uma obrigação empresarial de rendibilidade elevada correspondem ao cupão desse crédito, e a exposição é obrigações empresariais de rendibilidade elevada (HYG). Os juros de uma obrigação empresarial de grau de investimento também correspondem a um cupão, e a exposição é obrigações empresariais de grau de investimento (LQD). Um cupão resulta de um contrato de obrigação, não da regra de dividendos de uma ação.
As ações do setor das utilities (XLU) incluem posições com base na indústria das utilities, não num filtro de dividendos. Um dividendo elevado de uma dessas empresas não transforma o XLU num ETF de ações com dividendos elevados. O XLU apenas indica que as empresas pertencem ao setor das utilities.
Resumo
Comece pela regra. Um filtro de rendibilidade elevada, um filtro de crescimento dos dividendos e um rendimento de covered call selecionam ações diferentes, e a liquidez é constituída de forma diferente. Uma rendibilidade mais elevada corresponde apenas às distribuições divididas pelo preço. Não significa que o fundo seja mais seguro, nem compensa uma queda do NAV.
Os fundos de crédito e um fundo do setor das utilities ficam fora desse filtro de ações com dividendos. Os tickers de exemplo identificam o filtro. A regra que um fundo aplica efetivamente continua a estar definida na metodologia do índice ou nos documentos do fundo. Partilhar uma linha não significa que os restantes termos sejam iguais.
Perguntas frequentes
Uma rendibilidade de dividendos mais elevada é sempre melhor para um ETF de dividendos elevados?
Não. Um ETF de dividendos elevados é ordenado por uma regra publicada, e uma rendibilidade histórica elevada é apenas uma das três possibilidades. Quando o preço desce e o dividendo em liquidez sofre poucas alterações, a rendibilidade aumenta porque o denominador ficou mais pequeno. O crescimento dos dividendos analisa o histórico de crescimento, e o rendimento de covered call também inclui o prémio, pelo que um rácio mais elevado não torna o fundo mais seguro.
O SCHD e o VYM seguem a mesma regra?
Não. O índice acompanhado pelo VYM seleciona ações ordinárias com dividendos acima da média nos 12 meses anteriores e exclui os fundos de investimento imobiliário. O SCHD analisa a qualidade dos dividendos e a capacidade de estes se manterem, e seleciona com base em rácios financeiros comparados com os seus pares, em vez de ordenar apenas pela rendibilidade histórica. Ambos são fundos de ações e ambos podem transmitir dividendos pagos pelas empresas. A regra de entrada continua a ser diferente.
Uma distribuição do JEPI é igual a um dividendo pago por uma empresa?
Não. O JEPI vende opções de compra juntamente com as ações, pelo que a distribuição contém tanto dividendos de ações como prémios de opções. O prémio corresponde a liquidez recebida em troca do potencial de valorização cedido por essas opções, não ao dividendo declarado por um conselho de administração. O JEPQ pertence ao mesmo grupo, e essa liquidez também é diferente da de um fundo de rendibilidade elevada que apenas transmite dividendos de ações.
Uma rendibilidade de dividendos mais elevada pode compensar uma queda do valor líquido dos ativos?
Não. A rendibilidade corresponde às distribuições divididas pelo preço, e a liquidez e o preço são registados separadamente. Quando o preço desce e o dividendo em liquidez se mantém aproximadamente igual, o rácio aumenta porque o denominador ficou mais pequeno. Quando a liquidez de um período é inferior à queda do NAV, a queda mantém-se, e o prémio não compensa essa descida do preço.
Por que motivo estes tickers de exemplo não têm uma ligação de negociação da Gate?
Uma ligação só é adicionada quando o ticker no URL corresponde ao mesmo fundo. VYM, HDV, SPYD, VIG, DGRO, NOBL, JEPI, JEPQ e SCHD estão aqui para mostrar o filtro, não para abrir uma página de negociação. As ligações na secção de crédito e utilities apontam para obrigações ou ações setoriais.