O congelamento de criptoativos refere-se ao processo de restringir a transferência posterior de determinados ativos digitais através das permissões do contrato do token, dos controlos de contas de plataformas de negociação ou de outros mecanismos específicos. Como diferentes blockchains e tokens utilizam arquiteturas técnicas distintas, as respetivas capacidades de congelamento não são uniformes. A forma como as transações podem ser controladas e os ativos recuperados difere significativamente entre o Bitcoin, o ativo nativo da Ethereum e as stablecoins emitidas de forma centralizada. Em geral, as transações em blockchain são irreversíveis, mas isso não significa que todos os ativos digitais estejam completamente fora de qualquer controlo externo.
Nos últimos anos, os principais roubos de criptoativos continuaram a suscitar debates sobre as capacidades de congelamento on-chain. Em alguns incidentes de segurança, os emissores de stablecoins conseguiram restringir as transferências a partir dos endereços relevantes através das permissões dos contratos, enquanto os ativos nativos, como BTC e ETH, geralmente não podem ser congelados da mesma forma. Ao mesmo tempo, mesmo quando os ativos roubados foram restringidos, isso não significa que os fundos possam ser imediatamente devolvidos ao titular original. Porque é que algumas stablecoins podem ser congeladas, enquanto as transferências de BTC não podem ser bloqueadas através de uma lista de bloqueio do emissor? A irreversibilidade das transações em blockchain significa que os ativos roubados nunca podem ser recuperados? A compreensão destas questões exige distinguir entre confirmação de transações, controlo de ativos e propriedade legal.
Principais conclusões
-
O facto de as transações em blockchain serem irreversíveis não significa que os ativos roubados estejam completamente fora de controlo. Em geral, as transações confirmadas on-chain não podem ser revertidas diretamente, mas alguns contratos de tokens, plataformas de negociação centralizadas e entidades de custódia continuam a dispor de capacidades específicas para restringir ativos.
-
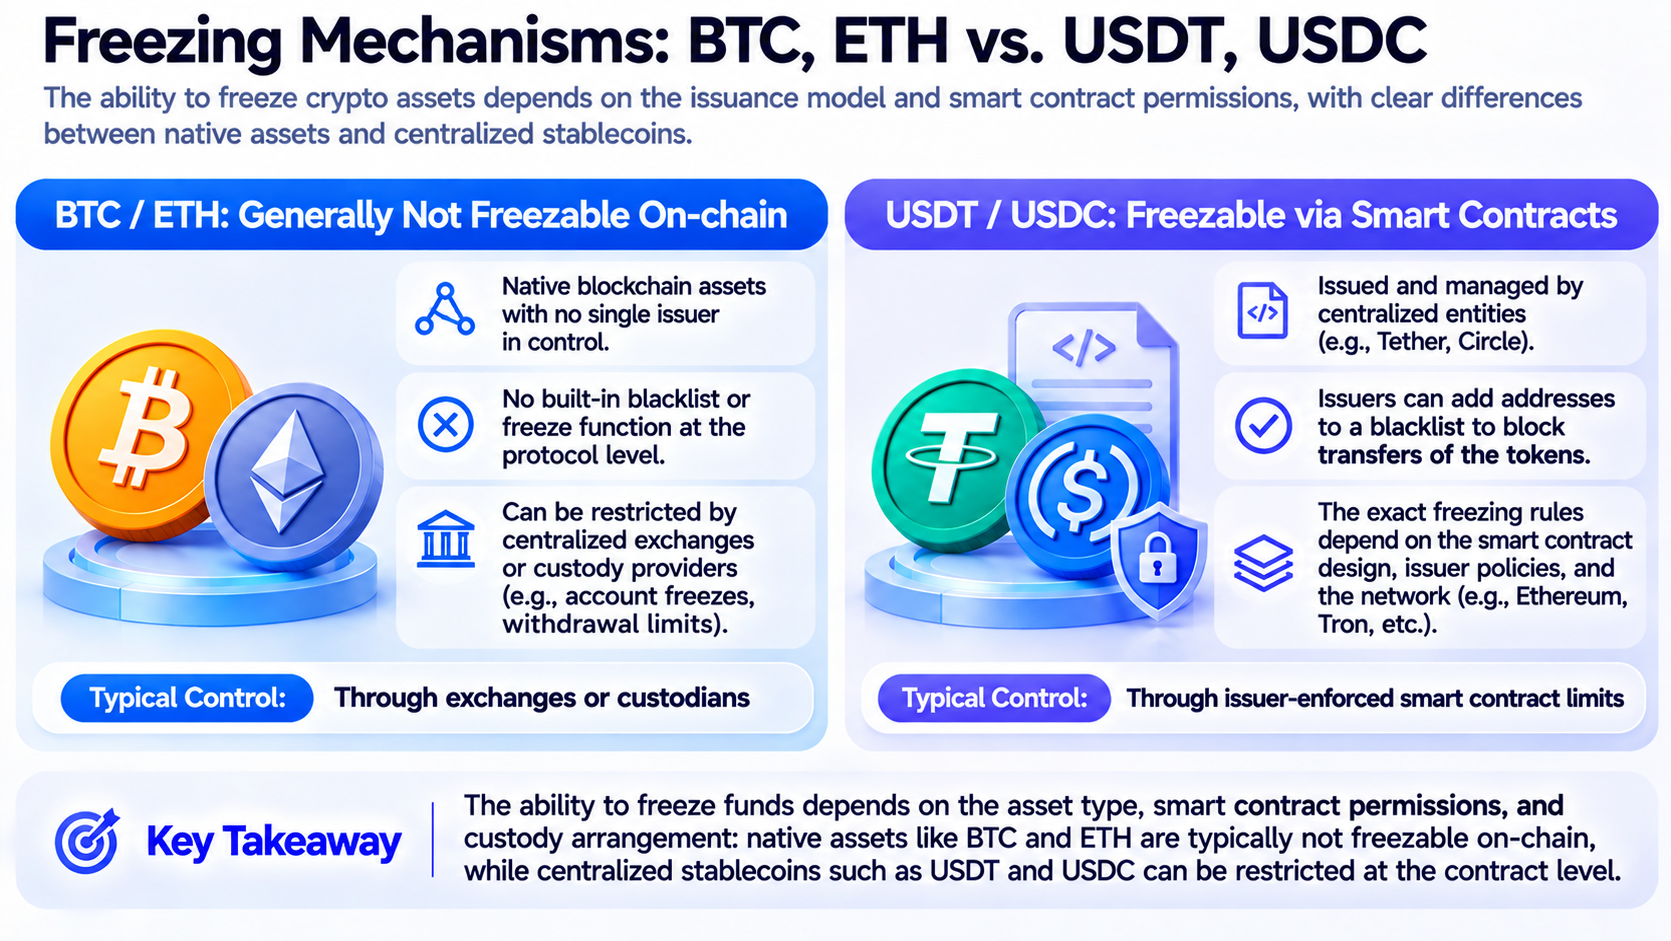
BTC, ETH e stablecoins têm mecanismos de congelamento significativamente diferentes. O BTC e o ETH nativo geralmente não dispõem de permissões de congelamento controladas pelo emissor, enquanto algumas stablecoins emitidas de forma centralizada, como USDT e USDC, podem restringir transferências a partir de endereços específicos através de contratos inteligentes.
-
O congelamento de ativos não equivale à recuperação de ativos. O congelamento apenas pode restringir a movimentação posterior dos ativos. A sua devolução pode ainda exigir a verificação da propriedade, procedimentos legais e coordenação entre várias organizações.
-
O rastreio on-chain pode aumentar a visibilidade dos fundos roubados. Os registos públicos das transações ajudam os analistas a rastrear os fluxos de fundos, mas a identificação dos endereços, as transferências entre blockchains e as conversões de ativos podem dificultar o rastreio.
-
As permissões de congelamento envolvem compromissos entre segurança e governação. O controlo centralizado pode ajudar a restringir alguns fluxos de fundos ilícitos, mas também pode criar riscos, como abuso de autoridade, congelamentos indevidos e comprometimento das chaves de administrador.
Porque é que, em geral, é difícil reverter diretamente as transações em blockchain?
A maioria das blockchains públicas confirma as transações através de um mecanismo de consenso e regista-as num livro-razão partilhado. Quando um utilizador assina uma transação válida com uma chave privada e a rede a confirma, os ativos relevantes são transferidos para o endereço especificado de acordo com as regras da transação. No caso de transações que receberam confirmações suficientes ou atingiram a finalidade, em geral, os utilizadores comuns não podem solicitar à rede que elimine unilateralmente o registo da transação, da mesma forma que poderiam cancelar uma ordem de transferência bancária. Este é um aspeto importante da imutabilidade da blockchain. Permite aos participantes confiar num histórico de transações consistente para verificar os ativos, sem terem de confiar numa determinada instituição para não alterar o livro-razão arbitrariamente.
No entanto, o facto de as transações serem irreversíveis não significa que todos os ativos estejam fora de qualquer forma de controlo. Uma transação de tokens pode envolver simultaneamente três camadas: a blockchain subjacente, o contrato inteligente e uma entidade de custódia. Mesmo que o registo da transação subjacente não possa ser eliminado, o contrato do token pode impor restrições às transferências e uma plataforma de negociação pode rejeitar levantamentos posteriores. Por exemplo, se uma transferência de USDT já tiver sido confirmada on-chain, em geral, o emissor não pode eliminar diretamente o histórico da transação. No entanto, se o contrato relevante o permitir, o emissor pode impor restrições de transferência posteriores ao endereço recetor. Por isso, ao discutir se os ativos em blockchain podem ser congelados, é necessário identificar primeiro a camada em que o congelamento ocorre e o tipo de controlo detido pela parte relevante.
Porque é que, em geral, o BTC e o ETH não podem ser congelados como as stablecoins?
O BTC é o ativo nativo da rede Bitcoin, que não possui uma instituição emissora centralizada capaz de gerir todo o BTC. Desde que uma transação cumpra as regras de consenso da rede, os mineradores e os nós podem processá-la de acordo com o protocolo. Um terceiro comum não pode alterar uma lista de bloqueio de um contrato de tokens para impedir um endereço específico de BTC de efetuar uma transferência válida. Enquanto ativo nativo da rede Ethereum, o ETH também não dispõe de uma função de congelamento unificada semelhante à disponibilizada pelos emissores centralizados de stablecoins. Isto significa que, mesmo que uma empresa de segurança identifique um endereço que detenha BTC ou ETH roubado, não pode fazer com que o protocolo subjacente rejeite automaticamente todas as transações desse endereço simplesmente por este ter sido marcado como de alto risco.
No entanto, isso não significa que os fundos relevantes possam ser utilizados livremente em todas as situações. Se os ativos roubados entrarem numa plataforma de negociação centralizada, a plataforma pode restringir a atividade da conta e os levantamentos com base nos seus controlos internos de risco, em requisitos legais ou em pedidos das autoridades responsáveis pela aplicação da lei. Por exemplo, se um endereço suspeito de deter BTC roubado depositar fundos numa plataforma de negociação, a plataforma pode identificar a origem anómala através da monitorização das transações e impor restrições à conta dentro da sua área de controlo. Neste caso, a restrição aplica-se aos ativos na conta de custódia da plataforma, e não à funcionalidade de transferência da rede Bitcoin. Assim, a inexistência de um mecanismo padrão de congelamento controlado pelo emissor para os ativos nativos ao nível da blockchain não entra em conflito com a possibilidade de esses ativos serem restringidos em plataformas centralizadas de custódia.
Porque é que USDT e USDC podem restringir transferências através de listas de bloqueio?
As stablecoins emitidas de forma centralizada, como USDT e USDC, são geralmente emitidas e resgatadas pelos respetivos emissores, que também gerem os contratos relevantes. Em algumas implementações em blockchain, os contratos inteligentes destas stablecoins incluem funções de restrição de endereços ou de congelamento de ativos. Quando um endereço específico é adicionado a uma lista de bloqueio, o contrato pode impedir que os tokens relevantes sejam transferidos posteriormente, de acordo com as regras da sua implementação. Por exemplo, suponha-se que um endereço detém USDT no valor de 1 milhão de dólares e que o emissor coloca esse endereço numa lista de restrição em conformidade com as regras aplicáveis. Os tokens relevantes podem então deixar de poder ser enviados para outros endereços através da função padrão de transferência do contrato. Este mecanismo difere do funcionamento subjacente do BTC, porque um contrato de tokens de uma stablecoin pode impor restrições adicionais às transferências de um token específico, para além das regras de consenso da blockchain nativa.
No entanto, isso não significa que todas as stablecoins possam ser congeladas ou que os emissores possam controlar arbitrariamente todos os ativos on-chain. As stablecoins podem diferir significativamente quanto às permissões dos seus contratos, aos mecanismos de governação e aos enquadramentos legais. Algumas stablecoins descentralizadas não dispõem das mesmas capacidades centralizadas de congelamento. Além disso, o controlo de um emissor de stablecoins está geralmente limitado aos contratos de tokens que gere. O emissor não pode congelar diretamente o BTC, o ETH nativo ou outros ativos independentes dos utilizadores. Assim, para determinar se um determinado ativo pode ser congelado, é necessário analisar a conceção específica do contrato, as permissões de administrador e as regras técnicas da rede relevante.
| Tipo de ativo |
Método padrão de congelamento |
Principal limitação |
| BTC |
Restrições impostas por uma plataforma de negociação ou entidade de custódia |
Não existe uma lista de bloqueio unificada do emissor |
| ETH nativo |
Restrições impostas por uma plataforma de negociação ou entidade de custódia |
Não existe uma função de congelamento controlada pelo emissor |
| USDT |
Restrições impostas pelo contrato do emissor em determinadas redes |
Depende do contrato e das permissões do emissor |
| USDC |
Restrições impostas pelo contrato do emissor em determinadas redes |
Depende do contrato e das permissões do emissor |
| Outros tokens de contratos inteligentes |
Podem dispor de permissões de congelamento controladas pelo administrador |
A conceção do contrato deve ser analisada individualmente |
Qual é a diferença entre o congelamento de ativos, a interceção de transações e a recuperação de ativos?
O congelamento de ativos, a interceção de transações e a recuperação de ativos surgem frequentemente em conjunto em incidentes de segurança relacionados com criptoativos, mas representam, na realidade, diferentes fases do tratamento de um incidente. O congelamento de ativos restringe principalmente a transferência posterior de determinados ativos, por exemplo, quando um emissor de stablecoins utiliza as permissões do contrato para restringir um endereço específico. A interceção de transações refere-se geralmente à utilização, por parte de uma plataforma de negociação ou entidade de custódia, de restrições de conta, análises de risco ou medidas de conformidade para impedir levantamentos posteriores depois de os ativos entrarem na plataforma. A recuperação de ativos significa que, após a verificação necessária da propriedade e os procedimentos de disposição, os ativos ou uma compensação equivalente são finalmente devolvidos ao legítimo proprietário. Estas três ações podem constituir um processo contínuo, mas o congelamento bem-sucedido dos ativos não significa necessariamente que estes venham a ser recuperados.
Por exemplo, os USDC num endereço de onde tenham sido roubados podem ter sido congelados, permanecendo ainda no endereço original e não tendo sido devolvidos à vítima. Nesta situação, apenas se pode afirmar que a movimentação posterior dos fundos foi restringida; não se pode considerar concluída a recuperação dos ativos. A recuperação efetiva pode ainda exigir a verificação da origem dos fundos, da identidade da vítima, da propriedade dos ativos e da existência de direitos de terceiros ou de litígios transjurisdicionais. Em alguns casos, mesmo quando os ativos relevantes foram identificados, podem não ser devolvidos devido à insuficiência de provas, à falta de autoridade de controlo necessária por parte da instituição relevante ou à não conclusão dos procedimentos legais. Por conseguinte, o congelamento é geralmente apenas uma etapa do processo de recuperação de ativos, e não o resultado final.
Como é que o rastreio on-chain ajuda a identificar fundos roubados?
As transações em blockchain deixam geralmente registos que podem ser verificados publicamente. Em blockchains públicas como o Bitcoin e a Ethereum, os analistas podem observar as transferências de fundos através de hashes de transação, endereços e informações dos blocos. Por exemplo, quando um endereço de onde foram roubados ativos os distribui por vários endereços novos, as ferramentas de análise on-chain podem registar essas transferências e determinar posteriormente se os ativos entraram numa plataforma de negociação, numa ponte entre blockchains ou noutro protocolo. O rastreio on-chain envolve normalmente o agrupamento de endereços, a análise dos fluxos de fundos, a correlação temporal das transações e a identificação de endereços de prestadores de serviços conhecidos. Ao integrar as relações entre diferentes transações, estes métodos ajudam as organizações de segurança a compreender a movimentação dos fundos e a obter pistas para a gestão de riscos subsequente.
No entanto, os endereços on-chain não correspondem inerentemente a identidades do mundo real. Mesmo que vários endereços transfiram frequentemente fundos entre si, isso não prova diretamente que pertençam à mesma pessoa. As relações de transferência, por si só, também não permitem estabelecer que todos os endereços relevantes participaram em atividades criminosas. Além disso, os fundos podem ser sujeitos a várias conversões, transferências entre blockchains ou interações complexas com contratos inteligentes, o que dificulta o seu rastreio. Alguns serviços podem também utilizar misturadores, transferências em lote ou outros mecanismos de privacidade para dificultar a análise das relações entre endereços. Assim, o rastreio on-chain pode fornecer provas verificáveis dos movimentos dos fundos, mas a verificação da identidade e a atribuição de responsabilidade continuam a exigir registos de plataformas de negociação, informações sobre dispositivos, investigações legais ou outras provas de apoio.
As pontes entre blockchains permitem aos utilizadores transferir ativos ou o valor correspondente entre diferentes redes blockchain, enquanto as plataformas de negociação descentralizadas podem utilizar contratos inteligentes para trocar tokens. Estas ferramentas têm utilizações legítimas, mas também podem ser utilizadas para alterar rapidamente a rede na qual os ativos são detidos e a forma como existem. Por exemplo, as stablecoins roubadas podem ser trocadas por ETH e depois transferidas para outra rede através de uma ponte entre blockchains. Se as stablecoins relevantes não tiverem sido congeladas antes da troca, as restrições posteriores impostas pelo emissor ao endereço da stablecoin original podem deixar de impedir diretamente a movimentação dos ativos nativos transferidos. Como as diferentes redes têm representações de ativos, estruturas de registos de transações e sistemas de endereços distintos, as transferências entre blockchains também podem tornar mais complexa a análise dos fluxos de fundos.
No entanto, as pontes entre blockchains e os protocolos de transação diferem na sua conceção, e os ativos não devem ser considerados completamente impossíveis de intercetar apenas por terem sido transferidos entre blockchains. Alguns ativos ligados a outras redes são suportados por contratos de custódia que podem ser controlados, enquanto alguns protocolos dispõem de funções de pausa ou de outras medidas de segurança. Se os fundos roubados entrarem posteriormente numa plataforma de negociação centralizada ou noutro prestador de serviços com capacidades de controlo de contas, podem ainda ser restringidos em determinadas condições. A dificuldade prática da recuperação de ativos depende, por conseguinte, da forma final dos fundos, da rede em que estão localizados, das permissões integradas no protocolo relevante e da possibilidade de o prestador de serviços cooperar legalmente. As ferramentas de transferência entre blockchains aumentam a complexidade do rastreio e da disposição dos ativos, mas não eliminam necessariamente todas as possibilidades de recuperação.
Porque é que as permissões de congelamento podem criar novos riscos de segurança e de governação?
As funções de congelamento podem ajudar a restringir a movimentação de ativos roubados ou de fundos suspeitos de serem utilizados em atividades ilícitas, mas também introduzem pressupostos adicionais de confiança.
-
As permissões de congelamento são geralmente controladas por um emissor ou administrador específico. Os utilizadores têm de confiar na parte relevante para gerir essas permissões de forma segura e tomar decisões em conformidade com as regras aplicáveis.
-
Os congelamentos indevidos podem afetar utilizadores legítimos. Se um endereço for identificado incorretamente, os titulares legítimos também podem ficar sujeitos a restrições.
-
Os requisitos relativos ao congelamento de ativos, à devolução de fundos e à proteção dos direitos dos utilizadores podem variar entre jurisdições, criando desafios legais e de conformidade adicionais para os emissores que tratam de casos complexos.
As permissões de congelamento também podem tornar-se um novo risco de segurança. Se uma chave de administrador for roubada, um atacante pode abusar das funções de controlo do contrato e restringir as transferências de ativos legítimos. Mesmo sem o comprometimento de uma chave, uma concentração excessiva de autoridade pode expor os utilizadores ao risco de terem os seus ativos restringidos unilateralmente. Por conseguinte, as funções de congelamento não constituem simplesmente uma vantagem de segurança. Envolvem compromissos entre a capacidade de controlo dos ativos, o grau de descentralização e a transparência da governação. Além de analisarem os ativos de reserva e os mecanismos de resgate, os utilizadores de stablecoins devem também compreender se um contrato de tokens dispõe de permissões de administrador para utilizar listas de bloqueio, pausar operações ou aplicar outras restrições, bem como quem controla essas permissões.
Que etapas são normalmente necessárias para recuperar ativos roubados?
Um processo completo de recuperação de ativos começa geralmente pela confirmação do incidente de segurança. As partes relevantes devem primeiro determinar o tipo e o montante dos ativos roubados, os endereços envolvidos e os registos das transações. Em seguida, utilizam a análise on-chain para identificar o percurso dos fundos e determinar se os ativos entraram numa plataforma de negociação ou entidade de custódia com capacidades de interceção. No caso de tokens com funções de congelamento, as partes podem coordenar-se com o emissor para impor restrições em conformidade com as regras relevantes e os requisitos legais. No caso de ativos que tenham entrado numa plataforma centralizada, a interceção pode ser realizada através dos controlos de risco da plataforma ou de procedimentos das autoridades responsáveis pela aplicação da lei. O principal objetivo destas medidas é minimizar as oportunidades de os fundos roubados continuarem a movimentar-se e criar tempo para a investigação subsequente e a verificação da propriedade.
Depois de os fundos terem sido restringidos, as partes relevantes têm geralmente de fornecer também documentação que demonstre a propriedade legítima e as perdas sofridas, incluindo os registos originais das transações, comprovativos de controlo da carteira, informações da conta e provas do incidente de segurança. Dependendo do tipo de ativo e dos requisitos legais, a devolução final pode envolver o levantamento do congelamento, a transferência dos ativos, a reemissão de tokens ou outro método de disposição. O processo pode envolver emissores, plataformas de negociação, empresas de análise de blockchain, autoridades responsáveis pela aplicação da lei e autoridades judiciais. Não existe qualquer garantia de que todos os incidentes possam ser resolvidos através da recuperação. O processo pode ser particularmente complexo quando os fundos foram trocados várias vezes, envolvem várias jurisdições ou estão associados a endereços que não podem ser identificados com precisão.
Se os utilizadores comuns descobrirem que os seus ativos foram roubados, devem preservar prontamente os hashes das transações, os endereços das carteiras, os registos das contas e as comunicações relevantes, e contactar o prestador de serviços relevante ou as autoridades responsáveis pela aplicação da lei através dos canais oficiais. Se suspeitarem de que a chave privada ou a frase-semente da sua carteira foi exposta, devem avaliar os riscos de segurança para os restantes ativos e tomar as medidas de proteção necessárias, garantindo simultaneamente que as suas ações são seguras. Os utilizadores devem ter especial cuidado com serviços de terceiros que afirmem conseguir reverter diretamente as transações em blockchain através de tecnologia especial. Nunca forneça chaves privadas, frases-semente ou transferências adicionais a desconhecidos. A recuperação de ativos deve basear-se em procedimentos legais e verificáveis, e não em promessas que não possam ser verificadas.
Conclusão
A irreversibilidade das transações em blockchain não significa que todos os ativos roubados estejam fora de qualquer possibilidade de restrição. Ativos como BTC e ETH nativo geralmente não podem ser congelados diretamente por um emissor centralizado, mas as plataformas de negociação e as entidades de custódia podem ainda adotar medidas de interceção dentro das respetivas áreas de controlo. Algumas stablecoins, como USDT e USDC, podem utilizar permissões de contratos inteligentes para restringir transferências a partir de endereços específicos. As capacidades de congelamento dos diferentes ativos dependem principalmente da conceção do protocolo subjacente e das permissões de controlo detidas pelas partes relevantes.
No entanto, o congelamento de ativos não equivale à recuperação de ativos. A possibilidade de os fundos serem finalmente devolvidos depende do tipo de ativo, do fluxo de fundos on-chain, das permissões detidas pelas instituições relevantes, dos procedimentos legais e das determinações relativas à propriedade. A compreensão destas distinções ajuda a obter uma visão mais precisa dos limites dos mecanismos de segurança da blockchain, em vez de assumir que os ativos on-chain são completamente incontroláveis ou que os fundos roubados podem ser sempre recuperados.
Perguntas frequentes
O Bitcoin roubado pode ser congelado diretamente?
A rede Bitcoin não dispõe de um mecanismo unificado de lista de bloqueio do emissor, pelo que o BTC nativo detido por um determinado endereço geralmente não pode ser congelado diretamente. No entanto, uma plataforma de negociação pode restringir os ativos relevantes dentro do seu controlo de custódia.
Um congelamento de USDT significa que os ativos já foram recuperados?
Não. Um congelamento restringe principalmente as transferências posteriores. A devolução dos ativos geralmente continua a exigir a verificação da propriedade e procedimentos de disposição adequados.
Um explorador de blockchain consegue identificar a identidade real de um hacker?
Em geral, não. Um explorador de blockchain pode apresentar endereços e registos de transações, mas associar um endereço a uma identidade do mundo real exige provas adicionais.
Os fundos roubados ainda podem ser rastreados depois de serem transferidos para outra blockchain?
Em alguns casos, sim. As transações entre blockchains geralmente continuam a deixar registos on-chain, mas as conversões de ativos, os métodos de transferência entre blockchains e as alterações de endereços podem dificultar a análise.
Todas as stablecoins podem ser congeladas?
Não. As capacidades de congelamento dependem da conceção do contrato do token, das permissões do emissor e das regras de governação. Os mecanismos utilizados pelo USDT e pelo USDC não podem ser aplicados diretamente a todas as stablecoins.







