À medida que os ETF de Bitcoin à vista dos EUA se desenvolveram, a ligação entre os mercados financeiros tradicionais e os mercados de criptoativos reforçou-se ainda mais. As entradas e saídas de capital dos ETF também se tornaram gradualmente um indicador importante para observar alterações na procura de Bitcoin.
No início de novembro de 2026, os ETF de Bitcoin à vista dos EUA registaram novamente saídas concentradas, aumentando as preocupações sobre o abrandamento da procura institucional e a pressão sobre o preço do BTC. Ao contrário da negociação à vista regular nas bolsas, as alterações nos fluxos dos ETF só podem afetar os preços do Bitcoin após passarem por processos como a criação e o resgate de participações, participantes autorizados, gestão de ativos subjacentes e liquidez de mercado. Ao mesmo tempo, a propensão macroeconómica para o risco, a alavancagem de derivados e a profundidade do mercado à vista também podem afetar o impacto real das saídas. Este artigo analisa as recentes alterações nos fluxos dos ETF, explica o funcionamento dos ETF de Bitcoin à vista e explora por que motivo as saídas líquidas sustentadas podem aumentar a pressão descendente sobre o BTC sem necessariamente fazer os preços cair em simultâneo.
Principais conclusões
-
As saídas líquidas dos ETF de Bitcoin à vista refletem alterações nos ativos ao nível dos fundos e não significam que um montante equivalente de BTC tenha de ser vendido imediatamente nas bolsas.
-
As criações e os resgates de ETF podem ser realizados em numerário ou em espécie, e o processo efetivo de tratamento dos ativos varia consoante o fundo.
-
As saídas líquidas sustentadas podem enfraquecer a procura marginal de BTC e amplificar a volatilidade dos preços quando a liquidez à vista é limitada.
-
As alterações nos fluxos dos ETF podem refletir ajustamentos na propensão institucional para o risco, bem como arbitragem, cobertura ou reequilíbrio de carteiras.
-
As saídas dos ETF e as liquidações de derivados podem ocorrer em simultâneo, mas as relações causais entre os fluxos de capital, as quedas de preços e o encerramento de posições alavancadas devem ser distinguidas.
-
Para avaliar os futuros movimentos de preços do BTC, os investidores devem considerar os fluxos líquidos dos ETF, as participações dos fundos, o volume de negociação à vista, a profundidade do mercado e os dados de derivados, em vez de dependerem de um único indicador.
Porque é que os ETF de Bitcoin à vista registaram recentemente saídas concentradas?
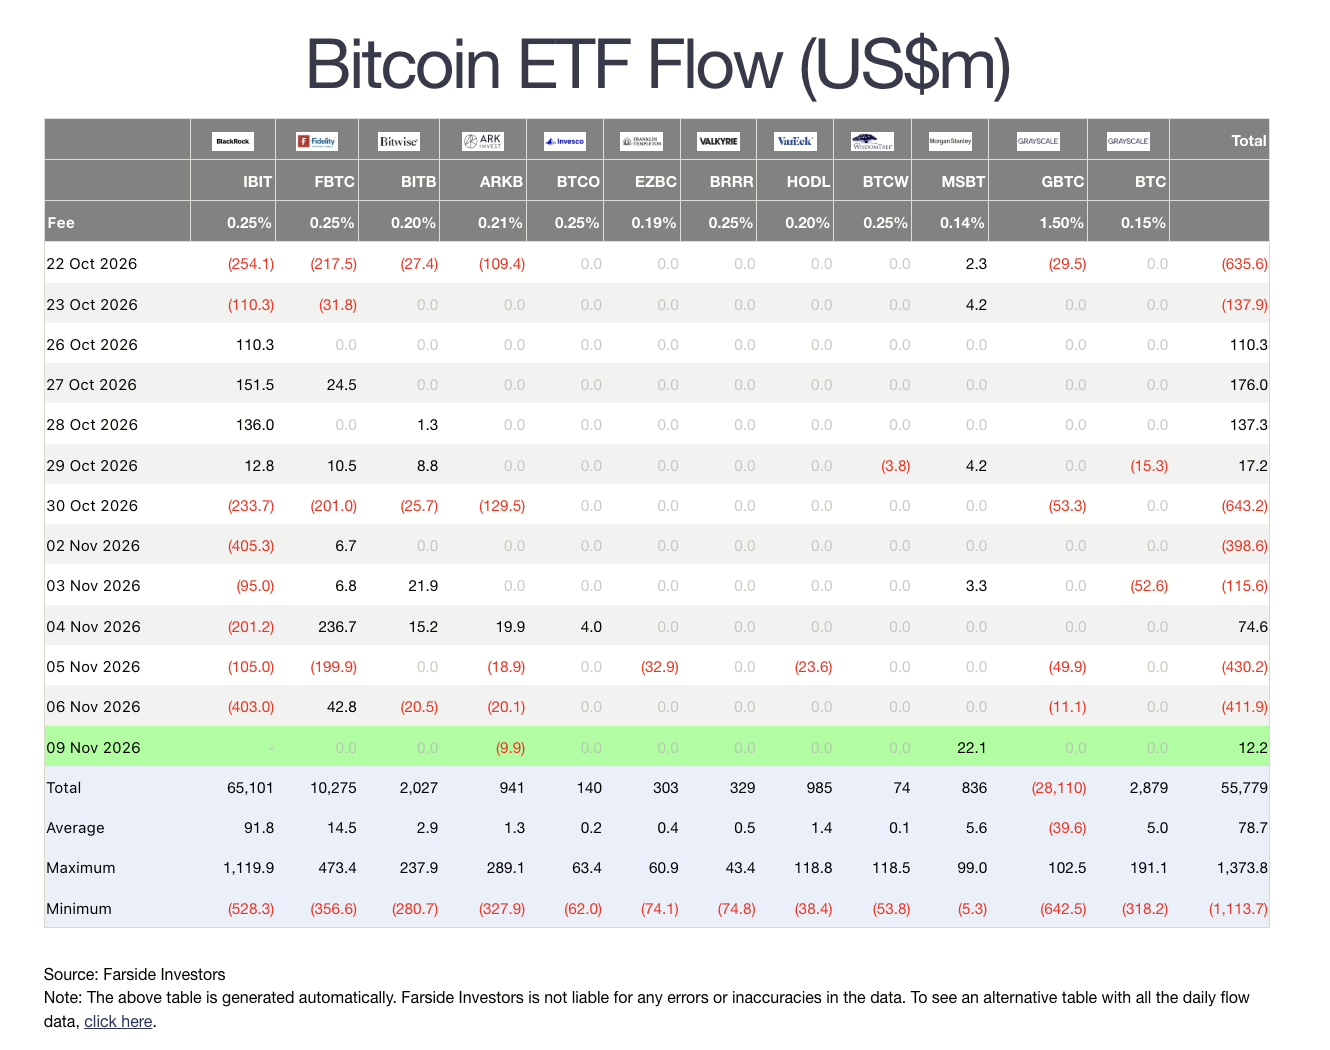
No início de novembro de 2026, os fluxos de capital dos ETF de Bitcoin à vista dos EUA alteraram-se significativamente. Durante os cinco dias de negociação, de 2 a 6 de novembro, os fundos relevantes registaram aproximadamente 1,282 mil milhões de dólares em saídas líquidas acumuladas, a maior saída líquida semanal desde o final de junho.
Entre estes, o iShares Bitcoin Trust (IBIT) da BlackRock registou aproximadamente 1,209 mil milhões de dólares em saídas líquidas semanais, representando a vasta maioria das saídas totais do mercado no mesmo período. Em 6 de novembro, o IBIT registou aproximadamente 403 milhões de dólares em saídas líquidas diárias, enquanto os ETF de BTC à vista dos EUA, no seu conjunto, registaram aproximadamente 412 milhões de dólares em saídas líquidas.
Esta alteração dos fluxos não foi um acontecimento isolado. Os ETF de Bitcoin à vista dos EUA já tinham registado aproximadamente 515 milhões de dólares em saídas líquidas em outubro, e os resgates concentrados no início de novembro enfraqueceram ainda mais as entradas acumuladas anteriormente no ano. Com base nas estatísticas de 6 de novembro, o fluxo líquido acumulado dos ETF de BTC à vista dos EUA em 2026 tinha passado para aproximadamente 914 milhões de dólares em saídas líquidas.
É importante notar que os fluxos líquidos acumulados e os ativos totais dos fundos não são o mesmo conceito. Em 6 de novembro, os ativos líquidos totais dos ETF de Bitcoin à vista dos EUA ainda ascendiam a aproximadamente 95,9 mil milhões de dólares, enquanto as entradas líquidas acumuladas desde o seu lançamento em janeiro de 2024 permaneciam em aproximadamente 55,8 mil milhões de dólares. As saídas de curto prazo indicam uma alteração na procura recente de investimento, mas não significam que todo o capital que entrou anteriormente no mercado de ETF tenha saído.
As razões das saídas também não podem ser simplesmente atribuídas a uma perspetiva pessimista das instituições em relação ao Bitcoin. Os investidores em ETF podem reduzir as suas participações devido a menor propensão para o risco, reequilíbrio de carteiras, necessidades de liquidez ou alterações nas estratégias de negociação. Quando os preços do BTC descem, as ações tecnológicas ficam sob pressão ou a incerteza do mercado aumenta, alguns investidores podem reduzir simultaneamente a sua exposição a vários tipos de ativos de risco.
Por conseguinte, as recentes saídas dos ETF são mais bem entendidas como um sinal de alteração da procura do mercado do que como uma base independente para prever o futuro preço do BTC.
Como funcionam os mecanismos de criação e resgate dos ETF de Bitcoin à vista?
A função central de um ETF de Bitcoin à vista é ligar os ativos subjacentes de BTC às participações do fundo no mercado de valores mobiliários. Os investidores compram e vendem participações de ETF nas bolsas de valores, enquanto o fundo mantém a exposição aos preços do Bitcoin através dos correspondentes mecanismos de gestão e custódia de ativos.
O mercado de ETF tem geralmente dois níveis.
O primeiro é o mercado secundário, onde os investidores comuns compram e vendem participações de ETF através de bolsas de valores. Quando um investidor vende IBIT ou outro ETF de BTC à vista, a contraparte pode ser outro investidor ou um criador de mercado. Uma venda individual no mercado secundário não implica necessariamente que o fundo venda imediatamente o Bitcoin subjacente.
O segundo é o mercado primário, que envolve a criação e o resgate de participações de ETF. Os participantes autorizados (Authorized Participant, AP) podem utilizar numerário ou ativos subjacentes elegíveis para criar ou resgatar participações de acordo com as regras do fundo, ajustando assim a oferta de participações de ETF no mercado.
Quando surge uma pressão de venda sustentada no mercado secundário, o preço das participações do ETF pode ser negociado com desconto face ao valor patrimonial líquido (NAV) do fundo. Os participantes autorizados e outros participantes do mercado podem utilizar a diferença de preço relevante para arbitragem e podem resgatar participações de ETF através do mercado primário quando as condições forem adequadas.
Este processo ajuda a manter os preços de mercado dos ETF ligados ao valor dos ativos subjacentes, mas também significa que as alterações nos fluxos de capital no mercado de valores mobiliários podem ser transmitidas ao mercado de BTC. Em julho de 2025, a Comissão de Valores Mobiliários dos EUA (SEC) aprovou criações e resgates em espécie para produtos negociados em bolsa de criptoativos. Anteriormente, o mecanismo relevante para os ETF de BTC à vista dos EUA utilizava principalmente criações e resgates em numerário. O novo modelo permite que os produtos elegíveis processem ativos subjacentes em espécie.
Os resgates em numerário envolvem geralmente o pagamento em numerário aos participantes autorizados. O fundo ou uma parte executante relacionada pode ter de vender BTC para cumprir o requisito de numerário. Os resgates em espécie podem ser concluídos através da entrega de BTC e não exigem necessariamente que o fundo venda imediatamente os ativos subjacentes no momento do resgate. No entanto, os resgates em espécie limitam-se a alterar o método de entrega dos ativos e não eliminam totalmente a pressão de venda do mercado. A instituição que recebe o BTC pode vender, manter ou realocar os ativos de acordo com a sua própria estratégia de negociação. Por conseguinte, embora exista um mecanismo de transmissão entre as saídas líquidas dos ETF e as vendas efetivas de BTC, os dois não podem ser considerados equivalentes.
Porque podem as saídas líquidas sustentadas dos ETF aumentar a pressão de venda à vista sobre o BTC?
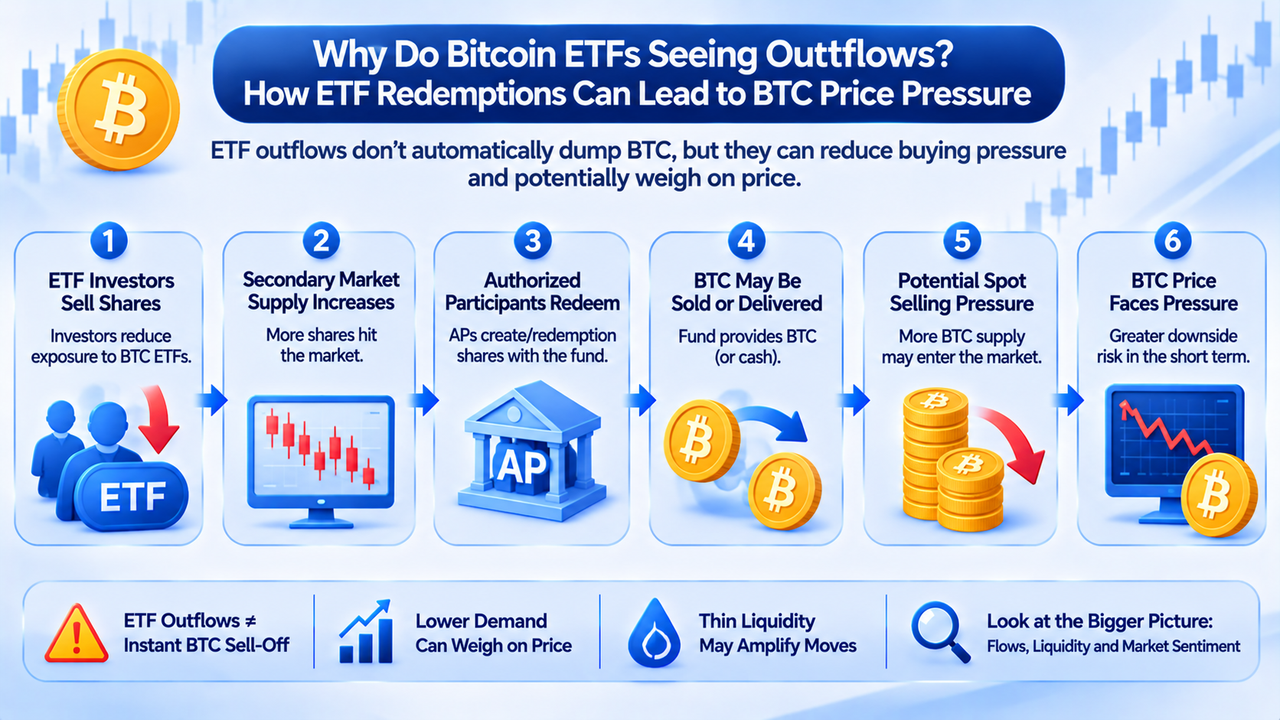
As saídas dos ETF afetam os preços do BTC principalmente através de três canais: procura marginal, ajustamentos dos ativos subjacentes e liquidez do mercado.
Redução das compras marginais. Quando os ETF de Bitcoin à vista recebem entradas líquidas sustentadas, os fundos geralmente têm de aumentar a sua exposição ao BTC subjacente através dos mecanismos relevantes. Esta procura pode proporcionar apoio adicional às compras no mercado à vista. Em sentido inverso, quando os ETF passam de entradas líquidas para saídas líquidas sustentadas, a procura incremental existente pode enfraquecer, deixando o mercado dependente de outros compradores para absorver a potencial pressão de venda.
Por exemplo, suponha-se que um ETF de BTC à vista regista 300 milhões de dólares em entradas líquidas diárias durante um período e depois passa a registar 300 milhões de dólares em saídas líquidas diárias. Do ponto de vista das alterações na procura de capital, os dois períodos apresentam uma clara diferença direcional. No entanto, isto não significa que o mercado venha a registar diariamente um montante fixo de vendas imediatas como resultado, porque a negociação efetiva também é afetada pelo método de resgate, pelo momento da execução e pelo comportamento de outros participantes.
Ajustamentos dos ativos subjacentes. Nos ETF que utilizam resgates em numerário, o fundo pode ter de vender algum BTC para disponibilizar os montantes de resgate. Nos resgates em espécie, o BTC relevante pode ser entregue diretamente aos participantes autorizados, mas o facto de os destinatários continuarem a deter o BTC depende das suas necessidades empresariais e dos seus mecanismos de gestão de risco.
Expectativas de saídas contínuas. Se os investidores observarem saídas líquidas dos ETF durante vários dias de negociação consecutivos, podem interpretar este facto como um enfraquecimento da procura institucional e reduzir a sua própria exposição ao risco em conformidade. Esta alteração das expectativas pode afetar as ordens à vista nas bolsas, as cotações dos criadores de mercado e as posições em derivados.
Por conseguinte, o impacto das saídas dos ETF sobre o BTC resulta não só das compras e vendas efetivas de ativos, mas também da reavaliação da procura futura pelos participantes do mercado. No entanto, este impacto não é unidirecional. Se outros investidores considerarem que os preços se tornaram atrativos, as compras à vista podem absorver a potencial pressão de venda dos resgates de ETF, permitindo que os preços do BTC se mantenham estáveis ou até subam.
Porque pode a liquidez à vista amplificar o impacto das saídas dos ETF?
A liquidez do mercado determina a dimensão das ordens de compra e venda que podem ser executadas e o impacto que estas criam nos preços. Num mercado líquido, as ordens de compra e venda estão geralmente distribuídas de forma mais densa, permitindo que grandes ordens sejam preenchidas numa faixa de preços relativamente limitada. Num mercado ilíquido, a profundidade do livro de ordens é menor e uma ordem de venda da mesma dimensão pode ter de consumir ordens de compra em vários níveis de preço, provocando uma descida mais significativa dos preços.
Por conseguinte, o impacto efetivo das saídas dos ETF no mercado depende não só do montante do resgate, mas também das condições de liquidez existentes quando ocorrem as negociações de BTC relevantes.
Por exemplo, suponha-se que surge uma potencial venda de BTC no valor de 100 milhões de dólares durante uma sessão de negociação. Se houver simultaneamente apoio de compra suficiente, os preços podem alterar-se apenas de forma moderada. Contudo, se os compradores se retirarem em grande número e os criadores de mercado reduzirem a dimensão das suas cotações, os preços efetivos de execução podem descer de forma mais significativa.
Além disso, o mercado à vista de BTC está distribuído por várias plataformas de negociação, e a liquidez e as cotações podem diferir entre plataformas. A negociação de arbitragem pode geralmente reduzir as diferenças de preços, mas, durante períodos de forte volatilidade, as transferências de fundos, os limites de risco e os atrasos na execução podem reduzir a eficiência da arbitragem.
Também importa considerar os horários de negociação dos ETF. Os mercados de valores mobiliários dos EUA têm horários regulares fixos, enquanto os mercados à vista de BTC funcionam geralmente 24 horas por dia. Durante os fins de semana ou quando os mercados dos EUA estão encerrados, as participações de ETF não podem ser negociadas normalmente da mesma forma que os mercados à vista de BTC, mas os preços nos mercados globais de criptomoedas podem continuar a alterar-se.
Quando a negociação dos ETF é retomada, os preços das participações de ETF têm de refletir os movimentos do preço do BTC ocorridos enquanto o mercado estava encerrado. Isto pode causar uma diferença significativa no preço de abertura do ETF, mas o ajustamento não pode ser atribuído inteiramente a novos fluxos de ETF nesse dia.
Por conseguinte, ao analisar as saídas dos ETF, os investidores devem também examinar o volume de negociação à vista de BTC, a profundidade do livro de ordens e os movimentos de preços, em vez de avaliarem o impacto no preço apenas com base no montante dos resgates.
As grandes saídas do IBIT significam que as instituições estão a abandonar totalmente o BTC?
O IBIT é um dos principais produtos do mercado de ETF de Bitcoin à vista dos EUA, pelo que os seus fluxos de capital recebem frequentemente uma atenção significativa do mercado. No início de novembro de 2026, as saídas líquidas concentradas do IBIT tornaram-se a principal fonte das alterações globais dos fluxos dos ETF. Contudo, mesmo saídas significativas de um ETF de grande dimensão não indicam diretamente que todos os investidores institucionais estejam a abandonar o Bitcoin.
A base de investidores dos ETF é relativamente complexa. Inclui investidores orientados para alocação a longo prazo, fundos de cobertura, instituições de gestão de ativos e outros participantes que utilizam estratégias de negociação de curto prazo. Diferentes investidores detêm ETF para finalidades diferentes.
Os investidores orientados para alocação a longo prazo podem utilizar ETF de BTC como parte das suas carteiras de investimento e ajustar as suas posições com base nos orçamentos de risco. As instituições de negociação podem utilizar diferenças de preços entre ETF e futuros para arbitragem ou estabelecer e ajustar posições de cobertura através de ETF.
Por exemplo, em determinadas estratégias de negociação de base, os investidores podem deter simultaneamente posições longas em ETF de BTC e posições curtas em futuros de BTC. Quando o prémio dos futuros diminui, os custos de financiamento se alteram ou os retornos da estratégia descem, as instituições podem encerrar simultaneamente ambos os lados da posição. Isto pode surgir como vendas de participações de ETF, mas não significa necessariamente que os investidores tenham adotado uma perspetiva unilateralmente pessimista sobre o BTC.
Os fluxos dos ETF também refletem a concentração de produtos. Os fundos de maior dimensão, devido aos seus ativos mais elevados e maior atividade de negociação, podem absorver mais ajustamentos institucionais. Saídas líquidas significativas de um fundo não significam automaticamente que todos os investidores dos fundos tenham tomado a mesma ação. Os dados de fluxos de 6 de novembro ilustram esta diferença. O IBIT registou aproximadamente 403 milhões de dólares em saídas líquidas nesse dia, enquanto o FBTC da Fidelity registou aproximadamente 42,8 milhões de dólares em entradas líquidas no mesmo período.
Por conseguinte, para avaliar se as instituições estão a reduzir persistentemente as suas alocações em BTC, os investidores devem examinar as alterações dos fluxos em vários fundos, a sua duração e a dimensão global dos ativos, em vez de tirarem conclusões apenas com base nas saídas líquidas do IBIT num único dia. Mais importante ainda, os dados de participações dos ETF não podem refletir integralmente a exposição ao risco de uma instituição noutros mercados. Algumas instituições podem deter simultaneamente BTC à vista, futuros, opções ou outros ativos relacionados, e as alterações num único fundo não conseguem revelar as suas carteiras completas.
Qual é a relação entre as saídas dos ETF e as liquidações alavancadas de BTC?
As saídas dos ETF e as liquidações alavancadas são mecanismos de mercado diferentes, mas podem influenciar-se mutuamente durante períodos de forte volatilidade dos preços. As saídas dos ETF ocorrem principalmente através de criações e resgates de fundos e da negociação de valores mobiliários, enquanto as liquidações alavancadas ocorrem geralmente nos mercados de derivados de criptomoedas. Quando os preços do BTC descem, as posições longas alavancadas podem ser encerradas à força devido a margem insuficiente.
Se a pressão de venda à vista associada às saídas dos ETF fizer os preços do BTC baixar, algumas posições longas altamente alavancadas podem aproximar-se dos seus preços de liquidação. Depois de as plataformas de negociação encerrarem as posições de acordo com as suas regras de risco, o mercado pode registar pressão de venda adicional.
Este mecanismo pode criar um ciclo contínuo de reação dos preços: a pressão de venda à vista aumenta, os preços do BTC descem, as posições longas alavancadas são liquidadas, a volatilidade do mercado de derivados intensifica-se e o sentimento do mercado à vista é, por sua vez, afetado. Contudo, as liquidações alavancadas não são necessariamente desencadeadas pelas saídas dos ETF. Notícias macroeconómicas, grandes transações à vista, ajustamentos concentrados de posições em derivados ou uma redução súbita da liquidez do mercado também podem desencadear volatilidade dos preços.
Além disso, os dados de saídas líquidas dos ETF são geralmente calculados e divulgados após o fim de um dia de negociação, enquanto os preços do BTC e as liquidações de derivados ocorrem em tempo real. O facto de ambos ocorrerem no mesmo dia é insuficiente para provar que as saídas dos ETF precederam a queda dos preços.
Também pode ocorrer o contrário: os preços do BTC podem primeiro cair devido a outros fatores, após o que os investidores de ETF reduzem as suas participações, acabando por surgir como saídas líquidas nos dados de fim do dia.
Por conseguinte, a análise da relação entre os ETF e as liquidações exige dados mais granulares sobre preços, negociação e posições, para distinguir se as saídas de capital são potenciais impulsionadores das alterações de preços ou reações dos investidores a uma volatilidade de mercado que já ocorreu.
Como podem os investidores determinar se as saídas dos ETF refletem um reequilíbrio de curto prazo ou um enfraquecimento sustentado da procura?
As saídas líquidas dos ETF não significam necessariamente que o mercado tenha entrado numa tendência descendente de longo prazo. A avaliação do seu impacto exige analisar se as alterações dos fluxos são persistentes e se são acompanhadas por uma descida mais ampla da procura do mercado.
Duração das saídas. Uma grande saída líquida num único dia pode resultar de ajustamentos concentrados por um pequeno número de instituições ou estar relacionada com a caducidade de determinadas estratégias de negociação. Se os fluxos voltarem a apresentar entradas líquidas nos dias de negociação seguintes, o impacto no mercado poderá ser relativamente limitado.
Em contrapartida, se as saídas líquidas continuarem durante várias semanas de negociação e se expandirem de um pequeno número de grandes fundos para mais produtos, torna-se mais importante avaliar se a procura global de alocação está a enfraquecer.
Participações totais dos ETF e alterações dos ativos líquidos. Os ativos líquidos de um ETF denominados em dólares são afetados tanto pelo preço do BTC como pela quantidade de BTC detida pelo fundo. Por conseguinte, uma diminuição dos ativos do fundo não significa necessariamente que tenha sido resgatado um montante equivalente de capital.
Por exemplo, suponha-se que a quantidade de BTC detida por um ETF permanece inalterada, enquanto o preço do BTC desce 10%. Os ativos líquidos do fundo denominados em dólares também podem diminuir cerca de 10%. Neste caso, a redução dos ativos é causada principalmente por alterações de preços, e não por resgates de investidores.
Se as saídas líquidas dos ETF ocorrerem em simultâneo com uma descida sustentada das participações em BTC, isto constitui uma evidência mais forte de que a procura pelo ativo subjacente está a diminuir.
Existência de outros compradores no mercado à vista. Os ETF representam apenas uma parte da procura no mercado de BTC. Os investidores à vista nas bolsas, os alocadores de ativos empresariais, os detentores de longo prazo e outros participantes do mercado podem todos proporcionar apoio às compras em diferentes níveis de preço.
Se os ETF continuarem a registar saídas líquidas, mas a negociação à vista de BTC se mantiver ativa e a profundidade do livro de ordens permanecer estável, os preços podem não descer numa proporção semelhante.
Condições de risco no mercado de derivados. O interesse aberto (Open Interest, OI), as taxas de financiamento e a base dos futuros podem ajudar a indicar se a alavancagem do mercado está concentrada. Se as saídas dos ETF ocorrerem juntamente com posições longas altamente alavancadas e concentradas, o mercado pode ser mais sensível a novas descidas.
Contudo, se liquidações em grande escala já tiverem reduzido os níveis de alavancagem, alguma pressão de venda forçada pode já ter sido eliminada. Por conseguinte, para avaliar o impacto sustentado das saídas dos ETF, os investidores devem analisar os fluxos de capital em conjunto com a estrutura do mercado, em vez de preverem a direção do preço do BTC apenas com base em leituras negativas durante vários dias de negociação consecutivos.
Como podem os investidores de retalho utilizar dados de ETF para monitorizar o risco do mercado de BTC?
Para os investidores de retalho, os fluxos dos ETF podem servir como indicador complementar para compreender alterações na procura do mercado de Bitcoin, mas não são adequados como única base para decisões de negociação.
Na prática, os investidores podem estabelecer um quadro de análise composto por fluxos de capital, liquidez à vista e risco de derivados.
| Indicador |
Função principal |
Considerações principais |
| Fluxo líquido diário dos ETF |
Monitorizar alterações de curto prazo nas criações e resgates |
A volatilidade num único dia não representa uma tendência de longo prazo |
| Fluxo líquido semanal dos ETF |
Avaliar a persistência das alterações dos fluxos |
Deve ser considerado juntamente com o desempenho das várias semanas anteriores |
| Participações de BTC dos ETF |
Monitorizar alterações na exposição aos ativos subjacentes |
O momento da divulgação pode variar entre fundos |
| Volume de negociação à vista e profundidade do livro de ordens |
Avaliar a capacidade do mercado para absorver pressão de venda |
Um volume de negociação elevado não indica necessariamente forte apoio de compra |
| Interesse aberto |
Monitorizar a dimensão das posições em derivados |
Não permite determinar de forma independente a direção das posições longas e curtas |
| Taxas de financiamento e base dos futuros |
Monitorizar a procura de alavancagem e o sentimento do mercado |
Podem existir diferenças entre plataformas de negociação |
Para os investidores centrados na tendência de médio a longo prazo do BTC, os fluxos líquidos semanais dos ETF e as alterações nas participações de BTC dos fundos são geralmente mais informativos do que os dados diários, porque ajudam a reduzir o ruído da negociação de curto prazo.
Os investidores centrados na volatilidade dos preços de curto prazo devem também considerar a profundidade do mercado à vista, as posições em derivados e os acontecimentos macroeconómicos. Em particular, quando a liquidez é limitada ou a alavancagem do mercado é elevada, os preços podem ser mais sensíveis a nova pressão de venda.
Os investidores devem também evitar interpretar as saídas líquidas dos ETF como um sinal automático de venda. As alterações nos fluxos de mercado dos ETF podem ficar desfasadas dos movimentos dos preços e também podem ser afetadas por estratégias de arbitragem e cobertura. Mesmo perante saídas líquidas consecutivas, os preços do BTC podem recuperar devido a outro apoio de compra, ao encerramento de posições curtas ou à melhoria das expectativas do mercado.
Uma abordagem mais razoável consiste em tratar os dados dos ETF como uma janela para a estrutura de capital do mercado e validá-los com outros indicadores.
Conclusão
No início de novembro de 2026, os ETF de Bitcoin à vista dos EUA registaram saídas concentradas, com saídas líquidas semanais de aproximadamente 1,282 mil milhões de dólares entre 2 e 6 de novembro. O IBIT representou uma parcela significativa deste montante. Esta alteração indica que a procura de capital no mercado de ETF enfraqueceu significativamente no curto prazo e atraiu maior atenção para a potencial pressão de venda sobre os preços do BTC.
Contudo, as saídas líquidas dos ETF não significam que um montante equivalente de Bitcoin entre imediatamente nas bolsas para ser vendido. Após as participações de ETF serem negociadas no mercado secundário, o facto de desencadearem posteriormente resgates de fundos, vendas de ativos subjacentes ou entregas em espécie depende do mecanismo do fundo e das ações específicas dos participantes do mercado.
As saídas sustentadas podem pressionar os preços do BTC ao reduzirem as compras marginais, ajustarem a exposição aos ativos subjacentes e influenciarem as expectativas do mercado. Quando a liquidez à vista é limitada e a alavancagem de derivados é elevada, esta pressão pode também interagir com liquidações forçadas.
No entanto, os preços do BTC são, em última análise, determinados pela oferta e procura em todo o mercado. Os ETF são apenas uma parte desse mercado. Outras compras à vista, o ambiente macroeconómico, as posições em derivados e a propensão dos investidores para o risco são igualmente importantes.
Por conseguinte, a chave para compreender as saídas dos ETF de Bitcoin à vista não consiste simplesmente em determinar se as saídas significam que o BTC tem de descer. Em vez disso, os investidores devem analisar a forma como estas alterações dos fluxos são transmitidas aos preços através de criações e resgates, negociação à vista e liquidez do mercado, bem como avaliar se outros participantes do mercado conseguem absorver a potencial pressão de venda.
Perguntas frequentes
O que significam as saídas líquidas dos ETF de Bitcoin à vista?
As saídas líquidas dos ETF de Bitcoin à vista significam geralmente que o montante de capital associado aos resgates de fundos excedeu o montante associado às criações durante um período de referência específico. Isto reflete alterações líquidas de capital ao nível das participações do fundo.
As saídas líquidas dos ETF significam que os fundos estão a vender BTC?
Não necessariamente. Os resgates em numerário podem envolver a venda do BTC subjacente, enquanto os resgates em espécie podem ser concluídos através da entrega de BTC. Mesmo quando ocorre um resgate em espécie, a instituição que recebe os ativos pode optar por mantê-los em vez de os vender imediatamente.
Porque podem as saídas sustentadas dos ETF fazer os preços do BTC descer?
As saídas líquidas sustentadas podem reduzir as compras incrementais geradas pelos ETF e criar potencial pressão de venda à vista através de determinados processos de resgate. Quando a liquidez do mercado é limitada, estas alterações na oferta e na procura podem aumentar a pressão descendente sobre o BTC.
As saídas do IBIT significam que os investidores institucionais estão a abandonar totalmente o Bitcoin?
Isto não pode ser determinado diretamente. Os investidores do IBIT podem incluir instituições de alocação a longo prazo, negociadores de arbitragem e outros participantes do mercado. Algumas saídas podem resultar do reequilíbrio de ativos ou de ajustamentos às estratégias de negociação.
Qual é a relação entre as saídas dos ETF e as liquidações alavancadas de BTC?
A pressão de venda à vista associada aos ETF pode afetar os preços do BTC, enquanto a queda dos preços pode desencadear liquidações de posições longas alavancadas. Contudo, ambos também podem ser afetados por outros fatores de mercado, pelo que a sua ocorrência simultânea, por si só, não pode estabelecer uma relação causal.
Porque podem os preços do BTC continuar a subir quando os ETF registam saídas líquidas?
Porque os ETF representam apenas uma parte da procura no mercado de BTC. Se outras compras à vista forem suficientemente fortes, ou se ocorrerem encerramentos de posições curtas e uma melhoria da propensão para o risco, os preços do BTC podem continuar a subir.
Como podem os investidores determinar se as saídas dos ETF de Bitcoin vão continuar?
Os investidores podem avaliar em conjunto os fluxos líquidos diários e semanais, as participações de BTC dos fundos, o volume de negociação à vista, a profundidade do mercado, as taxas de financiamento dos futuros e o interesse aberto.