Posts
Suivis
Populaire
Actualités
Profil

YamahaBlue

vip
Âge 2.9Année
Pic de niveau 5
"Bienvenue dans le monde de la crypto ! Ici, nous allons apprendre, grandir et explorer des opportunités ensemble. Commençons !"
250
Suivis
267
Followers
19.2k
Aimé
Saison 4 de la rotation des tokens tendance : les nouveaux amis et ceux de retour bénéficient d’un boost de 1,5× du volume de trading et se disputent 120 000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Je trade sur Gate, une plateforme d’échange de premier plan forte de 13 ans d’expérience. Rejoignez-moi et plongez dans les événements les plus en vogue du moment ! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Bitcoin franchit les 86 000 dollars !
BTC est de nouveau au-dessus du $86K niveau, affichant une forte dynamique alors que les acheteurs reprennent le contrôle. La prochaine zone clé à tester est la $87K zone. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin franchit les 86 000 dollars !
Le BTC repasse au-dessus du $86K niveau, affichant une forte dynamique alors que les acheteurs reprennent le contrôle. La prochaine zone clé à tester est la $87K zone. 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC0,00%
GT+0,81%
ETH-0,07%
  • 1
📢 Annonce des récompenses | Nouveau plan de croissance pour les créateurs de Gate Square
Les récompenses hebdomadaires de septembre (9.11–9.27) ont été distribuées. Félicitations aux créateurs gagnants ! 🎉
Dès maintenant, gagnez jusqu’à 100 USDT chaque semaine 👉 https://www.gate.com/campaigns/6244
🎁 Des récompenses généreuses vous attendent
① Récompenses hebdomadaires à points : gagnez des points en publiant, avec jusqu’à 100 USDT
② TOP 10 hebdomadaire : jusqu’à 300 USDT + carte d’essai VIP+1 + avantages pour les créateurs
③ TOP 3 mensuel : concourez pour le classement mensuel et profitez
GateSquare
📢 Notification de récompenses|Programme de croissance des nouveaux créateurs de Gate Square
Les récompenses hebdomadaires de septembre (11–27/09) ont été distribuées. Félicitations aux créateurs récompensés !🎉
Dès maintenant, gagnez jusqu’à 100 USDT par semaine 👉 https://www.gate.com/campaigns/6244
🎁 De généreuses récompenses vous attendent
① Récompense de points hebdomadaire : publiez pour accumuler des points et gagner jusqu’à 100 USDT
② TOP 10 hebdomadaire : jusqu’à 300 USDT + une carte d’essai VIP+1 + des avantages créateurs
③ TOP 3 mensuel : conquérez le classement mensuel et remportez 500 USDT + l’équivalent de 30 USDT en GT
Détails des récompenses :
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 Cette semaine, partagez vos points de vue avec #每周来晒 et #市场回调如何布局 pour gagner des récompenses !
👉 https://www.gate.com/post
repost-content-media
GT+0,81%
  • 2
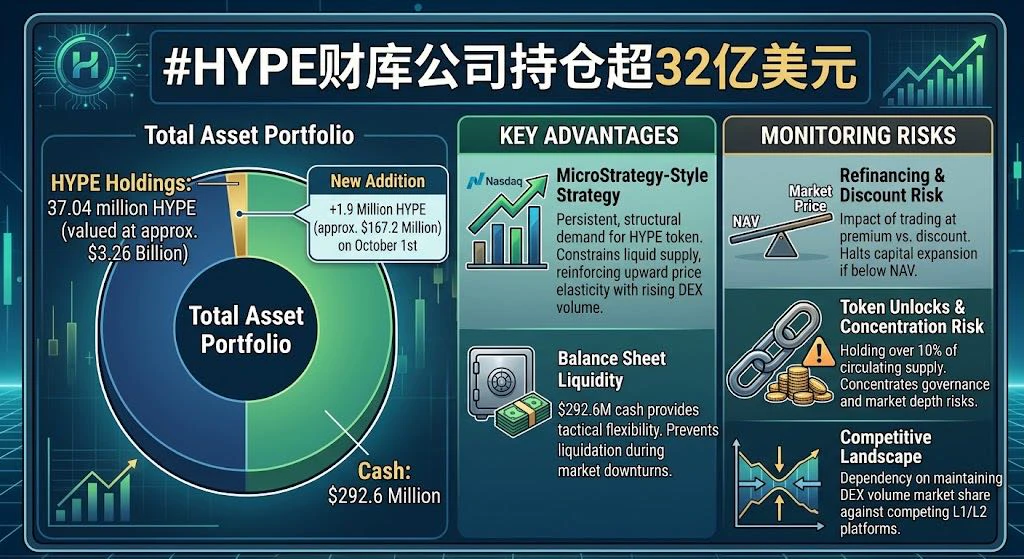
#HYPE财库公司持仓超32亿美元
La récente acquisition de 1,9 million de tokens HYPE pour environ 167,2 millions de dollars — portant le total des actifs à 37 millions de HYPE (évalués à environ 3,26 milliards de dollars) et les liquidités à 292,6 millions de dollars — constitue un mouvement stratégique classique, mais introduit également des dynamiques structurelles uniques :
Mon point de vue : bien que cela témoigne d’une forte conviction, cela comporte également un risque de concentration.
La dernière mise à jour de la trésorerie de Hyperliquid Strategies indique un total de 37,04 millions de tokens HYP
ybaser
#HYPE财库公司持仓超32亿美元
L'acquisition récente de 1,9 million de tokens HYPE pour environ 167,2 millions de dollars — portant le total des actifs à 37 millions de HYPE (d'une valeur d'environ 3,26 milliards de dollars) et les liquidités à 292,6 millions de dollars — constitue un mouvement stratégique classique, mais elle introduit également des dynamiques structurelles uniques :
Mon point de vue : bien que cela témoigne d'une forte conviction, cela implique également un risque de concentration.
La dernière mise à jour de la trésorerie de Hyperliquid Strategies indique que ses avoirs totaux en HYPE s'élèvent à 37,04 millions de tokens — d'une valeur d'environ 3,26 milliards de dollars — après l'ajout d'environ 1,95 million de HYPE le 1er octobre.
1. Une stratégie à la MicroStrategy pour les DEX perpétuels
Hyperliquid Strategies fonctionne comme un véhicule de trésorerie dédié à l'accumulation de l'offre de tokens natifs du protocole. En convertissant effectivement l'accès aux fonds propres publics (Nasdaq) en achats réels de tokens, l'entreprise génère une demande persistante et structurelle pour HYPE. Pour un DEX perpétuel à fort volume comme Hyperliquid, le verrouillage permanent d'environ 37 millions de tokens restreint effectivement l'offre liquide en circulation, renforçant ainsi l'élasticité haussière des prix à mesure que les volumes de trading augmentent.
2. Liquidité du bilan et portée opérationnelle
La détention de 292,6 millions de dollars en liquidités aux côtés des tokens HYPE offre une flexibilité tactique. L'entreprise n'est pas contrainte de liquider entièrement ses tokens pour financer ses opérations ou rembourser sa dette pendant les replis du marché ; cela empêche une vente incontrôlée en cas de forte volatilité du cours du token.
3. Principaux risques à surveiller
*Risque de refinancement et de décote : si l'actif se négocie avec une prime par rapport à sa valeur nette d'inventaire (NAV), l'émission d'actions pour acheter davantage de HYPE constitue une opération créatrice de valeur. Cependant, si le sentiment du marché s'affaiblit et que l'actif se négocie sous sa valeur nette d'inventaire (avec une décote), l'expansion du capital s'arrête et ce cycle réflexif s'inverse.
* Déverrouillages de tokens et concentration de l'offre en circulation : bien que le retrait de 1,9 million de tokens du marché atténue la pression vendeuse à court terme, détenir plus de 10 % de la capitalisation de marché en circulation au sein d'un seul véhicule de trésorerie concentre les risques liés à la gouvernance et à la profondeur du marché sur un seul bilan.
Cela renforce la position de HYPE en tant qu'actif de qualité institutionnelle ; toutefois, la performance de l'actif restera fortement dépendante de la capacité de Hyperliquid à maintenir sa part de marché des volumes de DEX face aux plateformes concurrentes de trading perpétuel de niveau L1/L2.
$HYPE ‌
repost-content-media
HYPE+3,86%
  • 3
Le chiffre le plus important de la finance mondiale à l'heure actuelle n'est ni le taux directeur de la Réserve fédérale ni le rendement des bons du Trésor américain à 10 ans. C'est le rendement des obligations d'État japonaises à 30 ans, qui a grimpé à un niveau record de 4,235 % lundi, son plus haut niveau depuis que le pays a émis cette maturité pour la première fois en 1999. Le Japon est le premier pays créancier au monde, le pilier du marché obligataire mondial et la source du financement le moins cher sur lequel les investisseurs internationaux s'appuient depuis des décennies. Lorsque se
User_any
Le chiffre le plus important de la finance mondiale actuellement n'est ni le taux directeur de la Réserve fédérale ni le rendement des bons du Trésor américain à 10 ans. C'est le rendement des obligations d'État japonaises à 30 ans, qui a grimpé à un niveau record de 4,235 % lundi, son plus haut niveau depuis que le pays a commencé à émettre cette maturité en 1999. Le Japon est la plus grande nation créancière au monde, l'ancre du marché obligataire mondial et la source du financement le moins cher sur lequel les investisseurs internationaux comptent depuis des décennies. Lorsque ses coûts d'emprunt à long terme évoluent aussi rapidement, les effets ne restent pas à Tokyo.
Pour comprendre pourquoi cela vous concerne, il faut commencer par le carry trade. Pendant des années, les investisseurs ont emprunté des yens à des taux d'intérêt proches de zéro et ont utilisé ces fonds pour acheter des actifs à rendement plus élevé aux États-Unis, en Europe et sur les marchés émergents. Il ne s'agissait pas d'une stratégie de niche. C'était une structure fondamentale de la finance mondiale, qui soutenait aussi bien le crédit des entreprises américaines que la dette des marchés émergents et les actifs risqués de toutes sortes. Les emprunts transfrontaliers en yens ont atteint un record de 360 billions de yens, soit environ 2,34 billions de dollars, en mars. C'est l'ampleur du canal de financement actuellement mis à l'épreuve.
Le mécanisme fonctionne jusqu'à ce qu'il ne fonctionne plus. Lorsque les rendements japonais augmentent, le coût du service des prêts libellés en yens augmente, ce qui comprime la marge sur chaque position financée par des yens empruntés. Si le yen se renforce également, le coût du remboursement de ces prêts augmente encore. Il en résulte un débouclage mécanique : les investisseurs vendent leurs actifs mondiaux pour rembourser leur dette en yens, et cette pression vendeuse se propage simultanément aux obligations, aux actions et aux devises. Ce n'est pas hypothétique. En août 2024, une dynamique similaire a entraîné une baisse de 12,4 % en une journée de l'indice Nikkei japonais et des ventes en cascade sur les marchés mondiaux.
C'est sur le marché obligataire que ce processus devient d'abord visible. Le rendement des obligations japonaises à 30 ans est passé d'environ 3,15 % avant que Takaichi ne devienne dirigeante du parti au pouvoir à 4,235 % aujourd'hui, soit une hausse de plus d'un point de pourcentage. Le rendement à 10 ans évolue autour de 2,8 %, se rapprochant du niveau de 3 % que certains analystes considèrent comme le déclencheur d'une nouvelle vague de ventes. La Banque du Japon a explicitement lié une partie de cette hausse aux émissions obligataires d'entreprises liées à l'IA, qu'elle décrit comme un « important choc positif de demande » poussant les taux à long terme à la hausse. Mais le facteur le plus important est budgétaire. Les projets de dépenses expansionnistes de la Première ministre Sanae Takaichi ont suscité des inquiétudes quant à la soutenabilité de la dette japonaise, et le marché obligataire réévalue ce risque en temps réel.
Le rôle du yen dans tout cela est contre-intuitif. Normalement, des rendements domestiques plus élevés renforceraient une devise, car ils attirent les capitaux. Ce n'est pas ce qui se produit au Japon. Le yen reste faible, s'échangeant autour de 157 pour un dollar, même après que la BOJ a relevé ses taux et que le gouvernement est intervenu sur le marché des changes à la fin du mois de juillet. La raison est que la prime de risque budgétaire neutralise l'avantage de rendement. Lorsque les investisseurs doutent de la capacité d'un gouvernement à assurer le service de sa dette, des rendements plus élevés deviennent un signal d'alerte plutôt qu'un facteur d'attraction. Le yen est pris entre deux forces : des taux plus élevés qui devraient le soutenir et des préoccupations budgétaires qui l'affaiblissent.
Les implications pour les stratégies d'investissement mondiales sont déjà visibles dans les données de flux. Les institutions japonaises ont été les plus grands détenteurs étrangers de bons du Trésor américain, et leurs investissements de portefeuille à l'étranger s'élèvent à environ 4,8 billions de dollars. À mesure que les rendements domestiques augmentent, l'intérêt de détenir ces capitaux à l'étranger diminue. Les investisseurs japonais peuvent désormais obtenir 4 % ou plus sur des obligations d'État à 30 ans dans leur pays, un rendement inimaginable il y a encore quelques années. Cela réduit la demande pour la dette américaine et européenne, ce qui pousse les rendements mondiaux à la hausse. Le premier trimestre 2026 a vu le Japon vendre 29,6 milliards de dollars de bons du Trésor américain, signe que ce rapatriement est déjà en cours.
La trajectoire de la politique de la BOJ est l'autre variable qui compte. Le marché intègre environ 101 points de base de hausses de taux de la BOJ d'ici septembre 2027, contre 64 points de base pour la Réserve fédérale. Cet écart se réduit et, à mesure qu'il se réduit, le carry trade sur le yen devient moins rentable. Le carry trade des « capitaux rapides » a déjà été débouclé, selon les analystes, mais les flux institutionnels plus lents continuent de s'ajuster. Le risque est que cet ajustement ne reste pas ordonné. Si les rendements japonais continuent de grimper et que le yen se renforce fortement, le débouclage pourrait s'accélérer et se propager au-delà des frontières japonaises.
Pour quiconque gère un portefeuille, la leçon est que le Japon n'est plus une source de financement gratuit. Il devient un concurrent pour les capitaux mondiaux. L'ère de l'argent japonais durablement bon marché, qui maintenait les rendements obligataires mondiaux à des niveaux inférieurs à ceux que les fondamentaux domestiques auraient justifiés à eux seuls, touche à sa fin. Cela ne signifie pas que chaque actif sera réévalué du jour au lendemain. Cela signifie que le coût du capital pour l'ensemble du système augmente et que l'ajustement se manifestera dans les rendements obligataires, les valorisations des actions et les marchés des changes au cours des prochains mois. Surveillez le rendement des JGB à 10 ans et le yen. Ces deux chiffres vous en diront davantage sur la direction de la liquidité mondiale que n'importe quelle publication isolée de données américaines.
Cet article ne constitue pas un conseil en investissement. L'analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 Le rendement des obligations d’État japonaises à 30 ans a grimpé à un niveau record de 4,235 % lundi, son plus haut niveau depuis que le pays a vendu pour la première fois de la dette à 30 ans en 1999. Le rendement a dépassé 4 % pour la première fois en mai et n’a pas regardé en arrière depuis. Le rendement à 10 ans oscille autour de 2,8 %, un niveau qui n’avait plus été atteint depuis 1996. Il ne s’agit pas d’une réévaluation progressive. C’est un changement structurel dans la manière dont la plus grande nation créancière du monde se finance, et cela se produit alors que la Banque du
User_any
$JPN225 Le rendement des obligations d’État japonaises à 30 ans a grimpé à un niveau record de 4,235 % lundi, le plus élevé depuis que le pays a émis pour la première fois des titres de dette à 30 ans en 1999. Le rendement a franchi les 4 % pour la première fois en mai et n’a pas fait marche arrière depuis. Le rendement à 10 ans évolue autour de 2,8 %, un niveau qui n’avait plus été observé depuis 1996. Il ne s’agit pas d’une réévaluation progressive. C’est un changement structurel dans la manière dont le premier pays créancier mondial se finance, et cela se produit alors que la Banque du Japon reste officiellement attachée à un taux directeur de seulement 1 %.
Le déclencheur immédiat du mouvement de lundi a été l’anticipation. La Première ministre Sanae Takaichi devait prononcer son discours de politique générale devant le Parlement, et le marché attendait de savoir comment elle concilierait deux priorités concurrentes : sa « politique budgétaire responsable et proactive » emblématique et la nécessité de préserver la viabilité des finances publiques. Le rendement record était la manière pour le marché obligataire de signaler qu’il n’était pas encore convaincu. Dans son discours prononcé lundi après-midi, Takaichi a réaffirmé son engagement à faire adopter une baisse de la taxe à la consommation pour faire face à la hausse des prix, tout en insistant sur le fait qu’elle ne reporterait pas les réformes nécessaires. Le marché a clairement retenu le premier point. C’est la concrétisation du second qu’il attend toujours.
Ce qui rend ce moment différent des précédents épisodes de tensions sur les obligations japonaises, c’est que la Banque du Japon a explicitement lié la hausse des rendements à long terme à l’essor mondial de l’IA. Le vice-gouverneur Shinichi Uchida a déclaré lundi que, si l’IA avait dopé les cours des actions et assoupli les conditions financières, la vague massive d’émissions obligataires des entreprises liées à l’IA avait exercé une pression haussière sur les taux d’intérêt à long terme. Il s’agit d’un aveu important. La BoJ reconnaît qu’une force échappant à son contrôle fait grimper les coûts d’emprunt domestiques. Uchida a également averti que si les bénéfices de l’IA ne se matérialisaient pas, le marché pourrait subir une correction. Il a suggéré qu’une demande robuste pour l’IA pourrait modifier le taux d’intérêt naturel du Japon, c’est-à-dire le taux théorique auquel l’économie croît régulièrement sans accélération de l’inflation.
C’est sur le marché des changes que la tension entre politique monétaire et réalité budgétaire apparaît le plus clairement. L’USD/JPY se négocie à 157,86, se maintenant au-dessus du niveau de 157 même après l’intervention des autorités japonaises sur le marché des changes à la fin juillet. Cette intervention visait à soutenir le yen, mais elle n’a pas inversé la tendance. La raison en est l’écart de rendement. Le taux directeur du Japon est de 1 %, tandis que le taux des fonds fédéraux américains se situe entre 3,75 % et 4 %, soit un écart d’environ 275 points de base. Cet écart est le principal moteur de la faiblesse du yen, et une intervention ne peut pas le résorber. Le GBP/JPY se négocie à 208,85 et l’EUR/JPY à 176,94, reflétant tous deux la même dynamique. Lorsque l’écart de rendement est aussi important, les flux de capitaux se dirigent vers les devises offrant les rendements les plus élevés, et le yen reste sous pression quels que soient les efforts officiels.
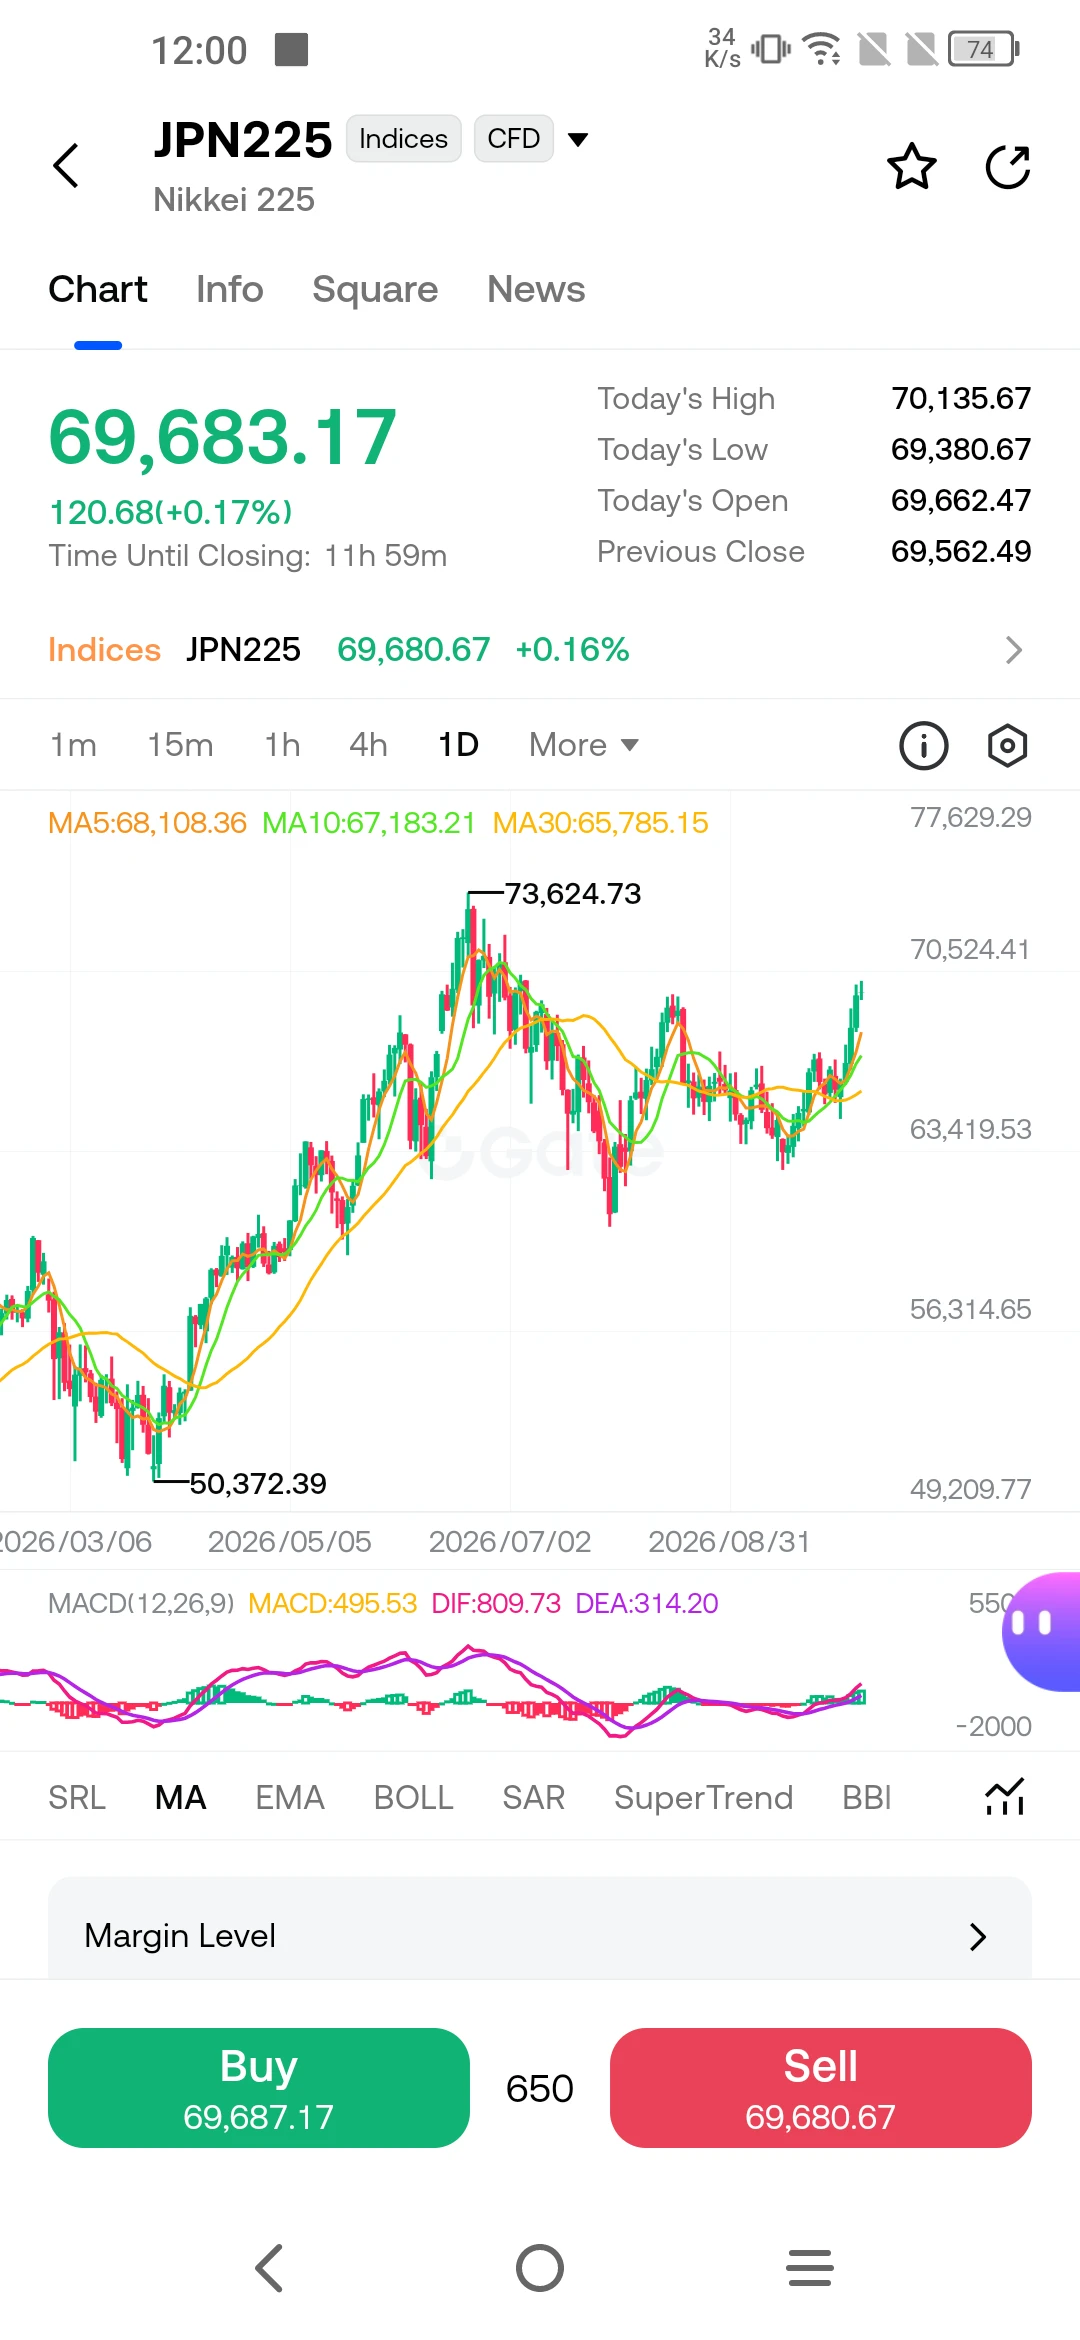
Le Nikkei 225 se négocie à 69 683, se maintenant au-dessus de ses principales moyennes mobiles, situées entre 65 785 et 68 108. L’indice a fait preuve de résilience malgré la liquidation obligataire, en partie parce que les actions liées à l’IA qui tirent les marchés actions mondiaux sont également représentées sur le marché japonais. Mais la divergence entre l’optimisme du marché actions et la prudence du marché obligataire mérite d’être relevée. Les actions intègrent une poursuite de la croissance tirée par l’IA. Les obligations intègrent le coût du financement de cette croissance. Lorsque les deux marchés divergent aussi fortement, l’un d’eux doit s’ajuster.
Les propres projections de la BoJ illustrent la difficulté de la trajectoire à venir. Dans ses perspectives d’avril, la banque centrale a fortement relevé sa prévision d’inflation sous-jacente mesurée par l’IPC pour l’exercice 2026, de 1,9 % à 2,8 %, tout en abaissant sa prévision de croissance du PIB réel de 1,0 % à 0,5 %. Cette combinaison, une inflation plus élevée et une croissance plus lente, correspond à la définition de la stagflation. Le nouvel indicateur d’inflation de la BoJ, qui exclut les facteurs ponctuels comme les subventions à l’éducation et à l’énergie, a atteint 2,8 % en avril, bien au-dessus de l’objectif de 2 % et à un rythme supérieur à celui de l’indicateur de référence du gouvernement. La banque centrale se retrouve tiraillée entre la nécessité de normaliser sa politique pour maîtriser l’inflation et le risque que de nouvelles hausses de taux étouffent une reprise déjà fragile.
Que faut-il surveiller à partir de maintenant ? La première variable est le budget de Takaichi. Si elle présente un plan crédible de consolidation budgétaire parallèlement à la baisse d’impôt, l’extrémité longue de la courbe pourrait se stabiliser. Si le marché juge la trajectoire budgétaire insoutenable, le rendement à 30 ans pourrait se diriger vers 4,5 % ou plus. La deuxième variable est le cycle d’émissions obligataires de l’IA. L’avertissement d’Uchida concernant une correction n’est pas théorique. Si les entreprises liées à l’IA continuent d’inonder le marché obligataire de nouvelles émissions, les rendements à long terme resteront sous pression quelle que soit l’action de la BoJ. La troisième variable est le yen. Un franchissement durable du niveau de 160 accentuerait la pression sur la BoJ pour qu’elle relève à nouveau ses taux, mais chaque hausse risque de déstabiliser davantage le marché obligataire. La banque centrale se trouve dans une position difficile, et le marché le sait. Les prochaines semaines montreront si les promesses budgétaires de Takaichi peuvent convaincre les investisseurs que le Japon peut sortir de son endettement grâce à la croissance, ou si le marché obligataire imposera d’abord cette question.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225+0,76%
USDJPY+0,15%
GBPJPY-0,02%
EURJPY-0,23%
  • 2
$BTC #BTCBreaksThrough$86,000 👀
Le Bitcoin s’échange autour de 86 435 dollars, en hausse de 1,60 % sur les dernières 24 heures, et la raison pour laquelle il se maintient à ce niveau n’a presque rien à voir avec les cryptomonnaies elles-mêmes. Le mouvement qui l’a porté de 85 038 dollars à un sommet intrajournalier de 86 989 dollars a été déclenché par un seul événement macroéconomique : le rapport sur l’emploi américain de septembre. L’économie n’a créé que 29 000 emplois le mois dernier, bien loin des quelque 84 000 anticipés par les économistes, et le taux de chômage est remonté à 4,2 %.
User_any
$BTC #BTCBreaksThrough$86,000 👀
Le Bitcoin s’échange près de 86 435 dollars, en hausse de 1,60 % au cours des dernières 24 heures, et la raison pour laquelle il se maintient à ce niveau n’a presque rien à voir avec les cryptomonnaies elles-mêmes. Le mouvement qui l’a porté de 85 038 dollars à un sommet intrajournalier de 86 989 dollars a été provoqué par un seul événement macroéconomique : le rapport de septembre sur l’emploi aux États-Unis. L’économie n’a créé que 29 000 emplois le mois dernier, bien moins que les quelque 84 000 attendus par les économistes, et le taux de chômage est monté à 4,2 %. Cela a suffi à faire chuter la probabilité implicite d’une hausse des taux de la Fed en octobre, d’environ 70 % il y a une semaine à 18 %, selon l’outil FedWatch de CME et le marché prédictif Kalshi. Lorsque les probabilités d’un resserrement de la politique monétaire diminuent, le coût d’opportunité de détenir des actifs qui ne rapportent pas de rendement diminue également. C’est le mécanisme en jeu, et cela explique pourquoi le Bitcoin a progressé sans catalyseur propre aux cryptomonnaies.
Le contexte géopolitique renforce la même dynamique, mais par un autre canal. Au moins trois pétroliers ont été touchés par des projectiles non identifiés en traversant le détroit d’Ormuz depuis le 1er octobre, tandis que le G7 libérait 100 millions de barils de ses réserves stratégiques pour calmer le marché. Le Brent se maintient près de 100 dollars, et le risque d’une perturbation plus large de l’approvisionnement soutient les actifs refuges. L’or s’est renforcé en parallèle du Bitcoin après la publication des données sur l’emploi, ce qui indique que les deux actifs sont considérés comme des couvertures contre le même ensemble de risques : une croissance plus faible, une inflation persistante et un conflit non résolu susceptible de faire grimper les prix de l’énergie à tout moment.
Ce qui rend ce moment intéressant, c’est que l’argent revient simultanément par deux canaux distincts. Du côté traditionnel, les ETF Bitcoin spot américains ont enregistré une troisième semaine consécutive d’afflux nets, attirant 241,1 millions de dollars la semaine dernière et portant les afflux nets cumulés à 57,8 milliards de dollars. Les fonds ont enregistré 102,7 millions de dollars d’entrées lors du seul premier jour de cotation d’octobre, après une sortie de 148,7 millions de dollars la veille. L’IBIT de BlackRock a dominé les afflux avec 196 millions de dollars ce jour-là. Du côté on-chain, l’analyste de CryptoQuant Darkfost a noté que les adresses de baleines transférant plus d’un million de dollars en stablecoins vers les plateformes d’échange ont augmenté leurs dépôts cumulés sur 30 jours, de 21,7 milliards à 30,5 milliards de dollars, soit une hausse de plus de 40 % en un peu plus d’un mois. Les dépôts de stablecoins sur les plateformes d’échange sont généralement précurseurs d’achats, et non de ventes. Lorsque les capitaux traditionnels et on-chain évoluent dans la même direction, cela apporte un soutien acheteur à moyen terme, même si l’évolution des prix à court terme reste agitée.
L’environnement réglementaire évolue également d’une manière qui élargit l’accès. Le 2 octobre, la SEC a approuvé une modification de règle de Cboe BZX autorisant six nouveaux ETP fondés sur des contrats à terme, visant trois fois la performance quotidienne du Bitcoin, de l’Ether, de l’or, de l’argent, du pétrole brut et du gaz naturel. Ces produits proviennent du VS Trust de Volatility Shares et utiliseront des contrats à terme CME réglementés plutôt que de détenir directement les actifs sous-jacents. L’analyste ETF de Bloomberg Eric Balchunas a qualifié cette approbation de « grande victoire » pour l’émetteur, soulignant qu’il y a moins de trois ans, la SEC se battait encore au sujet d’un ETF Bitcoin spot classique. Les échanges ne pourront commencer qu’une fois les déclarations d’enregistrement S-1 distinctes entrées en vigueur, de sorte que l’impact spot à court terme est limité. Mais la direction est claire : l’offre d’outils de négociation conformes liés au Bitcoin s’élargit, et cette expansion rapproche l’accès institutionnel de la parité avec les actifs traditionnels.
Sur le plan technique, le marché se comprime avant une décision. Le Bitcoin a passé la semaine dernière coincé dans une fourchette comprise entre environ 84 924 et 86 999 dollars, et les moyennes mobiles à court terme sont étagées sous le cours : la moyenne à 7 jours à 84 877 dollars, celle à 20 jours à 83 411 dollars et celle à 50 jours à 79 512 dollars. Cette structure est haussière, mais la résistance immédiate à 87 142 dollars constitue un véritable mur, et non une ligne tracée sur un graphique. L’histogramme du MACD est resté à zéro, ce qui signifie que les momentum haussier et baissier sont en parfait équilibre, tandis que le RSI à 66,71 se rapproche d’une zone où les replis deviennent plus fréquents. L’ATR de 1 986 dollars indique que ce marché peut évoluer de près de 2 000 dollars en une seule séance ; la compression prendra donc fin, et de manière brutale. Au-dessus de 87 142 dollars, la prochaine cible est à 88 108 dollars. Sous la fourchette, le premier cluster de support se situe entre 82 865 et 84 200 dollars, avec un support plus profond entre 77 100 et 80 200 dollars.
Les données sur les produits dérivés ajoutent une nuance qu’il convient de comprendre. Le ratio mondial long/short est presque parfaitement équilibré à 0,9936, ce qui signifie que le marché n’a aucune conviction. Mais le groupe des meilleurs traders est net long à 52,3 %, et le ratio achats/ventes des takers a bondi à 1,4122, ce qui signifie que les ordres au marché agressifs frappent l’offre selon un ratio de près de 1,4 pour 1. Les capitaux avisés se positionnent discrètement à la hausse tandis que les particuliers restent sur la touche. Cette divergence ne garantit pas une cassure, mais elle indique qui achète et qui attend.
Les risques méritent la même attention. Le compte rendu de la réunion de septembre de la Fed est attendu cette semaine, tout comme les données américaines sur les services et les anticipations d’inflation des consommateurs. Un ton restrictif de la part des responsables ferait monter les rendements des bons du Trésor et le dollar, ce qui pèserait sur les actifs risqués, dont le Bitcoin. La réunion du FOMC de décembre reste d’actualité, FedWatch affichant une probabilité supérieure à 75 % d’une hausse d’ici la fin de l’année. Et le volet inflation du mandat n’est pas résolu : l’indice PCE sous-jacent s’est établi à 3,0 % en août, un niveau inférieur aux attentes mais toujours largement supérieur à l’objectif de 2 % de la Fed. Si les données d’inflation surprennent à la hausse dans les prochaines semaines, la réévaluation accommodante qui a soutenu le Bitcoin pourrait rapidement s’inverser.
En définitive, le Bitcoin est porté par les forces macroéconomiques plutôt que par sa propre narration. Le faible rapport sur l’emploi a retiré octobre du calendrier des hausses, les afflux vers les ETF et les dépôts des baleines montrent que les capitaux institutionnels et on-chain reviennent, et l’approbation par la SEC de produits à effet de levier signale un élargissement de l’environnement réglementaire. Mais le cours reste bloqué sous 87 000 dollars, et le calendrier des données des deux prochaines semaines déterminera si ce plafond cède ou tient. Surveillez le compte rendu de la Fed et les données sur les anticipations d’inflation pour obtenir le prochain signal directionnel. La capacité du Bitcoin à clôturer au-dessus de 87 142 dollars confirmerait la cassure ; l’incapacité à se maintenir au-dessus de 84 000 dollars reporterait l’attention vers la zone de support des 82 000 dollars.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
$BTC ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
La volatilité du marché crypto s’intensifie, et les données de la semaine passée le montrent clairement. Le Bitcoin a commencé octobre par une hausse au-dessus de 87 200 dollars après la publication de chiffres de l’emploi plus faibles que prévu, avant de chuter brutalement sous 84 000 dollars en quelques heures. Sur cette période, les liquidations crypto ont dépassé 570 millions de dollars, les positions longues représentant à elles seules 99 % des pertes durant la dernière heure. Le 2 octobre, les positions courtes ont perdu 110 millions de dollars supplémentaires en dix minutes. Le 5 octobr
User_any
La volatilité du marché crypto s’intensifie, et les données de la semaine passée le montrent clairement. Le Bitcoin a commencé octobre par une envolée au-dessus de 87 200 dollars après la publication de chiffres de l’emploi inférieurs aux attentes, avant de chuter brutalement sous 84 000 dollars en l’espace de quelques heures. Sur cette période, les liquidations crypto ont dépassé 570 millions de dollars, les positions longues représentant à elles seules 99 % des pertes au cours de la dernière heure. Le 2 octobre, les positions courtes ont subi 110 millions de dollars de pertes supplémentaires en dix minutes. Le 5 octobre, les traders baissiers ont vu 113 millions de dollars de positions courtes clôturées de force sur une période de 24 heures. Les deux côtés du marché sont sanctionnés. Voilà à quoi ressemble une volatilité croissante, et c’est l’environnement dans lequel vous évoluez actuellement.
Le Bitcoin s’échange près de 86 000 dollars après avoir reconquis ce niveau lors de la séance asiatique, mais il n’est pas parvenu à franchir 87 000 dollars, qui reste le principal test de momentum. La fourchette qui a défini les deux dernières semaines se situe entre environ 82 997 et 85 649 dollars, et le prochain mouvement hors de cette zone donnera le ton pour le reste du mois d’octobre. Le niveau de 84 433 dollars constitue le support à court terme qui doit tenir pour que la structure constructive reste intacte, tandis que 87 360 dollars est la résistance dont le franchissement confirmerait une cassure haussière. Les données historiques montrent que le Bitcoin a progressé durant 10 des 15 derniers mois d’octobre, avec un rendement médian d’environ 11,2 %, mais cette statistique constitue un taux de base, pas une garantie. Le mois d’octobre de l’année dernière avait suivi le même schéma jusqu’à ce qu’un krach éclair efface les gains.
Les données sur les flux des ETF ajoutent un autre élément au tableau. Les ETF Bitcoin spot américains sont repassés en flux nets entrants lors du premier jour de cotation d’octobre, attirant 102,7 millions de dollars après les 148,7 millions de dollars de sorties enregistrées lors de la séance précédente. Au cours des deux premiers jours du mois, les fonds ont enregistré 134,4 millions de dollars de flux nets entrants. Les flux nets entrants cumulés s’élèvent désormais à 57,8 milliards de dollars. Il s’agit d’une demande significative, mais elle ne suffit pas à elle seule à pousser le cours au-delà de la résistance. La demande institutionnelle reste stable, mais le marché attend toujours un catalyseur suffisamment puissant pour absorber la pression vendeuse qui apparaît chaque fois que le Bitcoin s’approche de 87 000 dollars.
Les actions américaines tokenisées s’imposent comme l’une des évolutions les plus intéressantes dans cet environnement. Le volume d’échanges des actions traditionnelles tokenisées a dépassé 54 milliards de dollars en juin 2026, contre 831 millions de dollars en juillet 2025. SpaceX a représenté à elle seule 36 milliards de dollars de ce volume. Le volume tokenisé de Micron Technology a été multiplié par 17, passant de 736 millions de dollars en avril à 13,16 milliards de dollars en mai. Sur Solana, les DEX spot ont enregistré 5,8 milliards de dollars de volume sur les actions tokenisées au deuxième trimestre, soit une hausse de 114 % par rapport au trimestre précédent. Jusqu’à la mi-septembre, Raydium a traité environ 2,3 milliards de dollars de volume sur les actions tokenisées au troisième trimestre. Ce marché croît rapidement et permet aux traders crypto d’accéder à une exposition aux actions traditionnelles sans quitter l’écosystème on-chain. L’attrait est évident : la même infrastructure qui règle les transactions crypto peut désormais régler une exposition à Apple, Nvidia ou Tesla, et la liquidité s’épaissit à mesure que davantage de plateformes intègrent ces produits.
Les implications de cet environnement en matière de gestion des risques méritent d’être énoncées clairement. Lorsque les positions longues et courtes sont liquidées au cours de la même semaine, l’effet de levier est le dénominateur commun. Les 570 millions de dollars de liquidations du 2 octobre et les 113 millions de dollars de shorts squeezés du 5 octobre n’ont pas été provoqués par des changements dans les perspectives fondamentales. Ils ont été provoqués par le positionnement. Le marché a évolué contre la position massivement adoptée dans les deux sens, et les traders qui ont subi des pertes étaient ceux qui détenaient des positions trop importantes pour leurs moyens. La taille des positions compte davantage que la direction du marché dans une situation comme celle-ci. Une prévision correcte avec trop d’effet de levier produit le même résultat qu’une prévision erronée.
La sélection des actifs est la deuxième variable. La dominance du Bitcoin s’est maintenue entre 58 % et 59 % pendant la récente volatilité, ce qui indique que les capitaux se concentrent sur l’actif le plus important et le plus liquide plutôt que de se réorienter vers les altcoins. Ce schéma est cohérent avec une attitude d’aversion au risque au sein du marché crypto. Lorsque la liquidité se resserre et que la volatilité augmente, les plus grands actifs ont tendance à mieux résister, car leurs carnets d’ordres sont plus profonds et leur participation institutionnelle plus importante. Les altcoins, à l’inverse, subissent la pression la plus forte lorsque les capitaux se raréfient. La rotation vers les actions tokenisées relève du même phénomène : les traders cherchent une exposition à des actifs extérieurs à l’univers natif des cryptomonnaies, mais ils le font via des plateformes qui règlent les transactions on-chain.
Le calendrier des données macroéconomiques mondiales est la troisième variable, et il est chargé au cours des deux prochaines semaines. Les chiffres de l’IPC et du PCE de septembre seront publiés avant la réunion du FOMC du 28 octobre. Le marché a déjà intégré une pause lors de cette réunion, la probabilité d’une hausse étant tombée sous 15 % après la faiblesse des chiffres de l’emploi. Mais les chiffres de l’inflation détermineront si cette pause se confirme ou si la Fed se sent contrainte d’agir à nouveau. Le rapport sur l’emploi d’octobre, publié le 6 novembre, donnera la prochaine indication permettant de déterminer si la faiblesse de septembre était une anomalie ou le début d’une tendance. Chacune de ces publications peut potentiellement faire évoluer les marchés crypto, car l’ensemble de la classe d’actifs évolue actuellement en fonction des anticipations de taux plutôt que de ses propres fondamentaux.
En définitive, le marché traverse une phase où la patience et la discipline comptent davantage que la conviction. La fourchette entre 82 997 et 87 360 dollars est clairement définie, et l’issue de cette phase déterminera la direction du prochain mouvement. Les flux entrants des ETF sont positifs, mais pas décisifs. Les actions tokenisées progressent, mais leur taille n’est pas encore suffisante pour absorber les ventes motivées par les facteurs macroéconomiques. Le calendrier des données est chargé et la prochaine décision de la Fed reste incertaine. Dans cet environnement, rester à l’écart constitue une position légitime, et observer les principales cryptomonnaies ainsi que le marché des actions tokenisées offre deux fenêtres sur les mouvements de capitaux. Les traders qui survivent aux marchés volatils ne sont pas ceux qui prédisent chaque mouvement. Ce sont ceux qui gèrent leur exposition de façon qu’un seul mouvement ne puisse pas les sortir du jeu.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
  • 3
Je trade sur Gate, une plateforme d’échange de premier plan avec 13 ans d’expérience. Rejoignez-moi et plongez dans les événements les plus en vogue du moment ! https://www.gate.com/campaigns/6521?ch=8232&ref=AwBFBl5c&ref_type=132
post-image
  • 2
#USSeptemberJobs29K 🧐
L’économie américaine n’a créé que 29 000 emplois en septembre, soit une fraction des quelque 90 000 attendus par les économistes et un net ralentissement par rapport aux 133 000 emplois créés en août, chiffre révisé à la baisse. Le taux de chômage est passé à 4,2 %, contre 4,1 % le mois précédent, légèrement au-dessus du consensus de 4,1 %. Il s’agit de la plus faible publication concernant l’emploi depuis que le marché du travail a entamé sa reprise après le choc de la pandémie, dans un contexte marqué par des prix du pétrole élevés, un rendement des bons du Trésor à 3
User_any
#USSeptemberJobs29K 🧐
L’économie américaine n’a créé que 29 000 emplois en septembre, soit une fraction des quelque 90 000 attendus par les économistes et un net ralentissement par rapport aux 133 000 emplois d’août, chiffre révisé à la baisse. Le taux de chômage est passé de 4,1 % le mois précédent à 4,2 %, légèrement au-dessus du consensus de 4,1 %. Il s’agit de la plus faible publication sur l’emploi depuis que le marché du travail a commencé à se redresser après le choc de la pandémie, dans un contexte marqué par des prix du pétrole élevés, un rendement des Treasuries à 30 ans de 5,6 % et une Réserve fédérale qui a déjà relevé ses taux une fois au cours de ce cycle.
Les détails du rapport n’offrent guère de réconfort. Les créations d’emplois de juillet ont été révisées à la baisse de 31 000, à une perte de 10 000 emplois, ce qui signifie que l’économie a détruit des emplois ce mois-là. L’enquête auprès des ménages a montré que davantage de personnes entraient sur le marché du travail, ce qui a fait grimper le taux de chômage alors même que les embauches stagnaient. Les données sur la croissance des salaires étaient mitigées, et le taux de participation est resté stable. Le chiffre global montre à lui seul que les employeurs sont passés d’embauches prudentes à une hésitation manifeste.
La réaction du marché a été immédiate et, à première vue, contre-intuitive. Les contrats à terme sur les actions ont progressé, ceux du S&P 500 gagnant 0,9 % et ceux du Nasdaq 1 %. Les rendements des Treasuries ont reculé, les traders intégrant une probabilité plus élevée que la Fed maintienne ses taux inchangés lors de sa réunion d’octobre. Le Bitcoin et l’or ont tous deux bondi quelques minutes après la publication, les investisseurs interprétant la faiblesse des données comme une réduction des arguments en faveur d’un nouveau resserrement. Le dollar s’est affaibli face à la plupart des grandes devises.
Cette réaction montre ce sur quoi le marché était positionné. Les prévisions consensuelles tablaient sur un marché du travail résilient, capable d’absorber une nouvelle hausse des taux. À la place, le rapport suggère que l’économie perd rapidement de son élan. Le double mandat de la Fed l’oblige à trouver un équilibre entre la maîtrise de l’inflation et le plein emploi, et une publication à 29 000 rend le volet emploi de cette équation plus difficile à ignorer. La probabilité d’une hausse en octobre, déjà tombée à environ 37 % après la publication plus faible que prévu de l’indice PCE plus tôt dans la semaine, a encore diminué après les données sur l’emploi.
Le contexte compte autant que le chiffre lui-même. Ce rapport arrive au milieu d’une tempête macroéconomique plus large. Le rendement des Treasuries à 30 ans a atteint 5,595 %, son plus haut niveau depuis 2002. Les taux hypothécaires ont grimpé à 7,6 %. Le pétrole a dépassé 100 dollars sous l’effet des tensions au Moyen-Orient. La Fed a relevé ses taux le 16 septembre pour la première fois en trois ans. Chacun de ces facteurs constitue un vent contraire pour les embauches, et le rapport sur l’emploi de septembre est le premier indicateur concret montrant que ces vents contraires produisent effectivement leurs effets.
Que devez-vous surveiller à partir de maintenant ? Les révisions des deux mois précédents seront finalisées dans le prochain rapport et, si les chiffres d’août et de septembre sont une nouvelle fois révisés à la baisse, le tableau sera encore plus faible. La prochaine réunion de la Fed, le 28 octobre, sera l’événement clé, et le marché considère désormais une pause comme le scénario de référence. Mais la Fed a répété à plusieurs reprises qu’elle dépendait des données, et un seul rapport faible sur l’emploi ne modifie pas automatiquement la trajectoire de sa politique. Si les données d’inflation continuent de se modérer et que le marché du travail reste faible, les arguments en faveur d’une pause se renforcent. Si l’inflation surprend à la hausse, la Fed pourrait encore relever ses taux malgré la faiblesse du chiffre de l’emploi.
La lecture honnête est que le marché du travail américain se refroidit plus rapidement que prévu, et que le marché considère cela comme une raison d’acheter des actifs risqués, car cela réduit la probabilité de nouvelles hausses de taux. Il s’agit d’une réaction cohérente, mais elle repose sur l’hypothèse que la Fed donnera la priorité à l’emploi plutôt qu’à l’inflation. La validité de cette hypothèse dépendra de la prochaine publication sur l’inflation et de la communication de la Fed elle-même. Pour l’instant, les données ont fait ce qu’elles devaient faire : elles ont déplacé le débat de « combien de hausses supplémentaires » à « le cycle de resserrement est-il terminé ? ». Il s’agit d’un changement important, qui façonnera le comportement des marchés dans les semaines à venir.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
$BTC $GT $SOL
repost-content-media
SPX500+0,35%
BTC0,00%
GT+0,81%
SOL-1,42%
  • 4
Le rapport sur l’emploi de septembre a fait plus que décevoir les attentes. Il a clarifié le dilemme de la Fed d’une manière que les données des mois précédents n’avaient pas permis. L’économie américaine n’a créé que 29 000 emplois le mois dernier, bien en dessous des quelque 90 000 prévus par les économistes et en forte décélération par rapport aux 133 000 emplois créés en août. Le taux de chômage est passé de 4,1 % à 4,2 %, légèrement au-dessus du consensus, tandis que le salaire horaire moyen n’a progressé que de 0,1 % sur un mois, contre 0,3 % attendu. Il s’agit du rapport sur l’emploi le
User_any
Le rapport sur l’emploi de septembre a fait plus que décevoir les attentes. Il a clarifié le dilemme de la Fed d’une manière que les données des mois précédents n’avaient pas permise. L’économie américaine n’a créé que 29 000 emplois le mois dernier, bien en dessous des quelque 90 000 prévus par les économistes et en forte décélération par rapport aux 133 000 créations d’août. Le taux de chômage est passé de 4,1 % à 4,2 %, légèrement au-dessus du consensus, tandis que le salaire horaire moyen n’a progressé que de 0,1 % sur un mois, contre 0,3 % attendu. Il s’agit du plus faible chiffre des créations d’emplois depuis la reprise post-pandémie, et il intervient dans un contexte de rendements des obligations à long terme à 5,6 %, d’un pétrole au-dessus de 100 dollars et d’une Réserve fédérale qui a relevé ses taux le 16 septembre et signalé que d’autres hausses pourraient intervenir avant la fin de l’année.
La réaction immédiate du marché a été nette. Selon l’outil FedWatch de CME, la probabilité d’une hausse en octobre est passée d’environ 34 % à moins de 15 % après la publication. Le rendement des bons du Trésor à 2 ans, l’échéance la plus sensible aux anticipations de politique de la Fed, a chuté de 10 points de base à 4,787 %, soit sa plus forte baisse en une journée depuis huit mois. Le dollar s’est affaibli, l’or est passé de 4 178 à 4 227 dollars l’once, et le Bitcoin a grimpé d’environ 86 450 à 87 230 dollars en quelques minutes. Le marché obligataire a de fait intégré une pause. Il considère désormais octobre comme une réunion sans changement, et la charge de la preuve s’est déplacée vers le volet inflation du mandat de la Fed.
Ce qui rend ce moment structurellement différent est la composition sous-jacente du marché du travail. La population active américaine s’est contractée d’environ 700 000 personnes jusqu’en 2026, ce qui ne s’est produit qu’une seule autre fois depuis 1948 en dehors d’une récession. La révision préliminaire de référence du BLS pour mars 2026 était négative de 79 000. Le taux de chômage est resté relativement bas, à 4,2 %, non pas parce que les embauches sont solides, mais parce que l’offre de travailleurs diminue. Cette distinction est importante pour la Fed, car elle signifie que le marché du travail se refroidit par une baisse de la participation plutôt que par des licenciements massifs. Il s’agit d’un gel progressif plutôt que d’une rupture soudaine, ce qui complique les arguments en faveur d’un nouveau resserrement sans fournir de signal clair indiquant que l’économie est en difficulté.
Le dilemme de la Fed est désormais explicite. L’inflation reste supérieure à l’objectif de 2 %, et le rapport PCE de septembre a montré que les prix sous-jacents progressaient de 3,0 % sur un an, toujours bien au-dessus du niveau souhaité par la banque centrale. Mais le volet emploi du double mandat n’est plus suffisamment solide pour absorber un nouveau resserrement. J.P. Morgan prévoit toujours une hausse supplémentaire en décembre, mais ne considère pas qu’il s’agisse du début d’un cycle durable. State Street a signalé la divergence entre l’enquête sur les emplois salariés et l’enquête auprès des ménages, soulignant que les deux racontent des histoires différentes sur le même marché du travail. Les données ne sont pas suffisamment nettes pour déclarer la fin du cycle de resserrement, mais elles sont assez faibles pour écarter octobre du calendrier et relever le seuil requis pour décembre.
La période d’ici à la réunion du FOMC du 28 octobre est courte, et le calendrier des données est chargé. Les chiffres de l’IPC et du PCE de septembre seront tous deux publiés avant la décision de la Fed, et ils détermineront si la pause se maintient ou si le comité se sent contraint d’agir à nouveau. Le rapport sur l’emploi d’octobre, publié le 6 novembre, donnera ensuite une nouvelle indication pour déterminer si septembre était une anomalie ou le début d’une tendance. Pour l’instant, le marché considère les faibles données sur l’emploi comme une raison d’acheter des actifs risqués, car elles réduisent la probabilité de nouvelles hausses de taux et diminuent le coût d’opportunité de la détention d’actifs non rémunérateurs. Il s’agit d’une réaction cohérente, mais elle repose sur l’hypothèse que la Fed donnera la priorité à l’emploi plutôt qu’à l’inflation. La validité de cette hypothèse dépendra des données sur l’inflation et de la communication de la Fed au cours des prochaines semaines.
En définitive, le marché du travail a fourni les premières preuves tangibles que le resserrement de la Fed produit ses effets, et le marché a réagi en retirant octobre du calendrier des hausses. Il s’agit d’un changement important pour les cryptomonnaies et les autres actifs risqués, car il améliore les conditions de liquidité et offre aux entrées de capitaux dans les ETF un environnement plus favorable. Mais ce n’est pas un feu vert pour une hausse illimitée. Le volet inflation du mandat reste irrésolu, le segment long de la courbe demeure élevé et la réunion de décembre reste d’actualité. Les deux prochaines publications sur l’inflation et le rapport sur l’emploi d’octobre détermineront s’il s’agit du début d’un assouplissement durable des anticipations de politique monétaire ou simplement d’une nouvelle pause au sein d’un cycle de resserrement plus long.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
##USSeptemberJobs29K
#ShareWeekly
repost-content-media
CME+1,68%
BTC0,00%
  • 4
Je trade sur Gate, une plateforme d’échange de premier plan forte de 13 ans d’expérience. Rejoignez-moi et plongez dans les événements les plus tendance du moment ! https://www.gate.com/campaigns/6520?ch=8224&ref=AwBFBl5c&ref_type=132
post-image
  • 3
$NEAR USDT - 5,367 +9,37 %
NEAR mène le rallye des altcoins aujourd'hui.
Spot à 5,367 +9,37 %, perp à 5,3652 +9,37 %, plus haut sur 24 h à 5,500, plus bas à 4,763, volume de 8,00 millions de NEAR, chiffre d'affaires de 41,15 millions. Ce mouvement prolonge celui qui a commencé à la mi-septembre.
Du 1er au 15 septembre, NEAR évoluait entre 2,28 et 2,82. Puis il a cassé cette zone. Le 15 septembre, il était à 2,34, et le 18 septembre, il a atteint 3,45, soit un mouvement de 45 % en trois jours. L'impulsion complète est allée de 2,29 le 16 septembre à 4,8 le 23 septembre, soit un rallye de 110
Sakura_3434
$NEAR USDT - 5,367 +9,37 %
NEAR mène la hausse des altcoins aujourd’hui.
Spot à 5,367 +9,37 %, perp à 5,3652 +9,37 %, plus haut sur 24 h à 5,500, plus bas à 4,763, volume de 8,00 millions de NEAR, volume de transactions de 41,15 millions. Ce mouvement prolonge celui qui a commencé à la mi-septembre.
Du 1er au 15 septembre, NEAR évoluait lentement entre 2,28 et 2,82. Puis il a cassé cette zone. Le 15 septembre, il était à 2,34 ; le 18 septembre, il a atteint 3,45, soit une hausse de 45 % en trois jours. L’impulsion complète est allée de 2,29 le 16 septembre à 4,8 le 23 septembre, soit un rallye de 110 % en moins de 10 jours, à des niveaux jamais vus depuis février. Le moteur est on-chain, et non spéculatif : NEAR Intents, son système de routage inter-chaînes, a traité cumulativement 29,3 milliards de dollars, dont 842 millions au cours de la seule semaine passée, avec une journée record au-dessus de 300 millions le 18 septembre, contre 406 millions pour l’ensemble du mois de juillet. Intents a généré 5,01 millions de frais sur 30 jours, conservant 1,58 million de revenus nets.
La TVL approche les 300 millions, portée par le partenariat avec Ondo, qui apporte des actions tokenisées, ainsi que par le narratif de l’IA autour de NEAR en tant que hub blockchain natif de l’IA. Bitwise a même avancé un modèle à long terme à 155,85 si la feuille de route est exécutée.
Votre graphique montre la deuxième jambe haussière débutant après une baisse à 4,587.
Ce que montre le graphique en 4 h
Base à 2,298 le 14 septembre, hausse verticale jusqu’à 5,579 autour du 27 septembre, petit repli à 4,587, puis nouvelle accélération immédiate jusqu’à 5,514 aujourd’hui, désormais à 5,367.
EMA5 5,221 / EMA10 5,116 / EMA30 4,961 - configuration parfaitement haussière, le prix étant au-dessus des trois moyennes, qui sont en hausse. L’EMA30 à 4,961 constitue la colonne vertébrale de la tendance ; elle n’a pas été cassée depuis le 19 septembre.
MFI 66,542 - haussier, mais pas encore en surachat. Lors du précédent sommet, le MFI était supérieur à 95. À 66 actuellement, la marge reste importante. La baisse à 4,587 a fait retomber le MFI dans la zone 12-20, réinitialisant la dynamique.
La performance confirme la vigueur : aujourd’hui 7,84 %, 7 jours 22,28 %, 30 jours 185,63 %, 90 jours 177,51 %, 180 jours 340,82 %, 1 an 102,76 %. Une hausse de 185 % sur 30 jours montre qu’il ne s’agit pas d’un pump d’une seule journée.
Support immédiat : EMA5 à 5,221 et EMA10 à 5,116. La zone 5,11-5,22 constitue la première défense en intraday.
Deuxième support : EMA30 à 4,961 et niveau 4,922 sur le graphique. Se maintenir au-dessus de 4,96 préserve la deuxième jambe haussière.
Support majeur : ligne violette à 4,587, correspondant au plus bas du dernier repli. Une cassure en dessous signalerait une réinitialisation plus profonde vers 3,938.
Résistance : 5,514 et 5,579, les récents sommets, puis 5,500, le plus haut sur 24 h d’aujourd’hui, et 5,907, niveau mesuré. Une clôture en 4 h au-dessus de 5,579 ouvre la voie vers 5,907.
Points à surveiller
• Le volume de 8,00 millions de NEAR, avec 41,15 millions de volume de transactions, est solide, mais ne signale pas encore un mouvement d’euphorie terminale. Le précédent sommet autour de 5,579 s’accompagnait également d’un volume élevé. La poussée actuelle s’effectue avec un volume similaire, ce qui montre que les acheteurs sont bien présents.
• NEAR se rapproche progressivement de son plus haut sur 52 semaines. De précédents rapports avaient signalé 3,34 comme plus haut sur 52 semaines le 19 septembre ; nous sommes désormais à 5,36, ce sommet a donc déjà été franchi et sert de support bien plus bas.
• La hausse du MFI de 12 à 66 en trois jours montre que les flux monétaires reviennent rapidement après le repli. Si le MFI dépasse 75 alors que le prix se maintient au-dessus de 5,514, la dynamique pourrait s’accélérer vers 5,90.
• Risque : NEAR a progressé de 340 % en 180 jours. Toute incapacité à se maintenir à 5,11 déclencherait un mouvement rapide vers 4,96, puis 4,58. Acheter à 5,36 sans confirmation au-dessus de 5,514 est risqué.
Le biais reste haussier tant que le prix se maintient au-dessus de 4,961. Pour de nouvelles entrées, attendre un maintien au-dessus de 5,221-5,116 ou un retest de 4,961 offre un meilleur rapport risque.
Aperçu :
NEAR/USDT 5,367 +9,37 % / Perp 5,3652 +9,37 %
Plus haut 5,500 / Plus bas 4,763 / Vol. 8,00 millions / Volume de transactions 41,15 millions
EMA5 5,221 / EMA10 5,116 / EMA30 4,961 / MFI 66,542
Ceci ne constitue pas un conseil financier.
ONDO-1,03%
  • 3
🤩 Bonne fête nationale ! Des cadeaux exclusifs à Gate Social sont distribués, avec jusqu’à 5 000 USDT à gagner !
Le 2️⃣4️⃣e tirage au sort des points de croissance de Gate Social est en cours, avec de nombreux super cadeaux à la clé !
🎯 Guide des points de croissance :
1️⃣ Tâches de la Plaza
Interagissez chaque jour en publiant, aimant, commentant et partageant pour gagner jusqu’à 600 points de croissance par jour
2️⃣ Tâches de diffusion en direct
Regardez des diffusions en direct, aimez, commentez, partagez et planifiez des diffusions en direct pour gagner jusqu’à 300 points de croissance p
miss_1903
🤩 Bonne fête nationale ! Des cadeaux exclusifs de Gate Social sont distribués, avec jusqu'à 5 000 USDT !
Le 2️⃣4️⃣e tirage au sort des points de croissance de Gate Social est en cours, avec plusieurs superbes cadeaux à gagner !
🎯 Guide des points de croissance :
1️⃣ Tâches de la Plaza
Interagissez en publiant, aimant, commentant et partageant chaque jour pour gagner jusqu'à 600 points de croissance/jour
2️⃣ Tâches de diffusion en direct
Regardez des diffusions en direct, aimez, commentez, partagez et programmez des diffusions en direct pour gagner jusqu'à 300 points de croissance/jour
3️⃣ Tâches de discussion populaire
Participez aux discussions de la communauté et partagez des cartes de trading pour gagner jusqu'à 90 points de croissance/jour
4️⃣ Tâches exclusives aux créateurs
Publiez du contenu présentant les tokens et cartes de trading désignés pour gagner jusqu'à 300 points de croissance par tâche
Tentez votre chance aujourd'hui 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
BTC0,00%
ETH-0,07%
ZEC-1,64%
  • 1
#MarvellJumps4.5% #MU,
À mon avis, cela semble constituer une validation générale du cycle de dépenses dans les infrastructures d’IA plutôt qu’un mouvement spécifique à Marvell.
Les résultats et les perspectives de Micron semblent être le principal catalyseur aujourd’hui. Micron a indiqué que les engagements d’approvisionnement à long terme étaient passés de 22 milliards de dollars en juin à 32 milliards de dollars, et que la demande de mémoire à large bande passante liée à l’IA poussait les commandes au-delà de la capacité actuelle. En outre, l’entreprise prévoit une tension entre l’offre et
ybaser
#MarvellJumps4.5% #MU,
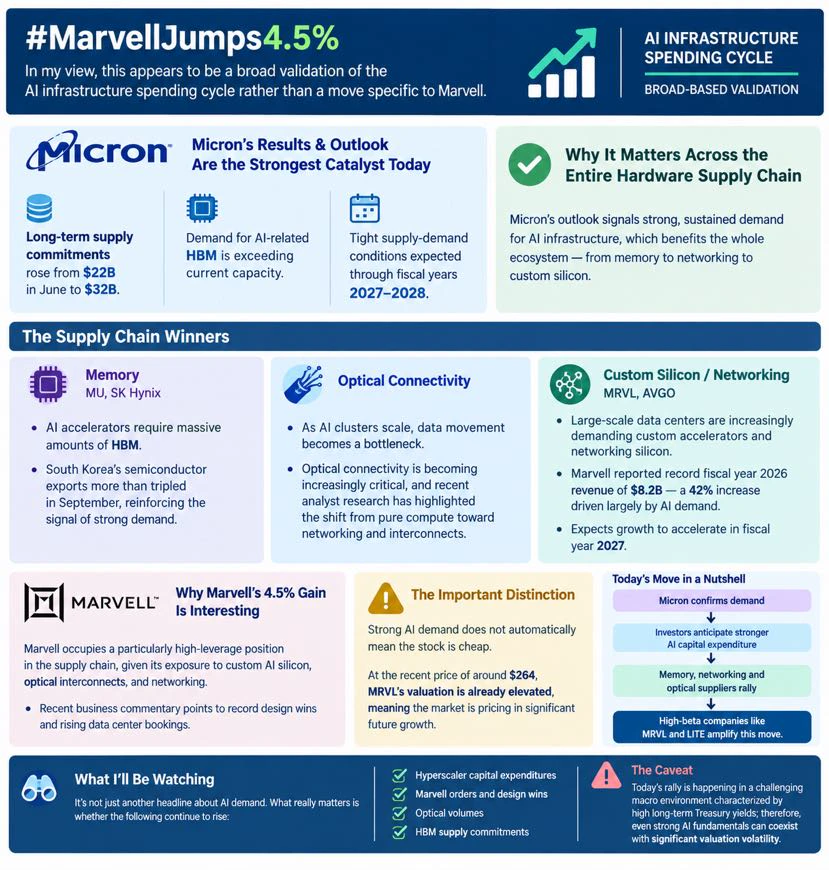
À mon avis, cela semble être une validation générale du cycle de dépenses en infrastructure d'IA plutôt qu'un mouvement propre à Marvell.
Les résultats et les prévisions de Micron semblent être le principal catalyseur aujourd'hui. Micron a indiqué que les engagements d'approvisionnement à long terme étaient passés de 22 milliards de dollars en juin à 32 milliards de dollars, et que la demande de mémoire haute bande passante liée à l'IA poussait les commandes au-delà de la capacité actuelle. En outre, l'entreprise prévoit une situation tendue entre l'offre et la demande jusqu'aux exercices 2027–2028.
Cela est significatif pour l'ensemble de la chaîne d'approvisionnement matérielle :
* Mémoire — MU, SK Hynix : les accélérateurs d'IA nécessitent d'énormes quantités de HBM. Les exportations de semi-conducteurs de la Corée du Sud ont plus que triplé en septembre, renforçant le signal d'une forte demande.
* À mesure que les clusters d'IA se développent, le déplacement des données devient un goulot d'étranglement. La connectivité optique devient de plus en plus essentielle, et de récentes analyses d'analystes ont mis en évidence ce déplacement du calcul pur vers les réseaux et les interconnexions.
* Silicium personnalisé/réseaux — MRVL, AVGO : les centres de données à grande échelle demandent de plus en plus d'accélérateurs et de silicium réseau personnalisés. Marvell a publié un chiffre d'affaires record de 8,2 milliards de dollars pour l'exercice 2026, soit une hausse de 42 % largement portée par la demande liée à l'IA, et prévoit une accélération de la croissance au cours de l'exercice 2027.
Pourquoi la hausse de 4,5 % de Marvell est-elle intéressante ? Marvell occupe une position particulièrement importante dans la chaîne d'approvisionnement, compte tenu de son exposition au silicium personnalisé pour l'IA, aux interconnexions optiques et aux réseaux. Les commentaires récents de l'entreprise font état de victoires record dans les conceptions et d'une hausse des commandes des centres de données.
Cependant, il existe une distinction cruciale : une forte demande d'IA ne signifie pas automatiquement que l'action est bon marché. Au cours récent d'environ 264 dollars, la valorisation de MRVL est déjà élevée, ce qui signifie que le marché intègre une croissance future importante.
Ainsi, je résumerais le mouvement d'aujourd'hui comme suit :
Micron confirme la demande → les investisseurs anticipent une hausse des dépenses d'investissement dans l'IA → les fournisseurs de mémoire, de réseaux et de solutions optiques progressent → les entreprises à bêta élevé comme MRVL et LITE amplifient ce mouvement.
Le point le plus important que je surveillerai à l'avenir ne sera pas simplement un nouveau titre sur la demande d'IA ; ce qui compte vraiment, c'est de savoir si les dépenses d'investissement des hyperscalers, les commandes et les victoires de conception de Marvell, les volumes optiques et les engagements d'approvisionnement en HBM continuent d'augmenter suffisamment pour justifier ces valorisations.
Une réserve : le rebond d'aujourd'hui intervient dans un environnement macroéconomique difficile, caractérisé par des rendements élevés des bons du Trésor à long terme ; par conséquent, même des fondamentaux solides dans l'IA peuvent coexister avec une forte volatilité des valorisations
$MU ‌
.$SKHYNIX ‌$MRVL ‌$LITE ‌
repost-content-media
MU-0,98%
MRVL-1,24%
SK Hynix+0,43%
LITE+0,71%
AVGO+2,33%
  • 3
Jeudi Cash-In : événement de contrats à terme, invitez des amis pour une chance de 100 % de gagner des boîtes mystères en SOL https://www.gate.com/campaigns/6487?ch=8152&ref=AwBFBl5c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 3
$BTC ‌Le Bitcoin s’échange à 84 283 dollars, en baisse de 0,12 % au cours des dernières 24 heures, après qu’une série de neuf jours d’affilée d’entrées dans les ETF a pris fin brutalement. Le cours est pris entre deux forces opposées : une grande banque d’investissement relève son objectif à long terme, tandis qu’un retournement des flux à court terme a stoppé l’élan.
Citi a relevé jeudi son objectif de cours du Bitcoin à 12 mois à 113 000 dollars, contre 82 000 dollars, en invoquant le regain de demande pour les ETF au comptant, le programme de rachat d’obligations du Trésor américain, les p
User_any
$BTC ‌Le Bitcoin s’échange à 84 283 dollars, en baisse de 0,12 % sur les dernières 24 heures, après la fin brutale d’une série de neuf jours d’afflux vers les ETF. Le cours est pris entre deux forces opposées : une grande banque d’investissement relève son objectif à long terme, tandis qu’un retournement des flux à court terme a stoppé la dynamique.
Citi a relevé jeudi son objectif de cours du Bitcoin à 12 mois à 113 000 dollars, contre 82 000 dollars, en citant le regain de demande pour les ETF au comptant, le programme de rachat d’obligations du Trésor américain, les progrès de la réglementation de la SEC et l’affaiblissement du dollar. La banque a également relevé ses prévisions pour l’Ether à 3 028 dollars, contre 2 240 dollars. L’objectif de 113 000 dollars implique une hausse d’environ 34 % par rapport aux niveaux actuels, bien qu’il reste inférieur au record de plus de 126 000 dollars atteint en octobre 2025. Citi a notamment évoqué le retour des « craintes de dépréciation monétaire » sur les marchés comme facteur soutenant cette hausse.
Cette vision optimiste contraste avec la situation immédiate des flux. Les ETF Bitcoin au comptant américains ont mis fin mercredi à une série de neuf jours d’afflux totalisant 3,1 milliards de dollars, basculant vers des sorties nettes de 148,7 millions de dollars. Le FBTC de Fidelity a mené le recul, avec 125,6 millions de dollars sortant du fonds, tandis que l’IBIT de BlackRock a également mis fin à sa propre série d’afflux, avec 9,5 millions de dollars de sorties. Le total des actifs des ETF reste proche de 108 milliards de dollars, mais le contexte de financement est passé d’achats persistants à des sorties, érodant la demande marginale qui avait soutenu les cours jusqu’à la fin septembre.
L’environnement macroéconomique est la principale raison pour laquelle le Bitcoin continue d’être rejeté près de 84 000 dollars. Le rendement des bons du Trésor américain à 10 ans a atteint de nouveaux sommets, tandis que le swap de défaut de crédit à 5 ans de la France s’est élargi à 73,05 points de base, son niveau le plus élevé depuis juillet 2013. La hausse des taux sans risque et le risque lié à la dette souveraine compriment généralement les valorisations des actifs très volatils. L’indicateur d’inflation PCE privilégié par la Fed est ressorti inférieur aux attentes, avec un PCE sous-jacent à 0,2 % sur un mois et à 3,0 % sur un an, ramenant à 37 % la probabilité intégrée d’une nouvelle hausse en octobre. Le Bitcoin a rapidement bondi après la publication, avant de retomber sous 84 000 dollars, montrant que les anticipations d’une politique plus accommodante ne se sont pas encore traduites par des achats durables.
La configuration technique est définie par une zone de résistance bien établie. Glassnode a identifié la zone de 84 000 à 85 000 dollars comme un niveau clé, les détenteurs à long terme y étant regroupés. Une cassure à la hausse pourrait viser 96 700 dollars, tandis qu’une baisse sous 84 000 dollars pourrait entraîner un retour vers le support à 77 000 dollars. Le Bitcoin a désormais passé sept séances à osciller autour de 84 000 dollars, et le niveau de 86 000 dollars, qui représente le coût de revient moyen des ETF, constitue un obstacle pour le prochain rallye. La fourchette sur 24 heures, comprise entre 83 183 et 84 617 dollars, montre l’étroite bande dans laquelle le cours est confiné.
La conclusion honnête est que le Bitcoin est coincé entre une thèse haussière à long terme et des flux baissiers à court terme. L’objectif de Citi est une prévision à 12 mois, et les catalyseurs qu’elle cite sont structurels. Les sorties des ETF constituent un événement sur une seule journée, et les séries prennent fin pour de nombreuses raisons. Mais le marché ne se négocie pas actuellement sur la base de perspectives à 12 mois. Il évolue en fonction du coût du capital, et ce coût est élevé. Tant que les rendements des bons du Trésor ne baisseront pas ou que les afflux vers les ETF ne reprendront pas, la zone de 84 000 à 85 000 dollars restera le niveau déterminant pour savoir si cette consolidation se résout à la hausse ou à la baisse.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
repost-content-media
BTC0,00%
  • 3