
#BOJHikesTo1.25%31YearHigh
Mi análisis de la reciente subida de tipos de interés del Banco de Japón (BOJ) sugiere que estamos presenciando un cambio fundamental en la dinámica del mercado. La decisión del BOJ de elevar los tipos de interés al 0,25% —un nivel no visto en 15 años— tiene importantes implicaciones en diversas clases de activos. Profundicemos en la interacción entre el par USD/JPY y la renta variable japonesa en este nuevo entorno.
Bucle de retroalimentación: USD/JPY y renta variable japonesa
Tu observación sobre el estrechamente vinculado bucle de retroalimentación entre el par USD/JPY y la renta variable japonesa (Nikkei 225 / TOPIX) es crucial. Aunque una subida de tipos suele indicar una apreciación de la moneda, la reacción inmediata del mercado suele estar determinada por la distinción entre el movimiento de tipos en sí y la orientación futura del banco central.
* USD/JPY como indicador adelantado: Tras una subida de tipos que ya ha sido descontada, la volatilidad repentina suele manifestarse en el mercado de divisas. Los factores determinantes son el tono de la rueda de prensa y los cambios resultantes en los diferenciales de tipos de interés.
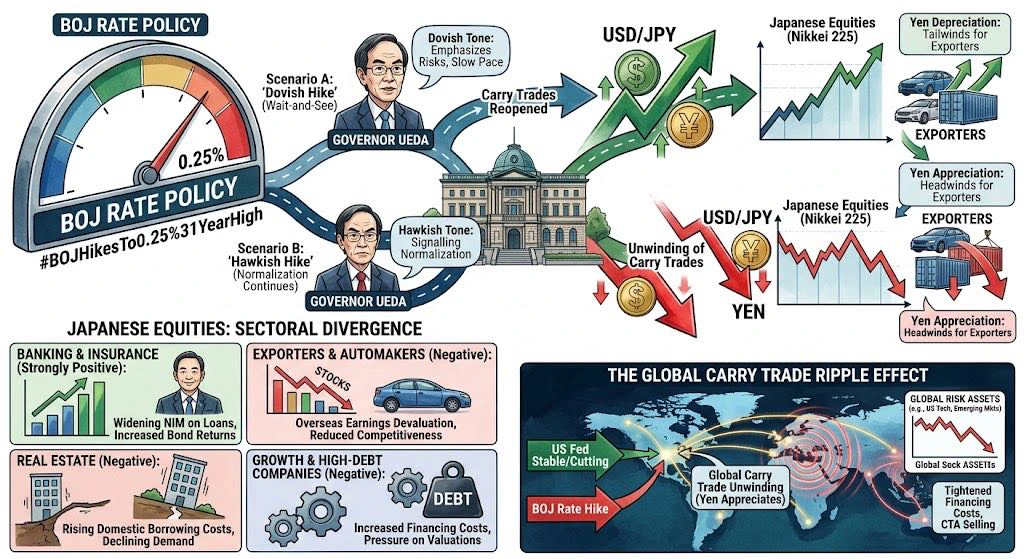
* Postura moderada («vender el hecho»): Si el gobernador Ueda adopta un tono «moderado», haciendo hincapié en los riesgos y señalando un ritmo lento para futuras subidas, el mercado lo interpreta como un evento de «vender el hecho». Las posiciones de «carry trade» que implican apuestas cortas contra el yen, que podrían haberse cerrado anticipando una postura más «agresiva» (restrictiva), podrían reabrirse rápidamente. Esto impulsa al alza el par USD/JPY.
* Postura agresiva: Por el contrario, una postura «agresiva» —que indique que el proceso de normalización continuará— podría provocar una ruptura a la baja del par USD/JPY. Este escenario desencadena una rápida liquidación de las posiciones de «carry trade», ejerciendo presión bajista sobre el par de divisas.
En un escenario «moderado», la depreciación del yen actúa como un viento de cola inmediato para los principales exportadores japoneses, respaldando sus cotizaciones bursátiles. Sin embargo, en un escenario «agresivo», una rápida apreciación del yen puede perjudicar las acciones de las empresas exportadoras.
Renta variable japonesa: divergencia sectorial
El impacto de las decisiones del BOJ no es uniforme en todos los sectores del mercado bursátil japonés. Un factor clave que observamos es la divergencia sectorial.
Banca y seguros. Muy positivo La ampliación de los márgenes netos de interés (NIM) de los préstamos y el aumento de los rendimientos de las carteras de bonos respaldan directamente la rentabilidad a largo plazo. Este sector se beneficia de un entorno de tipos de interés altos.
Exportadores y fabricantes de automóviles. Negativo La apreciación del yen (un descenso del par USD/JPY) hace que los beneficios obtenidos en el extranjero pierdan valor al convertirse a yenes. Esto reduce la competitividad de los precios a nivel mundial y puede comprimir los márgenes de beneficio.
Inmobiliario y empresas orientadas al crecimiento. Negativo El aumento de los costes de financiación internos ejerce presión sobre estos sectores. Mientras que las empresas inmobiliarias pueden enfrentarse a una disminución de la demanda y a ajustes en sus valoraciones, las empresas orientadas al crecimiento con altos niveles de deuda afrontan un aumento de los costes de financiación que podría afectar negativamente a sus valoraciones.
En consecuencia, la relación entre el yen y la renta variable japonesa es compleja y depende en gran medida del sector específico implicado.
El efecto dominó global del carry trade
El impacto del cambio de política del Banco de Japón (BOJ) se extiende mucho más allá de las fronteras de Japón, afectando a los mercados globales mediante la liquidación de las posiciones de «carry trade» con yenes.
Cuando el BOJ sube los tipos de interés, aumenta el coste de endeudarse en yenes. Si esto coincide con un periodo en el que la Reserva Federal de Estados Unidos (Fed) está recortando los tipos o manteniéndolos estables, el diferencial de rendimiento entre los instrumentos de deuda a corto plazo estadounidenses y japoneses se estrecha.
Este endurecimiento de los costes de financiación obliga a los fondos macro y a los algoritmos CTA sistemáticos a cerrar sus posiciones de «carry trade».
Estas posiciones consisten en pedir prestados yenes a tipos de interés bajos para invertir en activos como acciones tecnológicas estadounidenses, bonos de mercados emergentes y otras monedas de alto rendimiento.
Una apreciación repentina del yen desencadena una venta masiva global de estos activos de riesgo, creando un efecto dominó en los mercados financieros.
En resumen, el movimiento del BOJ hacia la normalización de su política —aunque sea una decisión interna— demuestra la interconexión de los mercados modernos y tiene profundas implicaciones para la estabilidad financiera mundial. A medida que el BOJ continúa por su camino de normalización de la política... La interacción entre el yen, la renta variable japonesa y la asignación global de activos seguirá siendo un foco clave para los inversores.
Mi análisis de la reciente subida de tipos de interés del Banco de Japón (BOJ) sugiere que estamos presenciando un cambio fundamental en la dinámica del mercado. La decisión del BOJ de elevar los tipos de interés al 0,25% —un nivel no visto en 15 años— tiene importantes implicaciones en diversas clases de activos. Profundicemos en la interacción entre el par USD/JPY y la renta variable japonesa en este nuevo entorno.
Bucle de retroalimentación: USD/JPY y renta variable japonesa
Tu observación sobre el estrechamente vinculado bucle de retroalimentación entre el par USD/JPY y la renta variable japonesa (Nikkei 225 / TOPIX) es crucial. Aunque una subida de tipos suele indicar una apreciación de la moneda, la reacción inmediata del mercado suele estar determinada por la distinción entre el movimiento de tipos en sí y la orientación futura del banco central.
* USD/JPY como indicador adelantado: Tras una subida de tipos que ya ha sido descontada, la volatilidad repentina suele manifestarse en el mercado de divisas. Los factores determinantes son el tono de la rueda de prensa y los cambios resultantes en los diferenciales de tipos de interés.
* Postura moderada («vender el hecho»): Si el gobernador Ueda adopta un tono «moderado», haciendo hincapié en los riesgos y señalando un ritmo lento para futuras subidas, el mercado lo interpreta como un evento de «vender el hecho». Las posiciones de «carry trade» que implican apuestas cortas contra el yen, que podrían haberse cerrado anticipando una postura más «agresiva» (restrictiva), podrían reabrirse rápidamente. Esto impulsa al alza el par USD/JPY.
* Postura agresiva: Por el contrario, una postura «agresiva» —que indique que el proceso de normalización continuará— podría provocar una ruptura a la baja del par USD/JPY. Este escenario desencadena una rápida liquidación de las posiciones de «carry trade», ejerciendo presión bajista sobre el par de divisas.
En un escenario «moderado», la depreciación del yen actúa como un viento de cola inmediato para los principales exportadores japoneses, respaldando sus cotizaciones bursátiles. Sin embargo, en un escenario «agresivo», una rápida apreciación del yen puede perjudicar las acciones de las empresas exportadoras.
Renta variable japonesa: divergencia sectorial
El impacto de las decisiones del BOJ no es uniforme en todos los sectores del mercado bursátil japonés. Un factor clave que observamos es la divergencia sectorial.
Banca y seguros. Muy positivo La ampliación de los márgenes netos de interés (NIM) de los préstamos y el aumento de los rendimientos de las carteras de bonos respaldan directamente la rentabilidad a largo plazo. Este sector se beneficia de un entorno de tipos de interés altos.
Exportadores y fabricantes de automóviles. Negativo La apreciación del yen (un descenso del par USD/JPY) hace que los beneficios obtenidos en el extranjero pierdan valor al convertirse a yenes. Esto reduce la competitividad de los precios a nivel mundial y puede comprimir los márgenes de beneficio.
Inmobiliario y empresas orientadas al crecimiento. Negativo El aumento de los costes de financiación internos ejerce presión sobre estos sectores. Mientras que las empresas inmobiliarias pueden enfrentarse a una disminución de la demanda y a ajustes en sus valoraciones, las empresas orientadas al crecimiento con altos niveles de deuda afrontan un aumento de los costes de financiación que podría afectar negativamente a sus valoraciones.
En consecuencia, la relación entre el yen y la renta variable japonesa es compleja y depende en gran medida del sector específico implicado.
El efecto dominó global del carry trade
El impacto del cambio de política del Banco de Japón (BOJ) se extiende mucho más allá de las fronteras de Japón, afectando a los mercados globales mediante la liquidación de las posiciones de «carry trade» con yenes.
Cuando el BOJ sube los tipos de interés, aumenta el coste de endeudarse en yenes. Si esto coincide con un periodo en el que la Reserva Federal de Estados Unidos (Fed) está recortando los tipos o manteniéndolos estables, el diferencial de rendimiento entre los instrumentos de deuda a corto plazo estadounidenses y japoneses se estrecha.
Este endurecimiento de los costes de financiación obliga a los fondos macro y a los algoritmos CTA sistemáticos a cerrar sus posiciones de «carry trade».
Estas posiciones consisten en pedir prestados yenes a tipos de interés bajos para invertir en activos como acciones tecnológicas estadounidenses, bonos de mercados emergentes y otras monedas de alto rendimiento.
Una apreciación repentina del yen desencadena una venta masiva global de estos activos de riesgo, creando un efecto dominó en los mercados financieros.
En resumen, el movimiento del BOJ hacia la normalización de su política —aunque sea una decisión interna— demuestra la interconexión de los mercados modernos y tiene profundas implicaciones para la estabilidad financiera mundial. A medida que el BOJ continúa por su camino de normalización de la política... La interacción entre el yen, la renta variable japonesa y la asignación global de activos seguirá siendo un foco clave para los inversores.