Las normativas han superado la mera prevención del blanqueo de capitales y la financiación del terrorismo. Los reguladores ahora ponen el foco en pagos fraudulentos, límites de transacción, advertencias, reembolsos, análisis de billeteras y en si los operadores mantienen registros suficientes para investigar actividades sospechosas. Por ello, la regulación de los cajeros automáticos de Bitcoin cobra especial relevancia, ya que una transacción de efectivo a cripto puede ser difícil de revertir una vez que los activos llegan a una billetera externa.
Puntos clave:
- La regulación de cajeros automáticos de cripto suele combinar licencias o registros con AML, KYC, conservación de registros y reporte de transacciones sospechosas.
- En Estados Unidos, FinCEN considera en general a los operadores de quioscos de moneda virtual convertible que realizan transmisión de dinero como Money Services Businesses (MSBs) sujetos a la Bank Secrecy Act.
- La prevención del fraude se consolida como eje clave del cumplimiento, incorporando advertencias de estafas, límites de transacción, análisis blockchain y, en algunas jurisdicciones, requisitos de reembolso.
- Las normas presentan diferencias notables: el Reino Unido no permite actualmente la actividad de cajeros automáticos de cripto no registrados, mientras que los estados de EE. UU. pueden añadir requisitos específicos para quioscos además de la normativa federal.
- El cumplimiento no elimina el riesgo de la transacción. Los usuarios deben verificar la billetera de destino, las comisiones y el propósito antes de enviar criptomonedas.
¿Qué es la regulación de los cajeros automáticos de cripto?
La regulación de cajeros automáticos de cripto define quién puede operar quioscos de criptomonedas, cómo se debe identificar a los clientes, qué transacciones deben ser monitoreadas o reportadas y qué salvaguardas deben existir frente a delitos financieros y fraudes al consumidor.
Un cajero automático de criptomonedas —también llamado cajero automático de Bitcoin, quiosco cripto o quiosco de moneda virtual convertible— permite a los clientes intercambiar efectivo por Bitcoin u otros activos digitales, y algunas máquinas admiten retiros de cripto a efectivo. El modelo operativo importa porque un operador puede transmitir valor entre el cliente, un exchange y una billetera de criptomonedas.
En Estados Unidos, la Financial Crimes Enforcement Network (FinCEN) establece que los operadores de quioscos CVC generalmente facilitan la transmisión de dinero o actúan como cambiadores de CVC. Si esa actividad cumple la definición federal de transmisión de dinero, el operador es considerado un MSB y debe cumplir con los requisitos de la Bank Secrecy Act.
Este marco explica por qué el cumplimiento AML en cajeros automáticos de cripto está intrínsecamente ligado a licencias y registros, y no es solo una tarea administrativa. La máquina es solo la interfaz con el cliente; las obligaciones regulatorias recaen en la empresa que gestiona las transacciones.
¿Por qué se regulan los cajeros automáticos de cripto?
Los cajeros automáticos de cripto reúnen características que atraen el interés regulatorio: manejo de efectivo, liquidación rápida, direcciones de billeteras externas y transacciones que, tras confirmarse, pueden ser prácticamente irreversibles.
El objetivo no es suponer que toda transacción en un cajero es sospechosa. Los reguladores aplican un enfoque basado en riesgos porque los quioscos pueden usarse para blanqueo de capitales, estafas, fraudes, actividades de mula de dinero y financiación del terrorismo. Los estándares del GAFI exigen igualmente que los Proveedores de Servicios de Activos Virtuales (VASPs) estén autorizados o registrados y sujetos a la supervisión apropiada.
El fraude al consumidor es una preocupación creciente. Un estafador puede hacerse pasar por un banco, una agencia gubernamental, una empresa de soporte técnico o un asesor de inversiones y ordenar a la víctima retirar efectivo, escanear un código QR en un cajero de Bitcoin y enviar cripto a una billetera bajo su control. La FTC advierte expresamente que las agencias gubernamentales no solicitan transferencias de dinero a través de cajeros automáticos de Bitcoin para “protección”.
Por tanto, la regulación moderna de cajeros automáticos de cripto combina controles contra delitos financieros con obligaciones de protección al consumidor.
Registro y licencias en la normativa de cajeros automáticos de cripto
Un operador de cajero automático de cripto debe contar con la autorización regulatoria adecuada a su modelo de negocio antes de operar, aunque este permiso puede denominarse registro, autorización o licencia de transmisor de dinero según la jurisdicción.
Estados Unidos: ley federal y licencias estatales
A nivel federal, un operador que realice transmisión de dinero debe registrarse en FinCEN como MSB. FinCEN exige que un transmisor de dinero no exento se registre en un plazo de 180 días desde el inicio de actividades y cumpla las obligaciones de reporte, conservación de registros y monitoreo de transacciones.
El registro federal no sustituye la normativa estatal. Los estados pueden regular por separado a transmisores de dinero, negocios de moneda virtual y quioscos de criptomonedas. Así, un operador puede necesitar una Money Transmitter License estatal, otra autorización para activos digitales o un registro específico para quioscos, además del registro federal como MSB.
Los detalles varían. La ley de quioscos de criptomonedas de Arizona para 2025 exige controles antifraude y fija límites diarios de 2 000 $ para nuevos clientes y 10 500 $ para clientes existentes. La Vending of Digital Assets Act de Colorado establece los mismos límites y entró en vigor el 1 de enero de 2026.
Florida también ha aprobado un marco para quioscos, pero las disposiciones clave se aplicarán en 2027. Su ley contempla el registro de empresas de quioscos de moneda virtual y límites diarios de 2 000 $ para nuevos clientes y 10 000 $ para clientes existentes. Los operadores que actúan como transmisores de dinero siguen sujetos a los requisitos de licencia MSB.
Estas diferencias muestran que el cumplimiento en cajeros automáticos de cripto no puede resumirse en una única lista nacional en EE. UU.
Requisitos AML (anti-blanqueo de capitales)
Un programa AML está diseñado para identificar, evaluar y mitigar el riesgo de que un cajero automático de cripto se utilice para mover fondos ilícitos o encubrir su origen o destino.
Según la Bank Secrecy Act, los transmisores de dinero en EE. UU. deben reportar, conservar registros y monitorear transacciones. FinCEN identifica expresamente los Currency Transaction Reports, Suspicious Activity Reports y la conservación de registros como obligaciones clave para los operadores de quioscos CVC.
Un programa AML efectivo requiere procedimientos basados en riesgos, no solo recopilar identificaciones. Según el negocio y la normativa AML, los controles pueden incluir:
- Evaluar los riesgos de blanqueo de capitales y financiación del terrorismo.
- Asignar responsables de cumplimiento AML.
- Realizar identificación y debida diligencia del cliente.
- Mantener registros de transacciones.
- Monitorear transacciones y destinos de billeteras.
- Identificar señales de alerta y actividades sospechosas.
- Escalar clientes de mayor riesgo para una diligencia reforzada.
- Presentar los informes requeridos.
- Revisar la eficacia de los controles.
Para los operadores de quioscos, el monitoreo continuo es clave cuando varias transacciones se vinculan al mismo número de teléfono, identidad o dirección de billetera, o cuando el análisis blockchain asocia una billetera de destino con fraude u otra actividad ilícita. FinCEN incluyó estos patrones como señales de alerta en su aviso de 2025.
La magnitud global del blanqueo de capitales subraya la preocupación: la UNODC estima que entre el 2 y el 5 % del PIB mundial —unos 800 mil millones a 2 billones de dólares— se blanquean cada año. Esta cifra es amplia y no debe equipararse al volumen de criptomonedas o cajeros automáticos de cripto.
Programa de identificación del cliente, KYC y debida diligencia
El cumplimiento KYC permite conocer razonablemente a quien realiza la transacción, mientras que la debida diligencia determina el riesgo asociado a ese cliente y actividad.
En la práctica, KYC implica recopilar información y verificar la identidad del cliente mediante datos o documentos fiables. Según la ley y la transacción, el proceso puede requerir nombre, fecha de nacimiento, dirección, identificación oficial, número de teléfono u otros datos.
La USA PATRIOT Act de EE. UU. estableció requisitos de Customer Identification Program para ciertas instituciones financieras, pero las reglas CIP para bancos no deben considerarse idénticas a las obligaciones de cada operador de cajeros automáticos de cripto. Los operadores deben aplicar los requisitos de identificación, AML y conservación de registros pertinentes a su clasificación regulatoria.
Esto es relevante porque la debida diligencia va más allá de comprobar una identificación. Puede implicar comprender la actividad esperada, desarrollar un perfil de riesgo, detectar transacciones sospechosas y aplicar una diligencia reforzada en situaciones de mayor riesgo.
Para los usuarios, esto implica una menor anonimidad. Un quiosco regulado puede solicitar información personal antes de completar la transacción, y operaciones de mayor volumen o riesgo pueden requerir verificaciones adicionales.
Los procedimientos de transacción en cajeros automáticos de Bitcoin varían según el operador y la jurisdicción; los requisitos de identificación y los límites de transacción pueden cambiar según la regulación y los controles de riesgo.
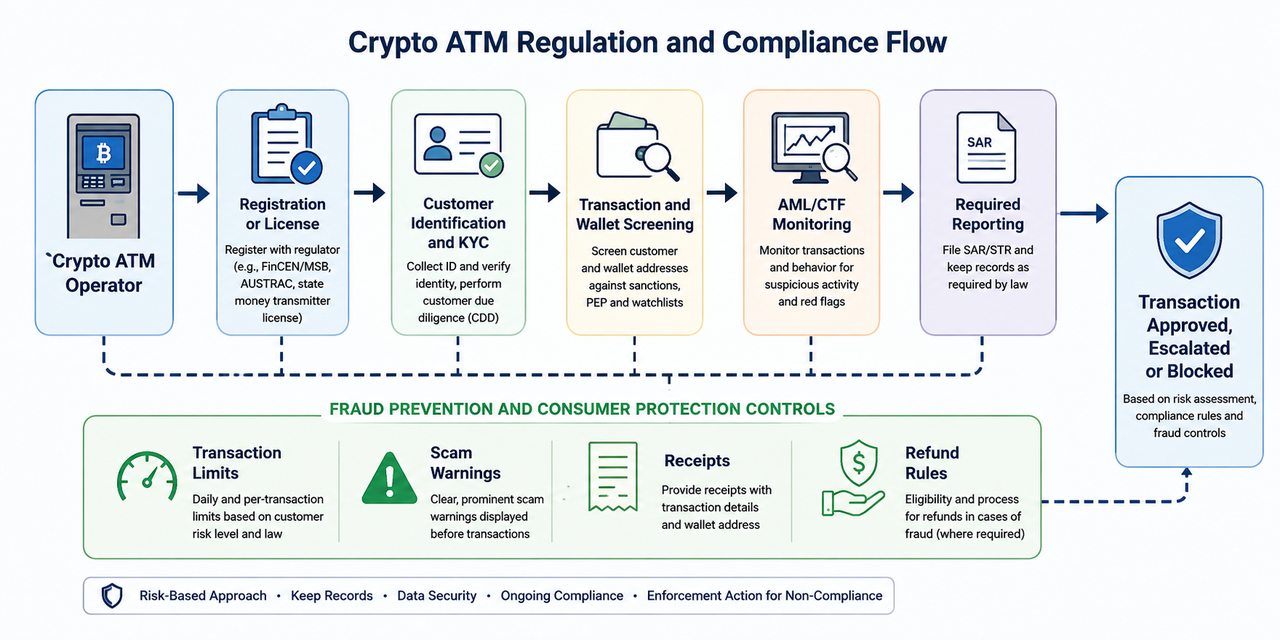
La identificación del cliente determina quién opera; el monitoreo de transacciones evalúa qué hace el cliente.
Los operadores de cajeros automáticos de cripto deben conservar registros suficientes para cumplir con los requisitos de reporte e investigación. Los registros relevantes incluyen identidad del cliente, valor y hora de la transacción, dirección de billetera, hash de transacción, monto en efectivo y otros datos exigidos por el regulador.
En EE. UU., ciertos MSBs, incluidos los transmisores de dinero, deben reportar transacciones sospechosas. FinCEN indica que un Suspicious Activity Report debe presentarse en un plazo de 30 días desde que el MSB detecte la transacción sospechosa.
Las señales de alerta pueden incluir estructuración de transacciones, transferencias repetidas a la misma billetera externa, actividad incoherente con el perfil del cliente, varios clientes de diferentes ubicaciones pagando a una sola billetera, o análisis blockchain que vinculan una dirección con fraude conocido.
Por eso, el cumplimiento regulatorio exige monitoreo continuo, no solo KYC puntual.
La prevención del fraude, eje del cumplimiento
Una evolución clave en la regulación de cajeros automáticos de Bitcoin es el paso de controles AML tradicionales a la intervención directa frente a estafas. Arizona exige advertencias de fraude, recibos, análisis blockchain y límites de transacción, además de protección de reembolsos en ciertas transacciones fraudulentas a nuevos clientes. El marco legal de Florida incorpora advertencias, límites, controles de análisis de billeteras y reembolsos condicionales.
Estas medidas amplían las obligaciones de KYC, debida diligencia y monitoreo de transacciones, exigiendo a los operadores evaluar indicadores de fraude según el riesgo, establecer una creencia razonable sobre la identidad y actividad del cliente, mantener la seguridad y los registros de transacciones, e identificar cuándo escalar una actividad sospechosa.
El marco AML sigue siendo esencial porque la Financial Crimes Enforcement Network clasifica a los operadores de cajeros automáticos de cripto como Money Services Businesses, obligándolos a mantener programas AML, monitorear relaciones con clientes y reportar transacciones sospechosas conforme a la ley federal. FinCEN reportó más de 20 millones de informes de la Bank Secrecy Act en el ejercicio fiscal 2019, lo que muestra la magnitud de la infraestructura de reporte del sistema financiero, más allá de los cajeros automáticos de cripto.
Las infracciones graves en AML pueden acarrear sanciones civiles importantes, aunque no existe una multa universal de “250 000 $ por infracción” o “500 000 $ de penalización AML” para cada caso; el importe depende de la infracción y la acción de la autoridad.
Australia ofrece un ejemplo reciente. Tras la introducción por parte de AUSTRAC de un límite de 5 000 $ en efectivo, debida diligencia reforzada y advertencias obligatorias de estafa para cajeros automáticos de cripto en 2025, suspendió el registro VASP de Cryptolink durante tres meses a partir del 9 de agosto de 2026, impidiendo que la empresa operara 96 máquinas. AUSTRAC citó preocupaciones persistentes sobre transacciones de alto riesgo y fallos en el reporte y la respuesta informativa.
El caso demuestra un principio esencial: el registro no es una autorización definitiva. Los operadores deben cumplir de forma continua con los requisitos de diligencia, leyes AML, deberes de reporte y controles antifraude, o los reguladores pueden restringir o suspender sus operaciones.
Unión Europea y Reino Unido: regulación de cajeros automáticos de cripto
La Unión Europea avanza hacia un marco regulatorio armonizado con el Reglamento de Mercados de Criptoactivos (MiCA). MiCA establece requisitos comunes para proveedores de servicios de criptoactivos, como normas de autorización y supervisión, y es plenamente aplicable desde el 30 de diciembre de 2024, sujeto a los periodos transitorios.
MiCA no sustituye todos los requisitos AML ni unifica las normas sobre cajeros automáticos de cripto en la UE. El operador debe determinar si su modelo de negocio es un servicio de criptoactivo regulado y qué normas nacionales de AML, pagos, protección al consumidor y registro aplican. El marco de licencias MiCA para proveedores de servicios cripto contextualiza la importancia de la autorización en la UE.
El Reino Unido mantiene un enfoque especialmente restrictivo. La actividad de exchange de criptoactivos dentro del ámbito de las Money Laundering Regulations requiere registro en la FCA, y la FCA indicó en julio de 2025 que no había cajeros automáticos de cripto operando legalmente en el país.
A nivel global, esto genera un espectro: algunas jurisdicciones autorizan y supervisan quioscos, otras imponen límites estrictos y salvaguardas antifraude, y otras pueden impedir la operación salvo que se cumplan exigentes requisitos de registro.
Comisiones, divulgación y protección al consumidor en cajeros automáticos de cripto
La regulación también determina la información que debe conocer el cliente antes de entregar efectivo.
El precio en cajeros automáticos de cripto puede incluir un cargo por servicio más un diferencial entre el precio cotizado por el quiosco y el precio de mercado. Un estudio del Federal Reserve Bank de Kansas City documentó costes totales cercanos al 20 % en algunos casos; la comisión exacta varía según el operador y la transacción. Las afirmaciones de que todos los cajeros automáticos de cripto cobran entre el 15 y el 30 % son una generalización y no una regla universal.
Por ejemplo, quien considere comprar en un cajero automático de Bitcoin puede comparar la tasa de cambio mostrada en el quiosco con la del mercado spot BTC/USDT de Gate.com antes de confirmar la transacción. Esta comparación no determina si el cajero cumple con la normativa, pero ayuda a entender el diferencial y la estructura de comisiones.
Las normas de divulgación pueden exigir datos de contacto del operador, importe de la transacción, tipo de cambio, comisiones, información de la billetera, hashes de transacción, advertencias de fraude y políticas de reembolso. Estos requisitos hacen que los registros de transacciones sean útiles para clientes y autoridades.
Marco práctico de cumplimiento para cajeros automáticos de cripto
Para el operador, el cumplimiento implica tratar la red de quioscos como un negocio financiero regulado, no solo como un conjunto de máquinas.
Secuencia práctica de decisiones:
| Pregunta de cumplimiento |
Relevancia |
| ¿La actividad es transmisión de dinero o un servicio cripto regulado? |
Define el perímetro regulatorio |
| ¿Se requiere registro o autorización nacional? |
Operar sin ello puede ser ilegal |
| ¿Se requieren licencias estatales o locales? |
En EE. UU. hay obligaciones a varios niveles |
| ¿Qué identificación de cliente se requiere? |
Permite identificar y evaluar el riesgo |
| ¿Cuáles son los límites de transacción? |
Pueden variar para nuevos y antiguos clientes |
| ¿Qué transacciones requieren monitoreo o reporte? |
Apoya las obligaciones AML/CTF |
| ¿Se requieren controles de análisis de billeteras? |
Detecta direcciones vinculadas a fraude o delito |
| ¿Qué registros deben mantenerse? |
Facilita auditorías, reportes e investigaciones |
| ¿Son obligatorias advertencias, recibos o reembolsos? |
Reduce el riesgo de fraude al consumidor |
| ¿Pueden los reguladores inspeccionar, restringir o suspender operaciones? |
El cumplimiento es una obligación continua |
Este marco distingue la regulación de cajeros automáticos de cripto de la regulación global de criptomonedas: la interfaz física en efectivo plantea riesgos específicos de fraude, transmisión de dinero y conservación de registros que no siempre existen en exchanges o servicios de billetera.
Riesgos y limitaciones de la regulación de cajeros automáticos de cripto
La regulación reduce el riesgo, pero no elimina las estafas, el blanqueo de capitales ni los fallos operativos.
Requisitos KYC más estrictos disminuyen la anonimidad y aumentan la información que los operadores deben proteger. La debida diligencia reforzada, el análisis blockchain, el personal de cumplimiento, la retención de registros y las licencias pueden elevar los costes, dificultando la entrada de empresas pequeñas.
Los límites de transacción pueden reducir el daño en un fraude, pero los delincuentes pueden estructurar operaciones o usar varios canales. El análisis de billeteras detecta riesgos conocidos, pero no garantiza que toda billetera no señalada sea legítima.
Las normas cambian. Un modelo de negocio conforme en una jurisdicción puede estar prohibido o requerir autorización adicional en otra. Por ello, los operadores deben monitorear la ley federal, estatal, regulaciones AML, guías supervisoras y acciones de cumplimiento, en vez de considerar una aprobación previa como cumplimiento permanente.
Para los usuarios, el KYC tampoco garantiza que una transacción en quiosco sea segura. Si alguien —un supuesto funcionario, empleado bancario o técnico de soporte— te indica depositar efectivo en un cajero automático de cripto y enviarlo a una billetera concreta, esa instrucción es una señal clara de fraude.
Conclusión
La regulación de cajeros automáticos de cripto establece quién puede operar quioscos de criptomonedas y cómo deben identificar a los clientes, prevenir el blanqueo de capitales, monitorear transacciones, conservar registros, reportar actividades sospechosas y proteger al usuario del fraude.
El modelo regulatorio suma controles AML/CTF clásicos, límites de transacción, análisis blockchain, advertencias de estafa, recibos y otras salvaguardas para el usuario. Para los operadores, el cumplimiento más robusto es continuo y basado en riesgos: el registro o la licencia son solo el inicio. Para los usuarios, la regulación aporta responsabilidad, pero no garantiza que una transacción o billetera de destino sea legítima.
La principal limitación es la variabilidad jurisdiccional. Los requisitos federales de EE. UU. pueden superponerse con normas estatales, los operadores europeos afrontan MiCA y otras exigencias AML, el Reino Unido mantiene un perímetro restrictivo y jurisdicciones como Australia pueden imponer condiciones adicionales o suspender operadores si falla el cumplimiento.
Preguntas frecuentes
¿Son legales los cajeros automáticos de Bitcoin?
Son legales solo donde el operador y la actividad cumplen con las normas nacionales, estatales o locales. Algunas jurisdicciones permiten su operación regulada; otras la prohíben salvo que se cumplan requisitos específicos de registro.
¿Los cajeros automáticos de cripto requieren KYC?
Los cajeros automáticos de cripto regulados pueden exigir identificación y verificación de clientes según la normativa AML, el importe y el riesgo de la operación. Los requisitos KYC varían según jurisdicción y operador.
¿Los operadores de cajeros automáticos de cripto son Money Services Businesses?
En Estados Unidos, FinCEN considera generalmente a los operadores de quioscos CVC que realizan transmisión de dinero como MSBs. Otros países pueden clasificarlos como Proveedores de Servicios de Activos Virtuales o proveedores de servicios de criptoactivos.
¿Puede una transacción en un cajero automático de cripto ser anónima?
Las transacciones reguladas no deben considerarse anónimas. Los operadores pueden recopilar información de identidad y de la transacción, y las transferencias blockchain generan registros asociados a direcciones de billetera.
¿Por qué los estados imponen límites de transacción en cajeros automáticos de cripto?
Los límites de transacción se emplean cada vez más como control antifraude, ya que los estafadores pueden presionar a las víctimas para enviar grandes sumas de efectivo a través de quioscos de criptomonedas. Arizona y Colorado, por ejemplo, aplican límites diarios más bajos para nuevos clientes que para los ya existentes.
¿Pueden los reguladores cerrar un operador de cajeros automáticos de cripto?
Sí. Los reguladores pueden actuar si el operador carece del registro requerido o no cumple sus obligaciones. La suspensión del registro de Cryptolink por parte de AUSTRAC en agosto de 2026, que detuvo 96 máquinas durante tres meses, es un ejemplo reciente.
Aviso legal: Este material es solo para fines educativos y no constituye asesoramiento legal, de cumplimiento, financiero ni de inversión. Las leyes sobre cajeros automáticos de cripto varían según la jurisdicción y cambian con el tiempo; los operadores deben verificar los requisitos con el regulador y un profesional cualificado antes de realizar actividades reguladas.