A medida que la IA generativa, los modelos de lenguaje de gran tamaño y la infraestructura de computación en la nube continúan desarrollándose, la atención del mercado sobre la capacidad de computación de IA se está ampliando gradualmente, desde las GPU, la HBM y el empaquetado avanzado hasta la construcción de centros de datos. Incluso si una empresa ya ha adquirido chips de alto rendimiento, el equipo no podrá desplegarse según lo previsto sin suficiente capacidad eléctrica, sistemas de refrigeración e infraestructura de red. Como resultado, los centros de datos ya no son simplemente edificios que albergan servidores. Son infraestructura crítica en la cadena de valor de la capacidad de computación de IA.
El 28 de octubre de 2026, Equinix anunció sus resultados del tercer trimestre e informó unos ingresos trimestrales de $2.571 mil millones, un 11 % más interanual, además de elevar sus previsiones para el conjunto del año. La empresa también comunicó avances en servicios de inferencia de IA, instalaciones de refrigeración líquida y la entrega de capacidad adicional.
En este contexto, los REIT de centros de datos ofrecen otra perspectiva para observar la inversión en infraestructura de IA. Los inversores pueden ir más allá de los fabricantes de chips y estudiar también a los operadores inmobiliarios que proporcionan el espacio, la energía y la conectividad necesarios para operar infraestructura informática.
¿Qué son los REIT de centros de datos? ¿En qué se diferencian de las inversiones inmobiliarias tradicionales?
REIT significa Real Estate Investment Trust, o fideicomiso de inversión inmobiliaria. Su mecanismo principal consiste en poseer o financiar activos inmobiliarios y compartir con los inversores los ingresos relacionados y los rendimientos operativos de los activos. Las estructuras de activos, el tratamiento fiscal y los requisitos de distribución de los REIT varían según la jurisdicción.
En Estados Unidos, los REIT que cumplen determinadas condiciones pueden, en general, recibir el tratamiento fiscal aplicable. Un requisito importante es distribuir al menos el 90 % de sus ingresos imponibles anuales entre los accionistas. Sin embargo, los ingresos imponibles no son lo mismo que el beneficio neto contable o el flujo de efectivo operativo. Esta estructura suele otorgar a los REIT una marcada característica de distribución de ingresos, pero no significa que los importes de los dividendos sean fijos ni que el capital de los inversores esté protegido.
Los REIT de centros de datos pertenecen al sector inmobiliario especializado. Sus activos incluyen no solo terrenos y edificios, sino también sistemas de distribución eléctrica, fuentes de alimentación de respaldo, equipos de refrigeración, conexiones de red y otra infraestructura. Los clientes alquilan estas instalaciones para desplegar servidores, equipos de almacenamiento y sistemas de red. Según el análisis sectorial de Nareit, los REIT de centros de datos poseen y gestionan principalmente instalaciones especializadas diseñadas para albergar infraestructura de TI crítica, y prestan servicio a grandes empresas tecnológicas, empresas de telecomunicaciones y otros clientes institucionales.
En comparación con los inmuebles tradicionales, el valor de los centros de datos depende en mayor medida de las instalaciones técnicas y las capacidades operativas. Los edificios de oficinas convencionales suelen valorarse según la ubicación, las condiciones del edificio y la demanda de alquiler, mientras que en los centros de datos también deben considerarse el acceso a la energía, la latencia de red, la eficiencia de refrigeración, la fiabilidad eléctrica y la densidad de despliegue de equipos.
Por lo tanto, aunque los REIT de centros de datos pertenecen al sector de inversión inmobiliaria, su desempeño operativo también se ve afectado por los gastos de capital de la industria tecnológica, la infraestructura energética y la demanda de TI empresarial.
¿Por qué la demanda de computación de IA impulsa la inversión inmobiliaria en centros de datos?
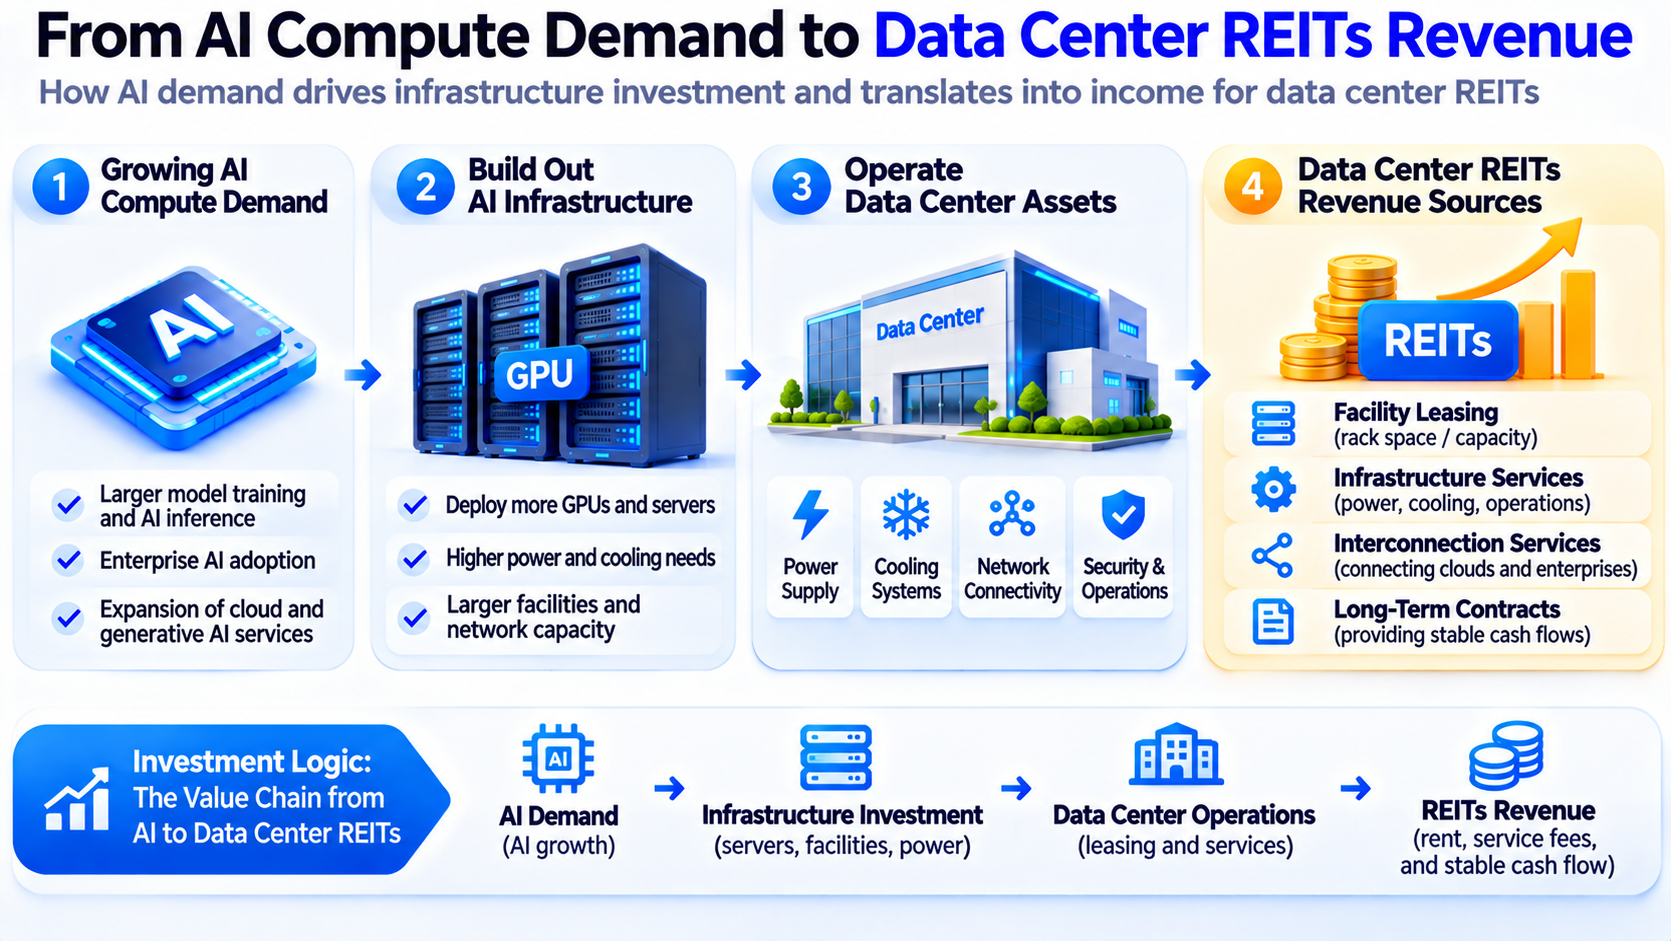
La creciente demanda de capacidad de computación de IA generalmente implica que las empresas necesitan desplegar más GPU, servidores, equipos de almacenamiento e infraestructura de red de alta velocidad. Sin embargo, este hardware no puede funcionar de forma independiente. Requiere infraestructura de centros de datos que proporcione energía, refrigeración, seguridad física y conectividad de red.
-
El entrenamiento y la inferencia de IA imponen mayores exigencias a la capacidad eléctrica. Los clústeres de GPU a gran escala normalmente deben desplegarse de forma conjunta. Durante su funcionamiento, los servidores no solo consumen cantidades significativas de electricidad, sino que también generan un calor considerable. Como resultado, los operadores de centros de datos necesitan construir sistemas de distribución eléctrica de mayor capacidad y mantener el entorno operativo mediante soluciones de refrigeración por aire, líquida o híbrida.
-
La construcción de infraestructura de IA está sujeta a importantes limitaciones de tiempo. La adquisición de servidores y las entregas de chips pueden realizarse según los calendarios de producción, pero las autorizaciones de terrenos, las conexiones a la red eléctrica, la disponibilidad de transformadores y la construcción de centros de datos pueden requerir más tiempo. Para las empresas que buscan desplegar capacidad de computación rápidamente, los centros de datos que ya disponen de acceso a la energía, conectividad de red y capacidad disponible pueden resultar más atractivos.
-
La demanda de inferencia de IA puede cambiar la forma en que se despliegan los centros de datos. El entrenamiento de modelos de gran tamaño suele priorizar la coordinación centralizada de recursos informáticos a gran escala, mientras que algunas aplicaciones de inferencia también deben considerar la distancia de red respecto a los usuarios finales, los datos empresariales y los servicios en la nube. Como resultado, los centros de datos de distintas regiones pueden cumplir funciones diferentes.
Sin embargo, el aumento de la demanda de computación de IA no se traduce necesariamente de forma directa en un crecimiento de los ingresos para todos los REIT de centros de datos. Las grandes empresas tecnológicas pueden construir sus propios centros de datos o alquilar instalaciones a operadores especializados. El grado en que cada empresa se beneficie depende de su estructura empresarial, su capacidad de entrega y su base de clientes.
¿Cómo generan ingresos principalmente los REIT de centros de datos?
Los modelos de ingresos de los REIT de centros de datos generalmente incluyen el alquiler de instalaciones, los servicios de infraestructura complementaria y los servicios de interconexión de red. La combinación de negocios varía entre los operadores.
Alquiler de espacio y capacidad. Los operadores alquilan racks, salas de centros de datos o capacidad de centros de datos a gran escala a clientes, que despliegan servidores y equipos relacionados en estas instalaciones. Algunos contratos de alquiler se fijan según la superficie, la capacidad eléctrica o las condiciones acordadas de uso de la infraestructura. Los grandes proveedores de servicios en la nube pueden utilizar contratos de alquiler a largo plazo o modelos de asociación para centros de datos personalizados.
Servicios de colocación e infraestructura. Además del espacio físico, los clientes pueden requerir suministros eléctricos estables, energía de respaldo, sistemas de refrigeración, seguridad física y asistencia de operación y mantenimiento de las instalaciones. Estos servicios pueden aumentar el valor operativo de un centro de datos, pero también exigen que los operadores asuman costes continuos de mantenimiento y sustitución de equipos.
Servicios de interconexión de red. Algunos operadores de centros de datos conectan proveedores de servicios en la nube, operadores de red y clientes empresariales, proporcionando infraestructura para el intercambio de datos entre distintos sistemas. Los servicios de interconexión pueden generar una fuente de ingresos independiente del alquiler de instalaciones y aumentar la complejidad de la migración de clientes.
Equinix, por ejemplo, opera en categorías que incluyen colocación, interconexión e infraestructura gestionada. En su divulgación del tercer trimestre de 2026, la empresa informó de que los ingresos por interconexión crecieron un 10 % interanual, lo que destaca la importancia de los servicios de conectividad de red para su modelo de negocio. Por lo tanto, los REIT de centros de datos no deben considerarse simplemente propietarios que cobran alquileres. Algunas empresas combinan operaciones inmobiliarias, gestión de infraestructura y servicios de red, lo que da lugar a una estructura de ingresos más compleja que el alquiler tradicional de inmuebles.
¿En qué se diferencian Equinix y Digital Realty?
Equinix es conocida por su ecosistema global de colocación e interconexión de centros de datos, que presta servicio a empresas, plataformas en la nube y operadores de red. Su actividad no solo abarca racks y capacidad de instalaciones, sino también conexiones de red y servicios de interconexión entre distintos clientes.
Digital Realty también proporciona infraestructura global de centros de datos. Su actividad abarca el alquiler de centros de datos a gran escala, la colocación y los servicios de interconexión, mientras que PlatformDIGITAL respalda las necesidades de computación empresarial y en la nube.
Ambas empresas son REIT de centros de datos, pero sus enfoques comerciales y estructuras de clientes no son idénticos. Equinix es especialmente reconocida por su ecosistema de interconexión y su negocio de colocación minorista, mientras que Digital Realty tiene una presencia importante en capacidad de centros de datos a gran escala y alquiler mayorista, además de proporcionar servicios de colocación e interconexión.
| Dimensión de comparación |
Equinix (EQIX) |
Digital Realty (DLR) |
| Negocios principales |
Colocación, interconexión e infraestructura digital |
Alquiler de centros de datos, colocación e interconexión |
| Clientes habituales |
Empresas, plataformas en la nube y operadores de red |
Plataformas en la nube, grandes empresas y proveedores de servicios de TI |
| Características operativas |
Énfasis en los ecosistemas de interconexión y la conectividad entre múltiples clientes |
Cobertura de alquiler de capacidad a gran escala y necesidades diversificadas de colocación |
| Oportunidades relacionadas con la IA |
Conectividad para inferencia, despliegue de IA empresarial y colocación de alta densidad |
Instalaciones informáticas a gran escala y demanda de capacidad en la nube y de IA |
| Riesgos clave |
Costes de expansión, competencia, financiación y actualizaciones tecnológicas |
Ciclos de desarrollo, concentración de clientes, financiación y limitaciones eléctricas |
Es importante señalar que las dos empresas no tienen modelos de negocio completamente diferentes. Sus tipos de clientes y ofertas de servicios se solapan, y sus estructuras específicas de ingresos pueden cambiar a medida que se desarrollan nuevos proyectos, se completan adquisiciones y evolucionan las necesidades de los clientes.
Para los inversores, comparar las dos empresas requiere más que observar el número de centros de datos. También deben analizar la capacidad realmente alquilada, los contratos con clientes, la calidad de los ingresos, los gastos de capital y el desempeño del flujo de efectivo.
¿Cómo pueden utilizarse el FFO y el AFFO para evaluar la rentabilidad de los REIT de centros de datos?
El análisis tradicional de acciones suele centrarse en los ingresos, el beneficio neto y las ganancias por acción (EPS). Sin embargo, la evaluación del desempeño operativo de los REIT también requiere considerar el FFO (Funds From Operations) y el AFFO (Adjusted Funds From Operations).
El FFO suele partir del beneficio neto contable y realiza ajustes por depreciación y amortización relacionadas con bienes inmuebles, así como por determinadas ganancias y pérdidas derivadas de ventas inmobiliarias definidas por Nareit. Dado que la depreciación inmobiliaria puede tener un impacto significativo en el beneficio contable, el FFO puede ayudar a los inversores a evaluar el desempeño operativo de los REIT desde otra perspectiva.
El AFFO generalmente realiza ajustes adicionales al FFO por determinadas partidas no monetarias, gastos de capital recurrentes y otros factores. Refleja más estrechamente los fondos operativos ajustados disponibles para distribución y reinversión. Sin embargo, el AFFO no cuenta con un método de cálculo completamente estandarizado y las metodologías empleadas por distintas empresas pueden variar. Por lo tanto, el AFFO no debe tratarse como equivalente al flujo de efectivo libre.
Equinix, por ejemplo, informó de un AFFO de aproximadamente $1.156 mil millones para el tercer trimestre de 2026, un 20 % más interanual. El AFFO por acción fue de $11,64, un 18 % más interanual. La empresa también informó de ingresos trimestrales de aproximadamente $2.571 mil millones.
En el caso de los REIT de centros de datos, los inversores también deben examinar la composición de los gastos de capital. La construcción de nuevos centros de datos, la ampliación de la capacidad eléctrica y la instalación de equipos de refrigeración pueden requerir una financiación considerable. Sin embargo, los gastos de capital para expansión tienen implicaciones económicas diferentes de los gastos necesarios para mantener las instalaciones existentes. Por lo tanto, el FFO y el AFFO ayudan a los inversores a comprender el desempeño operativo, pero no pueden sustituir un análisis integral de la deuda, los gastos de capital y el flujo de efectivo.
¿Por qué la capacidad eléctrica se está convirtiendo en un importante factor competitivo para los REIT de centros de datos?
El valor de los inmuebles de centros de datos no depende únicamente de los terrenos y los edificios, sino también de si la instalación puede obtener suficiente energía estable a un precio razonable. Para los clientes que despliegan clústeres de GPU de alta densidad, la capacidad eléctrica afecta directamente al número de servidores que pueden desplegarse, la eficiencia operativa y los plazos de entrega de los proyectos.
Por ejemplo, dos centros de datos pueden tener superficies similares. Sin embargo, si uno ya cuenta con una capacidad eléctrica disponible considerable e instalaciones de refrigeración plenamente desarrolladas, mientras que el otro sigue esperando una conexión a la red eléctrica, sus valores comerciales pueden diferir significativamente.
Un suministro eléctrico insuficiente también puede afectar los plazos de construcción de centros de datos. Incluso si un operador ha completado la adquisición del terreno y la construcción del edificio, es posible que la instalación no pueda entregar la capacidad requerida por los clientes según lo previsto si los transformadores, las instalaciones de transmisión o las conexiones a la red eléctrica aún no están listos.
En su análisis de la industria de centros de datos, Nareit señaló que la demanda de suministro eléctrico centralizado de los clústeres de IA convierte el acceso a la energía en una limitación importante para el desarrollo de centros de datos, al mismo tiempo que incentiva a los operadores a considerar la refrigeración líquida y diseños de infraestructura de mayor densidad.
Esto significa que la competencia entre los REIT de centros de datos se está ampliando más allá de la ubicación y las condiciones de los edificios tradicionalmente asociadas a los inmuebles, para incluir la infraestructura energética, las capacidades de desarrollo de proyectos y la eficiencia operativa.
Sin embargo, la capacidad eléctrica no puede equipararse simplemente con los ingresos. Los proyectos que han asegurado compromisos de suministro eléctrico aún pueden verse afectados por retrasos en la construcción, cambios en la demanda de los clientes y el aumento de los costes de capital. Los inversores deben distinguir entre capacidad planificada, capacidad contratada, capacidad entregada y capacidad operativa que ya genera ingresos.
¿En qué se diferencian los REIT de centros de datos de las acciones de chips de IA como NVIDIA?
Los REIT de centros de datos y las empresas de chips de IA pueden beneficiarse de la inversión en infraestructura de IA, pero ocupan distintas partes de la cadena de valor y tienen modelos de negocio, fuentes de ingresos y estructuras de riesgo significativamente diferentes.
Las empresas de chips de IA como NVIDIA generan ingresos principalmente mediante la venta de GPU, equipos de red y productos relacionados. Su desempeño operativo está estrechamente vinculado a la competitividad de los productos, las compras de los clientes, la evolución tecnológica y la cadena de suministro. Los REIT de centros de datos generan ingresos principalmente al proporcionar capacidad de instalaciones, colocación y servicios de interconexión, con mayor énfasis en los contratos de alquiler, la utilización de activos y las capacidades operativas a largo plazo.
| Dimensión de comparación |
Empresas de chips de IA |
REIT de centros de datos |
| Activos principales |
Tecnología de chips, productos y ecosistemas de software |
Instalaciones de centros de datos e infraestructura relacionada |
| Ingresos principales |
Venta de chips, equipos y productos relacionados |
Servicios de alquiler, colocación e interconexión |
| Principales impulsores |
Adquisición de hardware de IA y competitividad de productos |
Demanda de capacidad e infraestructura de centros de datos |
| Costes clave |
Investigación y desarrollo, fabricación y cadena de suministro |
Terrenos, construcción, energía, operación y mantenimiento, y financiación |
| Métricas habituales |
Ingresos, margen bruto y EPS |
FFO, AFFO, ocupación, alquileres y gastos de capital |
| Riesgos clave |
Evolución tecnológica, competencia y volatilidad de los pedidos |
Tipos de interés, ciclos de construcción, riesgos de clientes y limitaciones eléctricas |
Desde una perspectiva de inversión, las empresas de chips de IA se ven más directamente afectadas por los ciclos de adquisición de hardware, mientras que parte de los ingresos de los REIT de centros de datos procede de contratos a largo plazo y puede seguir un calendario de reconocimiento de ingresos diferente.
Sin embargo, los contratos de alquiler a largo plazo no eliminan los riesgos cíclicos. Si las empresas de IA reducen sus gastos de capital, retrasan los despliegues de centros de datos o descubren que las instalaciones existentes no pueden cumplir los requisitos de energía y refrigeración del hardware de próxima generación, los REIT relacionados también pueden verse afectados.
Por lo tanto, los REIT de centros de datos pueden considerarse una forma indirecta de participar en la inversión en infraestructura de IA, pero no son sustitutos simples de acciones de chips como NVIDIA.
¿Qué riesgos deben considerar los inversores al invertir en REIT de centros de datos?
Riesgo de tipos de interés y costes de financiación. Los centros de datos son activos intensivos en capital, y el desarrollo de nuevos proyectos generalmente requiere una inversión inicial significativa. Los REIT pueden obtener fondos mediante deuda, financiación con capital o empresas conjuntas. Por lo tanto, los cambios en los tipos de interés pueden afectar los costes de financiación y también pueden modificar la forma en que el mercado valora los flujos de efectivo futuros.
Riesgo de suministro eléctrico y construcción. El desarrollo de centros de datos requiere coordinación entre propietarios de terrenos, empresas de servicios públicos, proveedores de equipos y calendarios de despliegue de los clientes. Incluso cuando la demanda del mercado es sólida, los proyectos pueden no generar ingresos según lo previsto debido a un suministro eléctrico insuficiente, retrasos en la entrega de equipos o sobrecostes de construcción.
Riesgo de concentración de clientes. Las grandes empresas de computación en la nube y tecnología pueden alquilar cantidades considerables de capacidad de centros de datos. Si un proyecto depende en gran medida de un número reducido de clientes, su desempeño operativo puede verse afectado por cambios en los gastos de capital de los clientes, renovaciones de contratos o condiciones crediticias.
Riesgo de actualización tecnológica. A medida que aumenta la densidad de potencia de las GPU, los centros de datos más antiguos pueden requerir actualizaciones de sus sistemas de distribución eléctrica y refrigeración. La posibilidad de recuperar la inversión en estas actualizaciones mediante alquileres más elevados o demanda adicional debe evaluarse proyecto por proyecto.
Riesgo de valoración. Incluso si el AFFO de una empresa continúa creciendo, una disminución de los múltiplos de valoración puede provocar una caída de su precio de acción si este ya refleja altas expectativas de crecimiento futuro.
Para los inversores, las siguientes métricas pueden merecer especial atención:
-
Tasa de crecimiento del AFFO por acción: Determina si el crecimiento operativo se está traduciendo en ganancias por acción.
-
P/AFFO: Evalúa la valoración de la acción en relación con el AFFO por acción, teniendo en cuenta las tasas de crecimiento, la calidad de los activos y los costes de capital.
-
Ocupación y prealquiler: Evalúa la demanda de los clientes para las instalaciones existentes y los proyectos en desarrollo.
-
Gastos de capital y niveles de deuda: Evalúa las necesidades de financiación y la presión financiera asociadas a la expansión.
-
Energía disponible y progreso de entrega de proyectos: Determina si la capacidad planificada de los centros de datos puede ponerse realmente en funcionamiento.
Estas métricas deben utilizarse conjuntamente. Depender de una única métrica puede pasar por alto riesgos operativos importantes asociados a los REIT de centros de datos.
¿Cómo cambiará el desarrollo de la capacidad de computación de IA el argumento de inversión a largo plazo para los REIT de centros de datos?
La demanda de capacidad de computación de IA está impulsando gradualmente a los centros de datos desde instalaciones tradicionales de colocación de servidores hacia infraestructura informática de alta densidad. Este cambio puede aumentar el valor comercial de los centros de datos con suficiente energía, capacidades avanzadas de refrigeración y sólida conectividad de red.
Por el lado de la demanda, la computación en la nube, el entrenamiento de modelos de gran tamaño y la inferencia de IA pueden impulsar conjuntamente la demanda de capacidad de centros de datos. A medida que la inferencia de IA se integra más en las aplicaciones empresariales, algunos clientes pueden dar mayor importancia a la conectividad de red, la disponibilidad de los servicios y las capacidades de despliegue regional, en lugar de centrarse únicamente en la escala de computación centralizada.
Por el lado de la oferta, el acceso a la energía, la disponibilidad de terrenos y los plazos de construcción de los proyectos pueden limitar la velocidad a la que se entrega nueva capacidad. Para los operadores con instalaciones consolidadas y bases de clientes establecidas, estas limitaciones pueden crear determinadas ventajas competitivas, pero también pueden elevar los costes de expansión.
Desde la perspectiva de los mercados de capitales, el argumento de inversión para los REIT de centros de datos puede combinar cada vez más los bienes inmuebles, la infraestructura energética y la demanda de la industria tecnológica. Los inversores deben evaluar no solo si la industria de IA seguirá expandiéndose, sino también si los operadores pueden convertir esa demanda en contratos de alquiler que generen rendimientos de inversión razonables.
Por lo tanto, el valor de inversión a largo plazo no depende simplemente del crecimiento en el número de servidores de IA. Depende de si los operadores de centros de datos pueden establecer un modelo de beneficios sostenible que equilibre los costes de capital, la inversión en infraestructura y la demanda de los clientes.
¿Cómo puedes negociar acciones estadounidenses de Equinix (EQIX) en Gate?
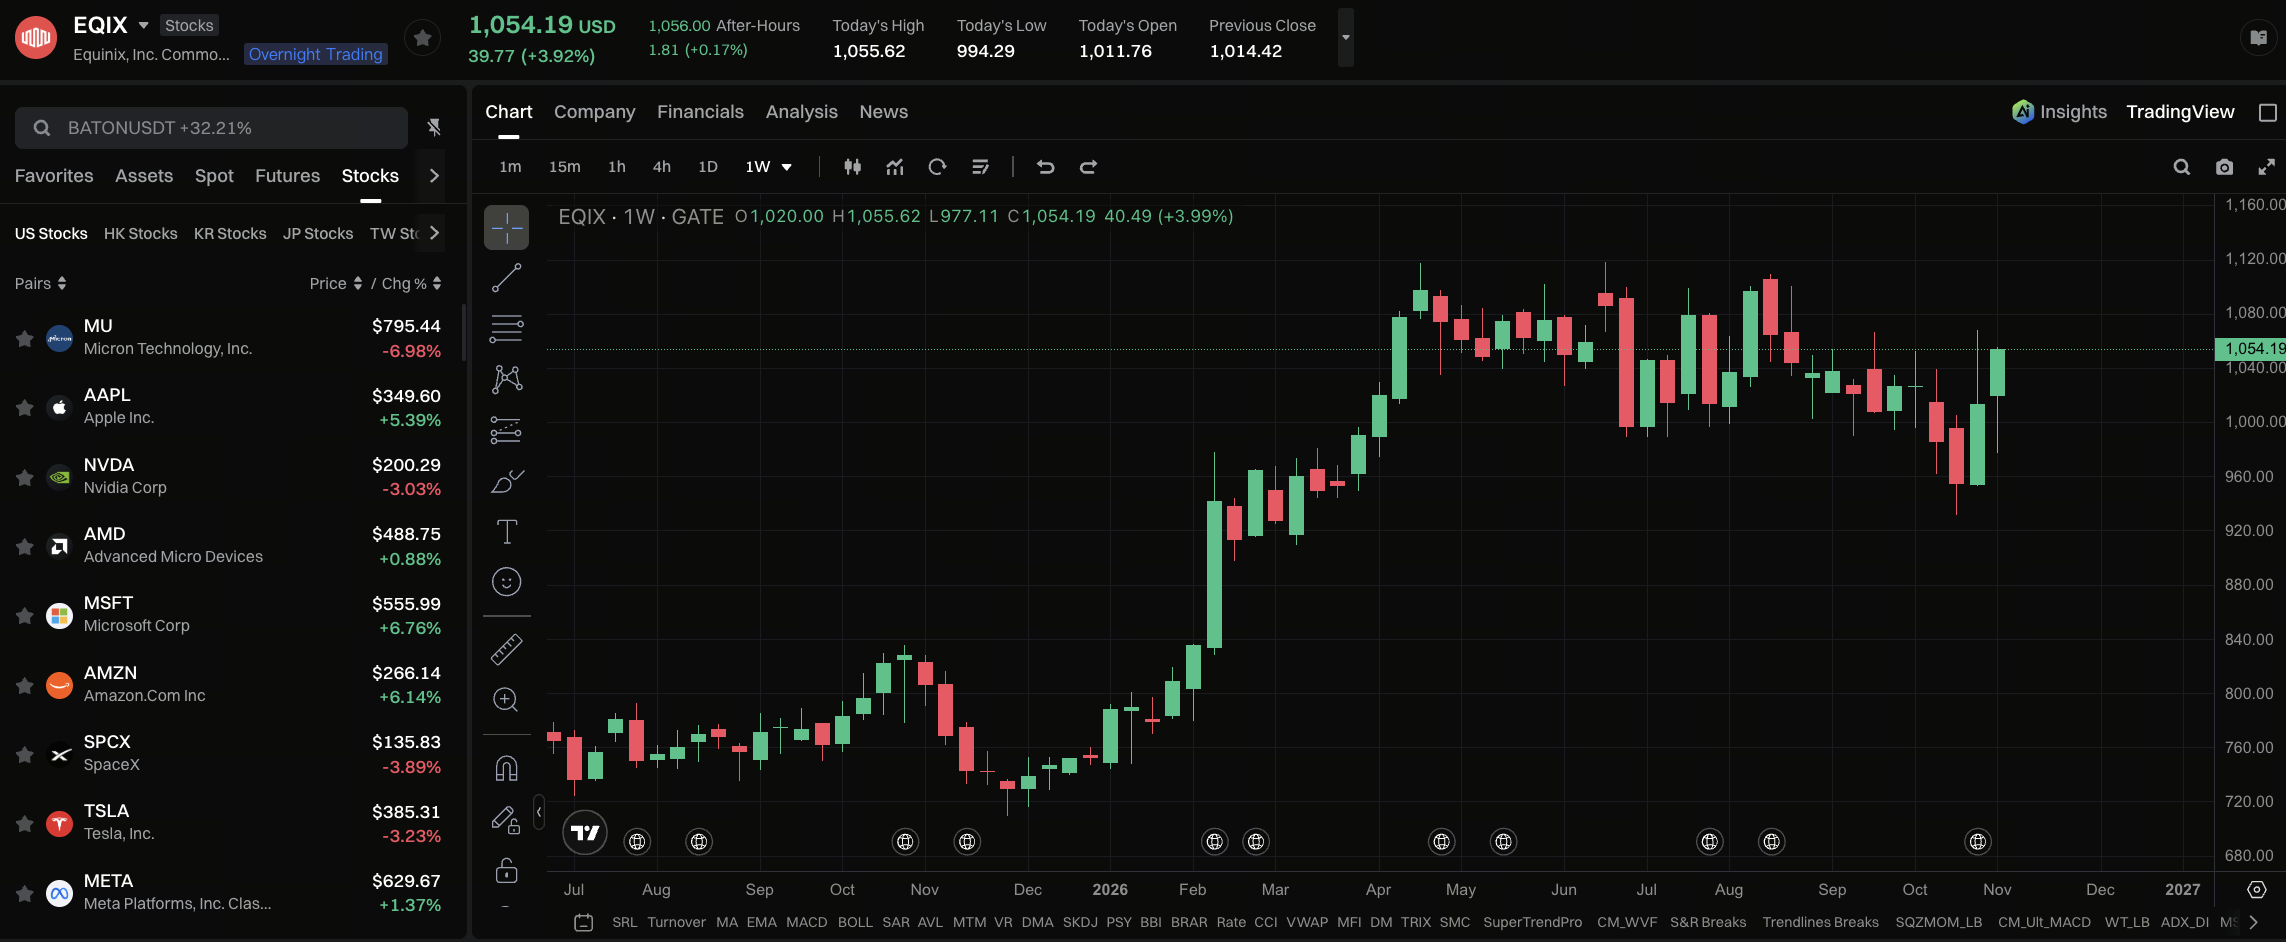
Equinix (NASDAQ: EQIX) es un REIT de centros de datos representativo en Estados Unidos. El precio de sus acciones se ve afectado por la demanda de alquiler de centros de datos, la inversión en infraestructura de IA, los gastos de capital empresariales y el entorno de tipos de interés. Para los usuarios interesados en oportunidades de inversión en infraestructura de computación de IA, además de analizar el desempeño operativo de Equinix, pueden utilizar los servicios de negociación de acciones estadounidenses proporcionados por Gate para revisar los datos de mercado de EQIX y las oportunidades de negociación relacionadas.
Gate ha lanzado servicios de negociación de acciones estadounidenses que permiten a los usuarios participar en acciones elegibles cotizadas en Estados Unidos mediante USDT, sujeto a las condiciones de negociación de la plataforma. Los servicios también ofrecen funciones como consulta de datos de mercado, gestión de órdenes y consulta de posiciones. Los usuarios pueden acceder a la página de negociación de acciones de Gate y buscar el símbolo bursátil EQIX para consultar las tendencias de precios de Equinix, la información de negociación y los métodos de negociación disponibles. Después de confirmar la elegibilidad de la cuenta, las comisiones de negociación y las reglas de las órdenes, los usuarios pueden seleccionar la acción adecuada según sus propias necesidades. La disponibilidad de una acción y de funciones específicas del producto está sujeta a la información mostrada en la página.
Ten en cuenta que las acciones estadounidenses al contado, las acciones tokenizadas y otros productos de negociación relacionados con acciones proporcionados por Gate pueden diferir en cuanto a las características de los activos, los horarios de negociación, los métodos de liquidación y los derechos de los inversores. Los usuarios deben confirmar primero el tipo de producto que están seleccionando y evaluar los riesgos de inversión considerando el AFFO, la ocupación, los gastos de capital y los niveles de deuda de Equinix. El aumento de la demanda de computación de IA no significa que el precio de las acciones de EQIX vaya a subir necesariamente. Los inversores deben seguir considerando los cambios de valoración, las fluctuaciones de los tipos de interés y los ciclos de construcción de centros de datos.
Conclusión
Los REIT de centros de datos son una clase de activos importante que conecta la inversión inmobiliaria con la demanda de infraestructura digital. Mediante la propiedad y operación de instalaciones de centros de datos, estas empresas proporcionan el espacio físico, la energía, la refrigeración y la conectividad de red necesarios para los despliegues de computación en la nube, servicios de internet y computación de IA, y generan ingresos mediante el alquiler y servicios relacionados.
A medida que la infraestructura de IA continúa desarrollándose, el valor de inversión de los centros de datos ya no se determina únicamente por la superficie. La capacidad eléctrica, la eficiencia de refrigeración, la interconexión de red y las capacidades de entrega de proyectos se están convirtiendo en factores cada vez más importantes. Empresas como Equinix y Digital Realty ofrecen a los inversores distintas perspectivas para observar esta cadena de valor.
Sin embargo, los REIT de centros de datos siguen siendo una forma de inversión inmobiliaria con características intensivas en capital. El aumento de la demanda de IA no significa que los precios de las acciones vayan a subir necesariamente. Los inversores deben analizar el FFO, el AFFO, los gastos de capital, los costes de deuda y los niveles de valoración, en lugar de evaluar el valor de inversión basándose únicamente en la temática de IA.
Preguntas frecuentes
¿Qué son los REIT de centros de datos?
Los REIT de centros de datos son fideicomisos de inversión inmobiliaria que invierten principalmente en bienes inmuebles de centros de datos e infraestructura relacionada, y los operan. Generan ingresos al proporcionar a las empresas capacidad de instalaciones, colocación, interconexión y otros servicios.
¿Los REIT de centros de datos son acciones tecnológicas o inmobiliarias?
En el mercado estadounidense, empresas como Equinix y Digital Realty suelen clasificarse en el sector inmobiliario. Sin embargo, sus negocios están estrechamente vinculados a la computación en la nube, la IA y la infraestructura digital, por lo que también se ven afectados por cambios en la demanda de la industria tecnológica.
¿El aumento de la demanda de computación de IA beneficia necesariamente a los REIT de centros de datos?
No necesariamente. La demanda de IA puede aumentar la demanda de alquiler de centros de datos, pero los beneficios finales también dependen del suministro eléctrico, los costes de construcción, los contratos con clientes, las condiciones de financiación y las valoraciones de mercado.
¿Cuál es la diferencia entre Equinix y Digital Realty?
Ambas empresas operan infraestructura de centros de datos. Equinix pone mayor énfasis en la colocación y su ecosistema de interconexión, mientras que Digital Realty tiene una presencia importante en el alquiler de centros de datos a gran escala y los servicios diversificados de colocación. Sin embargo, sus negocios se solapan.
¿Por qué deberían los inversores considerar el AFFO al analizar REIT?
El AFFO realiza ajustes adicionales a determinadas partidas sobre la base del FFO, lo que ayuda a los inversores a comprender el desempeño operativo ajustado de un REIT. Sin embargo, la metodología de cálculo del AFFO puede variar entre empresas.
¿Qué tiene menos riesgo: los REIT de centros de datos o las acciones de chips de IA?
No existe una respuesta sencilla. Las acciones de chips de IA se ven más directamente afectadas por la competencia tecnológica y los ciclos de adquisición de hardware, mientras que los REIT de centros de datos se ven afectados por los tipos de interés, los costes de financiación, los ciclos de construcción y la demanda de los clientes. Sus fuentes de riesgo son diferentes.