El 16 de noviembre de 2026, DBS y Kinexys by J.P. Morgan anunciaron el lanzamiento de una solución de interoperabilidad para depósitos tokenizados interbancarios, que permite a las instituciones elegibles transferir fondos en dólares estadounidenses las 24 horas del día entre cuentas de cadenas con permisos en Estados Unidos y Singapur. Ant International se convirtió en el primer cliente en utilizar el servicio. Paralelamente, Swift está desarrollando infraestructura de pagos transfronterizos basada en registros de cadena de bloques, mientras que el Proyecto Agorá del Banco de Pagos Internacionales estudia la combinación de depósitos tokenizados de bancos comerciales y reservas de bancos centrales para mejorar la eficiencia de los pagos transfronterizos mayoristas. Estas iniciativas muestran que los bancos están trasladando gradualmente la tecnología blockchain desde los primeros proyectos de prueba de concepto hacia escenarios prácticos de gestión de fondos.
Sin embargo, la liquidación transfronteriza 24/7 no significa que todos los pagos internacionales lleguen de inmediato, ni que los depósitos tokenizados sustituyan por completo a las stablecoins. Ambas formas de dinero digital difieren significativamente en cuanto a sus emisores, derechos legales, accesibilidad de red, mecanismos de reembolso y gestión del cumplimiento normativo. Comprender estas diferencias ayuda a explicar por qué los bancos necesitan nueva infraestructura de liquidación transfronteriza y cómo distintas formas de dinero digital podrían servir conjuntamente al mercado global de pagos en el futuro.
Puntos clave:
- Los pagos transfronterizos tradicionales implican horarios operativos bancarios, cuentas de banca corresponsal, acuerdos de liquidez y revisiones de cumplimiento normativo. La disponibilidad de los fondos y la liquidación final pueden producirse en momentos distintos.
- Los depósitos tokenizados suelen representar un derecho de depósito frente a un banco comercial. Mediante registros programables, pueden mejorar la eficiencia de las transferencias de fondos, la conciliación y la gestión de liquidez.
- Las stablecoins suelen estar respaldadas por activos de reserva mantenidos por la entidad emisora. Circulan en blockchains públicas u otras redes blockchain y utilizan mecanismos de emisión y reembolso distintos de los depósitos bancarios.
- La solución más reciente de DBS y J.P. Morgan permite transferencias de dólares estadounidenses entre Estados Unidos y Singapur durante todo el día para instituciones elegibles, aunque las conexiones con los sistemas bancarios tradicionales siguen sujetas a determinadas limitaciones.
- Los depósitos tokenizados y las stablecoins no necesariamente compiten como sustitutos. Pueden servir para diferentes casos de uso, como la gestión institucional de fondos, los pagos transfronterizos, la negociación de activos digitales y las finanzas programables.
¿Por qué es difícil que los pagos transfronterizos tradicionales alcancen una liquidación 24/7 real?
Los pagos transfronterizos implican más que transmitir información entre un pagador y un beneficiario. También incluyen el registro en cuentas bancarias, la compensación de fondos entre instituciones financieras, la conversión de divisas, las revisiones de cumplimiento normativo y la liquidación final. Aunque los usuarios puedan enviar instrucciones de transferencia a través de la banca en línea en cualquier momento, el movimiento efectivo de los fondos puede seguir estando condicionado por los horarios operativos de los bancos, la disponibilidad de los sistemas de pago y los procedimientos de procesamiento de las instituciones intermediarias.
En el modelo tradicional de banca corresponsal, un banco que no tiene acceso directo al sistema de pagos del país del beneficiario puede necesitar transferir fondos a través de otros bancos. Las distintas instituciones deben confirmar la información de las cuentas, realizar controles de cumplimiento normativo, actualizar los saldos de las cuentas corresponsales y coordinarse con los sistemas de pago de distintos países. Dado que los países operan en husos horarios diferentes y tienen distintos calendarios de festivos y ventanas de liquidación, un pago transfronterizo puede tener que esperar un procesamiento posterior incluso después de que el banco originador lo haya iniciado.
Esta estructura afecta no solo a la velocidad con la que los fondos pasan a estar disponibles, sino también a la complejidad de la gestión de tesorería empresarial. Las empresas multinacionales suelen necesitar mantener cuentas bancarias en varios países o regiones y organizar por adelantado la liquidez en moneda local o dólares estadounidenses para cubrir nóminas, pagos a proveedores y gastos operativos diarios. Si los fondos no pueden trasladarse entre mercados con rapidez, las empresas pueden necesitar mantener mayores reservas de efectivo, lo que aumenta el coste del capital inmovilizado.
En los últimos años, los sistemas de pagos en tiempo real y las redes de pagos transfronterizos han abordado algunos de estos problemas. Sin embargo, deben seguir diferenciándose la velocidad de transmisión de la información de pago, el momento en que los fondos pasan a estar disponibles y el momento de la liquidación final. El objetivo principal de los bancos que exploran la liquidación tokenizada 24/7 es reducir aún más las restricciones temporales y los pasos operativos entre distintos sistemas, permitiendo transferir y utilizar fondos elegibles durante un horario más amplio.
¿Qué son los depósitos tokenizados? ¿Cómo representan los fondos de una cuenta bancaria en una blockchain?
Los depósitos tokenizados son una representación digital de los depósitos de bancos comerciales. Su base sigue siendo la relación de depósito entre un cliente y un banco. Los fondos mantenidos por los usuarios en un banco pueden mapearse, mediante una arquitectura técnica específica, a un registro programable, lo que permite transferir, registrar y gestionar el saldo correspondiente según reglas predefinidas. A diferencia del efectivo o las monedas digitales de bancos centrales mantenidas directamente por los usuarios, los depósitos tokenizados suelen seguir representando un derecho del titular frente a un banco comercial. Sus características legales, protección de depósitos y normas aplicables deben evaluarse según la jurisdicción y estructura de producto pertinentes.
Por ejemplo, si una empresa mantiene 1 millón de dólares en depósitos en un banco, este puede, sujeto a requisitos internos y regulatorios, vincular una parte de ese saldo a un sistema de depósitos tokenizados. La empresa puede entonces transferir fondos a otros participantes elegibles a través de una red con permisos, mientras que el registro bancario y los registros en cadena deben mantenerse coherentes conforme a las reglas del sistema. En este modelo, la blockchain no crea nuevos dólares estadounidenses de la nada. En su lugar, proporciona una nueva forma de registrar y transferir depósitos bancarios existentes.
Los depósitos tokenizados suelen operar en redes con controles de acceso. Los bancos pueden restringir a los participantes en función de la identidad del cliente, la elegibilidad comercial y los requisitos regulatorios, e integrar controles de cumplimiento normativo, permisos de transacción y mecanismos de gestión de cuentas en el proceso de pago. Este diseño ayuda a los bancos a conectar las nuevas tecnologías con los sistemas existentes de gestión de riesgos. También significa que los depósitos tokenizados normalmente no pueden recibirse ni transferirse libremente desde cualquier billetera, como ocurre con las stablecoins en una blockchain pública abierta.
Las estructuras técnicas utilizadas por los distintos bancos no son necesariamente las mismas. Algunas soluciones utilizan cuentas de depósito blockchain para transferir saldos, otras emplean tokens de depósito transferibles y otras dependen de mecanismos de coordinación entre sistemas. Por tanto, los depósitos tokenizados no constituyen una única categoría de producto plenamente estandarizada. Los derechos específicos y las reglas de transferencia dependen del acuerdo de servicio bancario efectivo.
¿Cómo permiten DBS y J.P. Morgan las transferencias interbancarias de dólares estadounidenses 24/7?
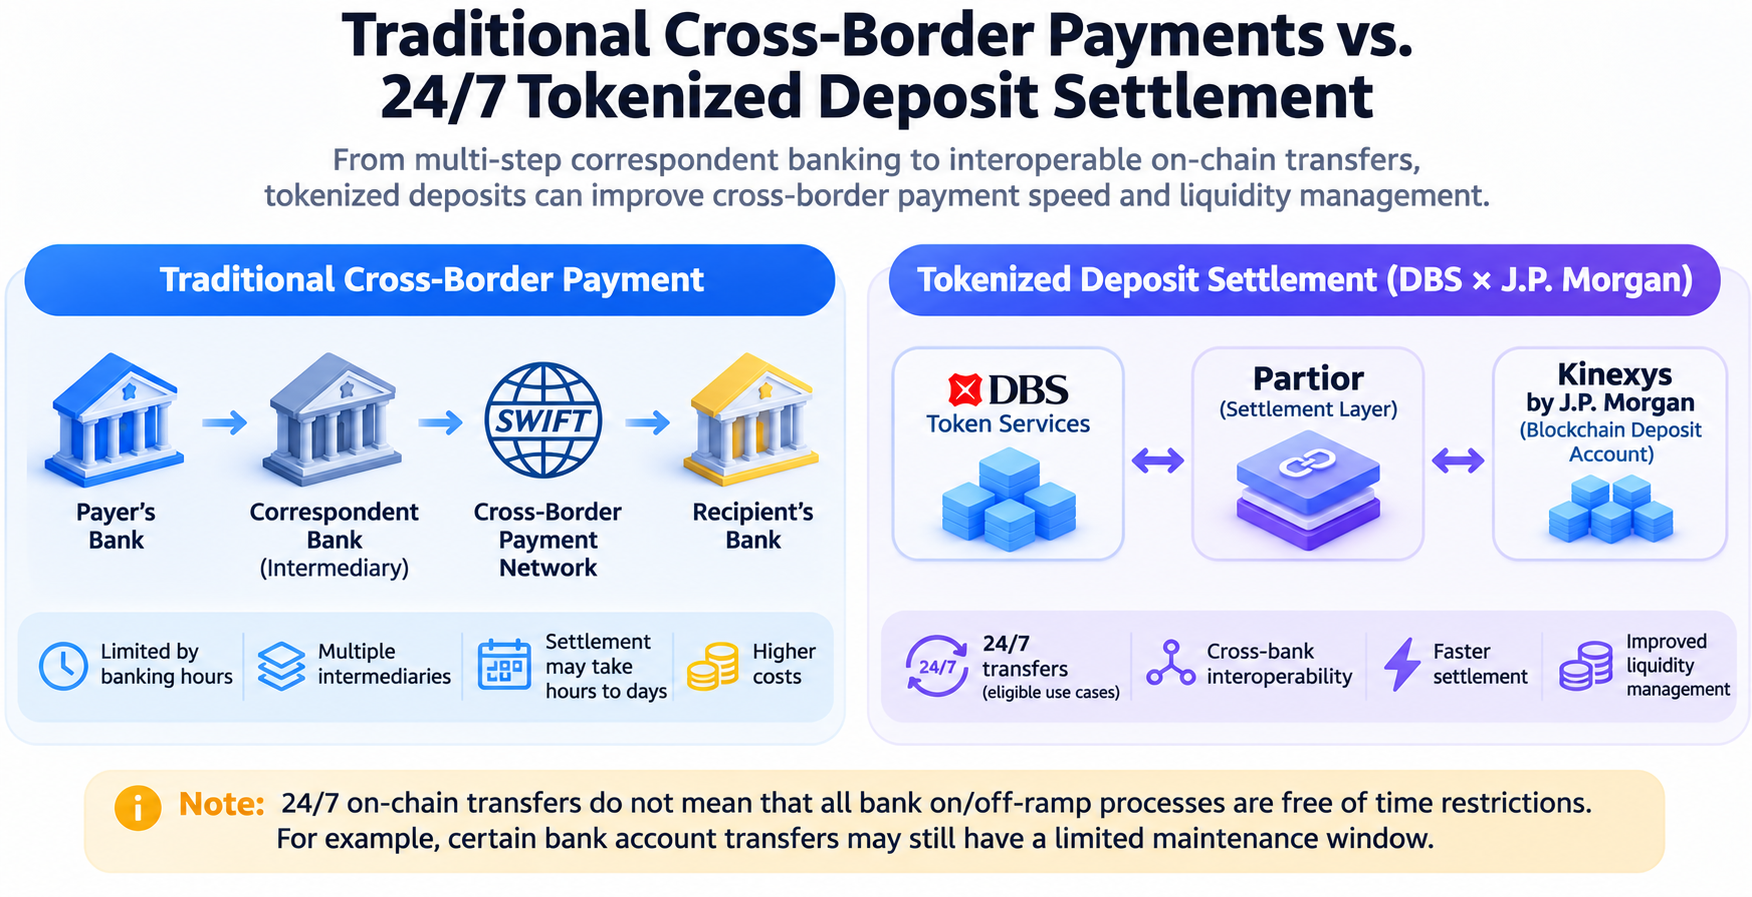
El 16 de noviembre de 2026, DBS y Kinexys by J.P. Morgan anunciaron el lanzamiento de una solución de interoperabilidad para depósitos tokenizados interbancarios, que permite a clientes institucionales transferir fondos en dólares estadounidenses entre los respectivos sistemas de cuentas en cadenas con permisos de ambos bancos en Estados Unidos y Singapur. La solución conecta DBS Token Services con la red Blockchain Deposit Account de Kinexys y utiliza las capacidades de coordinación de liquidación proporcionadas por Partior, llevando el marco de interoperabilidad propuesto anteriormente a la fase de uso comercial.
La importancia de esta solución radica en que no se limita a abordar las transferencias de fondos entre cuentas dentro de un mismo banco. En su lugar, intenta conectar los sistemas de depósitos tokenizados de dos bancos diferentes. Para las empresas multinacionales, poder mover fondos durante todo el día entre distintas redes bancarias podría reducir parte de las esperas provocadas por los husos horarios y los horarios bancarios tradicionales, así como mejorar la gestión global de posiciones de efectivo. Ant International se convirtió en el primer cliente en utilizar la solución, principalmente para la gestión de tesorería global en tiempo real.
Por ejemplo, una empresa que opera tanto en Singapur como en Estados Unidos puede necesitar ajustar la distribución de sus fondos en dólares estadounidenses según las necesidades de pago de distintos mercados. En el modelo tradicional, algunas transferencias transfronterizas de fondos deben esperar a que se abran los sistemas bancarios y las ventanas de pago pertinentes. Una red de depósitos tokenizados puede permitir que las cuentas elegibles transfieran fondos durante los fines de semana o fuera del horario laboral habitual, ofreciendo una mayor flexibilidad para la asignación de fondos.
No obstante, las capacidades del servicio durante todo el día siguen teniendo límites claros. La red Blockchain Deposit Account de Kinexys funciona 24/7/365, pero las transferencias hacia y desde cuentas de depósito a la vista tradicionales y Blockchain Deposit Accounts siguen sujetas a una ventana de mantenimiento del sistema de aproximadamente tres horas cada sábado, de 15:00 a 18:00, hora del Este de Estados Unidos. Por tanto, las transferencias durante todo el día entre cuentas en cadena no deben interpretarse como que todos los procesos bancarios de ingreso y retirada de fondos funcionan continuamente sin interrupciones.
Además, la solución actual está diseñada principalmente para clientes institucionales elegibles y redes de cuentas específicas. No significa que los usuarios minoristas comunes ya puedan utilizar el servicio para completar libremente transferencias transfronterizas globales. Su valor inicial reside en las transferencias institucionales de fondos, la gestión de tesorería empresarial y la coordinación de liquidez interbancaria, más que en sustituir directamente todos los canales de pagos transfronterizos personales.
¿En qué se diferencian los depósitos tokenizados de los pagos con stablecoins?
Tanto los depósitos tokenizados como las stablecoins pueden utilizar tecnología blockchain o de registros distribuidos para transferir valor, pero representan derechos financieros distintos. Los depósitos tokenizados suelen corresponder a depósitos de bancos comerciales, lo que crea un derecho de depósito entre el titular y el banco. Por el contrario, las stablecoins suelen ser emitidas por emisores especializados y estar respaldadas por efectivo, valores gubernamentales a corto plazo u otros activos de reserva elegibles. Mantienen una relación de precio con una moneda de referencia según sus reglas de emisión y reembolso.
USDC, una stablecoin vinculada al dólar estadounidense, está diseñada para mantener una relación de 1:1 con el dólar estadounidense. Los clientes elegibles pueden emitir y reembolsarla conforme a las condiciones establecidas por el emisor, mientras que otros usuarios pueden obtenerla a través de plataformas de negociación o mercados en cadena. En comparación, los depósitos tokenizados bancarios suelen estar más estrechamente vinculados a un sistema de cuentas bancarias específico y a requisitos de elegibilidad de clientes. Sus procesos de transferencia y reembolso se rigen por las reglas de las cuentas bancarias.
| Dimensión de comparación |
Depósitos tokenizados |
Stablecoins |
| Emisor |
Bancos comerciales |
Emisores de stablecoins |
| Derecho financiero subyacente |
Normalmente, un derecho de depósito bancario |
Determinado por los términos aplicables de emisión y reembolso |
| Respaldo de valor |
Depósitos bancarios y balance del banco |
Activos de reserva y mecanismos de emisión y reembolso |
| Tipo de red |
Normalmente, una cadena con permisos o un registro controlado |
Puede operar en blockchains públicas o redes con permisos |
| Alcance de los participantes |
Clientes bancarios e instituciones elegibles |
Depende de las reglas de emisión, la red y los requisitos regulatorios |
| Usos principales |
Tesorería empresarial, pagos interbancarios y liquidación institucional |
Negociación de activos digitales, pagos transfronterizos y finanzas en cadena |
| Riesgos principales |
Riesgos de crédito bancario, interoperabilidad de sistemas y liquidez |
Riesgos del emisor, los activos de reserva, el reembolso y la red |
Las diferencias de accesibilidad y uso son especialmente importantes. Las stablecoins pueden transferirse en redes blockchain compatibles y utilizarse mediante billeteras, plataformas de negociación y contratos inteligentes en diversas actividades financieras, lo que les aporta una elevada composabilidad entre plataformas. Los depósitos tokenizados otorgan mayor importancia a la coherencia con las cuentas bancarias, las identidades regulatorias y los sistemas de control interno de las instituciones financieras. Son adecuados para actividades institucionales con exigentes requisitos de cumplimiento normativo y de relación de cuenta.
Sin embargo, no puede suponerse simplemente que los depósitos tokenizados sean siempre más seguros que las stablecoins ni que las stablecoins sean siempre más eficientes que las transferencias de depósitos bancarios. La seguridad de cada producto depende de su emisor, estructura legal, respaldo de activos, diseño de red y controles de riesgo. La eficiencia real de los pagos también se ve afectada por los procesos de ingreso y retirada de fondos, la conversión de divisas, las revisiones de cumplimiento normativo y la capacidad del beneficiario para conectarse al sistema pertinente.
¿Por qué los bancos se centran más en los depósitos tokenizados que en utilizar stablecoins directamente?
Una razón importante por la que los bancos exploran los depósitos tokenizados es que desean mejorar la eficiencia de los pagos preservando al mismo tiempo las relaciones de depósito y las capacidades de servicios financieros existentes. Los depósitos bancarios no solo constituyen la base de los pagos y la gestión de fondos cotidianos de los clientes, sino que también son una parte importante de la gestión de activos y pasivos de los bancos comerciales. Si grandes cantidades de fondos empresariales salen del sistema bancario hacia stablecoins, las estructuras de depósitos y la gestión de liquidez de los bancos podrían cambiar. Por tanto, los bancos tienen incentivos para desarrollar una forma de dinero digital que pueda proporcionar una eficiencia de transferencia en cadena similar y, a la vez, mantenerse basada en el sistema de cuentas bancarias.
Para las grandes empresas multinacionales, la gestión de fondos implica más que realizar pagos rápidamente. También incluye permisos de cuenta, concentración de fondos, aprobaciones internas, previsión de liquidez y registros de cumplimiento normativo. Los depósitos tokenizados pueden integrarse con los servicios de tesorería empresarial existentes de los bancos, permitiendo a las empresas utilizar funciones de pago programables dentro de relaciones bancarias conocidas. Por ejemplo, una empresa podría organizar transferencias de fondos basadas en condiciones predefinidas o ejecutar automáticamente transferencias entre entidades vinculadas conforme a reglas autorizadas.
Al mismo tiempo, los bancos no necesariamente rechazan las stablecoins. Algunos bancos e instituciones financieras también están investigando la emisión de stablecoins, la gestión de reservas, la custodia y los servicios de pago relacionados. Los depósitos tokenizados y las stablecoins pueden atender a diferentes grupos de clientes e incluso podrían conectarse mediante infraestructura de interoperabilidad en el futuro. Las stablecoins pueden ofrecer un uso más flexible a los usuarios que desean acceder a ecosistemas financieros abiertos en cadena. Los depósitos tokenizados pueden adaptarse mejor a las empresas que necesitan preservar la gestión de cuentas bancarias y los procesos de cumplimiento institucional.
Por tanto, el objetivo de desarrollar depósitos tokenizados no es simplemente reproducir la funcionalidad de transferencia de las stablecoins. Es integrar capacidades de pago programables en los servicios bancarios existentes, permitiendo a los bancos seguir proporcionando gestión de cuentas, intermediación crediticia y servicios de liquidez dentro de una nueva infraestructura financiera digital.
¿Cómo están mejorando Swift y el Proyecto Agorá la infraestructura de pagos transfronterizos?
Más allá de la cooperación entre bancos individuales, la mejora de la infraestructura de pagos transfronterizos también exige abordar la interoperabilidad entre distintos bancos, redes y jurisdicciones. En julio de 2026, Swift anunció que su registro blockchain estaba listo para entrar en una fase de uso inicial, y que 17 bancos de seis continentes planeaban realizar una prueba piloto de pagos transfronterizos mediante depósitos tokenizados. El registro coordina principalmente los sistemas de depósitos tokenizados de diferentes bancos, lo que permite a las instituciones participantes transferir fondos fuera del horario comercial tradicional y completar posteriormente la liquidación final a través de los sistemas existentes.
La exploración de Swift muestra que los pagos transfronterizos futuros quizá no requieran trasladar todos los fondos bancarios a una única blockchain. Otro enfoque consiste en permitir que diferentes bancos mantengan sus propios sistemas de cuentas y registros, utilizando al mismo tiempo una capa de coordinación compartida para habilitar transferencias de fondos y sincronizar estados. Este modelo puede aprovechar la infraestructura financiera existente, pero también debe abordar la coherencia de datos entre sistemas, las transacciones fallidas, la firmeza jurídica y la asignación de responsabilidades de cumplimiento normativo.
El Proyecto Agorá, promovido por el Banco de Pagos Internacionales, estudia más a fondo la integración de depósitos tokenizados de bancos comerciales con reservas de bancos centrales. Su objetivo es establecer una plataforma programable capaz de admitir pagos transfronterizos mayoristas multidivisa, permitiendo que los depósitos de bancos comerciales y el dinero de bancos centrales operen en estructuras de registro coordinadas, al tiempo que estudia mecanismos como la liquidación atómica, los controles de cumplimiento normativo y la gestión de liquidez transfronteriza.
En 2026, el Proyecto Agorá completó la validación de su prototipo y comenzó a probar transacciones con valor real en un entorno controlado. La prueba de julio contó con 28 instituciones financieras y bancos centrales de Asia, Europa y Norteamérica. Abarcó 17 escenarios de transacción y tuvo un valor total de transacciones de aproximadamente 800 000 francos suizos. El tiempo medio desde el inicio del pago hasta la liquidación fue de aproximadamente 80 segundos. Esto demostró la viabilidad de la arquitectura en condiciones específicas, pero la escala de la prueba y su entorno controlado no significan que las redes comerciales de pagos globales ya tengan las mismas capacidades.
Estos dos tipos de proyectos representan enfoques técnicos diferentes. Swift pone mayor énfasis en conectar los registros bancarios y las redes de pago existentes, mientras que el Proyecto Agorá analiza cómo el dinero tokenizado de bancos comerciales y las reservas de bancos centrales pueden coordinar la liquidación dentro de una arquitectura compartida. Ambos indican que el foco de la competencia en los pagos transfronterizos podría desplazarse gradualmente desde la velocidad de transferencia de una sola red hacia la capacidad de conectar diferentes monedas, bancos y sistemas de liquidación.
¿Cómo puede la liquidación transfronteriza 24/7 mejorar la gestión de liquidez empresarial?
Para las empresas multinacionales, el valor de la liquidación transfronteriza 24/7 no reside únicamente en acortar los tiempos de pago, sino también en mejorar la disponibilidad de fondos. La gestión de tesorería tradicional suele exigir que las empresas organicen los saldos de sus cuentas por adelantado conforme a los horarios operativos de distintos mercados. Por ejemplo, una empresa puede necesitar mantener una determinada cantidad de fondos en Estados Unidos, Europa y Asia para satisfacer las necesidades de pago locales. Cuando los fondos no pueden transferirse transfronterizamente con rapidez, estas reservas de efectivo pueden aumentar las necesidades globales de efectivo de la empresa.
Si una empresa puede transferir fondos durante todo el día entre cuentas elegibles, puede ser capaz de ajustar dinámicamente sus posiciones de efectivo en función de sus necesidades empresariales reales. Por ejemplo, una empresa que opera en varios países podría transferir parte de sus fondos inactivos en dólares estadounidenses a una cuenta en Estados Unidos tras finalizar las operaciones empresariales en Asia, utilizándolos para pagos a proveedores locales u otras necesidades operativas sin depender por completo de la ventana de procesamiento bancario tradicional del siguiente día hábil.
Los pagos programables pueden reducir aún más las operaciones manuales. Una empresa podría vincular las transferencias de fondos a condiciones predefinidas, como activar una recarga cuando el saldo de una cuenta caiga por debajo de un umbral especificado o ejecutar un pago después de que ambas partes de una transacción cumplan las condiciones acordadas. Estas funciones pueden mejorar la automatización de la gestión de tesorería, pero su disponibilidad real depende de las capacidades del producto bancario, la autorización del cliente y las normas regulatorias aplicables.
Es importante señalar que las transferencias de fondos durante todo el día no significan que las empresas puedan eliminar completamente las reservas de liquidez. Los fondos transfronterizos pueden seguir estando sujetos a conversión de divisas, liquidez de mercado, límites de pago, requisitos regulatorios y la capacidad del beneficiario para conectarse al sistema pertinente. Para las empresas que operan con varias monedas, la capacidad de transferir rápidamente fondos en dólares estadounidenses no implica que otras monedas puedan intercambiarse siempre al mismo coste. El significado más preciso de la liquidación 24/7 es una mayor eficiencia en la asignación de fondos, no la eliminación de todos los costes de gestión de liquidez transfronteriza.
¿Pueden interoperar los depósitos tokenizados y las stablecoins?
A medida que se desarrollan los depósitos tokenizados y las redes de pago con stablecoins, la interoperabilidad se ha convertido en una cuestión importante para la infraestructura financiera digital. Diferentes bancos pueden utilizar distintos sistemas de cadenas con permisos, mientras que las stablecoins pueden operar en diferentes redes blockchain, como Ethereum y Solana. Si estos sistemas permanecen aislados, los usuarios pueden seguir necesitando operaciones adicionales de intercambio, custodia o cuentas bancarias para transferir fondos entre redes, incluso si una red individual admite transferencias rápidas.
El objetivo de la interoperabilidad es permitir que distintas formas de dinero digital intercambien valor conforme a reglas claramente definidas. Por ejemplo, una empresa puede mantener depósitos tokenizados en dólares estadounidenses en un banco, pero necesitar pagar a un proveedor que utiliza stablecoins. En teoría, un mecanismo de intercambio o liquidación conforme a la normativa podría convertir el valor de los depósitos bancarios en una stablecoin aceptada por el beneficiario y completar el pago a través de una red blockchain compatible. Sin embargo, este proceso tendría que abordar el reembolso de activos, la verificación de identidad, las revisiones de prevención de blanqueo de capitales y los riesgos de liquidación entre diferentes redes.
La liquidación atómica es un área importante de investigación técnica relacionada. Su objetivo básico es garantizar que las transferencias de fondos interdependientes de una transacción se completen simultáneamente conforme a condiciones acordadas, evitando que una parte pague mientras la otra no cumple. En las transacciones transfronterizas de divisas, este mecanismo puede utilizarse para estudiar intercambios sincronizados entre distintas monedas. En las transacciones de activos tokenizados, también puede coordinar la entrega de activos y el pago.
Sin embargo, la interoperabilidad técnica no implica un reconocimiento jurídico pleno entre jurisdicciones. Las distintas formas de dinero digital pueden otorgar diferentes derechos a sus titulares y estar sujetas a distintas reglas de emisión y restricciones regulatorias. Incluso cuando pueden conectarse mediante interfaces técnicas, la firmeza de la transacción, la gestión de incumplimientos y la asignación de responsabilidades deben seguir estando claramente definidas. Por tanto, que los depósitos tokenizados y las stablecoins puedan lograr una interoperabilidad amplia en el futuro dependerá de los estándares técnicos, la cooperación comercial y la coordinación regulatoria.
¿Qué riesgos afrontan los depósitos tokenizados y los pagos con stablecoins?
Uno de los principales riesgos de los depósitos tokenizados es el riesgo de crédito bancario. Dado que normalmente siguen representando un derecho de depósito frente a un banco comercial, los titulares deben considerar la situación financiera del banco, las condiciones del depósito y el régimen de protección aplicable. La tokenización puede cambiar la forma en que los depósitos se registran y transfieren, pero no elimina automáticamente el riesgo de crédito bancario ni significa que todos los depósitos tokenizados reciban el mismo nivel de protección del seguro de depósitos.
Los riesgos tecnológicos y operativos son igualmente importantes. Los bancos deben garantizar la coherencia entre los registros en cadena y sus sistemas bancarios centrales, además de establecer mecanismos sólidos para la gestión de identidades, los permisos de transacción, la ciberseguridad y la continuidad operativa. Si se producen fallos de comunicación, estados incoherentes o errores de procesamiento entre distintas redes bancarias, la disponibilidad de fondos puede verse afectada. Las operaciones transfronterizas también deben abordar los requisitos regulatorios y la firmeza jurídica en diferentes jurisdicciones.
Las stablecoins afrontan riesgos relacionados con sus emisores, activos de reserva y mecanismos de reembolso. Incluso si una stablecoin tiene como objetivo mantener un valor de 1:1 frente al dólar estadounidense, su precio de mercado puede verse afectado por la calidad y liquidez de sus activos de reserva, la confianza del mercado y la liquidez en las plataformas de negociación. Los usuarios que compran o venden stablecoins en mercados secundarios también pueden incurrir en diferenciales de negociación, comisiones de red y volatilidad de mercado. Además, las redes blockchain, los contratos inteligentes y los servicios de custodia que respaldan las stablecoins pueden generar riesgos tecnológicos adicionales.
Para los pagos transfronterizos reales, ambos modelos deben abordar las revisiones de cumplimiento normativo, la conversión de divisas y la capacidad del beneficiario de recibir fondos utilizables. La capacidad de transferir rápidamente una forma de dinero digital en cadena no significa que el beneficiario pueda convertirla de inmediato en fondos disponibles en una cuenta bancaria local. Por tanto, al comparar depósitos tokenizados y stablecoins, no basta con considerar la velocidad de confirmación de las transacciones en cadena. También debe evaluarse todo el proceso, desde el inicio del pago hasta el acceso efectivo del beneficiario a fondos utilizables.
¿Liderarán los depósitos tokenizados o las stablecoins los pagos transfronterizos del futuro?
Es posible que el mercado futuro de pagos transfronterizos no esté dominado por completo por una única forma de dinero digital. Los depósitos tokenizados, las stablecoins y las redes de pagos bancarios tradicionales tienen diferentes bases institucionales y ventajas, y pueden complementarse entre sí en distintos escenarios empresariales. Para las grandes empresas multinacionales y las instituciones financieras, los depósitos tokenizados pueden integrarse con las cuentas bancarias existentes, la gestión de tesorería y los sistemas de cumplimiento normativo, lo que los hace adecuados para transferencias de fondos que requieren identidades de participantes claras y respaldo bancario.
Por el contrario, las stablecoins ofrecen circulación entre plataformas e integración con aplicaciones en cadena. Pueden tener aplicaciones en la negociación de activos digitales, las redes de pago abiertas y determinados escenarios comerciales transfronterizos. Para los usuarios que necesitan interactuar directamente con contratos inteligentes, activos digitales o protocolos financieros en cadena, las stablecoins pueden proporcionar un método de pago más flexible, aunque su uso sigue estando sujeto a condiciones de emisión, reembolso, red y regulación local.
Desde la perspectiva del desarrollo de infraestructura bancaria, la cuestión realmente importante puede no ser la competencia simple entre depósitos tokenizados y stablecoins, sino si diferentes formas de dinero pueden conectarse mediante mecanismos de interoperabilidad fiables. La cooperación interbancaria entre DBS y J.P. Morgan, el registro blockchain de Swift y la investigación del Proyecto Agorá sobre liquidación multidivisa intentan abordar problemas de coordinación entre distintas cuentas, bancos y redes de liquidación dentro del sistema financiero tradicional.
Por tanto, los pagos transfronterizos futuros pueden implicar varias formas de dinero digital operando en paralelo, seleccionándose el método de liquidación adecuado según el tipo de cliente, los requisitos regulatorios y el escenario de pago. La capacidad de operar durante todo el día, reducir la cantidad de capital inmovilizado, mejorar la transparencia de las transacciones y mantener la fiabilidad jurídica y operativa serán criterios importantes para evaluar el valor a largo plazo de esta infraestructura.
Conclusión
Los bancos están explorando la liquidación transfronteriza 24/7 principalmente para abordar las limitaciones de los pagos transfronterizos tradicionales relacionadas con los horarios operativos, las transferencias de fondos, la coordinación de sistemas y la gestión de liquidez. Al llevar el valor de las cuentas bancarias a registros programables, los depósitos tokenizados permiten a las instituciones financieras explorar formas más flexibles de transferir fondos, al tiempo que preservan las relaciones de depósito y los marcos de cumplimiento normativo existentes.
El servicio interbancario de transferencia de dólares estadounidenses lanzado por DBS y J.P. Morgan en noviembre de 2026 indica que los depósitos tokenizados han comenzado a pasar de los proyectos de prueba de concepto a aplicaciones prácticas en escenarios institucionales específicos. Los avances relacionados con Swift y el Proyecto Agorá demuestran además la posibilidad de interoperabilidad entre diferentes registros bancarios, formas de dinero e infraestructura de liquidación. Sin embargo, estos proyectos siguen sujetos a limitaciones relacionadas con el alcance de participación, las conexiones con los sistemas tradicionales y la escala comercial. No deben interpretarse como evidencia de que los pagos transfronterizos globales ya hayan alcanzado una liquidación integral en tiempo real.
La diferencia entre los depósitos tokenizados y los pagos con stablecoins no reside únicamente en si utilizan tecnología blockchain, sino también en los derechos financieros que representan, sus mecanismos de emisión y sus estructuras de red. En el futuro, ambos pueden desarrollarse en paralelo en ámbitos como la gestión de tesorería institucional, los pagos abiertos y la liquidación de activos digitales. La interoperabilidad entre redes, la gestión del cumplimiento normativo y la disponibilidad final de los fondos serán elementos clave de la próxima etapa de mejora de la infraestructura de pagos transfronterizos.
Preguntas frecuentes
¿Qué es la liquidación transfronteriza 24/7?
La liquidación transfronteriza 24/7 significa que la red de pagos o liquidación pertinente puede operar durante todo el día, incluidos los fines de semana y los horarios no laborables bancarios tradicionales. Sin embargo, servicios específicos pueden seguir sujetos a limitaciones relacionadas con los ingresos y retiradas de fondos, la conversión de divisas y las ventanas de procesamiento de otros sistemas bancarios.
¿En qué se diferencian los depósitos tokenizados de las stablecoins?
Los depósitos tokenizados suelen representar el derecho de depósito de un cliente frente a un banco comercial y están vinculados al sistema de cuentas bancarias. Las stablecoins suelen ser emitidas por un emisor que mantiene su valor mediante activos de reserva y mecanismos de reembolso. Ambas difieren en sus derechos legales, alcance de participantes y estructuras de red.
¿DBS y J.P. Morgan ya han habilitado pagos transfronterizos en tiempo real?
En noviembre de 2026, ambos bancos lanzaron un servicio interbancario de transferencia tokenizada de dólares estadounidenses para instituciones elegibles, que admite transferencias de fondos durante todo el día entre las cuentas pertinentes de cadenas con permisos en Estados Unidos y Singapur. Sin embargo, esto no significa que todos los procesos tradicionales de ingreso y retirada de fondos bancarios estén libres de restricciones horarias.
¿Los depósitos tokenizados están cubiertos por el seguro de depósitos?
No existe una única respuesta. La aplicación del seguro de depósitos depende de la estructura legal del producto, la elegibilidad del titular, el banco emisor y las normas de la jurisdicción pertinente. El nombre «depósito tokenizado» por sí solo no basta para determinar la cobertura.
¿Sustituirán los depósitos tokenizados a stablecoins como USDC?
No necesariamente. Los depósitos tokenizados pueden ser más adecuados para determinados escenarios de cuentas bancarias y gestión institucional de fondos, mientras que las stablecoins pueden utilizarse en redes blockchain compatibles, en la negociación de activos digitales y en otros escenarios de pago. Ambos pueden desarrollarse conjuntamente mediante mecanismos de interoperabilidad conformes a la normativa en el futuro.