Las secciones siguientes definen la métrica, explican los mecanismos de emisión y canje, enumeran los mecanismos que suelen acompañar a la contracción, distinguen cinco interpretaciones erróneas comunes, comparan la oferta con los saldos en exchanges y los flujos de ETF de Bitcoin al contado, y proporcionan una lista de verificación para una interpretación neutral. La diferencia entre pagos y trading se explica en por qué los pagos pueden aumentar mientras la oferta se estanca; emisión neta de stablecoins y cómo interpretar la liquidez de las stablecoins completan las capas de emisión/canje y saldos en exchanges de la misma estructura.
Puntos clave
-
La contracción de la oferta de stablecoins es una disminución de los saldos de stablecoins en circulación, normalmente cuando los canjes superan las emisiones.
-
La emisión neta equivale a las emisiones menos los canjes durante un periodo. Una emisión neta negativa reduce la oferta en circulación de los diseños respaldados por moneda fiduciaria.
-
Comprar BTC o ETH con stablecoins normalmente transfiere tokens entre billeteras, pero no destruye por sí solo la oferta en circulación.
-
Cambiar de USDC a USDT puede reducir la oferta en circulación de un emisor, mientras que el total combinado de stablecoins en USD apenas varía.
-
Los saldos en exchanges, los flujos de ETF y la oferta de stablecoins miden canales de capital relacionados pero diferentes. Deben interpretarse en conjunto, no como una sola señal.
Qué significa la contracción de la oferta de stablecoins
La oferta circulante de stablecoins es la cantidad de tokens contabilizados como emitidos y disponibles en el mercado. Dado que la mayoría de las stablecoins están vinculadas al dólar estadounidense, los periodistas y paneles de datos suelen considerar la capitalización de mercado de una stablecoin como el valor del token en dólares, aproximadamente equivalente a la oferta circulante cuando cotiza cerca de un dólar. La contracción significa simplemente que esa oferta se redujo entre dos fechas.
Proveedores de análisis como Glassnode, colaboradores de CryptoQuant y rastreadores similares a Sumcap publican totales con distinta cobertura de cadenas, versiones envueltas mediante puentes, emisores de nicho, activos de reserva y métodos de clasificación de activos cripto relacionados. Dos paneles pueden mostrar resultados distintos el mismo día sin que ninguno esté “equivocado” en sentido estricto, ya que pueden incluir conjuntos de tokens diferentes. Considera la dirección de la tendencia y la historia de emisión/canje como elementos más fiables que una única cifra destacada.
La contracción es un cambio en el stock (cuántos tokens existen), no un cambio de precio. Un periodo de trading con aversión al riesgo puede coincidir con contracción, expansión o una oferta estable, según si los titulares canjean por dinero en bancos, cambian de emisor o mantienen efectivo en cadena. Las transacciones con stablecoins pueden respaldar pagos, trading y pagos transfronterizos sin modificar por sí mismas la oferta.
Cómo los emisores de stablecoins, la emisión, el canje y la emisión neta modifican la oferta
En el caso de las principales stablecoins respaldadas por moneda fiduciaria, los emisores suelen crear nuevos tokens cuando los participantes autorizados aportan moneda fiduciaria (o mediante procesos de colateral aprobados) al sistema del emisor, y los canjean cuando esos participantes devuelven tokens a cambio de moneda fiduciaria. Los canjes completados retiran tokens de la circulación y dependen de que los emisores procesen las solicitudes de canje para que los titulares puedan canjear stablecoins por moneda fiduciaria. Los principales emisores suelen mantener reservas en efectivo y deuda pública a corto plazo. Las transferencias en cadena entre usuarios, los depósitos en exchanges y muchas versiones envueltas mediante puentes modifican la titularidad sin alterar la oferta circulante global como lo hace un canje primario. También existe riesgo de contraparte si los custodios fallan durante retiradas masivas de depósitos bancarios.
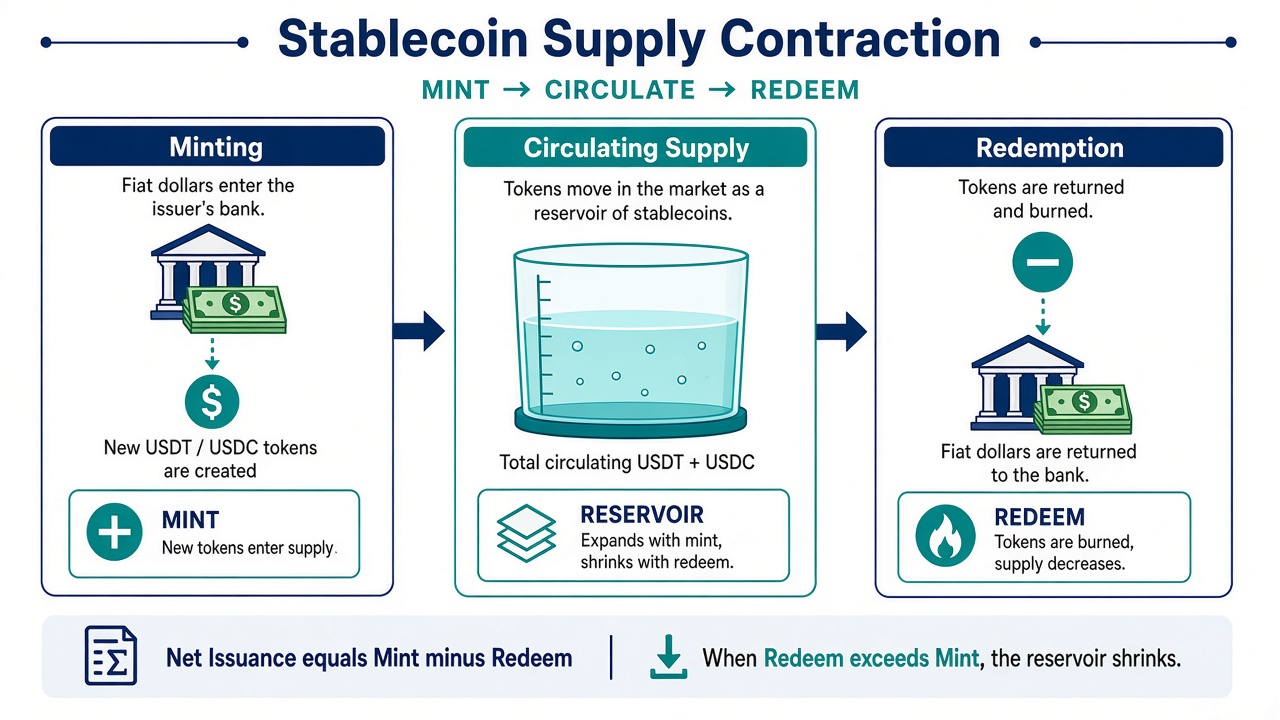
Figura 1. La emisión amplía la oferta, el canje quema tokens. Emisión neta = emisión − canje. La oferta se contrae cuando el canje supera la emisión.
Las stablecoins respaldadas por criptomonedas utilizan otras criptomonedas como colateral.
Las stablecoins respaldadas por materias primas están respaldadas por materias primas físicas, como el oro.
La emisión neta durante un periodo equivale a las emisiones menos los canjes. Una emisión neta positiva amplía la oferta circulante y una emisión neta negativa la contrae, aunque grandes oleadas de canjes pueden generar riesgos si un emisor no puede atenderlos con rapidez. Circle y otros emisores a veces divulgan volúmenes brutos muy elevados de emisión y canje durante el mismo trimestre que prácticamente se compensan, dejando pocos cambios netos incluso cuando la actividad de pagos o liquidación con stablecoins se mantiene elevada. Este patrón demuestra por qué el flujo bruto y la oferta neta son cuestiones diferentes.
Los mercados primarios y secundarios también son relevantes: el trading secundario en plataformas determina el precio de vinculación, mientras que la emisión y el canje primarios ajustan la oferta, la misma distinción explicada en mercados primarios y secundarios de stablecoins.
Mecanismos que suelen acompañar a la contracción
Una menor demanda de trading de criptomonedas reduce la necesidad de nuevos saldos para liquidaciones en exchanges. Las stablecoins se utilizan ampliamente para entrar y salir de otras criptomonedas, especialmente durante periodos de tensión, ya que ofrecen un lugar más estable para mantener fondos que las criptomonedas volátiles. En cambio, una stablecoin algorítmica depende más de mecanismos de oferta y demanda que de canjes respaldados por reservas, y esta categoría representa menos del 0,2 % de la oferta total. TerraUSD es el ejemplo más claro: en mayo de 2022 perdió su vinculación y eliminó 45 mil millones USD de valor. Cuando disminuyen los volúmenes al contado y de derivados, la demanda autorizada de nuevas emisiones puede caer aunque los tokens existentes sigan circulando entre los titulares.
Los canjes en entornos de aversión al riesgo convierten el efectivo en cadena de nuevo en efectivo bancario, con posibles efectos indirectos para el sistema bancario y el sistema financiero en general cuando los fondos vuelven hacia depósitos y reservas. Los titulares que desean moneda fiduciaria fuera de la infraestructura cripto canjean mediante canales habilitados, y esas quemas reducen la oferta. Los canjes significativos también pueden reducir la demanda de deuda pública a corto plazo. Esta vía se acerca más a la idea de que “el capital sale del sistema de stablecoins” que una simple transferencia entre billeteras.
El coste de oportunidad y las alternativas de rendimiento pueden ser relevantes cuando los rendimientos de letras del Tesoro a corto plazo son atractivos frente a mantener un token de pago que no genera intereses, especialmente porque muchos emisores tienen restricciones para pagar intereses directamente, mientras que un número creciente de productos externos permite a los titulares generar intereses en otros lugares. Aun así, las stablecoins siguen siendo útiles para liquidaciones 24/7 fuera del horario bancario. El capital también puede rotar hacia letras del Tesoro tokenizadas, productos en cadena similares a fondos del mercado monetario u otros equivalentes de efectivo que algunos paneles no contabilizan dentro de la “oferta de stablecoins”. Por ello, el total de stablecoins puede disminuir mientras sigue existiendo efectivo vinculado al ecosistema cripto. También pueden ser más económicas que los métodos tradicionales de remesas.
Los cambios en la composición de emisores son otro mecanismo: USDT y USDC pueden contraerse mientras se expanden stablecoins en USD más pequeñas, o a la inversa, y la misma stablecoin puede aparecer tanto en versiones estándar como en versiones que generan rendimiento. Comprueba siempre si el titular se refiere a “todas las stablecoins en USD” o a un solo ticker.
Cinco interpretaciones erróneas comunes
-
Una reducción de la oferta equivale a que esos mismos dólares abandonan por completo el ecosistema cripto. Solo los canjes primarios retiran claramente tokens de la oferta de stablecoins, y algunos diseños respaldados por moneda fiduciaria funcionan de forma similar a los fondos del mercado monetario. La rotación hacia otros productos de efectivo en cadena puede reducir la categoría de stablecoins sin una salida completa de los activos digitales.
-
Comprar BTC o ETH destruye la oferta. Las compras al contado normalmente transfieren stablecoins a los vendedores. La oferta circulante se mantiene hasta que alguien canjea los tokens o un emisor los quema conforme a sus reglas.
-
La caída de un emisor equivale a una contracción de todo el mercado. USD Coin puede reducirse mientras la stablecoin más grande, Tether, crece (u otras aumentan), por lo que los cambios a nivel de emisor no indican automáticamente una contracción de todo el mercado. Analiza el total agregado y sus componentes.
-
La salida de un exchange equivale a una contracción de la oferta. Los tokens que salen de la billetera de un exchange siguen existiendo en cadena. Los gráficos de saldos en exchanges y los gráficos de oferta circulante responden a preguntas diferentes.
-
El total del panel A debe coincidir con el del panel B. La cobertura de cadenas, versiones envueltas y emisores pequeños varía, y las diferencias en la cobertura de la capitalización de mercado también pueden explicar las discrepancias. Al estudiar tendencias, prioriza series coherentes que utilicen una misma metodología.
Oferta de stablecoins frente a saldos en exchanges y flujos de ETF de Bitcoin
La oferta circulante de stablecoins registra cuántos tokens similares al efectivo existen. Los saldos de stablecoins en exchanges registran qué parte de esa oferta se encuentra en plataformas de trading y está disponible para operar inmediatamente con pares, lo que refleja la demanda de inversores e inversores institucionales, no la oferta circulante total. Los flujos de ETF de Bitcoin al contado registran creaciones y canjes en productos de Bitcoin integrados en intermediarios financieros, un canal de capital en gran medida independiente de la oferta de USDT/USDC en exchanges. El flujo transfronterizo de stablecoins alcanzó 1,4 billones USD en 2024.
Estas series pueden moverse juntas en meses de aversión al riesgo y divergir cuando los pagos, el colateral de DeFi, los canales de ETF o los creadores de mercado dominan los flujos de trading activos. En 2025, el 26 % de los adultos de Estados Unidos utilizó stablecoins para remesas, lo que pone de relieve la actividad real de las stablecoins más allá del trading impulsado por exchanges. Una interpretación completa suele combinar la emisión neta, las reservas en exchanges, el volumen de trading y, cuando sea relevante, los datos de flujos de ETF, en lugar de tratar cualquier línea como una instrucción de compra o venta.
Cómo interpretar el indicador (lista de verificación)
-
Elige una metodología de datos y mantenla durante el periodo que te interese.
-
Confirma si el gráfico cubre stablecoins en dólares agregadas o un único emisor, y si casi toda la oferta registrada sigue vinculada al dólar estadounidense.
-
Revisa la emisión neta (emisión menos canje) junto con el nivel de oferta, y consulta las divulgaciones sobre activos líquidos y activos de reserva cuando estén disponibles. En Estados Unidos, la Genius Act, aprobada en julio de 2025, exige un respaldo de reservas uno a uno, y las stablecoins algorítmicas no están cubiertas por ese marco.
-
Compara los saldos de stablecoins en exchanges para comprobar si la “liquidez disponible” en las plataformas se movió de forma diferente a la oferta global.
-
Considera los flujos de ETF simultáneos solo como un segundo canal, no como un sustituto de los mecanismos de las stablecoins.
-
Anota qué interpretación errónea podrías estar cometiendo (rotación, compra al contado, brecha de cobertura) antes de llegar a una conclusión de mercado, y considera las preocupaciones relativas a la protección del consumidor y la estabilidad financiera si la contracción sigue a tensiones en un emisor o sus reservas. Entre los ejemplos principales se incluyen la aplicación de MiCAR de la Unión Europea el 30 de junio de 2024, la aprobación por Hong Kong de su Ley de Stablecoins en diciembre de 2024 y la exigencia de Australia de que los emisores cumplan las regulaciones de ASIC.
Esta lista de verificación es educativa. No recomienda operaciones, momentos de entrada o salida ni tamaño de posición.
Resumen
La contracción de la oferta de stablecoins significa que los saldos circulantes de stablecoins vinculadas a moneda fiduciaria disminuyeron, lo que se explica con mayor claridad cuando los canjes superan las emisiones, y el término se utiliza a menudo para tokens diseñados para mantener un valor estable. La métrica es una señal de oferta y contexto de liquidez, no una previsión de precio ni un mapa uno a uno de cada dólar que sale del ecosistema cripto. Es relevante no solo para el trading, sino también para los pagos, las actividades transfronterizas y los debates más amplios sobre política monetaria. Distinguir los mecanismos de emisión/canje de las transferencias, la rotación entre emisores, los saldos en exchanges y los flujos de ETF permite realizar una interpretación objetiva. Cuando los pagos aumentan mientras la oferta se estanca, se aplica la misma distinción entre pagos y oferta.
Preguntas frecuentes
¿Qué significa la contracción de la oferta de stablecoins?
Significa que la oferta circulante medida de stablecoins en dólares disminuyó durante un periodo, normalmente cuando las solicitudes de canje superan las nuevas emisiones (emisión neta negativa).
¿La disminución de la oferta de stablecoins significa que el mercado cripto se está desplomando?
No necesariamente. La contracción describe los tokens similares al efectivo emitidos en la infraestructura cripto. Los precios de otras criptomonedas pueden caer considerablemente mientras la oferta de stablecoins se mueve de forma independiente, y los precios también pueden subir, bajar o fluctuar mientras la oferta se contrae, se expande o se mantiene estable.
¿Cómo modifican la emisión y el canje la oferta?
La emisión autorizada añade tokens en circulación. Los usuarios autorizados canjean stablecoins a través del emisor, y esos flujos del mercado primario son los que retiran tokens mediante canje y quema, a diferencia de las transferencias ordinarias entre billeteras. Las transferencias entre billeteras normalmente no modifican la oferta circulante global.
¿La oferta de stablecoins respaldadas por moneda fiduciaria es igual que los saldos de stablecoins en exchanges?
No. La oferta circulante es la oferta global, mientras que los saldos en exchanges son el subconjunto mantenido en plataformas. Estos pueden subir o bajar con las transacciones de trading incluso cuando la oferta circulante global no cambia. Los tokens pueden salir de los exchanges y seguir en circulación.
¿Puede caer USDT mientras la oferta total de stablecoins se mantiene estable?
Sí. El capital puede rotar entre emisores, y los cambios en la capitalización de mercado entre la stablecoin más grande y USD Coin pueden compensarse mutuamente, manteniendo la oferta total relativamente estable. Comprueba siempre los totales agregados y los principales componentes, como USDT y USDC, de forma conjunta.