RWA (activos del mundo real) se refiere a una categoría de activos en la que los tokens de blockchain representan, mantienen y transfieren derechos económicos sobre activos financieros del mundo real, como bonos gubernamentales, fondos del mercado monetario, crédito privado y bienes inmuebles. A medida que la tokenización de activos se expande gradualmente desde la emisión y la tenencia hacia la financiación con garantía, la integración de bonos gubernamentales en cadena con protocolos de préstamo DeFi se está convirtiendo en un desarrollo importante en el mercado institucional de activos digitales. Los activos tokenizados pueden servir no solo como instrumentos de inversión que generan rendimientos, sino también potencialmente como base para la financiación en cadena, la gestión de márgenes y la asignación de liquidez.
Los préstamos DeFi tradicionales se centran principalmente en activos cripto como ETH, BTC y monedas estables, con tasas de préstamo que suelen ajustarse dinámicamente según la utilización del fondo. Este modelo se adapta a las necesidades flexibles de financiación de los mercados cripto. Sin embargo, para las instituciones que mantienen bonos gubernamentales, fondos del mercado monetario o productos de crédito privado, unos costes de financiación inciertos pueden entrar en conflicto con las estructuras de rendimiento relativamente estables de los activos subyacentes. Cuando las tasas de préstamo aumentan o los plazos de financiación no se ajustan a los ciclos de reembolso de los activos, los prestatarios pueden afrontar presión sobre el flujo de caja incluso si los activos subyacentes no han sufrido un incumplimiento crediticio.
A medida que continúa expandiéndose el uso de bonos gubernamentales en cadena, fondos tokenizados del mercado monetario y productos de crédito privado, el mercado de RWA se extiende más allá de la tokenización de activos hacia la financiación con garantía y el crédito institucional. Por lo tanto, los préstamos a tasa fija y plazo fijo se están convirtiendo gradualmente en una infraestructura importante que conecta RWA y DeFi. Su desarrollo implica no solo la gestión de costes de financiación, sino también la valoración de garantías, el reembolso de activos, la liquidez para liquidaciones y la ejecución legal fuera de cadena.
Puntos clave:
-
Los préstamos a tasa fija pueden hacer que los costes de financiación de RWA sean más previsibles. En comparación con las tasas variables, que cambian según la utilización del fondo, las tasas fijas ayudan a las instituciones a fijar los costes de financiación con antelación y a alinearlos mejor con las estructuras de rendimiento y los períodos de tenencia de los activos subyacentes.
-
Los bonos gubernamentales en cadena están evolucionando de activos que generan rendimientos a garantías de financiación. Los inversores elegibles pueden usar bonos gubernamentales tokenizados o participaciones de fondos del mercado monetario como garantía para pedir prestadas monedas estables y obtener liquidez sin vender inmediatamente sus activos.
-
La correspondencia entre las tasas de interés y los vencimientos es un asunto importante en el mercado crediticio de RWA. Cuando los rendimientos de las garantías se mantienen relativamente estables mientras los costes de financiación cambian continuamente, los prestatarios pueden enfrentarse a diferenciales de rendimiento más reducidos, presión sobre el flujo de caja y riesgo de refinanciación.
-
Morpho y Aave Horizon impulsan los préstamos respaldados por RWA. Los protocolos difieren en estructura de mercado, aislamiento de riesgos, acceso institucional y gestión de garantías, pero admitir garantías RWA no implica ofrecer tasas de interés fijas.
-
Las tasas fijas no pueden eliminar todos los riesgos de los préstamos RWA. La valoración de activos, los ciclos de reembolso, la liquidez para liquidaciones, la seguridad de los contratos inteligentes y la ejecución legal siguen siendo factores clave para determinar la sostenibilidad del crédito en cadena.
¿Por qué RWA necesita préstamos a tasa fija?
La razón principal por la que RWA necesita préstamos a tasa fija es que los activos financieros del mundo real suelen tener estructuras de rendimiento y períodos de tenencia relativamente bien definidos, mientras que los costes de los préstamos DeFi tradicionales a menudo fluctúan con la oferta y la demanda de financiación del mercado. Por ejemplo, en el caso de los bonos del Tesoro estadounidense tokenizados, los inversores pueden mantener participaciones en un fondo que invierte en bonos del Tesoro a corto plazo. Sus rendimientos están influidos principalmente por las tasas de los bonos del Tesoro, las comisiones del fondo y los cambios en la cartera de activos. A diferencia de los activos cripto con una volatilidad de precios considerable, estos productos suelen priorizar los rendimientos estables, la preservación del capital y la gestión del flujo de caja. Por ello, los costes de financiación previsibles son importantes para los acuerdos de financiación institucional.
Una institución que busca liquidez sin vender sus activos del Tesoro puede pignorar participaciones elegibles de fondos tokenizados como garantía y pedir prestadas monedas estables como USDC. Esto le permite mantener exposición económica a los activos subyacentes mientras utiliza los fondos prestados para operaciones, liquidaciones u otras actividades de inversión. Sin embargo, si la financiación utiliza una tasa variable, los costes de préstamo pueden aumentar a medida que crece la demanda de financiación en los mercados DeFi. Por ejemplo, supongamos que un producto tokenizado de bonos del Tesoro tiene un rendimiento anualizado esperado del 4,5 % y una institución inicialmente pide prestadas monedas estables a una tasa del 3,5 %. Las dos tasas proporcionan un diferencial positivo de 1 punto porcentual. Si la tasa de préstamo aumenta al 7 %, los costes de financiación superan el rendimiento del activo subyacente, lo que podría convertir una estrategia con diferencial positivo en una estrategia con diferencial negativo.
Los préstamos a tasa fija pueden mitigar este problema. Al establecer la tasa de interés, el plazo y las condiciones de reembolso al inicio de la financiación, los prestatarios pueden estimar los costes de financiación durante todo el período de financiación y planificar los flujos de caja según los rendimientos del activo subyacente. Para las instituciones que necesitan seguir manteniendo bonos o participaciones de fondos, esta certeza ayuda a reducir el impacto de las fluctuaciones de las tasas de interés en los presupuestos operativos y la gestión de activos y pasivos. Por tanto, el principal valor de los préstamos a tasa fija no es generar mayores rendimientos, sino reducir la incertidumbre de los costes de financiación y hacer que el crédito en cadena sea más adecuado para gestionar activos financieros del mundo real.
¿Cuál es la diferencia entre las tasas variables y fijas en DeFi?
Las tasas variables de DeFi suelen ajustarse dinámicamente según la utilización del fondo. Cuando un fondo dispone de más monedas estables para prestar y la demanda de préstamos es baja, los protocolos generalmente mantienen tasas más bajas para fomentar los préstamos. Cuando aumenta la demanda de préstamos y disminuyen los fondos disponibles, las tasas de préstamo suben para atraer nuevos depósitos y limitar el endeudamiento excesivo. En protocolos de préstamo como Aave, las curvas de tasas de interés suelen tener un punto de inflexión específico de utilización. Una vez que la utilización del fondo supera ese nivel, los costes de préstamo pueden aumentar mucho más rápidamente. Este mecanismo ayuda a los protocolos a gestionar la liquidez de forma dinámica, pero también significa que los prestatarios deben asumir costes de financiación en constante cambio.
Los préstamos a tasa fija establecen los costes de financiación con antelación, lo que permite a los prestatarios prever con mayor precisión los gastos por intereses durante el plazo acordado contractualmente. Para los inversores de RWA que necesitan mantener activos durante meses o incluso años, las tasas fijas ayudan a reducir el impacto de los cambios en los costes de financiación sobre las proyecciones de rendimiento. Ningún modelo es intrínsecamente superior. Las tasas variables son más adecuadas para prestatarios que priorizan la flexibilidad de financiación, mientras que las tasas fijas son más adecuadas para instituciones que necesitan planificar con antelación los presupuestos de financiación y los calendarios de reembolso.
| Dimensión de comparación |
Préstamos a tasa variable |
Préstamos a tasa fija |
| Determinación de la tasa |
Se ajusta dinámicamente según factores como la utilización del fondo |
Se establece al inicio de la financiación |
| Costes de financiación |
Cambian con la oferta y la demanda de financiación del mercado |
Relativamente estables durante el plazo acordado |
| Plazo del préstamo |
Habitualmente sin plazo definido |
Suele tener una fecha de vencimiento definida |
| Flexibilidad de financiación |
Préstamo y reembolso relativamente flexibles |
Puede incluir restricciones para el reembolso anticipado o la salida |
| Casos de uso |
Operaciones con cripto, necesidades de financiación a corto plazo |
Financiación respaldada por RWA, gestión de tesorería institucional |
| Riesgos principales |
Aumento de las tasas de interés, riesgo de liquidación |
Desajuste de vencimientos, riesgos de liquidez y crédito |
Ten en cuenta que las tasas fijas y los plazos fijos no son lo mismo. Una tasa fija describe cómo se determinan los costes de financiación, mientras que un plazo fijo describe cuándo vence un préstamo. Pueden utilizarse conjuntamente o aparecer por separado en productos distintos. Además, las tasas fijas no pueden eliminar la volatilidad del precio de las garantías ni el riesgo de incumplimiento. Incluso si los costes de financiación están fijados, los prestatarios pueden necesitar añadir garantías o enfrentarse a una liquidación si el valor de las garantías disminuye y la relación préstamo-valor supera los límites del protocolo. Para RWA, lo realmente importante es seleccionar una estructura adecuada de tasa de interés y vencimiento en función de los rendimientos de los activos, los períodos de tenencia y las necesidades de flujo de caja.
¿Qué son los bonos gubernamentales en cadena y por qué pueden servir como garantía para préstamos DeFi?
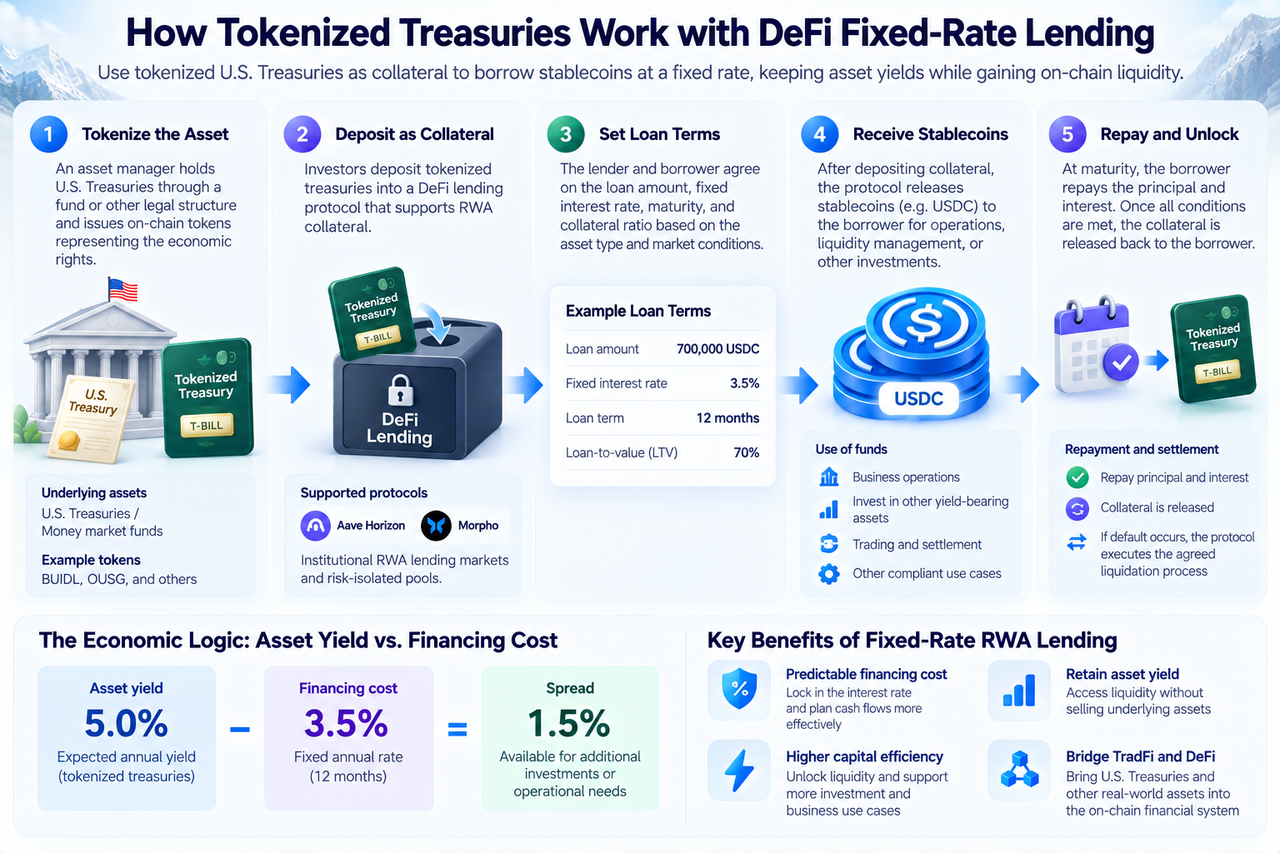
Los bonos gubernamentales en cadena generalmente se refieren a estructuras tokenizadas que representan, como tokens de blockchain, derechos económicos sobre bonos del Tesoro estadounidense o participaciones en fondos que invierten en bonos gubernamentales. Las empresas de gestión de activos, los gestores de fondos o entidades emisoras especializadas suelen operar estos productos. Los tokens en cadena representan participaciones de fondos o derechos económicos dentro de una estructura legal específica, no significan que el Tesoro de Estados Unidos emita directamente estos tokens en una blockchain pública. Productos como BUIDL de BlackRock y OUSG de Ondo utilizan estructuras tokenizadas para permitir que los inversores elegibles mantengan derechos asociados a activos financieros tradicionales que generan rendimientos mediante una blockchain.
A diferencia de los activos nativos de criptomonedas como ETH, el valor de los productos tokenizados de bonos del Tesoro suele estar vinculado a los valores subyacentes, al valor liquidativo del fondo y a los rendimientos acumulados. Para los inversores institucionales, estos activos no solo pueden generar rendimientos, sino también servir potencialmente como garantía de financiación, lo que mejora la eficiencia del capital. Por ejemplo, supongamos que una institución posee participaciones tokenizadas de un fondo de bonos del Tesoro por valor de $1 millón. Si un protocolo de préstamo permite financiación con una relación préstamo-valor (LTV) del 70 %, la institución podría pedir prestadas hasta aproximadamente $700 000 en monedas estables, con sujeción a las condiciones pertinentes. Esto permite a la institución obtener liquidez adicional sin vender inmediatamente los activos subyacentes, mientras el protocolo o los acuerdos de custodia asociados gestionan la garantía.
Sin embargo, los bonos gubernamentales en cadena no implican que todos los derechos sobre activos puedan transferirse libremente. Algunos fondos tokenizados imponen restricciones sobre la elegibilidad de los inversores, las listas autorizadas, los plazos de reembolso y la jurisdicción. Incluso si un activo se ha emitido en una blockchain pública, su transferencia y liquidación pueden seguir rigiéndose por documentos legales fuera de cadena. Por tanto, que los bonos gubernamentales en cadena puedan servir como garantía DeFi depende no solo de que los contratos inteligentes admitan los tokens, sino también de que el emisor permita su uso como garantía, de que el protocolo pueda valorarlos con precisión y de que los liquidadores sean elegibles para recibirlos y disponer de ellos. Esta es una distinción importante entre la financiación respaldada por RWA y los préstamos ordinarios de activos cripto.
¿Cómo pueden integrarse los bonos gubernamentales en cadena con los préstamos DeFi a tasa fija?
El núcleo de combinar bonos gubernamentales en cadena con préstamos a tasa fija consiste en permitir que los activos financieros del mundo real con rendimientos relativamente estables respalden financiación en cadena con costes y plazos más claramente definidos. En este modelo, los bonos gubernamentales tokenizados sirven como garantía, los protocolos de préstamo DeFi gestionan las relaciones préstamo-valor, las condiciones de financiación y los procesos de reembolso, y las monedas estables proporcionan los fondos prestados y los instrumentos de liquidación. El proceso normalmente comienza con la tokenización de activos: un emisor mantiene bonos del Tesoro estadounidense mediante un fondo u otra estructura legal y emite los correspondientes tokens en cadena para inversores elegibles. Los documentos de emisión y los términos del producto determinan los derechos específicos representados por los tokens.
Cuando un inversor busca financiación, el protocolo de préstamo o la empresa de gestión de riesgos debe evaluar los derechos legales del token, su liquidez, las fuentes de precios, el ciclo de reembolso y las restricciones de transferencia para determinar si puede servir como garantía. El prestatario y el proveedor de financiación acuerdan entonces el importe de financiación, la tasa de interés fija, el plazo del préstamo, la relación préstamo-valor y los procedimientos de incumplimiento. Después de bloquear o colocar en custodia los tokens RWA elegibles según lo exigido por el acuerdo, el prestatario puede recibir USDC u otra moneda estable acordada. Al vencimiento, el prestatario reembolsa el principal y los intereses y recupera la garantía tras cumplir todas las condiciones contractuales. Si el prestatario no puede reembolsar a tiempo, el protocolo o el proveedor de servicios pertinente sigue los procedimientos de incumplimiento acordados.
Este modelo se asemeja a la financiación tradicional respaldada por valores, pero la blockchain puede proporcionar registros de garantías más transparentes, liquidación programable de fondos y automatización de algunos procesos de gestión de riesgos. Al mismo tiempo, la financiación respaldada por bonos gubernamentales en cadena sigue dependiendo de la infraestructura financiera fuera de cadena. La custodia de bonos del Tesoro, los cálculos del valor liquidativo de los fondos, el procesamiento de reembolsos y la recuperación legal generalmente no pueden completarse de forma independiente únicamente mediante contratos inteligentes. Por tanto, los préstamos RWA a tasa fija no sustituyen por completo a las finanzas tradicionales. En su lugar, utilizan la blockchain para mejorar la circulación y la financiación de los activos financieros, permitiendo que los activos tradicionales que generan rendimientos participen en una asignación de capital en cadena más flexible.
El diferencial de rendimiento es una medida importante para comprender el valor económico de los préstamos RWA a tasa fija. Para las instituciones que mantienen activos que generan rendimientos, las decisiones de financiación normalmente requieren comparar los rendimientos de los activos con los costes de préstamo. Si el rendimiento esperado de un activo supera los costes de financiación, una institución puede mejorar la eficiencia del capital mediante financiación con garantía. Si los costes de financiación superan los rendimientos de los activos, puede enfrentarse a un diferencial negativo. La ventaja de una tasa fija es que los prestatarios pueden determinar con antelación los gastos por intereses durante el plazo acordado, lo que permite calcular con mayor precisión los puntos de equilibrio y las necesidades de financiación.
Supongamos que una institución mantiene participaciones tokenizadas de un fondo de bonos del Tesoro por valor de $1 millón, con un rendimiento anualizado esperado del 5 %, y pide prestados $700 000 en monedas estables a una tasa de interés anual fija del 3,5 %. Bajo estos supuestos, el rendimiento anual esperado de los activos subyacentes es de $50 000, los costes de intereses del préstamo son de $24 500 y la diferencia es de $25 500.
| Elemento |
Valor supuesto |
| Valor de la garantía |
$1 000 000 |
| Rendimiento anualizado esperado del activo |
5 % |
| Importe del préstamo en monedas estables |
$700 000 |
| Tasa anual fija de préstamo |
3,50 % |
| Rendimiento esperado del activo durante un año |
$50 000 |
| Coste de intereses de financiación durante un año |
$24 500 |
| Rendimiento del activo menos intereses de financiación |
$25 500 |
Estas cifras ilustran únicamente el mecanismo de financiación y no representan tasas de mercado ni rendimientos de inversión reales. Ten en cuenta que $25 500 es simplemente el rendimiento de la garantía menos los intereses de financiación, no el beneficio neto final de una estrategia apalancada. El uso que se dé a los $700 000 prestados, si generan rendimientos adicionales y las comisiones o pérdidas potenciales asociadas deben calcularse por separado.
Si la institución utiliza las monedas estables prestadas para comprar activos adicionales que generan rendimientos y luego pignora esos nuevos activos para obtener más financiación, crea una estructura circular. Esta estrategia puede aumentar la exposición a los activos, pero también amplifica el riesgo. Una disminución del valor liquidativo de los activos subyacentes, recortes mayores en las garantías o la imposibilidad de refinanciar al vencimiento pueden obligar a la institución a vender activos anticipadamente para reembolsar la deuda. Incluso si el rendimiento nominal de los activos supera la tasa de financiación, la rentabilidad final no está garantizada. Por tanto, el valor de las tasas fijas reside principalmente en hacer más previsibles los costes de financiación, no en eliminar el riesgo de apalancamiento ni en crear oportunidades de arbitraje sin riesgo.
¿Por qué los ciclos de reembolso de RWA afectan a las liquidaciones DeFi?
Un problema central de la financiación respaldada por RWA es la brecha temporal entre las transacciones en cadena y la liquidación de activos fuera de cadena. Los principales activos cripto, como ETH y BTC, normalmente pueden negociarse en mercados que operan las 24 horas. Sin embargo, los bonos gubernamentales tokenizados, los fondos del mercado monetario y los productos de crédito privado pueden estar sujetos a días hábiles de los fondos, procedimientos de reembolso de activos y revisiones de cumplimiento. Algunos productos de fondos pueden requerir uno o más días hábiles para completar el reembolso, mientras que los activos de crédito privado pueden tardar más en recuperar los fondos. En cambio, los protocolos de préstamo DeFi normalmente deben supervisar continuamente los valores de las garantías y ejecutar liquidaciones rápidamente cuando las relaciones préstamo-valor superan los umbrales especificados.
Cuando la garantía está compuesta por activos cripto líquidos, los liquidadores pueden vender los activos a través de mercados en cadena y recuperar fondos. Pero si la garantía es RWA con restricciones de transferencia o retrasos en el reembolso, los liquidadores podrían no obtener el efectivo correspondiente de inmediato. Esto crea un desajuste de liquidez entre la liquidación inmediata en cadena y el reembolso retrasado fuera de cadena. Incluso con un préstamo a tasa fija, un protocolo puede seguir enfrentándose a riesgo de deuda incobrable si la garantía no puede venderse o reembolsarse con rapidez. Por tanto, la financiación a plazo fijo puede ayudar a los prestatarios a programar los reembolsos, pero no puede resolver por sí sola los problemas de disposición de garantías.
Para reducir estos riesgos, los mercados de préstamos RWA suelen necesitar relaciones préstamo-valor más conservadoras, liquidadores profesionales, reservas de liquidez y mecanismos de reembolso coordinados con los emisores de activos. En el caso de activos tokenizados sujetos a restricciones de listas autorizadas, los liquidadores también deben ser legalmente elegibles para recibir y mantener los tokens. Asimismo, los protocolos deben tener en cuenta la valoración de los activos, los descuentos de mercado y la ejecución legal transfronteriza en condiciones extremas. Por tanto, la gestión de riesgos en los préstamos respaldados por RWA no puede depender únicamente de los oráculos de precios en cadena y de las liquidaciones automatizadas. También debe considerar las reglas de negociación y las restricciones legales que rigen los activos del mundo real.
¿Cómo impulsa Morpho los préstamos respaldados por RWA y los mercados a tasa fija?
Morpho es una infraestructura de préstamos dentro del ecosistema Ethereum. Una de sus características importantes es la capacidad de crear mercados de préstamos con parámetros de riesgo independientes. En un modelo tradicional de fondo compartido, distintos activos de garantía pueden estar sujetos a un marco unificado de gestión de riesgos. En cambio, la estructura de mercados aislados de Morpho permite configurar relaciones préstamo-valor, oráculos de precios, parámetros de liquidación y modelos de tasas de interés para garantías específicas. Este diseño es especialmente importante para RWA porque los bonos gubernamentales tokenizados, los fondos del mercado monetario y los productos de crédito privado tienen diferentes riesgos crediticios, ciclos de reembolso y liquidez de mercado. Aplicar relaciones préstamo-valor y reglas de liquidación idénticas podría no reflejar con precisión las características de riesgo de cada categoría de activos.
A través de mercados aislados, los gestores profesionales de riesgos pueden diseñar condiciones de financiación según las características de diferentes activos, proporcionando un apoyo de préstamos con garantía más personalizado para RWA elegibles. Sin embargo, los mercados aislados y las tasas fijas son dos conceptos distintos. La arquitectura de mercados aislados de Morpho proporciona aislamiento de riesgos y configuración de parámetros, pero los mercados de préstamos que utilizan esta arquitectura no ofrecen necesariamente tasas fijas. Algunos mercados siguen ajustando dinámicamente los costes de préstamo según la utilización de la financiación. Para la financiación institucional de RWA, los acuerdos a tasa fija y plazo fijo pueden complementar aún más las estructuras de mercados aislados, permitiendo a los prestatarios gestionar los costes de financiación según los rendimientos de los activos y los períodos de tenencia.
A largo plazo, el valor de una infraestructura de préstamos modular como Morpho radica en permitir que distintos tipos de garantías y necesidades de financiación utilicen diseños diferenciados, en lugar de exigir a todos los prestatarios que acepten las mismas reglas del fondo. Su desarrollo real sigue dependiendo de la liquidez de las monedas estables, la calidad de la gestión de riesgos, la posibilidad de liquidar las garantías y la aceptación de los mercados pertinentes por parte de los proveedores de financiación. Si en el futuro más bonos gubernamentales tokenizados y productos de crédito institucional obtienen una valoración y un respaldo de liquidación fiables, los mercados de préstamos aislados podrían convertirse en una parte importante de la financiación RWA.
¿Cómo conecta Aave Horizon los RWA institucionales con el crédito DeFi?
Aave Horizon es un mercado de préstamos diseñado para las necesidades de financiación institucional respaldada por RWA. Su objetivo es permitir que los participantes elegibles utilicen bonos gubernamentales tokenizados, fondos del mercado monetario y otros activos del mundo real que cumplan los requisitos como garantía para obtener liquidez en monedas estables. El valor central de este modelo consiste en conectar los activos institucionales que generan rendimientos con mercados de préstamos en cadena. En las finanzas tradicionales, las instituciones pueden obtener financiación mediante financiación respaldada por valores, pero el proceso normalmente implica múltiples intermediarios, acuerdos de custodia y sistemas de liquidación. La tokenización de RWA puede trasladar algunos registros de propiedad de activos y garantías a la cadena, facilitando a los protocolos de préstamo la identificación del estado de las garantías y la gestión de los préstamos conforme a reglas predefinidas.
Sin embargo, los préstamos RWA institucionales difieren sustancialmente de los mercados DeFi ordinarios. Algunos fondos tokenizados restringen la elegibilidad de los inversores, por lo que los protocolos de préstamo deben abordar KYC, las listas autorizadas y los permisos de transferencia de activos. Al mismo tiempo, la valoración y el reembolso de los activos subyacentes podrían no producirse en tiempo real, lo que exige a los protocolos establecer fuentes de precios y acuerdos de liquidación fiables. Las instituciones también suelen prestar mayor atención a los costes de financiación, los plazos de financiación, la exposición al riesgo y las responsabilidades legales. Por tanto, los productos de préstamo en cadena deben ser compatibles con las prácticas tradicionales de gestión de activos y pasivos.
Es importante destacar que la capacidad de Aave Horizon para admitir préstamos respaldados por RWA no significa que toda su financiación utilice tasas fijas. La elegibilidad de las garantías RWA y la financiación a tasa fija son dos dimensiones de producto independientes. Un mercado puede admitir bonos gubernamentales en cadena como garantía y seguir utilizando tasas de préstamo variables. Por ello, al seleccionar estos productos, las instituciones deben confirmar por separado la elegibilidad de las garantías, el mecanismo de tasa de préstamo, los plazos del préstamo, las reglas de liquidación y los requisitos de cumplimiento. No deben asumir que un producto ofrece tasas fijas simplemente porque pertenece a un mercado RWA.
¿Cuál es la diferencia entre Morpho y Aave Horizon?
Morpho y Aave Horizon contribuyen al desarrollo de los préstamos respaldados por RWA, pero sus posicionamientos de producto y estructuras de mercado son distintos. Morpho pone mayor énfasis en el diseño modular de mercados, permitiendo a los participantes profesionales establecer mercados de préstamos con parámetros independientes para diferentes activos de garantía. Esto resulta adecuado para categorías de activos que requieren una gestión de riesgos diferenciada. Aave Horizon se centra más específicamente en la financiación institucional respaldada por RWA, haciendo hincapié en el acceso de activos del mundo real elegibles a mercados de préstamos en cadena con monedas estables, al tiempo que aborda la elegibilidad institucional y los requisitos de transferencia de activos.
| Dimensión de comparación |
Morpho |
Aave Horizon |
| Posicionamiento principal |
Infraestructura de préstamos modular |
Mercado de préstamos para RWA institucionales |
| Estructura de mercado |
Mercados de préstamos aislados |
Mercado dedicado a la financiación respaldada por RWA |
| Gestión de garantías |
Parámetros de riesgo configurables para distintos activos |
Enfoque en activos tokenizados elegibles del mundo real |
| Usuarios principales |
Usuarios DeFi, instituciones y gestores profesionales de riesgos |
Prestatarios institucionales y participantes de mercado relacionados |
| Mecanismo de tasas de interés |
Depende del diseño del mercado específico |
Depende de las reglas del mercado de préstamos específico |
| Ventajas principales |
Configuración flexible, aislamiento de riesgos |
Acceso a RWA, casos de uso de financiación institucional |
| Principales desafíos |
Liquidez de mercado fragmentada, gestión de parámetros |
Cumplimiento de activos, valoración y liquidación fuera de cadena |
Los dos no son simplemente sustitutos. La estructura de mercados aislados de Morpho puede admitir múltiples tipos de activos y modelos de financiación, mientras que Aave Horizon refleja cómo los protocolos DeFi están diseñando productos para las necesidades institucionales de RWA. Para los prestatarios, la selección del protocolo depende de más factores que la marca o el tamaño del mercado. Entre las consideraciones más importantes se incluyen si se admite la garantía específica, si los costes de préstamo son razonables y si la liquidación o el reembolso pueden realizarse sin problemas durante situaciones de tensión en el mercado. A medida que se desarrolla el mercado RWA, los préstamos modulares y los mercados institucionales especializados pueden seguir coexistiendo para atender distintos tipos de necesidades de financiación.
¿Qué riesgos afrontan los préstamos RWA a tasa fija?
Las tasas fijas pueden reducir la incertidumbre de los costes de financiación, pero no pueden eliminar otros riesgos de los préstamos RWA. El primero es el riesgo de crédito. La calidad de los activos subyacentes varía considerablemente entre los RWA: los bonos del Tesoro estadounidense, los fondos del mercado monetario y el crédito privado tienen diferentes fuentes de riesgo. No pueden tratarse como garantías igualmente seguras simplemente porque todos existan en forma de token. El segundo es el riesgo de liquidez. Algunos productos RWA tienen una negociación limitada en el mercado secundario y los reembolsos pueden estar sujetos a restricciones de plazo y elegibilidad. Cuando un protocolo de préstamo necesita disponer rápidamente de una garantía, el precio de venta real puede quedar por debajo de su valor liquidativo registrado.
El riesgo de valoración también merece atención. Los valores liquidativos de algunos activos financieros del mundo real no se actualizan en tiempo real. Si los oráculos de precios en cadena dependen de datos de valoración retrasados, un protocolo podría no identificar oportunamente los cambios en el valor de las garantías. Mientras tanto, los protocolos de préstamo, los contratos de tokens, los oráculos de precios y otras infraestructuras relacionadas pueden contener vulnerabilidades de contratos inteligentes o sufrir fallos operativos, lo que afecta a la seguridad de las garantías y a la liquidación de fondos. En el caso de productos que dependen de gestores de activos fuera de cadena, los problemas operativos de custodios, gestores de fondos o proveedores de servicios relacionados pueden afectar aún más la posibilidad de reembolsar los activos.
Además, el desajuste de vencimientos y el riesgo legal son factores clave que las instituciones deben evaluar. Incluso si la tasa de préstamo es fija, un prestatario podría no poder reembolsar a tiempo si el préstamo vence antes de que los activos subyacentes puedan reembolsarse. Los derechos de los titulares de tokens sobre los activos subyacentes, los procedimientos de recuperación después de un incumplimiento y la elegibilidad de los liquidadores para mantener activos dependen de la estructura legal específica del producto. La financiación circular y apalancada puede amplificar estos riesgos. Cuando se pignoran repetidamente activos del mismo tipo, los cambios en el precio de mercado o la disminución de la liquidez pueden desencadenar liquidaciones en cascada. Por tanto, evaluar los préstamos RWA a tasa fija exige más que comparar los rendimientos de los activos con las tasas de préstamo. También requiere una revisión integral de las relaciones préstamo-valor, los plazos de financiación, la capacidad de reembolso y los acuerdos de salida en condiciones extremas de mercado.
¿Cómo afectarán los préstamos a tasa fija al futuro de RWA y DeFi?
El desarrollo de RWA está impulsando a DeFi más allá de los préstamos de activos nativos de criptomonedas hacia un mercado más diversificado de garantías financieras. Los primeros préstamos DeFi dependían principalmente de ETH, BTC y monedas estables, con una demanda de financiación estrechamente vinculada a la actividad de negociación de activos cripto. A medida que los bonos gubernamentales, los fondos del mercado monetario y el crédito privado se tokenizan gradualmente, los mercados de préstamos en cadena están obteniendo exposición a activos financieros del mundo real con diferentes fuentes de rendimiento y estructuras de vencimiento. Sin embargo, la tokenización de activos es solo el primer paso. Si los bonos gubernamentales en cadena solo pueden mantenerse y no pueden utilizarse eficazmente para financiación con garantía, gestión de liquidez o acuerdos de margen, su eficiencia de capital sigue siendo limitada.
Los préstamos a tasa fija pueden proporcionar condiciones de financiación más previsibles para estos activos, permitiendo que el crédito en cadena se adapte gradualmente a las necesidades institucionales de gestión de activos y pasivos. En el futuro, más bonos gubernamentales tokenizados y productos de fondos podrían recibir soporte de protocolos de préstamo, ampliando la gama de garantías elegibles. A medida que se fortalezca la colaboración entre emisores de activos, custodios y protocolos de préstamo, las aplicaciones de financiación RWA podrían expandirse más allá de un pequeño número de mercados especializados hacia más casos de uso institucional. Al mismo tiempo, los productos a tasa fija y plazo fijo podrían desarrollarse aún más, permitiendo a las instituciones planificar la financiación en torno a los flujos de caja y los períodos de tenencia de los activos, en lugar de depender por completo de costes de préstamo que fluctúan con la utilización del fondo.
Otra dirección importante es la integración de infraestructura de liquidez en cadena y fuera de cadena. Los acuerdos de reembolso instantáneo, los liquidadores profesionales, las redes de transferencia de activos que cumplen los requisitos y los servicios de valoración fiables serán condiciones importantes para ampliar los préstamos RWA. Sin embargo, la madurez del mercado RWA no debe medirse únicamente por el valor total de los activos tokenizados. La demanda real de préstamos, los costes de financiación, las pérdidas por incumplimiento, la eficiencia de rotación de las garantías y los rendimientos ajustados al riesgo también determinan si el mercado puede desarrollarse de forma sostenible. Solo cuando la financiación en cadena aporte valor tangible en eficiencia, costes y control de riesgos, los préstamos a tasa fija podrán convertirse potencialmente en una infraestructura a largo plazo que conecte las finanzas tradicionales y DeFi.
Resumen
RWA necesita préstamos a tasa fija no porque los modelos de tasa variable no puedan funcionar, sino porque los activos del mundo real tienen características de rendimiento, vencimiento y liquidez diferentes de las de los activos nativos de criptomonedas. Los bonos gubernamentales en cadena, los fondos del mercado monetario y el crédito privado suelen tener estructuras de rendimiento relativamente bien definidas, pero el reembolso y la liquidación pueden tardar varios días hábiles. En cambio, las tasas de financiación de los fondos de préstamo DeFi tradicionales pueden cambiar rápidamente con la utilización de la financiación, exponiendo potencialmente a las instituciones a un aumento de los costes de financiación y a desajustes de vencimiento entre activos y pasivos.
Los préstamos a tasa fija y plazo fijo pueden ayudar a las instituciones a determinar los costes de financiación con antelación y a alinear mejor los plazos del préstamo con los períodos de tenencia de las garantías. Protocolos como Morpho y Aave Horizon impulsan los préstamos respaldados por RWA, pero los productos difieren en estructura de mercado, acceso institucional y mecanismos de tasas de interés. Admitir garantías RWA no implica automáticamente ofrecer tasas fijas.
A largo plazo, la integración de RWA y DeFi podría ayudar a que las finanzas en cadena evolucionen más allá de la negociación de activos cripto con garantía hacia un mercado de financiación integral que admita bonos gubernamentales, fondos y crédito institucional. Sin embargo, las tasas fijas no pueden eliminar los riesgos de crédito, liquidez o liquidación. Un mercado de crédito RWA verdaderamente maduro sigue requiriendo una valoración de activos fiable, liquidaciones que cumplan los requisitos, fuentes de financiación estables y un marco sólido de ejecución legal fuera de cadena.
Preguntas frecuentes
¿Por qué RWA necesita préstamos a tasa fija?
Porque muchos RWA tienen estructuras de rendimiento y períodos de tenencia relativamente bien definidos. Las tasas fijas ayudan a los prestatarios a determinar los costes de financiación con antelación, reducir la incertidumbre derivada del aumento de las tasas variables y alinear mejor los acuerdos de financiación con los flujos de caja de los activos.
¿Pueden los bonos gubernamentales en cadena servir como garantía DeFi?
Sí, pero depende de la estructura legal del producto tokenizado, las restricciones de transferencia, los métodos de valoración de activos y el soporte del protocolo de préstamo. No todos los bonos gubernamentales en cadena pueden utilizarse directamente para financiación con garantía, y algunos productos también exigen que los participantes cumplan criterios específicos de elegibilidad de los inversores.
¿En qué se diferencian los préstamos RWA a tasa fija de los préstamos DeFi tradicionales?
Los préstamos DeFi tradicionales suelen utilizar tasas variables que cambian según la utilización del fondo. Los préstamos a tasa fija establecen los costes de financiación durante un plazo acordado, lo que los hace más adecuados para prestatarios institucionales que necesitan planificar con antelación los presupuestos de financiación y los calendarios de reembolso.
¿Qué es la financiación circular de RWA?
La financiación circular de RWA es una estrategia en la que los inversores mantienen activos que generan rendimientos, los pignoran como garantía para pedir fondos prestados y luego invierten dichos fondos en otros activos o en activos del mismo tipo para aumentar la exposición financiera. Este modelo puede mejorar la eficiencia del capital, pero también amplifica los riesgos de apalancamiento y liquidación.
¿Morpho admite préstamos respaldados por RWA?
Los mercados de préstamos aislados de Morpho pueden establecer parámetros de riesgo para distintos tipos de garantías y admitir financiación para RWA que cumplan los requisitos de elegibilidad del mercado. Si un mercado específico utiliza tasas fijas debe determinarse según las reglas reales del producto.
¿Aave Horizon ofrece préstamos a tasa fija?
Aave Horizon atiende principalmente necesidades de préstamos institucionales respaldados por RWA, pero aceptar garantías RWA no significa que todos los préstamos utilicen tasas fijas. Los costes específicos de préstamo y los acuerdos de vencimiento dependen del diseño del producto del mercado correspondiente.
¿Los préstamos RWA a tasa fija conllevan riesgo de liquidación?
Sí. Las tasas fijas solo fijan los costes de financiación acordados. La disminución del valor de las garantías, relaciones préstamo-valor excesivas, retrasos en los reembolsos de activos o la falta de reembolso al vencimiento pueden desencadenar una liquidación o incumplimiento.
¿Cuáles son las direcciones futuras de desarrollo de los préstamos RWA a tasa fija?
Las direcciones clave incluyen ampliar la gama de activos tokenizados elegibles como garantía, desarrollar mercados de financiación a tasa fija y plazo fijo, mejorar la eficiencia del reembolso y la liquidación de RWA, y establecer una infraestructura de valoración de activos, gestión de cumplimiento y ejecución legal que satisfaga los requisitos institucionales.