La suplantación de órdenes (también conocida como colocación engañosa de órdenes) es una práctica de negociación que crea señales falsas sobre la oferta y la demanda del mercado mediante el envío de órdenes de compra o venta sin una intención real de ejecutarlas. Normalmente implica que un operador coloque un gran número de órdenes en un lado del libro de órdenes para influir en la evaluación de otros participantes sobre la profundidad del mercado y la dirección del precio, mientras ejecuta operaciones reales en el lado opuesto y, posteriormente, cancela las órdenes colocadas previamente.
El 28 de octubre de 2026, una actividad de negociación inusual relacionada con contratos perpetuos de petróleo crudo de Hyperliquid atrajo la atención del mercado. Solidus Labs, una empresa de supervisión de mercados, analizó datos de negociación del 8 al 10 de marzo e identificó características sospechosas relacionadas con dos cuentas, entre ellas, grandes colocaciones de órdenes, cancelaciones rápidas y operaciones en la dirección opuesta. Las órdenes anómalas superaron los $170 millones. Sin embargo, los análisis existentes no han establecido de forma concluyente que las cuentas actuaran con la intención de manipular el mercado.
La controversia abarca más que la actividad de negociación de cuentas individuales. También refleja nuevos desafíos para el mercado de derivados on-chain. La tecnología blockchain puede proporcionar registros públicos de negociación, pero ¿es suficiente la transparencia de los datos para demostrar manipulación del mercado? ¿Dónde se sitúa el límite entre las cancelaciones de órdenes y la suplantación de órdenes? Cuando las normas regulatorias de los mercados financieros tradicionales se aplican a contratos perpetuos on-chain, ¿qué diferencias tecnológicas y jurídicas deben tenerse en cuenta?
Puntos clave:
-
Se produjo una colocación de órdenes sospechosa en contratos perpetuos de petróleo crudo de Hyperliquid. Un análisis de supervisión de mercado divulgado el 28 de octubre de 2026 indicó que dos cuentas enviaron más de $170 millones en órdenes anómalas durante los tres días anteriores.
-
El núcleo de la suplantación de órdenes es la ausencia de una intención real de ejecución. Al colocar órdenes que planean cancelar antes de su ejecución, los operadores pueden crear una presión compradora o vendedora falsa e influir en las decisiones de otros participantes del mercado.
-
Las cancelaciones frecuentes de órdenes no constituyen necesariamente manipulación del mercado. La creación de mercado, la gestión de riesgos y las condiciones del mercado pueden dar lugar a cancelaciones legítimas. La cuestión clave es si el operador tenía una intención real de ejecutar la orden en el momento de colocarla.
-
La transparencia on-chain mejora la posibilidad de revisar la actividad de negociación. Los registros públicos de órdenes, cancelaciones y ejecuciones ayudan a reconstruir el proceso de negociación, pero no necesariamente demuestran por sí solos una intención manipuladora.
-
Los patrones de negociación sospechosos deben distinguirse de las infracciones legales. Los sistemas de supervisión de mercados pueden identificar actividad anómala, pero una determinación jurídica definitiva requiere considerar todas las pruebas, las regulaciones aplicables y los procedimientos regulatorios.
¿Qué ocurrió con los contratos perpetuos de petróleo crudo de Hyperliquid?
Hyperliquid es una infraestructura de negociación descentralizada conocida principalmente por su libro de órdenes on-chain y la negociación de contratos perpetuos. A diferencia de los protocolos de negociación descentralizados que dependen principalmente de creadores de mercado automatizados (AMM), Hyperliquid utiliza un mecanismo de libro de órdenes que permite a los operadores enviar órdenes limitadas. Los precios se forman mediante la correspondencia entre órdenes de compra y venta.
El análisis de supervisión de mercado divulgado el 28 de octubre de 2026 se centró en la actividad de negociación de contratos perpetuos relacionados con el petróleo crudo que tuvo lugar del 8 al 10 de marzo del mismo año. En ese momento, los mercados internacionales de energía experimentaban una volatilidad significativa y activos relacionados, como el petróleo crudo Brent y el petróleo crudo WTI, atraían la atención del mercado.
Según el análisis de Solidus Labs, dos cuentas de negociación cuya relación de control común aún debe confirmarse enviaron órdenes anómalas por un total superior a $170 millones durante tres días. Las cuentas enviaron y cancelaron repetidamente grandes órdenes en un lado del libro de órdenes mientras ejecutaban operaciones reales en el lado opuesto.
El análisis divulgó varios indicadores destacados:
| Observación |
Detalles divulgados |
| Periodo de negociación |
8–10 de marzo de 2026 |
| Fecha de divulgación |
28 de octubre de 2026 |
| Cuentas implicadas |
2 cuentas |
| Tamaño de las órdenes sospechosas |
Más de $170 millones |
| Relación entre el valor de las órdenes canceladas y el valor de las operaciones en dirección opuesta |
Aproximadamente 30:1 |
| Beneficio estimado de negociación durante tres días |
Aproximadamente $119 000 |
| Mercados principales implicados |
Contratos perpetuos de petróleo crudo Brent, así como contratos relacionados con petróleo crudo WTI y gas natural |
Un grupo de operaciones del 9 de marzo atrajo una atención especial. Según los informes, las cuentas cancelaron aproximadamente $17 millones en órdenes de venta mientras ejecutaban aproximadamente $425 000 en operaciones de compra.
Este patrón puede crear la impresión de que ha entrado un gran número de órdenes de venta en el libro de órdenes, lo que lleva a otros operadores a creer que existe una fuerte presión vendedora. Las cuentas implicadas podrían entonces utilizar la reacción del mercado para comprar el activo en la dirección opuesta.
No obstante, es importante señalar que los $170 millones se refieren al tamaño de las órdenes anómalas identificadas. No equivalen al importe realmente ejecutado, a pérdidas de mercado ni a beneficios confirmados por manipulación. El beneficio aproximado de $119 000 también fue una estimación divulgada en el análisis y, por sí solo, no puede demostrar que el beneficio fuera resultado de la manipulación del mercado.
Solidus Labs afirmó que la actividad de negociación presentaba características típicas de la suplantación de órdenes, pero que la intención de manipular el mercado aún requiere una verificación adicional. Hyperliquid Labs destacó que los registros de órdenes, cancelaciones y ejecuciones de la plataforma pueden revisarse públicamente, lo que permite a los participantes del mercado y a los reguladores realizar análisis independientes a partir de los datos pertinentes.
¿Qué es la suplantación de órdenes? ¿Cómo puede afectar la colocación engañosa de órdenes a los precios de mercado?
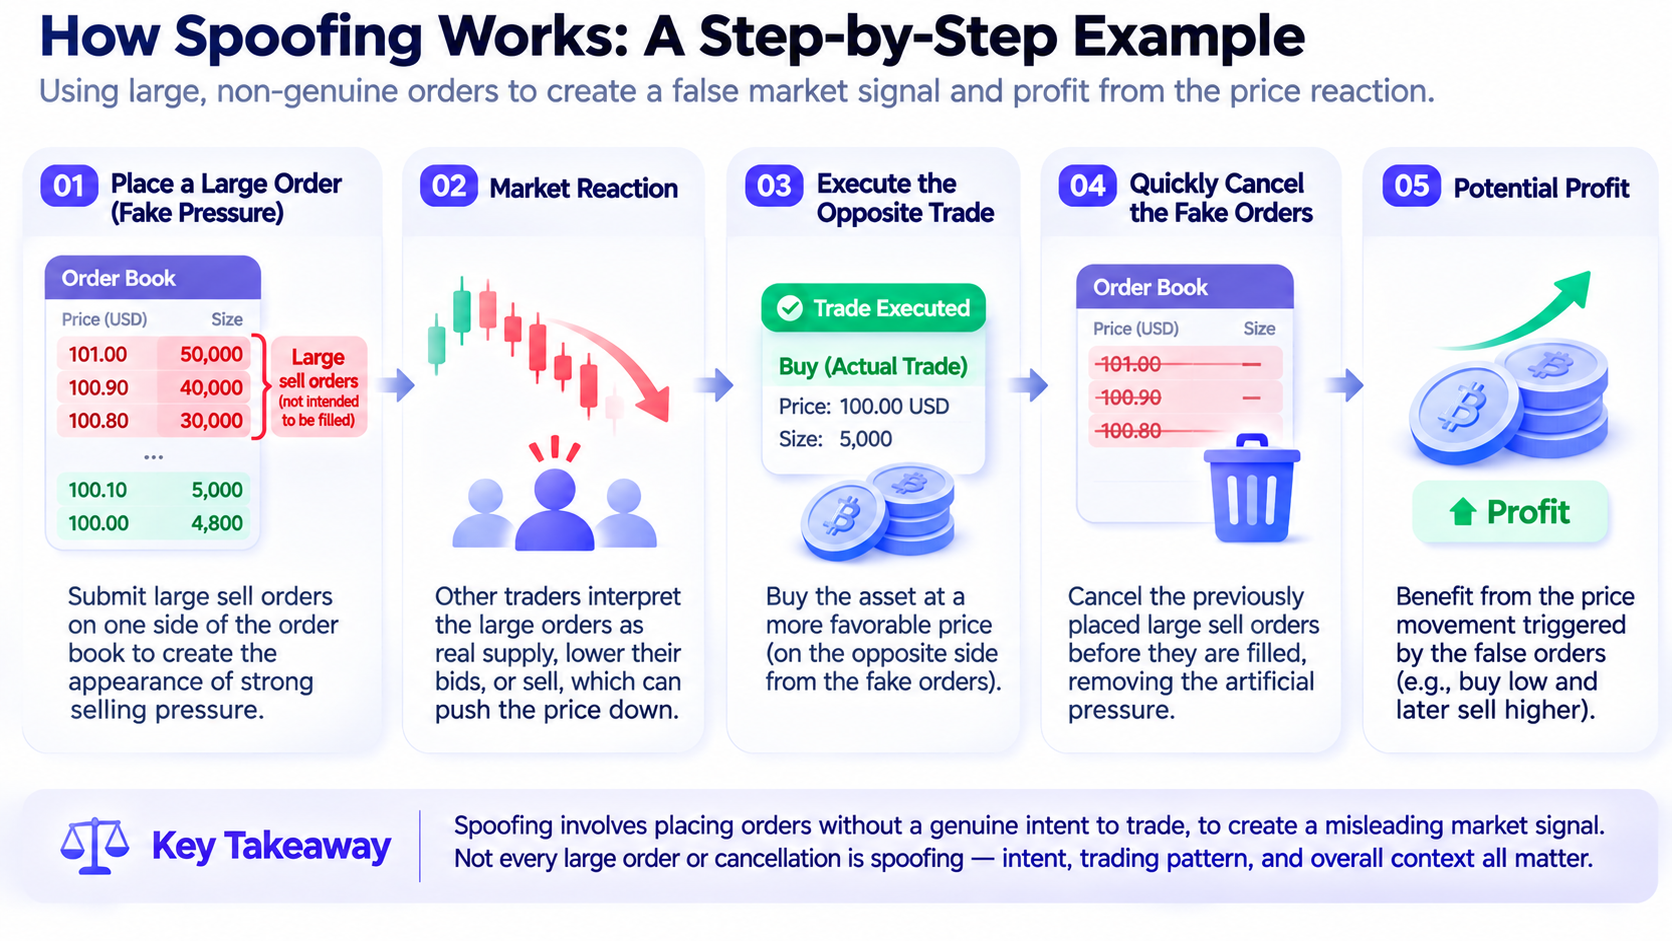
El núcleo de la suplantación de órdenes no es la colocación de órdenes grandes. Es la intención del operador, en el momento de enviarlas, de cancelarlas antes de su ejecución para crear señales engañosas sobre la oferta y la demanda del mercado. En los mercados basados en libros de órdenes, compradores y vendedores expresan sus intenciones de negociación mediante órdenes limitadas. Las órdenes de compra generalmente reflejan una demanda potencial, mientras que las órdenes de venta reflejan una oferta potencial.
Otros operadores evalúan la oferta y la demanda del mercado a corto plazo observando la profundidad del libro de órdenes, la distribución de las posturas de compra y venta, y los cambios en las órdenes grandes. Si un gran número de órdenes de compra entra de repente en el libro de órdenes, los participantes del mercado pueden creer que existe un sólido respaldo comprador en torno a un precio determinado. Si aparece un gran número de órdenes de venta, pueden interpretarlas como una posible resistencia de precio o presión vendedora.
La suplantación de órdenes aprovecha este mecanismo de transmisión de información. Supongamos que un contrato perpetuo cotiza actualmente a $100 y que un operador quiere comprar a un precio más bajo. El operador puede colocar un gran número de órdenes de venta cerca del precio actual, haciendo que el libro de órdenes parezca mostrar una presión vendedora significativa. Después de observar el aumento de las órdenes de venta, otros operadores pueden reducir sus cotizaciones, vender sus posiciones o ajustar sus estrategias de negociación. El operador puede entonces ejecutar operaciones reales en el lado comprador y cancelar rápidamente las grandes órdenes de venta colocadas previamente.
Si las órdenes de venta nunca tuvieron la intención de ejecutarse y, en cambio, pretendían influir en la percepción del mercado, la conducta puede constituir suplantación de órdenes. Sus posibles efectos se reflejan principalmente en tres ámbitos.
-
Las órdenes falsas pueden distorsionar la profundidad del mercado. La liquidez mostrada en el libro de órdenes puede parecer suficiente, pero las órdenes podrían ya haberse cancelado cuando otros operadores intenten ejecutarlas.
-
Las órdenes falsas pueden modificar las expectativas de precios a corto plazo. Los operadores o los sistemas de negociación automatizada pueden interpretar las órdenes grandes como una presión compradora o vendedora real y ajustar sus cotizaciones en consecuencia.
-
Un manipulador puede obtener beneficios mediante operaciones en la dirección opuesta. Las órdenes falsas se utilizan para crear una señal de mercado, mientras que el beneficio real puede proceder de ejecuciones genuinas en el otro lado.
Sin embargo, si los precios de mercado se vieron realmente afectados, si las cuentas implicadas obtuvieron beneficios indebidos como resultado y si las órdenes carecían de una intención real de ejecución deben determinarse a partir de pruebas específicas.
¿En qué se diferencia la suplantación de órdenes de las cancelaciones normales de órdenes?
En los mercados de libros de órdenes, cancelar órdenes es una operación de negociación normal y necesaria. Los operadores pueden ajustar las órdenes no ejecutadas en función de los cambios de precio, las condiciones financieras, el riesgo de posición y la liquidez del mercado. Por ejemplo, los creadores de mercado suelen enviar órdenes tanto de compra como de venta para proporcionar liquidez en ambos lados. Cuando los precios cambian rápidamente, las cotizaciones existentes pueden dejar de ser adecuadas, lo que obliga a los creadores de mercado a cancelar o actualizar órdenes para evitar asumir más riesgo del previsto.
Los sistemas de negociación de alta frecuencia también pueden enviar, modificar y cancelar un gran número de órdenes en poco tiempo. Estas conductas no indican necesariamente manipulación del mercado. Por lo tanto, distinguir la suplantación de órdenes de las cancelaciones normales requiere algo más que observar el número de cancelaciones o el tamaño de las órdenes.
| Comparación |
Cancelación normal de órdenes |
Actividad sospechosa de suplantación de órdenes |
| Finalidad de colocar órdenes |
Buscar una ejecución real |
Puede pretender crear señales falsas de compra o venta |
| Intención de ejecución |
Disposición a ejecutar bajo las condiciones aplicables al colocar la orden |
Puede existir ya un plan de cancelación antes de la ejecución |
| Motivo de cancelación |
Cambios de mercado, gestión de riesgos o ajustes de estrategia |
Puede cancelar órdenes de inducción tras la reacción del mercado |
| Distribución de órdenes |
Coherente con las cotizaciones reales y la gestión de riesgos |
Puede concentrar repetidamente órdenes grandes en un lado |
| Negociación en dirección opuesta |
Puede formar parte de la negociación normal en ambos lados |
Puede estar coordinada con órdenes falsas |
| Base de evaluación |
Contexto de negociación e intención real de ejecución |
Pruebas procedentes de secuencias de órdenes, actividad de ejecución e intención manipuladora |
La Comisión de Negociación de Futuros de Materias Primas de Estados Unidos (CFTC) destaca en su explicación sobre la suplantación de órdenes si el operador tenía la intención de cancelar la orden antes de ejecutarla al enviarla. Las modificaciones y cancelaciones de órdenes de buena fe no deben considerarse suplantación de órdenes únicamente porque la orden finalmente no se ejecutara.
La CFTC también señala que, aunque una orden se ejecute parcialmente, esto no excluye automáticamente la posibilidad de suplantación de órdenes. La evaluación debe seguir teniendo en cuenta el entorno de negociación, la actividad de las órdenes, las características de ejecución y otros hechos pertinentes.
Esto demuestra que no existe una relación simple y directa entre las cancelaciones de órdenes y la manipulación ilegal. En los mercados de libros de órdenes on-chain, como Hyperliquid, también es necesario distinguir las estrategias de negociación normales de las conductas destinadas a crear liquidez falsa.
¿Por qué las órdenes grandes y las operaciones en dirección opuesta generan fácilmente preocupaciones sobre la suplantación de órdenes?
Los sistemas de supervisión de mercados generalmente no determinan que una cuenta esté realizando manipulación solo porque envíe una orden grande. Lo importante es la relación temporal entre diferentes órdenes y si la colocación, cancelación y ejecución real de órdenes forman repetidamente patrones similares. En una secuencia típica de negociación sospechosa, un operador puede enviar primero órdenes grandes en el lado vendedor del libro de órdenes, haciendo que el mercado parezca enfrentarse a una presión vendedora significativa. Otros operadores pueden entonces ajustar sus cotizaciones, mientras la cuenta ejecuta operaciones en el lado comprador. Tras completar las compras, la cuenta cancela rápidamente las órdenes de venta grandes originales.
Si este proceso se repite y las órdenes grandes rara vez se ejecutan, un sistema de supervisión de mercado puede identificarlo como actividad anómala. En el incidente de Hyperliquid, la relación entre el valor de las órdenes canceladas y el valor de las operaciones en dirección opuesta fue de aproximadamente 30:1. Esto significa que el valor nocional de las órdenes canceladas por las cuentas fue significativamente superior al valor de sus operaciones en la dirección opuesta. Esta relación puede servir como señal de supervisión de riesgos, pero no puede utilizarse directamente como prueba cuantitativa de manipulación.
Esto se debe a que el valor de las órdenes y el valor ejecutado son conceptos diferentes. Una orden limitada de $10 millones puede ejecutarse solo parcialmente o cancelarse por completo debido a cambios de precio. El tamaño de la orden refleja la cantidad potencial de negociación enviada en ese momento, no el importe de fondos finalmente transferido.
Además, los creadores de mercado y los sistemas de negociación cuantitativa pueden ajustar con frecuencia cotizaciones grandes durante periodos de alta volatilidad. Si no se tienen en cuenta la liquidez del mercado, la volatilidad de precios y las estrategias de negociación del momento, basarse únicamente en el valor de las órdenes canceladas puede conducir fácilmente a una interpretación errónea.
Por lo tanto, la identificación de la suplantación de órdenes generalmente requiere examinar la relación entre múltiples indicadores, incluidos la distancia entre las órdenes y las mejores posturas de compra y venta, el tiempo durante el que las órdenes permanecen abiertas, la probabilidad de ejecución de las órdenes, el momento de las operaciones en dirección opuesta y si conductas similares siguen repitiéndose. La explicación de CME Group sobre la suplantación de órdenes también destaca que crear presión compradora o vendedora falsa mediante órdenes grandes en un lado y utilizar órdenes en el otro lado para ejecutar operaciones es un patrón de conducta que merece especial atención.
¿Pueden los datos de órdenes on-chain demostrar la manipulación del mercado?
Los datos de órdenes on-chain pueden proporcionar pruebas importantes para las investigaciones sobre manipulación del mercado, pero los registros públicos por sí solos no demuestran una intención manipuladora. Los datos completos de órdenes de las plataformas de negociación centralizadas tradicionales normalmente se mantienen internamente en el exchange. Los investigadores externos quizá solo puedan acceder a registros de ejecución, instantáneas parciales del libro de órdenes u otros datos públicos del mercado.
En cambio, la arquitectura de libro de órdenes on-chain de Hyperliquid hace que una mayor parte de la actividad de negociación pueda revisarse públicamente. Los investigadores pueden utilizar los datos históricos disponibles para analizar, a nivel de cuenta, la colocación de órdenes, las cancelaciones, las ejecuciones y los cambios de posición, e intentar reconstruir las secuencias de negociación pertinentes. Esta transparencia presenta al menos tres beneficios importantes.
-
Los investigadores pueden observar la actividad de las cuentas más directamente sin depender por completo de estadísticas proporcionadas por la plataforma de negociación.
-
Diferentes instituciones de investigación pueden analizar de forma independiente los mismos registros históricos y comparar sus métodos para identificar negociación anómala.
-
Los registros públicos ayudan a establecer una cadena de pruebas que puede verificarse repetidamente. Por ejemplo, puede examinarse mediante el historial de órdenes correspondiente si una cuenta ejecutó operaciones de compra después de enviar grandes órdenes de venta y si dichas órdenes de venta se cancelaron rápidamente.
No obstante, los datos on-chain siguen teniendo claras limitaciones interpretativas.
Los registros de órdenes no pueden revelar directamente la intención subjetiva de un operador. Aunque una cuenta cancele repetidamente órdenes grandes, esos registros por sí solos no pueden establecer si el operador ya había decidido, al colocar las órdenes, que no permitiría su ejecución.
Una dirección on-chain no corresponde necesariamente a un único operador real. Un operador puede controlar varias cuentas, y establecer si diferentes cuentas están bajo control común generalmente requiere pruebas adicionales. La actividad de mercado también puede verse afectada por información off-chain. Los acontecimientos noticiosos, los precios en otros exchanges, las operaciones externas de cobertura y los parámetros de estrategias automatizadas pueden explicar algunas órdenes y cancelaciones que parecen anómalas.
La integridad de los datos y el orden cronológico son igualmente importantes. Los investigadores deben confirmar si los datos utilizados cubren plenamente los ciclos de vida de las órdenes pertinentes y establecen con precisión la secuencia de los distintos eventos de negociación y cancelación. Por lo tanto, la transparencia on-chain aborda principalmente la cuestión de si la actividad de negociación puede observarse y reconstruirse. No resuelve automáticamente las cuestiones relacionadas con el motivo o la responsabilidad jurídica.
En las plataformas de negociación on-chain que utilizan mecanismos de libro de órdenes, la supervisión del mercado normalmente debe ir más allá del análisis de una única operación y examinar la actividad completa de las órdenes.
-
Se pueden supervisar las órdenes grandes para determinar si aparecen sistemáticamente en un lado concreto de las posturas de compra o venta. Si una cuenta envía con frecuencia órdenes mucho mayores que los volúmenes de negociación normales cerca de las mejores cotizaciones disponibles y las cancela poco después, la actividad puede requerir mayor atención.
-
Puede analizarse la relación entre la colocación de órdenes y la ejecución en dirección opuesta. Cuando una cuenta envía un gran número de órdenes de venta, ¿también ejecuta operaciones en el lado comprador? ¿Las órdenes de venta suelen cancelarse después de completarse las operaciones de compra? ¿Esta conducta se repite en diferentes momentos?
-
La actividad de las órdenes puede compararse con los movimientos de precios del mercado. Si el precio de mercado o las cotizaciones de otros operadores cambian tras la aparición de órdenes grandes y la cuenta obtiene posteriormente ejecuciones favorables en la dirección opuesta, la correlación puede aumentar la preocupación de un sistema de supervisión por actividad anómala. Sin embargo, una secuencia temporal no establece automáticamente una relación de causalidad. Los investigadores también deben considerar las tendencias generales del mercado, los cambios de precios en otras plataformas de negociación y si acontecimientos externos afectaron conjuntamente a los precios.
-
Las cuentas pueden revisarse en busca de actividad coordinada. Cuando varias cuentas envían órdenes complementarias aproximadamente al mismo tiempo, los investigadores pueden necesitar analizar más a fondo sus fuentes de financiación, actividad de negociación y relaciones de control. Sin embargo, una actividad similar de dos direcciones por sí sola no puede establecer que estén controladas por la misma persona.
-
La actividad observada puede compararse con el comportamiento normal del mercado. Por ejemplo, la tasa media de cancelación, la duración de las órdenes y la proporción de ejecución para el mismo par de negociación en condiciones de volatilidad similares pueden servir como referencias para evaluar el grado de anormalidad.
Es importante destacar que estos indicadores se utilizan principalmente para identificar actividad que justifica una investigación, no para determinar directamente que una cuenta ha infringido la ley. Una tasa de cancelación elevada puede ser una señal de riesgo, pero no existe un único umbral de tasa de cancelación aplicable a todos los mercados y estrategias de negociación.
¿Cómo se determina la suplantación de órdenes en los mercados financieros tradicionales?
La suplantación de órdenes no es exclusiva de los mercados de criptomonedas. Conductas similares han atraído atención desde hace tiempo en acciones, futuros y otros mercados financieros que utilizan mecanismos de libro de órdenes. En Estados Unidos, la Ley Dodd-Frank de 2010 modificó la Ley de Bolsas de Materias Primas y prohibió las conductas de suplantación de órdenes que implican una intención específica de cancelar órdenes.
Las directrices interpretativas emitidas por la CFTC en 2013 explicaron además que determinar si se produjo una infracción requiere considerar la intención del operador al enviar la orden, en lugar de limitarse a determinar si la orden terminó cancelándose. Las directrices también identificaron conductas que pueden implicar suplantación de órdenes, entre ellas utilizar órdenes para crear una apariencia falsa de profundidad de mercado e intentar inducir movimientos artificiales de precios.
La Regla 575 de CME Group también restringe la actividad de negociación que altera el orden del mercado y prohíbe expresamente la conducta destinada a cancelar o modificar órdenes antes de su ejecución para evitarla. Sus normas no son idénticas a los estándares legales de la CFTC, por lo que debe distinguirse su aplicación específica. En las investigaciones reales, los reguladores pueden evaluar la naturaleza de la conducta considerando el historial de órdenes, los vínculos entre cuentas, las comunicaciones de negociación, el diseño de estrategias y otros materiales. En los mercados de contratos perpetuos on-chain, los reguladores también deben considerar la estructura jurídica de la plataforma de negociación, las ubicaciones de los participantes, la naturaleza de los contratos y la autoridad regulatoria de las jurisdicciones pertinentes.
Esto significa que las normas sobre suplantación de órdenes de los mercados financieros tradicionales pueden proporcionar una referencia importante para comprender la negociación on-chain anómala, pero no se puede considerar que una cuenta on-chain específica haya infringido una regulación concreta sin completar un análisis de la legislación aplicable.
Respecto al incidente de Hyperliquid, la información pública existente permite describir la actividad como un patrón de negociación sospechoso con características de suplantación de órdenes, en lugar de como un caso de manipulación del mercado ya establecido legalmente.
¿Qué desafíos para los mercados de derivados on-chain pone de manifiesto el incidente de Hyperliquid?
La importancia del incidente de Hyperliquid no radica únicamente en si cuentas individuales participaron en negociaciones sospechosas. También demuestra que los mercados de derivados on-chain se enfrentan a problemas relacionados con el orden de negociación similares a los existentes en los mercados financieros tradicionales. A medida que los contratos perpetuos on-chain se expanden gradualmente más allá de los activos cripto, la exposición a precios del petróleo crudo, los metales preciosos y otros activos financieros tradicionales también entra en el entorno de negociación on-chain. Estos productos pueden ampliar los horarios de negociación y las formas de participación en el mercado, pero también generan nuevos requisitos para la liquidez del libro de órdenes, la formación de precios y la supervisión del mercado.
-
La transparencia de la negociación on-chain no puede prevenir automáticamente la manipulación. Los registros públicos pueden reducir la dificultad de realizar un análisis posterior, pero no pueden garantizar que todos los operadores tengan una intención real de ejecución.
-
Los libros de órdenes on-chain requieren sistemas más completos para supervisar la negociación anómala. Para la colocación de órdenes de alta frecuencia, las cancelaciones inusuales, las ejecuciones en dirección opuesta y la actividad coordinada entre cuentas, los sistemas de supervisión de mercados deben realizar análisis integrales utilizando tanto datos en tiempo real como comportamiento histórico.
-
Los derivados on-chain pueden desarrollar vínculos de precios más estrechos con los mercados financieros tradicionales. Cuando un contrato perpetuo de petróleo crudo on-chain hace referencia a precios de mercados externos, los investigadores deben examinar al mismo tiempo el libro de órdenes on-chain, los precios de referencia externos y los cambios de liquidez en los mercados relacionados para comprender mejor el posible impacto de la negociación anómala.
-
La relación entre la apertura de los mercados on-chain y la responsabilidad regulatoria aún requiere coordinación. Una infraestructura de negociación pública y transparente puede proporcionar más datos a los reguladores, pero las normas de negociación, la supervisión del mercado y la responsabilidad jurídica siguen requiriendo acuerdos institucionales claros.
El incidente de Hyperliquid demuestra que la transparencia del mercado y la equidad del mercado no son el mismo concepto. La transparencia mejora la capacidad de observar la actividad, mientras que la equidad también requiere normas de negociación eficaces, supervisión de riesgos y mecanismos de aplicación correspondientes.
Conclusión
La suplantación de órdenes es una práctica de negociación que utiliza órdenes colocadas sin una intención real de ejecución para crear señales falsas sobre la oferta y la demanda del mercado. Los criterios clave no son el tamaño de las órdenes ni la frecuencia de las cancelaciones, sino si el operador planeaba cancelar las órdenes al colocarlas y si la conducta tenía como objetivo engañar al mercado.
La disputa relacionada con los contratos perpetuos de petróleo crudo de Hyperliquid proporciona un caso específico para comprender la supervisión de mercado en los libros de órdenes on-chain. Más de $170 millones en órdenes anómalas, una elevada relación entre órdenes canceladas y ejecuciones en dirección opuesta, y patrones recurrentes de colocación y cancelación de órdenes pueden servir como indicios para una investigación adicional. Sin embargo, no son suficientes por sí mismos para demostrar una intención manipuladora.
La ventaja de la transparencia on-chain es que los investigadores pueden utilizar datos públicos para reconstruir la actividad de negociación y analizar de forma independiente patrones sospechosos. Sin embargo, las relaciones de control de cuentas, el contexto de las estrategias de negociación, la intención subjetiva y la aplicación de la ley siguen requiriendo una evaluación basada en pruebas adicionales.
A medida que los mercados de derivados on-chain continúen expandiéndose, establecer mecanismos eficaces para identificar actividad anómala, supervisar los mercados y gestionar el riesgo en entornos de negociación abiertos se convertirá en una cuestión importante para el desarrollo de la infraestructura de negociación.
Preguntas frecuentes
¿Qué es la suplantación de órdenes?
La suplantación de órdenes es la práctica de enviar órdenes de compra o venta con la intención de cancelarlas antes de su ejecución, utilizando potencialmente esas órdenes para crear señales engañosas sobre la oferta y la demanda del mercado.
¿Se ha confirmado la manipulación del mercado en Hyperliquid?
A fecha de 2 de noviembre de 2026, los análisis disponibles públicamente han identificado actividad de órdenes sospechosa con características de suplantación de órdenes. Sin embargo, no han confirmado la intención de manipular el mercado por parte de las cuentas implicadas ni pueden establecer que se haya producido manipulación del mercado en sentido jurídico.
¿Por qué la cancelación frecuente de órdenes no constituye necesariamente suplantación de órdenes?
La creación de mercado normal, la gestión de riesgos y las condiciones del mercado pueden conducir a la cancelación de un gran número de órdenes. La clave para determinar si una conducta constituye suplantación de órdenes es la intención real de ejecución del operador al colocar la orden, no el número de cancelaciones en sí.
¿Pueden los registros de negociación on-chain demostrar la suplantación de órdenes?
Los registros on-chain pueden ayudar a reconstruir el proceso de colocación, cancelación y ejecución de órdenes, y proporcionar pruebas para una investigación. Sin embargo, la intención manipuladora, las relaciones de control de cuentas y el contexto de la actividad generalmente requieren el respaldo de pruebas adicionales.
¿Cuál es la diferencia entre la suplantación de órdenes y el wash trading?
La suplantación de órdenes implica principalmente colocar y cancelar órdenes sin una intención real de ejecución. El wash trading generalmente implica operaciones reales diseñadas para crear una apariencia falsa de volumen de negociación o actividad de mercado. Ambos pueden engañar al mercado, pero sus mecanismos específicos son distintos.
¿Cómo pueden los operadores ordinarios identificar un libro de órdenes anómalo?
Los operadores pueden supervisar si las órdenes grandes aparecen con frecuencia y desaparecen rápidamente, si la profundidad de las posturas de compra y venta cambia de forma anómala y si la colocación de órdenes presenta una discrepancia significativa con las ejecuciones reales. Sin embargo, estas señales solo pueden servir como indicadores de riesgo y no pueden demostrar directamente que una cuenta esté manipulando el mercado.