Los ETF apalancados tokenizados ofrecen una vía para que los productos financieros tradicionales accedan al mercado de activos digitales, pero no consisten simplemente en registrar un código bursátil en una cadena de bloques. Un esquema de tokenización completo suele incluir al emisor, los activos subyacentes o los intereses económicos relacionados, los mecanismos de custodia, las normas de emisión y transferencia de tokens, y la infraestructura de mercado de la plataforma de negociación. La cadena de bloques puede registrar transferencias de tokens y respaldar la negociación de activos digitales, pero no resuelve automáticamente cuestiones como los derechos legales sobre los activos subyacentes, la formación de precios cuando el mercado está cerrado, la liquidez insuficiente o las restricciones de reembolso. Utilizar KORU, un ETF apalancado 3x que sigue el mercado bursátil surcoreano, y productos tokenizados relacionados como ejemplos facilita la comprensión de cómo la exposición financiera tradicional entra en el mercado cripto y por qué los precios de negociación en cadena pueden diferir de las cotizaciones del mercado tradicional.
Puntos clave:
-
Incorporar ETF apalancados tokenizados al mercado cripto requiere conectar productos financieros tradicionales con esquemas de emisión de tokens, custodia y derechos legales.
-
La cadena de bloques puede registrar transferencias de tokens, pero no puede demostrar por sí sola que los activos subyacentes sigan existiendo en cantidades suficientes ni sustituir los sistemas legales y de custodia.
-
La negociación 24/7 no sigue el horario de negociación del mercado de valores subyacente. Durante el cierre del mercado, la formación de precios puede depender en mayor medida de las expectativas, la liquidez y otra información disponible.
-
Los precios de los tokens pueden diferir de los precios cotizados de los ETF subyacentes debido a los horarios de negociación, la oferta y demanda del mercado, los costes de transacción y las restricciones de conversión.
-
Los inversores deben evaluar conjuntamente el producto financiero subyacente, la estructura tokenizada y la plataforma de negociación, en lugar de valorar el riesgo basándose únicamente en el precio del token.
¿Qué pasos se requieren para incorporar ETF apalancados tokenizados al mercado cripto?
Los ETF tradicionales suelen negociarse a través de bolsas de valores y servicios de corretaje, mientras que los ETF apalancados tokenizados buscan trasladar la exposición económica asociada a productos financieros tradicionales a un entorno de negociación de activos digitales. Para los usuarios del mercado cripto, esta estructura puede resultar atractiva porque la exposición a determinados mercados que, de otro modo, requeriría una cuenta de valores tradicional, puede presentarse en forma de tokens digitales y conectarse a la infraestructura de negociación, cuentas y gestión de activos de las plataformas de activos digitales. Sin embargo, esto no significa que los valores subyacentes se hayan convertido en criptomonedas nativas ni que la cadena de bloques haya sustituido todas las normas de los mercados de valores tradicionales.
El proceso de tokenización requiere primero determinar qué representa el producto en sí. Algunos productos pueden implicar que un emisor mantenga los valores tradicionales correspondientes y emita después tokens relacionados para usuarios elegibles. Otros pueden proporcionar exposición económica a activos específicos mediante acuerdos contractuales u otras estructuras legales. La documentación del producto debe determinar si los titulares de tokens tienen derechos directos sobre los valores subyacentes, derechos contractuales frente al emisor u otra forma de derecho. Las distintas estructuras de emisión pueden implicar diferentes mecanismos de protección de activos, restricciones de transferencia y condiciones de reembolso. No debe suponerse que sean idénticas basándose únicamente en el nombre "ETF apalancado tokenizado".
Una vez establecidas la emisión y la estructura legal, también debe crearse una conexión verificable entre las tenencias de activos subyacentes, los acuerdos de custodia y el suministro de tokens. El emisor debe gestionar la creación, circulación y destrucción de tokens de acuerdo con las reglas del producto, y explicar cómo se mantienen, registran y verifican los activos subyacentes. El custodio, el emisor y la plataforma de negociación pueden tener responsabilidades diferentes: el custodio mantiene los activos dentro del alcance acordado, el emisor gestiona la estructura del producto y las obligaciones relacionadas, y la plataforma de negociación proporciona emparejamiento de órdenes u otros servicios de negociación conforme a sus propias reglas. La distribución concreta de responsabilidades depende del esquema del producto. El hecho de que una plataforma proporcione servicios de negociación no significa que también custodie los activos subyacentes ni que asuma todas las obligaciones del emisor.
Por último, los tokens deben entrar en un entorno de negociación real. Una plataforma puede emparejar órdenes de compra y venta mediante un libro de órdenes u otro mecanismo de negociación, mientras que las billeteras y las redes de cadena de bloques pueden intervenir en el almacenamiento y la transferencia de los tokens. Sin embargo, no todos los productos tokenizados permiten retiros de usuarios, transferencias entre cadenas o reembolso directo por los valores subyacentes. Algunos productos solo pueden negociarse en plataformas designadas o dentro de sistemas de cuentas específicos. Determinar si un producto ofrece realmente componibilidad en cadena requiere comprobar las redes que admite, las funciones de sus contratos inteligentes, sus reglas de transferencia y las restricciones legales. "Tokenizado" no debe considerarse sinónimo de "disponible libremente para su uso en todos los protocolos DeFi".
Emisión de tokens y custodia de activos: ¿qué hay detrás de un token en cadena?
En el mercado cripto, un contrato de token puede registrar el suministro, las direcciones de los titulares y las transacciones de transferencia. Sin embargo, estos datos en cadena no pueden responder por sí solos si los activos subyacentes existen realmente, quién los mantiene o si los titulares pueden obtener los activos correspondientes bajo condiciones específicas. En el caso de productos tokenizados relacionados con valores tradicionales, el registro en cadena y los registros de activos fuera de cadena deben conectarse mediante relaciones legales y procedimientos operativos claros. Si un emisor afirma que cada token corresponde a una determinada cantidad de valores subyacentes, los inversores también deben comprender cómo se establece y verifica esa relación, y cómo se gestionan los cambios en la cantidad de activos.
La custodia de activos desempeña un papel importante en este proceso. Los valores tradicionales pueden mantenerse por intermediarios bursátiles regulados, custodios u otras entidades que cumplan los requisitos del producto. Un producto tokenizado conecta entonces estos activos subyacentes con los derechos de los titulares de tokens a través de sus documentos de oferta y acuerdos operativos. La custodia no se limita a almacenar activos en una cuenta. También implica registros de cuentas, segregación de activos, gestión de permisos, procedimientos de conciliación y la gestión de disputas o problemas financieros relacionados con el emisor. La segregación de activos, la protección frente a insolvencia y los derechos de los titulares pueden estar regulados de forma distinta según la jurisdicción. Por tanto, los inversores no deben asumir que todos los riesgos se han eliminado simplemente porque un producto esté "custodiado por terceros".
Los mecanismos de emisión y destrucción de tokens también requieren atención. En el caso de productos que utilizan un modelo respaldado por activos, el proceso de emisión generalmente debe corresponder a la tenencia o suscripción de los activos pertinentes. Durante el reembolso o la conversión, puede ser necesario reducir el suministro de tokens según las reglas del producto, mientras se gestionan al mismo tiempo los activos subyacentes o los derechos correspondientes. Los procedimientos específicos de acuñación, quema y conversión varían según el producto y también pueden estar sujetos a la elegibilidad del inversor, los horarios de mercado, los importes mínimos de suscripción o reembolso, o el alcance del soporte de la plataforma. La capacidad del suministro de tokens para mantenerse alineado de forma coherente con los registros de activos subyacentes es un factor importante al evaluar este tipo de estructura de producto.
La ventaja de la cadena de bloques en este sistema es que puede proporcionar registros verificables de las transferencias de tokens que cumplan con su diseño técnico y facilitar el seguimiento de cierta actividad de negociación. Sin embargo, la cadena de bloques no puede verificar automáticamente todos los activos fuera de cadena ni garantizar de forma independiente que el emisor cumplirá sus obligaciones contractuales. Incluso si el contrato de token funciona con normalidad, los problemas en las operaciones del emisor, las deficiencias en los acuerdos de custodia, la incertidumbre sobre los derechos legales o las interrupciones de los canales de reembolso pueden seguir afectando a la protección que reciben realmente los titulares. La transparencia en cadena y la gobernanza fuera de cadena deben funcionar conjuntamente, en lugar de sustituirse mutuamente.
Las transferencias en cadena no implican libre circulación: transferibilidad de tokens y límites de uso
Los usuarios de criptomonedas suelen estar acostumbrados a transferir tokens entre redes compatibles y a conectar activos con billeteras, exchanges descentralizados u otros protocolos en cadena. Sin embargo, los productos tokenizados relacionados con valores tradicionales pueden estar sujetos a restricciones adicionales de elegibilidad y transferencia. Algunos tokens pueden ser transferibles en redes designadas, mientras que otros pueden exigir que los titulares negocien a través de plataformas designadas o mantengan sus tenencias dentro de sistemas de cuentas específicos. Estas restricciones pueden derivarse de requisitos legales y de cumplimiento, documentos de oferta, diseño técnico o los acuerdos operativos del emisor. El uso de tecnología de cadena de bloques por sí solo no significa que un token pueda circular libremente como una criptomoneda ordinaria.
Incluso si un token es técnicamente transferible, el receptor puede no adquirir automáticamente la misma elegibilidad para negociar, reembolsar o convertir que el remitente. Las reglas del producto pueden imponer condiciones en función de la identidad, ubicación, destinatario de la transferencia o canal de negociación del titular. Si un token se transfiere a una billetera o plataforma no compatible, el titular podría no poder utilizar los servicios originales de negociación o reembolso, e incluso podría tener que completar procedimientos adicionales para restablecer las operaciones normales. Por tanto, la capacidad de transferencia en cadena, el soporte de la plataforma de negociación y la transferibilidad legal son tres cuestiones distintas que deben verificarse individualmente.
La componibilidad en cadena de un token no debe considerarse automáticamente una característica del producto. Los activos cripto ordinarios pueden utilizarse en préstamos descentralizados, fondos de liquidez u otros protocolos DeFi. Que un token relacionado con valores pueda conectarse a estos protocolos requiere considerar la compatibilidad de los contratos inteligentes, las reglas del emisor, los mecanismos de custodia y garantía, y las restricciones legales aplicables. Incluso si un protocolo acepta técnicamente el token, esto no significa que su uso cumpla los términos de la oferta ni que el token vaya a recibir el tratamiento esperado en caso de liquidación, disputa o fallo del protocolo.
Para los inversores, la clave es distinguir entre "existir en cadena", "ser técnicamente transferible" y "ser legalmente transferible con la capacidad de ejercer los derechos relacionados". Estas tres capas pueden estar relacionadas, pero no son equivalentes. Comprender el alcance específico de transferencia y las restricciones de uso de un token puede ayudar a evitar que los inversores confundan la exposición económica de un valor tradicional con una liquidez y componibilidad idénticas a las de una criptomoneda nativa.
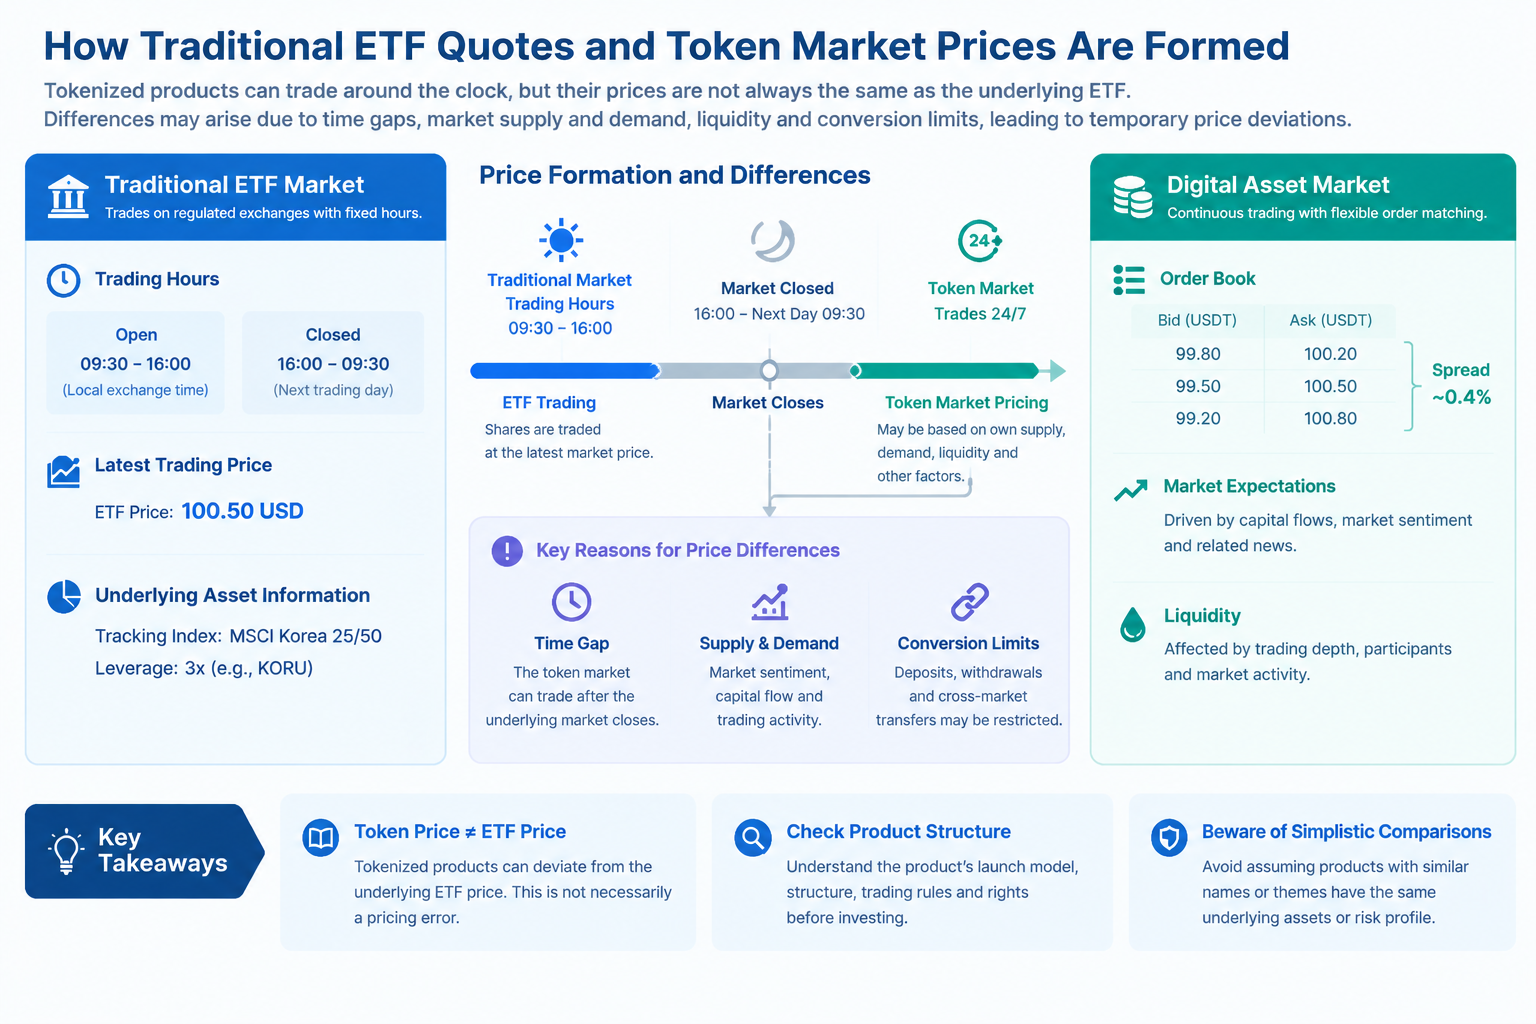
El precio de mercado de un ETF tradicional suele estar limitado por el horario de negociación de la bolsa en la que cotiza, mientras que las plataformas de activos digitales pueden ofrecer horarios de negociación más amplios. Algunos productos pueden incluso seguir negociándose mientras el mercado tradicional está cerrado. Los diferentes horarios generan una cuestión particular para los ETF apalancados tokenizados: cuando los valores subyacentes no tienen un precio de transacción más reciente, el mercado digital puede seguir generando nuevas cotizaciones de compra y venta y precios de transacción. Estos precios no son necesariamente incorrectos, pero el proceso mediante el cual se forman no es exactamente el mismo que cuando el mercado subyacente está abierto.
Cuando el mercado subyacente está cerrado, los inversores pueden negociar basándose en la última cotización conocida del ETF, futuros sobre índices relacionados, movimientos de mercados internacionales, noticias macroeconómicas, cambios en los tipos de cambio o expectativas para la próxima sesión de negociación. Si surgen noticias importantes que afectan a los activos subyacentes después del cierre del mercado tradicional, los participantes del mercado digital pueden ajustar sus cotizaciones con antelación. En esta situación, el precio del token refleja las perspectivas de los participantes sobre el rendimiento futuro del mercado, en lugar de una transacción en tiempo real del ETF subyacente. Los distintos participantes pueden tener información, preferencias de riesgo y necesidades de negociación diferentes, lo que puede generar un nuevo rango de precios.
La liquidez afecta aún más a la formación de precios durante los cierres de mercado. Si el libro de órdenes es poco profundo, un pequeño número de órdenes grandes de compra o venta puede provocar cambios significativos en el precio de transacción. Si el diferencial entre compra y venta es amplio, el precio al que un inversor negocia realmente también puede desviarse de la cotización intermedia. Un producto relativamente activo durante el horario normal de mercado puede no mantener la misma profundidad de negociación cuando el mercado subyacente está cerrado. Por tanto, la negociación 24/7 ofrece más horas en las que es posible negociar, pero no garantiza el mismo nivel de liquidez en todo momento ni precios de ejecución cercanos al precio de cierre del mercado subyacente.
También es importante tener en cuenta que los precios de los tokens y los precios de referencia de los ETF tradicionales pueden utilizar fuentes de datos y horas de actualización diferentes. El último precio de transacción de un ETF subyacente, su valor liquidativo, un valor de referencia de un índice y el precio de transacción del mercado del token no son la misma métrica. Si los inversores pasan por alto las marcas de tiempo, los centros de negociación y las definiciones de los datos al comparar precios, pueden evaluar incorrectamente si el producto se ha desviado de forma anómala. Una comparación de precios eficaz debe garantizar que las referencias representen la misma exposición económica, o una exposición económica explicable, y tener en cuenta la diferencia temporal entre ambos mercados.
¿Por qué podría diferir el precio del token de la cotización del ETF subyacente?
El precio del token puede diferir inicialmente de la cotización del ETF subyacente porque los horarios de negociación son distintos. Cuando el mercado tradicional está cerrado, el ETF subyacente no tiene un nuevo precio de transacción regular, mientras que el mercado de tokens puede seguir negociándose. El precio del token refleja entonces la estimación actual de los participantes del mercado sobre el valor del activo, mientras que el precio mostrado del ETF subyacente puede seguir reflejando la sesión de negociación anterior. Una diferencia entre ambos no significa necesariamente que el mecanismo del token haya fallado. Es necesario evaluar además si la diferencia es coherente con las actualizaciones de información, las expectativas del mercado y los horarios de negociación.
En segundo lugar, la oferta y la demanda en el mercado digital afectan al precio. Incluso si un token está diseñado para seguir la exposición económica de un valor subyacente, las propias órdenes de compra y venta del mercado de tokens, la profundidad de negociación, las entradas de capital y las preferencias de los operadores pueden hacer que el precio de ejecución se desvíe temporalmente del precio de referencia. Si los canales de arbitraje o conversión están restringidos, es posible que los participantes del mercado no puedan aprovechar rápidamente la diferencia de precio, lo que permite que la divergencia persista durante más tiempo. La capacidad de funcionamiento del arbitraje depende de las reglas del producto, los costes de transacción, el capital disponible, los horarios de mercado y la elegibilidad de los titulares para convertir los activos relacionados.
En tercer lugar, la propia estructura del producto puede afectar a la relación de precios. Puede existir un proceso de emisión, reembolso o conversión entre el token y el ETF subyacente, y estos procesos pueden no completarse de forma instantánea ni estar disponibles en todas las jurisdicciones o durante todos los horarios de mercado. Si la conversión debe realizarse a través de una institución específica, seguir un calendario de suscripción o reembolso, o cumplir requisitos de elegibilidad, una divergencia de precio podría no eliminarse rápidamente mediante una simple operación de compra y reembolso. Los inversores deben confirmar si el producto proporciona un mecanismo de conversión directa y si dicho mecanismo está realmente disponible para ellos.
Por último, es necesario distinguir los cambios en el precio del instrumento financiero subyacente de las desviaciones de negociación específicas del producto tokenizado. Tomando KORU como ejemplo, su objetivo de apalancamiento diario 3x significa que el precio del fondo subyacente se ve afectado por la trayectoria de los rendimientos diarios y por los efectos de la capitalización. El producto tokenizado relacionado también puede verse afectado por la liquidez del mercado digital, los horarios de negociación y las condiciones de conversión. Los inversores no deben atribuir cada movimiento de precio al mercado de tokens ni concluir que el producto debe estar mal valorado simplemente porque el precio del token difiera temporalmente de la cotización del mercado tradicional. Primero deben verificar el momento y la definición de los precios de referencia y, después, analizar el rendimiento del fondo subyacente y la oferta y demanda en el mercado de tokens.
Cómo evaluar los riesgos de negociación y estructura de los ETF apalancados tokenizados
El primer paso consiste en confirmar exactamente qué representa el producto. Los inversores deben identificar el ETF subyacente, el emisor del token, los activos o intereses económicos relacionados y los derechos que poseen realmente los titulares de tokens. Los nombres y códigos bursátiles similares no significan que los productos tengan la misma estructura. Un mismo producto financiero tradicional también puede corresponder a diferentes esquemas de tokenización. En el caso de KORU y los productos tokenizados relacionados, el objetivo de inversión del ETF tradicional y los derechos legales de los titulares de tokens deben estudiarse por separado, en lugar de considerarse lo mismo.
El segundo paso consiste en verificar el respaldo de activos y los acuerdos de custodia. Los inversores deben comprender si los valores subyacentes son mantenidos por el emisor o una institución relacionada, cómo se distribuyen las responsabilidades de custodia, cómo se verifican los registros de activos y qué acuerdos legales se aplican si el emisor experimenta dificultades financieras. En el caso de productos que afirman contar con suficiente respaldo de activos, los inversores también deben revisar las pruebas pertinentes, los métodos de segregación de activos y los procedimientos para gestionar circunstancias inusuales. Los registros de suministro en la cadena de bloques pueden proporcionar cierta información, pero no pueden sustituir la verificación de los activos fuera de cadena y las relaciones legales.
El tercer paso consiste en comprender las reglas de negociación y conversión. La posibilidad de retirar los tokens, transferirlos a una billetera personal o transferirlos en absoluto, la aplicación de restricciones de transferencia, las condiciones que deben cumplirse para el reembolso y la necesidad de esperar a que abra el mercado tradicional para realizar una conversión afectarán a la experiencia real de negociación. Al mismo tiempo, los inversores deben revisar la profundidad de mercado, el diferencial entre compra y venta y las horas de cotización de la plataforma de negociación, en lugar de considerar el precio mostrado como el precio directamente ejecutable. Para los usuarios que necesitan negociar en un plazo breve, las condiciones de liquidez y ejecución de órdenes pueden ser tan importantes como el precio teórico del producto.
El cuarto paso consiste en evaluar por separado los riesgos subyacentes y los riesgos del mercado de tokens. En el caso de los ETF apalancados, los inversores deben comprender el período de reajuste objetivo, el impacto de la volatilidad en los rendimientos a largo plazo y las posibles pérdidas. En el caso de la estructura tokenizada, deben analizar la emisión, la custodia, los derechos legales, la formación de precios durante el cierre del mercado y las restricciones de conversión. Estas dos categorías de riesgo pueden acumularse en lugar de compensarse entre sí. Establecer un marco de evaluación claro resulta más útil para comprender las características reales del producto que observar simplemente los movimientos de precios a corto plazo.
Gate y los ETF apalancados tokenizados: cómo la exposición financiera tradicional entra en el mercado de activos digitales
Los ETF apalancados tokenizados conectan la exposición de mercado asociada a los ETF apalancados tradicionales con un formato de negociación de activos digitales. Sin embargo, la forma en que un producto específico crea esta conexión debe determinarse según su estructura de emisión y los términos del producto. Los ETF apalancados tradicionales generalmente buscan replicar el rendimiento diario apalancado de un índice específico. Además de los propios activos o la exposición subyacentes, un ETF apalancado tokenizado puede tener sus propios acuerdos de emisión, mecanismo de precios, reglas de negociación y derechos de los titulares. Por tanto, comprender estos productos requiere más que observar el índice subyacente o el múltiplo de apalancamiento. Los inversores también deben confirmar qué representa el token, cómo se forma su precio y qué derechos tienen los titulares.
Los usuarios que deseen investigar productos relacionados de negociación de activos digitales pueden visitar la página de negociación de KORUG/USDT de Gate para revisar las cotizaciones mostradas para el par de negociación y la información de negociación relacionada. Sin embargo, KORUG/USDT es un par de negociación específico, mientras que KORU es un ETF apalancado tradicional 3x sobre el mercado bursátil surcoreano lanzado por Direxion. Ambos no deben considerarse el mismo activo únicamente porque sus nombres sean similares. KORU busca proporcionar el 300 % del rendimiento diario del índice MSCI Korea 25/50, antes de comisiones y gastos. Este objetivo de apalancamiento diario no puede aplicarse directamente a los movimientos de precios de KORUG/USDT. Los inversores deben verificar primero la descripción oficial del producto KORUG de Gate, confirmar su activo subyacente o exposición real, la estructura del producto, el mecanismo de precios y los términos de riesgo, y después evaluar su relación con el ETF apalancado tradicional.
La introducción del producto gStocks de Gate proporciona una referencia para comprender la tokenización de activos financieros tradicionales. Es importante tener en cuenta que los productos tokenizados, los ETF apalancados tradicionales y los ETF apalancados tokenizados no son conceptos intercambiables. La información sobre gStocks puede ayudar a los lectores a comprender los servicios de productos tokenizados de Gate, pero no puede utilizarse para inferir que KORUG/USDT pertenece a gStocks o que utiliza el mismo respaldo de activos o los mismos acuerdos legales que un ETF tradicional concreto. La naturaleza de un producto específico debe seguir determinándose según su documentación oficial aplicable.
Después de que un producto tokenizado entre en un entorno de negociación de activos digitales, su precio también puede verse afectado por la oferta y la demanda del mercado, la liquidez, los horarios de negociación y las expectativas de los inversores. Cuando el mercado tradicional subyacente está cerrado, el mercado digital puede seguir generando nuevas cotizaciones, pero estas cotizaciones pueden no equivaler al valor liquidativo en tiempo real ni al valor razonable del ETF subyacente. En el caso de productos tokenizados relacionados con ETF apalancados, los inversores deben examinar tanto el mecanismo de apalancamiento subyacente como la forma en que se forma el precio del token. Deben evitar considerar los movimientos del índice, los rendimientos de los ETF tradicionales y los movimientos de precios del par de negociación digital como si fueran lo mismo.
Por tanto, al investigar productos de negociación relacionados en Gate, los inversores deben utilizar la página de negociación como punto de partida para revisar las cotizaciones y la información de negociación, y posteriormente verificar la estructura del producto, el activo subyacente o el esquema de exposición, los derechos de los titulares, las reglas de negociación y transferencia, y las condiciones de reembolso aplicables. Solo identificando claramente el producto que se negocia pueden los inversores evaluar adecuadamente el alcance de su relación con un ETF apalancado tradicional y valorar la divergencia de precios, la liquidez y los riesgos de salida.
Preguntas frecuentes
¿Un ETF apalancado tokenizado incorpora directamente un ETF tradicional a la cadena de bloques?
No necesariamente. Un producto tokenizado puede proporcionar exposición económica relacionada mediante la tenencia de los valores subyacentes, el uso de acuerdos contractuales u otras estructuras legales. Los derechos específicos vinculados al token dependen del emisor, la documentación del producto y las reglas aplicables, no únicamente del contrato de token en la cadena de bloques.
¿Un ETF apalancado tokenizado puede transferirse siempre libremente en cadena?
No necesariamente. Algunos productos pueden admitir transferencias en redes designadas, mientras que otros solo pueden permitir la negociación en plataformas designadas o dentro de sistemas de cuentas específicos. La transferibilidad técnica no es lo mismo que la transferibilidad legal o la elegibilidad para el reembolso.
¿Por qué el precio del token sigue cambiando después de que cierre el mercado tradicional?
El mercado de activos digitales puede permanecer abierto, lo que permite a los participantes ajustar las cotizaciones según las últimas noticias, los movimientos de mercados relacionados, las expectativas y el flujo de órdenes. Sin embargo, la liquidez y las referencias de precios durante el cierre del mercado pueden diferir de las existentes durante el horario del mercado tradicional.
¿Una divergencia entre el precio del token y la cotización del ETF subyacente significa que existe un problema con el producto?
No puede extraerse ninguna conclusión basándose únicamente en la diferencia de precio. La divergencia puede deberse a diferencias temporales entre mercados, liquidez, cambios en la oferta y demanda, horas de actualización de los datos o restricciones de conversión. Los inversores deben confirmar primero que están comparando la misma exposición económica utilizando datos de momentos similares y, después, analizar la causa de la divergencia.
¿La transparencia de la cadena de bloques puede garantizar la seguridad de los activos subyacentes?
No por sí sola. La cadena de bloques puede registrar el suministro y las transferencias de tokens, pero la existencia y custodia de los activos subyacentes, así como los derechos legales de los inversores, deben confirmarse mediante la documentación del producto, los acuerdos de custodia y mecanismos de verificación adecuados.