El proceso de integrar la tecnología blockchain en el sistema financiero no consiste simplemente en convertir activos como acciones, bonos o bienes inmuebles en tokens. Para las instituciones financieras, la forma en que los propios fondos se mueven en cadena también es una cuestión clave para determinar si la tokenización de activos puede formar un mercado completo. Incluso si un bono se ha tokenizado, el proceso general de transacción puede seguir limitado por los mecanismos de liquidación tradicionales si ambas partes deben utilizar sistemas diferentes para procesar transferencias de fondos, confirmar la recepción y conciliar las cuentas.
Los depósitos tokenizados han recibido atención en este contexto. Su objetivo es conectar los depósitos del sistema bancario comercial con redes blockchain, permitiendo que los fondos participen en pagos y liquidaciones de una manera más cercana a los activos nativos en cadena, sin dejar de estar sujetos a las normas bancarias. Los servicios proporcionados por Kinexys de J.P. Morgan ofrecen un ejemplo práctico de este enfoque.
Sin embargo, los depósitos tokenizados no implican que blockchain sustituya al crédito bancario ni que todos los fondos en cadena tengan las mismas características jurídicas. Comprender este ámbito requiere examinar la relación de depósito subyacente, los mecanismos de emisión y reembolso de tokens, las normas de acceso a la red y la relación entre las transacciones en cadena y la contabilidad bancaria.
Puntos clave:
-
Los depósitos tokenizados siguen basándose en depósitos de bancos comerciales. Blockchain cambia la forma en que los fondos se representan y transfieren digitalmente, en lugar de modificar automáticamente la relación crediticia subyacente.
-
JPM Coin es un token de depósito bancario proporcionado por Kinexys. J.P. Morgan lo presenta como un instrumento emitido por un banco y distinto de las criptomonedas y las stablecoins.
-
Una Cuenta de Depósito Blockchain (BDA) conecta las cuentas bancarias con las operaciones de fondos en cadena y puede admitir la gestión de depósitos, las instrucciones de pago y la emisión de JPM Coin.
-
El valor de los fondos tokenizados va más allá de la velocidad de transferencia. También reside en permitir una integración más estrecha entre los procesos de pago, liquidación, gestión de garantías y conciliación de cuentas.
-
Operar en cadena no significa que no existan riesgos. Aún deben evaluarse el crédito bancario, el acceso de cumplimiento normativo, la disponibilidad de la red, la seguridad técnica y la liquidación interinstitucional.
De los depósitos bancarios a los activos en cadena: ¿qué cambia realmente la tokenización?
Los depósitos bancarios tradicionales son, en esencia, derechos de cobro de los depositantes frente a los bancos comerciales, que registran los correspondientes pasivos por depósitos en sus balances. Cuando los usuarios inician transferencias a través de cuentas bancarias, los fondos deben moverse mediante los sistemas internos de contabilidad del banco o liquidarse entre instituciones a través de redes de compensación, sistemas de banca corresponsal y otras infraestructuras de pago. Este proceso cuenta con marcos regulatorios y operativos consolidados, pero también puede implicar el intercambio de información, la conciliación y tiempos de procesamiento en múltiples sistemas.
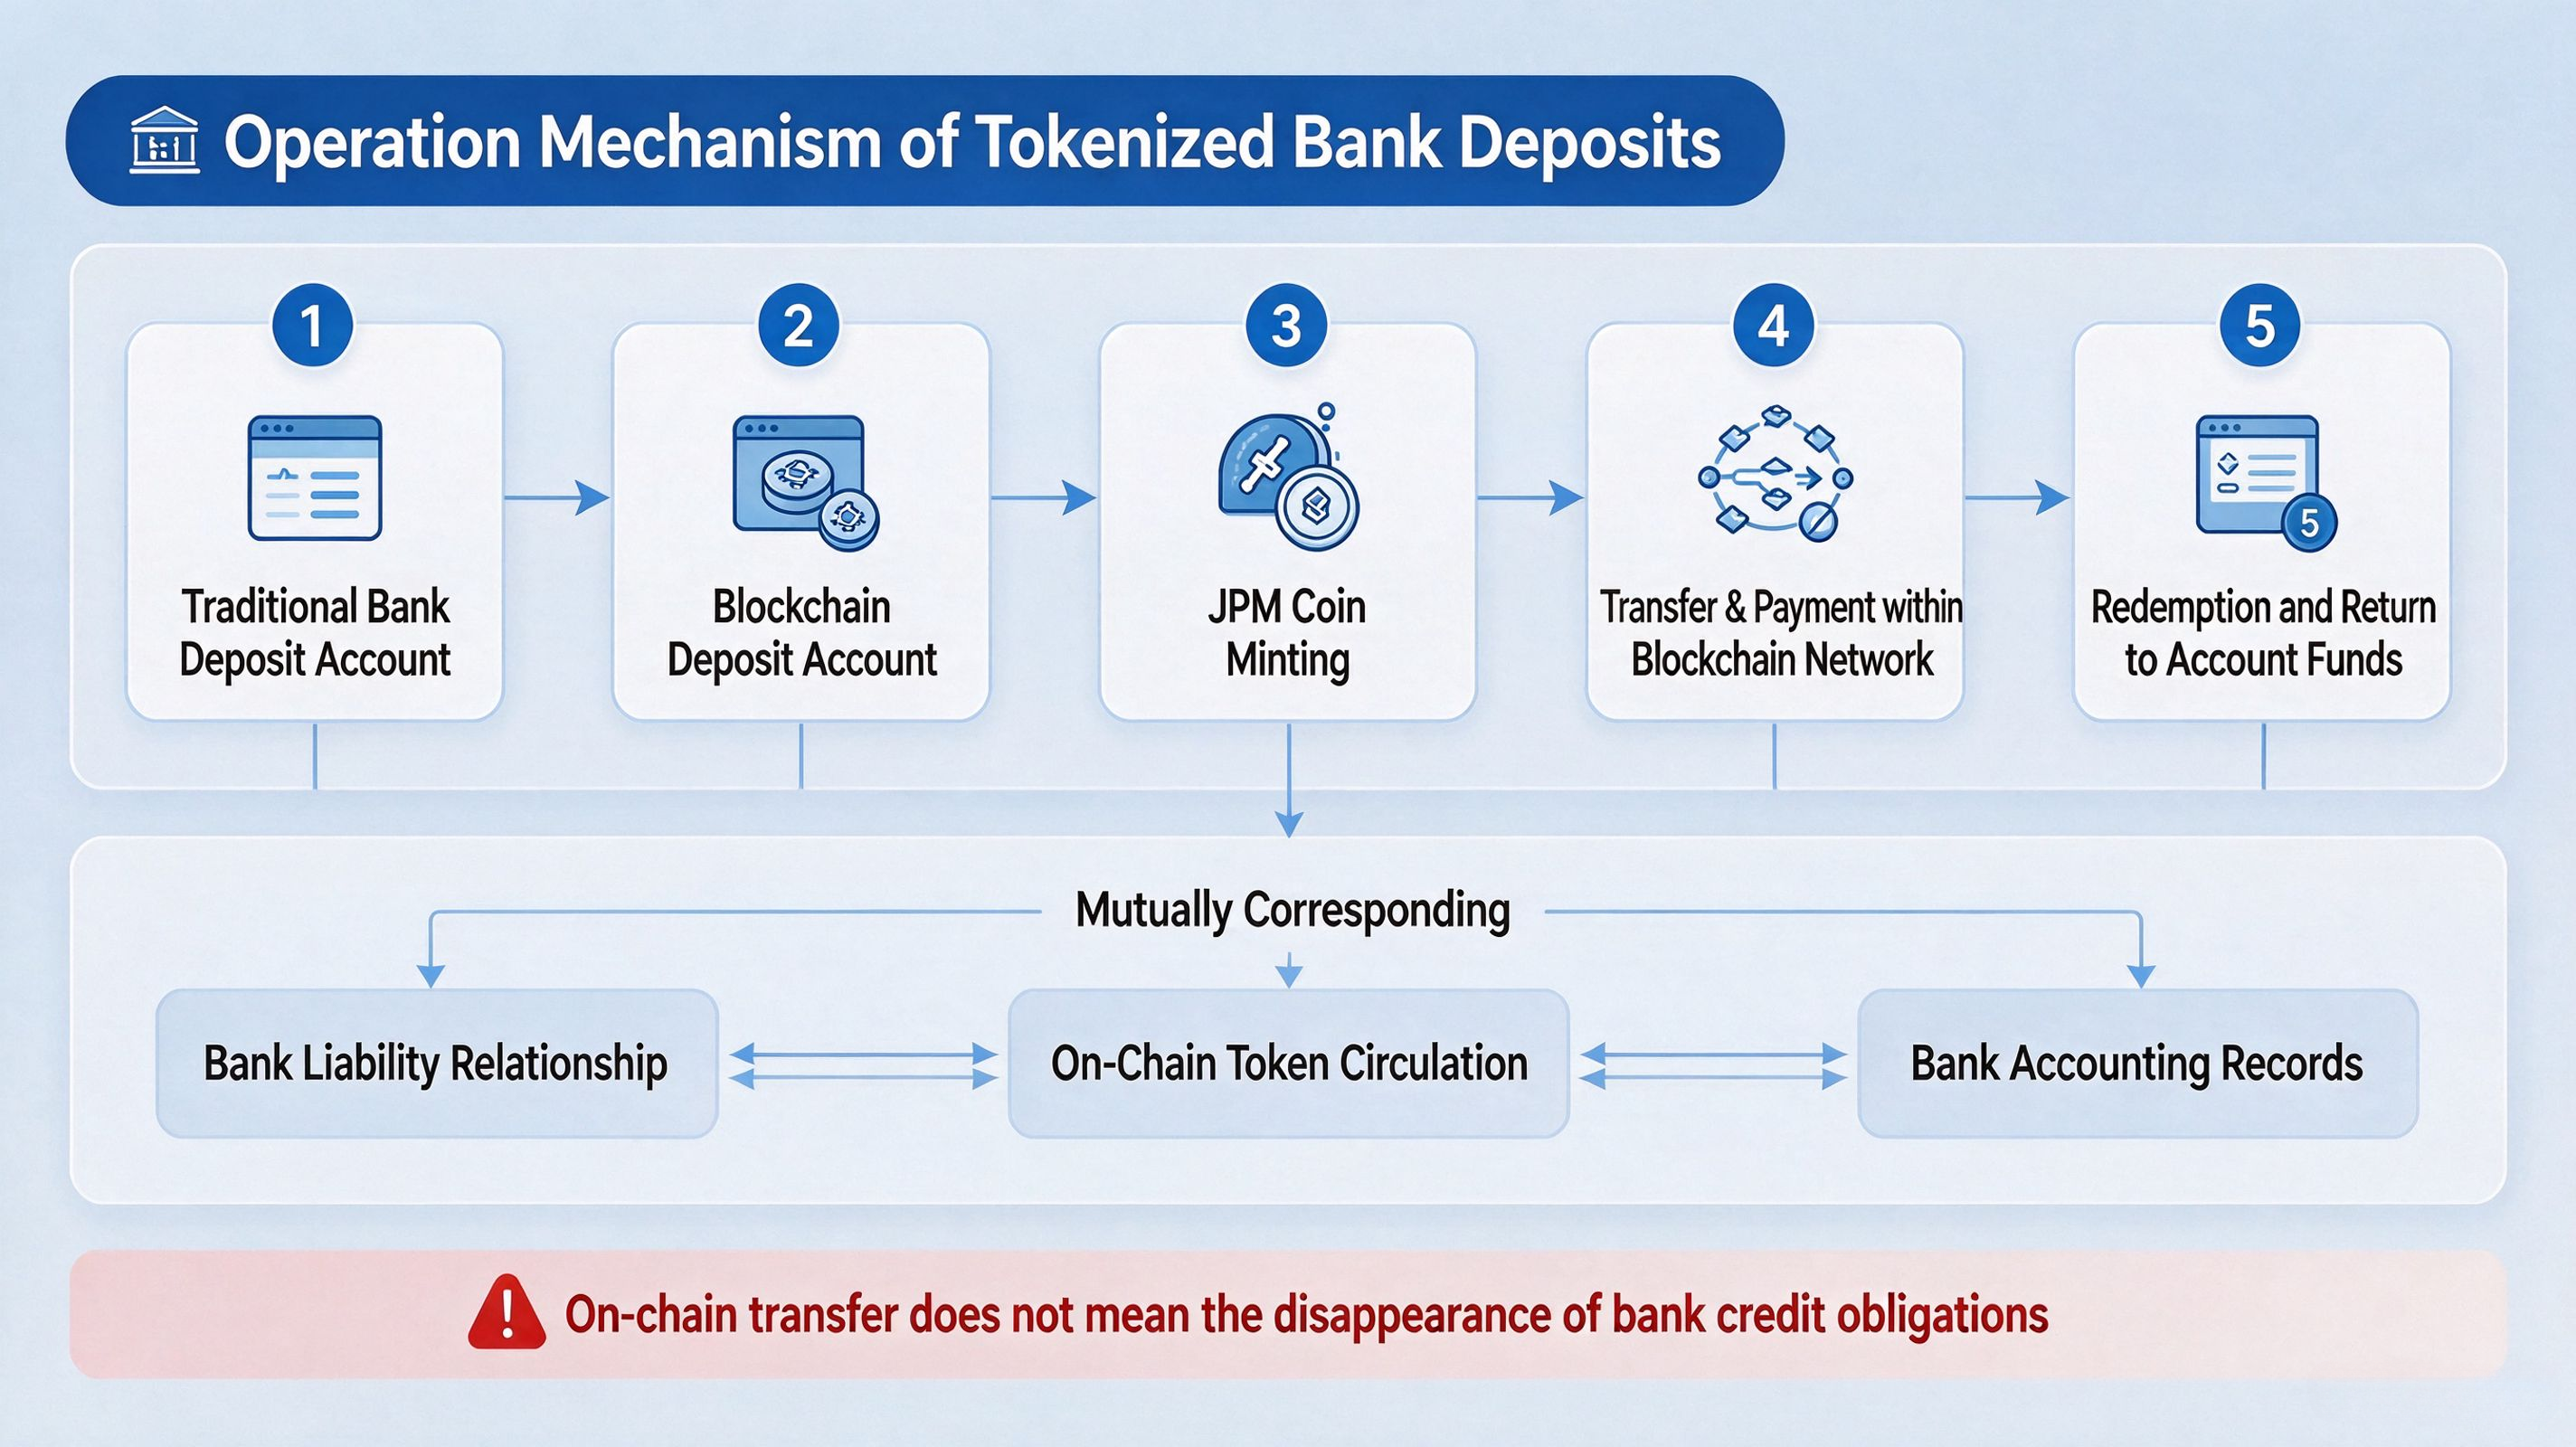
El concepto central de los depósitos tokenizados consiste en utilizar tecnología de registros distribuidos para conectar las relaciones de depósito o el valor de los depósitos con redes blockchain en formato digital. No se trata simplemente de tomar una captura de pantalla del saldo de una cuenta bancaria y crear un token. Requiere vínculos institucionales y técnicos entre la emisión, tenencia, transferencia y reembolso de tokens, así como los registros contables bancarios. Los fondos tokenizados solo pueden tener uso financiero práctico cuando la circulación de tokens en cadena se mantiene coherente con las obligaciones de financiación del sistema bancario.
También es importante distinguir entre dos conceptos que a menudo se utilizan indistintamente: depósitos tokenizados y tokens de depósito. Ambos se relacionan con el uso de blockchain para los depósitos de bancos comerciales, pero sus diseños específicos pueden diferir. El primero puede utilizar una estructura basada en cuentas para registrar o activar cambios en las cuentas de depósito en una blockchain, mientras que la liquidación de fondos entre bancos puede seguir completándose a través de sistemas tradicionales. El segundo pone mayor énfasis en representar el valor de los depósitos bancarios en forma de token, permitiendo que los propios tokens se transfieran en entornos en cadena que cumplan las normas del emisor. Las instituciones no siempre utilizan estos términos de forma coherente, por lo que el análisis de un producto específico debe basarse en la estructura jurídica y los mecanismos operativos divulgados por su emisor.
La gama de productos de Kinexys refleja la conexión entre las cuentas bancarias y los tokens en cadena. Su Cuenta de Depósito Blockchain proporciona capacidades de cuentas de depósito habilitadas para blockchain, mientras que JPM Coin es un token de depósito emitido por J.P. Morgan. La primera puede servir como base de cuenta para la gestión de fondos y las operaciones en cadena, mientras que el segundo puede utilizarse para transferir fondos entre redes blockchain elegibles. En conjunto, conforman una vía operativa desde los depósitos bancarios hasta los pagos en cadena.
¿Cómo conecta Kinexys las cuentas bancarias y las redes blockchain?
Kinexys es el ecosistema de infraestructura financiera blockchain de J.P. Morgan para clientes corporativos e institucionales, que abarca pagos digitales, activos digitales y servicios de plataforma relacionados. Su diseño no se centra en emitir un único token de forma independiente, sino en conectar el movimiento de fondos, la gestión de activos y los procesos de liquidación para que las instituciones puedan utilizar la tecnología blockchain dentro de los marcos bancarios existentes.
En el nivel de cuenta, la Cuenta de Depósito Blockchain (BDA) ofrece a los clientes una cuenta de depósito habilitada para blockchain. J.P. Morgan indica que la BDA puede admitir la gestión transfronteriza de liquidez, pagos programables y liquidación casi en tiempo real, y puede conectarse con los sistemas existentes de las empresas mediante API, SWIFT o interfaces de usuario. Sus materiales públicos enumeran entre las divisas admitidas el dólar estadounidense, el dólar de Hong Kong, el dólar de Singapur, el yuan chino, el yen japonés, el dólar australiano, el euro y la libra esterlina. Para la gestión de tesorería corporativa, esto puede permitir que la visibilidad de los fondos, la gestión de cuentas y los procesos de pago dependan menos de las operaciones manuales y de los horarios comerciales tradicionales.
En el nivel de token, JPM Coin es un token de depósito bancario denominado en dólares estadounidenses. J.P. Morgan indica que los clientes institucionales elegibles pueden convertir los fondos de sus cuentas en JPM Coin a través de una BDA y utilizarlo para transferencias, pagos, entrega de garantías y liquidación de operaciones en entornos blockchain aprobados. El token también puede reembolsarse por fondos en cuentas denominadas en dólares estadounidenses conforme a los acuerdos aplicables. Por tanto, JPM Coin no es una moneda digital anónima que opere independientemente del sistema bancario. Su emisión y uso siguen dependiendo de las relaciones con clientes bancarios, las revisiones de cumplimiento normativo y los sistemas de cuentas.
En cuanto al despliegue en redes, J.P. Morgan anunció en 2025 que JPM Coin estaría disponible para clientes institucionales en la red Base. En octubre de 2026, anunció que JPM Coin se ampliaría a la red principal de Ethereum. El despliegue en distintas redes significa que las instituciones pueden explorar transferencias de fondos y liquidación de activos en más entornos en cadena. Sin embargo, no significa que cualquier dirección de billetera o usuario individual pueda mantener y utilizar el token sin restricciones. La elegibilidad real para participar, el alcance de las contrapartes y las funciones empresariales deben seguir cumpliendo las normas de acceso y servicio de Kinexys.
Pagos programables: blockchain ofrece más que velocidad de transferencia
Los procesos de pago tradicionales suelen requerir que las condiciones de pago se confirmen antes de iniciar una transferencia de fondos, seguidas de la confirmación de recepción y la conciliación de cuentas entre distintos sistemas. Cuando una transacción implica fondos transfronterizos, múltiples contrapartes o condiciones contractuales complejas, las empresas también pueden necesitar revisiones manuales adicionales y coordinación entre sistemas. Los pagos programables en blockchain tienen como objetivo convertir determinadas condiciones empresariales en reglas ejecutables, permitiendo que los fondos se muevan conforme a condiciones predefinidas.
Por ejemplo, las empresas pueden establecer instrucciones de pago basadas en la confirmación de entrega, los plazos, los saldos de las cuentas u otras condiciones empresariales. Cuando se cumplen las condiciones acordadas, el sistema puede activar la transferencia de fondos correspondiente. En los pagos de cadenas de suministro, la asignación de fondos intragrupo y la liquidación de transacciones financieras, este mecanismo puede reducir las confirmaciones repetidas y el procesamiento manual. Sin embargo, las propias reglas siguen requiriendo datos empresariales precisos como entradas, y la ejecución automatizada en cadena no puede sustituir la revisión contractual, las comprobaciones de cumplimiento normativo ni la resolución de disputas.
Kinexys incluye los pagos programables y la gestión continua de liquidez entre sus capacidades de servicio. La BDA permite a las empresas gestionar fondos dentro de un marco bancario y organizar flujos de fondos mediante instrucciones configurables. JPM Coin puede utilizarse en escenarios de pagos y liquidación en cadena. Combinados, ambos permiten a las instituciones explorar procesos más integrados para la gestión de fondos, la ejecución de pagos y la liquidación de transacciones, en lugar de tratar blockchain únicamente como otro canal de transferencias independiente.
Es importante señalar que «casi en tiempo real» o «las 24 horas» no significa que todos los procesos de entrada y salida de fondos estén libres de limitaciones temporales. Las transferencias en cadena, la conversión de fondos entre cuentas bancarias y redes en cadena, y la liquidación final entre instituciones pueden estar sujetas a distintos mecanismos de procesamiento. Al evaluar la eficiencia, las empresas deben valorar por separado los tiempos de confirmación de las transacciones en cadena, el procesamiento contable bancario y la entrega final de fondos entre instituciones, en lugar de juzgar la eficiencia de toda la cadena de pagos basándose únicamente en la velocidad de transferencia del token.
¿Cuál es la diferencia entre los depósitos tokenizados y las stablecoins?
Tanto los depósitos tokenizados como las stablecoins pueden aparecer en blockchain como instrumentos digitales vinculados al valor de una moneda fiduciaria, y ambos pueden utilizarse para pagos, liquidación de operaciones y mercados de activos en cadena. Sin embargo, sus relaciones crediticias subyacentes son diferentes. Los depósitos tokenizados suelen representar derechos sobre depósitos dentro del sistema del banco emisor, lo que significa que los titulares tienen una relación de depósito correspondiente con el banco emisor. En cambio, las stablecoins generalmente mantienen su paridad de valor mediante emisores especializados, basándose en sus activos de reserva, mecanismos de reembolso y marcos regulatorios aplicables.
En una estructura de depósitos tokenizados, el crédito bancario y el balance constituyen puntos de partida importantes para comprender el riesgo. Tomando JPM Coin como ejemplo, J.P. Morgan lo describe como un token de depósito emitido por un banco y declara expresamente que no es una criptomoneda ni una stablecoin. La conversión y el reembolso de sus fondos se completan a través del marco de la BDA, y su uso se limita a clientes institucionales aprobados. Por otro lado, las stablecoins pueden estar respaldadas por efectivo, bonos gubernamentales a corto plazo u otros activos de reserva. Los usuarios deben considerar el emisor, la calidad de los activos de reserva, los mecanismos de custodia, los mecanismos de reembolso y los requisitos regulatorios.
Ambos también pueden diferir en la forma en que se utilizan entre redes. Las stablecoins suelen estar disponibles para ecosistemas en cadena más amplios, y el grado de apertura depende del emisor y de la red. Los tokens de depósito bancario pueden estar restringidos por la identidad del cliente bancario, las revisiones de contraparte y los casos de uso. Unas disposiciones de acceso más estrictas pueden ayudar a las instituciones financieras a gestionar los riesgos de contraparte y de cumplimiento normativo, pero también pueden limitar la circulación de tokens en mercados abiertos.
Por tanto, el mero hecho de que un token opere en una blockchain pública no determina si es una stablecoin abierta ni si proporciona los mismos derechos de reembolso y tenencia. Al analizar un instrumento monetario en cadena, es necesario revisar al menos el emisor, la relación jurídica de derecho de cobro, la estructura de reserva o pasivo, las restricciones de transferencia, la vía de reembolso y el marco regulatorio aplicable. La investigación del Banco de Pagos Internacionales sobre el sistema financiero tokenizado también identifica la coordinación entre el dinero de bancos comerciales, el dinero de bancos centrales y los activos tokenizados como una cuestión importante para la futura infraestructura financiera.
Límites de aplicación y riesgos clave de los depósitos tokenizados
El valor potencial de los depósitos tokenizados se refleja en primer lugar en la gestión de fondos institucionales y los procesos de pago. Las empresas pueden utilizar una visibilidad más continua de los fondos e instrucciones automatizadas para gestionar fondos en distintas zonas horarias. Las instituciones financieras también pueden explorar el uso de tokens de depósito para la entrega de garantías en cadena, la liquidación de valores u otras transacciones de activos digitales. Estas aplicaciones pueden reducir los períodos de espera y la conciliación manual de los procesos tradicionales, pero su eficacia real depende del número de instituciones participantes, el grado de interoperabilidad de la red y los mecanismos de liquidación final de fondos.
En segundo lugar, el uso de depósitos tokenizados sigue sujeto a las normas del banco emisor y de la red. Los bancos deben gestionar el acceso de los clientes, los controles contra el blanqueo de capitales, la revisión de sanciones, la supervisión de transacciones y los mecanismos de liquidez. El hecho de que un token pueda transferirse en cadena no significa que cada destinatario pueda convertirlo automáticamente en fondos de una cuenta bancaria. Si faltan mecanismos de interoperabilidad entre diferentes bancos o redes, los fondos en cadena pueden seguir restringidos a instituciones o redes empresariales específicas.
Los riesgos técnicos tampoco pueden pasarse por alto. Las vulnerabilidades de los contratos inteligentes, los errores de gestión de claves, la congestión de la red, los fallos de puentes entre cadenas y las interrupciones de servicios de terceros pueden afectar a las transferencias de tokens o a la liquidación de activos. Incluso cuando un token es emitido por un banco, esto no significa que cada componente técnico que respalda su funcionamiento esté libre de riesgos. Las instituciones deben definir la gestión de incidentes, los mecanismos de reversión o subsanación de transacciones, la gestión de permisos y los mecanismos de continuidad de negocio.
Además, una mayor velocidad de las transacciones en cadena no elimina necesariamente el riesgo de liquidez. Si existe un desfase temporal entre las transferencias en cadena y la liquidación interbancaria final, las instituciones participantes pueden seguir asumiendo exposición crediticia de contraparte o consumo de liquidez. Para que los depósitos tokenizados se conviertan en una infraestructura financiera más amplia, aún deben abordarse cuestiones como el reconocimiento entre instituciones, la certeza jurídica, la disponibilidad de activos de liquidación y la coordinación regulatoria.
La conexión entre Gate y la infraestructura financiera tokenizada
Kinexys representa una dirección para llevar los depósitos bancarios y la infraestructura de pagos a la cadena, mientras que los valores tokenizados de acciones gStocks de Gate representan otra vía para incorporar valores tradicionales a entornos de negociación de activos digitales. No son el mismo tipo de producto, pero pueden entenderse dentro de la misma evolución de la infraestructura financiera: uno explora cómo los fondos en cadena pueden emitirse, transferirse y liquidarse, mientras que el otro explora cómo las acciones tradicionales pueden entrar en plataformas de activos digitales mediante la tokenización.
Según la presentación pública de Gate sobre gStocks, el producto utiliza un mecanismo de reserva correspondiente en una proporción de 1:1 con las acciones nativas subyacentes y proporciona negociación a través del libro de órdenes de la plataforma. Los usuarios poseen unidades de valores tokenizados, lo que no les otorga automáticamente exactamente los mismos derechos que las acciones registradas mantenidas a través de corredores tradicionales. Los derechos reales, la gestión de dividendos, los mecanismos de conversión y el ámbito de aplicación están sujetos a las normas específicas del producto.
Desde una perspectiva de infraestructura, los mercados de valores tokenizados requieren no solo mecanismos de emisión, custodia y negociación de activos, sino también herramientas fiables de liquidación de fondos. A medida que las acciones, los bonos y los fondos del mercado monetario entran gradualmente en entornos en cadena, las contrapartes también necesitan instrumentos de financiación que puedan completar pagos, entregas y transferencias de activos. Los tokens de depósito bancario pueden convertirse en una opción de liquidación de nivel institucional. Sin embargo, que puedan conectarse con plataformas de activos específicas depende de la compatibilidad de red, las alianzas institucionales, el acceso de cumplimiento normativo y los mecanismos de liquidación. No puede deducirse que la interoperabilidad ya se haya logrado simplemente porque ambos utilizan tecnología blockchain.
Por tanto, la relación entre Kinexys y Gate se entiende mejor en el nivel de la estructura del sector que considerando JPM Coin y gStocks como tokens intercambiables. El primero se centra en llevar el dinero bancario a la cadena, mientras que el segundo se centra en tokenizar activos de valores tradicionales. En conjunto, estos dos enfoques muestran que el desarrollo de los RWA y las finanzas blockchain de nivel institucional requiere el desarrollo de infraestructura en las capas de activos, financiación y liquidación.
Conclusión
Los depósitos tokenizados no son simplemente cuentas bancarias trasladadas a una blockchain. En cambio, añaden nuevas formas de representación y transferencia digitales para los depósitos dentro de los marcos existentes de crédito bancario y regulación. A través de la BDA y JPM Coin, Kinexys demuestra cómo pueden conectarse las cuentas bancarias, los tokens de depósito y los pagos en cadena, al tiempo que refleja la exploración de las finanzas institucionales sobre los fondos programables y las capacidades de liquidación continua.
Sin embargo, la eficiencia de transferencia en blockchain es solo una parte de la infraestructura financiera. Las relaciones de pasivo bancario, las vías de reembolso, la liquidación entre instituciones, la gestión de cumplimiento normativo y la seguridad técnica siguen determinando si los depósitos tokenizados pueden operar de forma fiable en escenarios empresariales reales. A medida que más valores tokenizados y activos del mundo real entren en los mercados en cadena, la interoperabilidad entre los instrumentos de financiación y los instrumentos de activos se convertirá en una medida importante de la madurez de este sistema.
Preguntas frecuentes
¿Los depósitos tokenizados son stablecoins?
No necesariamente. Los depósitos tokenizados suelen representar derechos sobre depósitos de bancos comerciales, mientras que las stablecoins generalmente mantienen su paridad de valor mediante activos de reserva y mecanismos de reembolso establecidos por sus emisores. Sus emisores, relaciones jurídicas, estructuras de reserva o pasivo y marcos regulatorios pueden diferir.
¿Qué es JPM Coin?
JPM Coin es un token de depósito bancario proporcionado por J.P. Morgan a través de Kinexys. Sus materiales oficiales indican que los clientes institucionales elegibles pueden utilizarlo para transferencias de fondos en cadena, pagos, entrega de garantías y liquidación de operaciones, y que pueden convertirlo de nuevo en fondos de cuentas en dólares estadounidenses a través del marco de la BDA.
¿Cuál es la diferencia entre una Cuenta de Depósito Blockchain (BDA) y JPM Coin?
Una BDA es una cuenta de depósito bancario habilitada para blockchain que admite la gestión de fondos y la conectividad de cuentas. JPM Coin es un token de depósito emitido por un banco que puede transferirse entre redes blockchain elegibles. Los clientes pueden convertir los fondos de sus cuentas en JPM Coin a través de una BDA.
¿Los depósitos tokenizados pueden transferirse las 24 horas?
Determinadas operaciones en cadena pueden admitir disponibilidad las 24 horas, pero las transferencias en cadena, las conversiones de fondos de cuentas bancarias y la liquidación final entre instituciones pueden seguir distintos horarios. La disponibilidad específica está sujeta a las normas del banco y del producto.
¿Los depósitos tokenizados pueden utilizarse para la liquidación de RWA?
Pueden servir como una posible herramienta de financiación para liquidaciones en cadena, pero las plataformas de activos, los emisores de fondos y las instituciones pertinentes deben establecer conexiones entre los mecanismos de red, cumplimiento normativo y liquidación. No todos los activos tokenizados pueden liquidarse directamente utilizando un token de depósito bancario específico.